
قد يستيقظ الجزائريون صباح اليوم الأول من عام 2027 على زيادة في أسعار الوقود، على غرار ما حدث في 1 يناير (كانون الثاني) الماضي. لكن الفارق هذه المرة هو أن الحكومة لم تعلن حينها مسبقاً عن أي تعديل في أسعار المحروقات، في حين أنها مهّدت هذه المرة لاحتمال الزيادة، مبررة ذلك بارتفاع تكاليف الإنتاج.
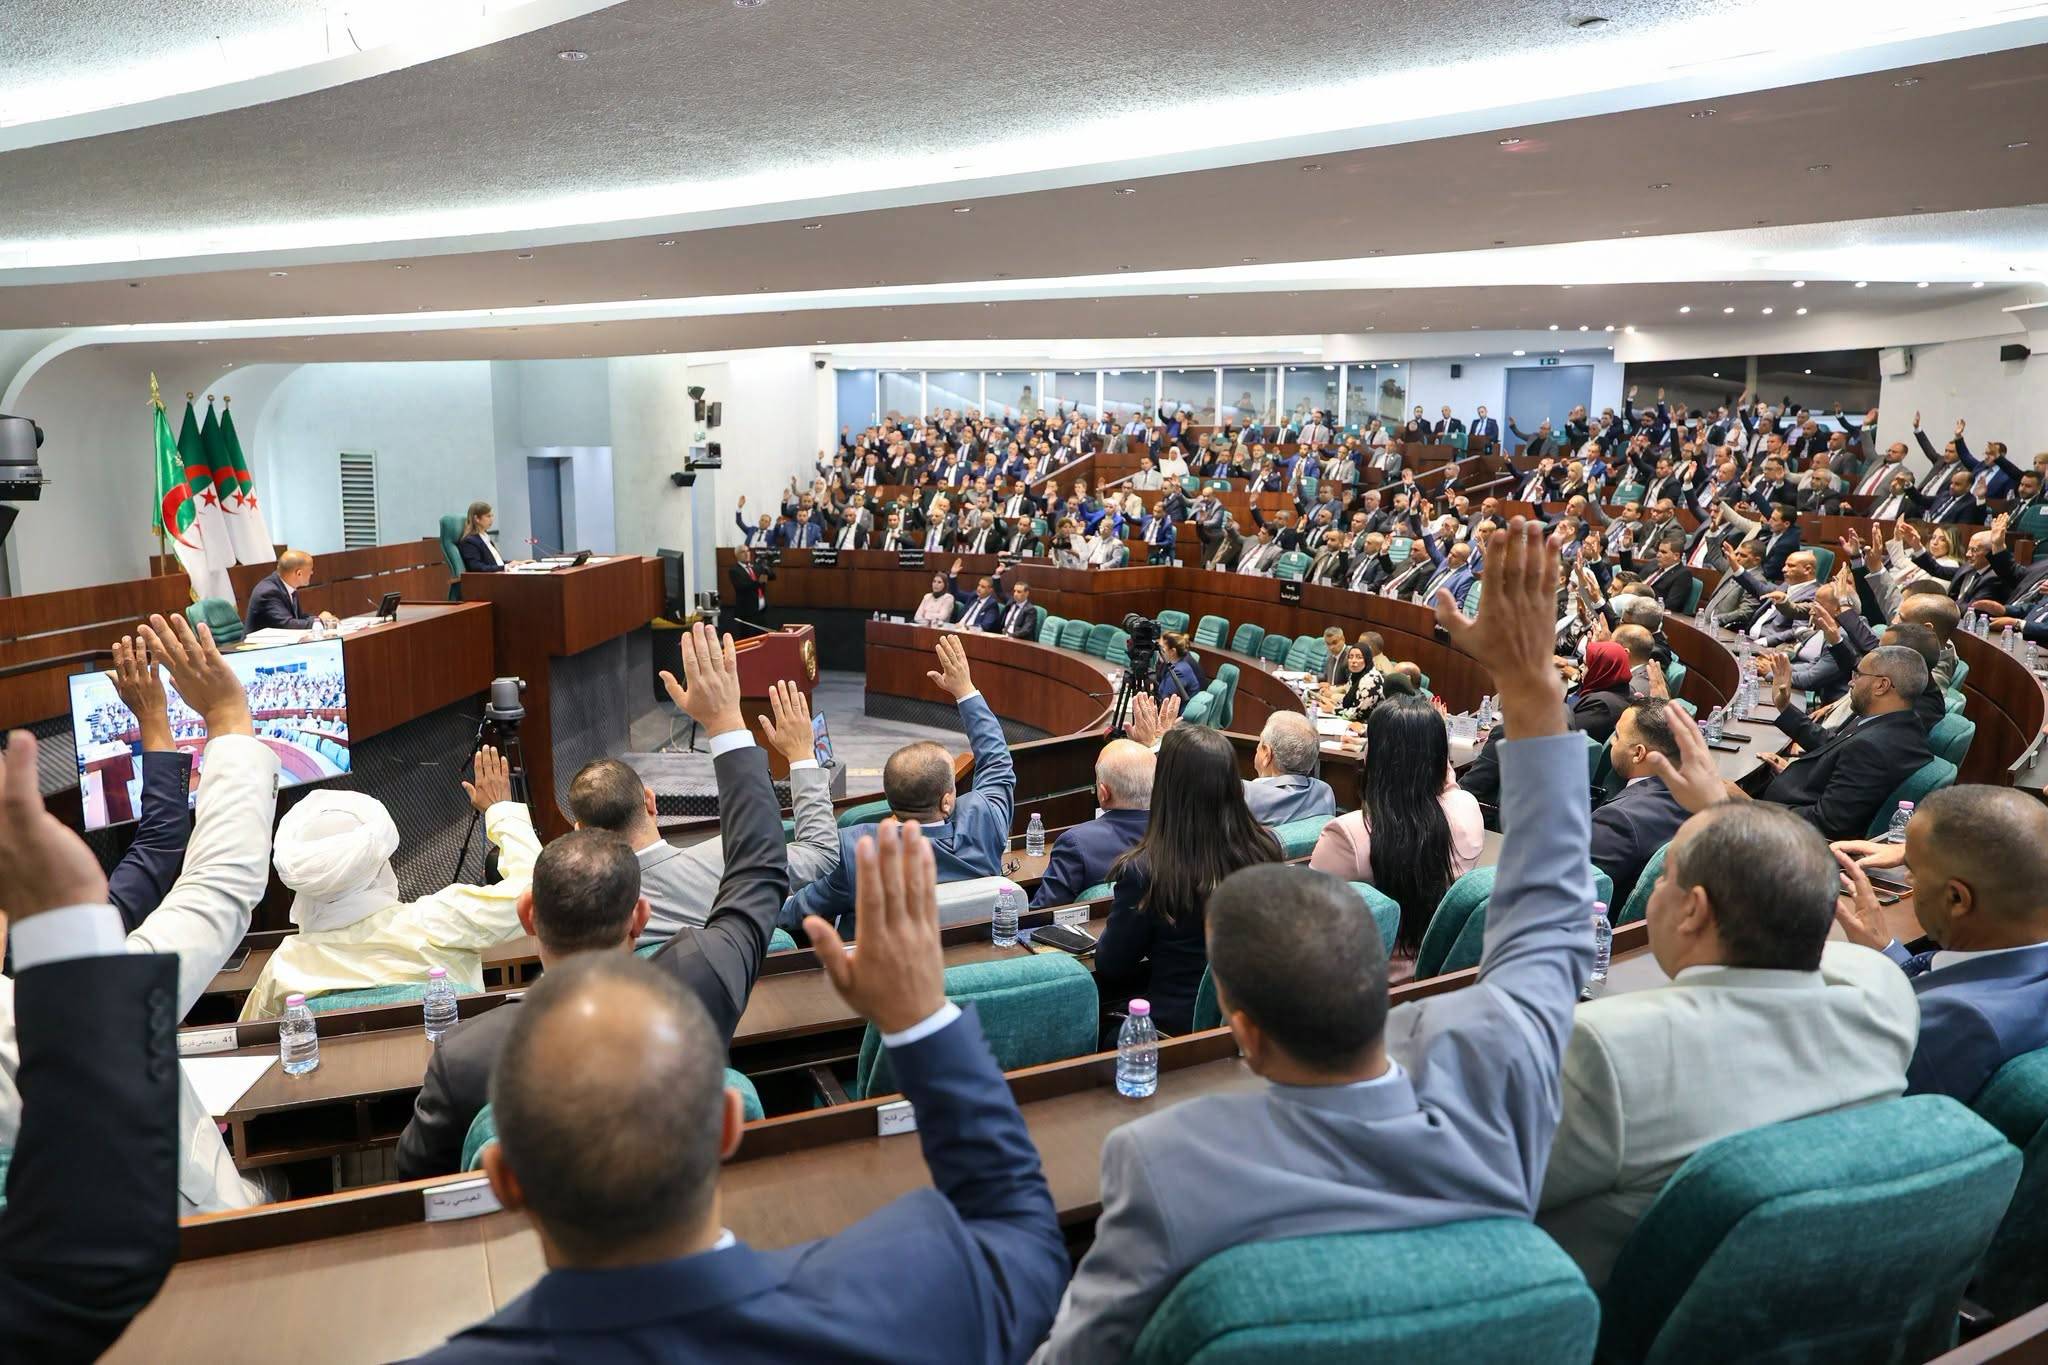
تضمّن مشروع قانون المالية لعام 2027، الذي أرسلته الحكومة، الأربعاء، إلى المجلس الشعبي الوطني للاطلاع عليه؛ تمهيداً لمناقشته والمصادقة عليه، مادة قد لا تلقى ترحيباً لدى عامة الجزائريين، ولا سيما محدودي الدخل، في حال تفعيلها.
ويتعلق الأمر بالمادة 218، التي تمنح الحكومة إمكانية مراجعة أسعار الوقود خلال عام 2027، من دون تحديد حجم الزيادات المحتملة؛ ما يضفي على النص طابعاً «غير شعبي» بمفهوم التداول الإعلامي للقرارات الحكومية، التي ترهق كاهل الأسر.
وورد في النص، أنه «يمكن، عند الاقتضاء، مراجعة أسعار الوقود من طرف الجهات المعنية». وفي عرض الأسباب، ذكرت الحكومة أن الدولة «تتبنى واحدة من أكثر سياسات تسعير الوقود استقراراً وفاعلية على مستوى العالم؛ بهدف دعم نموذج الطاقة الوطني بشكل مستدام. ولتحقيق هذه الغاية، تتكفل الخزينة العمومية بتغطية جزء كبير من التكاليف الفعلية؛ ما يسهم في سد الفجوة بين تكاليف الإنتاج وسعر الوقود في محطات التعبئة، بما يحمي القدرة الشرائية للأسر، ويعزز القدرة التنافسية للجهات الاقتصادية الفاعلة».
* فاتورة مكلفة
يبرز النص، أنه «نظراً إلى الارتفاع المستمر في تكاليف الإنتاج، قد يصبح تعديل أسعار الوقود ضرورة تقنية واقتصادية ملحة». موضحاً أن التعديل المحتمل للأسعار «يعدّ أساسياً لضمان الاستقرار المالي لقطاعي التكرير والتوزيع، وتجنب أي مخاطر لانقطاع الإمدادات، وضمان استمرار توفر المنتجات البترولية في جميع أنحاء البلاد، دون المس بالدعم الحكومي».
ووفق المادة نفسها، «يمكّن هذا الإجراء الجهات المعنية من تنفيذ تعديلات سعرية موجهة ومنظمة»، موضحة أنها «مرونة تنظيمية تحقق التوازن بين الجدوى الاقتصادية للشركات الصناعية والحفاظ على التماسك الاجتماعي».
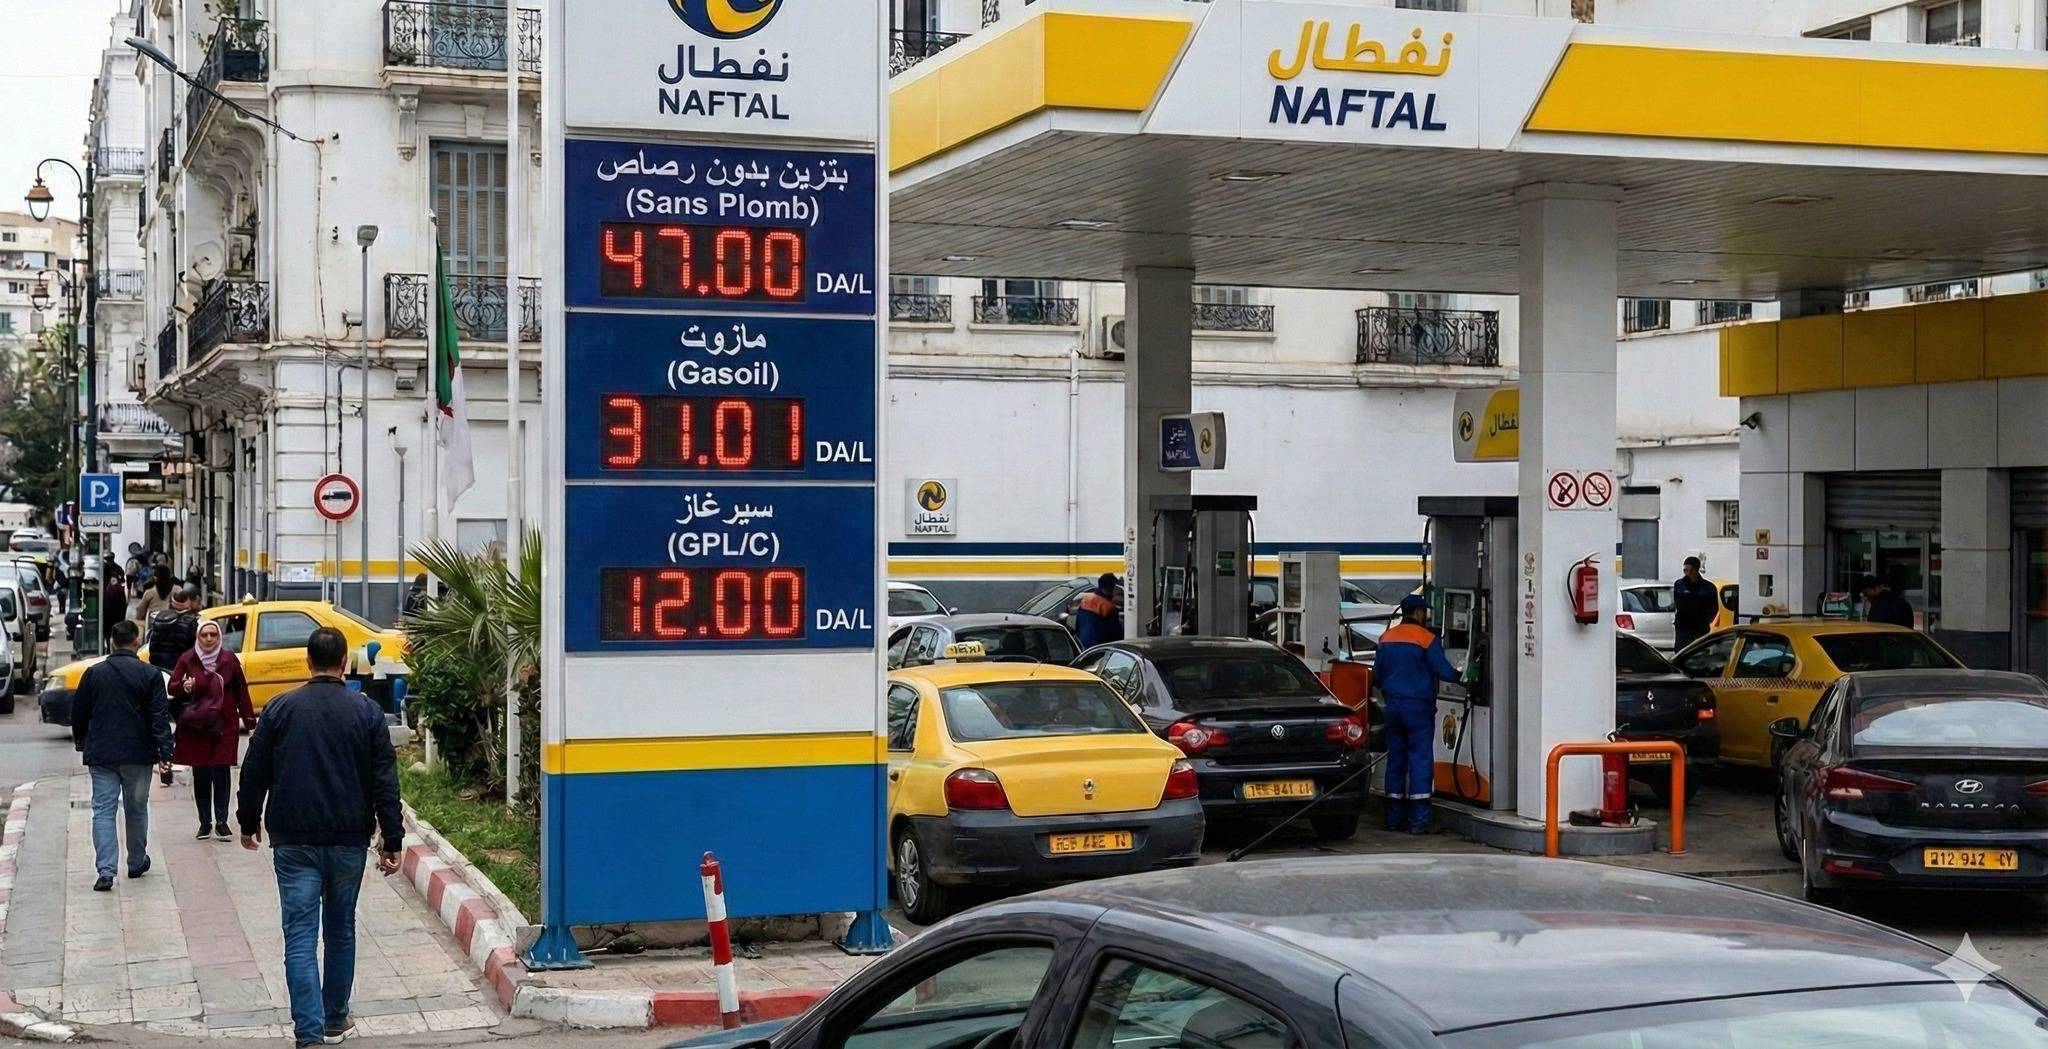
وحالياً، تعرض محطات الوقود البنزين بسعر 47 ديناراً للتر ( 0.35 دولار). والمازوت (الديزل) بـ31 ديناراً للتر (0.23 دولار للتر). ومعروف أن الدولة تتحمل جزءاً من الفارق بين تكاليف الإنتاج الحقيقية، والأسعار المطبقة عند المضخة. ويسمح هذا الدعم بالحفاظ على أسعار الوقود عند مستويات أدنى من تكلفتها الاقتصادية، وتخفيف الأعباء التي تتحملها الأسر والشركات.
لكن وفقاً للحكومة، فقد يتطلب ارتفاع تكاليف الإنتاج تعديلات في الأسعار من أجل الحفاظ على الاستمرارية المالية لشركات التكرير والتوزيع، وضمان استمرار تزويد السوق الوطنية.
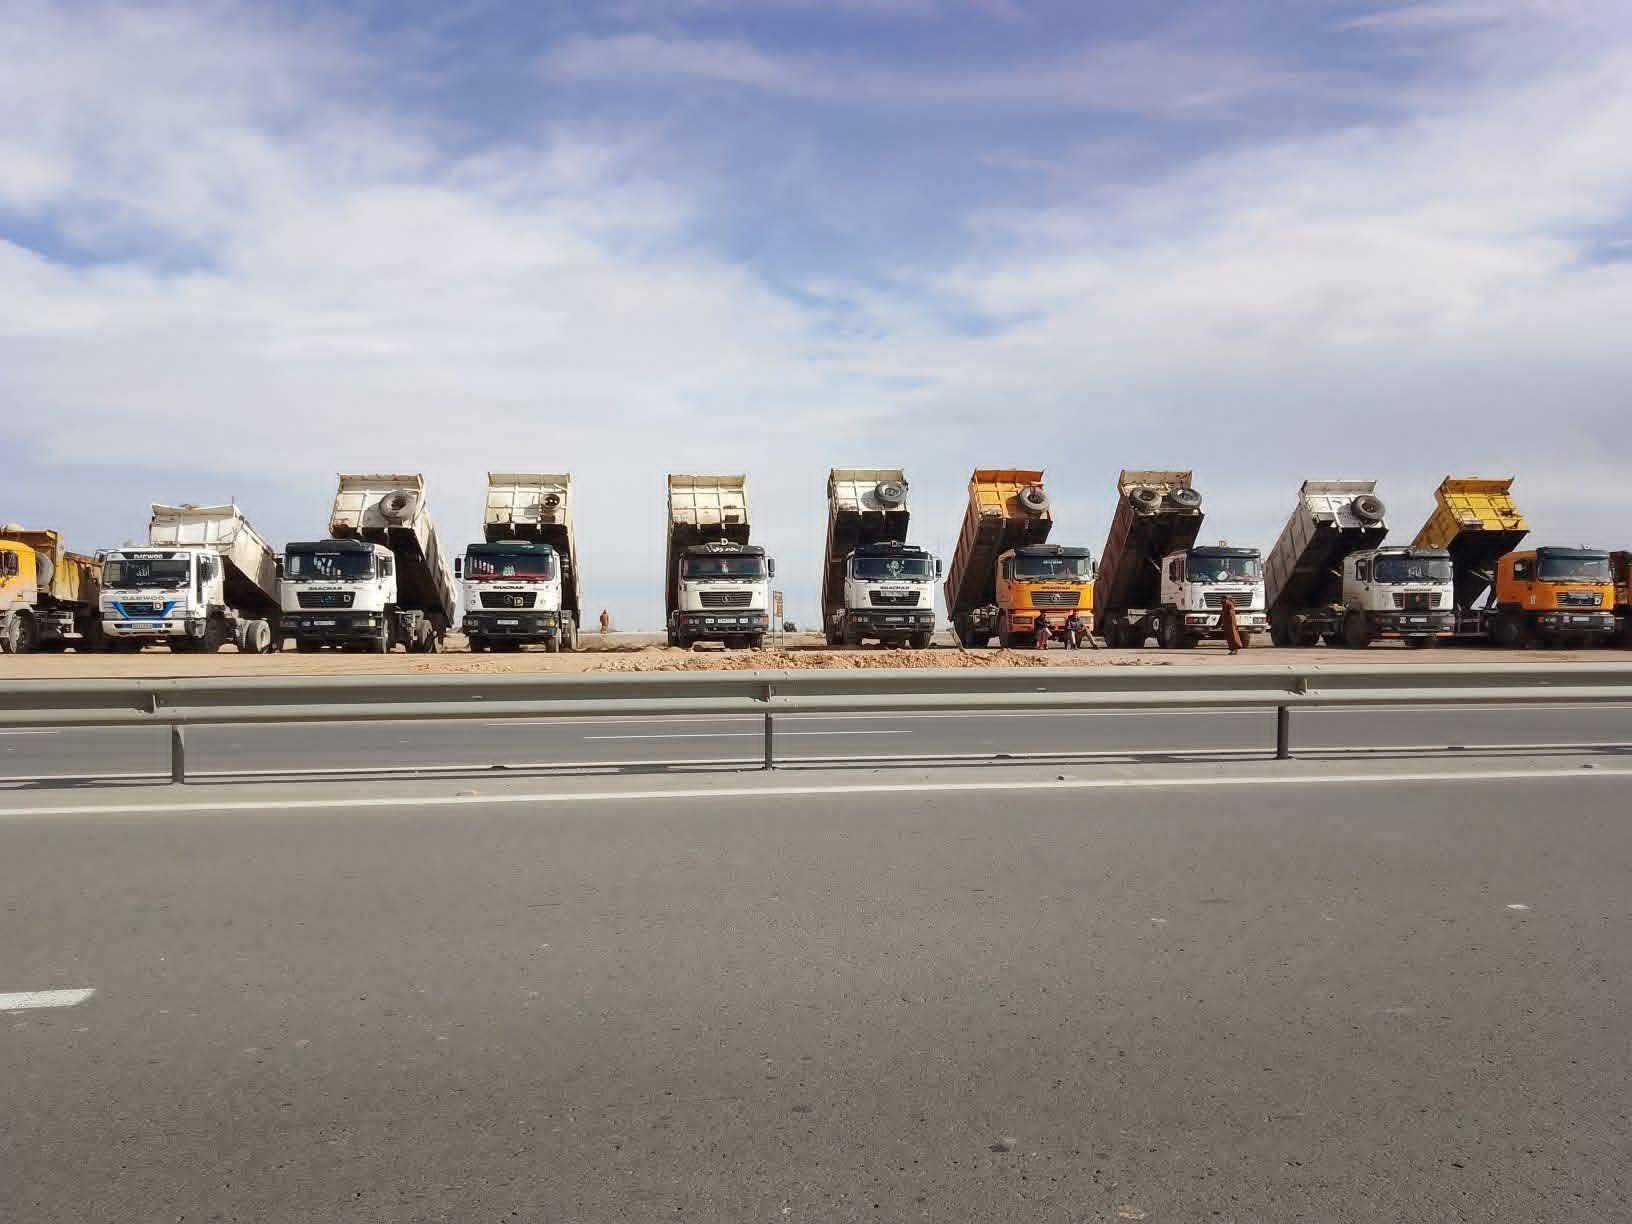
واللافت، أن مراجعة الأسعار المحتملة للوقود، لا تزال تفتقر إلى التفاصيل، خصوصاً ما يتعلق بحجم الزيادة، وهو الجانب الذي يشغل الرأي العام في البلاد بالدرجة الأولى، لا سيما أن أي رفع لأسعار الوقود من شأنه أن ينعكس على أسعار معظم السلع والخدمات، وعلى وجه الخصوص تكاليف نقل المسافرين والبضائع.
ويشكل دعم الوقود أحد العناصر المهمة لتدخل الدولة في الاقتصاد. ومع ذلك، فإن مشروع قانون المالية لا يحدد حجم الوفرة المالية، الذي قد ينتج من مراجعة الأسعار.
وفوجئ الجزائريون مع بداية عام 2026 بزيادة في أسعار الوقود دخلت حيز التنفيذ في فاتح يناير، في وقت شهد فيه قطاع النقل تحركاً احتجاجياً للناقلين شمل نقل المسافرين والبضائع، وأدى الإضراب إلى اضطرابات في حركة النقل والإمدادات، قبل أن تبدأ السلطات مفاوضات مع ممثلي القطاع لمعالجة مطالبهم.
* إصلاح ضريبة الثروة
يظهر من خلال مشروع قانون المالية 2027 توجه البلاد نحو تسجيل مستوى جديد من الاختلال في ماليتها العامة، مع توقع ارتفاع عجز الميزانية إلى 63.3 مليار دولار خلال عام 2027، مقابل نحو 40 مليار دولار متوقعة للسنة المالية 2026.
وتعكس الأرقام الواردة في مشروع قانون المالية حجم الفارق بين موارد الدولة ونفقاتها؛ إذ تُقدّر النفقات بنحو 132 مليار دولار، مقابل إيرادات لا يتوقع أن تتجاوز 68.7 مليار دولار. ويُقدّر الفارق بين النفقات والإيرادات بنحو 63.3 مليار دولار؛ وهو ما يمثل حجم العجز المتوقع في الميزانية.
ويعكس هذا المستوى من العجز استمرار سياسة مالية توسعية، في وقت تواصل فيه الدولة تخصيص موارد كبيرة لتمويل البرامج الاجتماعية، ودعم القدرة الشرائية، ومواصلة تنفيذ مشروعات البنية التحتية الكبرى، إلى جانب مرافقة المشاريع التي تُصنّف ضمن القطاعات الاستراتيجية لتنويع الاقتصاد.
كما تسعى الحكومة إلى إصلاح ضريبة الثروة، التي لم تتجاوز إيراداتها بين 2022 و2025 نحو 149 ألفاً إلى 186 ألف دولار سنوياً، مقارنة بإيرادات ميزانياتية متوقعة تبلغ 68.7 مليار دولار في 2027.
ويقترح مشروع قانون المالية خفض عتبة الخضوع للضريبة من نحو 743 ألف دولار إلى 594 ألف دولار، مع اعتماد معدلات تصاعدية بين 0.2 و1 في المائة، وتشديد العقوبات على التأخر أو عدم التصريح. كما يُبقي بعض الإعفاءات، أبرزها السكن الرئيسي ضمن حدود معينة.
وتهدف هذه الإجراءات إلى توسيع قاعدة الخاضعين للضريبة، وتحسين التحصيل، من دون أن يقدم المشروع تقديراً للإيرادات الإضافية المتوقعة، أو تفسيراً واضحاً لضعف المردود الحالي.