تباين أداء أسواق الخليج في ختام تداولات الاثنينhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5259388-%D8%AA%D8%A8%D8%A7%D9%8A%D9%86-%D8%A3%D8%AF%D8%A7%D8%A1-%D8%A3%D8%B3%D9%88%D8%A7%D9%82-%D8%A7%D9%84%D8%AE%D9%84%D9%8A%D8%AC-%D9%81%D9%8A-%D8%AE%D8%AA%D8%A7%D9%85-%D8%AA%D8%AF%D8%A7%D9%88%D9%84%D8%A7%D8%AA-%D8%A7%D9%84%D8%A7%D8%AB%D9%86%D9%8A%D9%86
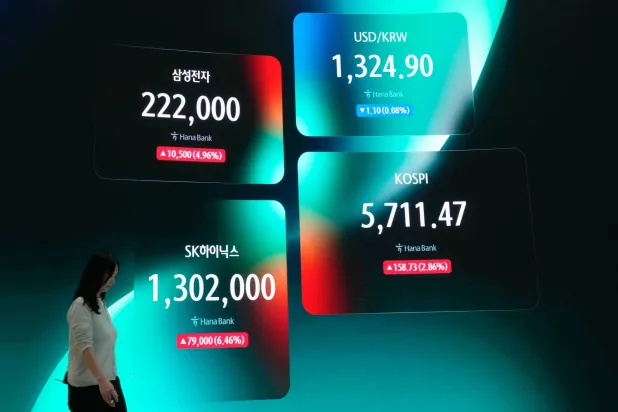
تباين أداء الأسواق الخليجية الرئيسية في ختام يوم الاثنين، مع ترقّب المستثمرين مزيداً من الوضوح بشأن تقارير حول محادثات لوقف إطلاق النار بين الولايات المتحدة وإيران.
وتراجعت أسواق دبي المالي وبورصة البحرين والسوق السعودية، في حين صعدت أسواق أبوظبي للأوراق المالية وسوق مسقط للأوراق المالية بالإضافة إلى بورصتي قطر والكويت.
السوق السعودية
وعلى صعيد السوق السعودية فقد تراجعت بنسبة 0.1 في المائة لتغلق عند 11263 نقطة، مع تداولات بلغت قيمتها الإجمالية نحو 4.5 مليار ريال.
وتراجع سهم «أرامكو السعودية» بأقل من 1 في المائة ليغلق عند 27.50 ريال، بينما انخفض سهم «أكوا» بأكثر من 1 في المائة عند 165.90 ريال.
وأغلق سهم «بنك الرياض» عند 21.44 ريال منخفضاً 2 في المائة، بينما سجل سهم «أسمنت الشرقية» تراجعاً بنسبة 3 في المائة عند 23.57 ريال، عقب نهاية أحقية توزيعات الأرباح.
أسواق الخليج
وتراجعت أسواق دبي المالي بنسبة 0.68 في المائة، بينما انخفضت بورصة البحرين بنسبة 0.02 في المائة، بينما ارتفع «سوق أبوظبي للأوراق المالية» بنسبة 0.26 في المائة، وصعدت بورصة الكويت بنسبة 1.14 في المائة، وسوق مسقط للأوراق المالية بنسبة 0.01 في المائة، وبورصة قطر بنسبة 1.83 في المائة.
تراجعت معظم أسواق الأسهم الخليجية في التعاملات المبكرة، الأربعاء، بعد إعلان إيران أنها لن تجري محادثات مع الولايات المتحدة لإنهاء الحرب قبل تلبية مطالبها.
تراجع صافي أرباح شركة «سابك للمغذيات الزراعية» السعودية بنسبة 62.4 في المائة خلال الرُّبع الثالث من عام 2026، ليبلغ 484 مليون ريال (129 مليون دولار).
«الشرق الأوسط» (الرياض)
سيناريوهات صندوق النقد الدولي: ماذا ينتظر اقتصادات المنطقة في 2027؟https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5332294-%D8%B3%D9%8A%D9%86%D8%A7%D8%B1%D9%8A%D9%88%D9%87%D8%A7%D8%AA-%D8%B5%D9%86%D8%AF%D9%88%D9%82-%D8%A7%D9%84%D9%86%D9%82%D8%AF-%D8%A7%D9%84%D8%AF%D9%88%D9%84%D9%8A-%D9%85%D8%A7%D8%B0%D8%A7-%D9%8A%D9%86%D8%AA%D8%B8%D8%B1-%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF%D8%A7%D8%AA-%D8%A7%D9%84%D9%85%D9%86%D8%B7%D9%82%D8%A9-%D9%81%D9%8A-2027%D8%9F
سيناريوهات صندوق النقد الدولي: ماذا ينتظر اقتصادات المنطقة في 2027؟
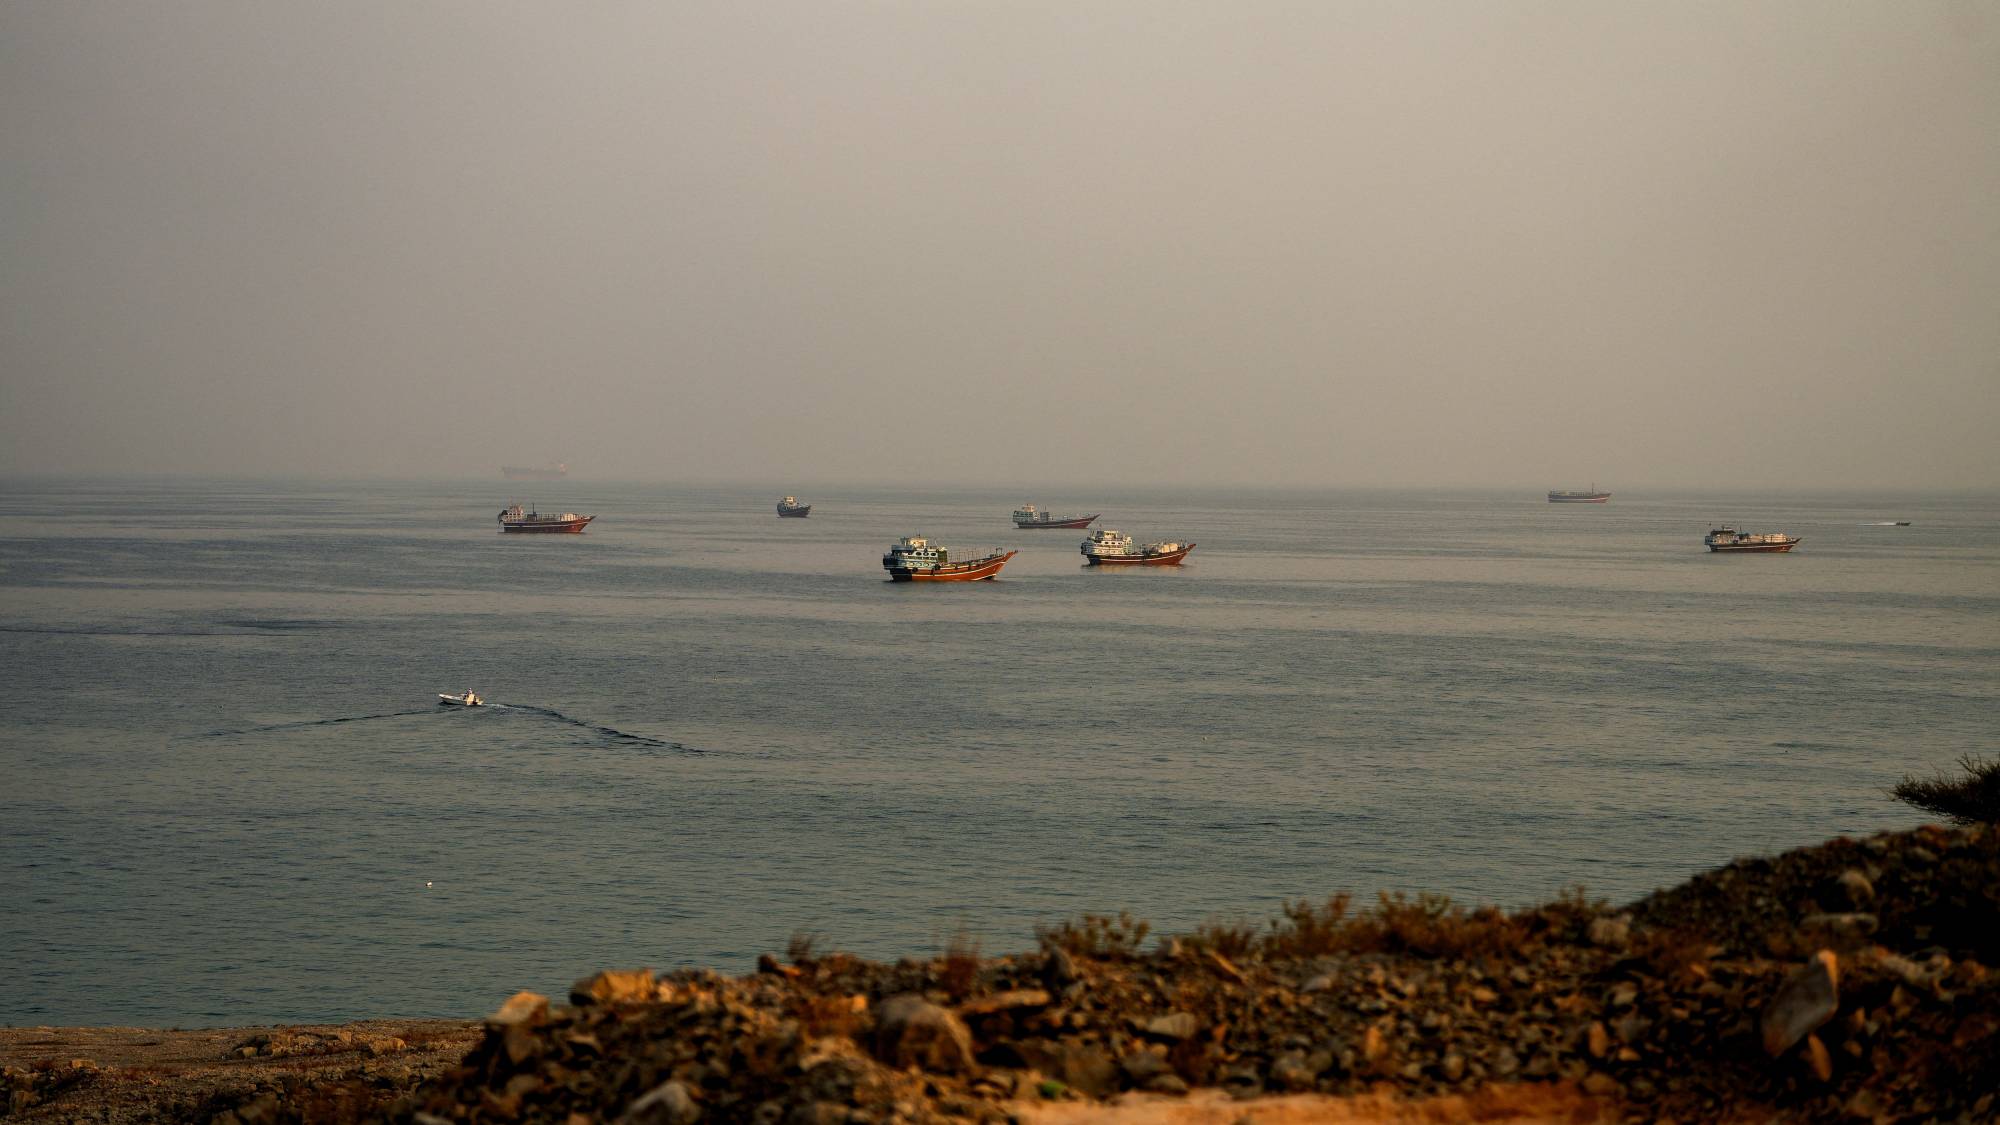
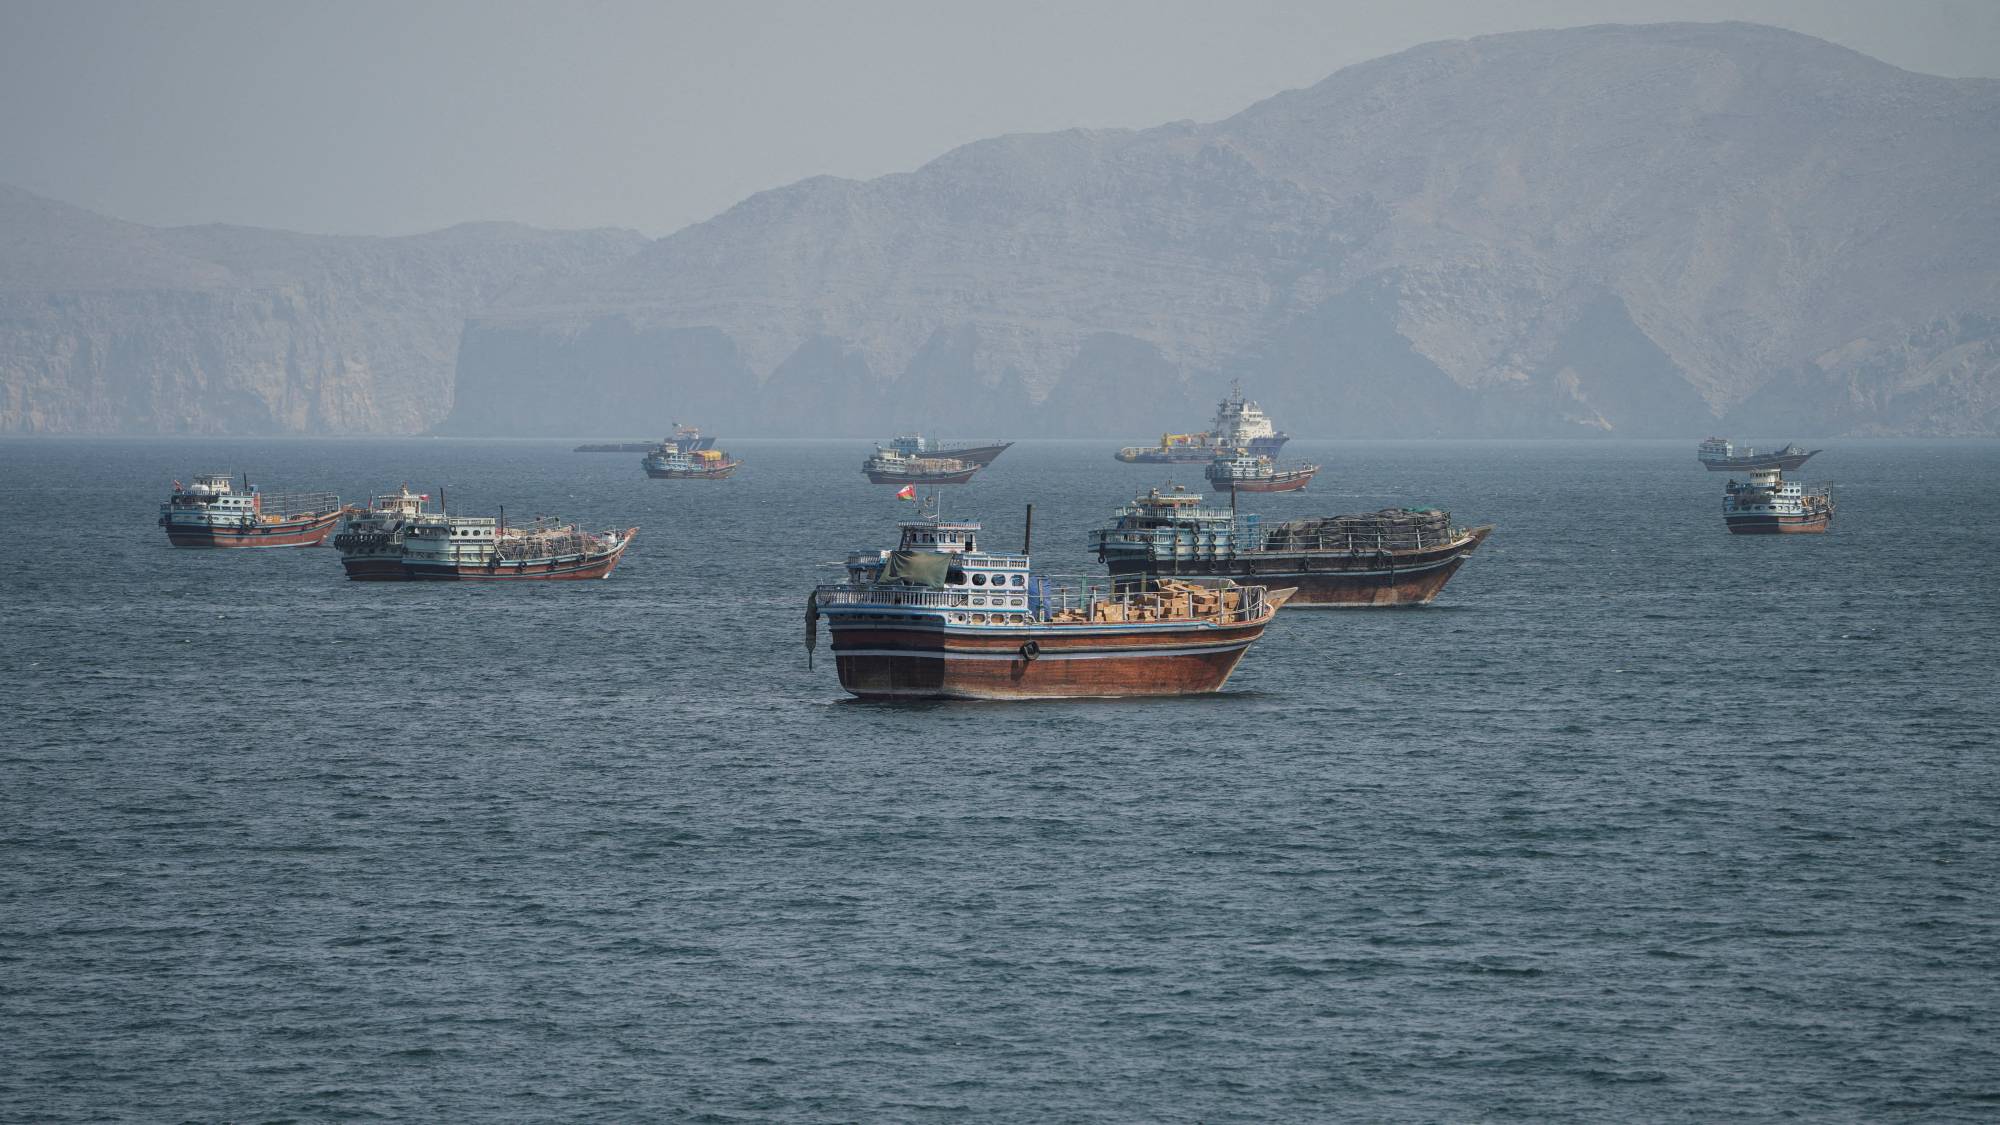
سفن في مضيق هرمز قرب شاطئ بندر عباس - إيران (رويترز)
وضع صندوق النقد الدولي سيناريوهات اقتصادية متعددة لقياس تداعيات اضطرابات إنتاج الطاقة والتجارة والصراع في المنطقة على النمو والتضخم وأسعار النفط، محذراً من أن استمرار الأزمة لفترة أطول قد يفاقم الضغوط على اقتصادات الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، إلى جانب دول القوقاز وآسيا الوسطى.
ويستند السيناريو الأساسي إلى افتراض تطبيع أوضاع إنتاج الطاقة وتدفقاتها التجارية بحلول نهاية عام 2027، مع استمرار الاضطرابات حتى الربع الأول من العام نفسه، يعقبها توقف الأعمال العدائية وبدء التعافي التدريجي لتدفقات النفط عبر مضيق هرمز. وفي المقابل، يرسم السيناريو السلبي مساراً أكثر صعوبة، يفترض استمرار الصراع حتى الربع الثاني من 2027، بما يرفع أسعار النفط ويزيد الضغوط التضخمية ويعمق التباين بين الدول المصدرة للطاقة والمستوردة لها.
2026 عام الانكماش... و2027 موعد الارتداد
يفترض السيناريو الأساسي أن اضطرابات إنتاج الطاقة والتجارة ستبدأ في الانحسار خلال عام 2027، مما يسمح باستعادة تدريجية للنشاط الاقتصادي، ولا سيما في الاقتصادات الخليجية المصدرة للنفط التي تتأثر مباشرة بتراجع الإنتاج وتعطل الصادرات.
وفي هذا السيناريو، يُرجح أن يبلغ متوسط أسعار النفط الخام نحو 95.74 دولار للبرميل في عام 2026، قبل أن ينخفض إلى 87.39 دولار في 2027، ثم إلى نحو 70.46 دولار في 2031. كما يُتوقع أن تسجل الأسعار ذروة مؤقتة تقترب من 110 دولارات للبرميل في أواخر عام 2026، قبل أن تتراجع مع تحسن الإمدادات.
وعلى مستوى منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، يتوقع السيناريو انكماش النشاط الاقتصادي بنحو 1.3 في المائة في عام 2026، يعقبه تعافٍ قوي يرفع النمو إلى 6.6 في المائة في 2027، مدفوعاً بعودة النشاط لدى مصدري النفط الخليجيين وتحسن إنتاج الطاقة.
أما التضخم، فمن المتوقع أن يرتفع في المنطقة خلال عام 2026، تحت تأثير اضطرابات الإمدادات وارتفاع تكاليف الطاقة والسلع، قبل أن يبدأ التراجع التدريجي في 2027 مع تحسن الأوضاع وانحسار الضغوط السعرية.
سفن في مضيق هرمز كما تُرى من مسندم عُمان (رويترز)
الخليج: انكماش حاد يعقبه ارتداد في النمو
تواجه اقتصادات مجلس التعاون الخليجي تراجعاً في النمو خلال عام 2026، إذ يُتوقع أن ينكمش الناتج المحلي الإجمالي الحقيقي بنسبة 4.8 في المائة، قبل أن يسجل ارتداداً قوياً إلى نمو يبلغ 9.1 في المائة في عام 2027، مع تعافي إنتاج النفط وتحسن ظروف التصدير.
وفي الوقت نفسه، يُرجح ارتفاع متوسط التضخم في الاقتصادات الخليجية من 0.9 في المائة في عام 2025 إلى 2.7 في المائة في 2026، قبل تراجعه إلى 2.4 في المائة في 2027، ثم عودته إلى مستويات تقارب 2 في المائة بحلول عام 2028.
وتعكس هذه التوقعات، وفق السيناريو الأساسي، حساسية اقتصادات المنطقة للتطورات التي تؤثر في إنتاج الطاقة وتدفقاتها، مع توقع تعافٍ اقتصادي ملحوظ عندما تبدأ الاضطرابات في الانحسار.
مستوردو النفط: نمو مدعوم بالسياحة والتحويلات
على خلاف الاقتصادات المصدرة للنفط التي تتأثر مباشرة باضطرابات الإنتاج والتصدير، يُتوقع أن تحقق الدول المستوردة للنفط في منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان نمواً بنسبة 4.2 في المائة في عام 2026، يرتفع إلى 4.4 في المائة في 2027.
ويستند هذا الأداء المتوقع إلى استمرار صمود تحويلات العاملين في الخارج وقطاع السياحة، بما يدعم النشاط الاقتصادي رغم المخاطر الناجمة عن ارتفاع تكاليف الطاقة والاضطرابات التجارية.
إذا طال الصراع... النفط إلى 130 دولاراً
في المقابل، يختبر السيناريو السلبي تداعيات استمرار الصراع حتى الربع الثاني من عام 2027، مع بقاء اضطرابات إنتاج النفط عند مستويات تتوافق مع متوسط الصدمات المسجلة في عام 2026، وزوال العوامل التي تحد من أثر الأزمة في الأسواق.
وفي هذه الحالة، يُتوقع أن يبلغ متوسط سعر النفط نحو 130 دولاراً للبرميل في عام 2027، أي أعلى بنحو 45 في المائة من مستواه في السيناريو الأساسي. ولا تقتصر التداعيات على ارتفاع الأسعار، بل تمتد إلى الإنتاج والنمو والتضخم والأوضاع المالية والخارجية، مع اختلاف أثر الصدمة بحسب طبيعة كل اقتصاد ومدى اعتماده على استيراد الطاقة أو تصديرها.
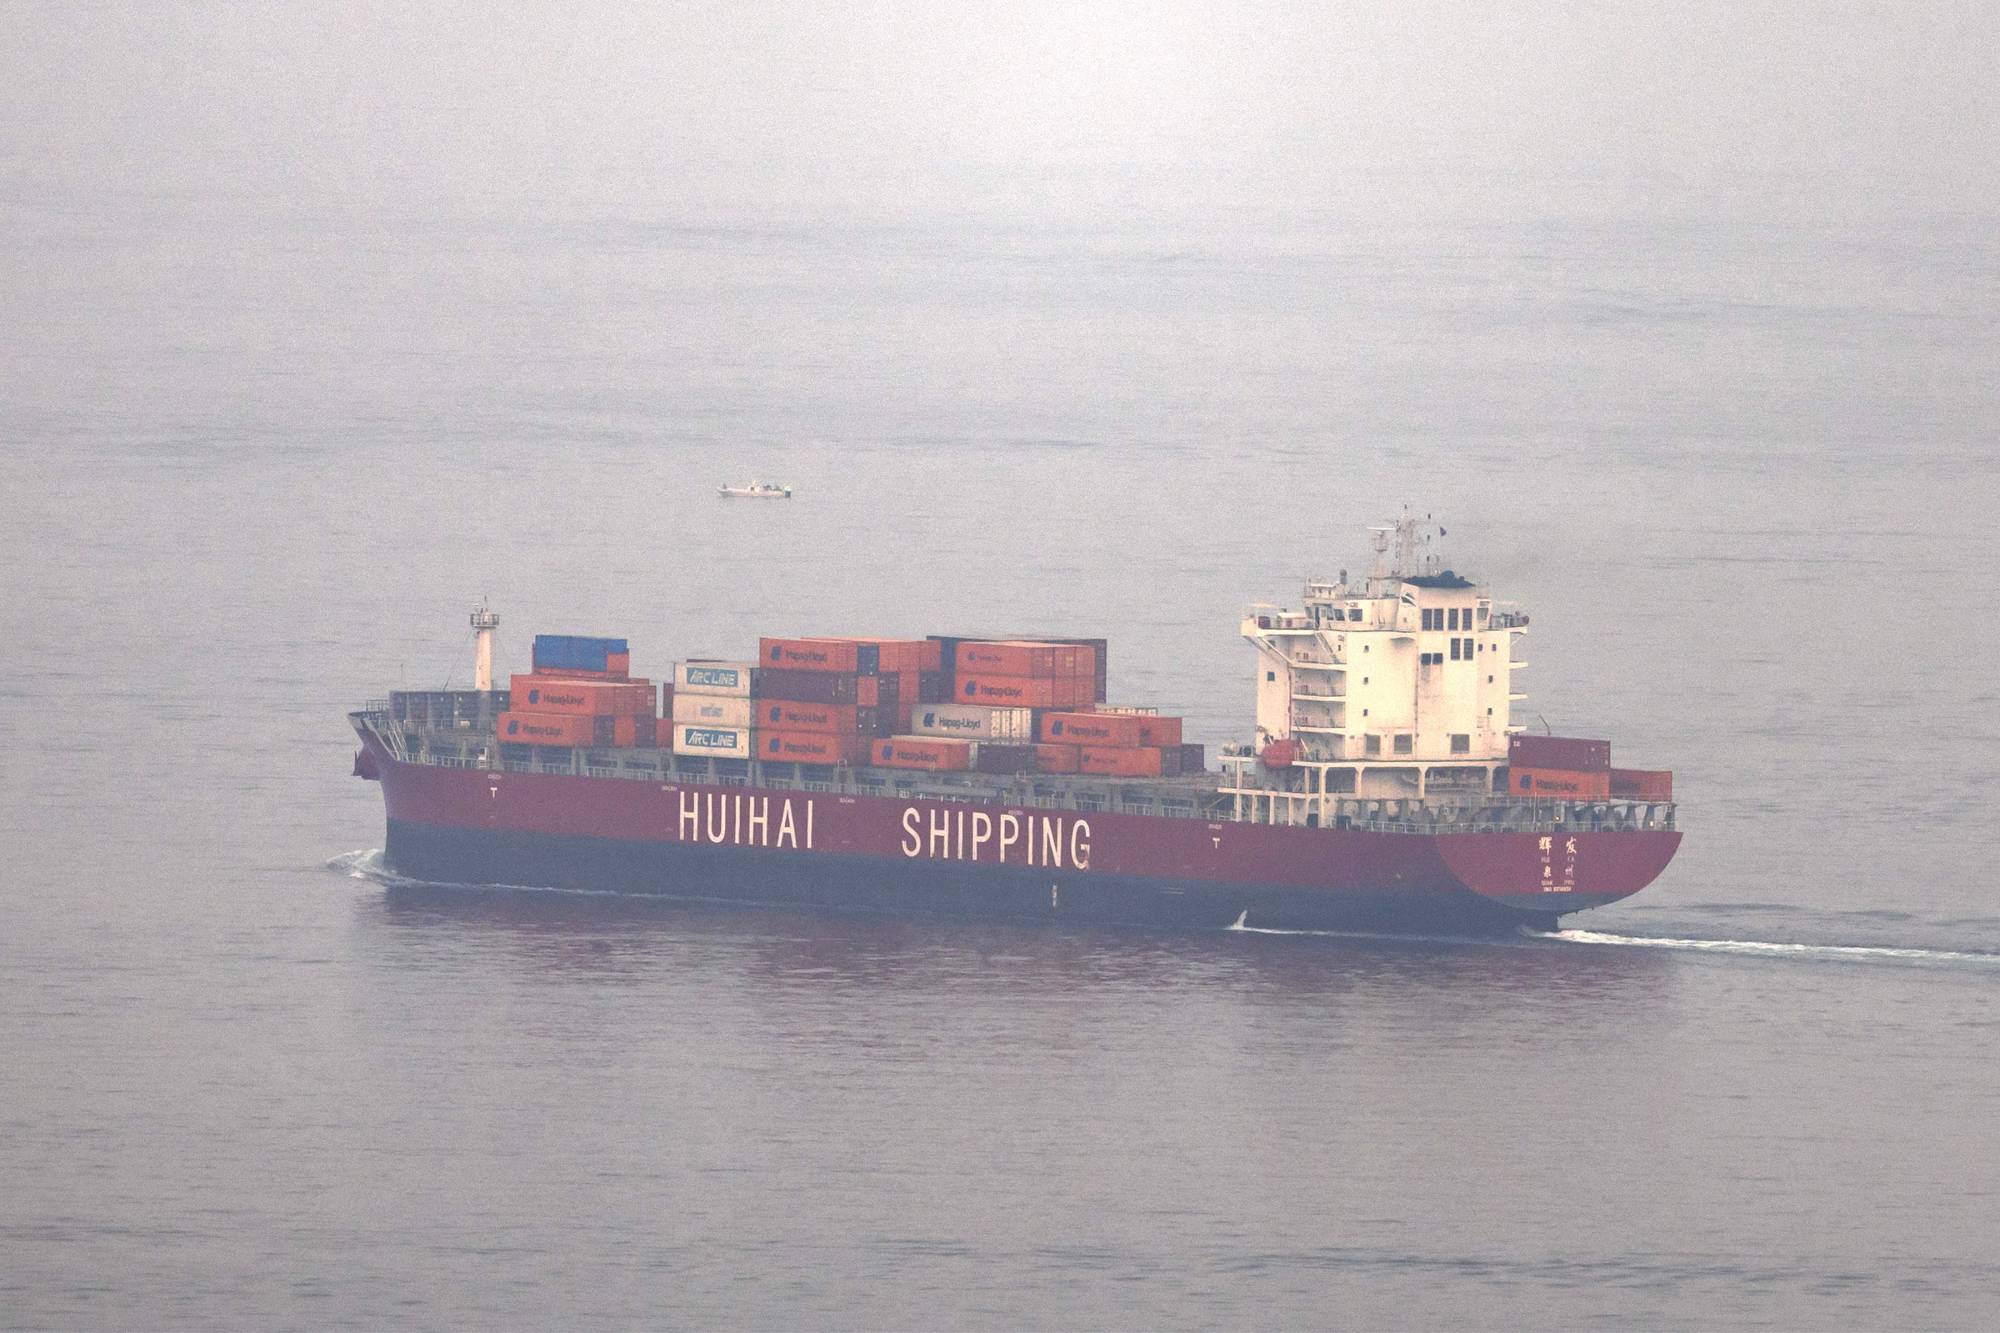
سفينة شحن ترفع العلم الصيني بخليج عمان قبالة ساحل خورفكان في إمارة الشارقة شرق الإمارات (أ.ف.ب)
تعطل الصادرات يضغط على الإنتاج ويرفع التضخم
يتوقع السيناريو السلبي أن ينخفض الناتج المحلي الإجمالي الحقيقي بنحو 3.8 في المائة لدى مصدري النفط في منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، وكذلك في القوقاز وآسيا الوسطى، ممن يتأثرون مباشرة باضطرابات الإنتاج والتصدير.
كما يُرجح أن يرتفع التضخم لديهم بنحو 1.5 نقطة مئوية فوق مستوى السيناريو الأساسي في عام 2027.
وعلى الرغم من تراجع النشاط الاقتصادي وكميات الصادرات، قد تسجل الموازنات العامة والأرصدة الخارجية تحسناً طفيفاً، إذ يمكن أن تعوض الإيرادات الناتجة عن ارتفاع أسعار النفط جانباً من الخسائر الناجمة عن انخفاض أحجام الصادرات.
ارتفاع الأسعار لا ينقذ جميع مصدري النفط
في المقابل، يُتوقع أن تستفيد الدول المصدرة للنفط الأخرى في المنطقة من التحسن في شروط التبادل التجاري، مع ارتفاع قيمة صادراتها بفعل زيادة الأسعار.
ووفق السيناريو، قد ترتفع معدلات النمو لديها بنحو 1.4 نقطة مئوية فوق مستويات السيناريو الأساسي في عام 2027، بالتزامن مع زيادة التضخم بنحو 0.7 نقطة مئوية.
ويبرز هذا التباين أن ارتفاع أسعار النفط لا ينعكس بالضرورة بصورة إيجابية على جميع الدول المصدرة، إذ يعتمد الأثر النهائي على قدرة كل دولة على مواصلة الإنتاج والتصدير، ومدى تعرضها لتعطل الإمدادات.
فاتورة الطاقة المرتفعة تهدد مستوردي النفط
تواجه الدول المستوردة للنفط في المنطقة تحدياً مزدوجاً في السيناريو السلبي، يتمثل في ارتفاع تكاليف الطاقة وتراجع النشاط الاقتصادي.
ويُتوقع أن ينخفض متوسط الناتج المحلي الإجمالي الحقيقي لهذه الدول بنحو 0.5 في المائة، بينما يرتفع تضخم أسعار المستهلكين بنحو نقطة مئوية واحدة فوق مستوى السيناريو الأساسي في عام 2027.
كما يُرجح أن تتدهور الأرصدة المالية وأرصدة الحساب الجاري بصورة معتدلة، نتيجة ارتفاع فاتورة استيراد الطاقة وتزايد الضغوط على الموازنات والموارد الخارجية.
ويضع هذا المسار الاقتصادات المستوردة للطاقة أمام مخاطر «الركود المصحوب بالتضخم»، حيث يتزامن ضعف النمو مع ارتفاع الأسعار، ما يحد من قدرة الحكومات على دعم النشاط الاقتصادي من دون زيادة الضغوط المالية والتضخمية.
السياسات المالية والنقدية
في مواجهة هذه المخاطر، ترتبط خيارات السياسة الاقتصادية، بحسب التوجيهات الواردة في السيناريوهات، بمدى توفُّر الحيز المالي لدى كل دولة، وقدرتها على زيادة الإنفاق من دون تعريض استدامة ديونها للاستقرار المالي لمخاطر إضافية.
فالدول التي تتمتع بمساحة مالية كافية يمكنها السماح بتخفيف مؤقت ومستهدف للسياسة المالية، ضمن إطار متوسط الأجل، بهدف حماية الشركات القابلة للاستمرار ودعم إصلاح البنية التحتية المتضررة. ويتيح هذا النهج الاستجابة للصدمات من دون التخلي عن الأهداف المالية على المدى المتوسط.
أما الدول ذات المساحة المالية المحدودة أو مستويات الدين المرتفعة، ومن بينها مصر وباكستان والجزائر والبحرين وفق تقرير صندوق النقد، فتواجه خيارات أكثر تقييداً. ويحذر الصندوق من أن اللجوء إلى تحفيز مالي واسع أو تقديم دعم عام لأسعار الطاقة قد يأتي بنتائج عكسية، إذا أدى إلى زيادة الضغوط على الموازنات وتكاليف الاقتراض.
وفي هذا السياق، تشير التقديرات الواردة في السيناريو إلى أن اتساع الإنفاق في غياب حيز مالي كافٍ قد يرفع علاوات المخاطر على السندات السيادية ويزيد تكاليف الاقتراض بنحو 400 نقطة أساس، بما قد يبدد أثر التحفيز ويزيد من تعقيد أوضاع الديون والتضخم.
وتتمثل الاستجابة المقترحة لهذه الاقتصادات في الجمع بين تشديد السياسة النقدية لاحتواء التضخم وتثبيت التوقعات، والانضباط المالي، مع وقف الدعم غير المستهدف للطاقة واستبداله بتحويلات نقدية مؤقتة وموجهة إلى الأسر الأكثر احتياجاً.
ويهدف هذا النهج إلى الحد من انتقال ارتفاع أسعار الطاقة إلى الأسعار المحلية، مع حماية الفئات الأكثر تأثراً، وتجنب توسيع العجز المالي في وقت ترتفع فيه تكاليف التمويل وتتزايد المخاطر الاقتصادية.
سفن في مضيق هرمز كما تُرى من مسندم عُمان (رويترز)
مسارات متباينة في ظل عدم اليقين
تُظهر السيناريوهات أن مسار اقتصادات المنطقة خلال عامي 2026 و2027 سيظل مرتبطاً بدرجة كبيرة بمدة اضطرابات الطاقة وسرعة استعادة تدفقات النفط والتجارة. ففي حين يفترض السيناريو الأساسي تعافياً قوياً مع انحسار الأزمة، يكشف السيناريو السلبي عن مخاطر ارتفاع أسعار النفط وتراجع الإنتاج وتفاقم التضخم، ولا سيما لدى الدول المستوردة للطاقة والاقتصادات المتضررة مباشرة من تعطل الصادرات.
وفي الحالتين، تظل قدرة الحكومات على التعامل مع الصدمات مرتبطة بمرونة اقتصاداتها وأوضاعها المالية، وبمدى قدرتها على توجيه الدعم إلى الفئات المستحقة، والحفاظ على استقرار الأسعار والديون، من دون تقويض فرص التعافي الاقتصادي على المدى المتوسط.
واردات الهند النفطية من الشرق الأوسط تعود إلى مستويات ما قبل الحربhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5332278-%D9%88%D8%A7%D8%B1%D8%AF%D8%A7%D8%AA-%D8%A7%D9%84%D9%87%D9%86%D8%AF-%D8%A7%D9%84%D9%86%D9%81%D8%B7%D9%8A%D8%A9-%D9%85%D9%86-%D8%A7%D9%84%D8%B4%D8%B1%D9%82-%D8%A7%D9%84%D8%A3%D9%88%D8%B3%D8%B7-%D8%AA%D8%B9%D9%88%D8%AF-%D8%A5%D9%84%D9%89-%D9%85%D8%B3%D8%AA%D9%88%D9%8A%D8%A7%D8%AA-%D9%85%D8%A7-%D9%82%D8%A8%D9%84-%D8%A7%D9%84%D8%AD%D8%B1%D8%A8
واردات الهند النفطية من الشرق الأوسط تعود إلى مستويات ما قبل الحرب
مصلون هنود يقومون بغمر تمثال للإلهة دورغا في نهر الغانج في كولكاتا (إ.ب.أ)
ارتفعت واردات الهند من النفط الخام من الشرق الأوسط في سبتمبر (أيلول) إلى مستويات ما قبل الحرب، في حين خفضت المصافي الهندية مشترياتها من النفط الروسي وسط منافسة قوية مع الصين، وفقاً لبيانات تتبع السفن.
وزادت المصافي مشترياتها من الشحنات الفورية مع تكثيف المنتجين والتجار في الشرق الأوسط شحناتهم عبر مضيق هرمز، ما خفف قيود الإمدادات الناجمة عن الحرب مع إيران.
وكانت الهند، ثالث أكبر مستورد للنفط في العالم، قد رفعت في بداية الحرب مشترياتها من الخام الروسي لتعويض انخفاض الإمدادات من الشرق الأوسط.
وأظهرت البيانات ارتفاع واردات الهند من النفط الخام من الشرق الأوسط في سبتمبر إلى نحو 2.8 مليون برميل يومياً، وهو أعلى مستوى منذ فبراير (شباط)، مقارنة بمستوى أقل في أغسطس (آب) . وارتفعت حصة نفط الخليج من إجمالي واردات الهند إلى نحو 54 في المائة.
في المقابل، انخفضت واردات الهند من النفط الروسي بنحو 14 في المائة على أساس شهري، إلى نحو 1.8 مليون برميل يومياً في سبتمبر. وتراجعت حصة روسيا من مشتريات الهند النفطية إلى 33.5 في المائة، مقابل 46.6 في المائة في أغسطس.
توقعات باستمرار تراجع مشتريات النفط الروسي
قال مصدر في قطاع التكرير الهندي إن مشتريات المصافي من النفط الروسي يُرجح أن تظل محدودة خلال الأشهر المقبلة، بعدما أصبحت التكلفة النهائية للنفط الروسي عند وصوله إلى الهند مماثلة لتكلفة بعض أنواع الخام من الشرق الأوسط، ولا سيما النفط العراقي.
وأضاف المصدر أن العلاوات السعرية للنفط الروسي مقارنة بخام برنت تقلصت إلى ما بين دولار ودولارين للبرميل، بعدما تجاوزت 10 دولارات في الأشهر الأخيرة، مع زيادة إمدادات الشرق الأوسط في الأسواق.
وأوضح أن المصافي ستفضل تعظيم مشترياتها من النفط الخام المخفض السعر من الشرق الأوسط، نظراً إلى قصر زمن الرحلات البحرية، فضلاً عن خفض بعض المنتجين أسعار البيع لتعويض الارتفاع الكبير في تكاليف الشحن.
وقال المصدر: «سنشتري من أي جهة تقدم لنا أسعاراً أفضل».
وأظهرت البيانات ارتفاع إجمالي واردات الهند من النفط في سبتمبر بنحو 20 في المائة على أساس شهري، إلى نحو 5.33 مليون برميل يومياً.
وظلت روسيا أكبر مورد للنفط إلى الهند، تليها الإمارات العربية المتحدة والعراق.
كما ارتفعت واردات الهند من النفط العراقي في سبتمبر إلى نحو 830 ألف برميل يومياً، مقارنة بنحو 171 ألف برميل يومياً في أغسطس.
«السعودي للاستثمار» يخفض أرباحه 2.2 % إلى 135 مليون دولار في الربع الثالثhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5332273-%D8%A7%D9%84%D8%B3%D8%B9%D9%88%D8%AF%D9%8A-%D9%84%D9%84%D8%A7%D8%B3%D8%AA%D8%AB%D9%85%D8%A7%D8%B1-%D9%8A%D8%AE%D9%81%D8%B6-%D8%A3%D8%B1%D8%A8%D8%A7%D8%AD%D9%87-22-%D8%A5%D9%84%D9%89-135-%D9%85%D9%84%D9%8A%D9%88%D9%86-%D8%AF%D9%88%D9%84%D8%A7%D8%B1-%D9%81%D9%8A-%D8%A7%D9%84%D8%B1%D8%A8%D8%B9-%D8%A7%D9%84%D8%AB%D8%A7%D9%84%D8%AB
«السعودي للاستثمار» يخفض أرباحه 2.2 % إلى 135 مليون دولار في الربع الثالث
مبنى البنك السعودي للاستثمار (الشركة)
تراجع صافي أرباح البنك السعودي للاستثمار بنسبة 2.2 في المائة خلال الربع الثالث من عام 2026، إلى 506.9 مليون ريال (135.17 مليون دولار)، مقارنة بـ518.4 مليون ريال (138.24 مليون دولار) في الفترة ذاتها من العام الماضي.
وأرجع البنك، في بيان نشر على السوق المالية السعودية «تداول» الخميس، تراجع صافي الأرباح يعود إلى ارتفاع إجمالي مصاريف العمليات بنسبة 2.2 في المائة، نتيجة زيادة المصاريف العمومية والإدارية الأخرى ورواتب الموظفين ومصاريفهم، رغم انخفاض مصاريف الاستهلاك والإطفاء، إلى جانب تراجع مخصصات خسائر الائتمان والخسائر الأخرى.
وعلى أساس ربعي، انخفض صافي الأرباح بنسبة 4.56 في المائة، مقارنة بـ531.1 مليون ريال (141.63 مليون دولار) في الربع الثاني من العام الحالي.
في المقابل، ارتفع إجمالي دخل العمليات بنسبة 0.3 في المائة، مدعوماً بزيادة صافي دخل العمولات الخاصة والرسوم من الخدمات البنكية ومكاسب استبعاد سندات الدين المقاسة بالقيمة العادلة من خلال الدخل الشامل الآخر، وهو ما قابله جزئياً انخفاض رسوم تحويل العملات الأجنبية والخسائر غير المحققة في القيمة العادلة من خلال قائمة الدخل.
وانخفض صافي مخصص خسائر الائتمان المتوقعة والخسائر الأخرى بنسبة 10.9 في المائة إلى 53.9 مليون ريال (14.37 مليون دولار)، نتيجة تراجع صافي مخصصات القروض والسلف، مدعوماً بتحسن الجودة الائتمانية للمحفظة.