«نومورا» لـ«الشرق الأوسط»: عوائد السندات تعيد رسم تكلفة رأس المال في المنطقة

العجز الأميركي والديون وأسعار النفط ترفع علاوة المخاطر... والموازنات الخليجية توفر هامش حماية

متداول يتابع تحركات الأسعار في بورصة نيويورك (أ.ف.ب)
TT

«نومورا» لـ«الشرق الأوسط»: عوائد السندات تعيد رسم تكلفة رأس المال في المنطقة

متداول يتابع تحركات الأسعار في بورصة نيويورك (أ.ف.ب)

تتجه أسواق الدين العالمية إلى مرحلة جديدة من ارتفاع تكلفة المال، مع صعود عوائد السندات الأميركية واليابانية والبريطانية إلى مستويات لم تشهدها منذ سنوات، وسط تداخل 3 ضغوط رئيسية: التضخم الذي تغذيه أسعار النفط، والعجوزات المالية المتضخمة، والاحتياجات المتصاعدة للاقتراض الحكومي. وبينما يعيد المستثمرون تسعير مخاطر الدين طويل الأجل، تمتد آثار الموجة إلى أسواق المنطقة عبر ارتفاع تكلفة التمويل السيادي والشركات؛ مما يضع اقتصادات الخليج أمام اختبار جديد لتكلفة رأس المال، وإن كانت تتمتع بمصدّات مالية أقوى من كثير من الأسواق الناشئة.

وفي قراءة خاصة لـ«الشرق الأوسط»، يرى الرئيس التنفيذي لمنطقة الشرق الأوسط في شركة «نومورا لإدارة الأصول»، طارق فضل الله، أن القفزة الأخيرة في عوائد السندات تحمل جانباً مؤقتاً مرتبطاً بالتوترات الجيوسياسية وأسعار النفط، «لكنها تكشف في الوقت نفسه عن تحول أعمق في أسواق الدين، مع ازدياد المخاوف من أن تصبح العوائد المرتفعة أطول استدامة بفعل العجوزات المالية المزمنة واحتياجات الاقتراض المتنامية في الاقتصادات الكبرى».
الرئيس التنفيذي لمنطقة الشرق الأوسط في شركة «نومورا لإدارة الأصول» طارق فضل الله (لينكد إن)

وتأتي قراءة فضل الله في وقت يواجه فيه سوق السندات العالمي موجة إعادة تسعير واسعة، مع ارتفاع عوائد الديون الحكومية الكبرى بفعل تداخل مخاوف التضخم المرتبط بارتفاع أسعار الطاقة، وتفاقم العجوزات المالية، وزيادة احتياجات الاقتراض. ففي الولايات المتحدة، اقترب عائد سندات الخزانة لأجل 10 سنوات من مستوى 5 في المائة، بعدما ارتفع بأكثر من 80 نقطة أساس منذ بداية مارس (آذار)، فيما تجاوز عائد السندات لأجل 30 عاماً مستويات لم يشهدها منذ نحو 19 عاماً. وفي اليابان، تجاوز عائد السندات الحكومية لأجل 10 سنوات مستوى 3 في المائة للمرة الأولى منذ عام 1996، بينما صعد نظيره البريطاني لأجل 10 سنوات إلى 5.268 في المائة، وهو أعلى مستوى منذ يونيو (حزيران) 2008.

وتكتسب هذه التحركات أهمية أكبر لأنها تشير إلى تغير في طريقة تسعير المخاطر في أسواق الدين، مع تركيز المستثمرين بصورة متزايدة على الآفاق المالية طويلة الأجل، وليس فقط على قرارات البنوك المركزية المقبلة. ويعني ذلك أن تكلفة الاقتراض قد تظل مرتفعة حتى في حال انحسار بعض الضغوط قصيرة الأجل، ما يضع مسار المالية العامة واستدامة الدين تحت مراقبة أكبر من جانب الأسواق.

وبينما بدأت أسواق السندات تظهر مؤشرات أولية على التهدئة الخميس، مع تراجع عائد الخزانة الأميركية لأجل 10 سنوات إلى نحو 4.77 في المائة وانخفاض العائد الياباني مجدداً إلى ما دون 3 في المائة، فإن مستويات العوائد لا تزال مرتفعة مقارنة بما كانت عليه قبل موجة البيع الأخيرة، ما يبقي السؤال مفتوحاً حول ما إذا كانت الاضطرابات الأخيرة تمثل تصحيحاً مؤقتاً أم بداية تحول أعمق في تكلفة الاقتراض العالمية.

وتزامنت موجة صعود العوائد مع تصاعد الاهتمام العالمي بتكلفة الاقتراض والدين العام، اللذين برزا ضمن القضايا الاقتصادية والمالية المطروحة في إطار «مجموعة العشرين»، في ظل بحث وزراء المالية ومحافظي البنوك المركزية تداعيات تشدد الأوضاع التمويلية على الاقتصاد العالمي والأسواق المالية. ويعكس ذلك اتساع نطاق ملف السندات، من تحركات في الأسواق إلى قضية اقتصادية ومالية أوسع، تتصل باستدامة المالية العامة، ومسار التضخم، وقدرة الاقتصادات الكبرى على تحمل أعباء الدين المتصاعدة.

كما تقاطعت هذه المخاوف مع تحذيرات «صندوق النقد الدولي» بأن ارتفاع عوائد السندات في الاقتصادات المتقدمة يرفع تكلفة الاقتراض عالمياً ويزيد الضغوط على الأسواق المالية، في وقت يقترب فيه الدين العام العالمي من 100 في المائة من الناتج المحلي الإجمالي، بينما فقد مسار انخفاض التضخم زخمه في عدد من الاقتصادات. وتضيف صدمات الطاقة والاستثمارات المتصاعدة المرتبطة بالذكاء الاصطناعي مصادر جديدة للضغوط على التضخم والنمو.

هل الارتفاع مؤقت أم بداية نظام جديد للعوائد؟

يرى فضل الله أن التحول الأهم في سوق السندات يتمثل في انتقال التسعير من رهانات السياسة النقدية قصيرة الأجل إلى إعادة تقييم مخاطر الاحتفاظ بالدين طويل الأجل، مع مطالبة المستثمرين بعائد أعلى مقابل مخاطر المدة والتضخم والمسار المالي.

ويبرز الدين الأميركي في قلب هذه المعادلة، بعدما تجاوز الدين الوطني للولايات المتحدة 40 تريليون دولار، وهو ما يراه فضل الله «تذكيراً واضحاً بحجم التحدي المالي الذي تواجهه أكبر سوق للسندات في العالم. ومع تصدر السندات طويلة الأجل موجة البيع، فإن الأسواق تعيد تسعير ما يتعين على الحكومات دفعه لتمويل احتياجاتها، وليس فقط ما تحدده قرارات البنوك المركزية بشأن أسعار الفائدة قصيرة الأجل».

ولا تتوقف تداعيات هذا التحول عند أسواق الدين؛ إذ إن سندات الخزانة الأميركية تمثل معيار التسعير الأساسي لما يعرف بـ«الأصل الخالي من المخاطر»؛ مما يعني أن ارتفاع عوائدها يرفع معدل الخصم المستخدم في تقييم مجموعة واسعة من الأصول؛ من الأسهم إلى السندات السيادية وشبه السيادية حول العالم.
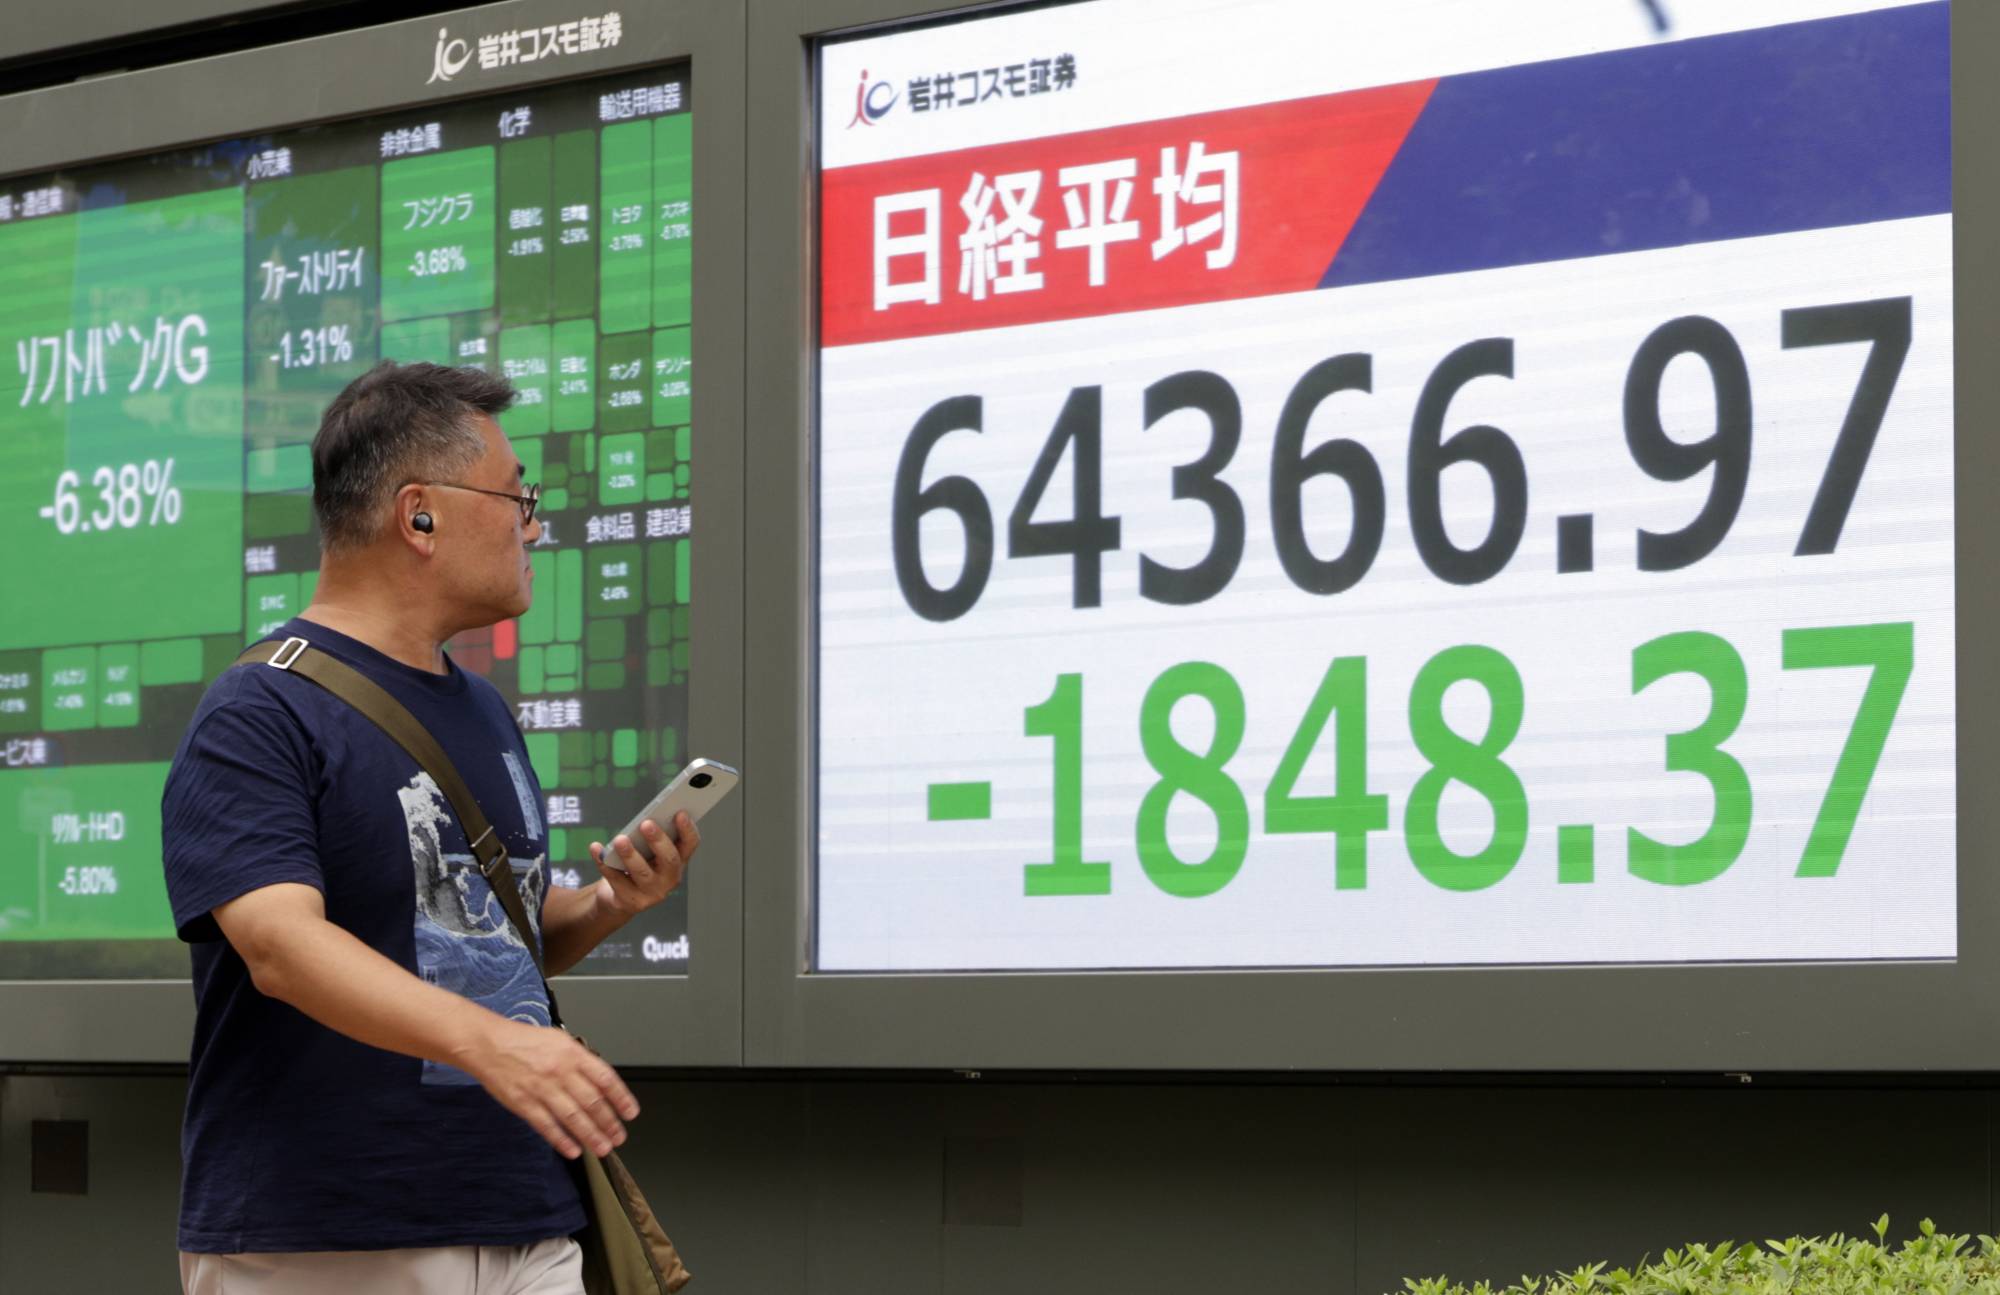
أحد المارة أمام لوحة مؤشرات سوق الأسهم في طوكيو (إ.ب.أ)

5 %... مستوى يضع الأسهم تحت الاختبار

وتكتسب هذه المعادلة أهمية خاصة بالنسبة إلى الأسهم الأميركية، مع اقتراب عائد سندات الخزانة لأجل 10 سنوات من مستوى 5 في المائة، وهو مستوى ينظر إليه المستثمرون بوصفه عتبة نفسية قد تدفع بعضهم إلى إعادة توزيع محافظهم من الأصول الأعلى مخاطرة إلى السندات.

وتأتي هذه التطورات بعد موسم قوي لأرباح الشركات الأميركية؛ مما قد يحوّل اهتمام المستثمرين تدريجياً من نتائج الشركات إلى المتغيرات الاقتصادية والمالية الأوسع، وفي مقدمتها العوائد والتضخم والسياسة النقدية. ولا تزال تقييمات الأسهم مرتفعة نسبياً؛ إذ بلغ مضاعف السعر إلى الأرباح المستقبلية لمؤشر «ستاندرد آند بورز 500» نحو 19.7 مرة، مقارنة مع 22.2 مرة في بداية العام، لكنه لا يزال أعلى من متوسطه التاريخي البالغ نحو 16 مرة.

وبالنسبة إلى فضل الله، فإن اجتماع المخاوف المالية وارتفاع العوائد وتقييمات الأصول المرتفعة وتركيز المحافظ الاستثمارية يجعل الأسهم أمام اختبار مهم. وحتى الآن، ظل رد فعل الأسواق محدوداً نسبياً، «لكن الأسابيع المقبلة ستكون حاسمة في تحديد ما إذا كان المستثمرون قادرين على استيعاب ارتفاع العوائد، أم إن الضغوط ستدفع إلى تحول أوسع نحو تقليص المخاطر».
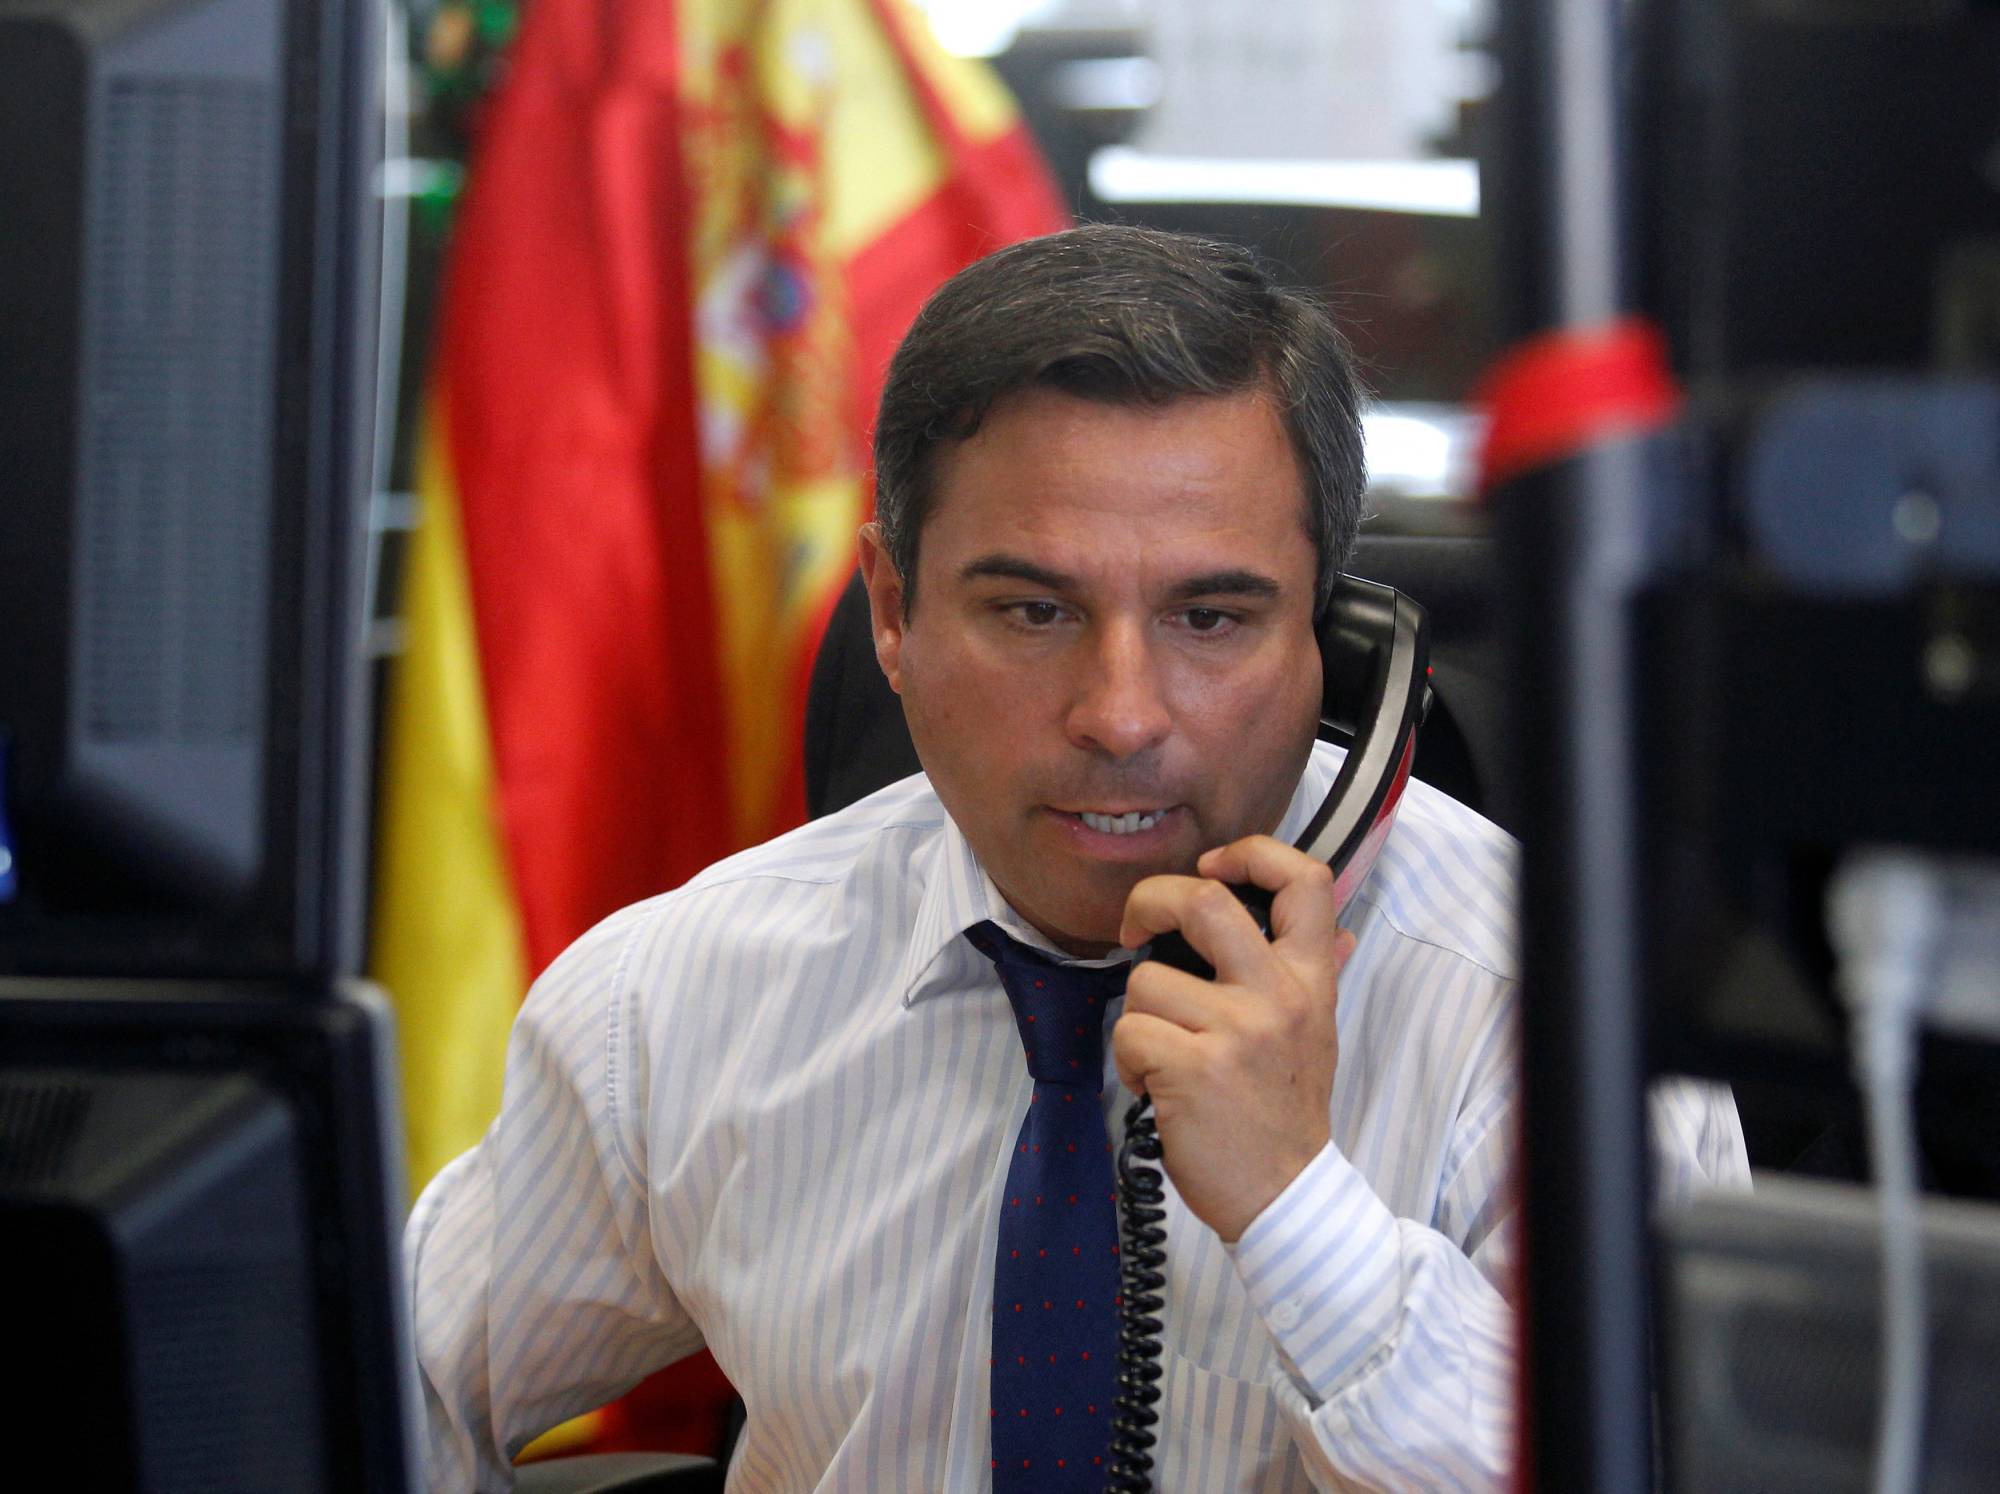
متداول يتحدث عبر الهاتف خلال مزاد سندات داخل قاعة تداول في مدريد (رويترز)

اليابان... نهاية عصر المال الرخيص؟

ولا تقتصر أهمية موجة العوائد على الولايات المتحدة وأوروبا؛ إذ يرى فضل الله أن التطور الأعمق قد يأتي من اليابان، التي لعبت على مدى نحو 3 عقود دوراً رئيسياً في توفير رأس المال منخفض التكلفة للأسواق العالمية.

ومع ارتفاع عائد السندات الحكومية اليابانية لأجل 10 سنوات إلى 3 في المائة، تصبح المعادلة أعقد أمام المستثمرين الذين اعتادوا الاقتراض بالين بتكلفة منخفضة وتوظيف الأموال في أصول ذات عوائد أعلى في الخارج، فيما تُعرف بـ«تجارة الفائدة» أو الـ«كاري تريد».

ويحذر فضل الله بأن «حقبة العوائد اليابانية القريبة من الصفر ربما تقترب من نهايتها؛ مما قد يغير اتجاهات تدفقات رأس المال العالمية. فارتفاع العائد المحلي في اليابان يمكن أن يجعل الاحتفاظ بالأصول اليابانية أعلى جاذبية، ويقلل في المقابل من جاذبية الاقتراض بالين لتمويل الاستثمارات في الأسواق الخارجية».

الخليج أمام تكلفة مال أعلى... لكن بهوامش أمان

وتنعكس هذه التطورات «بصورة مباشرة» على اقتصادات الخليج، نظراً إلى ارتباط معظم عملات المنطقة بالدولار؛ مما يعني انتقال أثر ارتفاع العوائد الأميركية إلى تكلفة الاقتراض السيادي والشركات، سواء في الأسواق المحلية أو عند إصدار أدوات الدين الدولية. ويشير فضل الله إلى أن ذلك يرفع تكلفة تمويل المشروعات وإعادة تمويل الديون القائمة، «لكنه لا يلغي قدرة دول المنطقة على مواصلة خطط الاستثمار والتنويع الاقتصادي، في ظل ما تتمتع به من إيرادات نفطية ومصدّات مالية ومراكز سيادية متينة».

ولا يعني ارتفاع تكلفة التمويل بالضرورة تراجع الاستثمارات الخليجية، «لكنه سيجعل كفاءة تخصيص رأس المال والعائد الاقتصادي للمشروعات أكبر أهمية، مع توجيه الأولوية إلى الاستثمارات القادرة على تحقيق عوائد مستدامة، مستفيدةً من قوة الموازنات والمراكز السيادية التي تمنح دول المنطقة مساحة أوسع للمناورة».
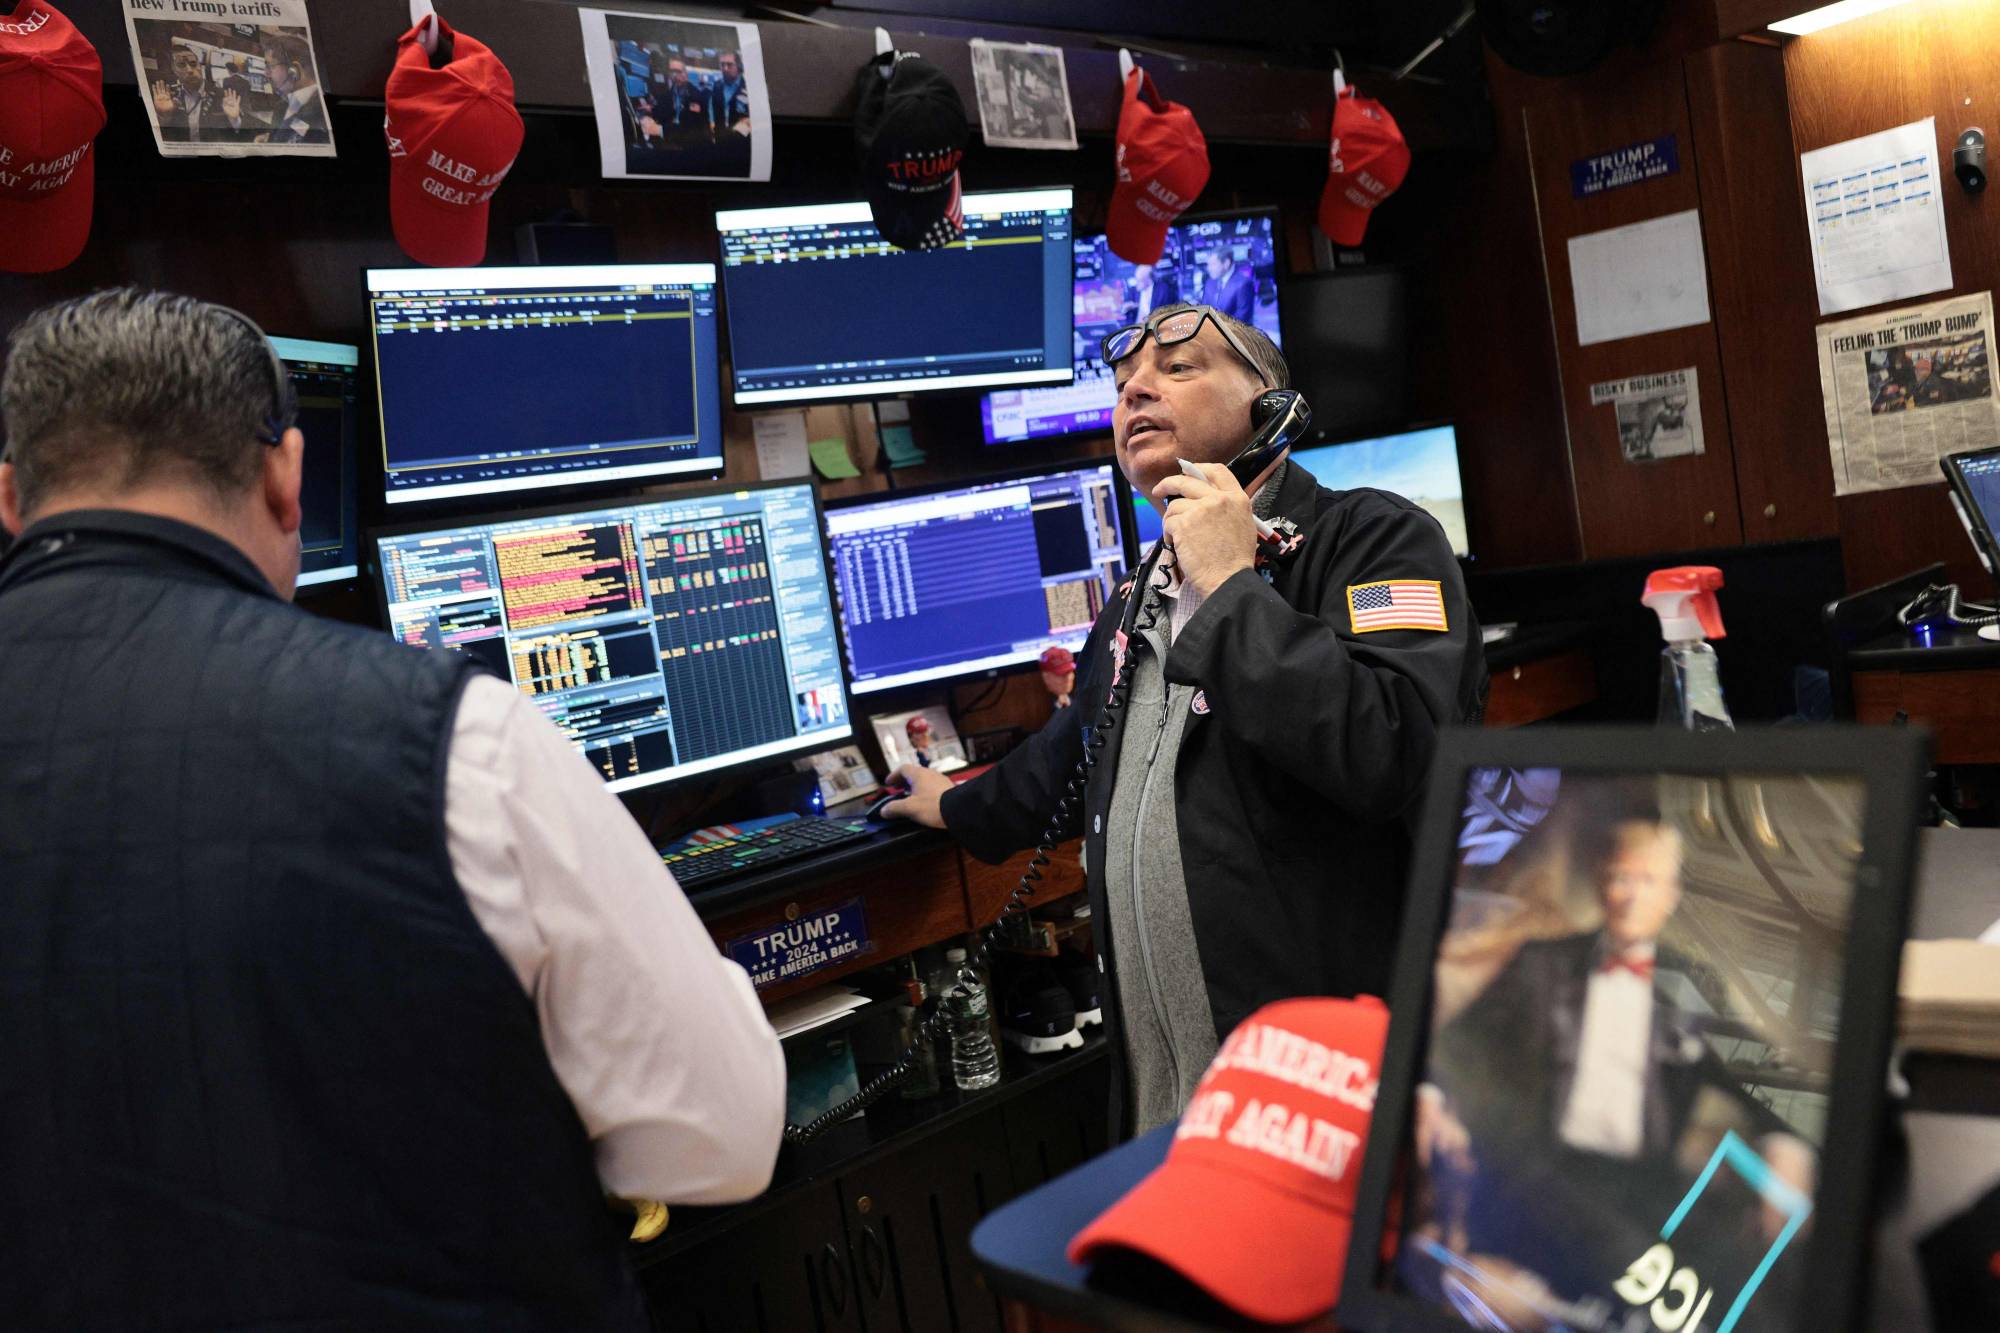
متداولون في بورصة نيويورك (أ.ف.ب)

هل تنحسر موجة العوائد؟

ورغم التحول الهيكلي في بعض محركات سوق السندات، فإن فضل الله لا يرى أن ارتفاع العوائد محكوم بالاستمرار في اتجاه واحد. ويشير إلى أن أسرع سيناريو يمكن أن يعكس الموجة الحالية «يتمثل في انحسار التوترات الجيوسياسية وتراجع أسعار النفط، بما يخفف علاوة المخاطر ويعيد تهدئة توقعات التضخم».

كما «يمكن لهبوط حاد في أسواق الأسهم، أو ظهور بيانات تؤكد عودة التضخم إلى مسار هبوطي واضح، أو لتدخل منسق من البنوك المركزية»، أن «يدفع المستثمرين مجدداً نحو السندات ويضغط على العوائد إلى الأسفل».

لكن الخطر الأكبر، وفق فضل الله، يتمثل في أن تصبح العجوزات المالية المرتفعة واحتياجات الاقتراض المتصاعدة واقعاً دائماً، «بما يعني أن الأسواق قد تضطر إلى التعايش مع (عائد أعلى لمدة أطول)؛ ليس فقط بسبب السياسة النقدية، وإنما أيضاً لأن المستثمرين سيطالبون بعائد أكبر مقابل تمويل حكومات مثقلة بالدين».

وبذلك، قد لا تكون موجة البيع الحالية مجرد حلقة مؤقتة في دورة أسعار الفائدة، بل بداية إعادة تسعير أوسع لتكلفة رأس المال العالمي؛ وهي معادلة ستفرض نفسها على الأسهم والسندات والاستثمار، وعلى الاقتصادات الخليجية التي تدخل هذه المرحلة من موقع أشد قوة، لكن ليس بمعزل عن ارتفاع تكلفة المال عالمياً.
مقالات ذات صلة

«وول ستريت» تتفاعل إيجاباً مع نتائج الانتخابات... وضغوط على شركات ماسك وترمب

الاقتصاد متعاملان في بورصة نيويورك (أرشيفية - أ.ب)

«وول ستريت» تتفاعل إيجاباً مع نتائج الانتخابات... وضغوط على شركات ماسك وترمب

ارتفعت الأسهم الأميركية بقوة في تعاملات الأربعاء مع محاولة المستثمرين تحديد الشركات والقطاعات المستفيدة والمتضررة من الخسائر المدوية للحزب الجمهوري.

«الشرق الأوسط» (نيويورك)
الاقتصاد مبنى وزارة الخزانة الأميركية في العاصمة واشنطن يوم 11 يوليو 2026 (رويترز)

الخزانة الأميركية تلمّح إلى تغييرات في أحجام مزادات السندات

فتحت وزارة الخزانة الأميركية الباب أمام إعادة هيكلة أحجام مزادات سندات الدين الحكومية، بعدما عدّلت صياغة توجيهاتها بشأن الإصدارات المستقبلية.

«الشرق الأوسط» (واشنطن)
الاقتصاد صورة ظلية لإيلون ماسك وشعار شركة «سبايس إكس» (رويترز)

إمبراطورية ماسك تواجه خسائر تتجاوز 130 مليار دولار بعد فوز الديمقراطيين

تواجه ثروة إيلون ماسك وشركاته ضغوطاً كبيرة في أعقاب اكتساح الديمقراطيين انتخابات التجديد النصفي الأميركية.

«الشرق الأوسط» (نيويورك)
الاقتصاد بائع يعرض سبائك ذهبية في متجر مجوهرات داخل سوق الذهب في السوق القديمة بدبي (إ.ب.أ)

الذهب يتجاوز 4 آلاف دولار مع تراجع الدولار بعد فوز الديمقراطيين

سجلت أسعار الذهب ارتفاعاً قوياً، متجاوزة مستوى 4 آلاف دولار للأونصة، مدعومة بتراجع الدولار وعوائد سندات الخزانة الأميركية، عقب فوز الديمقراطيين.

«الشرق الأوسط» (لندن)
الاقتصاد الشمس تغرب في مبنى الكابيتول مساء يوم الانتخابات 3 نوفمبر 2026 في واشنطن العاصمة (أ.ف.ب)

فوز الديمقراطيين بالكونغرس يضع أجندة ترمب الاقتصادية أمام اختبار صعب

يواجه الرئيس الأميركي دونالد ترمب واقعاً سياسياً واقتصادياً مختلفاً مع انتزاع الديمقراطيين السيطرة على مجلسي الكونغرس في انتخابات التجديد النصفي.

«الشرق الأوسط» (لندن)

تراجع مخزونات النفط الأميركية على عكس التوقعات

صهاريج تخزين النفط والبنزين والديزل داخل محطة «كيندر مورغان» بمصفاة لوس أنجليس في كارسون بولاية كاليفورنيا الأميركية (رويترز)
TT

تراجع مخزونات النفط الأميركية على عكس التوقعات

صهاريج تخزين النفط والبنزين والديزل داخل محطة «كيندر مورغان» بمصفاة لوس أنجليس في كارسون بولاية كاليفورنيا الأميركية (رويترز)

ذكرت «إدارة معلومات الطاقة» الأميركية، الأربعاء، أن مخزونات النفط الخام والبنزين ونواتج التقطير في الولايات المتحدة انخفضت خلال الأسبوع الماضي، على عكس التوقعات.

وأوضحت «الإدارة»، في تقريرها الأسبوعي الذي يحظى بمتابعة واسعة، أن مخزونات الخام تراجعت بمقدار 865 ألف برميل، لتصل إلى 409.8 مليون برميل في الأسبوع المنتهي يوم 30 أكتوبر (تشرين الأول) الماضي، وذلك في مقابل توقعات المحللين في استطلاع أجرته «رويترز» بزيادة قدرها 877 ألف برميل.

كما أشارت «الإدارة» إلى ارتفاع مخزونات الخام بمركز التسليم في كوشينغ بولاية أوكلاهوما بمقدار 280 ألف برميل خلال الأسبوع نفسه.

وشهدت أسعار النفط تراجعاً ملحوظاً عقب صدور التقرير؛ إذ تُدُوول «خام برنت» العالمي (الأسعار الفورية) عند 98.78 دولار للبرميل، بانخفاض قدره 4.6 في المائة، وذلك في تمام الساعة الـ04:05 بتوقيت غرينيتش، كما انخفض «خام غرب تكساس الوسيط» الأميركي 4.5 في المائة ليصل إلى 91.85 دولار للبرميل.

وذكرت «إدارة معلومات الطاقة» أن كميات الخام التي عولجت في المصافي ارتفعت بمقدار 199 ألف برميل يومياً خلال الأسبوع، في حين صعدت معدلات تشغيل المصافي بنسبة 1.7 نقطة مئوية لتصل إلى 94.5 في المائة.

وبشأن البنزين، فقد انخفضت المخزونات الأميركية بمقدار 222 ألف برميل، لتصل إلى 209 ملايين برميل، مخالفة بذلك التوقعات التي أشارت إلى زيادة قدرها 153 ألف برميل.

وأظهرت بيانات «الإدارة» أيضاً تراجع مخزونات نواتج التقطير - التي تشمل الديزل وزيت التدفئة - بمقدار 3.6 مليون برميل، لتصل إلى 99.3 مليون برميل، مقارنة بتوقعات بانخفاض قدره 100 ألف برميل.

كما أشارت «إدارة معلومات الطاقة» إلى أن صافي واردات الولايات المتحدة من النفط الخام ارتفع بمقدار 1.18 مليون برميل يومياً.


«وول ستريت» تتفاعل إيجاباً مع نتائج الانتخابات... وضغوط على شركات ماسك وترمب

متعاملان في بورصة نيويورك (أرشيفية - أ.ب)
TT

«وول ستريت» تتفاعل إيجاباً مع نتائج الانتخابات... وضغوط على شركات ماسك وترمب

متعاملان في بورصة نيويورك (أرشيفية - أ.ب)

ارتفعت الأسهم الأميركية بقوة في تعاملات الأربعاء، مع محاولة المستثمرين تحديد الشركات والقطاعات المستفيدة والمتضررة من الخسائر الكبيرة التي مني بها الحزب الجمهوري في انتخابات التجديد النصفي، وما قد تفرضه النتائج من تغيرات على السياسات الاقتصادية والتجارية لإدارة الرئيس دونالد ترمب.

وقفز مؤشر «ستاندرد آند بورز 500» بنسبة 1.1 في المائة في التعاملات المبكرة، متجهاً نحو تسجيل أفضل أداء يومي له منذ ستة أسابيع، فيما ارتفع مؤشر «داو جونز» الصناعي 983 نقطة، وصعد مؤشر «ناسداك» المجمع بنسبة 1.7 في المائة. وفي سوق السندات، تراجعت عوائد سندات الخزانة الأميركية.

وتباين أداء الأسهم بحسب انعكاسات النتائج الانتخابية على الشركات؛ إذ قفزت أسهم «فيرست سولار» العاملة في مجال الطاقة الشمسية، في حين تعرضت الشركات المرتبطة بحليف ترمب، إيلون ماسك، لضغوط، مع تراجع سهم «سبيس إكس» بنسبة 5.8 في المائة إلى أدنى مستوياته منذ أغسطس (آب)، وانخفاض سهم «تسلا» بنسبة 5.1 في المائة في التعاملات المبكرة.

كما هوى سهم «ترمب ميديا»، الشركة الأم لمنصة التواصل الاجتماعي التابعة للرئيس الأميركي، بنسبة 11 في المائة، مسجلاً أكبر تراجع له منذ 10 أغسطس، في انعكاس لتباين رد فعل المستثمرين تجاه الشركات المرتبطة بالإدارة الأميركية وحلفائها.

وجاءت المكاسب بعد أن أفرزت الانتخابات أغلبية ديمقراطية في مجلسي الكونغرس، في نتيجة تمهد لمرحلة جديدة من المقاومة التشريعية لبرنامج ترمب، الذي سعى إلى تنفيذه بصورة مكثفة منذ عودته إلى البيت الأبيض.

ويرى المستثمرون أن انقسام السيطرة على واشنطن بين الحزبين الجمهوري والديمقراطي قد لا يكون أمراً سلبياً للأسواق، إذ يقلص احتمالات تمرير تغييرات واسعة في السياسات قد تربك الاقتصاد أو تؤثر في أداء الشركات.

وقال ستيفن براون من مؤسسة «كابيتال إيكونوميكس» إن حجم المكاسب التي حققها الديمقراطيون لا يغير كثيراً من التوقعات المتعلقة بالسياسات على المدى القريب، لأن الحزب لا يزال يفتقر إلى أغلبية في مجلس الشيوخ قادرة على تجاوز التعطيل التشريعي، فيما يحتفظ ترمب بصلاحية الاعتراض على القوانين.

ومع ذلك، لا تزال تداعيات النتائج متفاوتة بين القطاعات. فقد تراجعت بعض الأسواق الآسيوية لفترة وجيزة وسط مخاوف من أن يؤدي صعود الديمقراطيين إلى إبطاء التوسع في مشروعات الذكاء الاصطناعي، بفعل تشديد الاعتبارات المتعلقة بالسلامة ومقاومة المجتمعات المحلية لإنشاء مراكز البيانات. ويأتي ذلك في وقت يتساءل فيه المستثمرون عما إذا كانت الارتفاعات الكبيرة التي سجلتها أسهم شركات الذكاء الاصطناعي تعكس طفرة مستدامة أم فقاعة في القطاع.

وفي تعاملات العقود الآجلة قبيل افتتاح «وول ستريت»، ارتفعت عقود «داو جونز» بنسبة 1.4 في المائة، وعقود «ستاندرد آند بورز 500» بنسبة 1 في المائة، فيما عوضت عقود «ناسداك» جزءاً من خسائرها السابقة المرتبطة بأسهم الذكاء الاصطناعي، لترتفع بنسبة 0.54 في المائة.

وفي المقابل، صعدت أسهم شركات طاقة الرياح، بينما تعرضت أسهم شركات الصناعات الدفاعية لضغوط، وسط توقعات بأن تؤدي التطورات السياسية إلى تقليص حدة الحرب مع إيران، بما قد يحد من الطلب المتوقع على المنتجات والخدمات الدفاعية.

ولا تزال الصورة السياسية والاقتصادية مفتوحة على احتمالات متعددة، إذ يحتفظ ترمب بصلاحيات تنفيذية واسعة في ملفات رئيسية، من بينها الدفاع والسياسة الخارجية، وبعض جوانب التجارة.


ارتفاع متوسط ​​صادرات النفط العراقية في أكتوبر

ناقلات نفطية في منشأة نفطية بحرية تابعة لحقل البصرة العراقي (رويترز)
TT

ارتفاع متوسط ​​صادرات النفط العراقية في أكتوبر

ناقلات نفطية في منشأة نفطية بحرية تابعة لحقل البصرة العراقي (رويترز)

ارتفعت صادرات العراق من النفط الخام في شهر أكتوبر (تشرين الأول) لتصل إلى نحو 3.5 مليون برميل يومياً. حسبما نقلت وكالة «رويترز» عن مسؤولَين في قطاع الطاقة، الأربعاء.

وأفاد المصدران بأن الشحنات عبر ميناء جيهان التركي بلغت نحو 400 ألف برميل يومياً.

يأتي هذا الارتفاع في عقب تكثيف بغداد جهودها الرامية إلى ضخ كميات إضافية من النفط الخام المنتج في الجنوب عبر شبكة التصدير الشمالية.

وذكر متحدث باسم وزارة النفط أن متوسط صادرات العراق النفطية اليومية في شهر سبتمبر (أيلول) بلغ 2.65 مليون برميل يومياً، منها 250 ألف برميل يومياً تم شحنها عبر ميناء جيهان.