بنك إنجلترا يتوقع استمرار ارتفاع التضخم حتى منتصف العام المقبلhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5342691-%D8%A8%D9%86%D9%83-%D8%A5%D9%86%D8%AC%D9%84%D8%AA%D8%B1%D8%A7-%D9%8A%D8%AA%D9%88%D9%82%D8%B9-%D8%A7%D8%B3%D8%AA%D9%85%D8%B1%D8%A7%D8%B1-%D8%A7%D8%B1%D8%AA%D9%81%D8%A7%D8%B9-%D8%A7%D9%84%D8%AA%D8%B6%D8%AE%D9%85-%D8%AD%D8%AA%D9%89-%D9%85%D9%86%D8%AA%D8%B5%D9%81-%D8%A7%D9%84%D8%B9%D8%A7%D9%85-%D8%A7%D9%84%D9%85%D9%82%D8%A8%D9%84
بنك إنجلترا يتوقع استمرار ارتفاع التضخم حتى منتصف العام المقبل
مقر بنك إنجلترا في لندن (رويترز)
قال بنك إنجلترا، يوم الأربعاء، إن التضخم مرشح لمواصلة الارتفاع حتى منتصف العام المقبل، بفعل ضغوط التكلفة المتراكمة التي لم تظهر آثارها بالكامل بعد، وذلك في بيان أصدره تعليقاً على بيانات أسعار المستهلكين الرسمية.
كان مكتب الإحصاء الوطني البريطاني قد أعلن، في وقت سابق، ارتفاع معدل التضخم السنوي إلى 3.6 في المائة خلال أكتوبر (تشرين الأول) الماضي، وهو أعلى مستوى له في عام، مقارنة بـ3.5 في المائة خلال سبتمبر (أيلول)، لكن المستثمرين قلصوا رهاناتهم على رفع بنك إنجلترا أسعار الفائدة، الشهر المقبل، بعدما أظهرت بعض المكونات الأساسية للتضخم استقراراً، وفق «رويترز».
وقال متحدث باسم البنك المركزي: «أدى الصراع في الشرق الأوسط إلى ارتفاع أسعار الطاقة والتضخم خلال الأشهر الأخيرة، ومن المتوقع أن يواصل التضخم صعوده حتى منتصف العام المقبل، بفعل ضغوط التكلفة التي لا تزال في طور الانتقال إلى الأسعار».
وأضاف: «رفعَت لجنة السياسة النقدية سعر الفائدة الرئيسي قبل أسبوعين للحد من انتقال الزيادة في تكاليف الطاقة إلى أسعار السلع والخدمات الأخرى، وستواصل تحديد أسعار الفائدة بما يضمن عودة التضخم إلى مستهدَفه البالغ 2 في المائة واستقراره عند هذا المستوى».
وتتوافق هذه التصريحات مع الرسالة التي وجهها البنك، في وقت سابق من الشهر الحالي، عندما رفع سعر الفائدة من 3.75 إلى 4 في المائة.
ومن المتوقع أن يواصل بنك إنجلترا التعليق على بيانات التضخم المستقبلية، باستثناء الفترات التي تسبق اجتماعات قرارات السياسة النقدية.
اقترب محافظ «بنك إسبانيا» السابق، بابلو هيرنانديز دي كوس، خطوة إضافية من تولي رئاسة «البنك المركزي الأوروبي»، بعدما أعلنت ألمانيا دعمها ترشيحه للمنصب...
القروض تتوسع والودائع تتبدل... معادلة جديدة لتمويل المصارف السعودية
مركبات تسير على أحد الطرق بالقرب من مركز الملك عبد الله المالي في الرياض (أ.ف.ب)
تواصل المصارف السعودية تمويل النشاط الاقتصادي في ظل نمو متزايد للائتمان، مستندةً إلى متانة مراكزها المالية وتنوع مصادر التمويل المتاحة لها. ومع ذلك، تبرز أهمية إدارة هذه المصادر وتكلفتها مع تغير هيكل الودائع وتزايد المنافسة على استقطابها، في مرحلة تتجه فيها البنوك إلى تحقيق التوازن بين تلبية الطلب على التمويل والحفاظ على هوامش الربحية.
وتستند المصارف في مواصلة دورها التمويلي إلى قاعدة متنوعة من مصادر الأموال، تشمل الودائع الحكومية والخاصة، إلى جانب أسواق الدين وأدوات التمويل بالجملة. وفي هذا السياق، تكتسب حركة الودائع الحكومية أهمية خاصة في معادلة التمويل المصرفي، بالنظر إلى وزنها في هيكل الودائع وإمكانية إسهامها في دعم السيولة المتاحة للبنوك. ويأتي ذلك بالتزامن مع استمرار الطلب على الائتمان من الشركات والأفراد والمشروعات الاستثمارية، ما يجعل تنويع مصادر التمويل وإدارة تكلفتها من العوامل الرئيسية للحفاظ على وتيرة الإقراض ودعم النشاط الاقتصادي.
مبنى بنك الراجحي في الخلفية في الرياض (أ.ف.ب)
وفي قراءة لهذه التطورات، قال المدير الأول لقطاع البنوك في وكالة «فيتش للتصنيف الائتماني»، أنطون لوباتان، لـ«الشرق الأوسط»، إن المصارف السعودية لا تزال تتمتع بمستويات كافية من السيولة، على الرغم من زيادة تشدد ظروف التمويل وارتفاع تكلفته. وأوضح أن ذلك برز خلال الربع الثالث من عام 2026، عندما نما الإقراض بنحو 2 في المائة، في مقابل تراجع الودائع بنحو 1.5 في المائة، وهو ما خلق فجوة بين نمو الائتمان والودائع ويعزز زيادة المنافسة بين البنوك على استقطاب الأموال.
وأشار لوباتان إلى أن المصارف تتجه، في ظل هذه الظروف، إلى تعزيز اعتمادها على الودائع لأجل والتمويل من أسواق الجملة، التي تشمل الاقتراض من المؤسسات المالية والمصارف الأخرى، أو جمع الأموال من خلال إصدارات السندات والصكوك. ورغم أن هذه الأدوات توفر للبنوك مصادر تمويل إضافية، فإن تكلفتها قد تكون أعلى من تكلفة الودائع التقليدية. وشدد على أن هذه التطورات تعكس ضغوطاً تتعلق بمصادر التمويل وتكلفتها، لا مشكلة في مستويات السيولة لدى القطاع المصرفي.
وتكشف بيانات البنك المركزي السعودي (ساما) تسارعاً لافتاً في الإقراض خلال سبتمبر (أيلول)، إذ زاد رصيد القروض المصرفية بنحو 35.9 مليار ريال (9.6 مليار دولار)، مسجلاً أكبر ارتفاع شهري في 16 شهراً، ليصل إجمالي المحفظة إلى نحو 3.5 تريليون ريال (933 مليار دولار)، بنمو سنوي قدره 7.3 في المائة. في المقابل، تراجعت وتيرة التوسع الائتماني منذ بداية العام؛ إذ بلغت الزيادة التراكمية في القروض خلال الأشهر التسعة الأولى نحو 204 مليارات ريال (54.4 مليار دولار)، أي أقل بنحو الثلث من الزيادة المسجلة خلال الفترة المقابلة من عام 2025، بما يعكس نمواً أبطأ في التمويل المصرفي مقارنة بالعام الماضي.
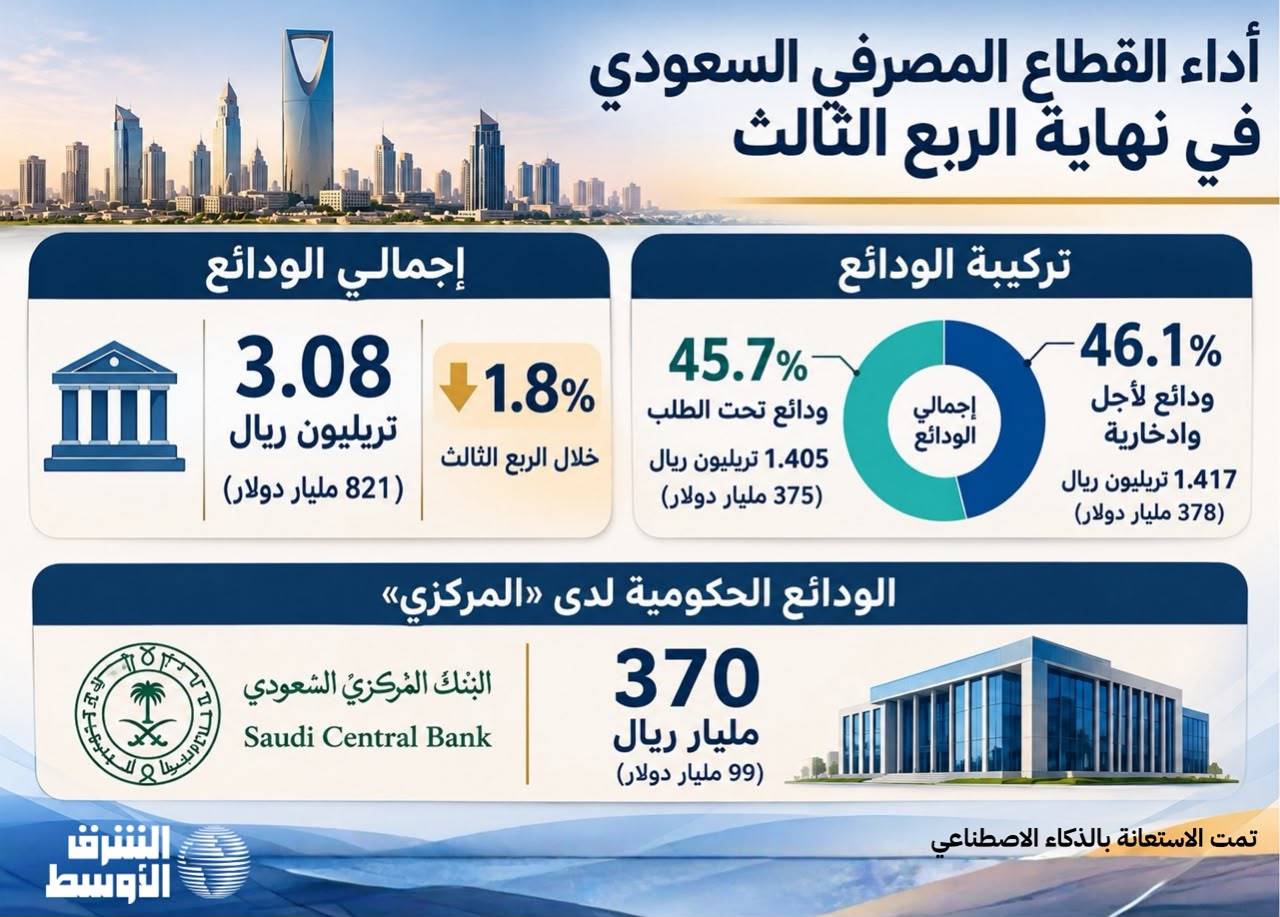
وعلى جانب التمويل، تراجع إجمالي الودائع المصرفية إلى نحو 3.076 تريليون ريال (820.3 مليار دولار) بنهاية سبتمبر (أيلول)، بانخفاض شهري طفيف بلغ 0.1 في المائة، رغم بقائه مرتفعاً بنسبة 4.8 في المائة على أساس سنوي. لكن المقارنة الفصلية تكشف تراجع الودائع بنحو 1.8 في المائة، حيث كانت الودائع الحكومية المساهم الأكبر فيه. إذ تراجعت بنحو 34.2 مليار ريال (9.1 مليار دولار) خلال الربع، بما يمثل نحو 61 في المائة من إجمالي انخفاض الودائع، لتبلغ قرابة 1.008 تريليون ريال (268.8 مليار دولار)، أو ما يقارب ثلث إجمالي الودائع المصرفية.
وهنا تجدر الإشارة إلى أن الودائع الحكومية لا تقتصر على الأموال المودعة لدى المصارف التجارية، بل تشمل أيضاً أرصدة تحتفظ بها الجهات الحكومية لدى البنك المركزي السعودي.
وفي هذا السياق، أوضح لوباتان أن أرصدة الجهات الحكومية لدى البنك المركزي السعودي بلغت نحو 370 مليار ريال (99 مليار دولار) بنهاية الربع الثالث، مشيراً إلى أن تحركات هذه الودائع ترتبط بإدارة النقد الحكومي، وقد تنعكس على مستويات السيولة لدى المصارف التجارية بحسب وجهة توظيفها. كما لفت إلى أن الودائع الحكومية تمثل نحو ثلث إجمالي الودائع المصرفية، ما يجعلها أحد المصادر المهمة لتمويل القطاع.
وتؤثر حركة الأموال الحكومية في السيولة المتاحة للمصارف بطريقتين. الأولى، من خلال زيادة أو انخفاض الودائع الحكومية الموجودة مباشرة لدى البنوك التجارية، وهو ما يرفع أو يخفض إجمالي الودائع التي تعتمد عليها في التمويل. والثانية، من خلال الأرصدة الحكومية الموجودة لدى البنك المركزي السعودي؛ إذ إن تحويل جزء من هذه الأموال إلى البنوك التجارية، عند الحاجة إلى تمويل الإنفاق الحكومي، يمكن أن يضيف موارد جديدة إلى قاعدة تمويل المصارف.
الودائع لأجل تتقدم
وفي المقابل، تبدلت تركيبة الودائع؛ إذ ارتفعت تلك لأجل والادخارية بنحو 17.5 مليار ريال (4.7 مليار دولار) خلال سبتمبر، وبنسبة 1.3 في المائة، لتصل إلى نحو 1.417 تريليون ريال (377.9 مليار دولار)، وترتفع حصتها إلى 46.1 في المائة من إجمالي الودائع. وفي المقابل، تراجعت الودائع تحت الطلب بنسبة 1.4 في المائة إلى نحو 1.405 تريليون ريال (374.7 مليار دولار)، لتبلغ حصتها 45.7 في المائة.
ويكشف التطور السنوي اتساع هذا التحول؛ إذ ارتفعت حصة الودائع لأجل والادخارية إلى 46.1 في المائة بنهاية سبتمبر 2026، مقارنة بـ39.3 في المائة قبل عام، في حين تراجعت حصة الودائع تحت الطلب من 50.4 إلى 45.7 في المائة. وبذلك، تجاوزت الودائع لأجل والادخارية الودائع تحت الطلب من حيث القيمة، في مؤشر على اتجاه حصة أكبر من أموال المودعين نحو أوعية توفر عوائد.
ويحمل هذا التحول دلالة مهمة على تكلفة التمويل، إذ يتطلب الاحتفاظ بالودائع وجذب أموال جديدة تقديم عوائد أكثر تنافسية، ما قد يرفع تكلفة الأموال بالنسبة إلى المصارف مقارنة بالاعتماد على الودائع تحت الطلب. غير أن ارتفاع حصة الودائع لأجل والادخارية لا يعني بالضرورة زيادة تكلفة التمويل بالمقدار نفسه، إذ تظل التكلفة الفعلية مرتبطة بمستويات العوائد التي تقدمها المصارف ومدد الودائع وشروطها.
يعرض أحد العاملين في محل صرافة بالرياض أوراقاً نقدية من الريال في الرياض (رويترز)
التمويل بالريال
ويبرز التغير في ظروف التمويل أيضاً من خلال اتساع الفارق بين سعر الفائدة المعروض بين المصارف السعودية لثلاثة أشهر (سايبور)، وسعر التمويل المضمون لليلة واحدة في الولايات المتحدة (سوفر)، وهو فارق يعكس اختلاف ظروف التمويل بين السوقين، ويكتسب أهمية خاصة في السعودية نظراً لارتباط الريال بالدولار.
وبحسب البيانات المتاحة، بلغ الفارق نحو 120 نقطة أساس. وفي حين تتأثر أسعار الفائدة المحلية بتحركات السياسة النقدية الأميركية بحكم ارتباط العملتين، تتأثر تكلفة التمويل بالريال أيضاً بمستويات السيولة والطلب على الأموال في السوق المحلية، ما يجعل اتساع الفارق مؤشراً مهماً على تطورات ظروف التمويل داخل المملكة.
وأوضح لوباتان أن اتساع الفارق بين «سايبور» و«سوفر» يعكس زيادة المنافسة بين المصارف على جذب التمويل بالريال، في ظل استمرار نمو الائتمان بوتيرة تفوق نمو الودائع، لكنه شدد على أن هذا التطور لا يشير بحد ذاته إلى ضغوط على النظام المصرفي أو نقص في السيولة، بل يعكس ارتفاع تكلفة استقطاب الودائع وتوجه البنوك إلى تنويع مصادر تمويلها لتلبية احتياجاتها.
تداعيات إقليمية محدودة
وعلى صعيد التطورات الإقليمية، قال لوباتان إن الحرب مع إيران أسهمت في زيادة تقلبات الأسواق ورفعت تكلفة التمويل من أسواق الجملة خلال بعض الفترات، إلا أن وكالة «فيتش» لم ترصد تدفقات كبيرة إلى الخارج من المصارف السعودية يمكن ربطها مباشرة بالتطورات الجيوسياسية.
وأضاف أن المصارف لا تزال قادرة على تنويع مصادر تمويلها والوصول إلى بدائل، من بينها الطروحات الخاصة والقروض المشتركة، حتى في الفترات التي تشهد تقلبات في أسواق الدين العامة. وأوضح أن التأثير المباشر للتطورات الإقليمية على تدفقات السيولة المصرفية يظل محدوداً، مقارنة بالعوامل المحلية التي تؤثر بصورة أكبر في ظروف التمويل، وفي مقدمتها نمو الطلب على الائتمان والحاجة إلى استقطاب الودائع وتنويع مصادر الأموال.
شعار البنك المركزي السعودي في مؤتمر التقنية المالية (تصوير: تركي العقيلي)
صندوق النقد: متانة مصرفية
وتتقاطع هذه التقديرات مع قراءة صندوق النقد الدولي لوضع القطاع المصرفي السعودي في تقرير مشاورات المادة الرابعة لعام 2026. فرغم رصد الصندوق تراجع السيولة الفائضة واتساع الفارق بين أسعار الفائدة بالريال والدولار، بالتزامن مع نمو الائتمان بوتيرة تفوق نمو الودائع وارتفاع احتياجات التمويل، فإنه أكد أن المصارف لا تزال تتمتع بمتانة مالية، مدعومة بقاعدة رأسمالية قوية ومستويات مريحة من السيولة، تؤهلها للتعامل مع الصدمات ومواصلة نشاطها التمويلي.
وتدعم المؤشرات المالية هذا التقييم؛ إذ أظهرت بيانات عام 2025 أن نسبة كفاية رأس المال لدى المصارف السعودية بلغت 20.5 في المائة، فيما وصلت نسبة الشريحة الأولى من رأس المال إلى 18.8 في المائة. كما سجلت القروض المتعثرة نحو 1 في المائة من إجمالي القروض، وهو أدنى مستوى لها خلال عقد، وفق بيانات الصندوق. وعلى صعيد السيولة، بلغت نسبة الأصول السائلة إلى إجمالي الأصول 20.2 في المائة، فيما وصلت نسبتها إلى الالتزامات القصيرة الأجل إلى 38 في المائة، وفق بيانات الصندوق.
التمويل حتى 2027... نمو مستمر بتكلفة أعلى
وتوفر هذه المتانة المالية قاعدة داعمة لاستمرار المصارف في تمويل النشاط الاقتصادي، لكن التحدي يتمثل في قدرتها على مواصلة التوسع الائتماني في ظل ارتفاع تكلفة الأموال وتزايد المنافسة على الودائع. وفي هذا السياق، قال لوباتان إن تشدد ظروف التمويل لا يُتوقع أن يحد من قدرة البنوك السعودية على دعم النشاط الاقتصادي وتمويل مشروعات «رؤية 2030»، لكنه قد ينعكس بصورة أكبر على هوامش الربحية.
وأوضح أن استمرار نمو الائتمان بوتيرة تفوق نمو الودائع يضع المصارف أمام خيارات عدة، تشمل تقديم عوائد أكثر تنافسية لجذب الأموال، أو زيادة الاعتماد على التمويل من الأسواق، أو إبطاء وتيرة نمو القروض، مشيراً إلى أن نمو الائتمان بدأ بالفعل يتباطأ مقارنة بمستوياته السابقة.
وأضاف أن ارتفاع تكلفة التمويل قد يضغط على هوامش صافي العائد، خصوصاً أن المصارف لا تستطيع دائماً تمرير الزيادة إلى المقترضين، في ظل المنافسة على العملاء ذوي الجدارة الائتمانية المرتفعة. ومن ثم، قد تتجه إلى مزيد من الانتقائية في تسعير القروض الجديدة، من دون أن يعني ذلك فرض قيود واسعة على تمويل القطاع الخاص أو مشروعات «رؤية 2030».
وفي المقابل، أشار لوباتان إلى عوامل قد تسهم في تخفيف ضغوط التمويل، من بينها ارتفاع الإيرادات النفطية وزيادة الإنتاج، إذا انعكسا على زيادة الإنفاق الحكومي ونمو الودائع. كما أن انتقال جزء من الأرصدة الحكومية لدى البنك المركزي السعودي إلى المصارف التجارية يمكن أن يوفر لها موارد تمويل إضافية، إلى جانب دور البنك المركزي في إدارة أي ضغوط مؤقتة على السيولة.
ومع ذلك، ترجح «فيتش» استمرار ظروف التمويل عند مستويات أكثر تشدداً نسبياً خلال عام 2027، مع احتمال تحسنها على فترات. وعزا لوباتان ذلك إلى استمرار الاحتياجات التمويلية المرتبطة بالاستثمارات والمشروعات الكبرى ضمن «رؤية 2030»، التي تتطلب موارد ائتمانية متزايدة. وفي ظل هذه الظروف، ستواصل المصارف تنويع مصادر أموالها عبر استقطاب الودائع والتوسع في إصدارات السندات والصكوك وأدوات التمويل بالجملة، فيما قد يسهم نمو الودائع الحكومية أو تباطؤ الائتمان في الحد من الضغوط، وإن كانت العودة السريعة إلى مستويات السيولة الوفيرة التي شهدها القطاع سابقاً غير مرجحة.
في المحصلة، تبدو المصارف السعودية في وضع يمكّنها من مواصلة دورها في تمويل الاقتصاد ومواكبة متطلبات التحول الاقتصادي، مستندة إلى متانة مراكزها المالية وتنوع قنوات التمويل المتاحة لها. ورغم ارتفاع تكلفة الأموال وتزايد المنافسة على الودائع، فإن قدرة البنوك على تنويع مصادر التمويل وإدارة محافظها الائتمانية تمنحها مرونة في التعامل مع هذه المتغيرات، والحفاظ على دورها في دعم النشاط الاقتصادي ومشروعات «رؤية 2030»، مع العمل على تحقيق التوازن بين نمو الإقراض واستدامة الربحية.
بنك إنجلترا يتوقع استمرار ارتفاع التضخم حتى منتصف العام المقبلhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5342691-%D8%A8%D9%86%D9%83-%D8%A5%D9%86%D8%AC%D9%84%D8%AA%D8%B1%D8%A7-%D9%8A%D8%AA%D9%88%D9%82%D8%B9-%D8%A7%D8%B3%D8%AA%D9%85%D8%B1%D8%A7%D8%B1-%D8%A7%D8%B1%D8%AA%D9%81%D8%A7%D8%B9-%D8%A7%D9%84%D8%AA%D8%B6%D8%AE%D9%85-%D8%AD%D8%AA%D9%89-%D9%85%D9%86%D8%AA%D8%B5%D9%81-%D8%A7%D9%84%D8%B9%D8%A7%D9%85-%D8%A7%D9%84%D9%85%D9%82%D8%A8%D9%84
بنك إنجلترا يتوقع استمرار ارتفاع التضخم حتى منتصف العام المقبل
مقر بنك إنجلترا في لندن (رويترز)
قال بنك إنجلترا، يوم الأربعاء، إن التضخم مرشح لمواصلة الارتفاع حتى منتصف العام المقبل، بفعل ضغوط التكلفة المتراكمة التي لم تظهر آثارها بالكامل بعد، وذلك في بيان أصدره تعليقاً على بيانات أسعار المستهلكين الرسمية.
كان مكتب الإحصاء الوطني البريطاني قد أعلن، في وقت سابق، ارتفاع معدل التضخم السنوي إلى 3.6 في المائة خلال أكتوبر (تشرين الأول) الماضي، وهو أعلى مستوى له في عام، مقارنة بـ3.5 في المائة خلال سبتمبر (أيلول)، لكن المستثمرين قلصوا رهاناتهم على رفع بنك إنجلترا أسعار الفائدة، الشهر المقبل، بعدما أظهرت بعض المكونات الأساسية للتضخم استقراراً، وفق «رويترز».
وقال متحدث باسم البنك المركزي: «أدى الصراع في الشرق الأوسط إلى ارتفاع أسعار الطاقة والتضخم خلال الأشهر الأخيرة، ومن المتوقع أن يواصل التضخم صعوده حتى منتصف العام المقبل، بفعل ضغوط التكلفة التي لا تزال في طور الانتقال إلى الأسعار».
وأضاف: «رفعَت لجنة السياسة النقدية سعر الفائدة الرئيسي قبل أسبوعين للحد من انتقال الزيادة في تكاليف الطاقة إلى أسعار السلع والخدمات الأخرى، وستواصل تحديد أسعار الفائدة بما يضمن عودة التضخم إلى مستهدَفه البالغ 2 في المائة واستقراره عند هذا المستوى».
وتتوافق هذه التصريحات مع الرسالة التي وجهها البنك، في وقت سابق من الشهر الحالي، عندما رفع سعر الفائدة من 3.75 إلى 4 في المائة.
ومن المتوقع أن يواصل بنك إنجلترا التعليق على بيانات التضخم المستقبلية، باستثناء الفترات التي تسبق اجتماعات قرارات السياسة النقدية.
«المركزي الأوروبي» يحذر فرنسا والدول المثقلة بالديون من ارتفاع تكاليف الاقتراضhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5342681-%D8%A7%D9%84%D9%85%D8%B1%D9%83%D8%B2%D9%8A-%D8%A7%D9%84%D8%A3%D9%88%D8%B1%D9%88%D8%A8%D9%8A-%D9%8A%D8%AD%D8%B0%D8%B1-%D9%81%D8%B1%D9%86%D8%B3%D8%A7-%D9%88%D8%A7%D9%84%D8%AF%D9%88%D9%84-%D8%A7%D9%84%D9%85%D8%AB%D9%82%D9%84%D8%A9-%D8%A8%D8%A7%D9%84%D8%AF%D9%8A%D9%88%D9%86-%D9%85%D9%86-%D8%A7%D8%B1%D8%AA%D9%81%D8%A7%D8%B9-%D8%AA%D9%83%D8%A7%D9%84%D9%8A%D9%81-%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B1%D8%A7%D8%B6
«المركزي الأوروبي» يحذر فرنسا والدول المثقلة بالديون من ارتفاع تكاليف الاقتراض
مبنى البنك المركزي الأوروبي في فرانكفورت بألمانيا (رويترز)
حذّر البنك المركزي الأوروبي فرنسا والدول الأخرى المثقلة بالديون من أن استمرار الإنفاق بمستوياته المرتفعة قد يؤدي إلى زيادة تكاليف الاقتراض، مشيراً إلى أن الأسواق المالية يمكن أن تؤدي دوراً مهماً في فرض الانضباط على الحكومات ودفعها إلى تبني سياسات مالية متوازنة، في إشارة إلى أن البنك ليس في عجلة من أمره للتدخل في الأسواق.
وفي ظل الاضطرابات السياسية الداخلية، لم تتمكن فرنسا من خفض عجز موازنتها المرتفع، فيما يطالب المستثمرون بعلاوة مخاطر أكبر لتمويل ديونها، ما يثير مخاوف متزايدة بشأن استدامة أوضاعها المالية، وفق «رويترز».
وبلغت هذه المخاوف مستوى دفع اقتصاديين إلى مناقشة احتمال اضطرار البنك المركزي الأوروبي إلى التدخل لدعم سوق السندات الفرنسية، وهو خيار دأب البنك على استبعاده، مؤكداً أن مساعدة دولة عضوة بعينها ليست من مهامه.
وقال البنك المركزي الأوروبي، في تقرير الاستقرار المالي الصادر يوم الأربعاء، إن «انضباط الأسواق يمكن، من منظور طويل الأجل، أن يساعد في احتواء مواطن الضعف، من خلال توفير مؤشرات سعرية تشجع على اتباع سياسات مالية حصيفة وإجراء تصحيحات في السياسات في الوقت المناسب».
لكن البنك أقر بالمخاطر القائمة، وسلّط الضوء تحديداً على فرنسا، حيث تعكس الزيادة في فروق عوائد السندات السيادية مشكلات خاصة بالبلاد، كما تعكس جزئياً المخاطر السياسية المرتبطة بالانتخابات الرئاسية المقررة العام المقبل.
تصحيح مالي متأخر
وأوضح البنك أن جوهر المشكلة يكمن في أن مخاوف المستثمرين تؤدي إلى ارتفاع تكاليف الاقتراض، ما يضع الموازنة في موقف أكثر هشاشة، وقد يدفع مزيداً من المستثمرين إلى سحب أموالهم.
وقال البنك: «أصبح ضبط أوضاع المالية العامة مستحقاً منذ فترة، وتزداد أهميته في ظل تنامي حضور المستثمرين الذين يتأثرون سريعاً بالأخبار ويستخدمون الرافعة المالية في أسواق السندات السيادية».
وحسب المفوضية الأوروبية، بلغ الدين الفرنسي 119 في المائة من الناتج المحلي الإجمالي في منتصف العام، ليكون ثالث أعلى مستوى في منطقة اليورو بعد اليونان وإيطاليا. ومن المتوقع أن يصل عجز الموازنة إلى 5.5 في المائة من الناتج المحلي الإجمالي خلال العام الحالي، وهو الأعلى بين دول منطقة اليورو الـ21.
وحذّر البنك المركزي الأوروبي من أن ظروف التمويل ستصبح أكثر صعوبة، حتى إذا ظلت المؤشرات الاقتصادية الأساسية في فرنسا مستقرة، ما يزيد مواطن الضعف في أوضاعها المالية.
وتسجل إصدارات الديون السيادية في دول منطقة اليورو أعلى مستوياتها منذ جائحة «كوفيد-19»، ما يزيد المنافسة بين الحكومات على جذب المستثمرين.
وأشار البنك إلى أن شركات التكنولوجيا الأميركية، التي تسعى إلى تمويل استثمارات قياسية في الذكاء الاصطناعي، تلجأ أيضاً إلى الاقتراض بكثافة في الأسواق الأوروبية، الأمر الذي قد يحد من قدرة بعض الحكومات على جذب التمويل من أسواق الدين.
وفي الوقت نفسه، يزداد إقبال المستثمرين الأجانب وصناديق التحوط على شراء ديون دول منطقة اليورو، ما يخلق مجموعة جديدة من المخاطر.
وقال البنك إن «المستثمرين الأجانب يميلون إلى سرعة التخارج من الأسواق خلال فترات التوتر»، مضيفاً أن تنامي حضور المستثمرين الأكثر تأثراً بدورات السوق، الذين يعتمدون غالباً على مستويات مرتفعة من الرافعة المالية، مثل صناديق التحوط، قد يؤدي أيضاً إلى تضخيم أي إعادة تسعير مفاجئة لمخاطر الديون السيادية.
كما أسهم ارتفاع أسعار الطاقة في دفع الحكومات إلى تقديم دعم مالي إلى الأسر، ما يزيد الضغوط على الموازنات، خصوصاً إذا لم تُنهَ إجراءات الدعم تدريجياً.
وتأتي هذه التطورات في وقت لا يزال فيه التضخم مرتفعاً، ما يضطر البنك المركزي الأوروبي إلى رفع أسعار الفائدة، الأمر الذي يزيد بدوره تكاليف التمويل.
وختم البنك بالقول إن «التفسير الصارم للقواعد المالية وتطبيقها من جانب المفوضية الأوروبية سيكونان أمراً أساسياً في هذا السياق».