
من امتصاص الصدمة إلى التعافي... كيف تبني السعودية اقتصاداً أكثر مرونة؟

خبراء لـ«الشرق الأوسط»: تنويع مصادر النمو والتمويل وبدائل التصدير تعزز قدرة المملكة على مواجهة الأزمات

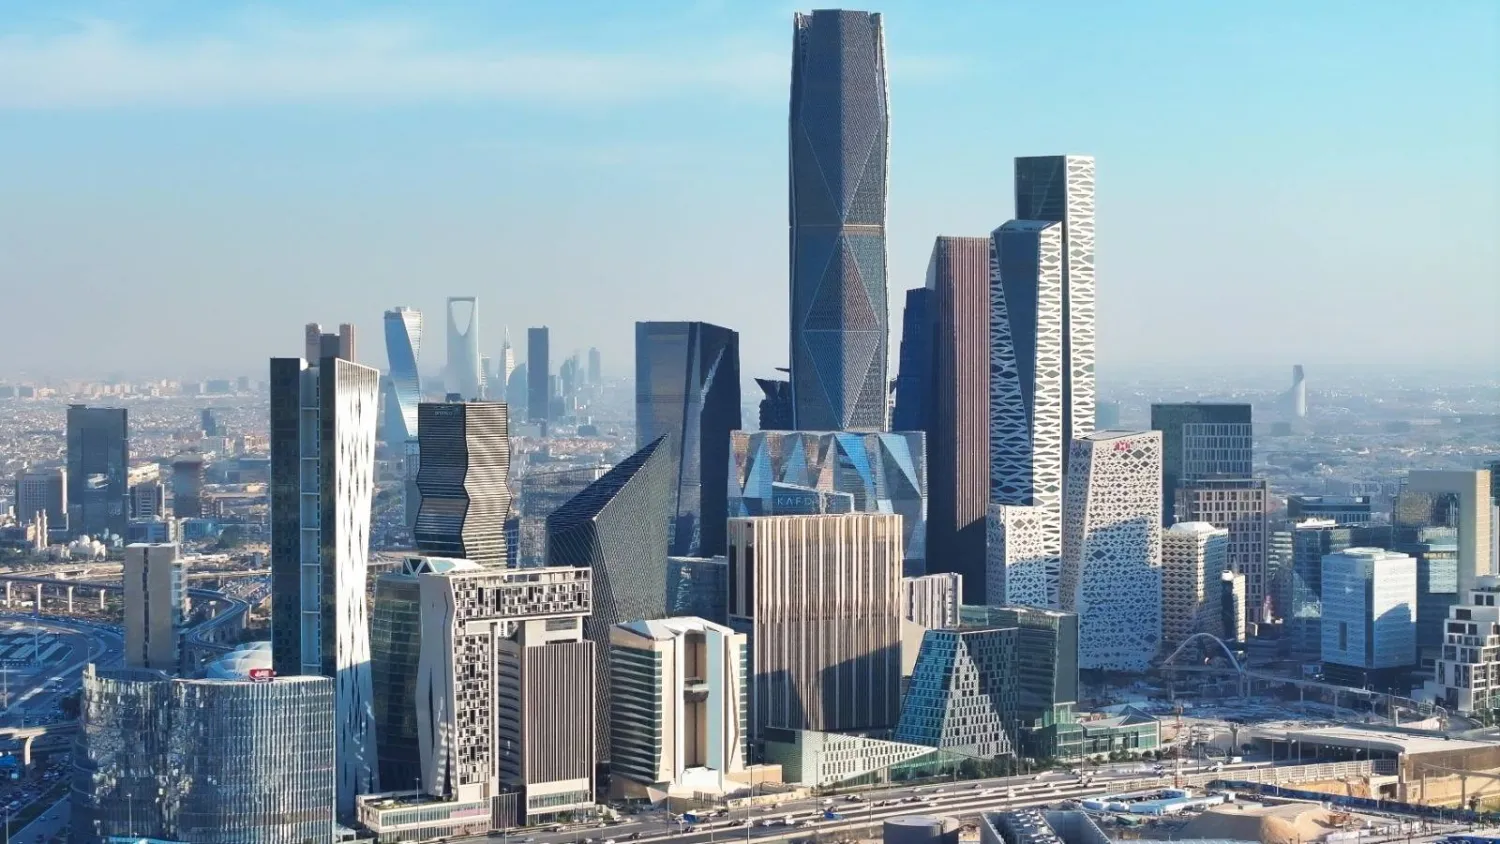
مركز الملك عبد الله المالي في الرياض (كافد)
TT

من امتصاص الصدمة إلى التعافي... كيف تبني السعودية اقتصاداً أكثر مرونة؟

مركز الملك عبد الله المالي في الرياض (كافد)

لم تعد قوة الاقتصاد تُقاس فقط بمعدل نمو الناتج المحلي أو حجم الاحتياطيات أو قدرته على جذب الاستثمارات في سنوات الرخاء. ففي عالم تتوالى فيه الصدمات، من الحروب واضطرابات الطاقة والتجارة إلى الأوبئة وأزمات الأسواق المالية، برز معيار آخر لا يقل أهمية: قدرة الاقتصاد على الصمود عندما تتغير الظروف، ومواصلة العمل خلال الأزمة، ثم التعافي والتكيّف بعدها.

من هنا، اكتسب مفهوم «المرونة الاقتصادية» أهمية متزايدة في النقاش الاقتصادي العالمي. فالاقتصاد المرن ليس اقتصاداً لا يتأثر بالأزمات، وإنما اقتصاد يستطيع الحد من آثارها، والحفاظ على وظائفه الأساسية، واستعادة مسار النمو في وقت أقصر، مع القدرة على التكيّف إذا طال أمد الصدمة أو تغيرت طبيعتها.

وتكتسب المسألة أهمية خاصة بالنسبة إلى الاقتصادات الخليجية، وفي مقدمتها السعودية، التي شهدت خلال العقد الأخير تحوّلات واسعة في هيكل الاقتصاد ومصادر الإيرادات والاستثمار والتجارة، بالتزامن مع بناء هوامش مالية ومؤسسية للتعامل مع الأزمات.

وفي هذا السياق، ينظر صندوق النقد الدولي إلى المرونة من زاوية قدرة الاقتصاد على امتصاص الصدمات والتكيف معها والتعافي سريعاً منها، مع الحفاظ على الاستقرار الاقتصادي والمالي. ولا ترتبط هذه القدرة بحجم الموارد المتاحة فحسب، وإنما أيضاً بوجود مساحة كافية أمام السياسات المالية والنقدية للتحرك، وأطر مؤسسية قادرة على إدارة الأزمات، واقتصاد يمتلك مقومات هيكلية تساعده على التكيف مع التحولات طويلة الأجل.
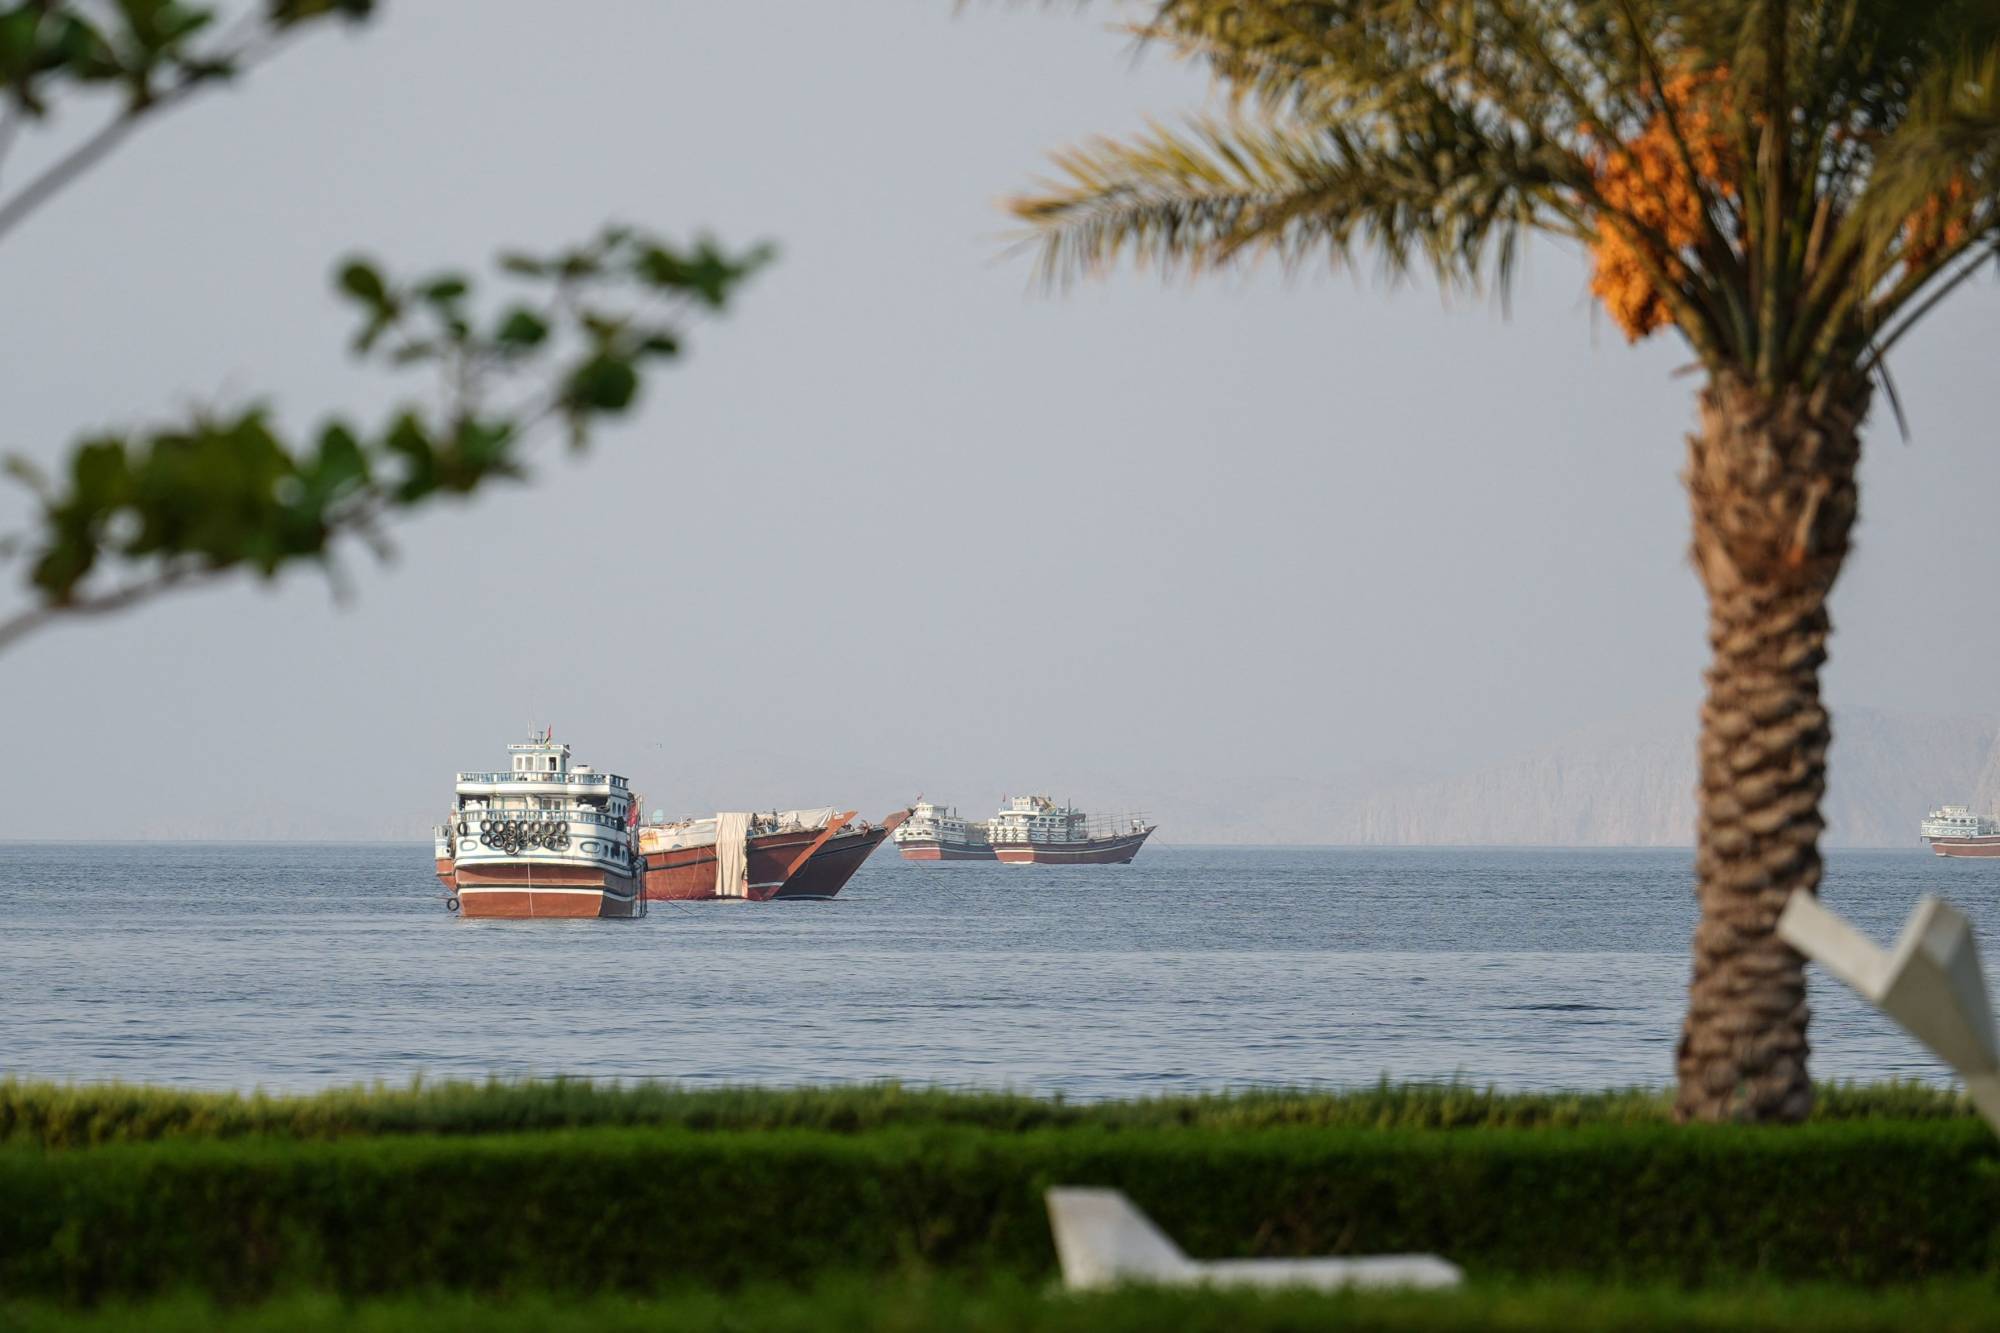
سفن راسية قبالة سواحل خصب في محافظة مسندم بسلطنة عمان بالقرب من مضيق هرمز (أ.ف.ب)

ويضيف بنك التسويات الدولية بُعداً آخر إلى المفهوم، يتمثل في أهمية الحد من تراكم الاختلالات المالية قبل وقوع الصدمة. فالقدرة على الصمود لا تتعلق فقط بما يفعله الاقتصاد عندما تضربه الأزمة، وإنما أيضاً بالسياسات التي تحد من مواطن الضعف التي يمكن أن تجعل آثارها أكثر حدة. ومن هذا المنظور، تتكامل السياسات الاحترازية والنقدية والمالية في بناء قدرة الاقتصاد على مواجهة دورة الازدهار والانكماش المالي.

ويتقاطع هذا النقاش مع تقرير صندوق النقد الدولي الجديد عن «آفاق الاقتصاد العالمي»، الذي يحمل عنوان «المرونة تحت الضغط، وخيارات ملحّة»، والمقرر صدوره في 13 أكتوبر (تشرين الأول) خلال الاجتماعات السنوية للصندوق ومجموعة البنك الدولي في بانكوك، في وقت يواجه فيه الاقتصاد العالمي صدمات متداخلة، من اضطرابات الطاقة والتجارة إلى التوترات الجيوسياسية. وكان الصندوق قد أشار في أحدث إحاطة له إلى أن الاقتصاد العالمي أظهر قدرة على الصمود رغم استمرار الصدمات المرتبطة بالحرب، إلا أن قدرة الاقتصادات على تحمل هذه التداعيات والتكيف معها تختلف بدرجة كبيرة.

وفي هذا السياق، أشادت المديرة العامة لصندوق النقد الدولي، كريستالينا غورغييفا، بمتانة اقتصادات دول مجلس التعاون الخليجي وقدرتها على احتواء تداعيات الحرب في المنطقة، مشيرة إلى أن هذه المرونة تستند إلى قوة الأسس المالية والاقتصادية، ووفرة الهوامش المالية والخارجية، ومتانة القطاع المصرفي، إلى جانب الاستثمارات الاستراتيجية في الطاقة والخدمات اللوجستية والتنويع الاقتصادي.

ومن هنا، يبقى السؤال العملي: ما الذي يجعل اقتصاداً أكثر قدرة من غيره على امتصاص الصدمات والتعافي منها؟ وهل تكفي الاحتياطيات المالية، أم أن الأمر يتطلب أيضاً تنويع مصادر النمو والإيرادات والتجارة، وأسواقاً مالية أكثر عمقاً، وبنية تحتية توفر البدائل، ومؤسسات قادرة على الاستجابة بسرعة وفاعلية؟
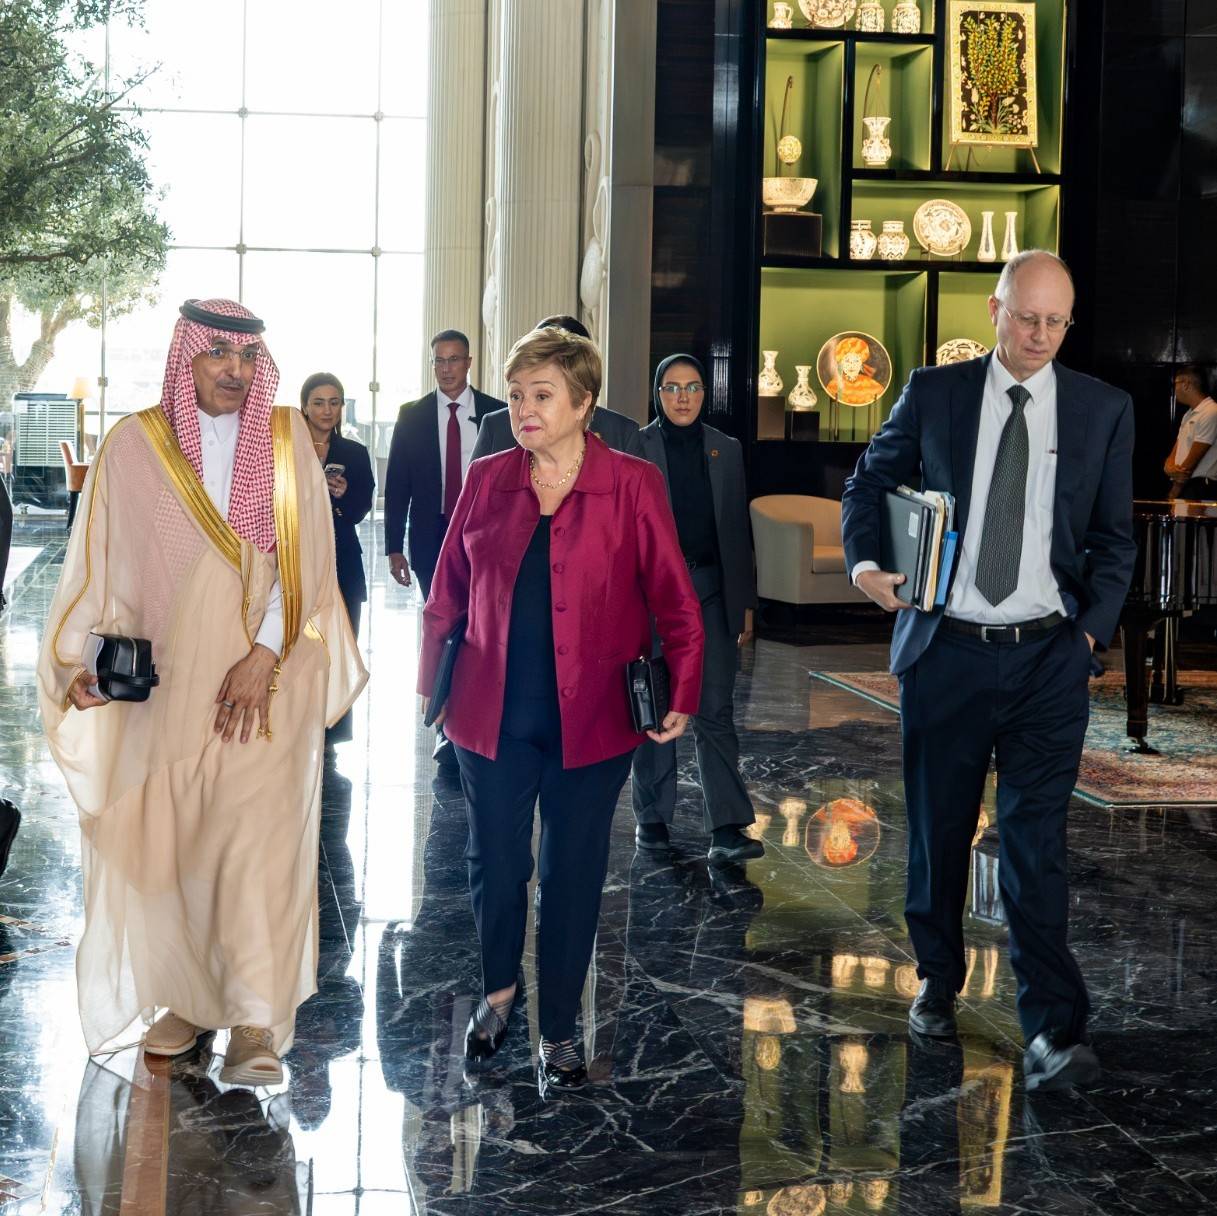
غورغييفا تتحدث إلى وزير المالية السعودي على هامش اجتماع وزراء المالية ومحافظي البنوك المركزية بدول مجلس التعاون (إكس)

يقول تيم كالين، الرئيس السابق لبعثة صندوق النقد الدولي للسعودية والباحث الزائر في معهد دول الخليج العربية في واشنطن، إن المرونة الاقتصادية تعني قدرة الاقتصاد على تحمل الصدمة السلبية بأقل قدر ممكن من الاضطراب في النشاط المحلي، مشيراً إلى أن قياسها لا يقتصر على حجم الضرر الأولي، بل يشمل أيضاً سرعة التعافي.

ويرى كالن أن المقارنة بين اقتصادات تعرضت للصدمة نفسها توفر معياراً عملياً لقياس هذه القدرة؛ إذ لا يتعلق الأمر فقط بحجم الضرر الذي أصاب الاقتصاد في البداية، وإنما أيضاً بسرعة وقوة استعادة النشاط. وكلما كان الأثر الأولي أقل، وكان التعافي أسرع، دل ذلك على قدرة أكبر على الصمود أمام الصدمة.

المرونة تتجاوز الاحتياطيات

ويؤكد كالن أن هذه القدرة لا تُختزل في حجم الاحتياطيات أو قوة الوضع المالي، رغم أهمية وجود هوامش مالية ومخزونات كافية من النقد الأجنبي لامتصاص الصدمات. فالاقتصاد الأكثر قدرة على الصمود هو الذي يجمع بين هذه الهوامش وبين تنوع أكبر في مصادر الإنتاج والصادرات، وتعدد الشركاء التجاريين، وتوفُّر بدائل في طرق النقل والتصدير.

ويحذر من أن الاعتماد الكبير على منتج تصديري واحد، أو شريك تجاري واحد، أو مسار واحد لنقل السلع والطاقة، يجعل الاقتصاد أكثر عرضة للاضطراب عندما تضربه صدمة خارجية. ويضيف إلى ذلك فاعلية صنع السياسات والحوكمة، باعتبار أن قدرة الدول على تحويل مواردها المالية إلى استجابة سريعة وفعالة تعتمد أيضاً على جودة المؤسسات وسرعة اتخاذ القرار وقدرتها على إعادة توجيه الموارد مع تغير الظروف.

ومن هذا المنظور، تصبح الهوامش المالية جزءاً من منظومة المرونة لا بديلاً عنها؛ فهي تمنح الحكومات مساحة للتحرك ودعم النشاط خلال الفترات الصعبة، لكن أثرها يكون أكبر عندما تتوفَّر إلى جانبها مصادر متنوعة للنمو والتجارة والنقل.

عندما تُختبر البدائل

ويظهر هذا الجانب من المرونة بوضوح في قطاع الطاقة السعودي، حيث تبرز أهمية تعدد مسارات التصدير عندما تتعرض طرق الشحن التقليدية للاضطراب.

وفي هذا السياق، يرى كالن أن الهجمات التي استهدفت خط أنابيب «شرق ـ غرب» أظهرت أهمية البدائل التي طورتها السعودية خلال السنوات الماضية. فالخط، الذي ينقل النفط من مناطق الإنتاج في شرق المملكة إلى ينبع على ساحل البحر الأحمر، يوفر مساراً إضافياً للتصدير ويقلل الاعتماد على طرق الملاحة البحرية.

لكن هذه البدائل تواجه اختباراً جديداً مع استمرار المخاطر المرتبطة بالملاحة في البحر الأحمر وباب المندب، بالتزامن مع التطورات في مضيق هرمز. ويشير كالن إلى أن مدى قدرتها على تخفيف أثر الاضطرابات يعتمد على حجم الأضرار ومدة استمرارها، مضيفاً أن الوضع أصبح «أكثر تحدياً مما كان عليه قبل شهر».

ومع ذلك، يرى أن وجود مسارات بديلة يظل عاملاً مهماً في قدرة الاقتصاد على التعامل مع الصدمات، لأنه يمنحه مجالاً لإعادة توجيه التدفقات التجارية والطاقة والتكيف مع تطورات الأزمة، بدلاً من الارتهان لمسار واحد.
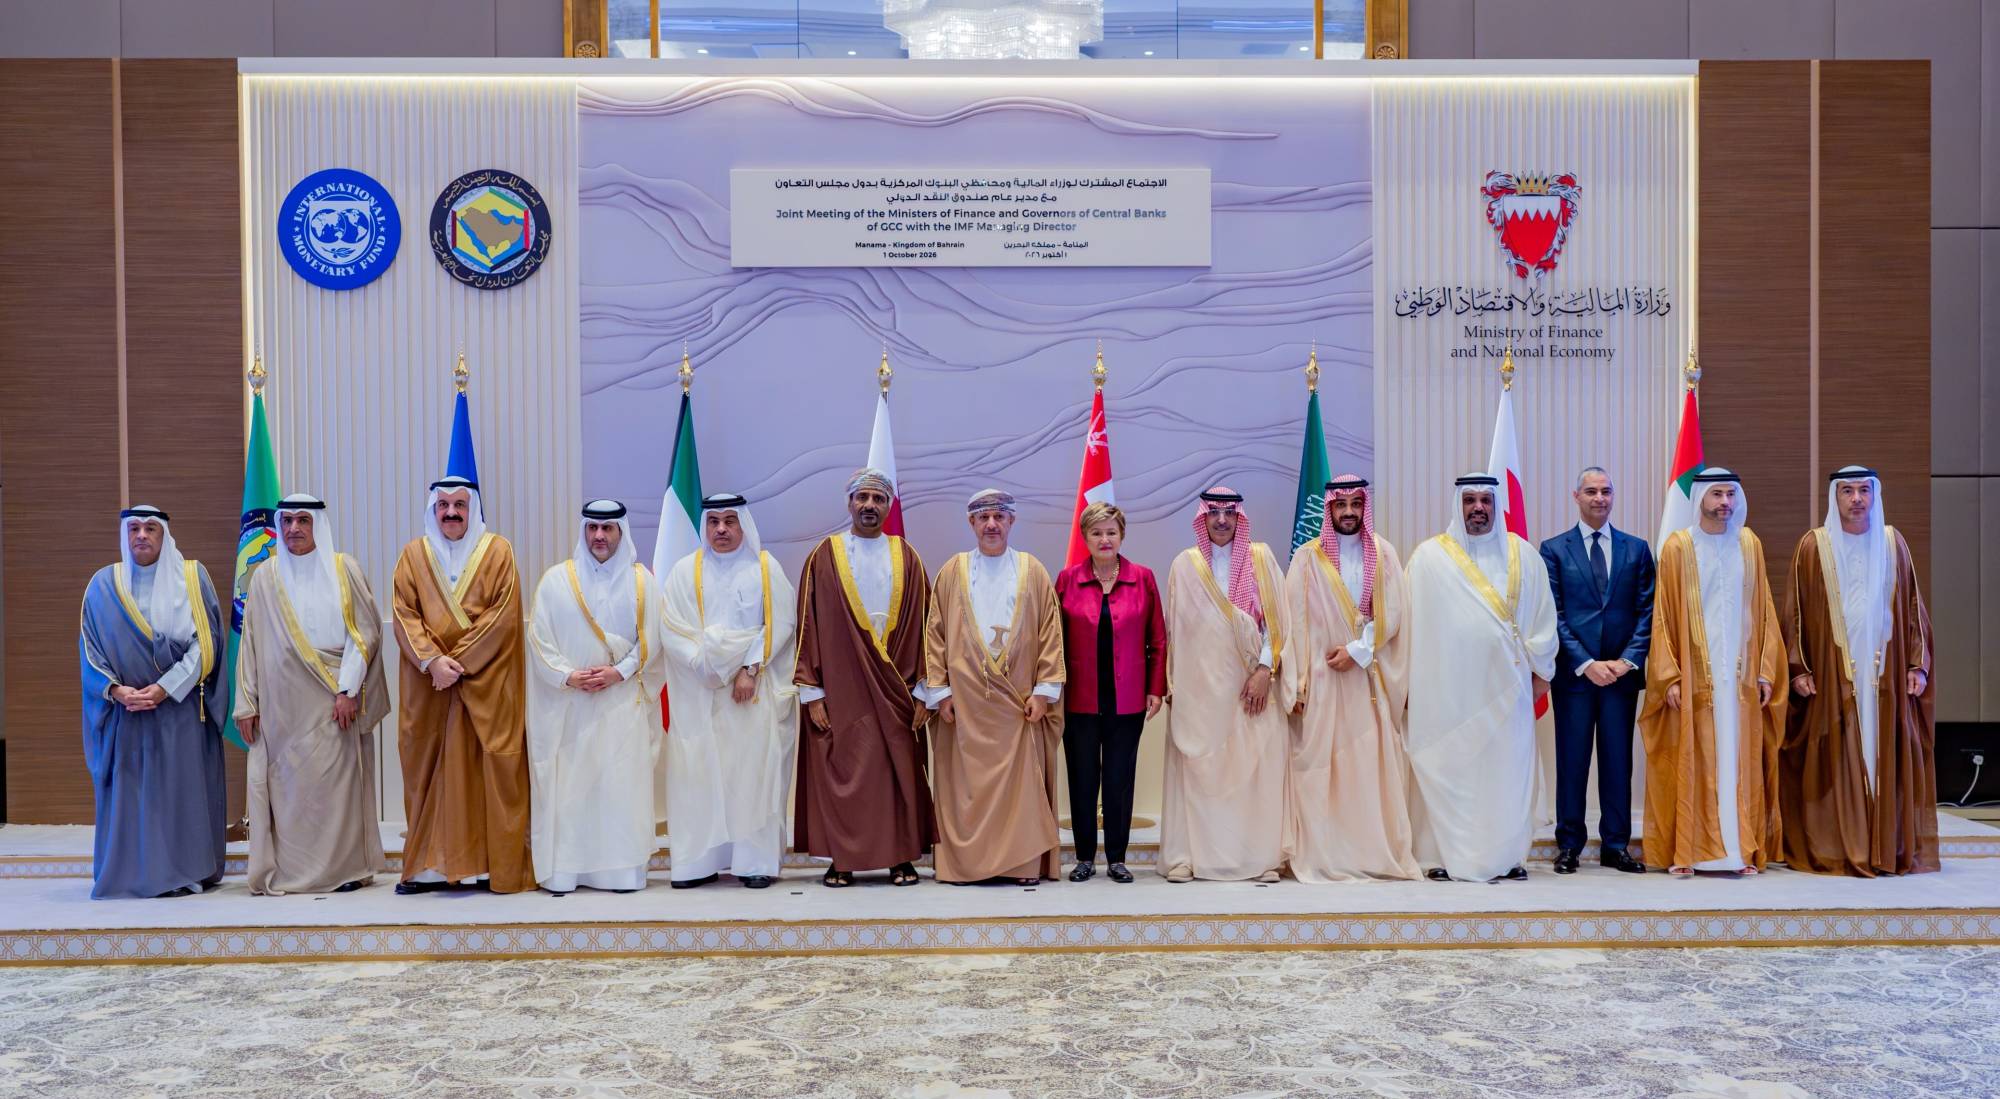
صورة جماعية لوزراء المالية ومحافظي البنوك المركزية بدول مجلس التعاون خلال اجتماعهم في المنامة (إكس)

السعودية... تحول في القدرة على الاستجابة

ولا يرى كالن أن التحسن في قدرة السعودية على الصمود يرتبط فقط بتغير هيكل الاقتصاد أو زيادة مساهمة القطاعات غير النفطية. ويرى أن التحول الأبرز خلال السنوات الأخيرة تمثل في تطور جودة صنع السياسات وسرعة الاستجابة، إلى جانب بناء مؤسسات وأدوات أكثر قدرة على التعامل مع الأزمات.

ويشير إلى أن هذا التطور أصبح أكثر وضوحاً خلال جائحة «كوفيد-19»، عندما اضطرت الحكومة إلى اتخاذ قرارات سريعة والتعامل مع صدمة واسعة النطاق في وقت قصير. وفي رأيه، أظهرت تلك التجربة أن قدرة المؤسسات على الاستجابة والتكيف يمكن أن تكون عنصراً مهماً في المرونة الاقتصادية، حتى قبل اكتمال التحولات الهيكلية.

كما أن تطور أدوات إدارة الدين والتمويل عزز، في رأيه، مساحة الحركة المتاحة أمام الحكومة. ويشير إلى دور المركز الوطني لإدارة الدين في بناء خبرة أكبر في أسواق الدين الدولية، مما أتاح خيارات تمويلية أوسع، سواء من خلال الاقتراض أو استخدام الأصول أو الجمع بين الأدوات المختلفة بحسب طبيعة الصدمة واحتياجات الاقتصاد.

اختبار الصدمات... من امتصاصها إلى التعافي

من جهته، يقدم نائب رئيس جمعية الاقتصاد السعودية، الدكتور أحمد ناصر الراجحي، قراءة للمرونة الاقتصادية بوصفها قدرة متعددة المراحل، تبدأ باستباق الصدمة، ثم امتصاص أثرها الأولي، والتعافي منها، والتكيّف مع تداعياتها، وصولاً إلى إعادة توجيه الاقتصاد نحو مسار نمو جديد. ومن هذا المنظور، لا يرى أن قوة الاقتصاد تقاس فقط بحجم موارده المالية، وإنما بقدرته على استخدام هذه الموارد إلى جانب تنويع مصادر النمو والإنتاج والتمويل.

ويرى الراجحي أن تجربة السعودية خلال السنوات الماضية تقدم مؤشرات عملية على تحسن هذه القدرة، مستشهداً بالنمو المتواصل للقطاع غير النفطي خلال فترات تراجع أسعار النفط، ثم قدرته على مواصلة التوسع في السنوات التي شهدت تباطؤاً في القطاع النفطي.

ويشير إلى أن القطاع غير النفطي نما بنحو 5 في المائة في الفترة بين 2016 و2019، في وقت شهدت فيه أسعار النفط تراجعاً، كما حافظ على نمو يقارب 5 في المائة خلال الفترة 2022 - 2025 رغم ضعف نمو القطاع النفطي. ويرى أن هذه التطورات تعكس تزايد استقلالية محركات النمو غير النفطية، وتراجع وزن القطاع النفطي في الناتج المحلي إلى نحو 20 في المائة.

ويضيف الراجحي أن تدفقات الاستثمار الأجنبي تمثل عاملاً آخر في توسيع قاعدة النشاط الاقتصادي، إذ أظهرت أحدث بيانات الهيئة العامة للإحصاء بلوغ صافي تدفقات الاستثمار الأجنبي المباشر إلى السعودية 19.1 مليار ريال خلال الربع الثاني من 2026. ويرى أن تسجيل هذا المستوى من التدفقات، رغم الظروف الجيوسياسية التي تشهدها المنطقة، يعكس استمرار جاذبية الاقتصاد السعودي لرؤوس الأموال الأجنبية، بالتوازي مع اتساع قاعدة الشركات والأنشطة الاقتصادية العاملة في المملكة.
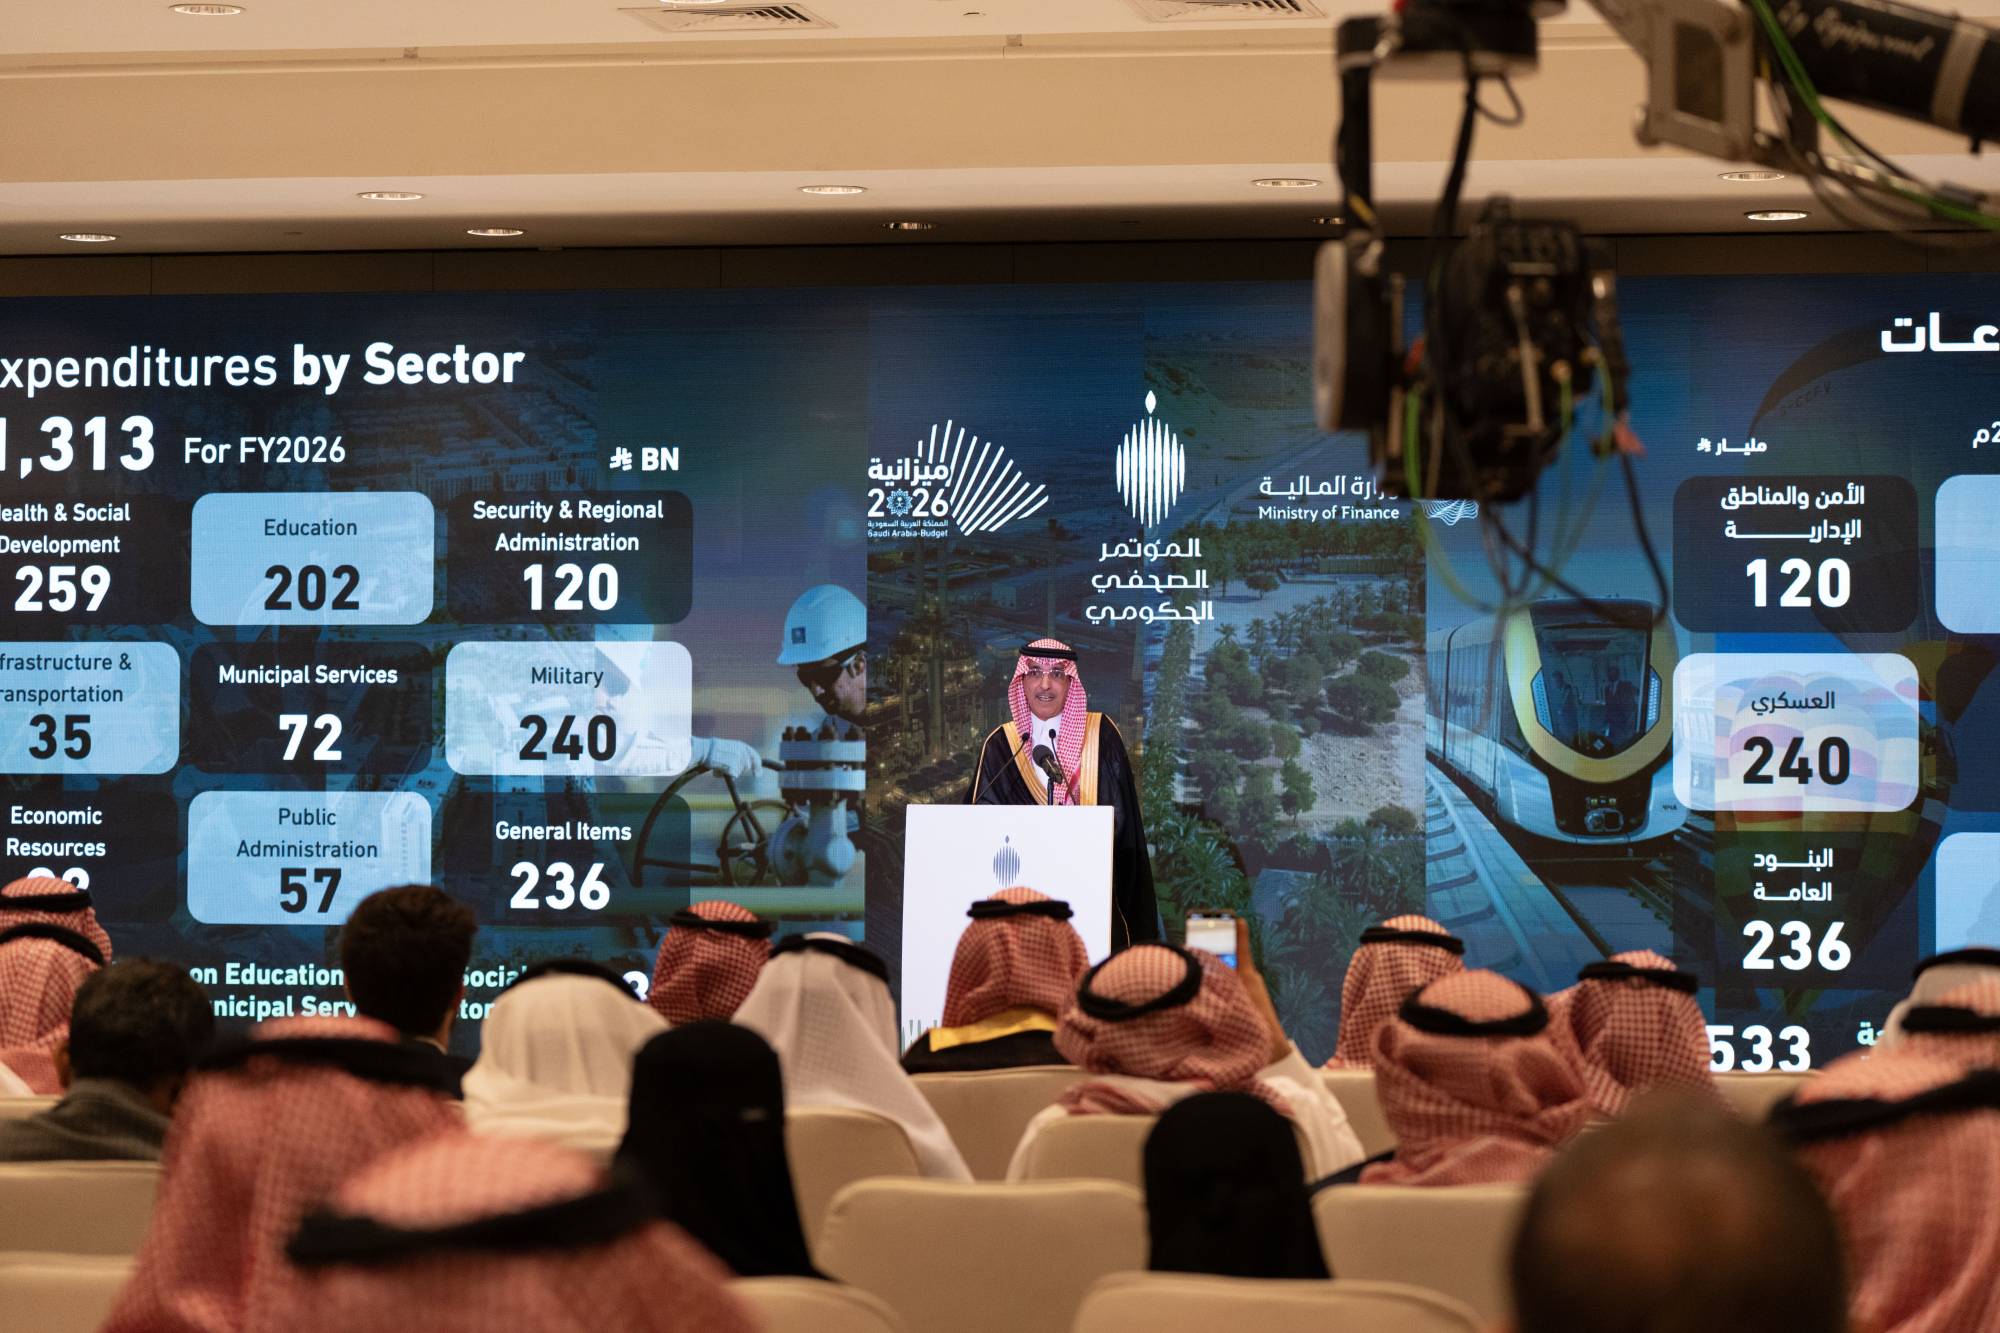
وزير المالية السعودي محمد الجدعان يتحدث في «ملتقى الميزانية لعام 2026» (الشرق الأوسط)

«كوفيد»... اختبار مبكر للمرونة

ويستشهد الراجحي كذلك بتجربة جائحة «كوفيد-19» بوصفها اختباراً فعلياً لقدرة الاقتصاد على امتصاص صدمة واسعة ومفاجئة. فبعد الانكماش الحاد الذي أصاب الاقتصاد مع الإغلاقات، عاد النشاط إلى النمو بوتيرة سريعة، مدفوعاً بدرجة متزايدة من الطلب والاستثمار الخاصين، وليس فقط بالإنفاق الحكومي أو تحسن إيرادات النفط.

ويرى أن سرعة التعافي، ولا سيما في الأنشطة غير النفطية، تعكس تغيراً في طبيعة الاقتصاد السعودي مقارنة بمراحل سابقة كان انخفاض أسعار النفط ينتقل فيها بصورة أكثر مباشرة إلى بقية مكونات النشاط الاقتصادي. ومن هذه الزاوية، أصبح نمو الأنشطة غير النفطية، في رأيه، أداة للمرونة وليس مجرد هدف من أهداف التنويع.

ويؤكد الراجحي أن هذه المرونة لا تعني أن الاقتصاد أصبح محصناً من الصدمات. فاضطرابات سلاسل الإمداد، وارتفاع تكاليف الشحن والطاقة، والتوترات الجيوسياسية يمكن أن تنتقل إلى الاقتصاد من خلال التضخم وتكلفة التمويل والتجارة. لكن الموقع اللوجستي للمملكة، إلى جانب ما تراكم لديها من خبرة في إدارة الأزمات، يوفران عناصر إضافية للتكيف مع هذه الصدمات.

الهوامش المالية... مساحة للتحرك

وفي الجانب المالي، يرى الراجحي أن الاحتياطيات والأصول الحكومية، إلى جانب متانة القطاع المصرفي، توفر هامشاً مهماً لامتصاص الصدمات الخارجية. وتظهر بيانات البنك المركزي السعودي «ساما» أن الأصول الاحتياطية للمملكة بلغت 487.3 مليار دولار بنهاية أغسطس (آب) 2026، وفق الأرقام التي يستند إليها الراجحي، بينما يتمتع القطاع المصرفي بمستويات مرتفعة من رأس المال والسيولة، مع نمو الودائع، بما يدعم قدرته على مواصلة تمويل الاقتصاد خلال فترات الاضطراب.

لكن هذه الهوامش ليست بلا حدود. فارتفاع الاقتراض الحكومي بالتزامن مع زيادة احتياجات الشركات قد يزيد الضغط على السيولة المحلية، خصوصاً في بيئة أسعار فائدة مرتفعة. ويرى الراجحي أن تقليل الاعتماد على التمويل المحلي، إلى جانب الاستفادة من الأسواق الدولية، يمكن أن يخفف الضغط على السيولة ويفسح مجالاً أكبر لتمويل القطاع الخاص والمنشآت الصغيرة والمتوسطة.
خلال اجتماع وزراء المالية ومحافظي البنوك المركزية بدول مجلس التعاون في المنامة (إكس)

تكلفة التمويل... اختبار للمرونة

وتبرز تكلفة التمويل بوصفها أحد الاختبارات المقبلة للمرونة، خصوصاً في ظل ارتباط الريال بالدولار وانتقال تغيرات أسعار الفائدة الأميركية إلى السوق المحلية.

ويرى الراجحي أن ارتفاع تكلفة التمويل قد يؤثر في قرارات الاستثمار والإنفاق، لكن حجم الأثر يختلف بحسب هيكل التمويل؛ فالقروض ذات الفائدة الثابتة لا تتأثر بالطريقة نفسها التي تتأثر بها القروض الجديدة أو التمويلات ذات الأسعار المتغيرة.

ومن هنا، يرى أن إدارة الدين ينبغي أن تراعي تنويع مصادر التمويل، ومواءمة آجال الاستحقاق مع التدفقات النقدية، وترتيب أولويات المشروعات بحسب عوائدها الاقتصادية. كما يطرح تقليص الاعتماد النسبي على التمويل المحلي كأحد الخيارات التي يمكن أن تتيح مساحة أكبر للقطاع الخاص، ولا سيما المنشآت الصغيرة والمتوسطة، للوصول إلى التمويل.

البدائل اللوجستية... جزء من المرونة

ولا يحصر الراجحي المرونة في المالية العامة أو أداء القطاع غير النفطي، بل يربطها أيضاً بقدرة المملكة على الحفاظ على تدفق التجارة والطاقة في أوقات الاضطراب. ويرى أن التطورات الجيوسياسية الأخيرة تعزز أهمية تعدد منافذ تصدير النفط وتطوير البنية التحتية التي توفر بدائل لمسارات النقل التقليدية، مشيراً إلى خط أنابيب «شرق ـ غرب» والحاجة إلى مزيد من الخيارات اللوجستية، إلى جانب شبكة سكك حديدية أكثر تكاملاً تربط مناطق المملكة.

ويعتبر أن الاستثمار في هذه البنية لا يخدم قطاع الطاقة وحده، بل يقلّل الاعتماد على عدد محدود من مسارات التجارة والنقل، ويوسع قدرة الاقتصاد على التكيف مع الاضطرابات، لتصبح البنية التحتية نفسها أحد عناصر المرونة الاقتصادية.

لكن الراجحي يرى أن المؤشر الأهم للسنوات المقبلة لن يكون فقط انخفاض حساسية النمو لأسعار النفط، وإنما قدرة الاقتصاد على بناء قاعدة إنتاجية أكثر اتساعاً تعتمد على رأس المال البشري.

ويضع الاستثمار في التعليم وتنمية قدرات الشباب في مقدمة عناصر هذه المعادلة، باعتبار أن اتساع قاعدة السكان في سن العمل ونمو الطبقة الوسطى يمكن أن يدعما الطلب المحلي ويوسعا قاعدة الاستثمار في الخدمات والصناعات ذات القيمة المضافة.

ويضيف الراجحي أن جاذبية الاقتصاد السعودي للاستثمار الأجنبي تمثل عاملاً آخر في اتساع قاعدة النشاط الاقتصادي، مشيراً إلى بيانات وزارة الاستثمار التي تظهر ارتفاع تدفقات الاستثمار الأجنبي خمسة أضعاف، بالتزامن مع زيادة ملحوظة في عدد الشركات الأجنبية العاملة في المملكة، بما انعكس على رصيد الاستثمار الأجنبي المباشر.

كما أظهرت أحدث بيانات الهيئة العامة للإحصاء أن صافي تدفقات الاستثمار الأجنبي المباشر إلى السعودية بلغ 19.1 مليار ريال خلال الربع الثاني من 2026. ويرى أن تسجيل هذا المستوى من التدفقات في ظل الظروف الجيوسياسية التي تشهدها المنطقة يعكس استمرار قدرة الاقتصاد على استقطاب رؤوس الأموال الأجنبية، إلى جانب اتساع قاعدة الشركات والأنشطة العاملة في المملكة.
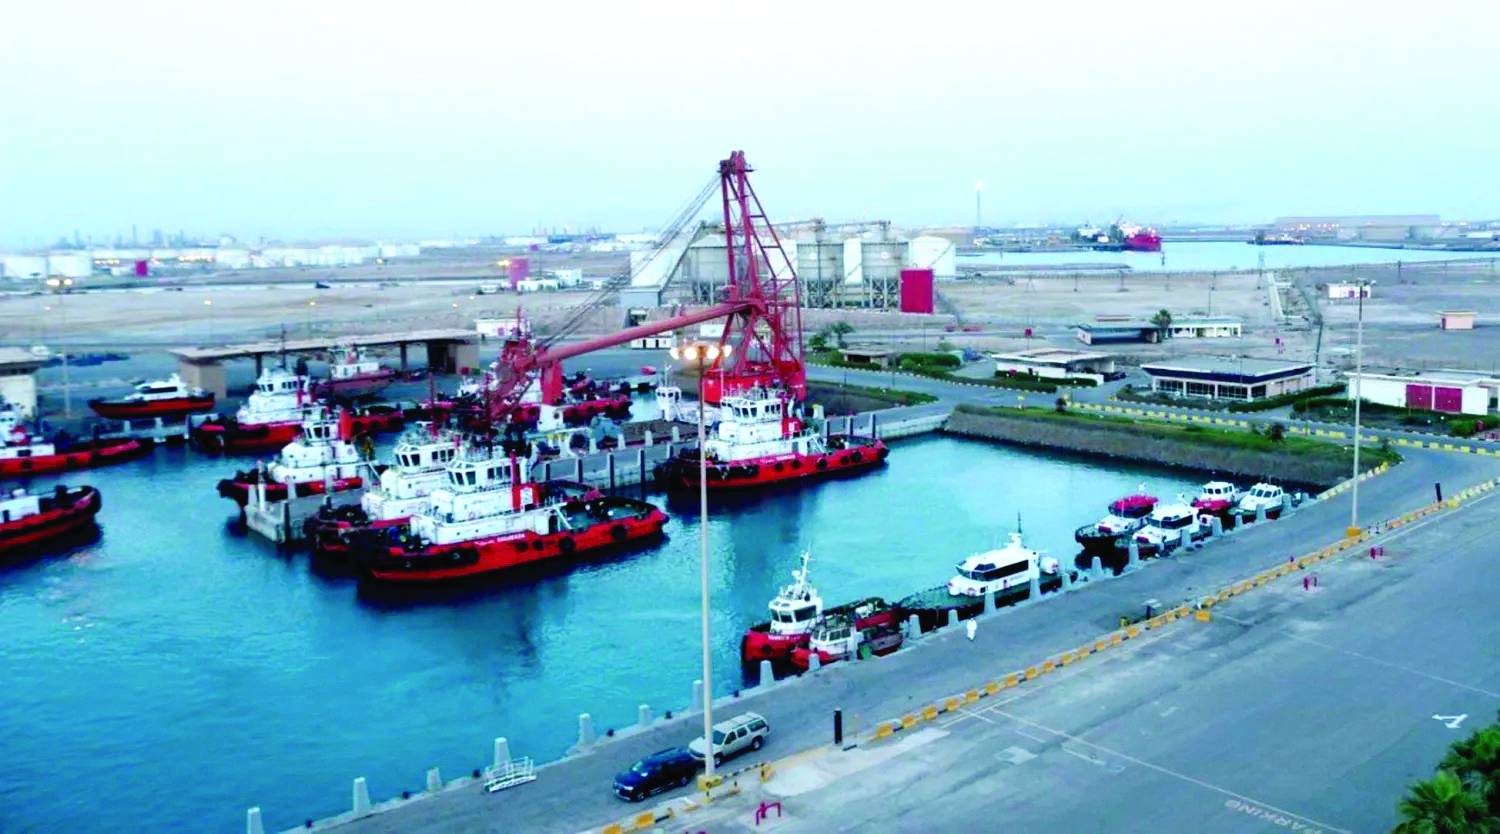
ميناء الملك فهد الصناعي في ينبع بالسعودية (واس)

التنويع... من محرك للنمو إلى أداة للمرونة

وتتقاطع هذه الرؤية مع ما يطرحه أستاذ الاقتصاد المساعد في جامعة الملك فهد للبترول والمعادن، الدكتور عبد الله المير، الذي يرى أن المرونة الاقتصادية تقوم على مزيج من التنويع الهيكلي، والهوامش المالية، وعمق الأسواق المالية المحلية، ورأس المال البشري والمؤسسي، إلى جانب تنويع الشركاء التجاريين والاستثماريين.

ويرى المير أن هذه العناصر تعمل معاً لتقليل اعتماد الاقتصاد على مصدر واحد للدخل أو التمويل أو التجارة. فعمق الأسواق المالية المحلية، على سبيل المثال، يوفر قنوات تمويل إضافية للشركات والاقتصاد عند تراجع التدفقات الخارجية، بينما تساعد قاعدة أوسع من القطاعات والأنشطة الاقتصادية على توزيع أثر الصدمات بدلاً من تركّزه في قطاع واحد.

ولا يرى المير أن معدل النمو أو حجم الدين وحدهما يكفيان للحكم على مرونة الاقتصاد. ويشير إلى مؤشرات أخرى، من بينها مساهمة القطاع غير النفطي في النمو، وقدرة الإيرادات على تغطية خدمة الدين، وتوزيع آجال الاستحقاق، وتغطية الواردات وصافي الأصول الأجنبية، إضافة إلى حصة الإيرادات غير النفطية من إجمالي الإيرادات.

كما تشمل الصورة، في رأيه، مؤشرات مرتبطة بعمق النظام المالي وسوق العمل، مثل حجم الائتمان المحلي مقارنة بالناتج، وقدرة الاقتصاد على خلق وظائف خارج القطاع الحكومي. فكلما اتسعت قاعدة النشاط الاقتصادي ومصادر التمويل وفرص العمل، أصبح الاقتصاد أكثر قدرة على امتصاص الصدمات من دون انتقال آثارها بسرعة إلى بقية القطاعات.

المرونة وتكلفة التمويل

ولا تتوقف أهمية هذه القدرة على الصمود عند حدود إدارة الأزمة، بل تمتد إلى الطريقة التي ينظر بها المستثمرون والمقرضون إلى الاقتصاد. ويشير المير إلى أن قوة الأساسيات الاقتصادية وقدرة الدولة على التعامل مع الصدمات يمكن أن تنعكسا على تقييم المخاطر السيادية وتكلفة التمويل، كما قد تدعمان تدفقات الاستثمار الأجنبي والمحلي وتساعدان في تعميق الأسواق المالية.

فالمستثمر لا ينظر فقط إلى حجم الصدمة، وإنما أيضاً إلى قدرة الاقتصاد على تمويل احتياجاته، والحفاظ على السيولة، واستمرار النشاط، ثم العودة إلى مسار النمو بعد انحسارها.

الخليج والسعودية... اتساع قاعدة النمو

ويكتسب هذا الجانب أهمية خاصة في الاقتصادات الخليجية، حيث ارتبطت المالية العامة والنشاط الاقتصادي تاريخياً بدرجة كبيرة بدورات أسعار الطاقة. ويرى المير أن التنويع لم يعد مرتبطاً فقط برفع معدلات النمو أو خلق قطاعات جديدة، بل أصبح جزءاً من إدارة المخاطر وتعزيز الاستدامة الاقتصادية.

ويشمل ذلك تنويع الإيرادات والصادرات، وتطوير قطاعات جديدة مثل التقنية والذكاء الاصطناعي والتعدين والسياحة والخدمات المالية والاقتصاد الرقمي، إلى جانب زيادة دور القطاع الخاص والاستثمارات الأجنبية. وكلما اتسعت هذه القاعدة، توزعت آثار الصدمات على نطاق أوسع بدلاً من تركّزها في قطاع أو مصدر دخل واحد.

وفي السعودية، يبرز هذا التحول مع اتساع قاعدة النشاط خارج النفط وتزايد دور الاستثمار الخاص والأجنبي. ويرى المير أن تنويع الشراكات التجارية والاستثمارية يضيف بعداً آخر، عبر توسيع الأسواق ومصادر الاستثمار وتقليل الاعتماد على مجموعة محدودة من الشركاء، وهو ما تزداد أهميته في فترات اضطراب التجارة العالمية وارتفاع تكاليف النقل والتأمين.

المرونة المالية... والاختبار الذي يلي الأزمة

لكن امتلاك الهوامش المالية لا يعني استنزافها عند كل صدمة. ويشير كالن في هذه النقطة إلى أن الحكومات قد تضطر خلال الأزمات إلى زيادة الإنفاق أو استخدام جزء من أصولها لتخفيف آثار الاضطراب والحفاظ على النشاط، إلا أن التحدي يأتي بعد انتهاء الأزمة، عندما تحتاج إلى إعادة بناء ما استُخدم من هذه الهوامش.

فالاقتصاد الذي يستنزف جزءاً كبيراً من قدرته المالية في مواجهة صدمة واحدة يصبح أكثر عرضة للصدمات التالية إذا لم يستعد تدريجياً هوامش الأمان. ومن ثم، فإن المرونة المالية لا تتعلق فقط بامتلاك الموارد اللازمة لعبور الأزمة، وإنما بالقدرة على الحفاظ عليها وتجديدها استعداداً لما قد يأتي بعدها.

من الاستجابة إلى الاستعداد

يضع ذلك المرونة الاقتصادية في إطار أوسع من مجرد الاستجابة للأزمات. فالاحتياطيات المالية، وأسواق التمويل، وتنوع قاعدة الإنتاج والصادرات، وتعدد مسارات النقل والتصدير، وكفاءة المؤسسات، ليست أدوات منفصلة، بل عناصر تتكامل لتوسيع قدرة الاقتصاد على التعامل مع الصدمات.

وفي الحالة السعودية، أظهرت التطورات الأخيرة أهمية هذا التكامل؛ فالهوامش المالية توفر مساحة للتحرك، والتنوع الاقتصادي يوسع قاعدة النشاط، ومسارات التصدير البديلة تمنح قطاع الطاقة خيارات إضافية، فيما تحدد كفاءة المؤسسات وسرعة صنع القرار مدى القدرة على استخدام هذه الأدوات عند تغير الظروف.

لكن طبيعة المخاطر نفسها تتغير، مما يجعل بناء القدرة على التكيف عملية مستمرة وليست استجابة لصدمة بعينها. ومن هنا، لا تقاس المرونة فقط بقدرة الاقتصاد على عبور الأزمات، وإنما أيضاً بقدرته على الحفاظ على مقومات النمو والاستقرار، وتطوير أدواته وهوامش الأمان بما يتناسب مع طبيعة المخاطر المتغيرة.

حقائق

كيف تظهر مرونة الاقتصاد السعودي؟

505 مليارات ريال: الإيرادات غير النفطية في 2025، مقارنة بنحو 166 مليار ريال في 2015.

57.3 %: مساهمة الأنشطة غير النفطية في الناتج المحلي الإجمالي خلال النصف الأول من 2026، وهي عند مستوى تاريخي.

3.2 %: النمو المتوقع للأنشطة غير النفطية في 2026، مقابل انكماش متوقع للأنشطة النفطية بنسبة 21.8 %.

390 مليار ريال: الاحتياطيات الحكومية المتوقعة لدى البنك المركزي السعودي «ساما» بنهاية 2026.

1.202 تريليون ريال: الإيرادات المقدرة في موازنة 2027، مقابل 1.392 تريليون ريال للنفقات، مع عجز متوقع عند 3.6 % من الناتج المحلي الإجمالي.

(المصدر: وزارة المالية السعودية، البيان التمهيدي لموازنة 2027)


مقالات ذات صلة

مذكرة تفاهم لتعزيز الربط الكهربائي والسككي بين السعودية والإمارات

الاقتصاد جانب من توقيع الاتفاقية بين وزير الطاقة وزير الصناعة والثروة المعدنية السعودي ووزير الاستثمار الإماراتي (وزارة الطاقة)

مذكرة تفاهم لتعزيز الربط الكهربائي والسككي بين السعودية والإمارات

وقَّعت السعودية والإمارات مذكرة تفاهم تهدف إلى تعزيز التعاون الاستراتيجي بين البلدين، في مجال الربط الكهربائي، وتبادل وبيع الكهرباء، والربط السككي.

«الشرق الأوسط» (الرياض)
الاقتصاد أحد فروع متاجر «إكسترا» في السعودية (الشركة)

أرباح «إكسترا» السعودية تنخفض 26.7 % في الربع الثالث

انخفض صافي أرباح شركة «إكسترا» للإلكترونيات بنسبة 26.7 في المائة خلال الربع الثالث من عام 2026، إلى 104.63 مليون ريال (27.9 مليون دولار).

«الشرق الأوسط» (الرياض)
الاقتصاد السياري خلال مشاركته في جلسة «الآفاق الاستراتيجية للاقتصاد العالمي» ضمن أعمال «منتدى إسطنبول الاقتصادي» (الشرق الأوسط)

محافظ «ساما»: الاقتصاد السعودي أظهر مرونة رغم تداعيات الصراع واضطرابات الإمدادات

أكد محافظ «البنك المركزي السعودي»، أيمن السياري، أن القطاع المصرفي في المملكة يتمتع بالقوة والمرونة، مشيراً إلى أن مخاطر تدفقات رؤوس الأموال «محدودة بشكل كبير».

«الشرق الأوسط» (إسطنبول)
خاص أعمال تطوير مخططات السنة الأولى من برنامج التوازن العقاري بمدينة الرياض (واس)

خاص عامٌ على وقف الزيادات في الرياض... السوق تختبر توازناً جديداً

بعد عام على بدء تطبيق ضوابط وقف الزيادات الإيجارية في الرياض، بدأت سوق الإيجارات في العاصمة تُظهر تحولاً واضحاً في مسار الأسعار.

محمد المطيري (الرياض)
الاقتصاد أنجيلا ويلكينسون (المجلس)

مجلس الطاقة العالمي: قدرات السعودية تدعم مرونة الأسواق

أفادت الأمينة العامة والرئيسة التنفيذية لـ«المجلس العالمي للطاقة»، أنجيلا ويلكينسون، بأن الطاقة الإنتاجية السعودية والبنية التحتية البديلة للتصدير تؤديان دوراً.

هلا صغبيني (الرياض)

طلبات إعانة البطالة الأميركية تتراجع رغم ضعف نمو الوظائف

لافتة «مطلوب موظفون» معلّقة على نافذة مطعم «تشيبوتلي» بمدينة نيويورك (رويترز)
TT

طلبات إعانة البطالة الأميركية تتراجع رغم ضعف نمو الوظائف

لافتة «مطلوب موظفون» معلّقة على نافذة مطعم «تشيبوتلي» بمدينة نيويورك (رويترز)

انخفض عدد الأميركيين الذين تقدموا بطلبات جديدة للحصول على إعانات البطالة، الأسبوع الماضي، مما يشير إلى استمرار استقرار سوق العمل، رغم التباطؤ الحاد في نمو الوظائف خلال سبتمبر (أيلول) الماضي.

ذكرت وزارة العمل، يوم الخميس، أن الطلبات الأولية للحصول على إعانات البطالة الحكومية تراجعت بمقدار ألفيْ طلب لتصل إلى 197 ألف طلب، بعد تعديلها موسمياً، في الأسبوع المنتهي في 3 أكتوبر (تشرين الأول) الحالي.

كان خبراء اقتصاد، استطلعت «رويترز» آراءهم، قد توقعوا تسجيل 200 ألف طلب، خلال الأسبوع.

وظلت الطلبات قريبة من أدنى مستوياتها منذ 57 عاماً، لأربعة أسابيع متتالية، بما يتسق مع وصف الخبراء سوق العمل بأنها تتسم بـ«معدلات توظيف منخفضة ومعدلات تسريح منخفضة».

وكانت الحكومة قد أفادت، الأسبوع الماضي، بأن الوظائف في القطاع غير الزراعي زادت بمقدار ضئيل بلغ 29 ألف وظيفة فقط خلال سبتمبر.

ويرى خبراء اقتصاد أن ضعف وتيرة التوظيف وتقلص حجم القوى العاملة، بسبب التقاعد والقيود الصارمة على الهجرة، يعوقان نمو الوظائف، مما يجعل انخفاض معدلات تسريح العمالة، التي لا تزال عند مستويات تاريخية متدنية، عاملاً داعماً لسوق العمل.

ورغم احتفاظ أصحاب العمل بموظفيهم الحاليين، مستفيدين من النمو القوي للأرباح وأداء سوق الأسهم، فإنهم ما زالوا مترددين في زيادة أعداد العاملين لديهم. ويعزو الخبراء هذا الاتجاه إلى حالة عدم اليقين الناجمة أولاً عن الرسوم الجمركية، ثم عن الحرب الأميركية الإسرائيلية على إيران، التي أدت إلى ارتفاع أسعار الديزل إلى مستويات قياسية وزيادة أسعار سلع أخرى.

وأظهر مَحضر اجتماع السياسة النقدية لمجلس الاحتياطي الفيدرالي، المنعقد يوميْ 15 و16 سبتمبر، والذي نُشر يوم الأربعاء، أن المسؤولين «رأوا أن ظروف سوق العمل مستقرة، وعدُّوا بشكل عام أن السوق تقترب من مستوى التوظيف الكامل». كما أشار المحضر إلى أن صُناع السياسات «نظروا عموماً إلى المخاطر الصعودية والهبوطية التي تواجه سوق العمل على أنها متوازنة إلى حد كبير».

كان البنك المركزي الأميركي قد رفع، الشهر الماضي، سعر الفائدة القياسي لليلة واحدة بمقدار 25 نقطة أساس إلى نطاق يتراوح بين 3.75 و4.00 في المائة، في أول زيادة منذ ثلاث سنوات، كما أشار إلى احتمال إجراء زيادات أخرى في تكاليف الاقتراض، خلال الأشهر المقبلة.

وتراجعت احتمالات رفع أسعار الفائدة مرة أخرى، هذا الشهر، نتيجة بيانات التوظيف المخيِّبة للآمال في سبتمبر، فضلاً عن تسجيل معدلات تضخم أقل من المتوقع خلال يوليو (تموز) وأغسطس (آب) الماضيين، في حين يتوقع اقتصاديون أن يرفع «الاحتياطي الفيدرالي» أسعار الفائدة في ديسمبر (كانون الأول) المقبل.

وأظهر تقرير مطالبات إعانة البطالة أن عدد الأشخاص الذين يتلقون الإعانات بعد انقضاء الأسبوع الأول من المساعدة، وهو مؤشر يُستخدم لقياس وتيرة التوظيف، ارتفع بمقدار 17 ألف شخص إلى 1.716 مليون، بعد تعديله موسمياً، خلال الأسبوع المنتهي في 26 سبتمبر.

ورغم بقاء مستوى ما يُعرَف بـ«مطالبات الإعانة المستمرة» منخفضاً، فإن وتيرة التوظيف البطيئة أدت إلى معاناة بعض العاطلين عن العمل فترات بطالة طويلة.

وبلغ متوسط مدة البطالة 11.5 أسبوعاً في سبتمبر، وهو مستوى يقترب من أعلى معدل له في أربع سنوات ونصف السنة.


الصين تنفي خفض اليوان وتطالب بنفوذ دولي أكبر

صينيون أمام مركز تجاري بالعاصمة الصينية في آخر أيام إجازة اليوم الوطني التي امتدت أسبوعاً (أ.ف.ب)
TT

الصين تنفي خفض اليوان وتطالب بنفوذ دولي أكبر

صينيون أمام مركز تجاري بالعاصمة الصينية في آخر أيام إجازة اليوم الوطني التي امتدت أسبوعاً (أ.ف.ب)

أكدت الصين، الخميس، أنها لا تحتاج إلى إضعاف عملتها لتحقيق مكاسب تجارية، ولا تعتزم استخدام سعر صرف اليوان أداة لتعزيز قدرتها التنافسية، في وقت كشفت فيه دراسة جديدة عن ارتفاع حاد في مساهمات بكين لتمويل مؤسسات التنمية الدولية، دون أن يواكب ذلك توسع مماثل في نفوذها داخل النظام المالي العالمي.

ويعكس التطوران مسارين متوازيين في السياسة الاقتصادية الصينية؛ أولهما تأكيد الالتزام باستقرار سوق الصرف وتجنب اتهامات التلاعب بالعملة، والآخر السعي إلى تعزيز دور البلاد في المؤسسات متعددة الأطراف بما يتناسب مع وزنها الاقتصادي ومساهماتها المالية المتزايدة.

وقال «بنك الشعب» الصيني، في بيان، إن البلاد «لا تحتاج ولا تعتزم» استخدام انخفاض قيمة اليوان للحصول على ميزة تنافسية في التجارة الخارجية، مؤكداً أنها لم تنخرط قط في تخفيض تنافسي لقيمة العملة.

وأضاف البنك المركزي أن الصين تسمح للسوق بأداء دور حاسم في تحديد سعر الصرف، ولا تضع مستويات مستهدفة مسبقاً للعملة، كما لا تتدخل لتوجيه اتجاهاتها طويلة الأجل.

وأعلن أن بكين ستبدأ، ابتداءً من عام 2027، تقديم بيانات إضافية متعلقة بالنقد الأجنبي إلى صندوق النقد الدولي، في خطوة تستهدف توسيع نطاق الإفصاح عن تطورات سوق الصرف.

وتأتي هذه التصريحات في وقت أظهر فيه اليوان تماسكاً ملحوظاً أمام الدولار، رغم ارتفاع العملة الأميركية خلال عطلة العيد الوطني الصيني.

وجرى تداول اليوان المحلي، الخميس، قرب 6.7030 مقابل الدولار، بعد استئناف الأسواق نشاطها عقب عطلة استمرت أسبوعاً، في حين بلغت مكاسب العملة الصينية نحو 9 في المائة منذ أواخر عام 2024.

واستفاد اليوان من قوة الصادرات الصينية وتدفقات النقد الأجنبي المرتبطة بالفائض التجاري، وإن كانت هذه التدفقات تقابلها استثمارات صينية متزايدة في الأصول الخارجية.

ويشير موقف البنك المركزي إلى رغبة بكين في الفصل بين تنافسية صادراتها وسياسة سعر الصرف، خصوصاً مع استمرار التوترات التجارية مع الولايات المتحدة والاتحاد الأوروبي.

وفي موازاة ذلك، تسعى الصين إلى تعزيز حضورها في المؤسسات المالية والتنموية الدولية، لكن دراسة جديدة أظهرت أن مساهماتها المتزايدة لم تتحول بعد نفوذاً تصويتياً وإدارياً يعكس حجم اقتصادها.

• تمويل التنمية يرتفع 10 أضعاف

كشف تقرير صادر عن «مركز التنمية العالمية»، الخميس، عن أن الصين رفعت تمويلها لمؤسسات التنمية متعددة الأطراف بمقدار عشرة أضعاف منذ عام 2010، في تحول يعكس انتقالها التدريجي من مستفيد رئيسي من التمويل الدولي إلى مساهم متزايد في توفيره.

وبلغت مساهمات بكين في بنوك التنمية متعددة الأطراف 3 مليارات دولار خلال عام 2024، في حين ارتفع تمويلها للهيئات التابعة للأمم المتحدة والمعنية بالتنمية بنسبة 47 في المائة.

كما زادت الصين مساهماتها في آليات تمويل المناخ متعددة الأطراف إلى 5.25 مليار دولار خلال عام 2025؛ ما يعكس تنامي اهتمامها بملفات الطاقة النظيفة والتكيف المناخي والتنمية المستدامة.

غير أن التوسع ظل انتقائياً؛ إذ خفضت بكين دعمها لصناديق دولية، من بينها «غافي»، الشراكة المعنية بشراء اللقاحات وتوزيعها في البلدان منخفضة الدخل، بنسبة 32 في المائة.

وقال إيان ميتشل، أحد معدّي التقرير، إن هذه الزيادة تمثل تحولاً كبيراً مقارنة بما كانت عليه مساهمات الصين قبل 15 عاماً، لكنها تظل ضئيلة قياساً إلى حجم اقتصادها.

وأوضح أن بكين لم توسع بصورة كبيرة تمويلها الطوعي للأمم المتحدة أو الصناديق الدولية المتخصصة، في حين واصلت برامج التعاون الثنائي على نطاق أصغر.

وتأتي الدراسة قبل الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي، المقررة في بانكوك الأسبوع المقبل، حيث يُنتظر أن يكون دور الصين في تمويل التنمية وإصلاح حوكمة المؤسسات الدولية من القضايا المطروحة للنقاش.

• مساهمات أكبر وحصة تصويتية محدودة

لطالما طالبت بكين بزيادة حصتها التصويتية في البنك الدولي وصندوق النقد الدولي، بما يعكس مكانتها بوصفها ثاني أكبر اقتصاد في العالم.

لكن الدراسة أظهرت أن حصة الصين في البنك الدولي تبلغ نحو 6 في المائة، أي أقل من نصف المستوى الذي تشير إليه المعادلة الاقتصادية المستخدمة لتحديد الوزن النسبي للدول.

وفي المقابل، تحتفظ الولايات المتحدة بحصة تبلغ نحو 16 في المائة، تمنحها القدرة على تعطيل القرارات التي تتطلب أغلبية خاصة.

وتعارض واشنطن وعدد من الدول الغربية إعادة توزيع الحصص بما يمنح الصين قوة تصويتية أكبر، مشيرة إلى غياب التوافق بشأن الإصلاحات ومثيرة تساؤلات حول الشفافية الصينية.

ويكشف هذا التباين عن إحدى المعضلات الرئيسية التي تواجه النظام المالي متعدد الأطراف؛ إذ تتزايد مساهمات الاقتصادات الناشئة، في حين لا تتغير هياكل الحوكمة والتصويت بالوتيرة نفسها.

وأصبحت الصين، خامس أكبر مانح للمؤسسة الدولية للتنمية، التابعة للبنك الدولي والمخصصة لدعم أفقر البلدان، بعد تعهدها بتقديم 1.5 مليار دولار خلال أحدث جولة لتجديد موارد المؤسسة.

كما رفعت مساهماتها في برامج الإقراض متعدد الأطراف التي تقدم قروضاً بفوائد منخفضة أو دون فوائد بنسبة 92 في المائة خلال السنوات الخمس الماضية.

• بكين لا تسد فجوة التمويل الغربي

يتزامن صعود المساهمات الصينية مع تقليص عدد من الدول الغربية إنفاقها التنموي وانسحاب الولايات المتحدة من بعض المؤسسات الدولية.

وقالت بياتا سيخوكا، المشاركة في إعداد الدراسة، إن الصين قدمت مساهمات كبيرة إلى منظمة الصحة العالمية في وقت انسحبت فيه واشنطن منها، لكنها لم تتحرك لسد جميع الفجوات التمويلية الناجمة عن تراجع الدعم الأميركي والغربي.

وتظهر انتقائية التمويل الصيني في طبيعة مساهماتها للأمم المتحدة؛ إذ لم تتجاوز حصة التمويل الطوعي 11 في المائة من إجمالي مساهمات بكين للهيئات الأممية، مقارنة بأكثر من 70 في المائة من المساهمات الأميركية.

ويشير هذا الاختلاف إلى أن الصين تركز على مجالات محددة تتوافق مع أولوياتها الاقتصادية والاستراتيجية، بدلاً من السعي إلى تعويض جميع الموارد التي فقدتها المؤسسات الدولية نتيجة تراجع التمويل الغربي.

• من أكبر المقترضين إلى كبار المانحين

ورغم توسع دور الصين في التمويل، لا يزال تمثيلها الإداري محدوداً. ويشغل مواطنون صينيون خمسة مناصب قيادية عليا في البنك الدولي وبنوك التنمية متعددة الأطراف الأخرى، وهو عدد لم يتغير منذ عام 2021.

كما فقدت بكين منذ عام 2020 عدداً من المناصب القيادية في مؤسسات أممية، من بينها منظمة الصحة العالمية والاتحاد الدولي للاتصالات.

وفي المقابل، تراجع اعتماد الصين على الاقتراض من بنوك التنمية، مع اقترابها من التصنيف ضمن الاقتصادات مرتفعة الدخل.

وانخفض إجمالي اقتراضها من هذه المؤسسات إلى 4.7 مليار دولار في عام 2024، مقابل 8 مليارات دولار في عام 2021.

وبعدما كانت أكبر مقترض من البنك الدولي في عام 2017، تراجعت الصين إلى المرتبة الثامنة عشرة، في حين أعلن البنك أنه سيوقف جميع عمليات الإقراض لها بعد عام 2031.

ويعكس هذا التحول تغير موقع الصين داخل النظام المالي العالمي، من اقتصاد يعتمد بدرجة كبيرة على التمويل التنموي الخارجي إلى قوة اقتصادية تسهِم في توفير الموارد للدول الأخرى.

وتجمع التطورات الأخيرة بين مسعى صيني لتعزيز الثقة في سياسات سعر الصرف، عبر نفي استخدام اليوان أداة للمنافسة التجارية والتعهد بمزيد من الإفصاح لصندوق النقد الدولي، وبين مطالبة مستمرة بدور أكبر في إدارة المؤسسات المالية العالمية.

لكن الدراسة توضح أن ارتفاع المساهمات المالية لا يضمن تلقائياً زيادة النفوذ، خصوصاً في ظل الخلافات بشأن الحوكمة والشفافية وإعادة توزيع القوة التصويتية.

ومع اقتراب الاجتماعات السنوية لصندوق النقد والبنك الدوليين، ستواجه بكين اختباراً مزدوجاً: إظهار التزامها بقواعد النظام المالي الدولي، وفي الوقت نفسه الدفع نحو إصلاحات تمنحها تمثيلاً أكبر يتناسب مع وزنها الاقتصادي المتنامي.


«سامسونغ» تتوقع أرباحاً قياسية تتجاوز 80 مليار دولار في الربع الثالث

شعار شركة «سامسونغ» بمعرض الإلكترونيات الاستهلاكية الدولي «إيفا» في برلين (د.ب.أ)
TT

«سامسونغ» تتوقع أرباحاً قياسية تتجاوز 80 مليار دولار في الربع الثالث

شعار شركة «سامسونغ» بمعرض الإلكترونيات الاستهلاكية الدولي «إيفا» في برلين (د.ب.أ)

توقعت شركة «سامسونغ إلكترونيكس» يوم الخميس، أن تتجاوز أرباحها التشغيلية الفصلية 100 تريليون وون، في إنجاز غير مسبوق عالمياً لشركة تكنولوجيا، مقدرةً قفزة تقارب تسعة أضعاف في أرباح الربع الثالث، مدفوعةً بالطلب المتزايد على رقائق الذكاء الاصطناعي، الذي عزز مبيعات الذاكرة بقوة.

وقدَّرت أكبر شركة مصنِّعة لرقائق الذاكرة في العالم أرباحاً تشغيلية بقيمة 107.4 تريليون وون (80.17 مليار دولار) خلال الفترة من يوليو (تموز) إلى سبتمبر (أيلول)، متجاوزةً بذلك بفارق طفيف تقديرات «إل إس إي جي» البالغة 106.1 تريليون وون.

وتُعد هذه التوقعات الرابعة على التوالي التي تسجل فيها «سامسونغ» أرباحاً تشغيلية قياسية، مما يسلط الضوء على تفاقم النقص العالمي في رقائق الذاكرة، في وقت يفوق فيه نمو الاستثمارات في البنية التحتية للذكاء الاصطناعي نمو الإمدادات، الأمر الذي أدى إلى ارتفاع حاد في أسعار الرقائق.

وتتوقع كل من «سامسونغ» و«مايكرون» استمرار هذا الاختلال في التوازن حتى عام 2028، رغم أن المنافسة الصينية واحتمال تباطؤ الإنفاق على الذكاء الاصطناعي يشكلان مخاطر على آفاق الأرباح على المدى الطويل.

واستقرت أسهم «سامسونغ» دون تغير يُذكر رغم إعلان الشركة عن أرباح قياسية أخرى، إذ تراجعت بنسبة 0.2 في المائة في التعاملات المبكرة، مقارنةًً بانخفاض بنسبة 0.5 في المائة في مؤشر «كوسبي» القياسي. وكان سهم الشركة قد تراجع بأكثر من 25 في المائة من أعلى مستوى قياسي سجله في يونيو (حزيران)، وسط مخاوف بشأن استدامة طفرة الذكاء الاصطناعي.

كما خفض المحللون مؤخراً توقعاتهم، بسبب الارتفاع الحاد في قيمة العملة الكورية الجنوبية، الذي يقلل من قيمة المبيعات الخارجية المقومة بالدولار عند تحويلها إلى العملة المحلية.

وقال كيم سيوك-هوان، محلل السوق في شركة «ميراي أسيت سيكيوريتيز»: «تحول تركيز السوق نحو ما إذا كان النمو الحاد في الأرباح، الذي بدأ قبل عام، قابلاً للاستمرار».

ويتوقع المحللون نمو الأرباح في الربع الرابع بنسبة 8.2 في المائة مقارنةً بالربع السابق، وهي وتيرة أبطأ من النمو الفصلي المتتابع البالغ 20 في المائة في الربع الثالث، مع تباطؤ وتيرة ارتفاع أسعار الرقائق. وتتوقع شركة أبحاث السوق «تريند فورس» ارتفاع أسعار العقود الخاصة بذاكرة الوصول العشوائي الديناميكية التقليدية بنسبة تتراوح بين 10 و15 في المائة في الربع الرابع مقارنةً بالربع السابق، وهي وتيرة أبطأ بكثير من القفزة التي شهدها الربع الثاني وبلغت نحو 60 في المائة.

ويراقب المستثمرون عن كثب تباطؤ وتيرة ارتفاع أسعار الذاكرة، بعد موجة صعود استمرت لأكثر من عام ودَفعت هوامش الربح إلى مستويات قياسية لدى أكبر منتجي الذاكرة في العالم، وهم «سامسونغ» و«إس كيه هاينكس» و«ميكرون».

وأعلنت «سامسونغ» أن إيرادات الربع الثالث من المتوقع أن ترتفع بنسبة 127 في المائة إلى 195 تريليون وون مقارنةً بالعام السابق.

ومن المقرر أن تعلن الشركة نتائجها التفصيلية، بما في ذلك تفاصيل الأرباح حسب قطاع الأعمال، في 29 أكتوبر (تشرين الأول).

خسائر أكبر من المتوقع في قطاع الهواتف المحمولة

من المتوقع أن تشكل رقائق الذاكرة الجزء الأكبر من التحسن في الأرباح.

وارتفعت الأسعار بشكل حاد نتيجة نقص المعروض من رقائق «درام» التقليدية ورقائق «ناند»، فضلاً عن ازدياد الطلب على الذاكرة ذات النطاق الترددي العالي (إتش بي إم)، وهي مكون أساسي لمعالجة كميات هائلة من البيانات المستخدمة في تطبيقات الذكاء الاصطناعي.

وقدّر دوغلاس كيم، من شركة «دوغلاس ريسيرش أدفايزري»، أن شحنات «سامسونغ» من ذاكرة «إتش بي إم»، مقاسة بحجم البيانات أو «البت»، نمت بنحو 50 في المائة على أساس ربع سنوي في الربع الثالث، في ظل سعي الشركة إلى تقليص الفجوة مع منافستها «إس كيه هاينكس» في سوق هذا النوع من الذاكرة.

غير أن الطفرة في سوق رقائق الذاكرة تشكل تحدياً لقطاعات الأعمال الأخرى في «سامسونغ»، لا سيما قطاعي الهواتف الذكية والإلكترونيات الاستهلاكية، اللذين يواجهان ضغوطاً متزايدة نتيجة ارتفاع تكاليف المكونات.

وقال محللون إن قطاع الهواتف المحمولة في «سامسونغ» سجَّل خسائر فاقت التوقعات، تجاوزت مليار دولار في الربع الثالث.

وفي الوقت نفسه، من المتوقع أن يظل قطاع تصنيع الرقائق للغير، المعروف بقطاع «المسبك» أو Foundry، خاسراً، بسبب ارتفاع التكاليف الثابتة وانخفاض معدلات استغلال الطاقة الإنتاجية.

ومع ذلك، من المتوقع أن تتحسن معدلات الاستغلال خلال الأرباع القليلة المقبلة، مدعومةً بزيادة الطلب على عمليات التصنيع المتقدمة، في الوقت الذي تسعى فيه «سامسونغ» إلى تقليص الفجوة مع شركة «تي إس إم سي»، الرائدة في هذا المجال، في تصنيع الرقائق المتقدمة للغير.

كما أشار المستثمرون إلى أنهم سيراقبون عن كثب تفاصيل سياسة «سامسونغ» المتعلقة بعوائد المساهمين خلال مؤتمر إعلان الأرباح المقرر عقده في وقت لاحق من هذا الشهر.