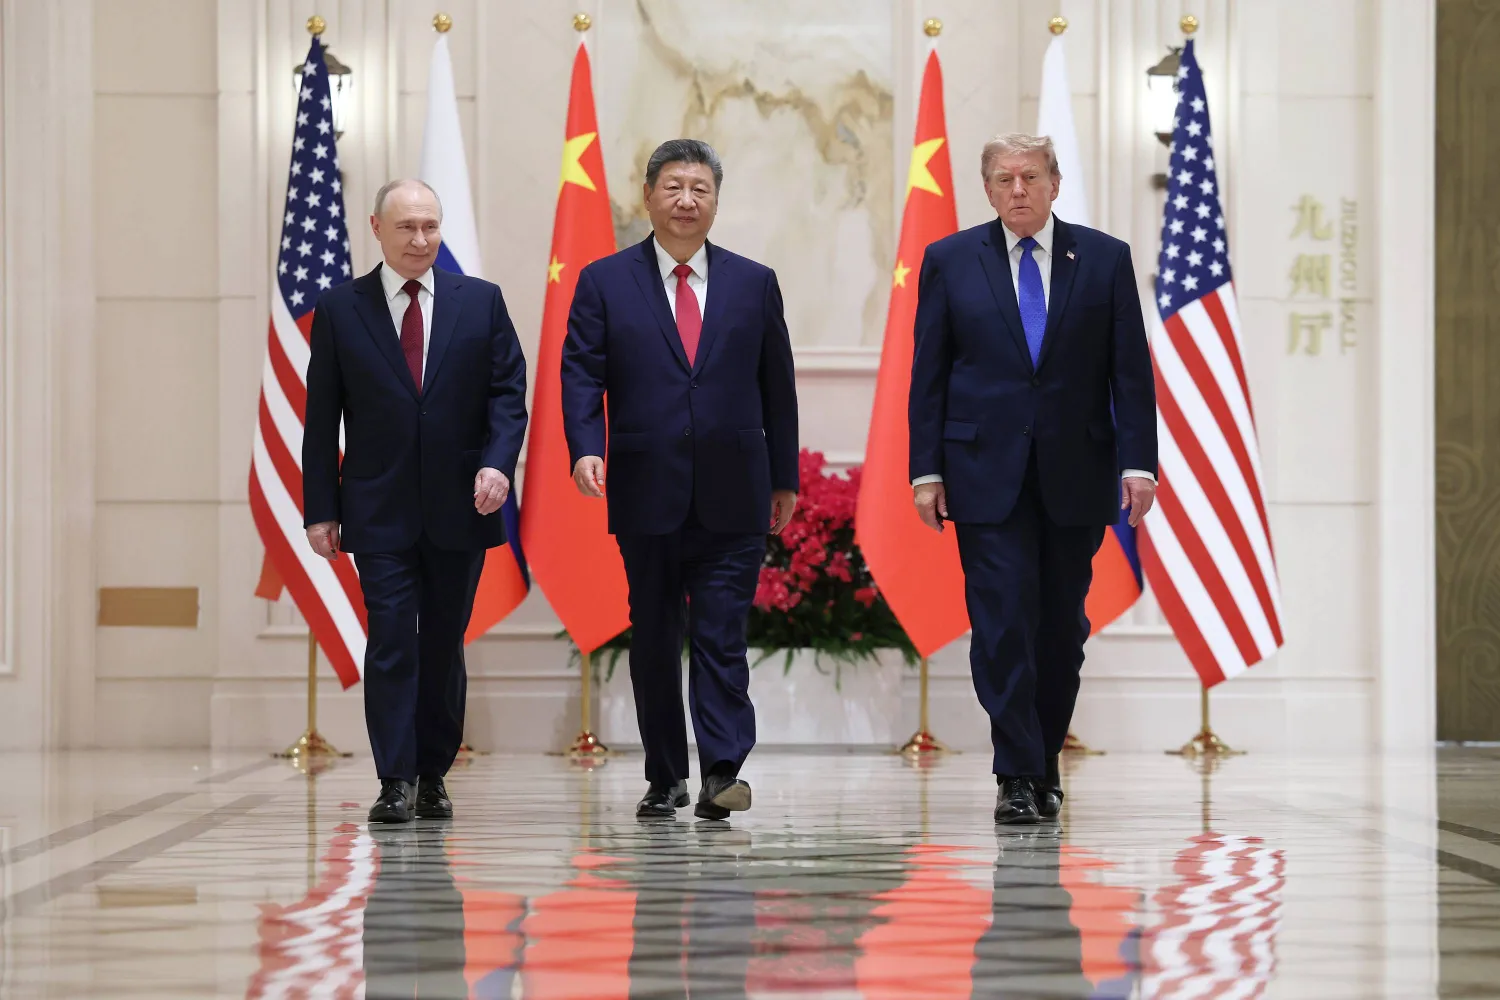

لا يبدو الطريق أمام الولايات المتحدة والصين وروسيا لزيادة إمدادات المنتجات النفطية المكررة بالسهولة التي يوحي بها التعهد الذي أعلنته الدول الثلاث عقب اجتماع قادتها على هامش قمة منتدى التعاون الاقتصادي لدول آسيا والمحيط الهادئ (أبيك). فبينما اتفقت واشنطن وبكين وموسكو على زيادة إنتاج هذه المنتجات، وتوريدها إلى الأسواق، تكشف بيانات قطاع التكرير عن قيود مختلفة تواجه كل دولة، تتراوح بين ارتفاع معدلات تشغيل المصافي الأميركية، وتراجع معالجة الخام في الصين، والأضرار التي لحقت بمنشآت التكرير الروسية جراء الحرب في أوكرانيا.
وتُعرف المنتجات النفطية المكررة بأنها المواد الناتجة عن معالجة النفط الخام داخل المصافي، حيث يُفصل إلى مكونات مختلفة، ثم تُعالج لإنتاج أنواع الوقود، والمواد المستخدمة في النقل، والصناعة، وتوليد الطاقة. وتشمل أبرزها البنزين المستخدم في السيارات، والديزل الذي تعتمد عليه الشاحنات، ووسائل النقل، والمعدات الصناعية، ووقود الطائرات، إضافة إلى زيت التدفئة، والغاز البترولي المسال، مثل البروبان، والبيوتان، والنافثا المستخدمة في صناعة البتروكيميائيات. وتختلف أهمية هذه المنتجات باختلاف الأسواق؛ فبعضها يرتبط مباشرة بقطاع النقل، فيما يدخل بعضها الآخر في أنشطة التدفئة، والصناعة، وإنتاج المواد الكيميائية. لذلك، فإن زيادة إمداداتها لا تعني بالضرورة زيادة إنتاج النفط الخام، بل تتطلب توافره، وقدرة المصافي على معالجته، وتحويله إلى المنتجات التي تحتاج إليها الأسواق.
وتكتسب هذه الإمدادات أهمية تتجاوز حسابات سوق الطاقة بالنسبة إلى الرئيس الأميركي دونالد ترمب، الذي جعل خفض أسعار الطاقة والوقود أحد وعوده الاقتصادية. فأسعار البنزين تؤثر مباشرة في إنفاق الأسر، فيما تنعكس تكاليف الديزل على نقل السلع، وتشغيل الأنشطة التجارية، والصناعية. ومن شأن ارتفاع أسعار الوقود أن يزيد تكلفة المعيشة، ويغذي الضغوط التضخمية، وهو ما يجعل استقرار الإمدادات وأسعار الطاقة ملفاً اقتصادياً وسياسياً مهماً للإدارة الأميركية. لكن قدرة واشنطن على زيادة إنتاج المشتقات سريعاً تواجه بدورها قيوداً، في ظل تشغيل مصافيها عند مستويات مرتفعة.
وجاء في البيان الصادر عقب الاجتماع أن الدول الثلاث «تعتزم زيادة إنتاج وتوريد المنتجات النفطية المكررة لمصلحة جميع الدول»، مؤكدة أهمية الحفاظ على تدفقات مستقرة للطاقة. غير أن الإعلان لم يتضمن أهدافاً كمية، أو جدولاً زمنياً للزيادة، كما لم يحدد آليات تنفيذ التعهد، ما يجعل أثره الفعلي في الأسواق مرهوناً بقدرة كل دولة على رفع الإنتاج، أو إعادة توجيه الكميات المتاحة.
وتنبع أهمية التعهد من اجتماع ثلاث قوى رئيسة في سوق الطاقة؛ فالولايات المتحدة وروسيا من كبار منتجي النفط في العالم، فيما تُعد الصين أكبر مستورد للخام. إلا أن اختلاف أوضاع المصافي في هذه الدول يجعل قدرتها على زيادة المعروض متفاوتة، إذ لا يتوقف إنتاج المشتقات على الطاقة التكريرية وحدها، بل يتطلب توافر الخام، وهوامش تشغيل مجدية، ومخزونات كافية، إلى جانب مراعاة الطلب المحلي، والقيود التنظيمية.
أميركا: مصافٍ تعمل قرب طاقتها
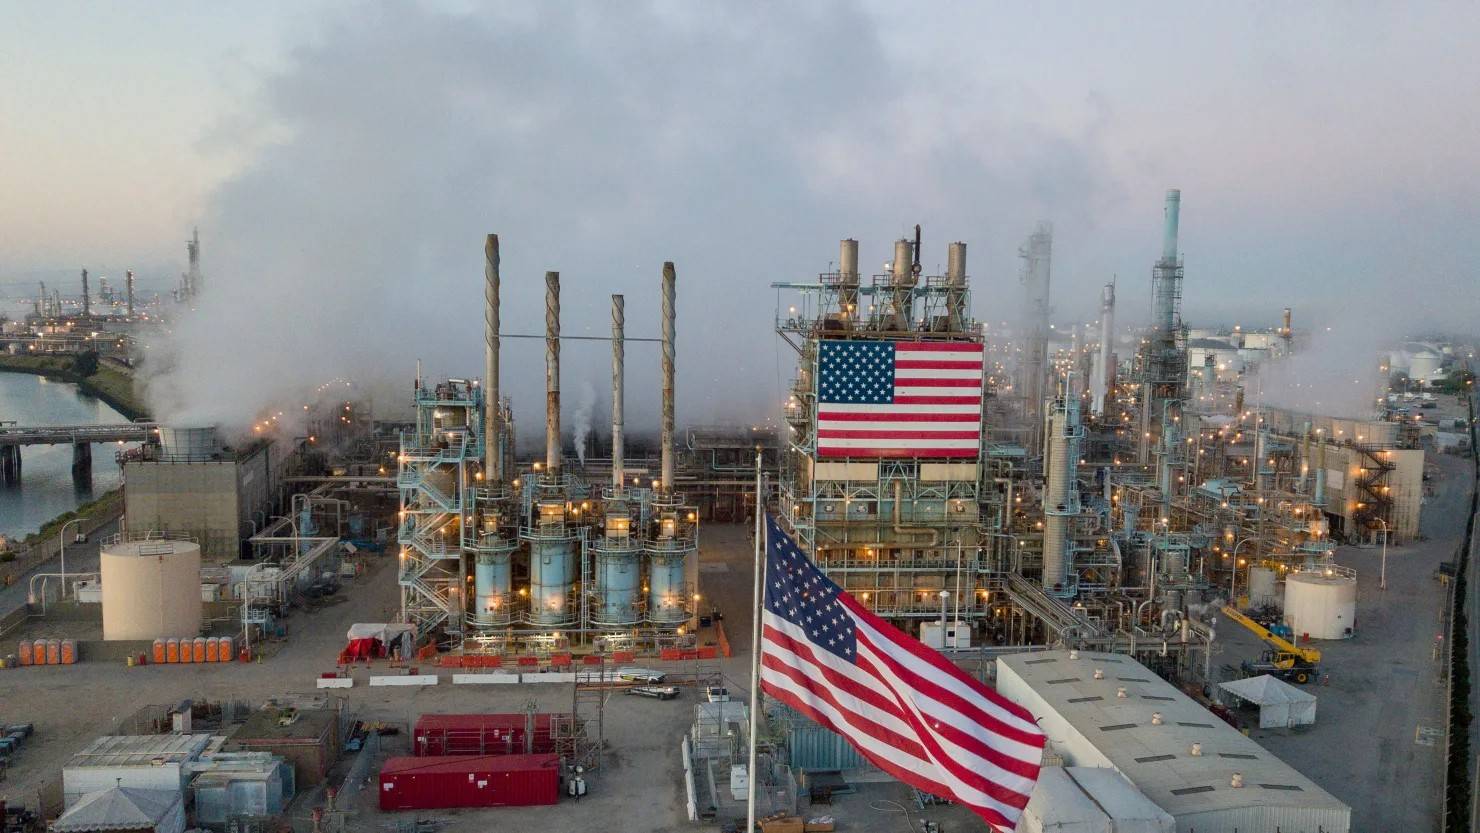
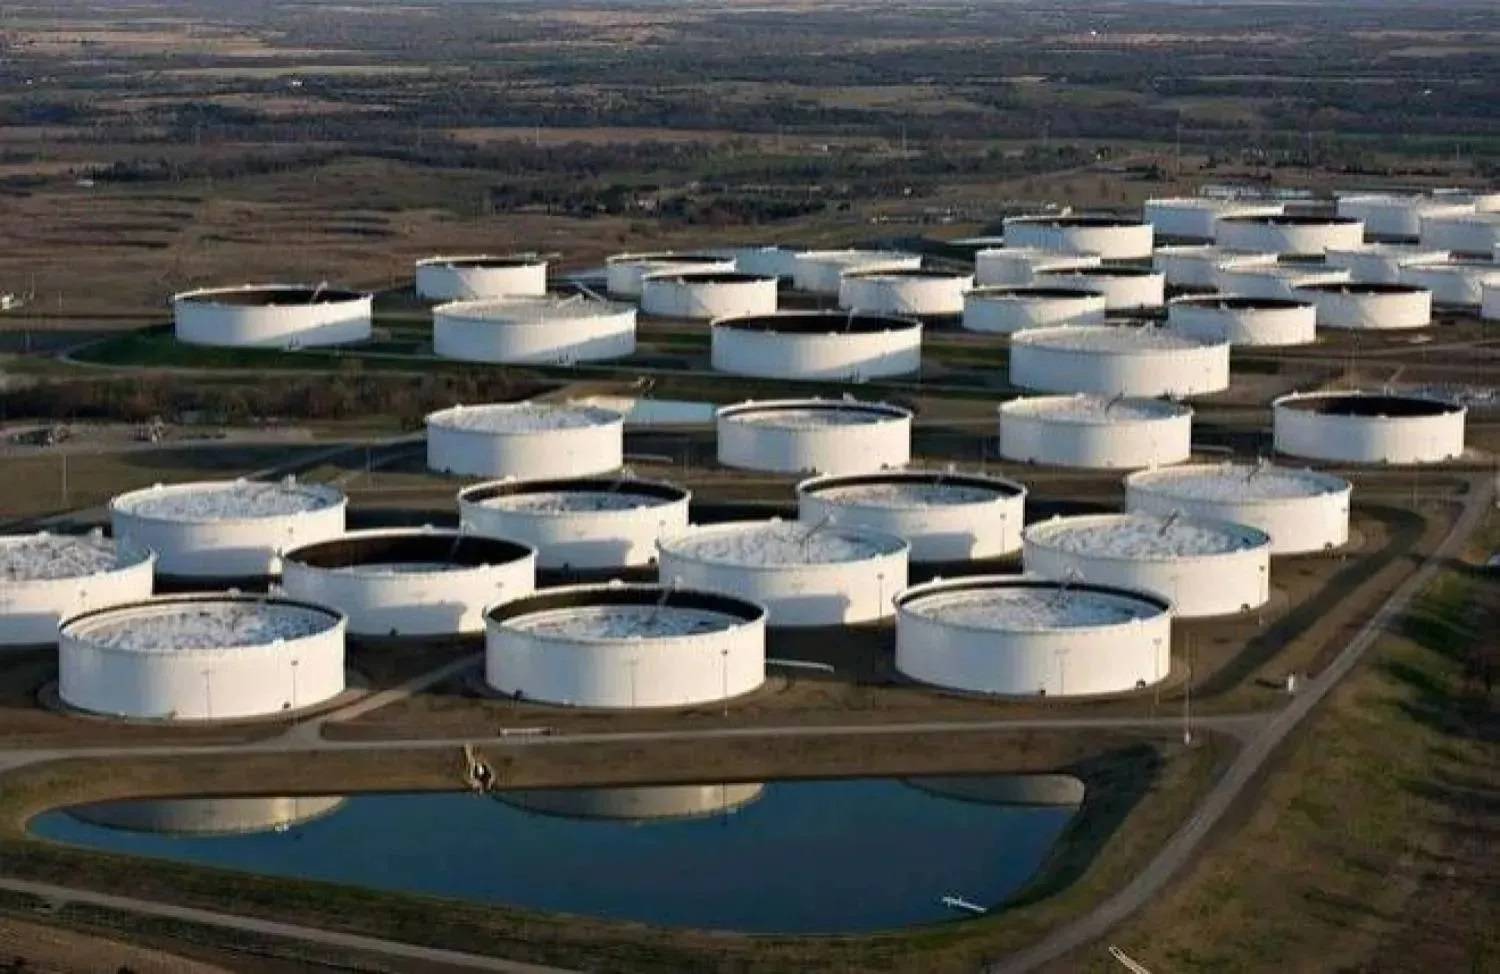
في الولايات المتحدة، تبدو مساحة زيادة إنتاج المشتقات محدودة في الأجل القريب، في ظل تشغيل المصافي عند مستويات مرتفعة. وأظهرت بيانات إدارة معلومات الطاقة الأميركية أن المصافي عالجت نحو 16.9 مليون برميل يومياً من الخام خلال الأسبوع المنتهي في 13 نوفمبر (تشرين الثاني)، فيما بلغ معدل تشغيلها 95.7 في المائة من طاقتها، وهو مستوى مرتفع يترك هامشاً محدوداً لزيادة المعالجة سريعاً من دون توسع في الطاقة المتاحة، أو تغيّر في ظروف التشغيل.
وبلغ إنتاج البنزين نحو 9.4 مليون برميل يومياً، فيما وصل إنتاج المقطرات، التي تشمل الديزل وزيت التدفئة، إلى 5.2 مليون برميل يومياً. وفي المقابل، ارتفعت المخزونات التجارية من الخام 3.4 مليون برميل إلى 417.8 مليون برميل، كما زادت مخزونات البنزين 5.2 مليون برميل، والمقطرات 1.6 مليون برميل.
ورغم ارتفاع مخزونات البنزين، والمقطرات، فإن ذلك لا يعني أن المصافي الأميركية تملك مساحة واسعة لزيادة الإنتاج؛ فالمخزونات تعكس الكميات المتاحة في المستودعات، وتتأثر بالإنتاج، والواردات، والاستهلاك، والصادرات، بينما تحدد الطاقة التشغيلية للمصافي قدرتها على إنتاج مزيد من الوقود. ومع وصول معدل تشغيل المصافي إلى 95.7 في المائة، يبدو هامش زيادة المعالجة محدوداً في الأجل القريب. ويكتسب ذلك أهمية إضافية مع بقاء مخزونات المقطرات، التي تشمل الديزل وزيت التدفئة، أقل بنحو 7 في المائة من متوسط السنوات الخمس لهذا الوقت من العام، رغم ارتفاعها خلال الأسبوع.
وبذلك فإن مساهمة الولايات المتحدة المحتملة في التعهد قد تأتي من إدارة المخزونات، وتدفقات التجارة، إلى جانب تحسين مستويات التشغيل، أكثر من اعتمادها على زيادة كبيرة وفورية في إنتاج المصافي.
الصين: زيادة الإمدادات تبدأ من شراء الخام
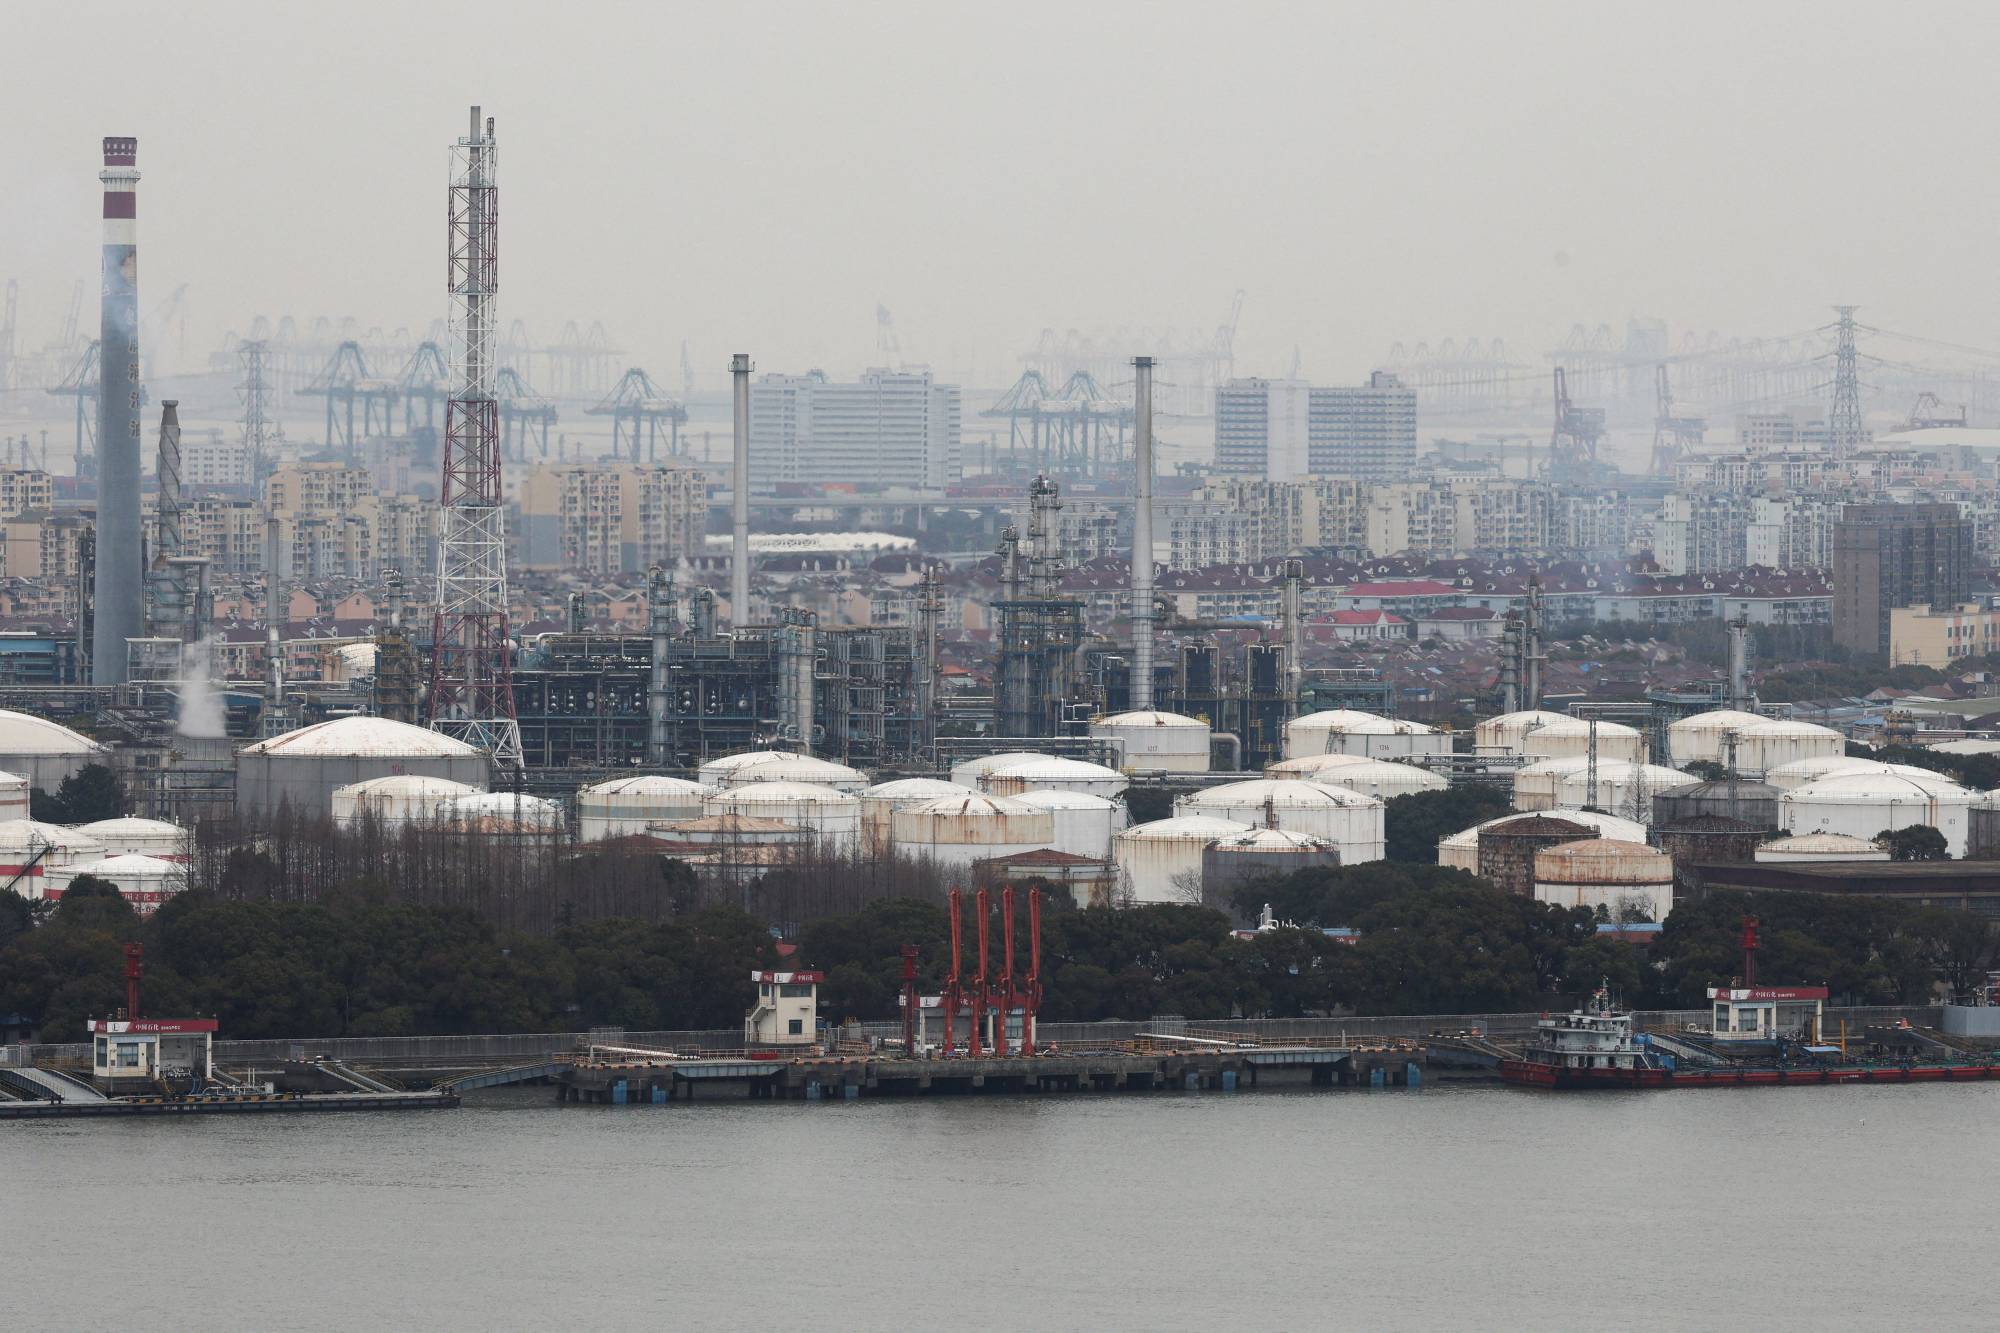
أما الصين، فإنها تواجه معادلة مختلفة؛ إذ تملك قطاع تكرير ضخماً، لكن زيادة إنتاج المشتقات تتطلب أولاً توفير كميات أكبر من النفط الخام، في وقت تشير فيه بيانات أكتوبر (تشرين الأول) إلى تراجع نشاط المصافي.
وبحسب البيانات التي أوردتها «رويترز»، عالجت المصافي الصينية نحو 58.3 مليون طن من الخام خلال أكتوبر، بما يعادل قرابة 13.7 مليون برميل يومياً، بانخفاض 8.1 في المائة مقارنة بالفترة نفسها من العام الماضي، و2 في المائة عن سبتمبر (أيلول). كما تراجعت الكميات المعالجة خلال الأشهر العشرة الأولى من العام 6.9 في المائة على أساس سنوي، إلى 571.9 مليون طن.
ويعكس هذا التراجع أن الصين لم تدخل بعد في دورة توسع مستدامة في نشاط التكرير، رغم تسجيل صادرات المنتجات النفطية المكررة زيادات في بعض الأشهر. فقد ارتفعت الصادرات 12.7 في المائة على أساس سنوي في أغسطس (آب) إلى 6.01 مليون طن، ثم زادت 39.4 في المائة في سبتمبر، مع وصول صادرات الديزل إلى أعلى مستوياتها في ثلاث سنوات، بعد تخفيف بكين قيود التصدير التي فرضتها في مارس (آذار).
لكن ارتفاع الصادرات لا يعني بالضرورة زيادة الإنتاج؛ إذ يمكن أن ينتج عن الإفراج عن مخزونات، أو إعادة توجيه كميات كانت مخصصة للسوق المحلية، أو تعديل حصص التصدير. وتظل قدرة الصين على زيادة الإمدادات بصورة مستدامة مرتبطة بارتفاع وارداتها من الخام، فضلاً عن مستويات الطلب المحلي، وهوامش أرباح المصافي، والقرارات التنظيمية المتعلقة بالتصدير.
وتبرز أهمية الصين في التعهد الثلاثي باعتبارها الطرف الذي قد يمتلك هامشاً أكبر لزيادة إنتاج المشتقات النفطية مقارنة بالولايات المتحدة التي تعمل مصافيها بمعدلات تشغيل مرتفعة. غير أن الاستفادة من هذه القدرة تتطلب زيادة كميات الخام التي تشتريها، وتعالجها المصافي الصينية، وهو ما لا تظهره البيانات الأخيرة.
روسيا: الحرب تقلّص قدرة المصافي على التصدير
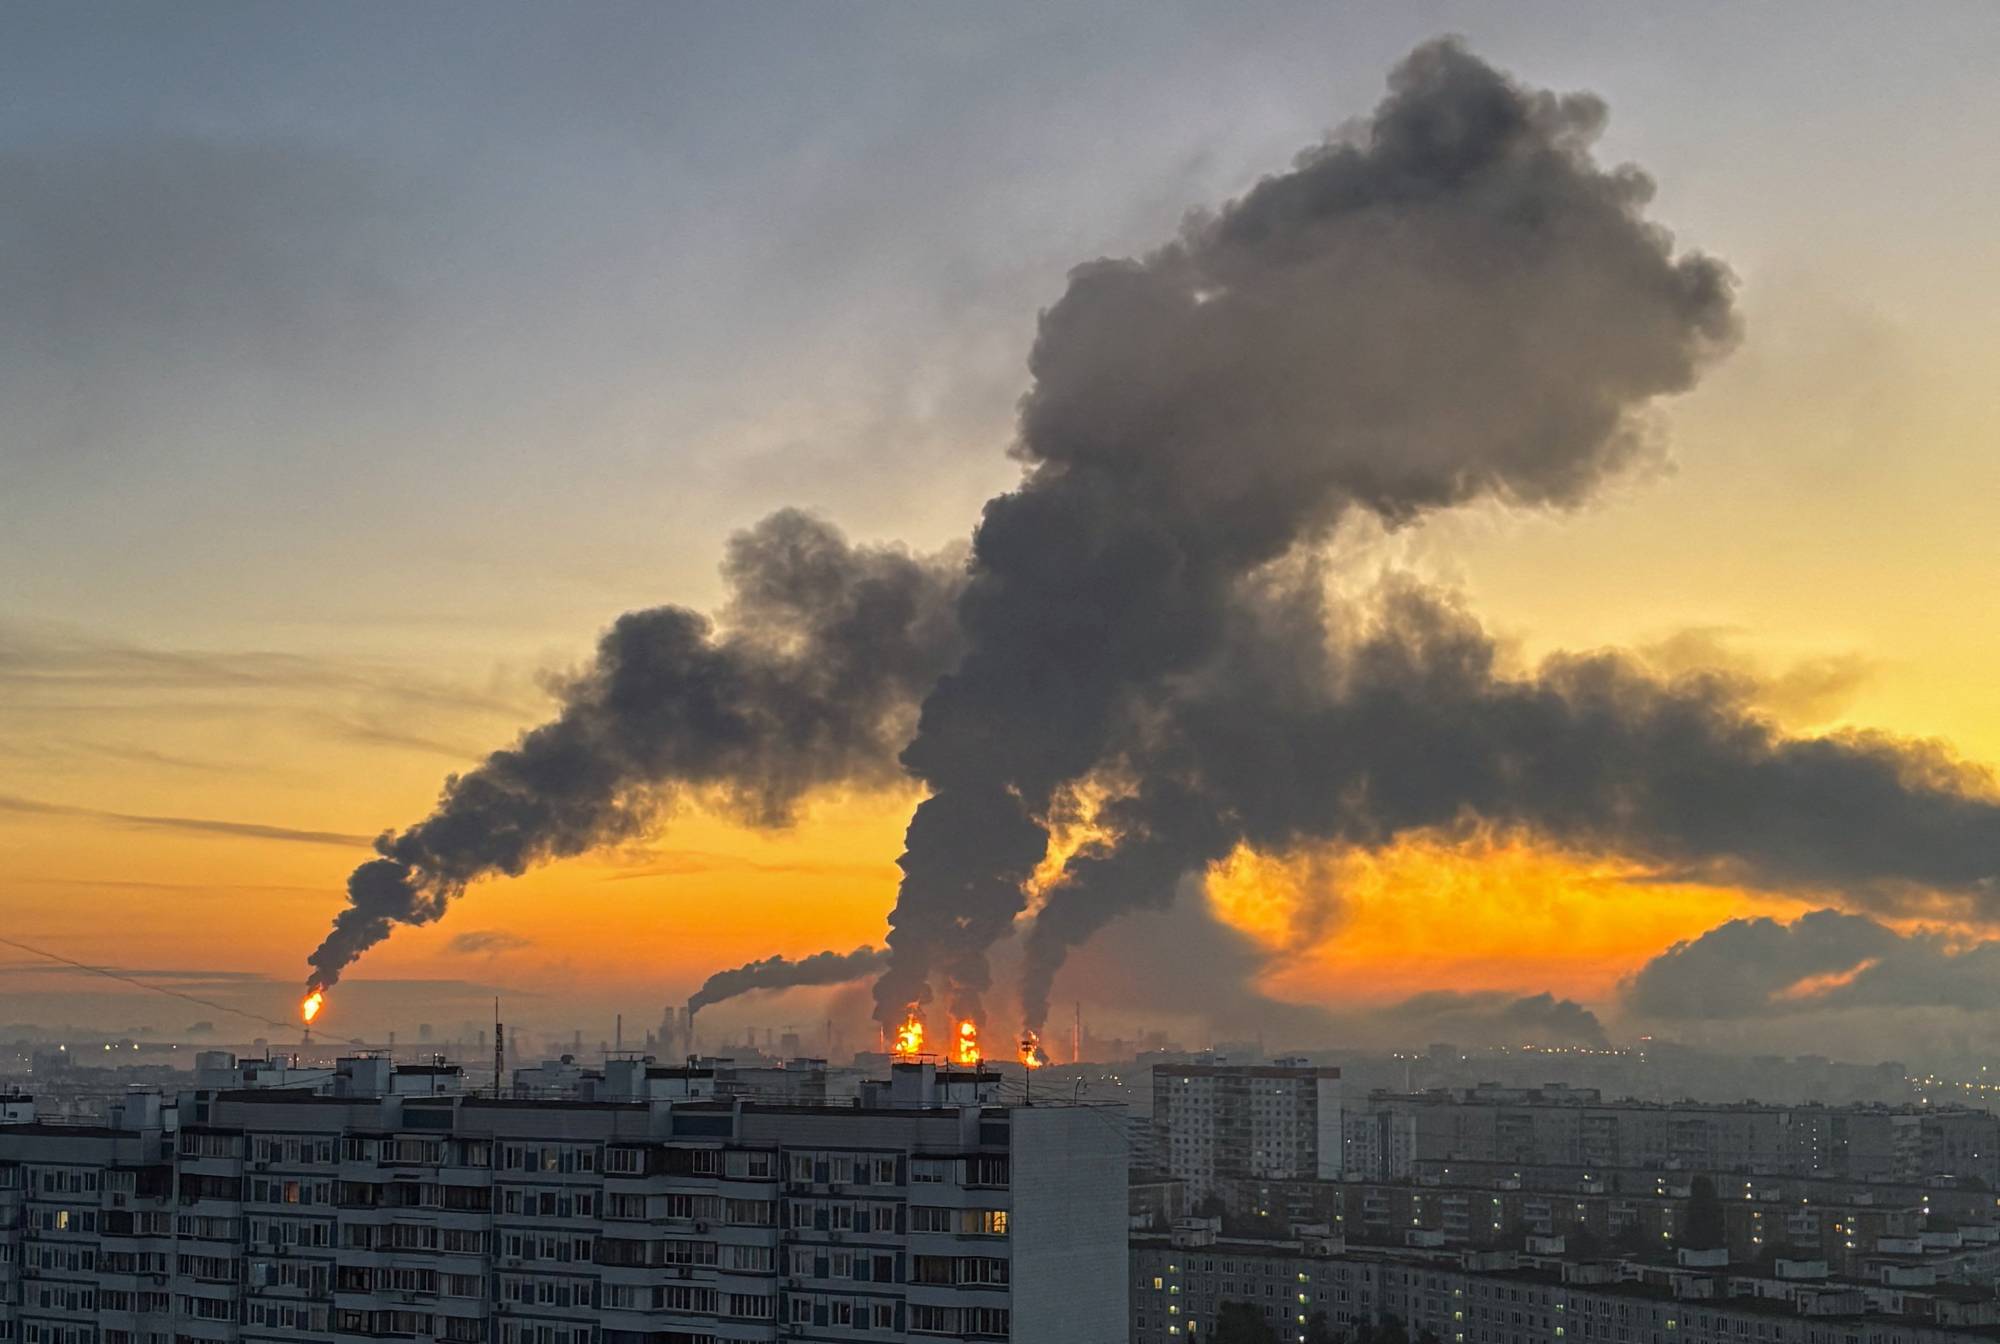
وفي روسيا، تبدو القيود أكثر ارتباطاً بتداعيات الحرب في أوكرانيا، بعدما تحولت المصافي إلى أهداف متكررة للهجمات بالطائرات المسيّرة، ما أدى إلى تعطيل وحدات إنتاجية، وتقليص كميات الوقود المتاحة للتصدير.
وأفادت مصادر في قطاع الصناعة، نقلت عنها «رويترز» في 18 نوفمبر (تشرين الثاني)، بأن الهجمات الأوكرانية بالطائرات المسيّرة منذ أواخر أكتوبر خفضت معالجة النفط الخام في المصافي الروسية بنحو 45 في المائة، إلى قرابة 400 ألف طن متري يومياً، ما يعادل نحو 3 ملايين برميل يومياً، مقارنة بأكثر من 700 ألف طن يومياً في نهاية أكتوبر. وأدت الهجمات إلى تعطيل أو وقف العمليات في 15 من أصل 35 مصفاة روسية رئيسة، ارتفاعاً من تسع مصافٍ في منتصف الأسبوع السابق.
وتبلغ الطاقة الاسمية للمصافي التي تعرضت للهجمات نحو 500 ألف طن يومياً، أي ما يعادل 54 في المائة من إجمالي الطاقة التكريرية الأولية في روسيا، المقدرة بنحو 930 ألف طن يومياً. ومع ذلك، أشارت المصادر إلى أن متوسط معالجة الخام خلال نوفمبر ظل أعلى من 500 ألف طن يومياً، متراجعاً بنحو 5 إلى 10 في المائة عن مستوياته في سبتمبر وأكتوبر، ما يعكس التفاوت بين مستوى التشغيل في الأيام الأخيرة والمتوسط المسجل خلال الشهر.
وتعكس هذه التطورات تراجعاً أوسع في نشاط التكرير الروسي. فبحسب تحليل لوكالة الطاقة الدولية نشر في سبتمبر، هبطت معالجة الخام في المصافي الروسية خلال يونيو (حزيران) إلى 3.8 مليون برميل يومياً، وهو أدنى مستوى في أكثر من 20 عاماً، وبنحو 30 في المائة عن مستواها قبل عام. وقدرت الوكالة أن إنتاج البنزين تراجع 20 في المائة مقارنة بمستويات 2025، فيما انخفض إنتاج الديزل بنحو 30 في المائة، ما دفع السلطات الروسية إلى فرض قيود على صادرات الوقود لحماية السوق المحلية.
وانعكس تراجع نشاط المصافي على صادرات المنتجات النفطية. فقد انخفضت الصادرات البحرية الروسية من المشتقات في سبتمبر 11 في المائة على أساس شهري، و42 في المائة على أساس سنوي، إلى نحو 1.075 مليون برميل يومياً، وفق بيانات نقلتها «ستاندرد آند بورز غلوبال». كما أظهرت بيانات معهد كييف للاقتصاد أن صادرات المنتجات النفطية الروسية بلغت نحو 1.05 مليون برميل يومياً في سبتمبر، متراجعة 7 في المائة عن أغسطس، وبما يقل بنحو 53 في المائة عن متوسط عام 2025.
وتعني هذه المعطيات أن روسيا قد تتمكن من توجيه كميات أكبر من الخام إلى التصدير عندما تتعطل مصافيها، لكنها لا تستطيع تحويل هذه الكميات بسهولة إلى منتجات مكررة، مثل الديزل، والبنزين، حيث تحتاج إليها الأسواق. كما أن تراجع إنتاج الوقود يضغط على الإمدادات المحلية، ويحد من قدرة موسكو على زيادة صادرات المشتقات في وقت تتعرض فيه بنيتها التحتية النفطية لهجمات متواصلة.
وفي هذا السياق، رأى أحد المحللين أن الدعوة إلى زيادة إمدادات المنتجات المكررة قد تحمل رسالة غير مباشرة إلى كييف لوقف استهداف المصافي الروسية، بما يتيح لموسكو استعادة جزء من طاقتها الإنتاجية. لكن هذا يبقى تفسيراً للتحرك، وليس هدفاً معلناً في البيان الصادر عن الدول الثلاث.
وفي حين لم يُحدث الإعلان تغييراً ملموساً في أسعار النفط، جرى تداول العقود الآجلة لخام برنت دون 92 دولاراً للبرميل بقليل في تعاملات صباح الخميس في لندن. ويعكس هذا التفاعل المحدود حذر الأسواق إزاء التعهد، في ظل غياب أهداف كمية، أو التزامات تنفيذية تتيح تقدير حجم الإمدادات الإضافية المحتملة، وتوقيت وصولها.
وفي نهاية المطاف، لا تتوقف جدوى التعهد على توافق الدول الثلاث بشأن أهمية استقرار إمدادات الطاقة، بل على قدرتها على توفير كميات إضافية من المنتجات المكررة. وحتى تتضح خطط التنفيذ، سيظل أثر الإعلان في المعروض العالمي غير قابل للقياس.