أسبوع المصارف المركزية الحاسم... النفط فوق 100 دولار يعيد التضخم إلى الواجهة

«الفيدرالي» وبنك اليابان أمام رفع الفائدة... وبنك إنجلترا يترقب مسار الأسعار

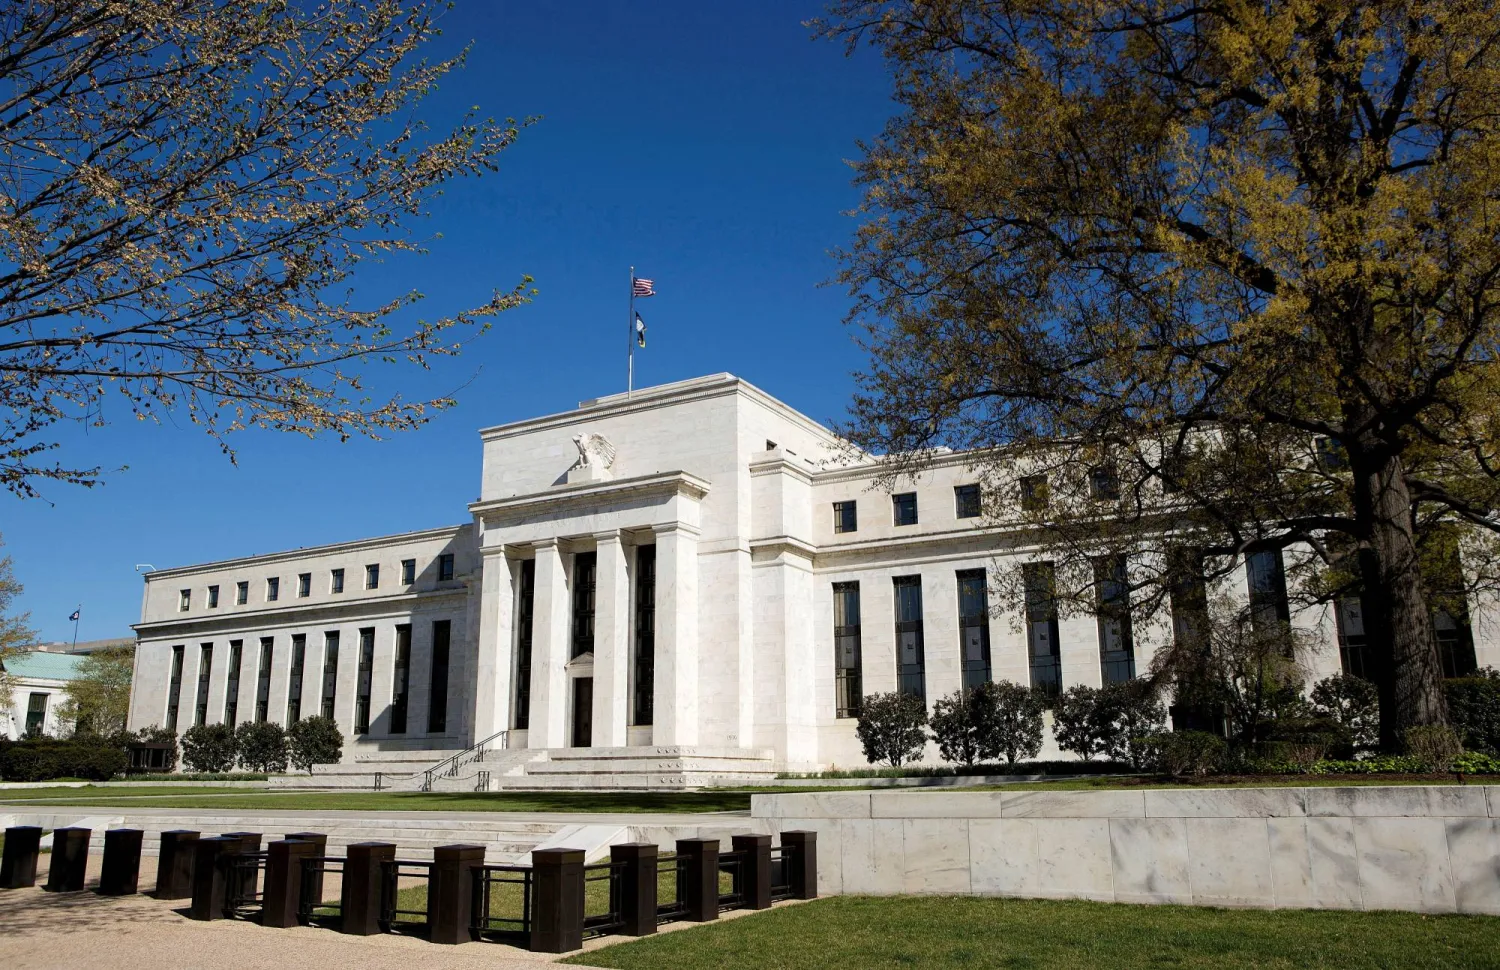
مبنى «الاحتياطي الفيدرالي» في واشنطن (رويترز)
TT

أسبوع المصارف المركزية الحاسم... النفط فوق 100 دولار يعيد التضخم إلى الواجهة

مبنى «الاحتياطي الفيدرالي» في واشنطن (رويترز)

تدخل الأسواق العالمية أسبوعاً حافلاً بقرارات البنوك المركزية، في وقت تعود فيه مخاطر التضخم إلى الواجهة مع ارتفاع أسعار النفط إلى أكثر من 100 دولار للبرميل، واستمرار ضغوط الأسعار المحلية في عدد من الاقتصادات الكبرى.

وتتجه الأنظار بصورة خاصة إلى ثلاثة قرارات في الولايات المتحدة وبريطانيا واليابان، قد ترسم ملامح السياسة النقدية خلال ما تبقى من 2026، في وقت تواجه فيه البنوك المركزية معضلة متزايدة بين احتواء التضخم والحفاظ على النمو. وبينما تزداد رهانات الأسواق على رفع الفائدة في الولايات المتحدة واليابان، يُرجح أن يبقي بنك إنجلترا سعر الفائدة دون تغيير، مع بقاء احتمال استئناف التشديد النقدي قائماً في الأشهر المقبلة.

ويأتي ذلك بعد قرار البنك المركزي الأوروبي رفع الفائدة، وسط إشارات إلى أن دورة التشديد النقدي في منطقة اليورو قد لا تكون انتهت بعد، مما يعزِّز المخاوف من اتساع نطاق التحوُّل نحو سياسات نقدية أكثر تشدداً في الاقتصادات الكبرى.

«الفيدرالي» في مواجهة التضخم والنفط

يصدر «الاحتياطي الفيدرالي» الأميركي قراره يوم الأربعاء، وسط توقعات متزايدة برفع سعر الفائدة 25 نقطة أساس، بعدما أظهرت بيانات التضخم الأميركية استمرار الضغوط السعرية، في حين جاء أداء سوق العمل أقوى من المتوقع.

وتسارعت رهانات الأسواق على رفع الفائدة بعد صدور بيانات التضخم، إذ بلغت احتمالات الزيادة نحو 82.5 في المائة يوم الجمعة، مقارنة بنحو 68 في المائة قبل صدور البيانات.

ولا يقتصر اهتمام المستثمرين على القرار نفسه، بل يمتد إلى تصريحات رئيس «الاحتياطي الفيدرالي» كيفين وارش بشأن مسار الفائدة في الأشهر المقبلة، خصوصاً في ظل ارتفاع عوائد سندات الخزانة إلى مستويات مرتفعة بفعل مخاوف التضخم وزيادة توقعات رفع الفائدة.

ويزيد ارتفاع أسعار النفط من تعقيد مهمة «الفيدرالي»، بعدما تجاوز خام برنت 100 دولار للبرميل، بما يهدد بإضافة ضغوط جديدة إلى التضخم، في وقت تشير فيه التقديرات إلى أن التضخم المحلي الناجم عن قوة الاقتصاد لا يزال مرتفعاً.
رئيس «الاحتياطي الفيدرالي» كيفين وارش في مؤتمر صحافي سابق (أ.ف.ب)

بنك إنجلترا يثبت الفائدة... لكن الباب مفتوح للرفع

وفي بريطانيا، يُرجح أن يبقي بنك إنجلترا سعر الفائدة عند 3.75 في المائة خلال اجتماعه الخميس، في ظل اعتبار المستوى الحالي مقيداً للنشاط الاقتصادي.

لكن قرار التثبيت لن يعني انتهاء مخاطر التشديد النقدي؛ إذ تسعر الأسواق احتمالاً يبلغ نحو 32 في المائة لرفع الفائدة 25 نقطة أساس خلال الاجتماع المقبل، فيما تشير توقعات السوق إلى ثلاث زيادات بحلول مارس (آذار) 2027.

وستكتسب بيانات الوظائف والتضخم البريطانية أهمية خاصة قبل الاجتماع، إذ قد تؤدي بيانات أقوى من المتوقع إلى تعزيز الرهانات على استئناف رفع الفائدة قبل نهاية العام.
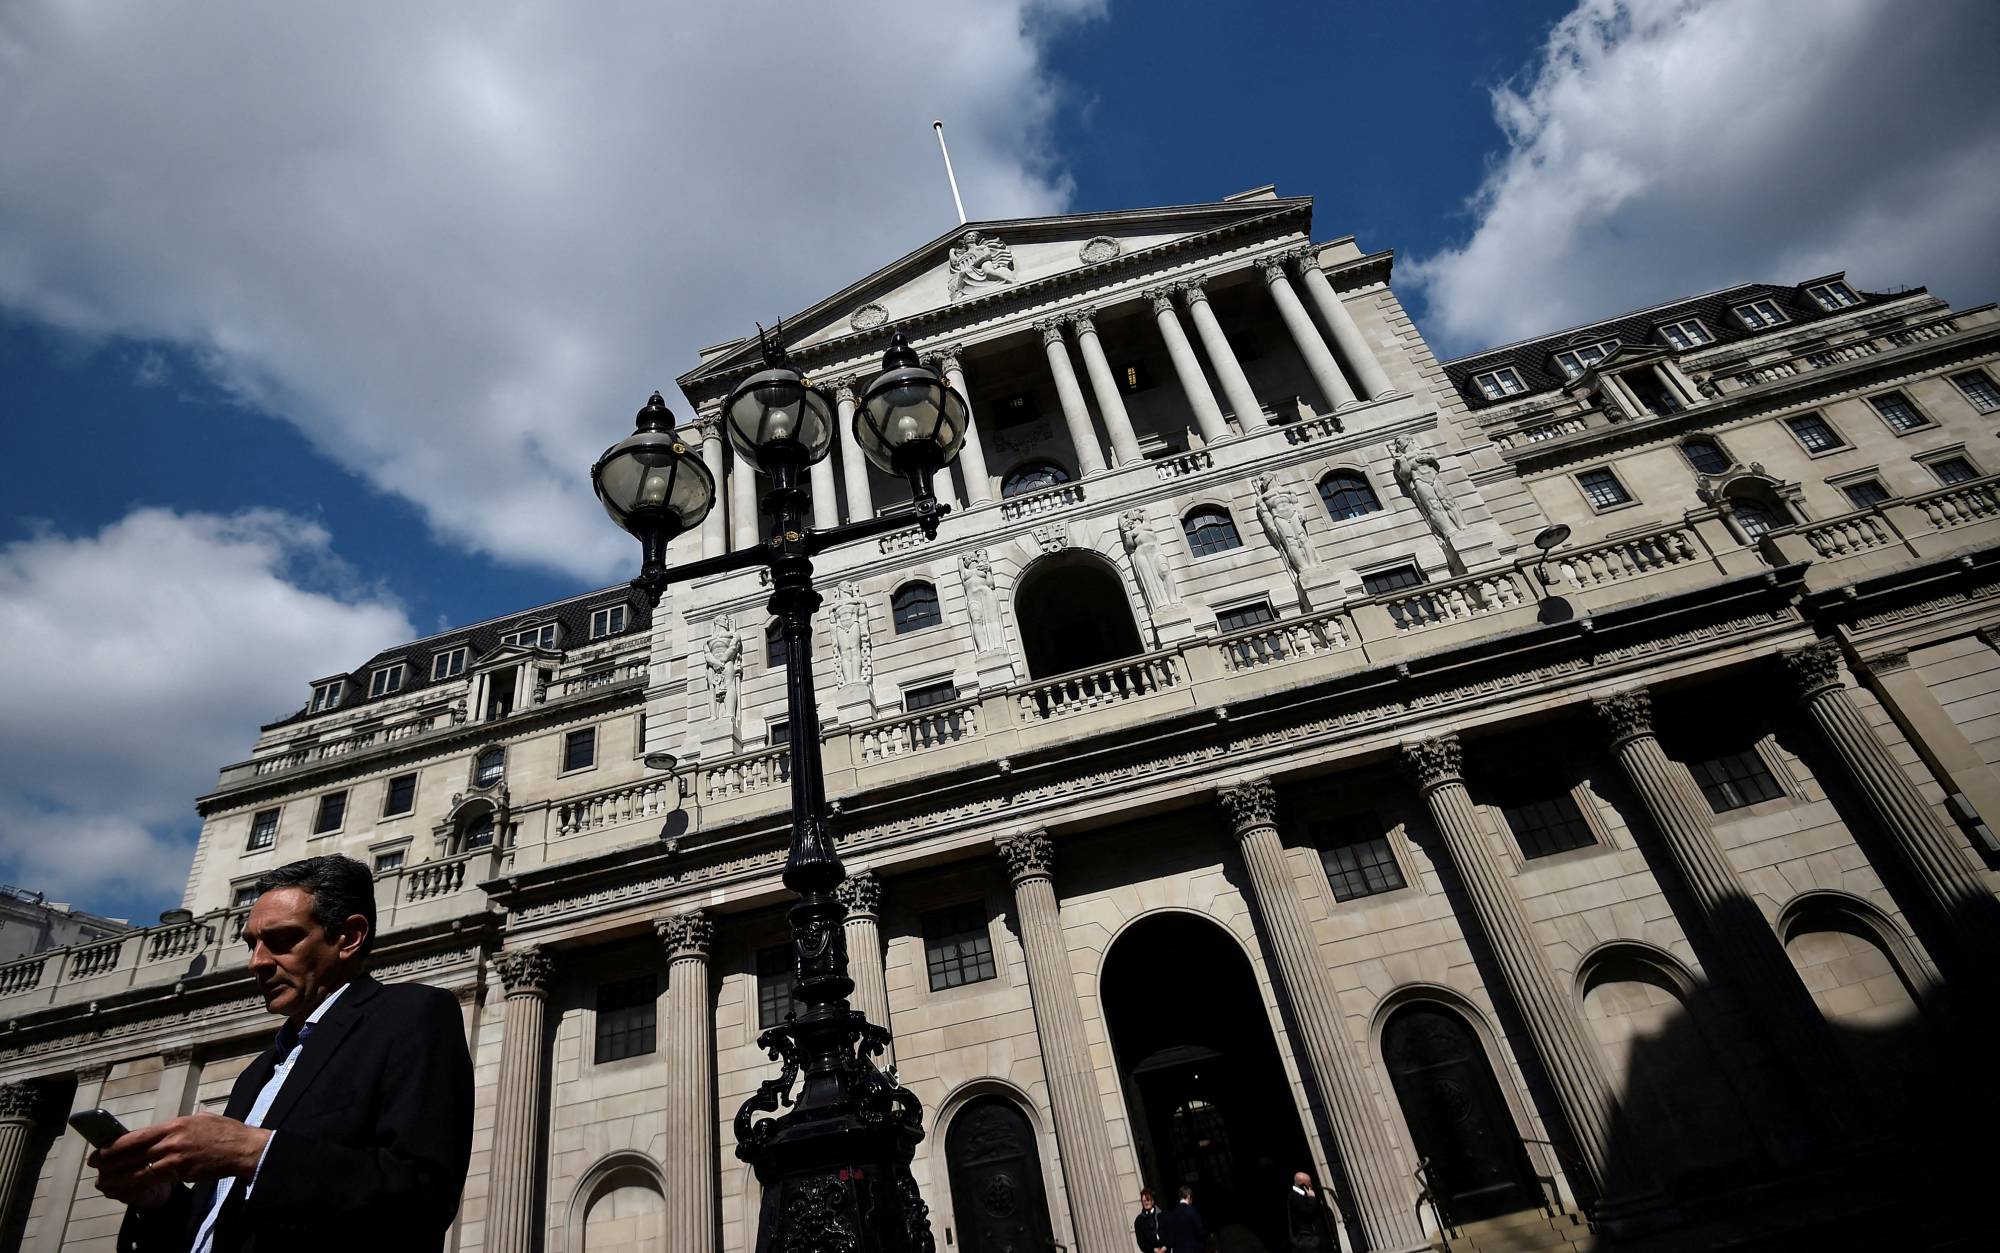
مبنى بنك إنجلترا في لندن (رويترز)

اليابان تستعد لأعلى فائدة في نحو ثلاثة عقود

وفي اليابان، تتجه الأنظار إلى اجتماع بنك اليابان الجمعة، وسط توقعات واسعة برفع سعر الفائدة، مدفوعاً بلهجة أكثر تشدداً من المسؤولين وبيانات اقتصادية قوية.

وتشير مصادر مطلعة إلى أن البنك يستعد لرفع سعر الفائدة إلى 1.25 في المائة، وهو أعلى مستوى له منذ أبريل (نيسان) 1995، في خطوة تأتي بعد رفعه السعر إلى نحو 1 في المائة في يونيو (حزيران).

ويأتي القرار المحتمل في وقت تقترب فيه معدلات التضخم الأساسي من هدف البنك البالغ 2 في المائة، بينما تتزايد مخاطر ارتفاع الأسعار بفعل ارتفاع النفط وضعف الين والطلب المرتبط بالذكاء الاصطناعي.

وبحسب التوقعات، سيتركز اهتمام المستثمرين بعد القرار على توجيهات محافظ بنك اليابان كازو أويدا بشأن المسار المقبل للفائدة، خصوصاً مع ترقب الأسواق ما إذا كان البنك سيواصل التشديد خلال الأشهر المقبلة.

النفط يعقد حسابات البنوك المركزية

وتشكل أسعار الطاقة القاسم المشترك بين قرارات البنوك المركزية هذا الأسبوع. فارتفاع برنت فوق 100 دولار للبرميل يعيد مخاطر التضخم إلى صدارة المشهد، بعد أن كانت الأسواق تراهن على انحسار الضغوط السعرية.

ولا يقتصر أثر النفط على الاقتصادات المستوردة للطاقة، بل ينعكس أيضاً على توقعات التضخم وعوائد السندات وتكلفة الاقتراض عالمياً، مما قد يدفع البنوك المركزية إلى إبقاء السياسة النقدية أكثر تشدداً لفترة أطول.

ويظهر ذلك بوضوح في تحركات أسواق السندات، حيث يراقب المستثمرون عوائد سندات الخزانة الأميركية في ظل ارتفاع توقعات الفائدة ومخاوف التضخم، إلى جانب القلق بشأن الوضع المالي الأميركي.
إشارات المرور أمام مبنى بنك اليابان في طوكيو (رويترز)

قرارات متباينة خارج مجموعة السبع

ولا تقتصر تحركات السياسة النقدية على الاقتصادات الكبرى. ففي البرازيل، يُتوقع أن يخفض البنك المركزي أسعار الفائدة 25 نقطة أساس إلى 3.75 في المائة، بدعم من تباطؤ النشاط الاقتصادي وانحسار التضخم.

وفي تايوان، يترقب المستثمرون قرار البنك المركزي الخميس، مع انقسام التوقعات بين رفع الفائدة والإبقاء عليها دون تغيير. وتكتسب الخطوة أهمية خاصة بعدما رفع البلد توقعاته لنمو 2026 إلى 11.05 في المائة، مدعوماً بالطلب المرتبط بالذكاء الاصطناعي، في وقت تجاوز فيه التضخم 2 في المائة للشهر الرابع على التوالي.

وفي الصين، لن يكون هناك قرار فائدة رئيسي هذا الأسبوع، لكن بيانات النشاط الاقتصادي المقرر صدورها الثلاثاء ستقدم مؤشرات مهمة على قوة الطلب المحلي، في ظل استمرار اعتماد النمو بدرجة كبيرة على الصادرات.

أسبوع يرسم اتجاه الأسواق

وبذلك، تبدو الأسواق أمام أسبوع تتقاطع فيه ثلاثة اتجاهات رئيسية: تشديد نقدي محتمل في الولايات المتحدة واليابان، وتثبيت حذر في بريطانيا، مقابل اتجاه معاكس في بعض الاقتصادات الناشئة مثل البرازيل.

وقد تكون أهمية القرارات المقبلة أكبر من حجم التحركات نفسها، إذ ستراقب الأسواق خصوصاً لغة البنوك المركزية بشأن التضخم وأسعار الطاقة ومسار الفائدة لاحقاً. ومع استمرار النفط فوق 100 دولار، قد يصبح السؤال الأهم بالنسبة للمستثمرين ليس ما إذا كانت الفائدة سترتفع هذا الأسبوع، وإنما إلى أي مدى ستضطر البنوك المركزية إلى إبقائها مرتفعة بعد ذلك.

مقالات ذات صلة

قطر تفتح سوق سنداتها الحكومية أمام المستثمرين الدوليين عبر «يوروكلير»

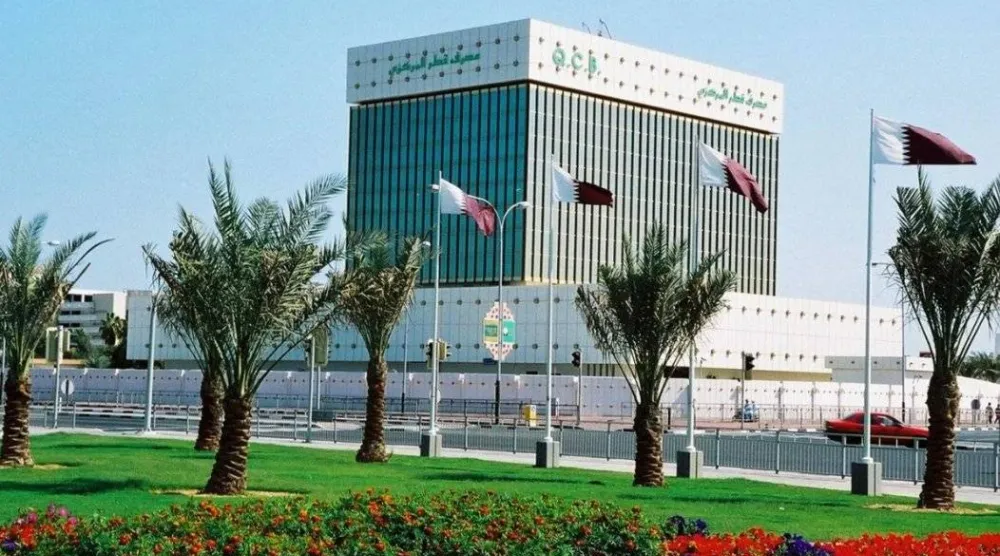
الاقتصاد مصرف قطر المركزي (قنا)

قطر تفتح سوق سنداتها الحكومية أمام المستثمرين الدوليين عبر «يوروكلير»

أعلن مصرف قطر المركزي ومجموعة «يوروكلير»، الاثنين، أن قطر ستنشئ رابطاً للمقاصة والتسوية مع المجموعة لسنداتها الحكومية المحلية.

«الشرق الأوسط» (الدوحة)
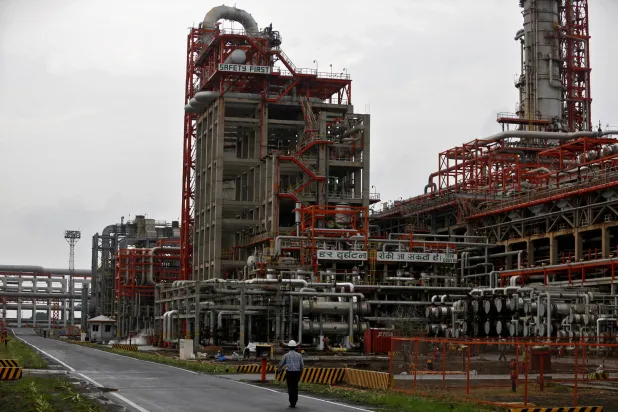
الاقتصاد موظف يسير داخل مصفاة نفط تابعة لشركة إيسار أويل ثاني أكبر مصفاة نفط في القطاع الخاص في الهند (رويترز)

الهند تقترب من أول رفع للفائدة منذ 4 سنوات مع صعود التضخم

يتزايد رهان المستثمرين على أن يرفع البنك المركزي الهندي أسعار الفائدة هذا الأسبوع، مع ارتفاع التضخم واستمرار النمو القوي.

«الشرق الأوسط» (نيودلهي)
الاقتصاد رئيس «الاحتياطي الفيدرالي» السابق جيروم باول (رويترز)

وزارة العدل الأميركية لن تعيد فتح تحقيق جنائي بشأن باول

أعلنت وزارة العدل الأميركية أنها لن تعيد فتح تحقيق جنائي مع رئيس «الاحتياطي الفيدرالي» السابق، جيروم باول، بشأن تجاوزات تكاليف مشروع تجديد مباني البنك المركزي.

«الشرق الأوسط» (واشنطن)
الاقتصاد مقر البنك المركزي السويدي في استوكهولم (رويترز)

«المركزي السويدي» يلمّح إلى تشديد السياسة النقدية في نوفمبر

يتوقع البنك المركزي السويدي بدء تشديد سياسته النقدية في وقت لاحق من العام، إذا حافظ النمو والتضخم على مسارهما الحالي.

«الشرق الأوسط» (استوكهولم)
الاقتصاد أوراق نقدية من اليورو (رويترز)

عوائد سندات منطقة اليورو تتراجع عن أعلى مستوياتها

تراجعت عوائد سندات منطقة اليورو قليلاً، الأربعاء، مبتعدة عن أعلى مستوياتها التي سجلتها في وقت سابق من الأسبوع.

«الشرق الأوسط» (لندن)

الأسهم الأوروبية تسترد بعض خسائرها... وضغوط مالية تهبط بالمؤشر الفرنسي

رسم بياني لمؤشر «داكس» في بورصة فرانكفورت ألمانيا «رويترز»
TT

الأسهم الأوروبية تسترد بعض خسائرها... وضغوط مالية تهبط بالمؤشر الفرنسي

رسم بياني لمؤشر «داكس» في بورصة فرانكفورت ألمانيا «رويترز»

ارتفعت الأسهم الأوروبية قليلاً يوم الاثنين، مستردة بعض خسائر الأسبوع الماضي، في حين تعرضت الأسهم الفرنسية لضغوط بفعل المخاوف المالية، وتراجع سهم «شنايدر إلكتريك» بعد استحواذ الشركة بقيمة 22.6 مليار دولار، على شركة البرمجيات الأميركية «بي تي سي».

وارتفع المؤشر الأوروبي «ستوكس 600» بنسبة 0.2 في المائة إلى 632.42 نقطة بحلول الساعة 07:20 بتوقيت غرينتش، بينما تراوحت حركة معظم المؤشرات الرئيسية في المنطقة بين الاستقرار والارتفاع. وكان المؤشر قد سجَّل أكبر خسارة أسبوعية له في شهر، وسط ارتفاع عوائد السندات، مما عزز المخاوف بشأن التضخم وتدهور التوقعات المالية، وفق «رويترز».

وانخفض مؤشر «كاك 40» الفرنسي بنسبة 0.8 في المائة، بينما تراجع اليورو إلى أدنى مستوى له في 17 شهراً، مع قلق المستثمرين بشأن عبء الديون الفرنسية والجمود السياسي قبيل الانتخابات الرئاسية المقررة العام المقبل.

وهبط سهم «شنايدر إلكتريك» بنسبة 7.2 في المائة، بعدما أبرمت شركة الهندسة الفرنسية أكبر صفقة استحواذ في تاريخها.

واستقرت الأسهم الإسبانية إلى حد كبير، بعدما دعا رئيس الوزراء بيدرو سانشيز إلى إجراء انتخابات مبكرة في 29 نوفمبر (تشرين الثاني).

وارتفعت أسهم شركات التعدين بنسبة 0.5 في المائة مع صعود أسعار المعادن النفيسة، بعدما عززت بيانات الوظائف الأميركية التي جاءت أضعف من المتوقع التوقعات بأن يُبقي مجلس «الاحتياطي الفيدرالي» أسعار الفائدة دون تغيير هذا الشهر.


رئيس «أرامكو»: فقدان 3 مليارات برميل... وإعادة بناء المخزونات قد تستغرق عامين

الرئيس التنفيذي لـ«أرامكو» أمين الناصر يتحدث خلال مؤتمر صحافي (أرشيفية - رويترز)
TT

رئيس «أرامكو»: فقدان 3 مليارات برميل... وإعادة بناء المخزونات قد تستغرق عامين

الرئيس التنفيذي لـ«أرامكو» أمين الناصر يتحدث خلال مؤتمر صحافي (أرشيفية - رويترز)

قال الرئيس التنفيذي لشركة «أرامكو» السعودية، أمين الناصر، إن المخزونات النفطية التي تشكل هامش أمان للأسواق العالمية في مواجهة صدمات الإمدادات أصبحت عند مستويات «مقلقة للغاية»، محذراً من أن الضغوط على أسواق النفط والوقود ستتفاقم ما لم يُستأنف المرور عبر مضيق هرمز بالكامل وتعود الثقة إلى الأسواق.

وقال الناصر، خلال «منتدى معلومات الطاقة» في لندن، الاثنين، إن إطلاق المخزونات النفطية الطارئة سيمنح الاقتصادات بعض الوقت، لكنه لن يعالج اختلالات العرض والطلب، مشيراً إلى أن إعادة بناء المخزونات بعد إعادة فتح المضيق قد تستغرق ما يصل إلى عامين.

وأضاف: «حتى يُعاد فتح هرمز بالكامل وتعود الثقة، فإن الحقيقة القاسية هي أن الضغوط على طرفي سوق النفط ستتفاقم»، موضحاً أن الضغط على الخام خطير، لكن أسعار الوقود المكرر ارتفعت بصورة أشد حدة.

وكانت حكومات أكبر الاقتصادات العالمية أعلنت خططاً لإطلاق ما يصل إلى 100 مليون برميل من مخزونات النفط والديزل الطارئة، في محاولة لتهدئة ارتفاع تكاليف الوقود.

وقال الناصر إن إمدادات «أرامكو» أظهرت قدرة على الصمود خلال الصراع، بفضل الاعتماد على مرافق التخزين الدولية والعمل على إصلاح البنية التحتية المتضررة بسرعة. وأضاف أن الشركة تبحث عن مسارات بديلة لتصدير الخام ومرافق تخزين إضافية في الخارج، بهدف تقليل الاعتماد على أي وسيلة منفردة للوصول إلى المشترين العالميين.

وبحسب الناصر، فإن العالم دخل الأزمة بمخزونات نفطية تقارب 10 مليارات برميل، فيما تقل المخزونات التجارية المتبقية حالياً عن 6 مليارات برميل، مع عدم توافر الغالبية العظمى منها عملياً. وأضاف أن أكثر من مليار برميل من الإمدادات المفقودة جرى تعويضها من تلك المخزونات، معظمها من المخزونات التجارية البرية، التي وصفها بأنها «آخر أداة رئيسية في صندوق الأدوات».

وأشار إلى أن نحو 3 مليارات برميل من إمدادات النفط الإجمالية فُقدت، بما يعادل تقريباً نصف كميات الخام والمنتجات التي كانت تمر عادة عبر مضيق هرمز. وقد أدى تعويض أكثر من مليار برميل من هذه الإمدادات المفقودة من المخزونات إلى استنزاف جزء كبير من هامش الأمان المتاح، فيما قد تستغرق إعادة ملء المخزونات بالتزامن مع تلبية الطلب العالمي ما يصل إلى عامين.


لماذا يبقى النفط فوق 100 دولار رغم عودة البراميل؟

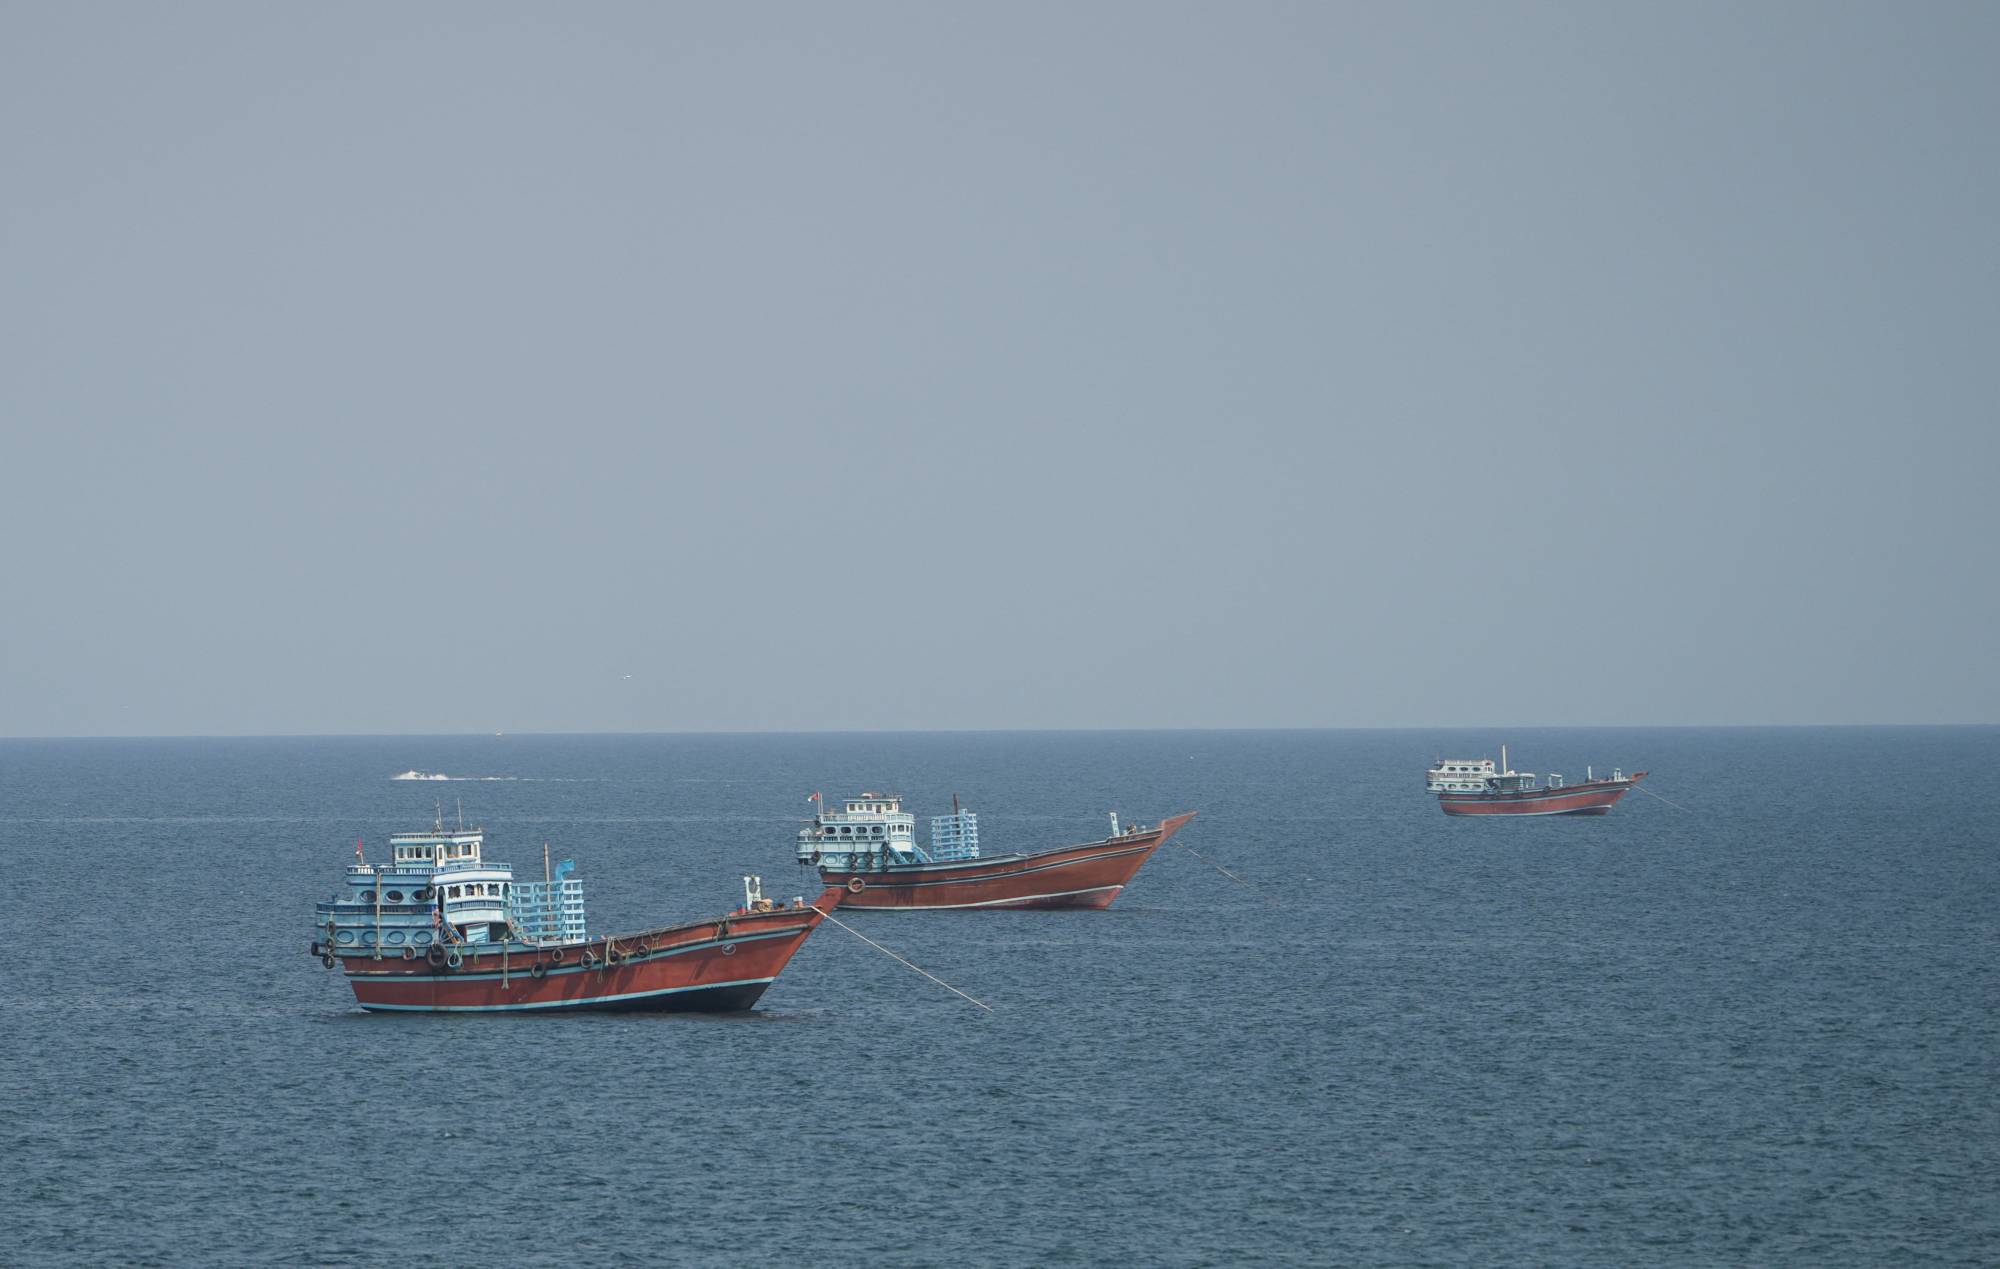
سفن راسية قبالة سواحل خصب في محافظة مسندم بسلطنة عمان بالقرب من مضيق هرمز (أ.ف.ب)
TT

لماذا يبقى النفط فوق 100 دولار رغم عودة البراميل؟

سفن راسية قبالة سواحل خصب في محافظة مسندم بسلطنة عمان بالقرب من مضيق هرمز (أ.ف.ب)

عاد النفط إلى التدفق عبر مضيق هرمز بمستويات تقترب من تلك المسجلة قبل الحرب، لكن الأسعار لم تستجب لزيادة الإمدادات. فمع وصول تدفقات الخام عبر المضيق إلى نحو 80 في المائة من مستويات ما قبل الحرب، لا يزال «برنت» فوق 100 دولار للبرميل، في سوق أصبحت فيها تكلفة نقل الخام وتأمينه، إلى جانب استنزاف المخزونات واختناقات التكرير، عوامل لا تقل أهمية عن حجم الإمدادات نفسها.

وبحسب بيانات شركة «كبلر»، بلغ متوسط تدفقات الخام عبر مضيق هرمز نحو 16.5 مليون برميل يومياً في سبتمبر (أيلول)، أي قرابة 80 في المائة من مستويات ما قبل الحرب. وتؤكد بيانات «رويترز» اتساع التعافي، إذ بلغ متوسط صادرات الخام من الشرق الأوسط نحو 18.5 مليون برميل يومياً في الأول من أكتوبر (تشرين الأول)، متجاوزاً مستوى ما قبل الحرب البالغ نحو 18 مليون برميل يومياً. وعند احتساب الخام والمنتجات النفطية والمواد الكيميائية وسوائل الغاز، بلغ متوسط التدفقات الأسبوعية نحو 22.4 مليون برميل يومياً. ومع ذلك، ظل خام برنت أعلى بأكثر من 40 في المائة من مستواه قبل الحرب، فيما تقلّص عجز الإمدادات إلى نحو 1.6 مليون برميل يومياً، مقارنة بنحو 4 ملايين برميل يومياً عند ذروة الاضطرابات في مايو (أيار)، وفق تقديرات «إنرجي أسبكتس».

السفن في مضيق هرمز كما تظهر من مسندم عمان (رويترز)

«هرمز» يعمل... لكن بتكلفة ومخاطر أعلى

منذ اندلاع الحرب في 28 فبراير (شباط)، تغيرت طريقة تحرك النفط عبر المنطقة. فقد دفعت المخاطر الأمنية المنتجين والمشترين إلى إعادة ترتيب مسارات الشحن واستخدام طرق بديلة، فيما أصبحت الناقلات تعمل في رحلات أطول وأكثر تعقيداً.

ولا تزال السفن تعمل في بيئة أمنية غير مستقرة، مع بقاء مضيق هرمز محوراً للتوتر بين إيران والولايات المتحدة. لذلك، لم يؤدِّ تعافي التدفقات إلى اختفاء علاوة المخاطر، بل أبقى كلفة نقل الخام وتأمينه أعلى من مستويات ما قبل الحرب.

فاتورة الشحن تعيد تسعير النفط

وتقدم تكاليف الشحن أوضح دليل على التحول الذي طرأ على سوق النفط. فبحسب «رويترز»، تجاوزت أجور ناقلات النفط العملاقة 1.2 مليون دولار يومياً، مقارنة بنحو 30 ألف دولار فقط في يناير (كانون الثاني)، لترتفع حصة الشحن من تكلفة البرميل المسلم إلى آسيا إلى نحو 27 في المائة، مقابل نحو 3 في المائة قبل الحرب.

كما ارتفعت تكلفة نقل النفط بحراً من الخليج إلى شرق آسيا إلى نحو 34 دولاراً للبرميل، وهو مستوى قياسي، مقارنة بمتوسط يقارب 3 دولارات في يناير، وفق «أرغوس».

ولا تقتصر الزيادة على أجور الناقلات، إذ أدت إعادة ترتيب مسارات التجارة إلى زيادة الوقت الذي تستغرقه الشحنات ووصول آثار ارتفاع تكاليف نقل النفط من الشرق الأوسط إلى أسواق الشحن الأخرى.

وتعني هذه الزيادة أن توفر الخام لدى المنتج لا يضمن وصوله إلى المصفاة بالسعر نفسه الذي كان سائداً قبل الحرب. فالرسوم التي يدفعها المستوردون للنقل تضاف إلى سعر الخام، مما يرفع التكلفة النهائية للبرميل.

محطة وقود ستراولوبيت في وسط مدينة ريغا لاتفيا (أ.ف.ب)

المخزونات... الوسادة التي استُنزفت

لكن ارتفاع الأسعار لا يفسره الشحن وحده. فقد استنزفت الحرب جزءاً كبيراً من المخزونات التي كانت تمثل خط الدفاع الأول أمام اضطرابات الإمدادات.

ومنذ مارس (آذار)، انخفضت مخزونات النفط العالمية بأكثر من 400 مليون برميل، لتصل إلى نحو 4.3 مليار برميل، وهو أدنى مستوى في نحو خمس سنوات، وفق تحليل «بلومبرغ».

وسحبت الولايات المتحدة وحدها أكثر من 130 مليون برميل من احتياطيها الاستراتيجي منذ اندلاع الحرب، لتصل مخزونات الحكومة إلى أدنى مستوياتها منذ عام 1982، وفق ما أوردته «نيويورك تايمز». وقد ساعدت هذه السحوبات في سد جزء من الفجوة بين العرض والطلب، لكنها قلّصت في الوقت نفسه قدرة الحكومات على الاستجابة لصدمة جديدة.

وفي محاولة لتخفيف الضغوط على سوق الوقود، أعلنت دول «مجموعة السبع» إطلاق ما يصل إلى 100 مليون برميل من النفط والوقود من المخزونات الطارئة، مع التركيز في البداية على الديزل. لكن هذا النوع من التدخل يظل مؤقتاً؛ فهو يضيف براميل إلى السوق، لكنه لا يعيد فتح ممرات الشحن القديمة، ولا يخفض أقساط التأمين، ولا يصلح خطوط الأنابيب المتضررة، ولا يعيد المصافي التي خرجت من الخدمة.

ومع استمرار السحب من الاحتياطيات، يتقلص أيضاً هامش الأمان المتاح أمام أزمة جديدة. فإذا تعرضت منشآت الطاقة لمزيد من الهجمات أو أصبحت الملاحة أكثر خطورة، فلن تكون الكميات المتاحة من المخزونات بالقدر نفسه الذي كانت عليه في بداية الحرب.

ولهذا لا تنظر السوق إلى ارتفاع التدفقات الحالية باعتباره عودة كاملة إلى الوضع السابق، إذ يسعّر المتعاملون أيضاً قدرة السوق على الحفاظ على الإمدادات إذا تجددت الاضطرابات.

خزانات التخزين في مصفاة لافيرا النفطية في مارتيغ، جنوب فرنسا (أ.ف.ب)

السعر الفوري يكشف ضيق السوق

وتظهر حساسية السوق بصورة أوضح عند مقارنة أسعار العقود الآجلة بسعر النفط المتاح للتسليم الفوري. ففي الأول من أكتوبر، كان خام برنت يُتداوَل عند نحو 98 دولاراً للبرميل، بينما بلغ سعر الخام المتاح للتسليم الفوري قرابة 121 دولاراً، وفق ما نقلته «نيويورك تايمز» عن «أرغوس».

ويعكس هذا الفارق قيمة إضافية يدفعها المشترون للحصول على البرميل في أقرب وقت، في سوق أصبحت فيها المخزونات أقل قدرة على تلبية الطلب الفوري. ولا يشمل السعر الفوري تكلفة نقل الخام إلى وجهته، وهي تكلفة ارتفعت بدورها بصورة حادة خلال الحرب.

الصين تعود إلى السوق

وفي الوقت نفسه، بدأ الطلب العالمي على النفط في التعافي. وارتفع الطلب إلى نحو 104.8 مليون برميل يومياً، بزيادة تقارب 6.5 مليون برميل يومياً عن قاع مايو (أيار).

وتلعب الصين دوراً مهماً في هذا التحول. فبعد أن خفّضت مشترياتها في بداية الحرب، بدأت بكين في العودة تدريجياً إلى السوق، إذ كانت كميات النفط المحملة إلى الصين في سبتمبر أعلى بنحو 30 في المائة من مستويات مايو، وفق «ستاندرد آند بورز غلوبال إنرجي».

وفي الوقت نفسه، تراجعت مشتريات الصين من روسيا وإيران، اللتين يباع نفطهما عادة بخصومات بسبب العقوبات الأميركية، وفق «غولدمان ساكس». وأدى ذلك إلى زيادة المنافسة على البراميل القادمة من مصادر أخرى، ما حدّ من أثر تعافي الإمدادات في خفض الأسعار.

التكرير... الحلقة الأضعف

لكن أزمة النفط لا تنتهي عند وصول الخام إلى الموانئ. فالأسواق تواجه أيضاً نقصاً في طاقة التكرير، ولا سيما في روسيا وأجزاء من الشرق الأوسط، مما أدى إلى زيادة الضغوط على سوق المنتجات النفطية، وفي مقدمتها الديزل.

وقد تعرضت عشرات المصافي الروسية لأضرار نتيجة هجمات الطائرات المسيَّرة الأوكرانية، بينما تراجعت طاقة التكرير في أجزاء من الشرق الأوسط بسبب الحرب والهجمات على منشآت الطاقة. وفي ظل هذه الاضطرابات، لا تكفي زيادة إمدادات الخام وحدها لتعويض النقص في الوقود الجاهز.

وتزداد الضغوط في سوق الديزل لأن المصافي لا تحتاج إلى أي خام فحسب، بل تبحث عن درجات محددة، خصوصاً الخامات المتوسطة والكبريتية، التي تحقق عائداً أعلى من الديزل. وتتركز نسبة كبيرة من هذه الخامات في الشرق الأوسط وروسيا، مما أدى إلى زيادة المنافسة عليها ورفع قيمتها.

وينشأ بذلك ضغط متبادل في السوق: نقص طاقة التكرير يحد من إنتاج الديزل ويرفع أسعاره، فيما تزيد قيمة الخامات القادرة على إنتاجه، فتشتد المنافسة عليها، بما يدعم أسعار الخام نفسه.

وتبرز حدة الأزمة في سوق الديزل، الذي يدخل في تشغيل النقل والشاحنات والزراعة والصناعة، مما يجعل ارتفاع أسعاره سريع الانتقال إلى تكاليف السلع والخدمات. وقد بلغ سعر الديزل في الولايات المتحدة 6.41 دولار للغالون، بزيادة تجاوزت 70 في المائة منذ اندلاع الحرب في 28 فبراير (شباط)، مقابل ارتفاع أسعار النفط بنحو 35 في المائة خلال الفترة نفسها، وفق «نيويورك تايمز».

ولهذا، فإن زيادة صادرات الخام وحدها لا تكفي لإعادة سوق المنتجات النفطية إلى مستويات ما قبل الحرب؛ فالمشكلة باتت تتعلق أيضاً بقدرة المصافي على تحويل البراميل المتاحة إلى الوقود الذي يحتاجه الاقتصاد.

مصفاة كليش للنفط في مدينة غيلسنكيرشن بألمانيا (أ.ب)

السوق تسعّر استمرارية الإمدادات لا حجمها فقط

لكن بقاء الأسعار مرتفعة لا يرتبط بالتكرير وحده. فالسوق لا تسعّر حجم الإمدادات المتاحة في الوقت الراهن فقط، بل تسعّر أيضاً مدى قدرتها على الاستمرار إذا تجددت الاضطرابات.

وقال ديفيد فايف، كبير الاقتصاديين في «أرغوس»، لـ«نيويورك تايمز»، إن تدفقات النفط تعافت لأن الصناعة واصلت العمل رغم المخاطر، في وقت لم يتمكن فيه السياسيون من التوصل إلى اتفاق ينهي حالة عدم اليقين. ومع تراجع التفاؤل بإرساء هدنة دائمة، عادت المخاوف من احتمال استئناف القتال، مما أبقى علاوة المخاطر مدمجة في الأسعار.

ويرى جيسون غابلمن من «تي دي كاون» أن السوق أصبحت أكثر عرضة للاضطرابات مما كانت عليه قبل الحرب. فحتى مع عودة الإمدادات، استنزفت الحرب جزءاً كبيراً من المخزونات العالمية، وارتفعت تكاليف الشحن، وتراجعت طاقة التكرير في عدد من المناطق، مما جعل أي توقف جديد في الإنتاج أو الملاحة أكثر تأثيراً في الأسعار.

وبذلك، أصبحت السوق تتعامل مع البرميل المتاح اليوم والبرميل الذي يمكن ضمان وصوله غداً كقيمتين مختلفتين. وكلما ارتفعت الشكوك بشأن استمرارية التدفقات، ارتفعت العلاوة التي يدفعها المشترون لتأمين الإمدادات.

أزمة غير تقليدية

لهذا تبدو السوق الحالية مختلفة عن أزمات الإمدادات التقليدية. ففي السابق، كان ارتفاع السعر يعني عادة أن الإنتاج انخفض أكثر من اللازم، وأن زيادة الضخ أو الإفراج عن المخزونات يمكن أن يساعدا في إعادة التوازن.

أما اليوم، فقد يكون البرميل موجوداً بالفعل، لكنه يمر عبر شبكة أكثر تكلفة وتعقيداً: ناقلات تعمل في مسارات أطول، وتأمين أعلى، ومخزونات أقل، وممرات بحرية أكثر خطورة، ومصافي أقل قدرة على تحويل الخام إلى الديزل والوقود.

وهذا ما يجعل عودة صادرات الشرق الأوسط إلى مستويات قريبة مما قبل الحرب غير كافية وحدها لإعادة الأسعار إلى مستويات ما قبل الأزمة. فالسعر بات يعكس تكلفة وصول البرميل إلى المستهلك، وليس حجم الخام المتاح فقط، بينما تظل قدرة السوق على الاستجابة لأي اضطراب جديد محدودة.

وفي المحصلة، لم يعد السؤال الذي يواجه سوق النفط ببساطة: كم برميلاً تستطيع الدول إنتاجه؟ بل أصبح: كم برميلاً يمكن نقله بأمان، وبأي تكلفة، وكم منه يمكن تحويله إلى المنتجات التي يحتاجها الاقتصاد العالمي؟