لماذا يبقى النفط فوق 100 دولار رغم عودة البراميل؟

ارتفاع تكلفة الشحن واستنزاف المخزونات واختناقات التكرير تبقي السوق تحت الضغط

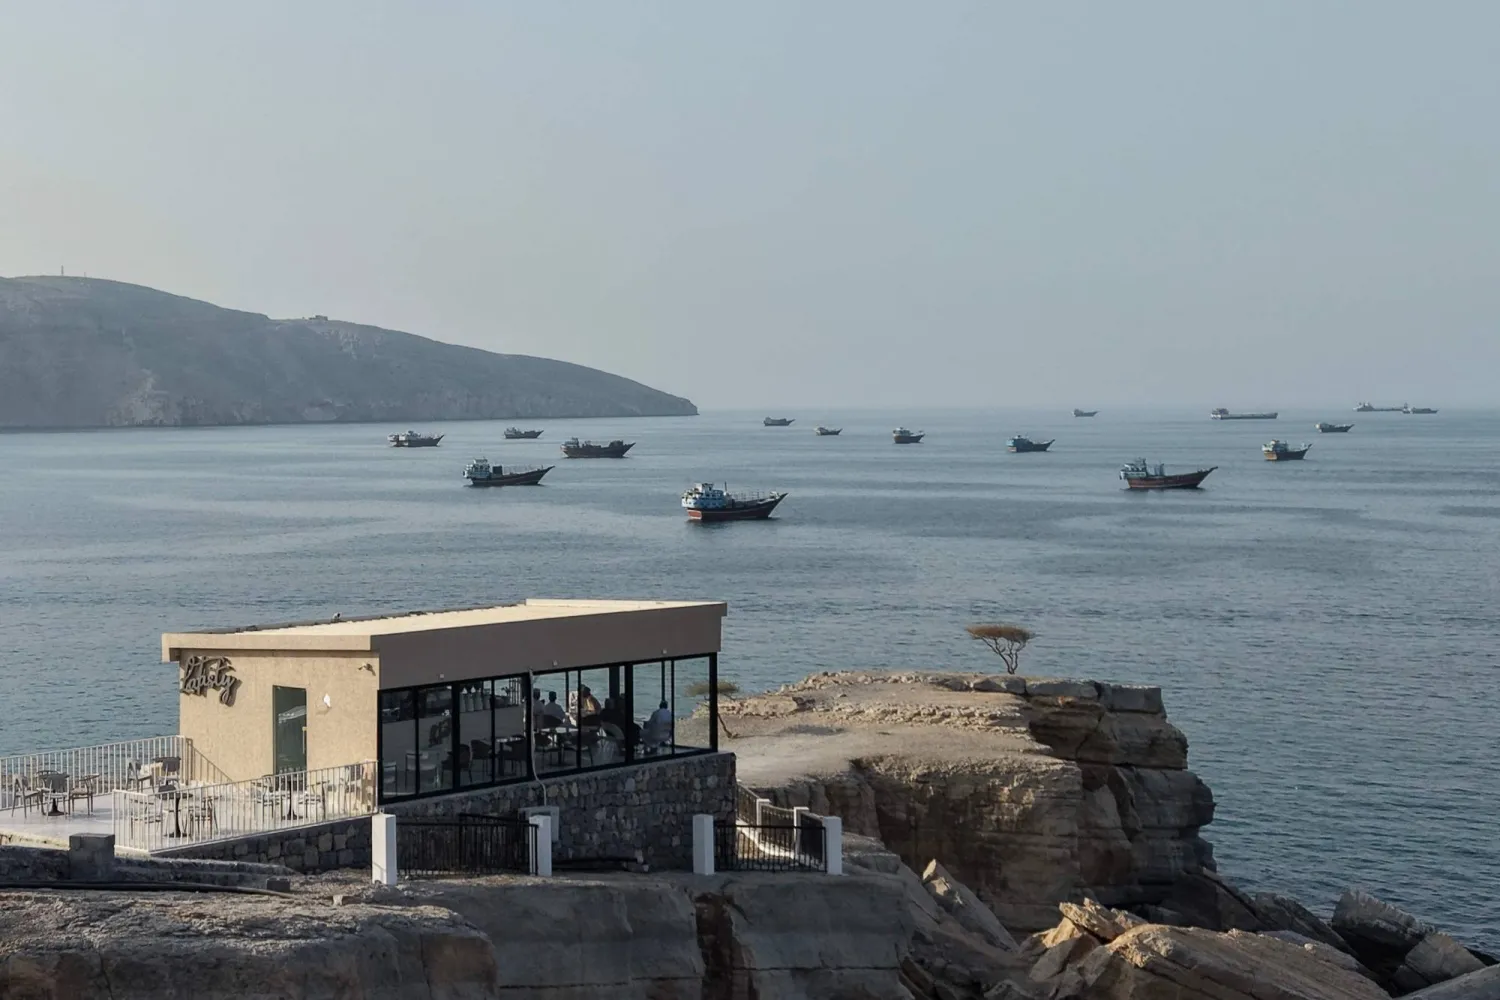
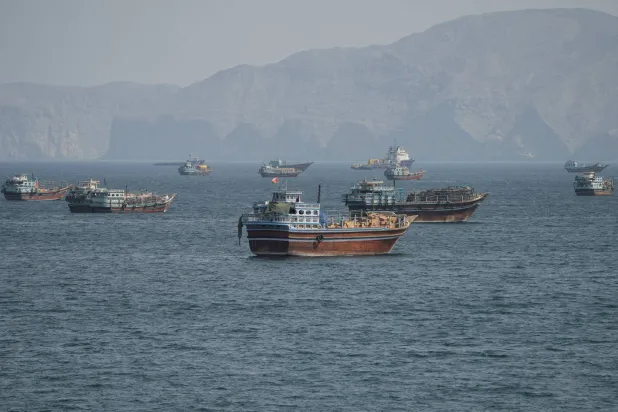
سفن راسية قبالة سواحل خصب في محافظة مسندم بسلطنة عمان بالقرب من مضيق هرمز (أ.ف.ب)
TT

لماذا يبقى النفط فوق 100 دولار رغم عودة البراميل؟

سفن راسية قبالة سواحل خصب في محافظة مسندم بسلطنة عمان بالقرب من مضيق هرمز (أ.ف.ب)

عاد النفط إلى التدفق عبر مضيق هرمز بمستويات تقترب من تلك المسجلة قبل الحرب، لكن الأسعار لم تستجب لزيادة الإمدادات. فمع وصول تدفقات الخام عبر المضيق إلى نحو 80 في المائة من مستويات ما قبل الحرب، لا يزال «برنت» فوق 100 دولار للبرميل، في سوق أصبحت فيها تكلفة نقل الخام وتأمينه، إلى جانب استنزاف المخزونات واختناقات التكرير، عوامل لا تقل أهمية عن حجم الإمدادات نفسها.

وبحسب بيانات شركة «كبلر»، بلغ متوسط تدفقات الخام عبر مضيق هرمز نحو 16.5 مليون برميل يومياً في سبتمبر (أيلول)، أي قرابة 80 في المائة من مستويات ما قبل الحرب. وتؤكد بيانات «رويترز» اتساع التعافي، إذ بلغ متوسط صادرات الخام من الشرق الأوسط نحو 18.5 مليون برميل يومياً في الأول من أكتوبر (تشرين الأول)، متجاوزاً مستوى ما قبل الحرب البالغ نحو 18 مليون برميل يومياً. وعند احتساب الخام والمنتجات النفطية والمواد الكيميائية وسوائل الغاز، بلغ متوسط التدفقات الأسبوعية نحو 22.4 مليون برميل يومياً. ومع ذلك، ظل خام برنت أعلى بأكثر من 40 في المائة من مستواه قبل الحرب، فيما تقلّص عجز الإمدادات إلى نحو 1.6 مليون برميل يومياً، مقارنة بنحو 4 ملايين برميل يومياً عند ذروة الاضطرابات في مايو (أيار)، وفق تقديرات «إنرجي أسبكتس».
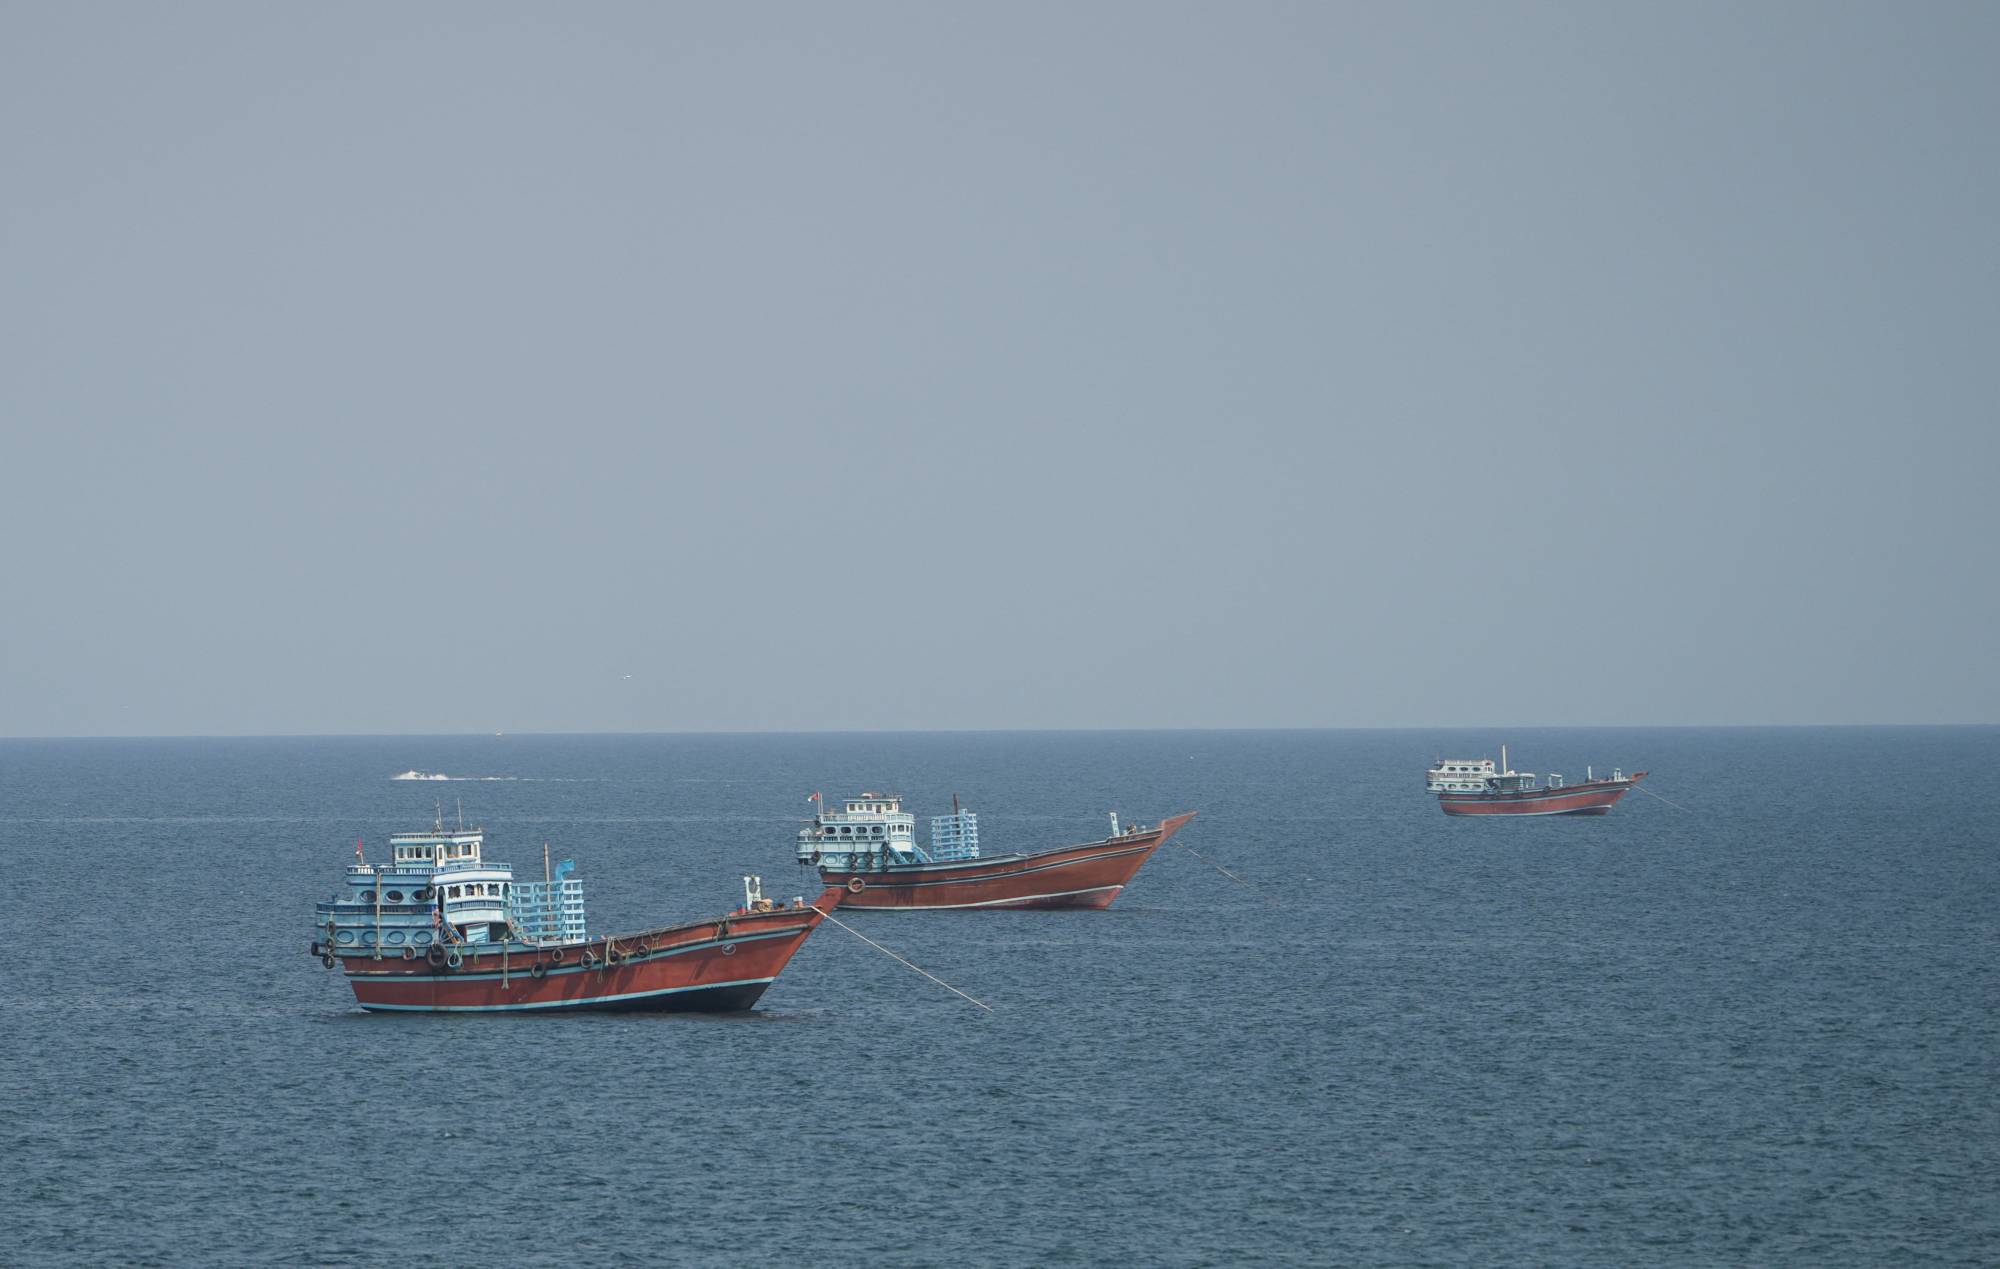
السفن في مضيق هرمز كما تظهر من مسندم عمان (رويترز)

«هرمز» يعمل... لكن بتكلفة ومخاطر أعلى

منذ اندلاع الحرب في 28 فبراير (شباط)، تغيرت طريقة تحرك النفط عبر المنطقة. فقد دفعت المخاطر الأمنية المنتجين والمشترين إلى إعادة ترتيب مسارات الشحن واستخدام طرق بديلة، فيما أصبحت الناقلات تعمل في رحلات أطول وأكثر تعقيداً.

ولا تزال السفن تعمل في بيئة أمنية غير مستقرة، مع بقاء مضيق هرمز محوراً للتوتر بين إيران والولايات المتحدة. لذلك، لم يؤدِّ تعافي التدفقات إلى اختفاء علاوة المخاطر، بل أبقى كلفة نقل الخام وتأمينه أعلى من مستويات ما قبل الحرب.

فاتورة الشحن تعيد تسعير النفط

وتقدم تكاليف الشحن أوضح دليل على التحول الذي طرأ على سوق النفط. فبحسب «رويترز»، تجاوزت أجور ناقلات النفط العملاقة 1.2 مليون دولار يومياً، مقارنة بنحو 30 ألف دولار فقط في يناير (كانون الثاني)، لترتفع حصة الشحن من تكلفة البرميل المسلم إلى آسيا إلى نحو 27 في المائة، مقابل نحو 3 في المائة قبل الحرب.

كما ارتفعت تكلفة نقل النفط بحراً من الخليج إلى شرق آسيا إلى نحو 34 دولاراً للبرميل، وهو مستوى قياسي، مقارنة بمتوسط يقارب 3 دولارات في يناير، وفق «أرغوس».

ولا تقتصر الزيادة على أجور الناقلات، إذ أدت إعادة ترتيب مسارات التجارة إلى زيادة الوقت الذي تستغرقه الشحنات ووصول آثار ارتفاع تكاليف نقل النفط من الشرق الأوسط إلى أسواق الشحن الأخرى.

وتعني هذه الزيادة أن توفر الخام لدى المنتج لا يضمن وصوله إلى المصفاة بالسعر نفسه الذي كان سائداً قبل الحرب. فالرسوم التي يدفعها المستوردون للنقل تضاف إلى سعر الخام، مما يرفع التكلفة النهائية للبرميل.
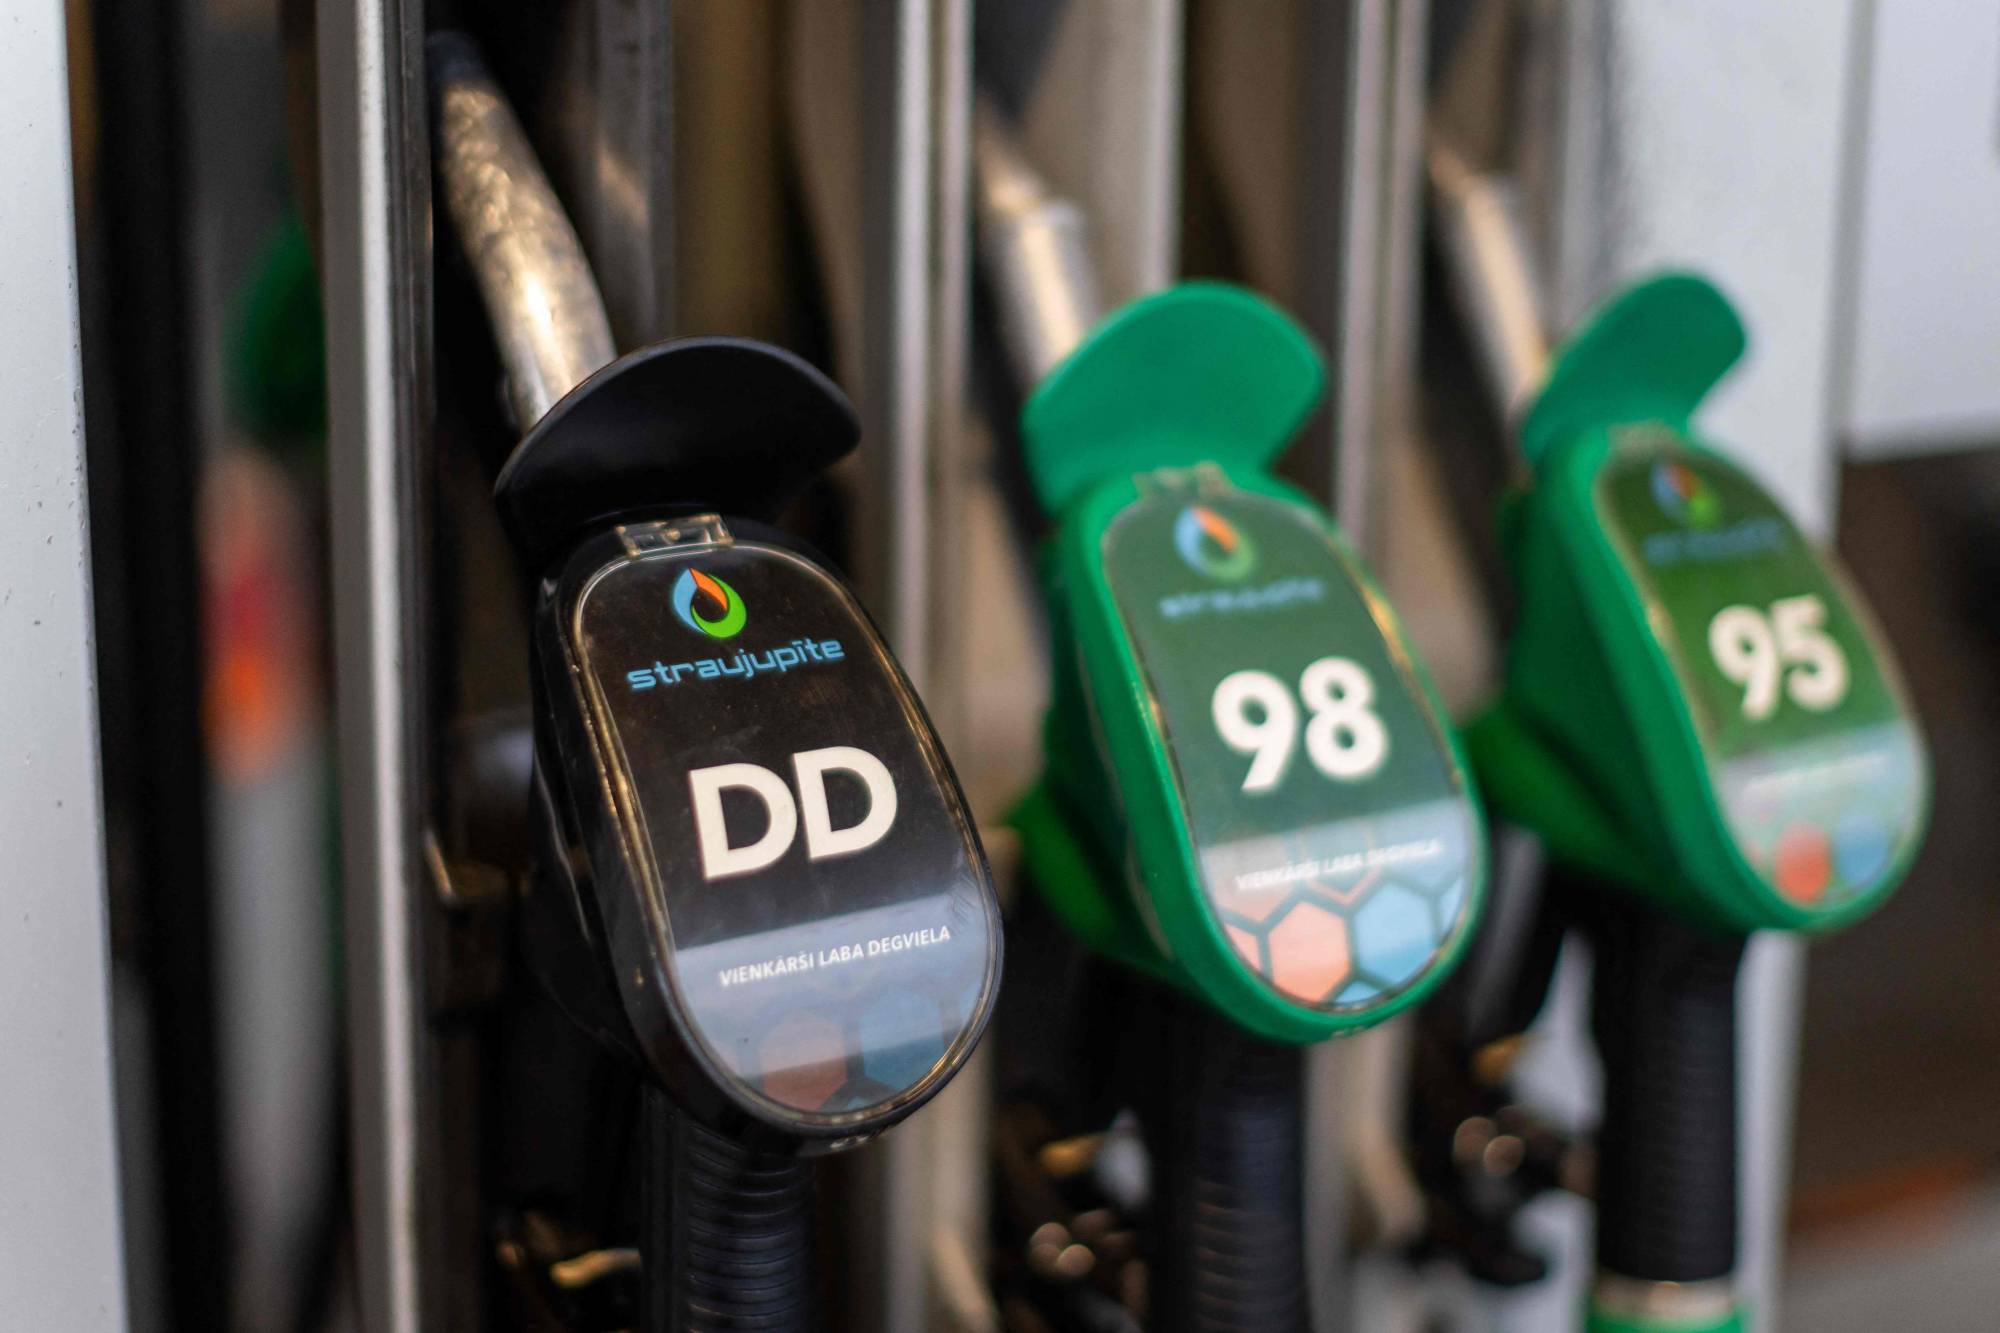
محطة وقود ستراولوبيت في وسط مدينة ريغا لاتفيا (أ.ف.ب)

المخزونات... الوسادة التي استُنزفت

لكن ارتفاع الأسعار لا يفسره الشحن وحده. فقد استنزفت الحرب جزءاً كبيراً من المخزونات التي كانت تمثل خط الدفاع الأول أمام اضطرابات الإمدادات.

ومنذ مارس (آذار)، انخفضت مخزونات النفط العالمية بأكثر من 400 مليون برميل، لتصل إلى نحو 4.3 مليار برميل، وهو أدنى مستوى في نحو خمس سنوات، وفق تحليل «بلومبرغ».

وسحبت الولايات المتحدة وحدها أكثر من 130 مليون برميل من احتياطيها الاستراتيجي منذ اندلاع الحرب، لتصل مخزونات الحكومة إلى أدنى مستوياتها منذ عام 1982، وفق ما أوردته «نيويورك تايمز». وقد ساعدت هذه السحوبات في سد جزء من الفجوة بين العرض والطلب، لكنها قلّصت في الوقت نفسه قدرة الحكومات على الاستجابة لصدمة جديدة.

وفي محاولة لتخفيف الضغوط على سوق الوقود، أعلنت دول «مجموعة السبع» إطلاق ما يصل إلى 100 مليون برميل من النفط والوقود من المخزونات الطارئة، مع التركيز في البداية على الديزل. لكن هذا النوع من التدخل يظل مؤقتاً؛ فهو يضيف براميل إلى السوق، لكنه لا يعيد فتح ممرات الشحن القديمة، ولا يخفض أقساط التأمين، ولا يصلح خطوط الأنابيب المتضررة، ولا يعيد المصافي التي خرجت من الخدمة.

ومع استمرار السحب من الاحتياطيات، يتقلص أيضاً هامش الأمان المتاح أمام أزمة جديدة. فإذا تعرضت منشآت الطاقة لمزيد من الهجمات أو أصبحت الملاحة أكثر خطورة، فلن تكون الكميات المتاحة من المخزونات بالقدر نفسه الذي كانت عليه في بداية الحرب.

ولهذا لا تنظر السوق إلى ارتفاع التدفقات الحالية باعتباره عودة كاملة إلى الوضع السابق، إذ يسعّر المتعاملون أيضاً قدرة السوق على الحفاظ على الإمدادات إذا تجددت الاضطرابات.
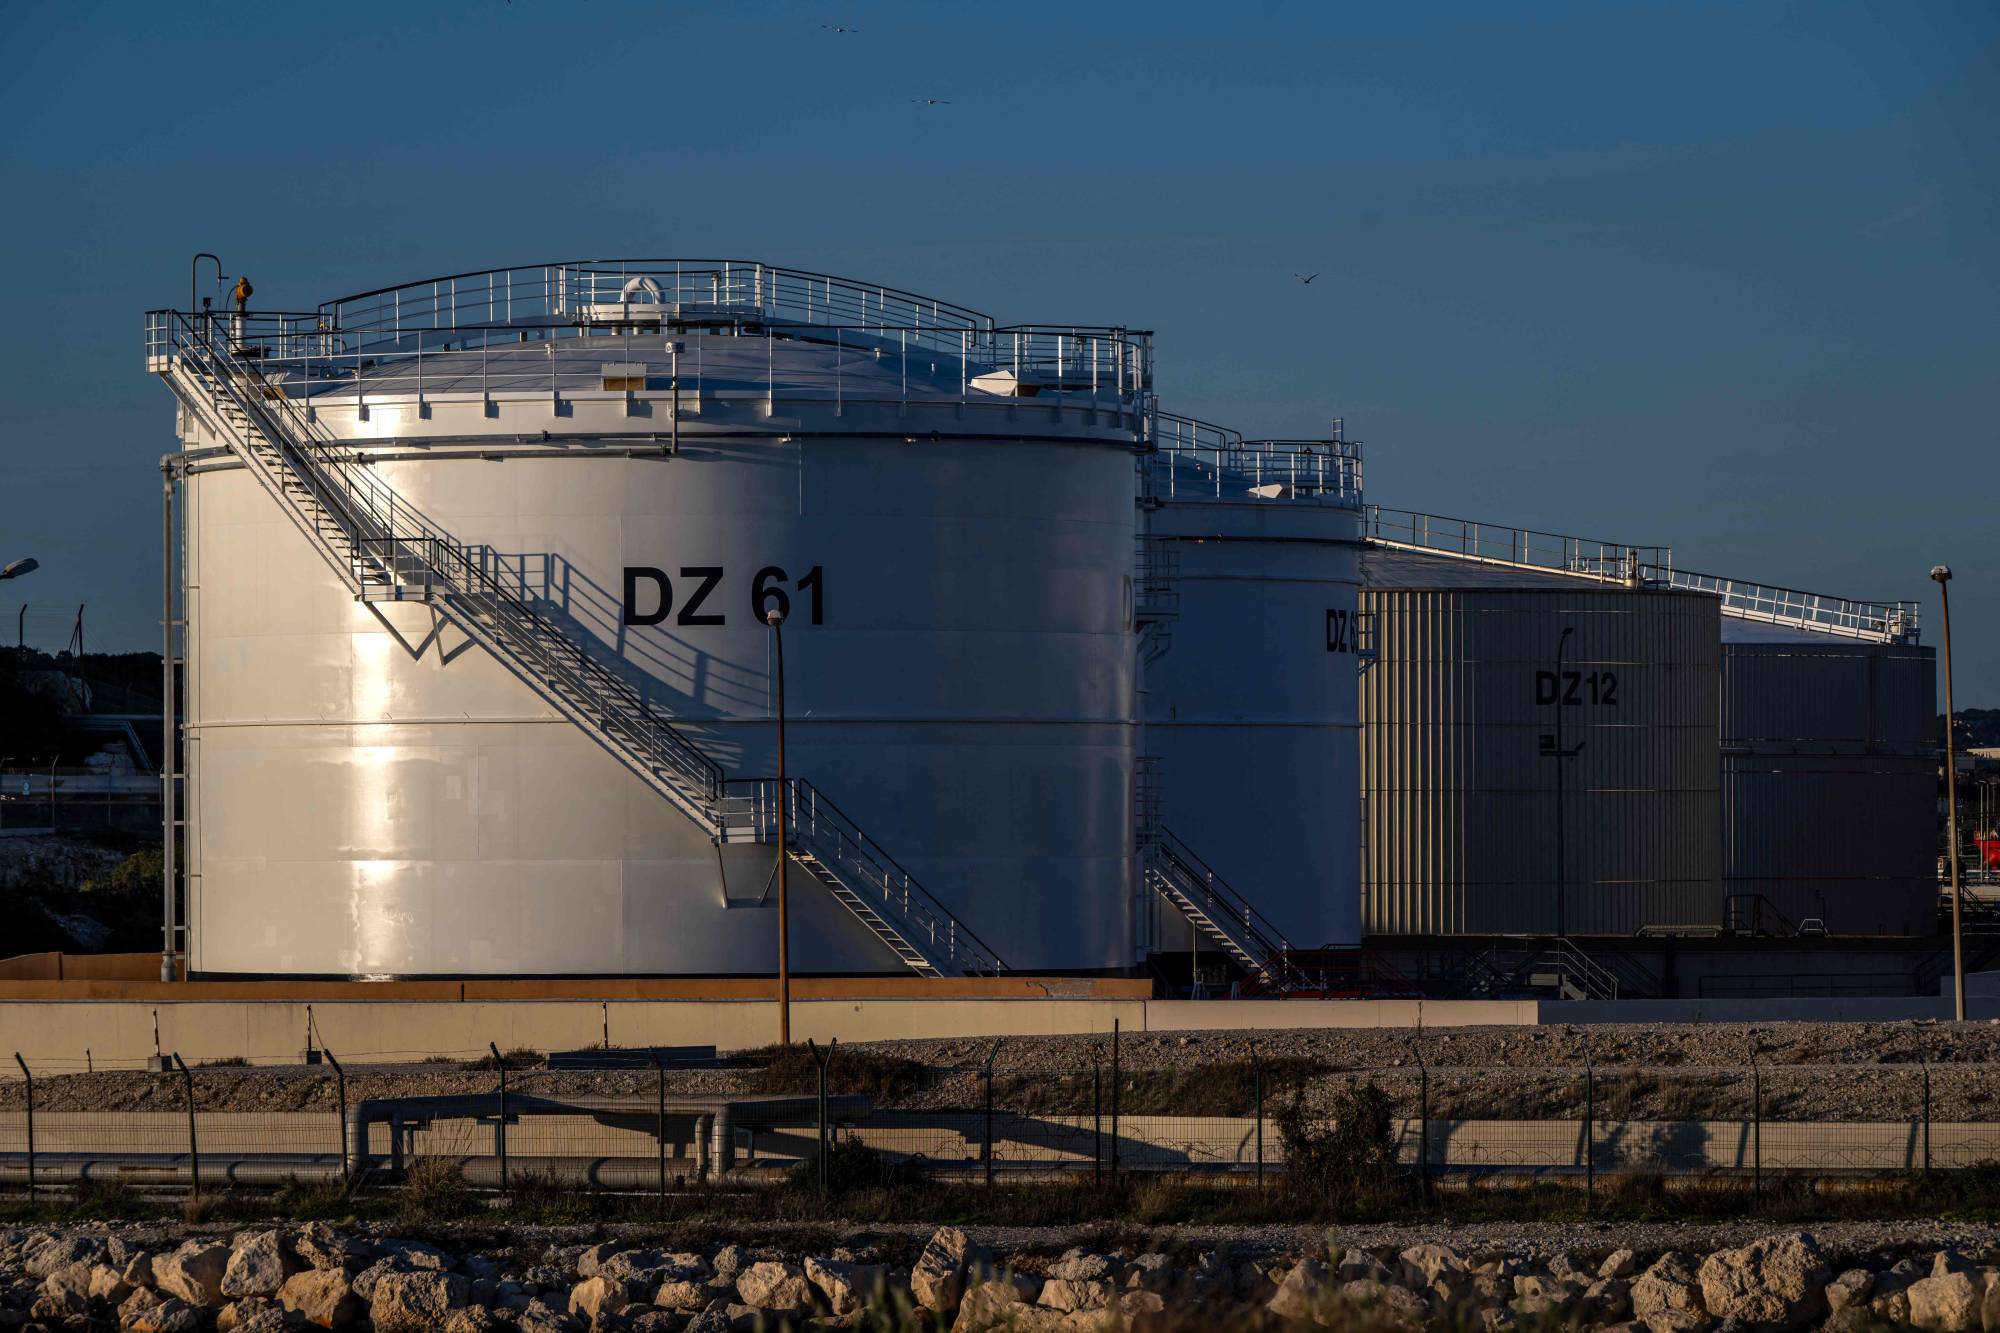
خزانات التخزين في مصفاة لافيرا النفطية في مارتيغ، جنوب فرنسا (أ.ف.ب)

السعر الفوري يكشف ضيق السوق

وتظهر حساسية السوق بصورة أوضح عند مقارنة أسعار العقود الآجلة بسعر النفط المتاح للتسليم الفوري. ففي الأول من أكتوبر، كان خام برنت يُتداوَل عند نحو 98 دولاراً للبرميل، بينما بلغ سعر الخام المتاح للتسليم الفوري قرابة 121 دولاراً، وفق ما نقلته «نيويورك تايمز» عن «أرغوس».

ويعكس هذا الفارق قيمة إضافية يدفعها المشترون للحصول على البرميل في أقرب وقت، في سوق أصبحت فيها المخزونات أقل قدرة على تلبية الطلب الفوري. ولا يشمل السعر الفوري تكلفة نقل الخام إلى وجهته، وهي تكلفة ارتفعت بدورها بصورة حادة خلال الحرب.

الصين تعود إلى السوق

وفي الوقت نفسه، بدأ الطلب العالمي على النفط في التعافي. وارتفع الطلب إلى نحو 104.8 مليون برميل يومياً، بزيادة تقارب 6.5 مليون برميل يومياً عن قاع مايو (أيار).

وتلعب الصين دوراً مهماً في هذا التحول. فبعد أن خفّضت مشترياتها في بداية الحرب، بدأت بكين في العودة تدريجياً إلى السوق، إذ كانت كميات النفط المحملة إلى الصين في سبتمبر أعلى بنحو 30 في المائة من مستويات مايو، وفق «ستاندرد آند بورز غلوبال إنرجي».

وفي الوقت نفسه، تراجعت مشتريات الصين من روسيا وإيران، اللتين يباع نفطهما عادة بخصومات بسبب العقوبات الأميركية، وفق «غولدمان ساكس». وأدى ذلك إلى زيادة المنافسة على البراميل القادمة من مصادر أخرى، ما حدّ من أثر تعافي الإمدادات في خفض الأسعار.

التكرير... الحلقة الأضعف

لكن أزمة النفط لا تنتهي عند وصول الخام إلى الموانئ. فالأسواق تواجه أيضاً نقصاً في طاقة التكرير، ولا سيما في روسيا وأجزاء من الشرق الأوسط، مما أدى إلى زيادة الضغوط على سوق المنتجات النفطية، وفي مقدمتها الديزل.

وقد تعرضت عشرات المصافي الروسية لأضرار نتيجة هجمات الطائرات المسيَّرة الأوكرانية، بينما تراجعت طاقة التكرير في أجزاء من الشرق الأوسط بسبب الحرب والهجمات على منشآت الطاقة. وفي ظل هذه الاضطرابات، لا تكفي زيادة إمدادات الخام وحدها لتعويض النقص في الوقود الجاهز.

وتزداد الضغوط في سوق الديزل لأن المصافي لا تحتاج إلى أي خام فحسب، بل تبحث عن درجات محددة، خصوصاً الخامات المتوسطة والكبريتية، التي تحقق عائداً أعلى من الديزل. وتتركز نسبة كبيرة من هذه الخامات في الشرق الأوسط وروسيا، مما أدى إلى زيادة المنافسة عليها ورفع قيمتها.

وينشأ بذلك ضغط متبادل في السوق: نقص طاقة التكرير يحد من إنتاج الديزل ويرفع أسعاره، فيما تزيد قيمة الخامات القادرة على إنتاجه، فتشتد المنافسة عليها، بما يدعم أسعار الخام نفسه.

وتبرز حدة الأزمة في سوق الديزل، الذي يدخل في تشغيل النقل والشاحنات والزراعة والصناعة، مما يجعل ارتفاع أسعاره سريع الانتقال إلى تكاليف السلع والخدمات. وقد بلغ سعر الديزل في الولايات المتحدة 6.41 دولار للغالون، بزيادة تجاوزت 70 في المائة منذ اندلاع الحرب في 28 فبراير (شباط)، مقابل ارتفاع أسعار النفط بنحو 35 في المائة خلال الفترة نفسها، وفق «نيويورك تايمز».

ولهذا، فإن زيادة صادرات الخام وحدها لا تكفي لإعادة سوق المنتجات النفطية إلى مستويات ما قبل الحرب؛ فالمشكلة باتت تتعلق أيضاً بقدرة المصافي على تحويل البراميل المتاحة إلى الوقود الذي يحتاجه الاقتصاد.
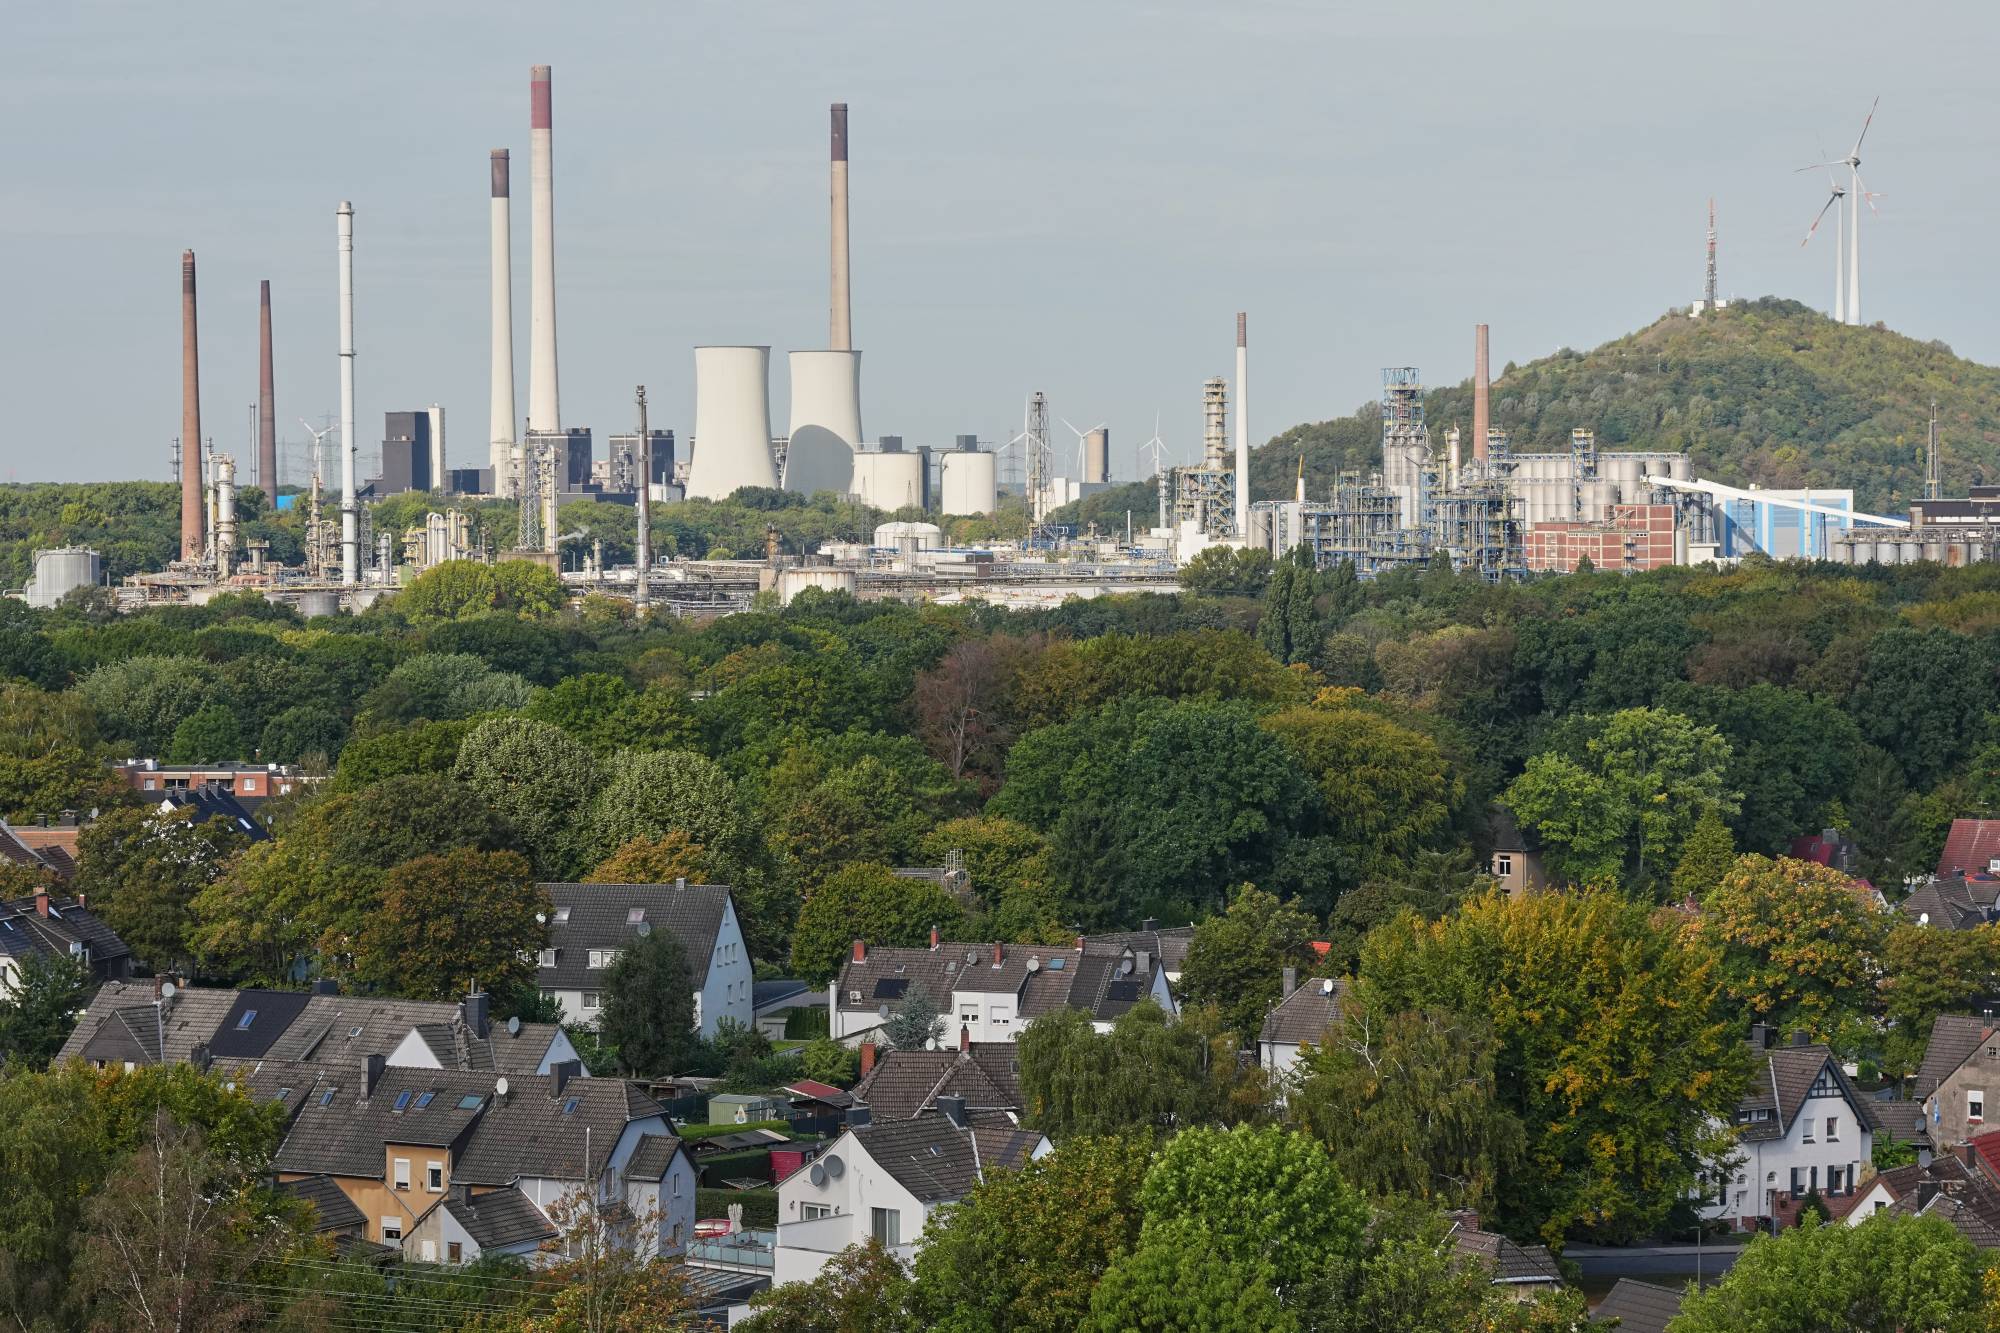
مصفاة كليش للنفط في مدينة غيلسنكيرشن بألمانيا (أ.ب)

السوق تسعّر استمرارية الإمدادات لا حجمها فقط

لكن بقاء الأسعار مرتفعة لا يرتبط بالتكرير وحده. فالسوق لا تسعّر حجم الإمدادات المتاحة في الوقت الراهن فقط، بل تسعّر أيضاً مدى قدرتها على الاستمرار إذا تجددت الاضطرابات.

وقال ديفيد فايف، كبير الاقتصاديين في «أرغوس»، لـ«نيويورك تايمز»، إن تدفقات النفط تعافت لأن الصناعة واصلت العمل رغم المخاطر، في وقت لم يتمكن فيه السياسيون من التوصل إلى اتفاق ينهي حالة عدم اليقين. ومع تراجع التفاؤل بإرساء هدنة دائمة، عادت المخاوف من احتمال استئناف القتال، مما أبقى علاوة المخاطر مدمجة في الأسعار.

ويرى جيسون غابلمن من «تي دي كاون» أن السوق أصبحت أكثر عرضة للاضطرابات مما كانت عليه قبل الحرب. فحتى مع عودة الإمدادات، استنزفت الحرب جزءاً كبيراً من المخزونات العالمية، وارتفعت تكاليف الشحن، وتراجعت طاقة التكرير في عدد من المناطق، مما جعل أي توقف جديد في الإنتاج أو الملاحة أكثر تأثيراً في الأسعار.

وبذلك، أصبحت السوق تتعامل مع البرميل المتاح اليوم والبرميل الذي يمكن ضمان وصوله غداً كقيمتين مختلفتين. وكلما ارتفعت الشكوك بشأن استمرارية التدفقات، ارتفعت العلاوة التي يدفعها المشترون لتأمين الإمدادات.

أزمة غير تقليدية

لهذا تبدو السوق الحالية مختلفة عن أزمات الإمدادات التقليدية. ففي السابق، كان ارتفاع السعر يعني عادة أن الإنتاج انخفض أكثر من اللازم، وأن زيادة الضخ أو الإفراج عن المخزونات يمكن أن يساعدا في إعادة التوازن.

أما اليوم، فقد يكون البرميل موجوداً بالفعل، لكنه يمر عبر شبكة أكثر تكلفة وتعقيداً: ناقلات تعمل في مسارات أطول، وتأمين أعلى، ومخزونات أقل، وممرات بحرية أكثر خطورة، ومصافي أقل قدرة على تحويل الخام إلى الديزل والوقود.

وهذا ما يجعل عودة صادرات الشرق الأوسط إلى مستويات قريبة مما قبل الحرب غير كافية وحدها لإعادة الأسعار إلى مستويات ما قبل الأزمة. فالسعر بات يعكس تكلفة وصول البرميل إلى المستهلك، وليس حجم الخام المتاح فقط، بينما تظل قدرة السوق على الاستجابة لأي اضطراب جديد محدودة.

وفي المحصلة، لم يعد السؤال الذي يواجه سوق النفط ببساطة: كم برميلاً تستطيع الدول إنتاجه؟ بل أصبح: كم برميلاً يمكن نقله بأمان، وبأي تكلفة، وكم منه يمكن تحويله إلى المنتجات التي يحتاجها الاقتصاد العالمي؟
مقالات ذات صلة

الأسهم العالمية تصعد والدولار يقوى رغم تراجع رهانات رفع الفائدة الأميركية

الاقتصاد لافتات تشير إلى تقاطع شارع وول ستريت وبرودواي في الحي المالي بمدينة نيويورك (أ.ب)

الأسهم العالمية تصعد والدولار يقوى رغم تراجع رهانات رفع الفائدة الأميركية

بدأت أسواق الأسهم الأسبوع على ارتفاع، الاثنين، بينما واصل الدولار مكاسبه أمام اليورو.

«الشرق الأوسط» (سنغافورة)
الاقتصاد سفن في مضيق هرمز، كما تُرى من مسندم، عُمان (رويترز)

صادرات نفط الشرق الأوسط تتجاوز مستويات ما قبل الحرب رغم اضطراب «هرمز»

تجاوز متوسط شحنات النفط الأسبوعية من الشرق الأوسط، باستثناء إيران، للمرة الأولى منذ بدء الهجوم الأميركي والإسرائيلي على إيران.

«الشرق الأوسط» (لندن)
الاقتصاد  خزانات تخزين في مصفاة نفط، بينما يلوح جبل فوجي في الخلفية، في يوكوهاما، محافظة كاناغاوا (أ.ف.ب)

النفط يتراجع مع زيادة صادرات الشرق الأوسط وإفراج «السبع» عن المخزونات

انخفضت أسعار النفط في التعاملات المبكرة، الاثنين، مع تنامي الإمدادات من الشرق الأوسط وقرار «مجموعة السبع» ضخ كميات من المخزونات.

«الشرق الأوسط» (سنغافورة)
الاقتصاد عامل يقوم بتلميع سبائك الذهب في مصفاة بسيدني (أ.ف.ب)

الذهب يتراجع مع قوة الدولار وتراجع رهانات رفع الفائدة

تراجعت أسعار الذهب في التعاملات الآسيوية الاثنين، مع ارتفاع الدولار، في حين حدّت بيانات اقتصادية أميركية ضعيفة من خسائر المعدن النفيس.

«الشرق الأوسط» (لندن)
الاقتصاد الممثل التجاري الأميركي جيميسون غرير يتحدث خلال اليوم الثاني من المؤتمر الوزاري للتجارة لمجموعة العشرين في مدينة ميلووكي بولاية ويسكونسن - 1 أكتوبر الحالي (أ.ف.ب)

انقسامات بين أكبر اقتصادات العالم بشأن فائض الإنتاج

قال مكتب الممثل التجاري الأميركي إن «عدداً قليلاً» من وزراء التجارة في مجموعة العشرين رفضوا دعوات الولايات المتحدة للحد من فائض الطاقة الإنتاجية الصناعية.

«الشرق الأوسط» (لندن)

أسهم هونغ كونغ تتراجع بضغط العقارات والبنوك

مدخل مقر البورصة في جزيرة هونغ كونغ (رويترز)
TT

أسهم هونغ كونغ تتراجع بضغط العقارات والبنوك

مدخل مقر البورصة في جزيرة هونغ كونغ (رويترز)

تراجعت أسهم هونغ كونغ بشكل طفيف خلال تعاملات الاثنين، وسط أحجام تداول محدودة، بعدما طغت خسائر شركات العقارات والمؤسسات المالية الكبرى على المكاسب التي حققتها أسهم التكنولوجيا وأشباه الموصلات.

وانخفض مؤشر «هانغ سنغ» القياسي 0.08 في المائة بحلول منتصف الجلسة، بينما استقر مؤشر «هانغ سنغ للشركات الصينية» من دون تغير يذكر. وجاء الأداء الضعيف في ظل استمرار إغلاق الأسواق المالية في البر الرئيسي للصين بمناسبة عطلة العيد الوطني الممتدة من الأول إلى السابع من أكتوبر (تشرين الأول)، على أن تستأنف التداولات في الثامن من الشهر الحالي.

وتعرضت القطاعات الحساسة لأسعار الفائدة لمزيد من الضغوط، إذ تراجعت أسهم شركات العقارات 0.9 في المائة، بينما انخفض مؤشر فرعي يضم البنوك الكبرى وشركات التأمين 0.7 في المائة.

في المقابل، ارتفع مؤشر «هانغ سنغ للتكنولوجيا» 0.3 في المائة، بدعم من شركات أشباه الموصلات ولوحات الدوائر المطبوعة. وقفز سهم «كينغبورد لامينيتس» 9 في المائة، بينما صعد سهم «هوا هونغ غريس سيميكوندكتور» 4 في المائة.

ويترقب المستثمرون بيانات السفر ومبيعات التجزئة خلال عطلة «الأسبوع الذهبي»، بحثاً عن مؤشرات مبكرة على قوة الطلب الاستهلاكي مع دخول الاقتصاد الصيني الربع الأخير من العام.

وقال محللو «سيتي» إن النشاط خلال العطلة يبدو «أقل من التوقعات» استناداً إلى البيانات الأولية، مرجحين تراجع الإنفاق على التجزئة والسياحة لكل مسافر رغم استقرار أعداد الزوار.

وفي تحرك لافت، هبط سهم «بدوايزر بروينغ كومباني إيه بي إيه سي» 2.1 في المائة إلى 5.555 دولار هونغ كونغ، وهو أدنى مستوى منذ إدراجه في سبتمبر (أيلول) 2019.

وقالت الشركة إنها تتوقع تسجيل تكلفة ضريبية استثنائية بقيمة 52 مليون دولار، نتيجة عملية إعادة هيكلة داخلية تشمل بعض وحداتها في البر الرئيسي للصين بهدف تحسين كفاءة رأس المال.


نشاط الأعمال في منطقة اليورو يتسارع لأعلى مستوى في 3 سنوات ونصف

مركبات تتحرك خلال ساعة الذروة الصباحية وسط ضباب مع شروق الشمس في برلين بألمانيا (رويترز)
TT

نشاط الأعمال في منطقة اليورو يتسارع لأعلى مستوى في 3 سنوات ونصف

مركبات تتحرك خلال ساعة الذروة الصباحية وسط ضباب مع شروق الشمس في برلين بألمانيا (رويترز)

تسارع نشاط الأعمال في منطقة اليورو خلال سبتمبر (أيلول) الماضي إلى أسرع وتيرة له في نحو 3 أعوام ونصف العام، مدعوماً بقوة الطلب وتحسن أداء قطاع الخدمات، رغم عودة الضغوط التضخمية إلى الارتفاع وسط تداعيات الحرب في الشرق الأوسط وزيادة تكاليف الطاقة.

وأظهر مسح خاص أن مؤشر «ستاندرد آند بورز غلوبال» لمديري المشتريات في قطاع الخدمات بمنطقة اليورو ارتفع إلى 53 نقطة في سبتمبر الماضي، من 51.6 نقطة خلال أغسطس (آب) الذي سبقه، مسجلاً أعلى مستوى له في 10 أشهر ومتوافقاً مع القراءة الأولية، وفق «رويترز».

كما صعد المؤشر المركب، الذي يجمع بين قطاعي الخدمات والتصنيع، إلى 53.1 نقطة من 52.0 نقطة في أغسطس، ليسجل أعلى مستوى له منذ أبريل (نيسان) 2023، ويختتم بذلك أقوى أداء فصلي للمنطقة منذ الربع الثاني من 2022. وتشير القراءة فوق مستوى 50 نقطة إلى نمو النشاط.

ويأتي تحسن النشاط في وقت تسارع فيه التضخم بمنطقة اليورو بأكثر من المتوقع، ليصل إلى 3.8 في المائة الشهر الماضي، مقارنة مع 3.2 في المائة خلال أغسطس، مدفوعاً بارتفاع تكاليف الطاقة؛ مما عزز احتمالات بقاء أسعار الفائدة عند مستويات مرتفعة مدة أطول، وربما رفعها إلى مستويات أعلى من التوقعات السابقة.

ومع ذلك، فإن البيانات لم تُظهر حتى الآن تأثيراً كبيراً للضغوط التضخمية أو الارتفاع الأخير في عوائد السندات على النشاط الاقتصادي.

وقال كريس ويليامسون، كبير الاقتصاديين في «ستاندرد آند بورز غلوبال ماركت إنتليجنس»، إن مؤشرات مسوح مديري المشتريات تشير مجتمعة إلى نمو الناتج المحلي الإجمالي بمعدل فصلي يبلغ 0.4 في المائة، مع تسارع الزخم الاقتصادي مع دخول الربع الرابع.

وأضاف أن محركات النمو تختلف بين دول المنطقة، إلا إن الخدمات المرتبطة بتكنولوجيا المعلومات تسجل نمواً قوياً بوجه خاص، مدفوعة باستثمارات الذكاء الاصطناعي ونمو الخدمات المهنية والتجارية.

الطلب يقود التحسن

عزز تحسن الطلب زخم النشاط الاقتصادي؛ إذ سجلت شركات الخدمات نمواً أسرع في الأعمال الجديدة، وهو مؤشر رئيسي على الطلب، بينما أنهت طلبيات التصدير سلسلة من الانكماش استمرت 39 شهراً.

وبالتزامن مع أقوى ارتفاع في طلبيات المصانع منذ أوائل عام 2022، سجل إجمالي الطلبيات الجديدة أسرع وتيرة نمو له في 41 شهراً. كما ارتفعت الطلبيات الخارجية بأسرع معدل لها منذ أكثر من 4 أعوام ونصف العام، في مؤشر على قوة الطلب الخارجي.

وفي سوق العمل، قابل تباطؤ التوظيف في قطاع الخدمات تحسناً طفيفاً في خلق الوظائف بقطاع التصنيع؛ مما أدى إلى ضعف نمو التوظيف الإجمالي، بينما ظلت ثقة الشركات مستقرة. لكن تحسن النشاط ترافق مع تصاعد الضغوط السعرية؛ إذ ارتفع سعرا المدخلات والمخرجات بأسرع وتيرة لهما في 4 أشهر.

وقال ويليامسون إن عودة الضغوط السعرية إلى التصاعد تشير إلى أن التضخم في منطقة اليورو يتجه ليكون أقرب إلى 4 في المائة منه إلى هدف «البنك المركزي الأوروبي» البالغ اثنين في المائة.

وأضاف أن تسارع النمو، إلى جانب ارتفاع الضغوط التضخمية، قد يعززان التكهنات بمزيد من التشديد النقدي، فيما تضع الأسواق حالياً احتمالية لرفع «البنك المركزي الأوروبي» أسعار الفائدة بأكثر من مرتين بحلول منتصف العام المقبل.

ألمانيا تعود إلى النمو

وفي ألمانيا، سجل قطاع الخدمات تعافياً قوياً خلال سبتمبر الماضي، مدعوماً باستمرار تحسن الطلب وزيادة إنفاق العملاء. وارتفعت القراءة النهائية لمؤشر «ستاندرد آند بورز غلوبال» لمديري المشتريات في قطاع الخدمات إلى 52.9 نقطة، من 49.7 نقطة في أغسطس، مسجلة أعلى مستوى لها منذ ما قبل اندلاع الصراع بالشرق الأوسط في فبراير (شباط) الماضي.

وجاء تحسن النشاط رغم عودة الضغوط التضخمية، فيما ارتفعت معدلات التوظيف لثاني شهر على التوالي، وسط مؤشرات على ازدياد الضغوط على الطاقة التشغيلية وتنامي التوقعات باستمرار تحسن النشاط.

وقال فيل سميث، المدير المساعد للاقتصاد في وحدة «ستاندرد آند بورز غلوبال ماركت إنتليجنس»، إن ارتفاع نشاط الأعمال في سبتمبر يعزز المؤشرات الأولية على التعافي التي ظهرت في قطاع الخدمات خلال الأشهر الماضية.

كما ارتفع المؤشر المجمع لمديري المشتريات في ألمانيا، الذي يشمل الخدمات والتصنيع، إلى 53.8 نقطة من 51.8 نقطة في أغسطس، مسجلاً أعلى مستوى له في نحو عام.

إسبانيا تتصدر الأداء

وسجلت إسبانيا أقوى أداء بين الاقتصادات الرئيسية في منطقة اليورو، مع تسارع نمو قطاع الخدمات خلال سبتمبر بدعم من زيادة الطلب، رغم تصاعد تكاليف التشغيل.

وارتفع مؤشر «ستاندرد آند بورز غلوبال» لمديري المشتريات في قطاع الخدمات إلى 58.3 نقطة، من 57.8 نقطة خلال أغسطس، ليعادل أعلى مستوى له في 3 أعوام ونصف العام، المسجل في يوليو (تموز) الماضي.

وواصلت الأعمال الجديدة النمو لخامس شهر على التوالي، وإن تباطأت وتيرة الزيادة إلى أدنى مستوى منذ يونيو (حزيران). وفي المقابل، تراجعت أعمال التصدير لأول مرة منذ مايو (أيار)، مع إشارة الشركات إلى حالة من عدم اليقين مرتبطة بالحرب في الشرق الأوسط والإنفاق على الذكاء الاصطناعي.

كما واصلت الشركات زيادة أعداد موظفيها، لتستمر بذلك فترة خلق الوظائف 4 سنوات متتالية، في حين جاءت الزيادة الأخيرة قوية وتجاوزت متوسط المسح.

في المقابل، تصاعدت ضغوط التكاليف، مع ارتفاع تضخم أسعار المدخلات إلى أعلى مستوى في 6 أشهر، بدفع من زيادة تكاليف الطاقة والوقود والعمالة ورسوم الموردين. كما رفعت الشركات أسعارها بأسرع وتيرة منذ أبريل الماضي.

وقال بول سميث، مدير الاقتصاد في «ستاندرد آند بورز غلوبال ماركت إنتليجنس»، إن تباطؤ نمو الأعمال الجديدة يشير إلى أن وتيرة النشاط الحالية قد لا تكون مستدامة، لكنه أشار إلى استمرار الاتجاهات الإيجابية في دفاتر الطلبات وتوقع الشركات زيادة الاستثمار والتوظيف خلال الأشهر المقبلة.

فرنسا تعود للنمو وإيطاليا تتباطأ

وفي فرنسا، عاد قطاع الخدمات إلى النمو في سبتمبر لأول مرة منذ نهاية العام الماضي، مع ارتفاع القراءة النهائية لمؤشر مديري المشتريات إلى 51.2 نقطة، من 48.0 نقطة في أغسطس، مدعوماً بتعافي النشاط والإنتاج بعد تراجع الأعمال خلال أغسطس بفعل موجة حر شديدة. كما ارتفع «المؤشر المركب لمديري المشتريات» إلى 51.1 نقطة من 48.5 نقطة، ليعود إلى نطاق النمو.

وقال جو هايز، كبير الاقتصاديين في «ستاندرد آند بورز غلوبال ماركت إنتليجنس»، إن بيانات سبتمبر مشجعة، لكن التضخم لا يزال مصدر قلق، مشيراً إلى أن من السابق لأوانه عدّ عودة النشاط إلى النمو دليلاً على تعافٍ مستدام في ظل استمرار هشاشة الطلب الأساسي.

وفي إيطاليا، تباطأ نمو قطاع الخدمات إلى أبطأ وتيرة له في 3 أشهر؛ إذ تراجع مؤشر مديري المشتريات إلى 51.7 نقطة في سبتمبر من 55.2 نقطة خلال أغسطس، وجاء دون توقعات بلغت 54.7 نقطة.

ورغم التباطؤ، فإن المؤشر بقي فوق مستوى 50 نقطة لرابع شهر على التوالي. في المقابل، تصاعدت ضغوط تكاليف المدخلات، مع ارتفاع مؤشر التضخم إلى 65.4 نقطة، من 61.5 نقطة، مسجلاً أعلى مستوى منذ مايو.

كما ارتفع مؤشر الأسعار التي تفرضها الشركات على العملاء إلى 54.8 نقطة، من 52.5 نقطة، في إشارة إلى تنامي الضغوط السعرية في قطاع الخدمات.

أما المؤشر المجمع لمديري المشتريات في إيطاليا فتراجع إلى 51.0 نقطة خلال سبتمبر، من 53.6 نقطة في أغسطس، لكنه ظل عند نطاق التوسع لسادس شهر على التوالي.

السويد تحافظ على قوة النشاط

وخارج منطقة اليورو، ارتفع نشاط قطاع الخدمات السويدي في سبتمبر؛ إذ صعد مؤشر مديري المشتريات إلى 57.4 نقطة، مقارنة مع 56 نقطة خلال أغسطس بعد تعديل القراءة السابقة بالرفع، وفقاً لبيانات «سيلف» و«سويدبنك».


مسؤول في «المركزي الأوروبي»: ارتفاع الطاقة قد يضغط على النمو ويحد من التشديد النقدي

مبنى البنك المركزي الأوروبي في فرنكفورت (رويترز)
TT

مسؤول في «المركزي الأوروبي»: ارتفاع الطاقة قد يضغط على النمو ويحد من التشديد النقدي

مبنى البنك المركزي الأوروبي في فرنكفورت (رويترز)

قال كبير الاقتصاديين في البنك المركزي الأوروبي، فيليب لين، إن الارتفاع المتأخر في تكاليف الطاقة، خلال الصيف، قد يشكل عبئاً على النمو الاقتصادي، وإن حالات «تدمير الطلب» من هذا النوع يمكن أن تحد من حجم التشديد النقدي، الذي يحتاج إليه البنك المركزي لاحتواء ضغوط الأسعار.

ورفع البنك المركزي الأوروبي أسعار الفائدة مرتين، خلال الصيف، في حين تتوقع الأسواق إجراء خطوتين إلى ثلاث خطوات إضافية، خلال العام المقبل، وسط مخاوف من أن يؤدي ارتفاع تكاليف الطاقة إلى موجة ثانية من تأثيرات الأسعار، وفق «رويترز».

وقال لين إن مؤشرات التضخم الأساسي تشير إلى عدم ترسخ تحول صعودي في مسار التضخم على المدى المتوسط، مضيفاً أن النمو أظهر مرونة تفوق التوقعات، مدعوماً جزئياً بالإنفاق الحكومي والاستثمارات في الذكاء الاصطناعي، إلا أن ارتفاع تكاليف الطاقة قد يلقي بظلاله على هذا الأداء.

وأضاف لين، خلال مؤتمر عُقد يوم الاثنين: «تفرض هذه الموجة الثانية من صدمة إمدادات الطاقة مخاطر صعودية مباشرة على آفاق التضخم، لكنها تفرض أيضاً مخاطر هبوطية على آفاق النمو».

وقال: «مع ثبات العوامل الأخرى، يمكن لقنوات (تدمير الطلب) هذه أن تحد من حجم التعديل المطلوب في السياسة النقدية، بما يضمن عودة التضخم إلى مستهدَفه في الوقت المناسب».

وفي حين أسهم الإنفاق الحكومي في حماية الاقتصاد من تداعيات الصدمات، من المتوقع أن يتراجع أثر التحفيز المالي، خلال السنوات المقبلة، ما سيضيف مزيداً من الضغوط على النمو.

وقال لين: «بناءً على ذلك، نواصل اتباع نهج (المسار الأوسط) في السياسة النقدية، إذ تبدو الاستجابة المتدرجة مناسبة للحفاظ على التضخم تحت السيطرة».