سلسلة التبريد السعودية... «سباق الزمن» من التخزين إلى التوزيع

خبير لوجستي لـ«الشرق الأوسط»: كفاءة المنظومة تتوقف على التكامل وسرعة الاستجابة للاضطرابات

سلسلة التبريد السعودية... «سباق الزمن» من التخزين إلى التوزيع
TT

سلسلة التبريد السعودية... «سباق الزمن» من التخزين إلى التوزيع

سلسلة التبريد السعودية... «سباق الزمن» من التخزين إلى التوزيع

لا تبدأ رحلة الغذاء أو الدواء عند المستودع، ولا تنتهي عند باب المتجر أو المستشفى. ففي المنتجات الحساسة للحرارة، قد تكون الساعات التي تقضيها الشحنة في ميناء أو ساحة انتظار، أو الطريقة التي جرى بها تحميلها، كافية لتحديد ما إذا كانت ستصل إلى وجهتها بالقيمة والجودة اللتين خرجت بهما من نقطة الإنتاج.

وفي السعودية، تكتسب هذه المعادلة أهمية متزايدة مع توسع الإنتاج الغذائي المحلي، ونمو حركة المنتجات الطازجة والمجمّدة، واتساع سلاسل إمداد الأدوية والرعاية الصحية. ومع تقديرات بوصول سوق الخدمات اللوجستية لسلسلة التبريد في المملكة إلى نحو 2.26 مليار دولار في 2026، تتسع الحاجة إلى منظومة قادرة ليس فقط على حفظ درجات الحرارة، بل على إدارة الرحلة كاملة بكفاءة أعلى.

وهنا ينتقل التحدي من مجرد توافر المستودعات المبرّدة والشاحنات المجهزة، إلى مدى قدرة هذه الأصول على العمل بوصفها منظومةً واحدةً؛ من الميناء والساحات، إلى النقل والتخزين والتوزيع، وصولاً إلى العميل النهائي. فكل تأخير أو نقطة مناولة إضافية قد ترفع مخاطر الانحراف الحراري وتزيد استهلاك الطاقة والتكلفة، بينما تصبح سرعة التعافي عاملاً حاسماً عند حدوث اضطرابات في الإمداد.

ولا تقتصر أهمية كفاءة التبريد على الجانب اللوجستي. فعلى المستوى العالمي، يرتبط نقص التبريد الفعّال بفقد نحو 526 مليون طن من الغذاء سنوياً، وفق منظمة الأغذية والزراعة؛ ما يجعل التحكم في الحرارة جزءاً من معادلة الأمن الغذائي وتقليل الفاقد، وليس مجرد خدمة نقل وتخزين. كما تفرض المنتجات الدوائية الحساسة للحرارة متطلبات دقيقة للحفظ والنقل لضمان الحفاظ على جودتها.

وبذلك، لا يبدو التحدي المقبل أمام السوق السعودية مرتبطاً بإضافة سعة جديدة فحسب، بل بكفاءة الشبكة وقدرتها على امتصاص التأخير وارتفاع درجات الحرارة واضطرابات الإمداد، ثم استعادة وتيرة التشغيل الطبيعي بأقل فاقد وزمن وتكلفة.

وتتزامن هذه الحاجة مع اتساع قاعدة المنشآت التي تعتمد على خدمات التخزين والنقل ذات التحكم الحراري. ففي يناير (كانون الثاني) الماضي، أعلنت الهيئة العامة للغذاء والدواء ارتفاع إجمالي عدد المصانع والمستودعات المرخصة لديها إلى 9155 منشأة خلال 2025، بزيادة 18 في المائة عن العام السابق، بينها 5344 مستودعاً غذائياً و568 مستودعاً دوائياً. ويشمل هذا الرقم مختلف الأنشطة الخاضعة لاختصاص الهيئة، لكنه يعكس اتساع نطاق العمليات التي تتطلب حلولاً متخصصة للحفاظ على المنتجات الحساسة للوقت ودرجة الحرارة عبر مراحل الإمداد.

وفي هذا السياق، لا تقاس كفاءة سلسلة التبريد بتوافر البنية التحتية أو الالتزام بالمتطلبات التنظيمية وحدهما، وإنما بقدرة مختلف مكوناتها على العمل بصورة مترابطة، والاستجابة السريعة عند حدوث أي خلل أو تأخير.

وقال الخبير اللوجستي المهندس حسن آل هليل لـ«الشرق الأوسط» إن جاهزية سلسلة التبريد في المملكة «جيدة من حيث البنية التحتية»، مع أهمية مواصلة تعزيز التكامل والمرونة التشغيلية بين مختلف حلقاتها.

وأوضح آل هليل أن المملكة شهدت خلال السنوات الأخيرة توسعاً واضحاً في المستودعات المبردة والمجمدة، والنقل المتخصص، ومراكز التوزيع، إلى جانب تطور الأنظمة التنظيمية والرقابية والتحول الرقمي. وشرح أن نضج سلسلة التبريد لا يمكن قياسه بعدد المستودعات أو الشاحنات فقط، وإنما بقدرتها على المحافظة على درجة حرارة المنتج وجودته، وزمن وصوله من نقطة المنشأ إلى نقطة الاستخدام دون انقطاع.
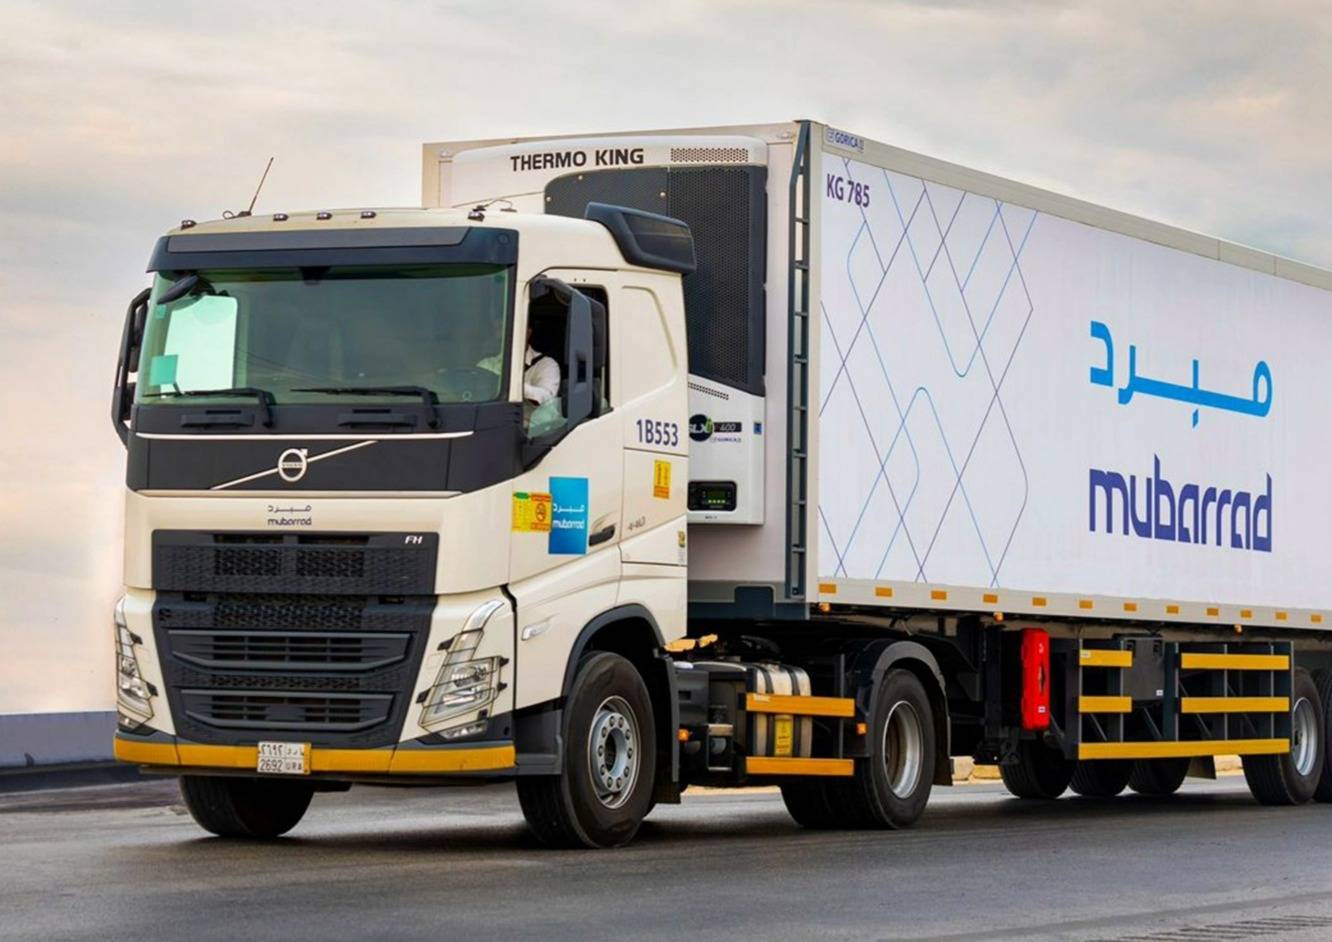
إحدى شاحنات شركة «مبرد» (الشركة)

التكامل يحدد كفاءة سلسلة التبريد

وحدَّد الخبير اللوجستي أبرز نقاط التحدي عند حلقات الربط بين الميناء والساحات والنقل والمستودعات ومراكز التوزيع، موضحاً أن طول بقاء الحاويات المبردة في الساحات، أو تأخر المناولة والتحميل قد يزيد المخاطر التشغيلية واستهلاك الطاقة واحتمالات الانحراف الحراري.

ويتمثل التحدي، وفق آل هليل، في إدارة سلسلة التبريد بوصفها منظومةً متكاملةً تبدأ من المورد وتنتهي عند العميل، بحيث تُقاس كفاءتها بقدرتها على الحفاظ على درجة الحرارة المطلوبة وتقليص زمن الانتظار والانحرافات الحرارية، حتى في ظروف الضغط التشغيلي والمناخي والأزمات.

وعلى مستوى السوق، قدَّر آل هليل حجم خدمات سلسلة التبريد في السعودية بنحو 2.17 مليار دولار في 2025، ونحو 2.26 مليار دولار في 2026، متوقعاً ارتفاعه إلى 2.76 مليار دولار في 2031، بمعدل نمو سنوي مركب يبلغ 4.12 في المائة بين 2026 و2031، وهي تقديرات تتوافق مع أحدث بيانات «موردر إنتليجنس».

ويعود نمو الطلب، بحسب آل هليل، إلى عوامل تشمل الأمن الغذائي، والتوسع في إنتاج وتصنيع الأغذية محلياً، وزيادة استهلاك المنتجات الطازجة والمجمّدة، إلى جانب نمو قطاعات الأدوية والرعاية الصحية والتجارة الإلكترونية وتطور قنوات التوزيع الحديثة.

ومع اتساع الاستخدامات، لا يرتبط التحدي المقبل بزيادة الطاقة التخزينية فحسب، بل بتوفير السعات المبردة في المواقع المناسبة وبالمواصفات المطلوبة. ويتجه السوق تدريجياً نحو شبكات أكثر تكاملاً تربط التخزين بالنقل والتوزيع، مع ازدياد أهمية موقع السعة وسرعة انتقال المنتجات بين الحلقات وقدرة الشبكة على الاستجابة للاضطرابات.

المناخ يرفع كلفة التبريد

ويمثل المناخ السعودي، وفق آل هليل، عاملاً تشغيلياً واقتصادياً مباشراً في سلسلة التبريد، إذ تفرض درجات الحرارة المرتفعة صيفاً في مناطق عدة متطلبات إضافية على أنظمة التبريد والعزل والطاقة، في وقت تحتاج فيه المنتجات الغذائية والدوائية إلى نطاقات حرارية محددة بحسب طبيعتها.

وأوضح أن اتساع الفارق بين الحرارة الخارجية ودرجات الحفظ المطلوبة يرفع الأحمال على أنظمة التبريد، وينعكس على استهلاك الكهرباء في المستودعات والطاقة اللازمة لتشغيل وحدات تبريد الشاحنات والحاويات، فضلاً عن زيادة ساعات تشغيل الضواغط واحتياجات الصيانة واحتمالات الأعطال.

ولا يقتصر أثر الحرارة على النقل، بل يمتد إلى التحميل والتفريغ والانتظار في الموانئ والساحات ومراكز التوزيع، إذ يؤدي فتح الأبواب لفترات طويلة إلى دخول الهواء الساخن ورفع الحمل الحراري على معدات التبريد.

ويشدِّد آل هليل في هذا السياق على أهمية التبريد المسبق للمنتجات قبل تحميلها، موضحاً أن وحدات التبريد في الحاويات والشاحنات مصممة أساساً للمحافظة على درجة حرارة الحمولة، وليس لخفض حرارة منتجات جرى تحميلها وهي أعلى من المستوى المطلوب، ما قد يزيد مخاطر الانحراف الحراري حتى مع عمل الوحدة بصورة طبيعية.

ولا يرى آل هليل إمكانية تحديد نسبة ثابتة لارتفاع تكلفة سلسلة التبريد في السعودية مقارنة بالأسواق المعتدلة، لاختلافها بحسب نوع المنتج ودرجة الحرارة المطلوبة وكفاءة المعدات والعزل وطول مسار النقل وأسعار الطاقة وطريقة التشغيل. لكنه يؤكد أن المناخ السعودي يفرض متطلبات أعلى على الطاقة والمعدات والصيانة والعزل مقارنة بكثير من الأسواق المعتدلة.
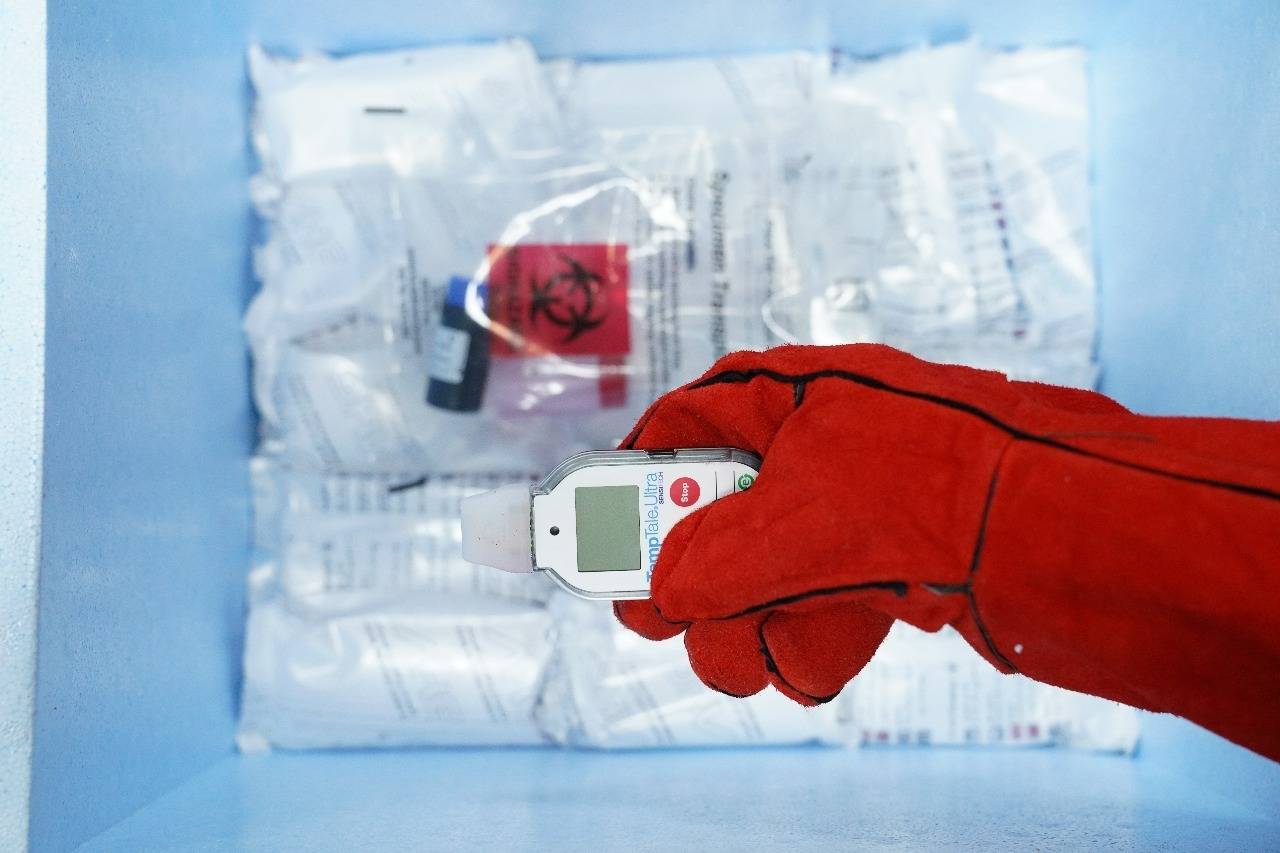
خلال خضوع منتجات مبردة للرقابة في منشأة تابعة لـ«أيجكس» (الشركة)

الفقد يبدأ قبل التلف

وفي ملف الفقد، يرى آل هليل صعوبة تحديد نسبة وطنية دقيقة من الأغذية أو المنتجات الدوائية التي تُفقد بسبب خلل في سلسلة التبريد، لأن البيانات المتاحة عن الفقد والهدر تشمل مراحل متعددة، من الإنتاج والتعبئة والتخزين والنقل والتوزيع حتى الاستهلاك، ولا تفصل الخسائر الناتجة عن الانحرافات الحرارية.

وأظهرت أحدث نتائج القياس الوطني للفقد والهدر الغذائي في السعودية انخفاض النسبة الإجمالية إلى 27.9 في المائة، مقارنة بـ33.1 في المائة في خط الأساس لعام 2019، إلا أن هذا المؤشر لا يقيس الخسائر المرتبطة بسلسلة التبريد تحديداً.

وأوضح آل هليل أن المخاطر تتركز في المنتجات الحساسة للحرارة وذات العمر التخزيني القصير، مثل اللحوم والدواجن والأسماك ومنتجات الألبان والفواكه والخضراوات الطازجة، إضافة إلى الأدوية والمنتجات الحيوية. وقد تبدأ الخسارة بمجرد تعرُّض الشحنة لانحراف حراري، حتى لو عادت لاحقاً إلى درجة الحرارة المطلوبة.

وتبرز الموانئ والساحات، وعمليات التحميل والتفريغ، وعدم التبريد المسبق، وطول مسارات النقل، وتعدد نقاط التسليم خلال المرحلة الأخيرة من التوزيع، بوصفها من أبرز نقاط المخاطر. وفي القطاع الدوائي، تصبح المسألة أكثر حساسية، إذ قد يؤثر الانحراف الحراري على خصائص المنتج من دون أن يظهر ذلك بالضرورة على شكله الخارجي، وفق طبيعة المنتج وتعليمات الشركة المصنعة.

المرونة تظهر وقت الأزمة

ويرى آل هليل أن المملكة أصبحت أكثر قدرة على التعامل مع اضطرابات سلاسل الإمداد مقارنة بالسنوات السابقة، مع التمييز بين امتصاص اضطراب قصير الأجل والتعامل مع أزمة طويلة. وأوضح أن استمرارية الغذاء والدواء لا تعتمد على سلسلة التبريد وحدها، بل على منظومة تشمل المخزون وتنوع مصادر التوريد والموانئ والنقل والتخزين والإنتاج المحلي والتوزيع وسرعة اتخاذ القرار.

وبالنسبة إلى المنتجات المبردة والمجمّدة، قال إن تحويل الشحنة إلى ميناء أو مسار بديل يتطلب توافر طاقة تخزين مبردة وشاحنات ومعدات مناولة وطاقة كهربائية وقدرة على التخليص، مع الحفاظ على درجة حرارة المنتج طوال عملية إعادة التوجيه. ويصبح الزمن عاملاً حاسماً، إذ إن كل ساعة إضافية في الميناء أو الساحة أو في أثناء التحويل ترفع المخاطر والتكلفة.

ويضع آل هليل «زمن التعافي» ضمن أهم مؤشرات مرونة سلسلة التبريد، إلى جانب مستوى المخزون، وأيام التغطية، والطاقة الاحتياطية، ونسبة الشحنات الخاضعة للمراقبة اللحظية، ومعدل الانحراف الحراري، ومدة بقاء الحاويات المبردة في الموانئ والساحات، وقدرة المنظومة على إعادة توجيه الشحنات.

ويقترح اختبار هذه المرونة من خلال محاكاة أزمات تشغيلية، مثل توقف ميناء رئيسي 72 ساعة أو تأخر الواردات أسبوعاً، وقياس سرعة تفعيل البدائل وحالات الانحراف الحراري والزمن اللازم لعودة المنظومة إلى التشغيل الطبيعي.
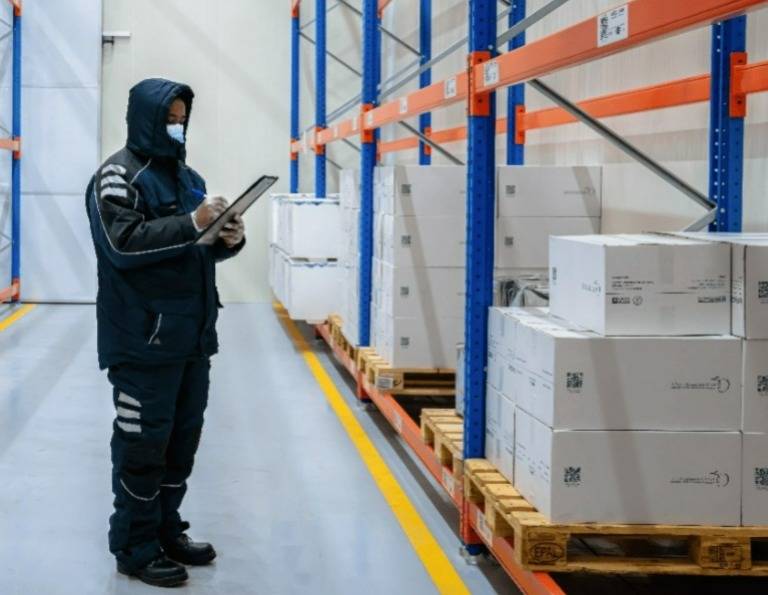
منشأة للتخزين والتوزيع الخاضع للرقابة الحرارية في الرياض (أيجكس)

التكنولوجيا تنتقل إلى التنبؤ

وفي الجانب التقني، قال آل هليل إن استخدام تقنيات تتبع الشحنات ومراقبة درجات الحرارة أصبح أكثر انتشاراً في قطاع النقل والتخزين المبرد في المملكة، خصوصاً في الأغذية والأدوية والمنتجات الحساسة للحرارة، مع تفاوت مستوى التطبيق بين الشركات والمنتجات.

وأوضح أن التطور الأهم يتمثل في الانتقال من مجرد تتبع موقع المركبة أو الحاوية إلى مراقبة موقع الشحنة ودرجة حرارتها وحالة وحدة التبريد والظروف التشغيلية في الوقت نفسه. ولفت إلى الفرق بين تسجيل الحرارة والمراقبة اللحظية، إذ تتيح الأخيرة اكتشاف الخلل في أثناء الرحلة والتدخل قبل تحوله إلى خسارة.

ويطبق هذا الجانب رقابياً في المملكة؛ إذ أطلقت الهيئة العامة للغذاء والدواء، بالتعاون مع الهيئة العامة للنقل، في نوفمبر (تشرين الثاني) 2020 خدمة تتبع وقياس درجات الحرارة والرطوبة لمركبات ومستودعات الغذاء والدواء عبر منصة «وصل». كما تواصل الهيئة نشر قائمة بالمنشآت المؤهلة لإدارة وتتبع درجات الحرارة والرطوبة، وكان آخر تحديث ظاهر لها في يوليو (تموز) 2026.

وفي القطاع الدوائي، أعلنت الهيئة في أبريل (نيسان) 2026، بالتعاون مع «السعودية للشحن»، مبادرة لتقديم تسهيلات لخدمات الشحن الجوي دعماً لسلاسل إمداد الأدوية والمستلزمات الطبية.

وأكد آل هليل أن التكنولوجيا لا تقلل التلف بمفردها، ما لم ترتبط بإجراءات تشغيلية سريعة، داعياً إلى الانتقال من المراقبة إلى التنبؤ بالمخاطر عبر تحليل البيانات اللحظية والتاريخية لاكتشاف مؤشرات الأعطال أو التأخير أو ارتفاع الحرارة قبل تفاقمها.

ويختصر آل هليل مرونة سلسلة التبريد في 3 عناصر مترابطة: استمرارية الإمداد، والمحافظة على جودة المنتج، وسرعة التعافي من الاضطرابات، مشيراً إلى أن قوة البنية التحتية لا تكفي ما لم تعمل مكونات المنظومة بصورة مترابطة، وتتمكن من إعادة توجيه العمليات والتعافي بأقل زمن وتكلفة وفاقد ممكن.
مقالات ذات صلة

حرب الشرق الأوسط تترك اقتصادات المنطقة أمام تعافٍ محفوف بالمخاطر

الاقتصاد أزعور يتحدث في مؤتمر صحافي لعرض التوقعات الاقتصادية الإقليمية للمنطقة (أ.ف.ب)

حرب الشرق الأوسط تترك اقتصادات المنطقة أمام تعافٍ محفوف بالمخاطر

حذَّر صندوق النقد الدولي من أن استمرار الحرب، وتجدد الاضطرابات في إنتاج الطاقة ومسارات الشحن والبنية التحتية الحيوية يمثلان أكبر المخاطر على اقتصادات المنطقة.

هلا صغبيني (الرياض)
الاقتصاد مجموعة متسوقين في أحد مراكز السلع الغذائية بالسعودية (واس)

التضخم السعودي يحافظ على تماسكه رغم اضطرابات الملاحة

استقر معدل التضخم السنوي في السعودية عند 1.9 في المائة خلال سبتمبر (أيلول)، بينما لم تسجل أسعار المستهلك تغيراً على أساس شهري.

بندر مسلم (الرياض)
الاقتصاد صورة من العاصمة السعودية الرياض (رويترز)

الجدعان: استثمارات السعودية في المسارات البديلة تضمن استمرار إمدادات الطاقة والتجارة

أكد وزير المالية السعودي محمد الجدعان أن استثمارات المملكة في المسارات البديلة أسهمت في ضمان استمرار إمدادات الطاقة وتدفق التجارة.

«الشرق الأوسط» (بانكوك)
الاقتصاد موظفون يعملون على أجهزة حواسيب (الهيئة الوطنية للأمن السيبراني)

سوق الأمن السيبراني في السعودية تتجاوز 4.3 مليار دولار خلال 2025

كشف تقرير حديث عن بلوغ حجم سوق الأمن السيبراني في المملكة نحو 16.3 مليار ريال (4.3 مليار دولار) خلال العام الماضي.

«الشرق الأوسط» (الرياض)
الاقتصاد رجل يتابع شاشات التداول في السوق السعودية (رويترز)

مؤشر السوق السعودية يغلق على تراجع بـ1.74 %

أنهى مؤشر السوق الرئيسية السعودية (تاسي) جلسة الأربعاء، منخفضاً بنسبة 1.74 في المائة، ليغلق عند مستوى 10138 نقطة.

«الشرق الأوسط» (الرياض)

ارتفاع تكلفة التأمين ضد التعثر يثير مخاوف بشأن استثمارات الذكاء الاصطناعي

اختصار «الذكاء الاصطناعي» خلال مؤتمر «فيفاتك» للتكنولوجيا في باريس 18 يونيو 2026 (رويترز)
TT

ارتفاع تكلفة التأمين ضد التعثر يثير مخاوف بشأن استثمارات الذكاء الاصطناعي

اختصار «الذكاء الاصطناعي» خلال مؤتمر «فيفاتك» للتكنولوجيا في باريس 18 يونيو 2026 (رويترز)

بلغت تكلفة التأمين ضد مخاطر التخلف المحتمل عن سداد الديون لدى شركات التكنولوجيا الأميركية مستويات قياسية، في أحدث مؤشر على تنامي الضغوط الائتمانية المرتبطة بما يُعرف بـ«استثمارات الذكاء الاصطناعي»، ولا سيما مراكز البيانات التي تعتمد على إيرادات مستقبلية.

ورغم أن أسهم الشركات التي تقود طفرة الذكاء الاصطناعي لا تزال من بين أكبر الرابحين في أسواق الأسهم العالمية هذا العام، فإن كثيراً منها شهد تراجعاً حاداً خلال الأسابيع القليلة الماضية، مع إعادة المستثمرين تقييم تكلفة رأس المال في ظل ارتفاع أسعار الفائدة والتضخم، وفق «رويترز».

كما تساور بعض المستثمرين والمحللين الشكوك بشأن توقيت تحقيق عوائد على الاستثمارات التي تُضخ بمليارات الدولارات في مراكز البيانات والقدرات الحاسوبية وغيرها من البنى التحتية، بل حتى بشأن احتمالات تحقيق هذه العوائد من الأساس.

وفي الوقت نفسه، ارتفع الطلب على عقود مقايضة التخلف عن سداد الائتمان، وهي أدوات توفر حماية من مخاطر التعثر المالي واكتسبت أهمية كبيرة خلال الأزمة المالية في عام 2008، حتى بالنسبة إلى شركات كبرى مثل «أبل» و«أمازون» و«مايكروسوفت».

أما الشركات المنافسة لهذه المؤسسات أو مورّدوها أو عملاؤها، ممن يتحملون أعباء ديون أكبر، فقد ارتفعت تكلفة هذه العقود لديهم بوتيرة أسرع.

ما عقود مقايضة التخلف عن سداد الائتمان؟

هي أدوات مالية مشتقة توفر حماية من مخاطر عجز الجهة المُصدرة للسندات، سواء كانت شركة أو حكومة، عن الوفاء بالتزاماتها المالية.

ويتوقع مستثمرو السندات الحصول على مدفوعات الفائدة واسترداد أصل المبلغ عند الاستحقاق، لكنهم يواجهون احتمال عدم سداد هذه المستحقات.

ويساعد شراء عقود مقايضة التخلف عن سداد الائتمان المستثمرين على التحوط من هذه المخاطر؛ إذ تعمل فعلياً كنوع من التأمين ضد التخلف عن السداد أو وقوع أحداث ائتمانية أخرى. فعلى سبيل المثال، إذا انخفضت قيمة سند ما لأي سبب، فقد يلجأ المستثمر إلى زيادة حيازته من هذه العقود لتعويض جزء من الخسائر.

وتجدر الإشارة إلى أن أياً من الشركات التي ارتفعت تكلفة عقود مقايضة التخلف عن سداد الائتمان الخاصة بها مؤخراً لم تتخلف عن سداد التزاماتها، ولم تشر إلى احتمال حدوث ذلك.

هل هذه سوق ضخمة؟

وفقاً للجمعية الدولية للمقايضات والمشتقات (ISDA)، يبلغ حجم سوق عقود مقايضة التخلف عن سداد الائتمان المرتبطة بجهة واحدة (Single-name CDS)، التي تغطي سندات مُصدر واحد، نحو 9 تريليونات دولار. وتشير بيانات بنك التسويات الدولية إلى أن هذا الحجم يمثل جزءاً صغيراً من أسواق السندات العالمية، التي تتجاوز قيمة أوراقها المالية القائمة 150 تريليون دولار.

وتُعد العقود المرتبطة بالديون الحكومية الأكبر ضمن سوق مقايضات التخلف عن سداد الائتمان.

ووفقاً لأحدث البيانات الصادرة عن مؤسسة «ديبوزيتوري ترست آند كليرينغ كوربوريشن» بلغ متوسط التداول اليومي في سوق هذه العقود ككل 16 مليار دولار خلال الربع الثاني، مقارنة بـ13 مليار دولار في الفترة نفسها من العام السابق.

ومع ذلك، قد تظل أحجام التداول اليومية محدودة، حتى بالنسبة إلى عقود الشركات الكبرى، وقد تقتصر أحياناً على أرقام أحادية. وهذا يعني أن صفقات صغيرة نسبياً قد تؤثر في الأسعار بدرجة غير متناسبة مع حجمها.

من يشتري عقود مقايضة التخلف عن سداد الائتمان؟

عادةً ما يشتري مستثمرو السندات هذه العقود من خلال وسيط، غالباً ما يكون بنكاً استثمارياً، يتولى بدوره ترتيب الحماية مع مؤسسة مالية توفرها. وتُصنف هذه الصفقات ضمن المعاملات التي تتم خارج البورصة (over-the-counter)، أي أنها لا تمر عبر غرفة مقاصة مركزية.

وتشارك صناديق التحوط أيضاً في هذه السوق، إذ تبيع عقود مقايضة التخلف عن سداد الائتمان إلى مستثمرين يسعون إلى التحوط من مخاطر محددة.

ويدفع المشتري رسوماً دورية تُعرف باسم «القسط» (premium) إلى البائع، الذي يتحمل في المقابل مخاطر وقوع حدث ائتماني، مثل التخلف عن السداد.

وتُسعّر هذه العقود بناءً على ما يُعرف بـ«الهامش الائتماني» (credit spread)، وهو عدد نقاط الأساس (basis points) التي يتقاضاها بائع العقد من المشتري مقابل توفير الحماية. وكلما ارتفعت المخاطر المتصورة لوقوع حدث ائتماني، اتسع الهامش.

فعلى سبيل المثال، إذا بلغ هامش عقد مقايضة التخلف عن سداد الائتمان 100 نقطة أساس، فهذا يعني أن تكلفة التأمين تبلغ دولاراً واحداً سنوياً لكل 100 دولار من الديون المشمولة بالحماية.

ما الذي يحدث في سوق هذه العقود لدى شركات التكنولوجيا؟

تُظهر بيانات «ستاندرد آند بورز غلوبال ماركت إنتليجنس» أن تكلفة عقود مقايضة التخلف عن سداد الائتمان الخاصة بشركة «كور ويف» وهي شركة لتشغيل مراكز البيانات مثقلة بالديون وتقع في قلب الاضطرابات الحالية، تجاوزت 1000 نقطة أساس.

وتشير هذه الأسعار إلى ارتفاع احتمال التعثر الضمني في السداد إلى نحو 63 في المائة خلال السنوات الخمس المقبلة، مقارنة بنحو 30 في المائة قبل عام.

وتعكس تحركات أسعار هذه العقود في قطاع التكنولوجيا قلق المستثمرين بشأن سرعة تحول الاستثمارات الضخمة في الذكاء الاصطناعي إلى أرباح، ومدى قدرة الشركات المثقلة بالديون على تحقيق عوائد كافية بالسرعة المطلوبة لتغطية تكاليف الفوائد المتنامية.

كما جرى تداول عقود مقايضة مخاطر الائتمان الخاصة بشركة «أوراكل» عند نحو 300 نقطة أساس، وهو مستوى أعلى بكثير من مستويات العقود لدى شركات أخرى مرتبطة بالذكاء الاصطناعي.

وارتفعت هذه العقود الخاصة بشركة «إنفيديا» بشكل حاد خلال الأسابيع الأخيرة إلى نحو 90 نقطة أساس، في حين بلغت نحو 104 نقاط أساس لدى شركة «ميتا».

وللمقارنة، يُتداول مؤشر عقود مقايضة مخاطر الائتمان للجهات المصنفة ضمن فئة الدرجة الاستثمارية عند نحو 60 نقطة أساس.

ما الذي يؤدي إلى صرف تعويضات عقود مقايضة مخاطر الائتمان؟

يُصرف التعويض بموجب هذه العقود عند وقوع حدث ائتماني محدد، قد يشمل الإفلاس أو عجز الجهة المُصدرة عن سداد مستحقات السندات.

وعندما تزداد المخاوف بشأن الجدارة الائتمانية للجهة المُصدرة، يرتفع الطلب عادةً على الحماية، ما يؤدي إلى اتساع هوامش عقود مقايضة مخاطر الائتمان.

إذا كانت هذه العقود توفر التأمين فأين تكمن المشكلة؟

توفر عقود مقايضة مخاطر الائتمان وسيلة للتحوط أمام حاملي السندات. لكن ارتفاع المخاطر المتوقعة يزيد تكلفة الحماية، ما قد يدفع المستثمرين إلى بيع السندات، ويرفع تكاليف الاقتراض على الجهات المُصدرة.

وقد تؤدي هذه التطورات إلى تفاقم المخاوف بشأن الجدارة الائتمانية، بما يخلق حلقة مفرغة تزداد فيها تكاليف الاقتراض مع ارتفاع المخاطر، الأمر الذي يزيد بدوره الضغوط المالية على الشركات.


«المنتدى الاقتصادي العالمي» قد يختار لاغارد رئيسة له في نوفمبر

كريستين لاغارد خلال مشاركتها في الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك (رويترز)
TT

«المنتدى الاقتصادي العالمي» قد يختار لاغارد رئيسة له في نوفمبر

كريستين لاغارد خلال مشاركتها في الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك (رويترز)

قد يعيِّن «المنتدى الاقتصادي العالمي» كريستين لاغارد، رئيسة البنك المركزي الأوروبي، رئيسةً جديدة لمجلس أمنائه في نوفمبر (تشرين الثاني) المقبل، في خطوة من شأنها أن تعجِّل بمغادرتها منصبها الحالي وتفتح الباب أمام إعادة ترتيب المناصب القيادية في البنك، وفق 4 مصادر مطلعة على شؤون المنتدى تحدثت إلى «رويترز».

ومن المقرر أن يجتمع مجلس أمناء المنتدى في 2 نوفمبر، وقد يصوِّت خلال الاجتماع على اختيار لاغارد، التي تتمتع بدعم واسع داخل المجلس، وفق المصادر التي طلبت عدم الكشف عن هوياتها نظراً إلى حساسية المسألة. ولم يُتَّخذ قرار نهائي بعد، في حين قد يكتفي المجلس بتحديد موعد لاحق للتصويت، بما يتيح الإعلان عن لاغارد رئيسةً معيّنة قبل الاجتماع السنوي للمنتدى في دافوس خلال يناير (كانون الثاني).

ومن شأن مغادرة لاغارد البنك المركزي الأوروبي قبل انتهاء ولايتها المقررة في أكتوبر (تشرين الأول) 2027 أن تتيح لقادة الاتحاد الأوروبي اختيار خلف لها قبل الانتخابات الرئاسية الفرنسية المقررة في ربيع العام المقبل، وسط مخاوف في الأوساط السياسية الأوروبية من أن يؤدي فوز اليمين المتطرف إلى تعقيد المفاوضات بشأن التعيينات الأوروبية.

وكانت لاغارد، وزيرة المالية الفرنسية السابقة البالغة 70 عاماً، قد أكدت أنها ستبقى في منصبها حتى العام المقبل، لكنها لم تتعهد بالاستمرار حتى نهاية ولايتها الرسمية.

إعادة ترتيب المناصب القيادية

وقد تفتح مغادرتها المبكرة الباب أمام اتفاق أوسع بين دول الاتحاد الأوروبي بشأن المناصب القيادية في البنك المركزي، في وقت يشهد فيه المجلس التنفيذي تغييرات مرتقبة. فإلى جانب شغور محتمل في منصب الرئيس، يأتي ذلك بعد استقالة إيزابيل شنابل الشهر الماضي، بينما تنتهي ولاية كبير الاقتصاديين فيليب لين في مايو (أيار) المقبل.

وتشير التوقعات إلى أن كلاوس نوت الرئيس السابق للبنك المركزي الهولندي، وبابلو هيرنانديز دي كوس المحافظ السابق للبنك المركزي الإسباني، من أبرز المرشحين لخلافة لاغارد. وفي المقابل، تسعى فرنسا، وفق المصادر، إلى الحصول على منصب كبير الاقتصاديين، بينما تعتزم ألمانيا ترشيح خلف لشنابل، المسؤولة عن عمليات السوق في البنك.

ويضم مجلس أمناء المنتدى الاقتصادي العالمي شخصيات من القطاعين العام والخاص، من بينها لاري فينك الرئيس التنفيذي لـ«بلاك روك»، وأندريه هوفمان نائب رئيس «روش»، اللذان يتشاركان رئاسة المجلس، إلى جانب كريستالينا غورغييفا، المديرة العامة لصندوق النقد الدولي، والملكة رانيا العبد الله.


صندوق النقد يدعو الصين إلى تحفيز مالي أكبر

شاحنات تحمل الفحم في ميناء البضائع بمدينة ليانينغانغ الصينية (أ.ف.ب)
TT

صندوق النقد يدعو الصين إلى تحفيز مالي أكبر

شاحنات تحمل الفحم في ميناء البضائع بمدينة ليانينغانغ الصينية (أ.ف.ب)

دعا صندوق النقد الدولي الصين إلى توسيع إجراءات التحفيز المالي بصورة ملموسة، محذراً من أن ثاني أكبر اقتصاد في العالم لا يزال يواجه خطر الانزلاق إلى الانكماش السعري، في ظل ضعف الطلب المحلي، واستمرار أزمة القطاع العقاري، رغم الأداء القوي للصادرات.

وقال كريشنا سرينيفاسان، مدير إدارة آسيا والمحيط الهادي في صندوق النقد الدولي، خلال مؤتمر صحافي الخميس، إن الإجراءات المالية التي اتخذتها بكين لدعم الاقتصاد تمثل خطوة إيجابية، لكنها لا تزال محدودة من حيث الحجم، والنطاق، ولا تكفي لمعالجة الاختلالات التي تعوق تعافي الطلب المحلي.

وأضاف: «نرحب بالدعم المالي الذي قدمته الصين للاقتصاد، لكننا نرى أنه محدود للغاية من حيث الحجم، والنطاق».

وتأتي هذه الدعوة بالتزامن مع توقعات جديدة للصندوق تشير إلى تباطؤ نمو الاقتصاد الصيني إلى 4.5 في المائة خلال عام 2026، مقارنة بنمو بلغ 5 في المائة في 2025، على أن يتراجع النمو بصورة إضافية إلى 4 في المائة في 2027.

وتعكس هذه التوقعات استمرار التحديات الهيكلية التي تواجه الاقتصاد الصيني، وفي مقدمتها ضعف إنفاق الأسر، وتراجع الثقة في سوق العقارات، والاعتماد الكبير على الطلب الخارجي لدعم النشاط الاقتصادي.

وأوضح سرينيفاسان أن الجزء الأكبر من النمو الصيني لا يزال مدفوعاً بالطلب الخارجي، مشيراً إلى أن إعادة التوازن الاقتصادي نحو الاستهلاك المحلي، التي يدعو إليها الصندوق منذ سنوات، لم تتحقق بالقدر المطلوب.

وقال إن الصين تحتاج إلى قدر أكبر بكثير من التحفيز المالي خلال المدى القريب، إلى أن يتمكن الاقتصاد من استعادة زخم الأسعار، والابتعاد عن مخاطر الانكماش.

ويشير الانكماش السعري إلى تراجع المستوى العام للأسعار، وهو وضع قد يبدو إيجابياً للمستهلكين في البداية، لكنه يحمل مخاطر اقتصادية إذا استمر لفترة طويلة، إذ قد يدفع الأسر إلى تأجيل مشترياتها توقعاً لمزيد من انخفاض الأسعار.

كما يؤدي ضعف الأسعار إلى الضغط على إيرادات الشركات، وأرباحها، ويزيد العبء الحقيقي للديون، ما قد يحد من الاستثمار، والتوظيف، ويضعف النشاط الاقتصادي.

وتواجه الصين هذه المخاطر في وقت تظهر فيه قطاعات التصدير والتكنولوجيا قدرة ملحوظة على النمو، بينما يظل الطلب الاستهلاكي المحلي أقل قوة، ما يوسع الفجوة بين أداء القطاعات الموجهة إلى الخارج وتلك المعتمدة على السوق الداخلية.

ويرى صندوق النقد أن معالجة هذا الاختلال تتطلب سياسة مالية أكثر فاعلية في دعم الأسر، وتحسين ثقتها في آفاق الاقتصاد، بدلاً من الاعتماد بصورة أساسية على الاستثمار والإنتاج الموجهين إلى التصدير.

وتكتسب هذه التوصية أهمية خاصة مع استمرار قوة الصادرات الصينية التي أسهمت في دعم النمو، لكنها تثير في الوقت نفسه توترات تجارية متزايدة مع عدد من الشركاء الاقتصاديين.

فالاعتماد المفرط على الأسواق الخارجية يجعل الاقتصاد أكثر عرضة للتغيرات في الطلب العالمي، والرسوم الجمركية، والإجراءات الحمائية، وهو ما يعزز الحاجة إلى تنشيط الاستهلاك المحلي بوصفه مصدراً أكثر استدامة للنمو.

وفي هذا السياق جدد سرينيفاسان تحذيراته من استمرار أزمة العقارات الصينية، قائلاً إنها «استمرت لفترة أطول مما ينبغي».

وأكد ضرورة اتخاذ إجراءات لإعادة تأهيل القطاع العقاري، إلى جانب تعزيز ثقة الأسر، وتوسيع شبكات الحماية الاجتماعية.

ويمثل قطاع العقارات أحد أبرز مصادر الضغوط على الاقتصاد الصيني، نظراً إلى ارتباطه بثروة الأسر، والتمويل المحلي، والطلب على مواد البناء، والخدمات المرتبطة بالتشييد.

وقد يؤدي استمرار ضعف القطاع إلى إضعاف ثقة المستهلكين، خصوصاً لدى الأسر التي ترتبط نسبة كبيرة من مدخراتها بالأصول العقارية.

ومن شأن تحسين أوضاع السوق العقارية أن يساعد على استعادة الثقة، لكنه يتطلب معالجة المشكلات القائمة بصورة تضمن استقرار القطاع دون إعادة إنتاج الاختلالات السابقة.

كما أن توسيع شبكات الأمان الاجتماعي يمكن أن يشجع الأسر على زيادة إنفاقها، من خلال تقليل الحاجة إلى الاحتفاظ بمدخرات كبيرة لمواجهة تكاليف العلاج، والتقاعد، وغيرها من النفقات المستقبلية.

وتبرز هنا أهمية توجيه التحفيز المالي نحو دعم القدرة الشرائية للأسر، وتحسين الخدمات الاجتماعية، بما يساعد على رفع الطلب الداخلي، وتقليل الاعتماد على الصادرات.

وفي المقابل، تواجه السلطات الصينية تحدياً في تحديد حجم التحفيز المناسب، وآليات تمويله، بما يضمن دعم الاقتصاد دون زيادة الضغوط على الموازنات المحلية، أو توجيه الموارد إلى مشروعات محدودة العائد.

وتشير دعوة صندوق النقد إلى أن الإجراءات التدريجية قد لا تكون كافية إذا استمرت الضغوط الانكماشية وضعف الثقة، خصوصاً مع توقع تباطؤ النمو خلال العام المقبل.

ومن الناحية الاستثمارية، سيكون اتجاه السياسة المالية الصينية عاملاً مهماً في تحديد آفاق قطاعات التجزئة، والخدمات، والعقارات، إلى جانب الشركات الصناعية التي تعتمد على الطلب المحلي.

كما أن نجاح بكين في تنشيط الاستهلاك قد يخفف اعتماد الشركات على الأسواق الخارجية، ويحد تدريجياً من الاختلالات التجارية التي أصبحت محوراً رئيساً في علاقات الصين مع شركائها.

وفي المحصلة، يضع صندوق النقد الدولي أمام الصين أولوية اقتصادية واضحة تتمثل في الانتقال من النمو المدفوع بالصادرات إلى نموذج أكثر اعتماداً على الاستهلاك المحلي.

وبينما تواصل القطاعات التصديرية دعم النشاط الاقتصادي، فإن استدامة التعافي ستعتمد بدرجة متزايدة على معالجة أزمة العقارات، وتعزيز ثقة الأسر، وتوسيع نطاق الدعم المالي.

وستكون الخطوات التي تتخذها بكين خلال الفترة المقبلة حاسمة في تحديد قدرتها على احتواء مخاطر الانكماش السعري، وتحقيق توازن أكبر بين الطلب المحلي والخارجي، والحفاظ على نمو مستقر خلال عامي 2026 و2027.