مستثمرون صينيون يستكشفون فرص المقاولات في السعودية
جانب من ورشة العمل المتخصصة في قطاع المقاولات والبنية التحتية ومواد البناء في بكين (الشرق الأوسط)
نظّمت وزارة الاستثمار في بكين ورشة عمل متخصصة في قطاع المقاولات والبنية التحتية ومواد البناء، بالتعاون مع جمعية المقاولين الدوليين الصينية، وبمشاركة جهات حكومية وشركات سعودية وصينية، لاستعراض المشروعات والفرص الواعدة في المملكة، وبحث الشراكات بين البلدين.
وكان وزير الاستثمار، المهندس خالد الفالح، قد عقد اجتماع طاولة مستديرة بحضور سفير خادم الحرمين الشريفين لدى الصين، وأكثر من 35 مؤسسة مالية صينية، وممثلين من القطاعين العام والخاص السعودي، مستعرضاً في اللقاء فرص الاستثمار في القطاع المالي، وجرت مناقشات حول تطوير التعاون ورفع مستوى التكامل بين بلدينا الصديقين.
وخلال زيارته الرسمية مع وفد كبير من الجهات الحكومية والخاصة إلى العاصمة بكين، التقى الوزير الفالح مع وانغ وينتاو، وزير التجارة في الصين، وناقش تطوير التعاون في التجارة العالمية، وتعزيز الاستثمارات المباشرة في عدد من القطاعات، كما جرى توقيع محضر أعمال لجنة التجارة والاستثمار والتكنولوجيا بين البلدين.
ويرأس وزير الاستثمار المهندس خالد الفالح وفداً رفيع المستوى، يضم عدداً من المسؤولين الحكوميين وكبار رجال الأعمال، في زيارة رسمية إلى جمهورية الصين الشعبية تستمر حتى يوم 29 أغسطس (آب) الحالي.
وتأتي هذه الزيارة في إطار أعمال اللجنة السعودية-الصينية رفيعة المستوى، التي تحظى بمتابعة واهتمام من قيادتي البلدين، ومن خلال لجنة التجارة والاستثمار والتقنية المشتركة التي يرأسها وزير الاستثمار من الجانب السعودي، ووزير التجارة الصيني وانغ ون تاو، التي عقدت اجتماعها الخامس في منتصف مايو (أيار) 2025.
وتعكس هذه الزيارة الزخم الكبير الذي تشهده العلاقات الاقتصادية بين المملكة والصين؛ حيث تجاوز حجم التبادل التجاري بين البلدين 100 مليار دولار سنوياً، ما يجعل بكين الشريك التجاري الأكبر للسعودية، كما ارتفع رصيد الاستثمارات الصينية المباشرة في البلاد من 24.1 مليار ريال في عام 2023، إلى 31.1 مليار ريال في العام الماضي بنسبة نمو بلغت 28.8 في المائة.
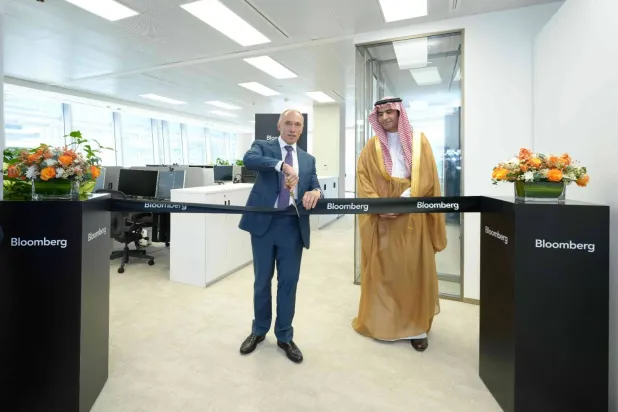
افتتحت «بلومبرغ» مكتباً جديداً في مركز الملك عبد الله المالي بالرياض، في خطوة لتوسيع حضورها في السعودية.
«الشرق الأوسط» (الرياض)
الأسهم السعودية تقفز 1.4 % في أول يوم لتطبيق آلية أوامر السوق الجديدةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5325668-%D8%A7%D9%84%D8%A3%D8%B3%D9%87%D9%85-%D8%A7%D9%84%D8%B3%D8%B9%D9%88%D8%AF%D9%8A%D8%A9-%D8%AA%D9%82%D9%81%D8%B2-14-%D9%81%D9%8A-%D8%A3%D9%88%D9%84-%D9%8A%D9%88%D9%85-%D9%84%D8%AA%D8%B7%D8%A8%D9%8A%D9%82-%D8%A2%D9%84%D9%8A%D8%A9-%D8%A3%D9%88%D8%A7%D9%85%D8%B1-%D8%A7%D9%84%D8%B3%D9%88%D9%82-%D8%A7%D9%84%D8%AC%D8%AF%D9%8A%D8%AF%D8%A9
الأسهم السعودية تقفز 1.4 % في أول يوم لتطبيق آلية أوامر السوق الجديدة
مستثمر يتابع الأسهم في السوق السعودية (أ.ف.ب)
قفز مؤشر السوق السعودية بنسبة 1.4 في المائة، خلال تعاملات الأحد، مسجلاً أعلى وتيرة صعود يومية، منذ أبريل الماضي، وعاد من جديد إلى مستويات فوق 10.500 نقطة.
جاء الارتفاع في أول يوم من تطبيق «تداول السعودية» آلية أوامر السوق المحدثة في السوق الرئيسية و«نمو - السوق الموازية»، إلى جانب دعم من الأخبار الإيجابية المتعلقة بارتفاع صادرات النفط السعودية، وتسعير الأسواق لاحتمالات تثبيت أسعار الفائدة.
وارتفع سهم «أرامكو السعودية» بنسبة 1 في المائة إلى 25.44 ريال، فيما صعد سهم «المراعي» بنسبة 3.5 في المائة إلى 43.48 ريال، عقب إعلان الشركة نتائجها المالية.
وبدأت «تداول السعودية»، الأحد، تطبيق تحديث آلية أوامر السوق، التي تتيح تنفيذ أوامر السوق مقابل الكميات المتاحة عبر مستويات سعرية متعددة، ضمن نطاق أقصاه خمس وحدات لتغير السعر بدءاً من أفضل سعر متاح.
وعند بلوغ هذا النطاق، أو في حال عدم توفر كميات إضافية متاحة ضمنه، يتم تحويل أي كمية متبقية غير منفذة إلى أمر محدد بسعر آخر تنفيذ.
وكانت الآلية السابقة تتيح تنفيذ أمر السوق مقابل الكمية المتاحة عند أفضل سعر متاح، مع تحويل أي جزء متبقٍّ غير منفذ إلى أمر محدد بسعر الجزء المنفذ.
ويهدف التحديث إلى زيادة الكمية التي يمكن تنفيذها بشكل فوري من أمر السوق، من خلال إتاحة الوصول إلى سيولة إضافية ضمن نطاق وحدات تغير السعر الخمس، ما قد يسمح بتنفيذ أمر السوق عبر أكثر من مستوى سعري بدلاً من مستوى واحد.
ويشمل التحديث الأوراق المالية في السوق الرئيسية و«نمو - السوق الموازية» فقط، فيما تبقى سوق المشتقات دون تغيير.
ما المتوقع من قرار «أوبك بلس» اليوم؟https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5325661-%D9%85%D8%A7-%D8%A7%D9%84%D9%85%D8%AA%D9%88%D9%82%D8%B9-%D9%85%D9%86-%D9%82%D8%B1%D8%A7%D8%B1-%D8%A3%D9%88%D8%A8%D9%83-%D8%A8%D9%84%D8%B3-%D8%A7%D9%84%D9%8A%D9%88%D9%85%D8%9F
رافعة مضخة نفط مطبوعة بتقنية الطباعة ثلاثية الأبعاد أمام شعار منظمة «أوبك» (رويترز)
يتجه تحالف «أوبك+» للإبقاء على مستويات إنتاج النفط المستهدفة لشهر نوفمبر (تشرين الثاني) المقبل دون تغيير، بحسب ما أفادت به 3 مصادر مطلعة لـ«رويترز» قبل انعقاد اجتماع التحالف المقرَّر يوم الأحد.
وأشارت مصادر في القطاع إلى أن هذه التطورات الجيوسياسية تسببت أيضاً في تأجيل المراجعة الدورية للطاقة الإنتاجية للتحالف، وهي الخطوة التي تُعدُّ حاسمةً لتحديد حصص الإنتاج لعام 2027، نظراً لحالة عدم اليقين التي تخيِّم على تقديرات قدرات الإمداد المستقبلية.
وكان تحالف «أوبك بلس» قد اتفق مبدئياً على تثبيت المستويات الحالية لشهر نوفمبر.
وتُظهر بيانات «أوبك» أن الدول الـ7 الرئيسية في التحالف ضخَّت نحو 25 مليون برميل يومياً في أغسطس (آب) الماضي، بزيادة قدرها 630 ألف برميل يومياً مقارنة بشهر يوليو (تموز)، لكنها تظل دون مستويات ما قبل الحرب في فبراير (شباط) بمقدار 5 ملايين برميل يومياً.
ولا يزال تحالف «أوبك بلس» يطبِّق تخفيضات إنتاجية تبلغ نحو مليونَي برميل يومياً تشمل معظم أعضائه. ويرى مراقبون أنه من غير المرجح إجراء أي تعديلات ملموسة على حصص الإنتاج قبل عام 2027، انتظاراً لإنجاز تقييم الطاقة الإنتاجية الشامل.
يُذكر أن اجتماع اليوم يضم الدول الـ7 الرئيسية المباشرة في التحالف، وهي: السعودية، وروسيا، والعراق، والكويت، والجزائر، وكازاخستان، وسلطنة عمان.
من امتصاص الصدمة إلى التعافي... كيف تبني السعودية اقتصاداً أكثر مرونة؟https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5325660-%D9%85%D9%86-%D8%A7%D9%85%D8%AA%D8%B5%D8%A7%D8%B5-%D8%A7%D9%84%D8%B5%D8%AF%D9%85%D8%A9-%D8%A5%D9%84%D9%89-%D8%A7%D9%84%D8%AA%D8%B9%D8%A7%D9%81%D9%8A-%D9%83%D9%8A%D9%81-%D8%AA%D8%A8%D9%86%D9%8A-%D8%A7%D9%84%D8%B3%D8%B9%D9%88%D8%AF%D9%8A%D8%A9-%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF%D8%A7%D9%8B-%D8%A3%D9%83%D8%AB%D8%B1-%D9%85%D8%B1%D9%88%D9%86%D8%A9%D8%9F
من امتصاص الصدمة إلى التعافي... كيف تبني السعودية اقتصاداً أكثر مرونة؟
مركز الملك عبد الله المالي في الرياض (كافد)
لم تعد قوة الاقتصاد تُقاس فقط بمعدل نمو الناتج المحلي أو حجم الاحتياطيات أو قدرته على جذب الاستثمارات في سنوات الرخاء. ففي عالم تتوالى فيه الصدمات، من الحروب واضطرابات الطاقة والتجارة إلى الأوبئة وأزمات الأسواق المالية، برز معيار آخر لا يقل أهمية: قدرة الاقتصاد على الصمود عندما تتغير الظروف، ومواصلة العمل خلال الأزمة، ثم التعافي والتكيّف بعدها.
من هنا، اكتسب مفهوم «المرونة الاقتصادية» أهمية متزايدة في النقاش الاقتصادي العالمي. فالاقتصاد المرن ليس اقتصاداً لا يتأثر بالأزمات، وإنما اقتصاد يستطيع الحد من آثارها، والحفاظ على وظائفه الأساسية، واستعادة مسار النمو في وقت أقصر، مع القدرة على التكيّف إذا طال أمد الصدمة أو تغيرت طبيعتها.
وتكتسب المسألة أهمية خاصة بالنسبة إلى الاقتصادات الخليجية، وفي مقدمتها السعودية، التي شهدت خلال العقد الأخير تحوّلات واسعة في هيكل الاقتصاد ومصادر الإيرادات والاستثمار والتجارة، بالتزامن مع بناء هوامش مالية ومؤسسية للتعامل مع الأزمات.
وفي هذا السياق، ينظر صندوق النقد الدولي إلى المرونة من زاوية قدرة الاقتصاد على امتصاص الصدمات والتكيف معها والتعافي سريعاً منها، مع الحفاظ على الاستقرار الاقتصادي والمالي. ولا ترتبط هذه القدرة بحجم الموارد المتاحة فحسب، وإنما أيضاً بوجود مساحة كافية أمام السياسات المالية والنقدية للتحرك، وأطر مؤسسية قادرة على إدارة الأزمات، واقتصاد يمتلك مقومات هيكلية تساعده على التكيف مع التحولات طويلة الأجل.
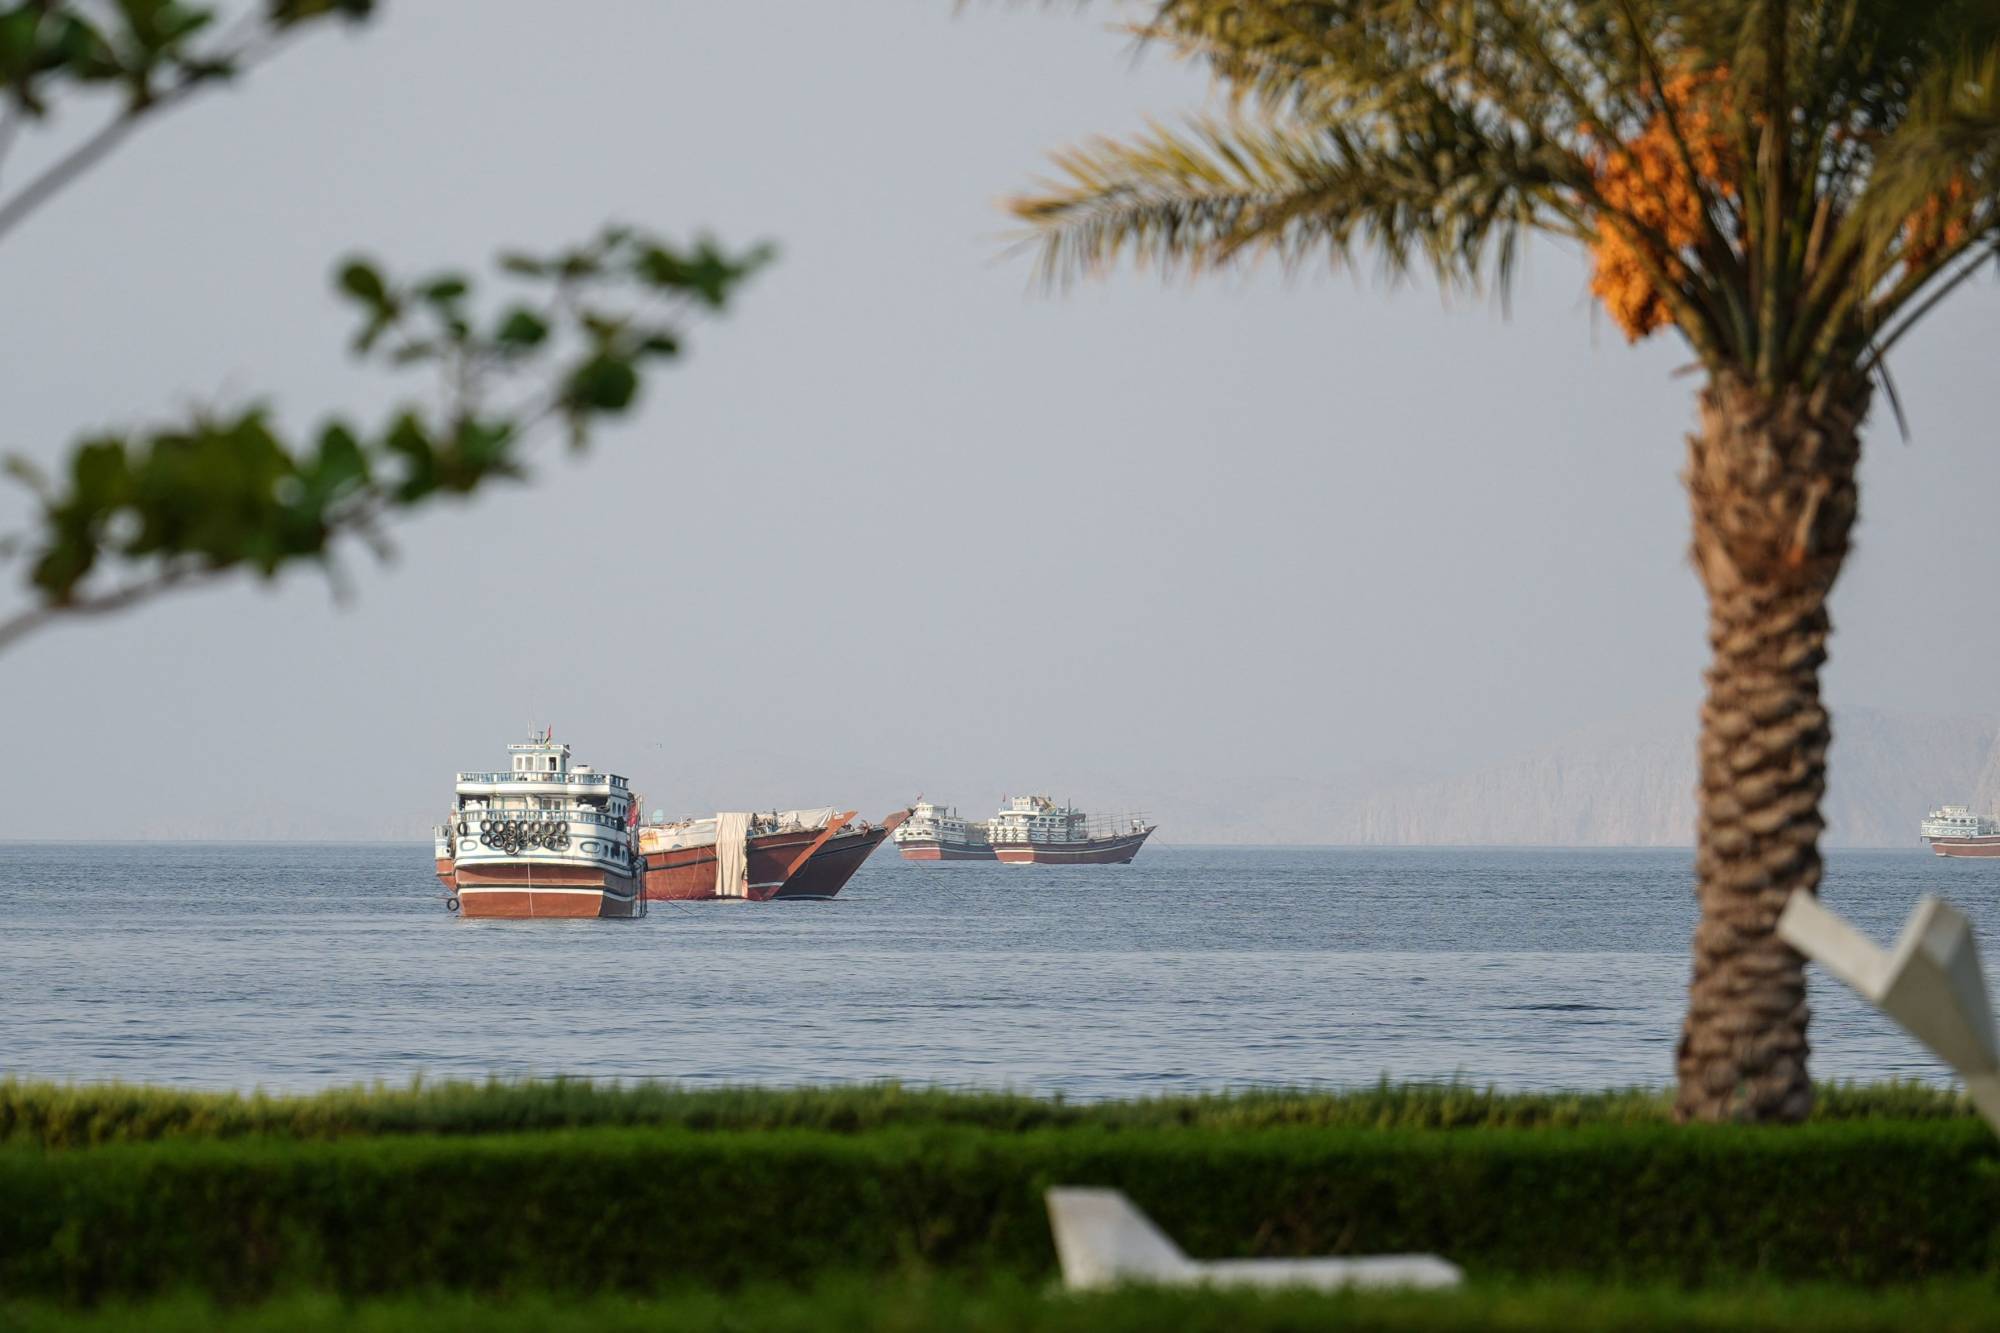
سفن راسية قبالة سواحل خصب في محافظة مسندم بسلطنة عمان بالقرب من مضيق هرمز (أ.ف.ب)
ويضيف بنك التسويات الدولية بُعداً آخر إلى المفهوم، يتمثل في أهمية الحد من تراكم الاختلالات المالية قبل وقوع الصدمة. فالقدرة على الصمود لا تتعلق فقط بما يفعله الاقتصاد عندما تضربه الأزمة، وإنما أيضاً بالسياسات التي تحد من مواطن الضعف التي يمكن أن تجعل آثارها أكثر حدة. ومن هذا المنظور، تتكامل السياسات الاحترازية والنقدية والمالية في بناء قدرة الاقتصاد على مواجهة دورة الازدهار والانكماش المالي.
ويتقاطع هذا النقاش مع تقرير صندوق النقد الدولي الجديد عن «آفاق الاقتصاد العالمي»، الذي يحمل عنوان «المرونة تحت الضغط، وخيارات ملحّة»، والمقرر صدوره في 13 أكتوبر (تشرين الأول) خلال الاجتماعات السنوية للصندوق ومجموعة البنك الدولي في بانكوك، في وقت يواجه فيه الاقتصاد العالمي صدمات متداخلة، من اضطرابات الطاقة والتجارة إلى التوترات الجيوسياسية. وكان الصندوق قد أشار في أحدث إحاطة له إلى أن الاقتصاد العالمي أظهر قدرة على الصمود رغم استمرار الصدمات المرتبطة بالحرب، إلا أن قدرة الاقتصادات على تحمل هذه التداعيات والتكيف معها تختلف بدرجة كبيرة.
وفي هذا السياق، أشادت المديرة العامة لصندوق النقد الدولي، كريستالينا غورغييفا، بمتانة اقتصادات دول مجلس التعاون الخليجي وقدرتها على احتواء تداعيات الحرب في المنطقة، مشيرة إلى أن هذه المرونة تستند إلى قوة الأسس المالية والاقتصادية، ووفرة الهوامش المالية والخارجية، ومتانة القطاع المصرفي، إلى جانب الاستثمارات الاستراتيجية في الطاقة والخدمات اللوجستية والتنويع الاقتصادي.
ومن هنا، يبقى السؤال العملي: ما الذي يجعل اقتصاداً أكثر قدرة من غيره على امتصاص الصدمات والتعافي منها؟ وهل تكفي الاحتياطيات المالية، أم أن الأمر يتطلب أيضاً تنويع مصادر النمو والإيرادات والتجارة، وأسواقاً مالية أكثر عمقاً، وبنية تحتية توفر البدائل، ومؤسسات قادرة على الاستجابة بسرعة وفاعلية؟
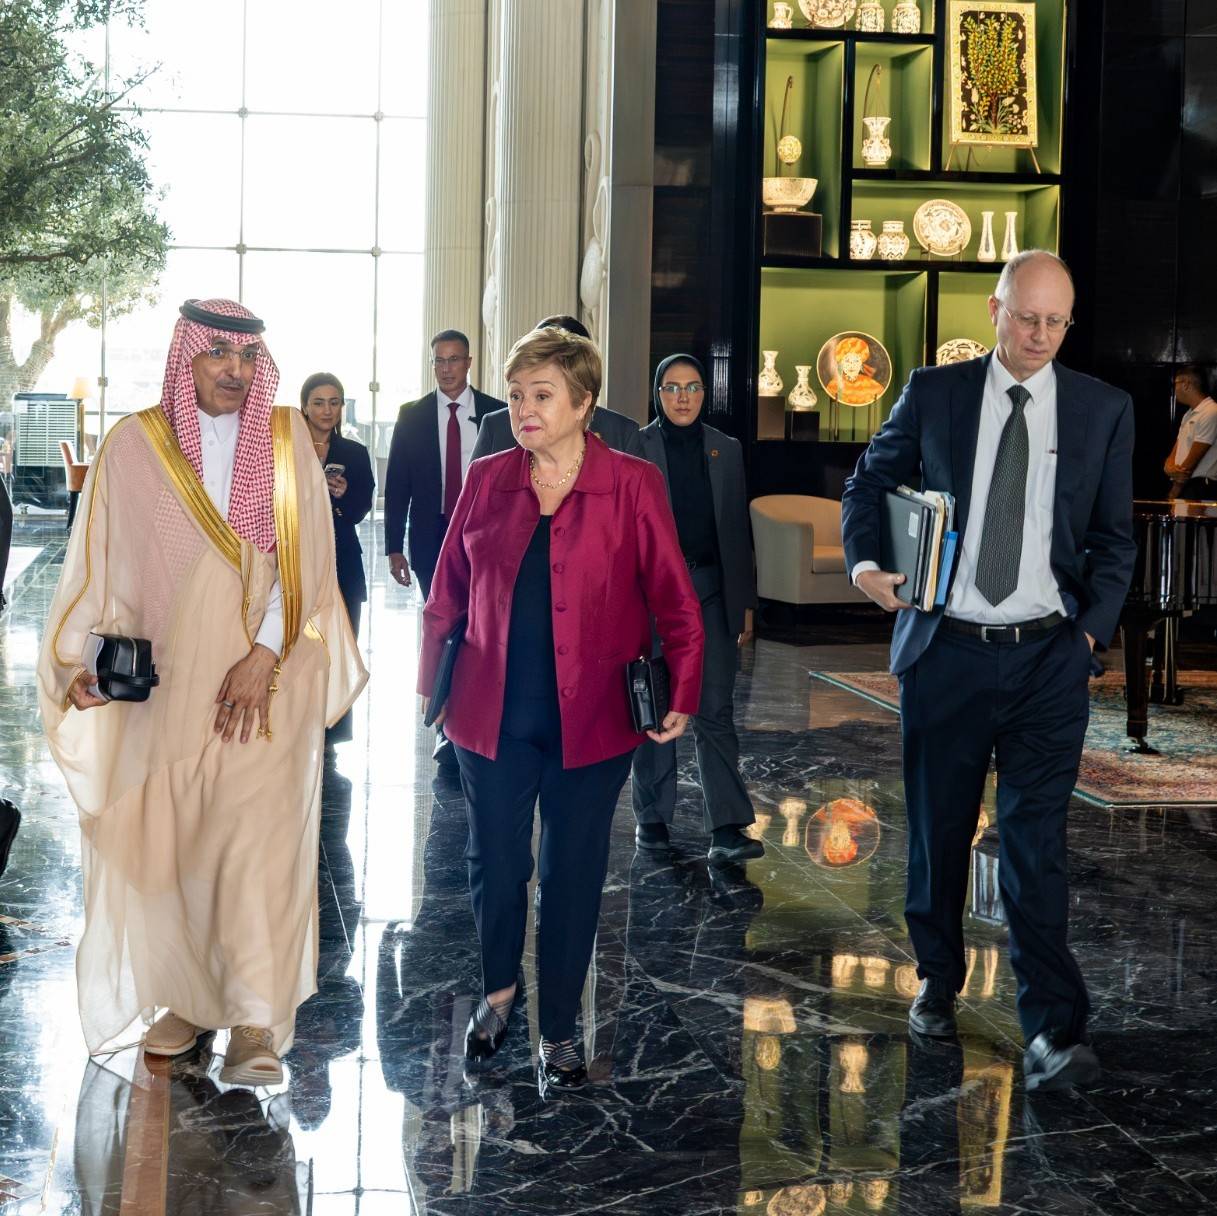
غورغييفا تتحدث إلى وزير المالية السعودي على هامش اجتماع وزراء المالية ومحافظي البنوك المركزية بدول مجلس التعاون (إكس)
يقول تيم كالين، الرئيس السابق لبعثة صندوق النقد الدولي للسعودية والباحث الزائر في معهد دول الخليج العربية في واشنطن، إن المرونة الاقتصادية تعني قدرة الاقتصاد على تحمل الصدمة السلبية بأقل قدر ممكن من الاضطراب في النشاط المحلي، مشيراً إلى أن قياسها لا يقتصر على حجم الضرر الأولي، بل يشمل أيضاً سرعة التعافي.
ويرى كالن أن المقارنة بين اقتصادات تعرضت للصدمة نفسها توفر معياراً عملياً لقياس هذه القدرة؛ إذ لا يتعلق الأمر فقط بحجم الضرر الذي أصاب الاقتصاد في البداية، وإنما أيضاً بسرعة وقوة استعادة النشاط. وكلما كان الأثر الأولي أقل، وكان التعافي أسرع، دل ذلك على قدرة أكبر على الصمود أمام الصدمة.
المرونة تتجاوز الاحتياطيات
ويؤكد كالن أن هذه القدرة لا تُختزل في حجم الاحتياطيات أو قوة الوضع المالي، رغم أهمية وجود هوامش مالية ومخزونات كافية من النقد الأجنبي لامتصاص الصدمات. فالاقتصاد الأكثر قدرة على الصمود هو الذي يجمع بين هذه الهوامش وبين تنوع أكبر في مصادر الإنتاج والصادرات، وتعدد الشركاء التجاريين، وتوفُّر بدائل في طرق النقل والتصدير.
ويحذر من أن الاعتماد الكبير على منتج تصديري واحد، أو شريك تجاري واحد، أو مسار واحد لنقل السلع والطاقة، يجعل الاقتصاد أكثر عرضة للاضطراب عندما تضربه صدمة خارجية. ويضيف إلى ذلك فاعلية صنع السياسات والحوكمة، باعتبار أن قدرة الدول على تحويل مواردها المالية إلى استجابة سريعة وفعالة تعتمد أيضاً على جودة المؤسسات وسرعة اتخاذ القرار وقدرتها على إعادة توجيه الموارد مع تغير الظروف.
ومن هذا المنظور، تصبح الهوامش المالية جزءاً من منظومة المرونة لا بديلاً عنها؛ فهي تمنح الحكومات مساحة للتحرك ودعم النشاط خلال الفترات الصعبة، لكن أثرها يكون أكبر عندما تتوفَّر إلى جانبها مصادر متنوعة للنمو والتجارة والنقل.
عندما تُختبر البدائل
ويظهر هذا الجانب من المرونة بوضوح في قطاع الطاقة السعودي، حيث تبرز أهمية تعدد مسارات التصدير عندما تتعرض طرق الشحن التقليدية للاضطراب.
وفي هذا السياق، يرى كالن أن الهجمات التي استهدفت خط أنابيب «شرق ـ غرب» أظهرت أهمية البدائل التي طورتها السعودية خلال السنوات الماضية. فالخط، الذي ينقل النفط من مناطق الإنتاج في شرق المملكة إلى ينبع على ساحل البحر الأحمر، يوفر مساراً إضافياً للتصدير ويقلل الاعتماد على طرق الملاحة البحرية.
لكن هذه البدائل تواجه اختباراً جديداً مع استمرار المخاطر المرتبطة بالملاحة في البحر الأحمر وباب المندب، بالتزامن مع التطورات في مضيق هرمز. ويشير كالن إلى أن مدى قدرتها على تخفيف أثر الاضطرابات يعتمد على حجم الأضرار ومدة استمرارها، مضيفاً أن الوضع أصبح «أكثر تحدياً مما كان عليه قبل شهر».
ومع ذلك، يرى أن وجود مسارات بديلة يظل عاملاً مهماً في قدرة الاقتصاد على التعامل مع الصدمات، لأنه يمنحه مجالاً لإعادة توجيه التدفقات التجارية والطاقة والتكيف مع تطورات الأزمة، بدلاً من الارتهان لمسار واحد.
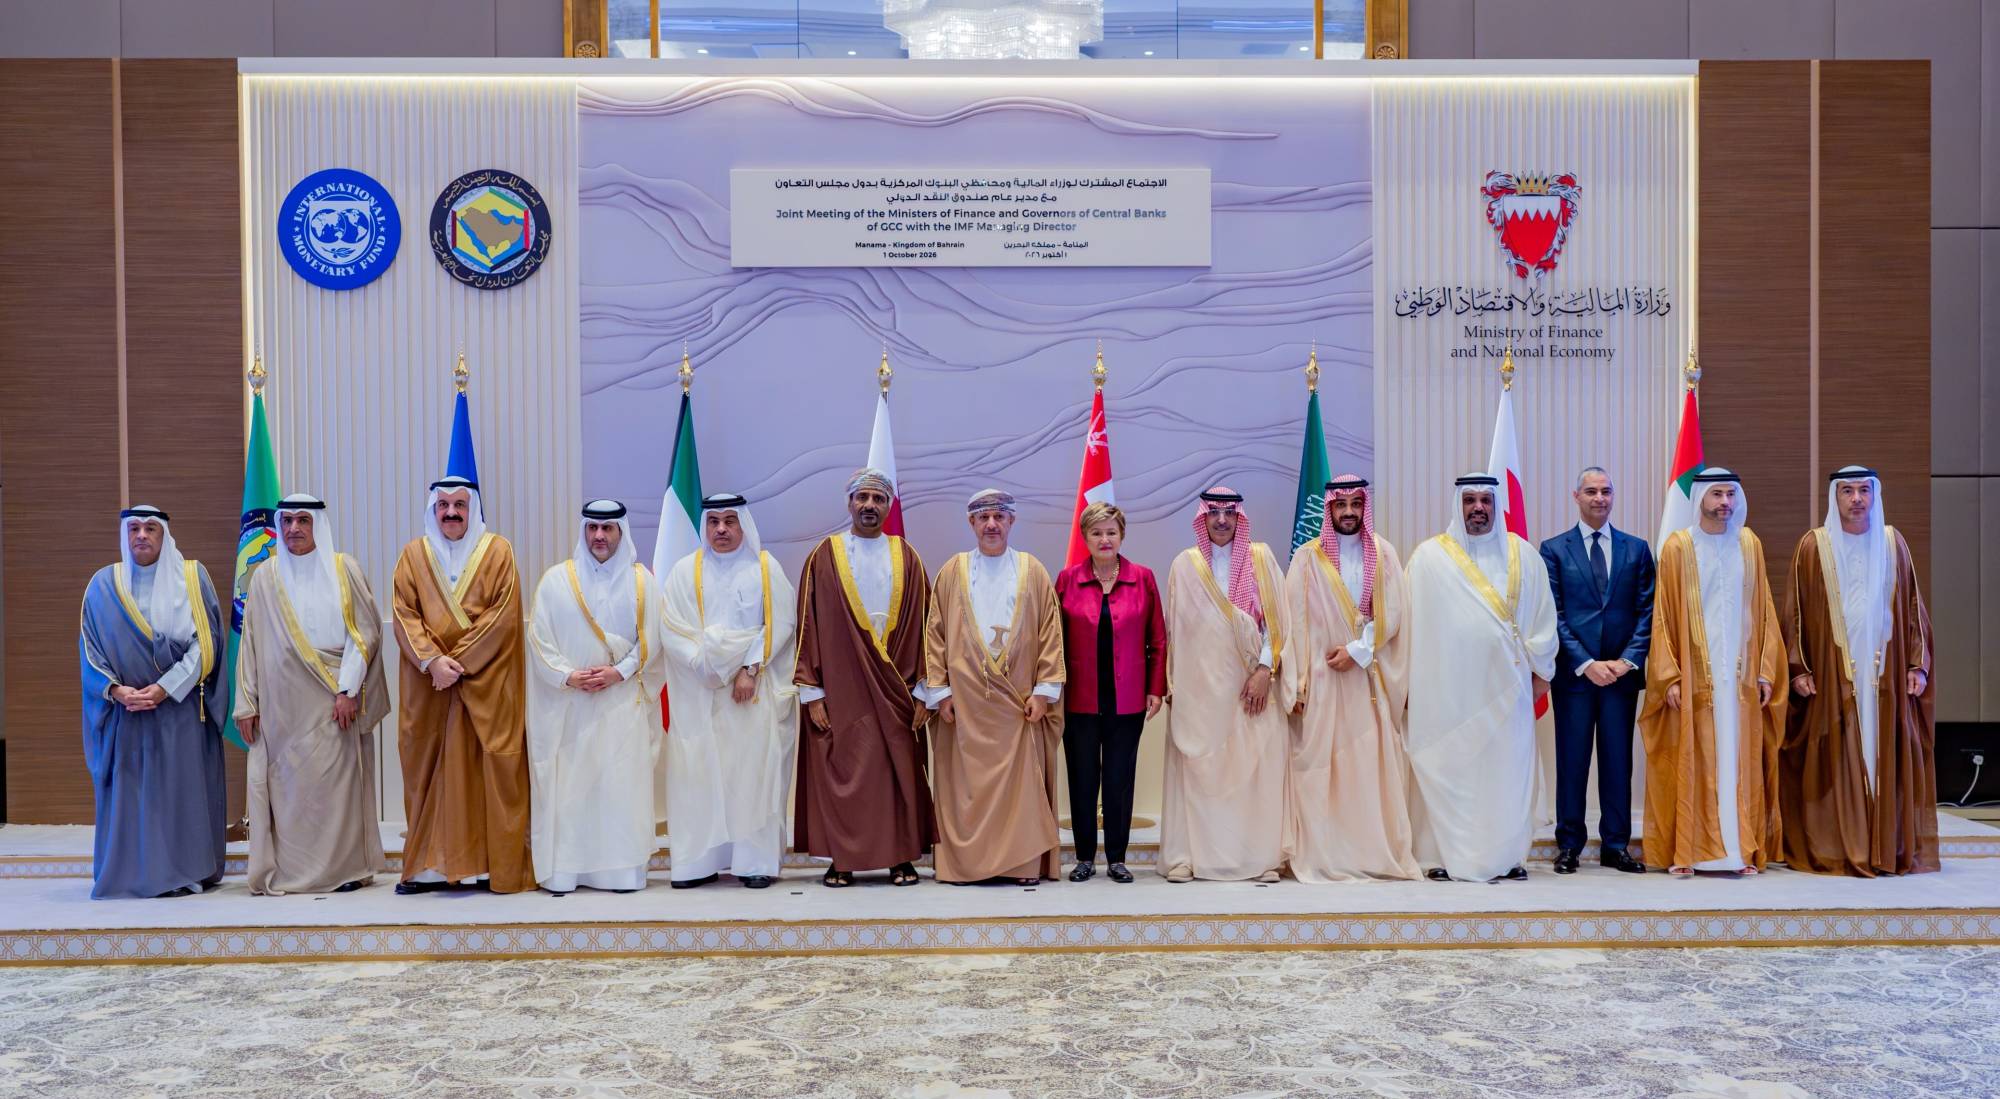
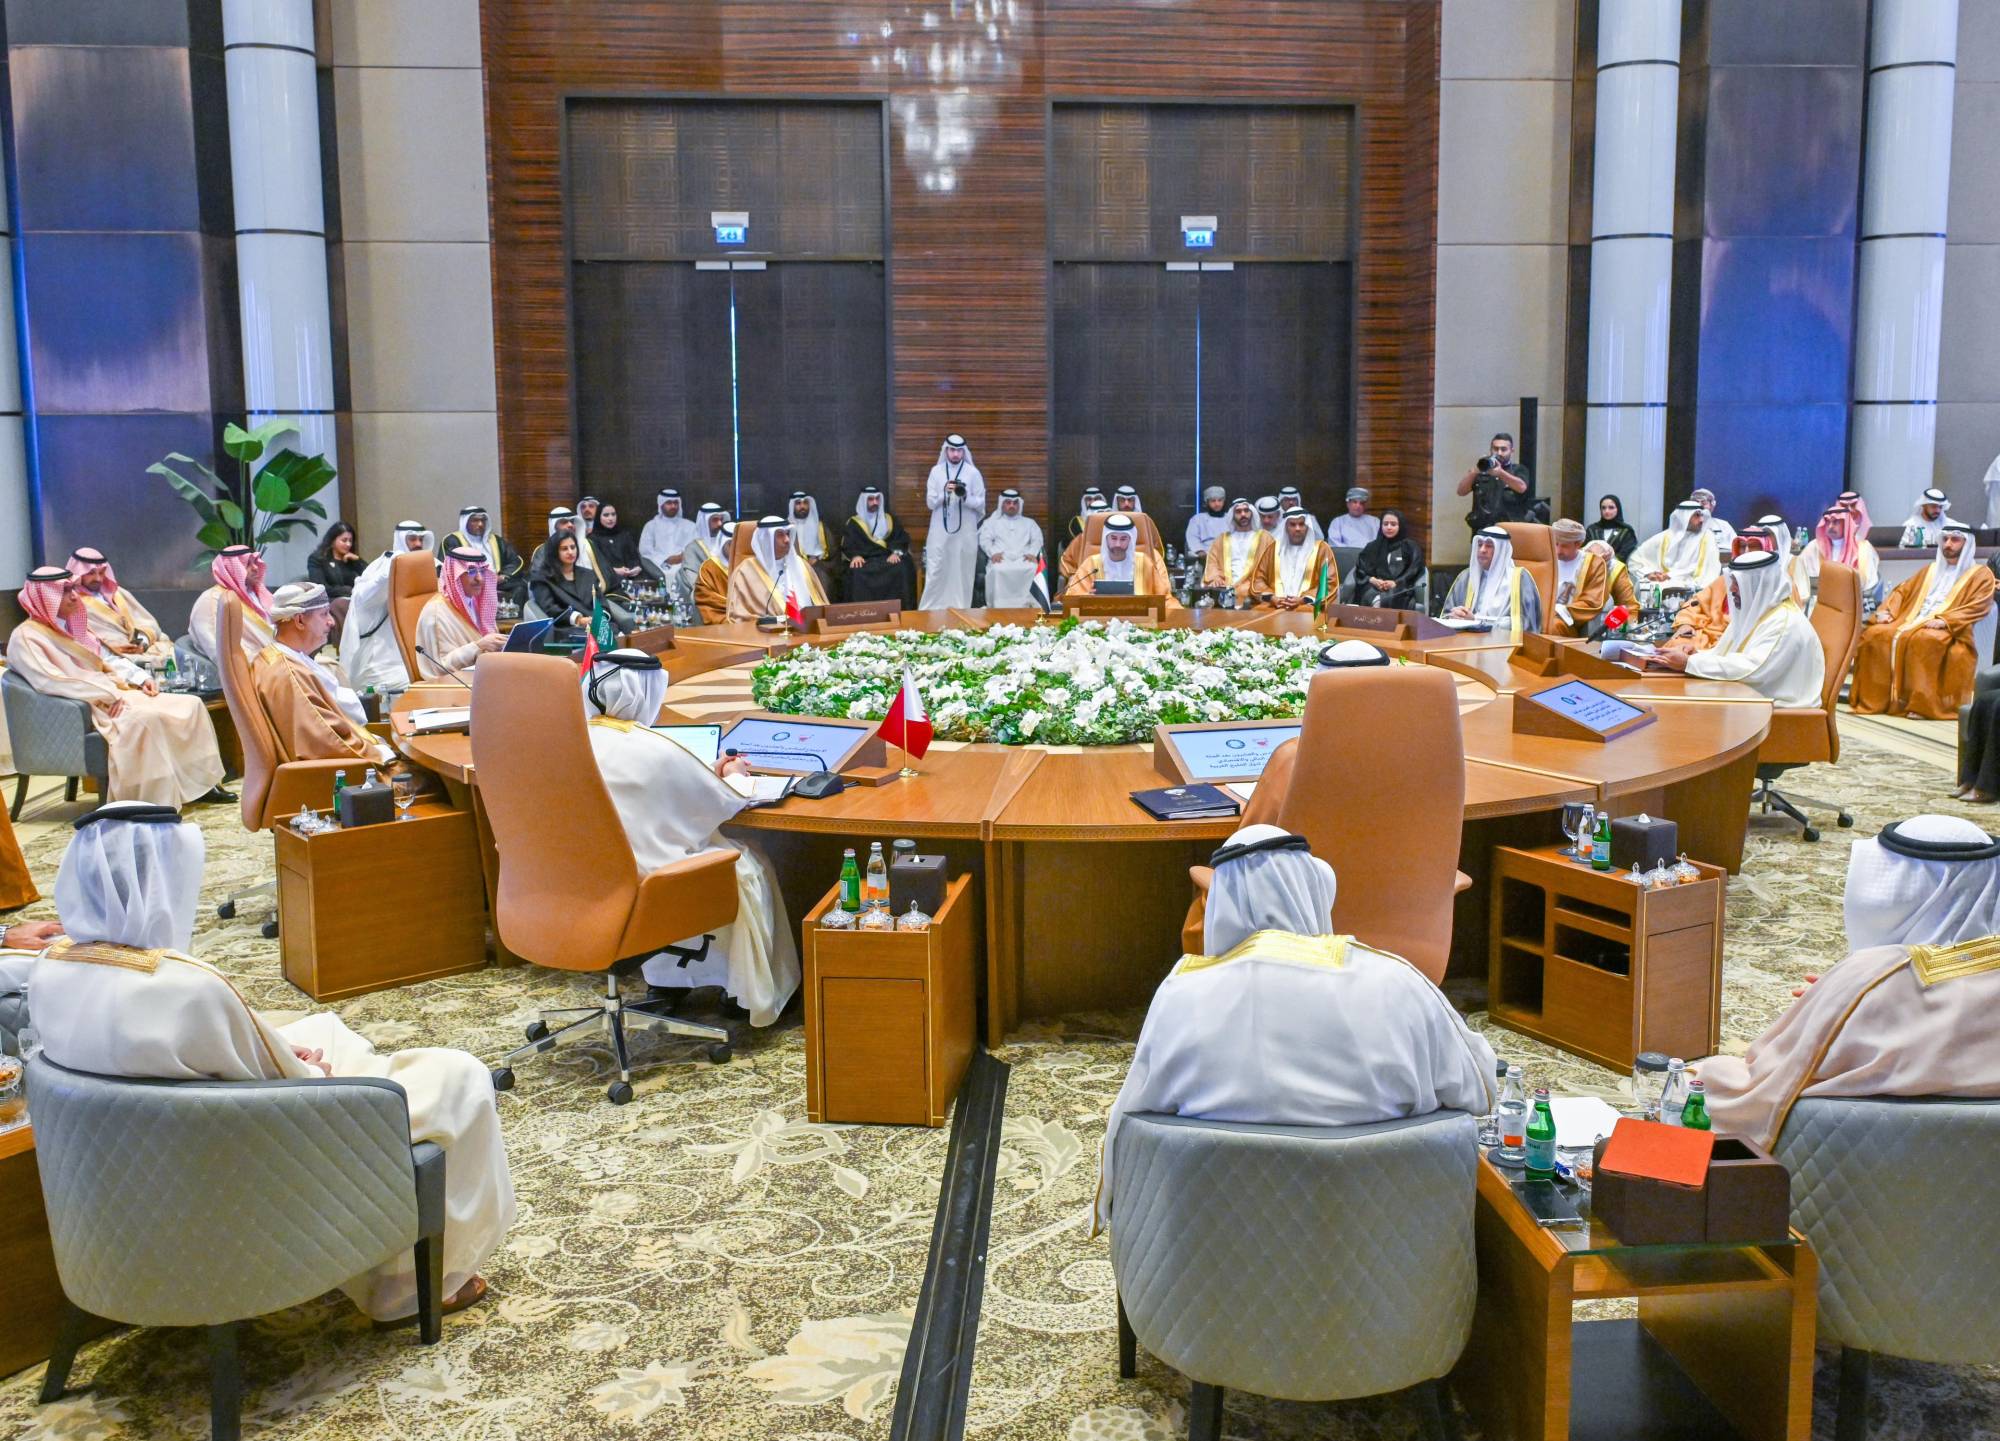
صورة جماعية لوزراء المالية ومحافظي البنوك المركزية بدول مجلس التعاون خلال اجتماعهم في المنامة (إكس)
السعودية... تحول في القدرة على الاستجابة
ولا يرى كالن أن التحسن في قدرة السعودية على الصمود يرتبط فقط بتغير هيكل الاقتصاد أو زيادة مساهمة القطاعات غير النفطية. ويرى أن التحول الأبرز خلال السنوات الأخيرة تمثل في تطور جودة صنع السياسات وسرعة الاستجابة، إلى جانب بناء مؤسسات وأدوات أكثر قدرة على التعامل مع الأزمات.
ويشير إلى أن هذا التطور أصبح أكثر وضوحاً خلال جائحة «كوفيد-19»، عندما اضطرت الحكومة إلى اتخاذ قرارات سريعة والتعامل مع صدمة واسعة النطاق في وقت قصير. وفي رأيه، أظهرت تلك التجربة أن قدرة المؤسسات على الاستجابة والتكيف يمكن أن تكون عنصراً مهماً في المرونة الاقتصادية، حتى قبل اكتمال التحولات الهيكلية.
كما أن تطور أدوات إدارة الدين والتمويل عزز، في رأيه، مساحة الحركة المتاحة أمام الحكومة. ويشير إلى دور المركز الوطني لإدارة الدين في بناء خبرة أكبر في أسواق الدين الدولية، مما أتاح خيارات تمويلية أوسع، سواء من خلال الاقتراض أو استخدام الأصول أو الجمع بين الأدوات المختلفة بحسب طبيعة الصدمة واحتياجات الاقتصاد.
اختبار الصدمات... من امتصاصها إلى التعافي
من جهته، يقدم نائب رئيس جمعية الاقتصاد السعودية، الدكتور أحمد ناصر الراجحي، قراءة للمرونة الاقتصادية بوصفها قدرة متعددة المراحل، تبدأ باستباق الصدمة، ثم امتصاص أثرها الأولي، والتعافي منها، والتكيّف مع تداعياتها، وصولاً إلى إعادة توجيه الاقتصاد نحو مسار نمو جديد. ومن هذا المنظور، لا يرى أن قوة الاقتصاد تقاس فقط بحجم موارده المالية، وإنما بقدرته على استخدام هذه الموارد إلى جانب تنويع مصادر النمو والإنتاج والتمويل.
ويرى الراجحي أن تجربة السعودية خلال السنوات الماضية تقدم مؤشرات عملية على تحسن هذه القدرة، مستشهداً بالنمو المتواصل للقطاع غير النفطي خلال فترات تراجع أسعار النفط، ثم قدرته على مواصلة التوسع في السنوات التي شهدت تباطؤاً في القطاع النفطي.
ويشير إلى أن القطاع غير النفطي نما بنحو 5 في المائة في الفترة بين 2016 و2019، في وقت شهدت فيه أسعار النفط تراجعاً، كما حافظ على نمو يقارب 5 في المائة خلال الفترة 2022 - 2025 رغم ضعف نمو القطاع النفطي. ويرى أن هذه التطورات تعكس تزايد استقلالية محركات النمو غير النفطية، وتراجع وزن القطاع النفطي في الناتج المحلي إلى نحو 20 في المائة.
ويضيف الراجحي أن تدفقات الاستثمار الأجنبي تمثل عاملاً آخر في توسيع قاعدة النشاط الاقتصادي، مشيراً إلى بيانات وزارة الاستثمار التي تظهر ارتفاع التدفقات خمسة أضعاف، بالتزامن مع زيادة ملحوظة في عدد الشركات الأجنبية العاملة في المملكة، بما انعكس على رصيد الاستثمار الأجنبي المباشر. كما أظهرت أحدث بيانات الهيئة العامة للإحصاء أن صافي تدفقات الاستثمار الأجنبي المباشر إلى السعودية بلغ 19.1 مليار ريال خلال الربع الثاني من 2026. ويرى أن تسجيل هذا المستوى من التدفقات في ظل الظروف الجيوسياسية التي تشهدها المنطقة يعكس استمرار قدرة الاقتصاد على استقطاب رؤوس الأموال الأجنبية، إلى جانب تنامي قاعدة الشركات والأنشطة العاملة في المملكة.
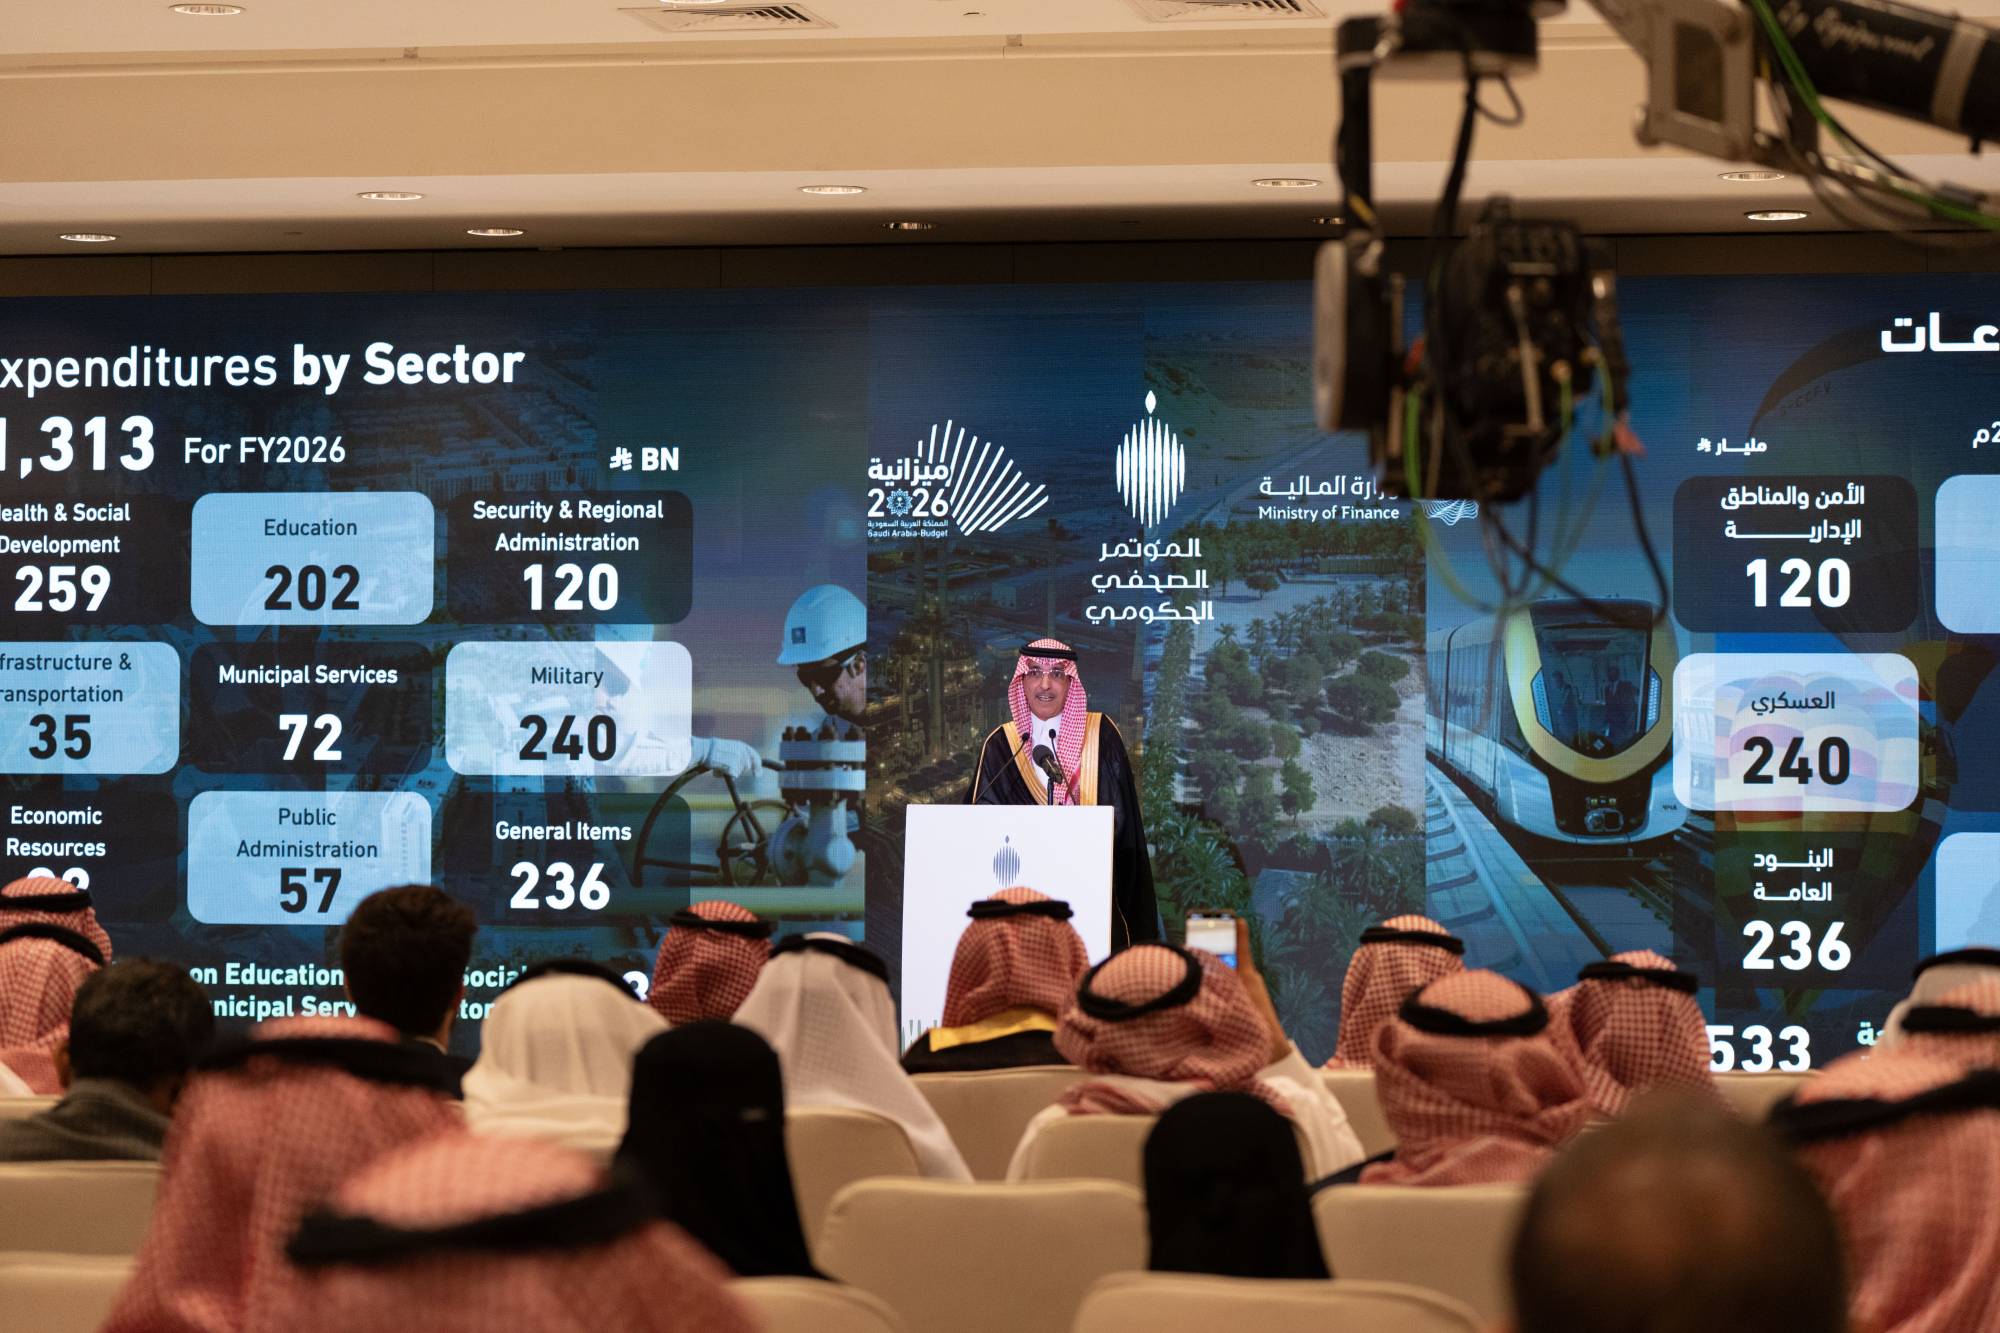
وزير المالية السعودي محمد الجدعان يتحدث في «ملتقى الميزانية لعام 2026» (الشرق الأوسط)
«كوفيد»... اختبار مبكر للمرونة
ويستشهد الراجحي كذلك بتجربة جائحة «كوفيد-19» بوصفها اختباراً فعلياً لقدرة الاقتصاد على امتصاص صدمة واسعة ومفاجئة. فبعد الانكماش الحاد الذي أصاب الاقتصاد مع الإغلاقات، عاد النشاط إلى النمو بوتيرة سريعة، مدفوعاً بدرجة متزايدة من الطلب والاستثمار الخاصين، وليس فقط بالإنفاق الحكومي أو تحسن إيرادات النفط.
ويرى أن سرعة التعافي، ولا سيما في الأنشطة غير النفطية، تعكس تغيراً في طبيعة الاقتصاد السعودي مقارنة بمراحل سابقة كان انخفاض أسعار النفط ينتقل فيها بصورة أكثر مباشرة إلى بقية مكونات النشاط الاقتصادي. ومن هذه الزاوية، أصبح نمو الأنشطة غير النفطية، في رأيه، أداة للمرونة وليس مجرد هدف من أهداف التنويع.
ويؤكد الراجحي أن هذه المرونة لا تعني أن الاقتصاد أصبح محصناً من الصدمات. فاضطرابات سلاسل الإمداد، وارتفاع تكاليف الشحن والطاقة، والتوترات الجيوسياسية يمكن أن تنتقل إلى الاقتصاد من خلال التضخم وتكلفة التمويل والتجارة. لكن الموقع اللوجستي للمملكة، إلى جانب ما تراكم لديها من خبرة في إدارة الأزمات، يوفران عناصر إضافية للتكيف مع هذه الصدمات.
الهوامش المالية... مساحة للتحرك
وفي الجانب المالي، يرى الراجحي أن الاحتياطيات والأصول الحكومية، إلى جانب متانة القطاع المصرفي، توفر هامشاً مهماً لامتصاص الصدمات الخارجية. وتظهر بيانات البنك المركزي السعودي «ساما» أن الأصول الاحتياطية للمملكة بلغت 487.3 مليار دولار بنهاية أغسطس (آب) 2026، وفق الأرقام التي يستند إليها الراجحي، بينما يتمتع القطاع المصرفي بمستويات مرتفعة من رأس المال والسيولة، مع نمو الودائع، بما يدعم قدرته على مواصلة تمويل الاقتصاد خلال فترات الاضطراب.
لكن هذه الهوامش ليست بلا حدود. فارتفاع الاقتراض الحكومي بالتزامن مع زيادة احتياجات الشركات قد يزيد الضغط على السيولة المحلية، خصوصاً في بيئة أسعار فائدة مرتفعة. ويرى الراجحي أن تقليل الاعتماد على التمويل المحلي، إلى جانب الاستفادة من الأسواق الدولية، يمكن أن يخفف الضغط على السيولة ويفسح مجالاً أكبر لتمويل القطاع الخاص والمنشآت الصغيرة والمتوسطة.
خلال اجتماع وزراء المالية ومحافظي البنوك المركزية بدول مجلس التعاون في المنامة (إكس)
تكلفة التمويل... اختبار للمرونة
وتبرز تكلفة التمويل بوصفها أحد الاختبارات المقبلة للمرونة، خصوصاً في ظل ارتباط الريال بالدولار وانتقال تغيرات أسعار الفائدة الأميركية إلى السوق المحلية.
ويرى الراجحي أن ارتفاع تكلفة التمويل قد يؤثر في قرارات الاستثمار والإنفاق، لكن حجم الأثر يختلف بحسب هيكل التمويل؛ فالقروض ذات الفائدة الثابتة لا تتأثر بالطريقة نفسها التي تتأثر بها القروض الجديدة أو التمويلات ذات الأسعار المتغيرة.
ومن هنا، يرى أن إدارة الدين ينبغي أن تراعي تنويع مصادر التمويل، ومواءمة آجال الاستحقاق مع التدفقات النقدية، وترتيب أولويات المشروعات بحسب عوائدها الاقتصادية. كما يطرح تقليص الاعتماد النسبي على التمويل المحلي كأحد الخيارات التي يمكن أن تتيح مساحة أكبر للقطاع الخاص، ولا سيما المنشآت الصغيرة والمتوسطة، للوصول إلى التمويل.
البدائل اللوجستية... جزء من المرونة
ولا يحصر الراجحي المرونة في المالية العامة أو أداء القطاع غير النفطي، بل يربطها أيضاً بقدرة المملكة على الحفاظ على تدفق التجارة والطاقة في أوقات الاضطراب. ويرى أن التطورات الجيوسياسية الأخيرة تعزز أهمية تعدد منافذ تصدير النفط وتطوير البنية التحتية التي توفر بدائل لمسارات النقل التقليدية، مشيراً إلى خط أنابيب «شرق ـ غرب» والحاجة إلى مزيد من الخيارات اللوجستية، إلى جانب شبكة سكك حديدية أكثر تكاملاً تربط مناطق المملكة.
ويعتبر أن الاستثمار في هذه البنية لا يخدم قطاع الطاقة وحده، بل يقلّل الاعتماد على عدد محدود من مسارات التجارة والنقل، ويوسع قدرة الاقتصاد على التكيف مع الاضطرابات، لتصبح البنية التحتية نفسها أحد عناصر المرونة الاقتصادية.
لكن الراجحي يرى أن المؤشر الأهم للسنوات المقبلة لن يكون فقط انخفاض حساسية النمو لأسعار النفط، وإنما قدرة الاقتصاد على بناء قاعدة إنتاجية أكثر اتساعاً تعتمد على رأس المال البشري.
ويضع الاستثمار في التعليم وتنمية قدرات الشباب في مقدمة عناصر هذه المعادلة، باعتبار أن اتساع قاعدة السكان في سن العمل ونمو الطبقة الوسطى يمكن أن يدعما الطلب المحلي ويوسعا قاعدة الاستثمار في الخدمات والصناعات ذات القيمة المضافة.
ويضيف الراجحي أن جاذبية الاقتصاد السعودي للاستثمار الأجنبي تمثل عاملاً آخر في اتساع قاعدة النشاط الاقتصادي، مشيراً إلى بيانات وزارة الاستثمار التي تظهر ارتفاع تدفقات الاستثمار الأجنبي خمسة أضعاف، بالتزامن مع زيادة ملحوظة في عدد الشركات الأجنبية العاملة في المملكة، بما انعكس على رصيد الاستثمار الأجنبي المباشر.
كما أظهرت أحدث بيانات الهيئة العامة للإحصاء أن صافي تدفقات الاستثمار الأجنبي المباشر إلى السعودية بلغ 19.1 مليار ريال خلال الربع الثاني من 2026. ويرى أن تسجيل هذا المستوى من التدفقات في ظل الظروف الجيوسياسية التي تشهدها المنطقة يعكس استمرار قدرة الاقتصاد على استقطاب رؤوس الأموال الأجنبية، إلى جانب اتساع قاعدة الشركات والأنشطة العاملة في المملكة.
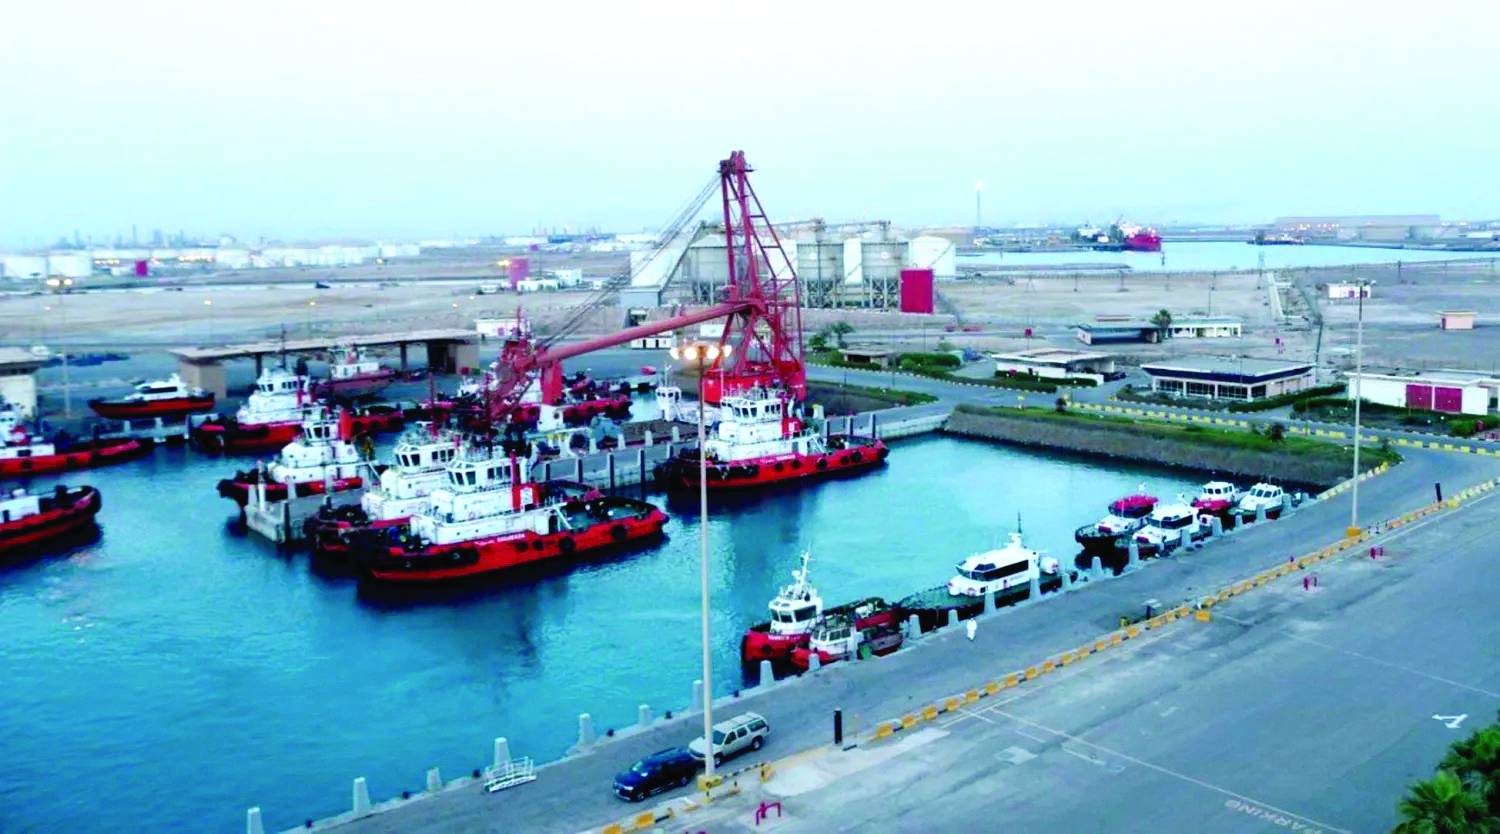
ميناء الملك فهد الصناعي في ينبع بالسعودية (واس)
التنويع... من محرك للنمو إلى أداة للمرونة
وتتقاطع هذه الرؤية مع ما يطرحه أستاذ الاقتصاد المساعد في جامعة الملك فهد للبترول والمعادن، الدكتور عبد الله المير، الذي يرى أن المرونة الاقتصادية تقوم على مزيج من التنويع الهيكلي، والهوامش المالية، وعمق الأسواق المالية المحلية، ورأس المال البشري والمؤسسي، إلى جانب تنويع الشركاء التجاريين والاستثماريين.
ويرى المير أن هذه العناصر تعمل معاً لتقليل اعتماد الاقتصاد على مصدر واحد للدخل أو التمويل أو التجارة. فعمق الأسواق المالية المحلية، على سبيل المثال، يوفر قنوات تمويل إضافية للشركات والاقتصاد عند تراجع التدفقات الخارجية، بينما تساعد قاعدة أوسع من القطاعات والأنشطة الاقتصادية على توزيع أثر الصدمات بدلاً من تركّزه في قطاع واحد.
ولا يرى المير أن معدل النمو أو حجم الدين وحدهما يكفيان للحكم على مرونة الاقتصاد. ويشير إلى مؤشرات أخرى، من بينها مساهمة القطاع غير النفطي في النمو، وقدرة الإيرادات على تغطية خدمة الدين، وتوزيع آجال الاستحقاق، وتغطية الواردات وصافي الأصول الأجنبية، إضافة إلى حصة الإيرادات غير النفطية من إجمالي الإيرادات.
كما تشمل الصورة، في رأيه، مؤشرات مرتبطة بعمق النظام المالي وسوق العمل، مثل حجم الائتمان المحلي مقارنة بالناتج، وقدرة الاقتصاد على خلق وظائف خارج القطاع الحكومي. فكلما اتسعت قاعدة النشاط الاقتصادي ومصادر التمويل وفرص العمل، أصبح الاقتصاد أكثر قدرة على امتصاص الصدمات من دون انتقال آثارها بسرعة إلى بقية القطاعات.
المرونة وتكلفة التمويل
ولا تتوقف أهمية هذه القدرة على الصمود عند حدود إدارة الأزمة، بل تمتد إلى الطريقة التي ينظر بها المستثمرون والمقرضون إلى الاقتصاد. ويشير المير إلى أن قوة الأساسيات الاقتصادية وقدرة الدولة على التعامل مع الصدمات يمكن أن تنعكسا على تقييم المخاطر السيادية وتكلفة التمويل، كما قد تدعمان تدفقات الاستثمار الأجنبي والمحلي وتساعدان في تعميق الأسواق المالية.
فالمستثمر لا ينظر فقط إلى حجم الصدمة، وإنما أيضاً إلى قدرة الاقتصاد على تمويل احتياجاته، والحفاظ على السيولة، واستمرار النشاط، ثم العودة إلى مسار النمو بعد انحسارها.
الخليج والسعودية... اتساع قاعدة النمو
ويكتسب هذا الجانب أهمية خاصة في الاقتصادات الخليجية، حيث ارتبطت المالية العامة والنشاط الاقتصادي تاريخياً بدرجة كبيرة بدورات أسعار الطاقة. ويرى المير أن التنويع لم يعد مرتبطاً فقط برفع معدلات النمو أو خلق قطاعات جديدة، بل أصبح جزءاً من إدارة المخاطر وتعزيز الاستدامة الاقتصادية.
ويشمل ذلك تنويع الإيرادات والصادرات، وتطوير قطاعات جديدة مثل التقنية والذكاء الاصطناعي والتعدين والسياحة والخدمات المالية والاقتصاد الرقمي، إلى جانب زيادة دور القطاع الخاص والاستثمارات الأجنبية. وكلما اتسعت هذه القاعدة، توزعت آثار الصدمات على نطاق أوسع بدلاً من تركّزها في قطاع أو مصدر دخل واحد.
وفي السعودية، يبرز هذا التحول مع اتساع قاعدة النشاط خارج النفط وتزايد دور الاستثمار الخاص والأجنبي. ويرى المير أن تنويع الشراكات التجارية والاستثمارية يضيف بعداً آخر، عبر توسيع الأسواق ومصادر الاستثمار وتقليل الاعتماد على مجموعة محدودة من الشركاء، وهو ما تزداد أهميته في فترات اضطراب التجارة العالمية وارتفاع تكاليف النقل والتأمين.
المرونة المالية... والاختبار الذي يلي الأزمة
لكن امتلاك الهوامش المالية لا يعني استنزافها عند كل صدمة. ويشير كالن في هذه النقطة إلى أن الحكومات قد تضطر خلال الأزمات إلى زيادة الإنفاق أو استخدام جزء من أصولها لتخفيف آثار الاضطراب والحفاظ على النشاط، إلا أن التحدي يأتي بعد انتهاء الأزمة، عندما تحتاج إلى إعادة بناء ما استُخدم من هذه الهوامش.
فالاقتصاد الذي يستنزف جزءاً كبيراً من قدرته المالية في مواجهة صدمة واحدة يصبح أكثر عرضة للصدمات التالية إذا لم يستعد تدريجياً هوامش الأمان. ومن ثم، فإن المرونة المالية لا تتعلق فقط بامتلاك الموارد اللازمة لعبور الأزمة، وإنما بالقدرة على الحفاظ عليها وتجديدها استعداداً لما قد يأتي بعدها.
من الاستجابة إلى الاستعداد
يضع ذلك المرونة الاقتصادية في إطار أوسع من مجرد الاستجابة للأزمات. فالاحتياطيات المالية، وأسواق التمويل، وتنوع قاعدة الإنتاج والصادرات، وتعدد مسارات النقل والتصدير، وكفاءة المؤسسات، ليست أدوات منفصلة، بل عناصر تتكامل لتوسيع قدرة الاقتصاد على التعامل مع الصدمات.
وفي الحالة السعودية، أظهرت التطورات الأخيرة أهمية هذا التكامل؛ فالهوامش المالية توفر مساحة للتحرك، والتنوع الاقتصادي يوسع قاعدة النشاط، ومسارات التصدير البديلة تمنح قطاع الطاقة خيارات إضافية، فيما تحدد كفاءة المؤسسات وسرعة صنع القرار مدى القدرة على استخدام هذه الأدوات عند تغير الظروف.
لكن طبيعة المخاطر نفسها تتغير، مما يجعل بناء القدرة على التكيف عملية مستمرة وليست استجابة لصدمة بعينها. ومن هنا، لا تقاس المرونة فقط بقدرة الاقتصاد على عبور الأزمات، وإنما أيضاً بقدرته على الحفاظ على مقومات النمو والاستقرار، وتطوير أدواته وهوامش الأمان بما يتناسب مع طبيعة المخاطر المتغيرة.