اتفاق لبنان وصندوق النقد يُطبخ على طاولة حكومية... والمصارف والمودعون غائبون

80 مليار دولار في قلب معركة توزيع الخسائر... وقانون «الفجوة المالية» يواجه اختباراً نيابياً قبل مارس

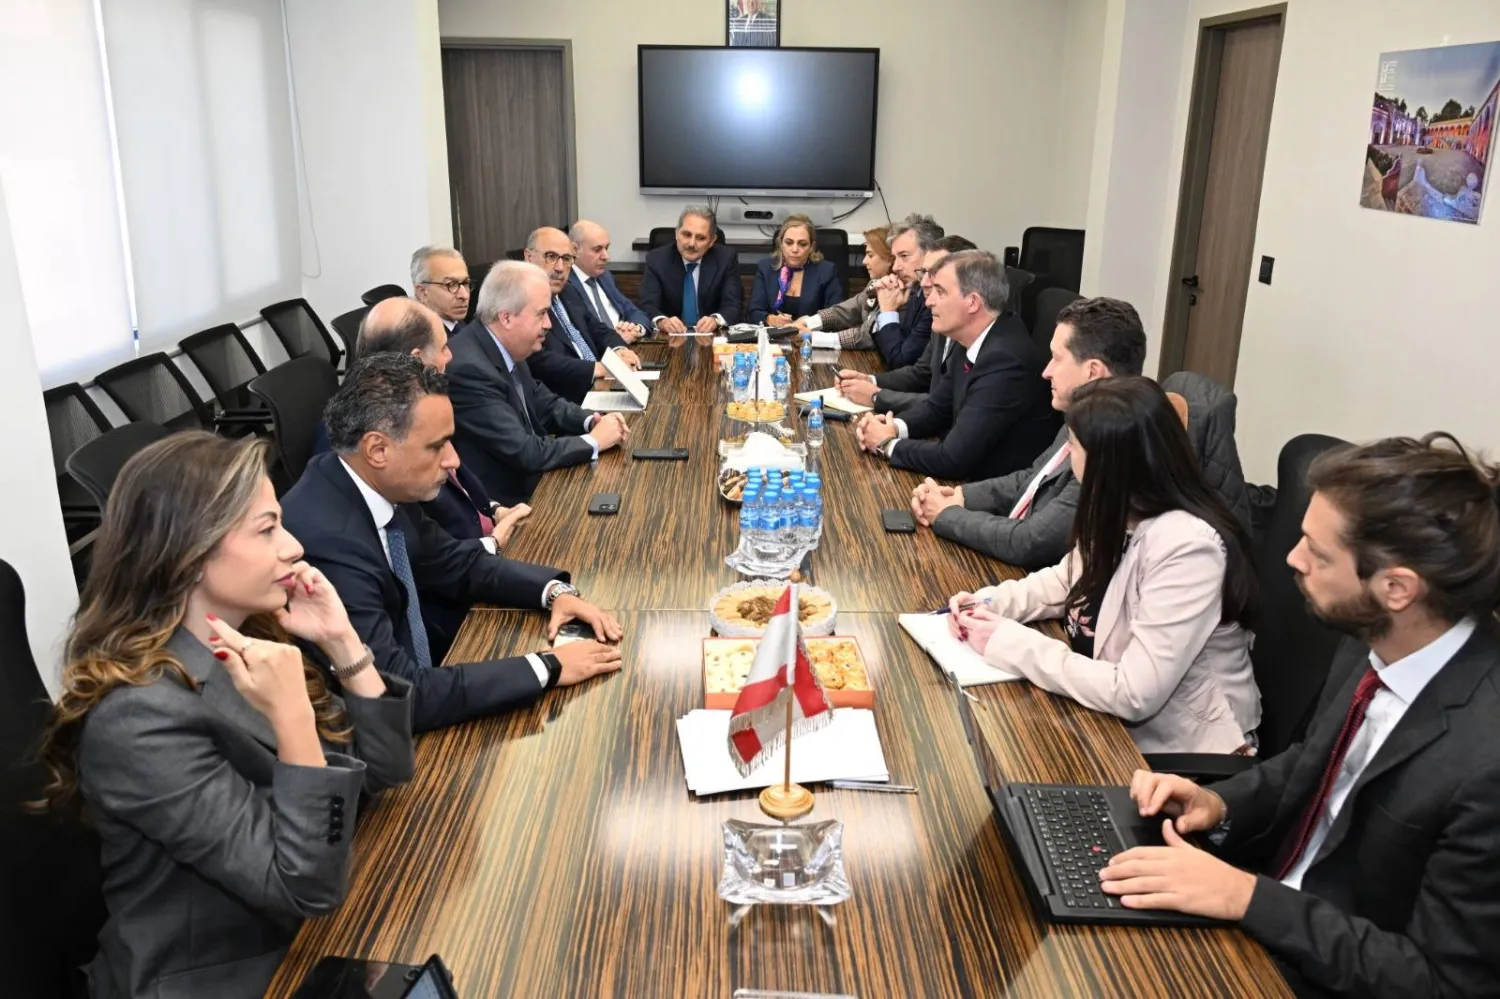
خلال اجتماع وفد صندوق النقد الدولي مع المسؤولين في لبنان بمقر وزارة المالية اللبنانية (وزارة المالية)
TT

اتفاق لبنان وصندوق النقد يُطبخ على طاولة حكومية... والمصارف والمودعون غائبون

خلال اجتماع وفد صندوق النقد الدولي مع المسؤولين في لبنان بمقر وزارة المالية اللبنانية (وزارة المالية)

يقترب لبنان من تجديد تفاهمه الأولي مع صندوق النقد الدولي، بعد نحو أربع سنوات على الاتفاق الذي لم يتحول إلى برنامج نهائي، في محاولة جديدة لوضع الأزمة المصرفية على مسار المعالجة واستعادة الانتظام المالي. غير أن الجولة الراهنة من المفاوضات في بيروت تطرح مفارقة لافتة؛ إذ يجري البحث في مصير نحو 80 مليار دولار من الودائع والتوظيفات المصرفية، وتحديد المسؤوليات عن الخسائر، في غياب ممثلين للمصارف والمودعين، وهما الطرفان الأكثر تأثراً بالحلول المطروحة. وبينما تعوّل الحكومة على إنجاز اتفاق أولي مع البعثة بنهاية الأسبوع، يبقى الانتقال إلى برنامج نهائي مرتبطاً بإقرار قانون «الفجوة المالية»، واستكمال الإصلاحات التشريعية، وسط خلافات لم تُحسم بشأن ترتيب تحمّل الخسائر وحصة الدولة منها.

وانطلقت الجولة الجديدة من المفاوضات في بيروت، الثلاثاء، باجتماع جمع بعثة صندوق النقد الدولي، برئاسة أرنستو راميريز ريغو، بالجانب اللبناني الذي ضم الفريق الوزاري المعني وحاكم مصرف لبنان كريم سعيد، إلى جانب ممثلين عن رئاستَي الجمهورية والحكومة وخبراء ومستشارين. وتأتي هذه الجولة وسط ترجيحات بالتوصل إلى اتفاق أولي على مستوى الموظفين بنهاية الأسبوع، بما يجدد التفاهم الذي أبرمته حكومة نجيب ميقاتي مع الصندوق في ربيع 2022، ولم يستكمل طريقه إلى برنامج تمويلي نهائي.

ولا يعني تجديد التفاهم تجاوز العقبات التي حالت دون الانتقال إلى اتفاق نهائي، إذ لا يزال ذلك مشروطاً باستكمال الإصلاحات التشريعية المطلوبة، وفي مقدمتها إقرار مشروع قانون استعادة الانتظام المالي واسترداد الودائع، المعروف بقانون «الفجوة المالية»، لينضم إلى قانون تعديل السرية المصرفية وقانون إصلاح القطاع المصرفي. كما يتطلب إحراز تقدم في حسم الخلافات المتعلقة بترتيب تحمّل الخسائر والمسؤوليات بين الدولة ومصرف لبنان والمصارف والمودعين.
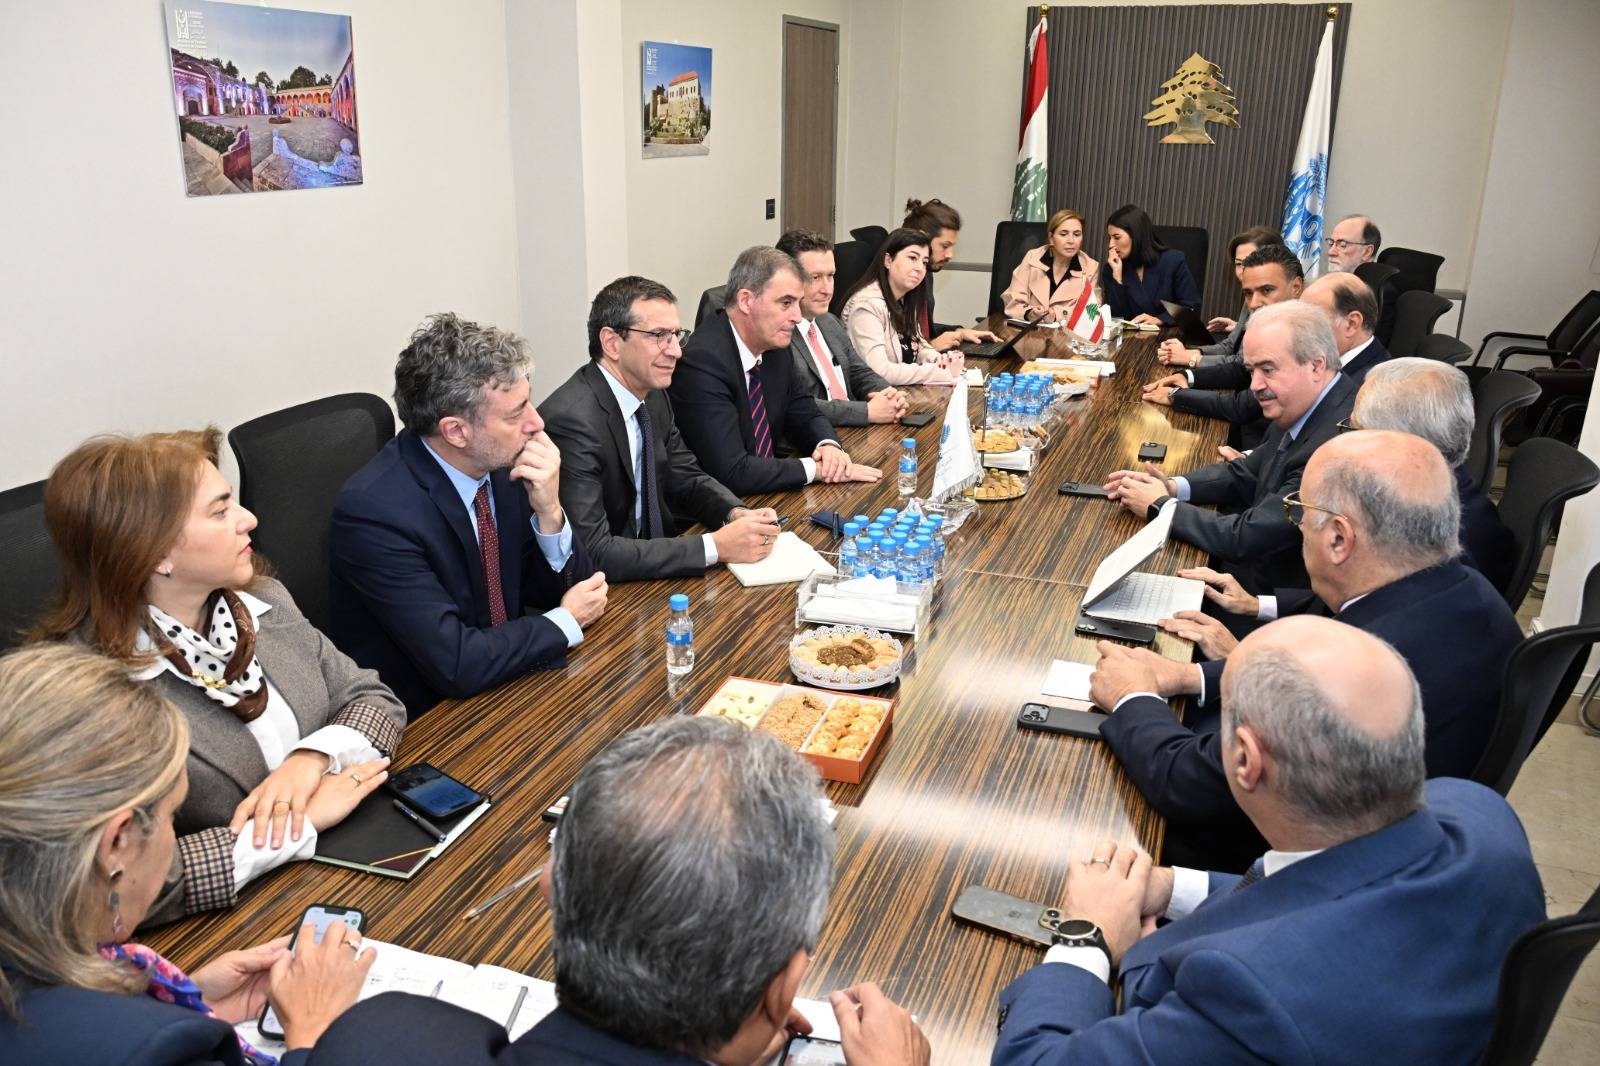
خلال اجتماع وفد صندوق النقد الدولي مع المسؤولين في لبنان بمقر وزارة المالية اللبنانية (وزارة المالية)

ووفق رصد «الشرق الأوسط»، فإن الانطلاقة الإيجابية للمباحثات، لم تخل من إشارات مبهمة تكمن في عدم مشاركة ممثلين لطرفين أساسيين في الاجتماعات، أي المصارف والمودعين بوصفهما الأكثر تأثراً في حصيلة اعتماد المقاربات المطروحة لمعالجة الحقوق العالقة ضمن رباعي الأزمة إلى جانب الدولة والبنك المركزي ونواتها الصلبة، وذلك لبتّ مصير نحو 80 مليار دولار، التي تمثل بالرقم ذاته تقريباً كتلة توظيفات البنوك لدى مصرف لبنان، وإجمالي مدخرات المودعين.

وحسب مسؤول معني تحدث إلى «الشرق الأوسط»، يُتوقع أن يلقي غياب الطرفين بظلاله على المناقشات المقبلة لمشروع قانون «الفجوة المالية» في اللجان النيابية، ولا سيما لجنة المال والموازنة، بما قد يؤخر إقراره. وتبرز في هذا السياق مواقف حازمة لكتل نيابية وازنة ونواب، تتمسك بتحميل الدولة المسؤولية الأساسية عن رد الأموال التي سُحبت من مصرف لبنان، وبإعطاء الأولوية لإعادة رسملته، قبل اتخاذ أي تدابير لتوزيع الخسائر على المصرف المركزي والمصارف والمودعين.

وقد عُقدت الجلسة الأولى من المفاوضات مع بعثة الصندوق برئاسة راميريز في وزارة المال، الثلاثاء، وترأس الجانب اللبناني وزير المالية، ياسين جابر، بمشاركة وزير الاقتصاد والتجارة عامر البساط، وحاكم مصرف لبنان كريم سعيد، وممثلين لرئاستَي الجمهورية والحكومة، إضافة إلى فريق الخبراء والمستشارين، لتتواصل لاحقاً في مقر إقامة الفريق الدولي في فندق فينيسيا، وسط بيروت.

وفي الإيجاز الأولي، عقب الاجتماع، تحدث جابر عن «التوصّل خلال الأسبوع الحالي، إلى اتفاق مبدئي مع الصندوق، بما يضع معالجة الأزمة المصرفية على مسار التنفيذ»، منوها إلى أن الحكومة الحالية «لم تتسبّب بالأزمة المصرفية، لكنها تعمل بكل جهدها لإيجاد حلّ لها»، ومشدّداً على أنّ «لبنان في حاجة ماسّة إلى إنهاء هذه الأزمة، واستعادة قطاع مصرفي فاعل يوفّر التمويل والقروض، ويسهم في تحريك الاقتصاد الوطني، إذ لا يمكن للبلاد الاستمرار في الاعتماد على الاقتصاد النقدي».

وفي إشارة لافتة، أكد جابر وجود اتفاق على تطبيق المبادئ والمعايير الدولية المتعلقة بتراتبية تحمّل الخسائر، بحيث «تتحمّل الدولة ومصرف لبنان الخسائر أولاً، يليهما القطاع المصرفي، ويكون المودع آخر من يتحمّلها»، موضحاً أن إقرار قانون الفجوة المالية يشكّل المدخل لبدء معالجة «الأزمة المصرفية»، وعقد اتفاق برنامج مع الصندوق، ومؤكداً «وجود تنسيق وثيق بين الحكومة ومصرف لبنان لتوحيد الموقف، سواء في المفاوضات مع الصندوق، أو في مناقشة مشروع القانون الذي أحالته الحكومة إلى مجلس النواب».

كما لفت إعلان وزير المال إلى أن «الدولة ستتحمّل ما تسمح به قدرتها، مع ضرورة مراعاة استدامة الدين العام، والأخذ في الاعتبار ملف حملة سندات (اليوروبوندز) الذي يتعيّن عليها معالجته أيضاً». وأكد «التفاهم على مسؤولية مصرف لبنان في إدارة ملف معالجة الأزمة المصرفية، وضرورة دعمه لتمكينه من النجاح في هذه المهمة»، قائلاً: «لا خلاف أساسياً، بل حسابات تُجرى لتحديد قدرة كل طرف على التحمّل».

وبالنسبة إلى الخطوات العملية التي يمكن أن يتوقّعها المودعون، أوضح أنّ «المسار يبدأ بإقرار القانون، ثم إصلاح القطاع المصرفي وتنفيذ البرنامج الذي يُتّفق عليه لتسديد أموال المودعين». وأشار إلى أنّ «مصرف لبنان يقوم بما يستطيع ضمن الإمكانات المتاحة»، لافتاً إلى زيادة المبالغ المسدّدة للمودعين أخيراً، ونعرف «أنّ كل مودع يطمح إلى استعادة أمواله كاملة، لكننا أمام أزمة مضى عليها سبع سنوات من دون حلّ».

وفيما يتعلق بالمهلة المتوقّعة لإقرار قانون الفجوة المالية، أشار جابر إلى أنّ «لجنة المال والموازنة تواصل دراسة الموازنة، على أن يتركّز الجهد بعد الانتهاء منها على دراسة مشروع القانون». معرباً عن أمله في إنجازه في أسرع وقت ممكن، لا يتجاوز شهر مارس (آذار) المقبل، مع تأكيده أنّ الأمر يعود في النهاية إلى مجلس النواب.

وفيما حرص البنك المركزي في بيان رسمي، على تأكيد أنّه «لن يصدر، طوال فترة هذه المشاورات، أي بيانات أو تصريحات أو إحاطات إعلامية، ولن يقدّم لأي وسيلة إعلامية أي معلومات عن سير المشاورات أو مضمونها»، أكد الوزير أنّ سعر صرف الليرة مستقر، والسياسة المتّبعة تقوم على حُسن إدارة السيولة، لمنع المضاربة على الدولار والتلاعب بالعملة. والدولة تسدّد المستحقات في مواعيدها وبكاملها، ولن نسمح باستغلال السيولة للمضاربة وضرب الاقتصاد اللبناني كما حصل في الماضي.
مقالات ذات صلة

تفجيرات وقصف إسرائيلي في جنوب لبنان... ومسيّرات تحلّق فوق بيروت

المشرق العربي دخان يتصاعد عقب غارة إسرائيلية في عيتا الجبل بجنوب لبنان يوم 3 أكتوبر 2026 (رويترز)

تفجيرات وقصف إسرائيلي في جنوب لبنان... ومسيّرات تحلّق فوق بيروت

نفَّذ الجيش الإسرائيلي تفجيرات وغارات وقصفاً مدفعياً على بلدات في جنوب لبنان، بينما حلَّقت مسيّرات إسرائيلية على علو منخفض فوق بيروت.

«الشرق الأوسط» (بيروت)
المشرق العربي وزير الخارجية الأميركي ماركو روبيو ونظيره الفرنسي جان نويل بارو خلال اجتماع وزراء خارجية دول الـ«جي 7» في باريس (أ.ف.ب)

ملامح صيغة أميركية - فرنسية لمرحلة ما بعد «يونيفيل» في جنوب لبنان

تدور المباحثات الفرنسية - الأميركية حول ملفين متصلين بجنوب لبنان، يتمثل الأول في تجنب الفراغ ما بعد «اليونيفيل»، فيما يتمثل الثاني في «آلية التحقق».

نذير رضا (بيروت) ميشال أبونجم (باريس)
المشرق العربي باسيل متحدثاً بعد لقائه الرئيس اللبناني في قصر بعبدا (الوكالة الوطنية للإعلام)

باسيل يقترح قوة دولية لضمان الانسحاب الإسرائيلي وحصرية السلاح في لبنان

طرح رئيس «التيار الوطني الحر» النائب جبران باسيل تشكيل «قوة تنفيذ وضمان دولية» في جنوب لبنان، تضم الدول الخمس الدائمة العضوية في مجلس الأمن.

«الشرق الأوسط» (بيروت)
المشرق العربي قائد الجيش اللبناني رودولف هيكل في جولة تفقدية لوحدات الجيش (أرشيفية - قيادة الجيش)

دعم رئاسي لبناني لمواقف الجيش بعد حملة على قائده

دعا الرئيس اللبناني جوزيف عون إلى عدم استهداف الجيش، قيادة وضباطاً وأفراداً، لأسباب لا تتناغم مع مصلحة لبنان العليا.

«الشرق الأوسط» (بيروت)
المشرق العربي الأمين العام لـ«حزب الله» نعيم قاسم متحدثاً في الذكرى الثانية لاغتيال الأمينين العامّين الأسبق حسن نصر الله والسابق هاشم صفي الدين في سبتمبر الماضي (أرشيفية - أ.ف.ب)

«حزب الله» أمام حسم موقفه من معاودة الحوار مع عون

بات بحكم المؤكد أن تكثيف التواصل غير المباشر بين رئيس الجمهورية جوزيف عون و«حزب الله» يحظى بتشجيع من رئيس المجلس النيابي نبيه بري وبمواكبة شخصية منه.

محمد شقير (بيروت)

وزير التجارة السعودي: نظام حماية المستهلك يكفل الحقوق ويعزز العدالة

مجلس الوزراء أقرَّ نظام حماية المستهلك خلال جلسته في الرياض الثلاثاء (واس)
TT

وزير التجارة السعودي: نظام حماية المستهلك يكفل الحقوق ويعزز العدالة

مجلس الوزراء أقرَّ نظام حماية المستهلك خلال جلسته في الرياض الثلاثاء (واس)

أكد الدكتور ماجد القصبي، وزير التجارة السعودي، أن موافقة مجلس الوزراء على نظام حماية المستهلك تُمثِّل خطوةً تشريعيةً مهمةً في تعزيز حماية حقوق المستهلكين في المملكة، من خلال إقرار ضمانات نظامية واضحة، وتنظيم العلاقة بين المستهلك والمنشآت التجارية، وتعزيز الممارسات التجارية العادلة.

وأوضح القصبي أن هذا أول نظام شامل لحماية المستهلك في السعودية، وتتكامل في تطبيقه اختصاصات أكثر من 20 جهة حكومية، بما يرفع كفاءة الرقابة ويُعزِّز حماية حقوق المستهلكين في المنتجات والخدمات.

وبيَّن وزير التجارة أن النظام يتضمَّن أحكاماً لتنظيم العقود والتعويض عن الأضرار، وحماية الفئات الأكثر عرضة للضرر، ومنهم الأطفال وكبار السن والأشخاص ذوو الإعاقة، إلى جانب إجراءات للحدِّ من الزيادات غير العادية في الأسعار خلال الأزمات والظروف الاستثنائية، بما يُسهم في استقرار الأسواق.

ويشتمل النظام على 10 أبواب تضم 76 مادة، ويحل عند بدء العمل به، بعد 180 يوماً من نشره في الجريدة الرسمية، محل 3 أنظمة هي: مكافحة الغش التجاري، والتجارة الإلكترونية، والبيانات التجارية.


السعودية تقرّ نظاماً موحداً لحماية المستهلك... وغرامات تصل إلى 2.1 مليون دولار

شخص يتسوق في أحد المحلات التجارية في الرياض (واس)
TT

السعودية تقرّ نظاماً موحداً لحماية المستهلك... وغرامات تصل إلى 2.1 مليون دولار

شخص يتسوق في أحد المحلات التجارية في الرياض (واس)

تتجه السعودية إلى إحداث تحول في منظومة حماية المستهلك عبر نظام تشريعي موحد يجمع الأحكام المتفرقة المنظمة للعلاقة بين المستهلك والمشغل الاقتصادي، ويعزز الرقابة على الأسواق ويواجه الممارسات التجارية المجحفة والمضللة.

وأقرّ مجلس الوزراء النظام، الثلاثاء، متضمناً ضمانات أوسع للمستهلك في التعاقد والضمان والإفصاح عن الأسعار، ومعززاً حماية المستهلك من الممارسات التجارية المجحفة والمضللة، من خلال توحيد الأحكام المنظمة للعلاقة بين المستهلك والمشغل الاقتصادي، ورفع كفاءة الرقابة على الأسواق، وإقرار عقوبات تصل إلى 8 ملايين ريال (2.1 مليون دولار)، والسجن لمدة عامين بحق المخالفين.

ويُعدّ أول نظام شامل ينظم حقوق المستهلك في المنتجات والخدمات ضمن تشريع موحد، بما يعزز التكامل والوضوح في البيئة التنظيمية؛ إذ يُطبَّق بالتكامل بين أكثر من 20 جهة حكومية تمارس اختصاصات ذات صلة بحماية المستهلك والرقابة على الأسواق، بما يوفر حماية من المنتجات والخدمات الضارة أو المعيبة أو المخالفة، ويرسخ حقوق المستهلك، ويكفل حقه في التعويض عن الأضرار.

ويسعى النظام إلى تحقيق التوازن العادل بين حقوق المستهلك والمشغل الاقتصادي وواجباتهما، وتيسير إجراءات تسوية المنازعات بين الطرفين، إلى جانب تعزيز ثقافة حقوق المستهلك وتوعيته بحقوقه وواجباته، وتشجيع الاستهلاك المستدام، ورفع مستوى الامتثال للأحكام المنظمة للأسواق.

معالجة فجوات تشريعية

ويأتي النظام لمعالجة عدد من الفجوات والتحديات في الإطار التنظيمي الحالي، الذي تتوزع أحكام حماية المستهلك فيه على أنظمة ولوائح متعددة، بما يفتقر إلى التوحيد والاتساق، ولا يوفر مبادئ توجيهية وأدوات حماية كافية وإجراءات رقابية فعالة؛ الأمر الذي يؤثر على ثقة المستهلك في السوق وثقة المستثمر في البيئة التجارية.

ويتكامل النظام الجديد مع الأنظمة الأخرى المتعلقة بذلك، بما فيها جهود الهيئة العامة للمنافسة في مكافحة التواطؤ والممارسات الاحتكارية وحماية المنافسة العادلة في الأسواق والمشتريات الحكومية.

كما يستهدف سد النقص التنظيمي في عدد من القضايا الأساسية، تشمل سلامة المستهلك، وتكوين العقود وشروطها، والمسؤولية عن المنتجات، والممارسات التجارية غير العادلة، والضمانات، وخدمات الإصلاح والصيانة، فضلاً عن رفع مستوى الوعي الاستهلاكي.

واستند إعداد النظام إلى مبادئ الأمم المتحدة التوجيهية لحماية المستهلك، وعدد من القواعد والمبادئ الدولية، من بينها أهداف التنمية المستدامة للأمم المتحدة، ووثائق منظمة التعاون الاقتصادي والتنمية، والمبادئ التي أقرّتها مجموعة العشرين، والقانون الخليجي الموحد لحماية المستهلك، إلى جانب الاستفادة من أفضل الممارسات التشريعية في 11 دولة، هي كندا، وأميركا، والبرازيل، والمغرب، وفرنسا، ومصر، وبريطانيا، والأردن، وعُمان، وأستراليا واليابان.

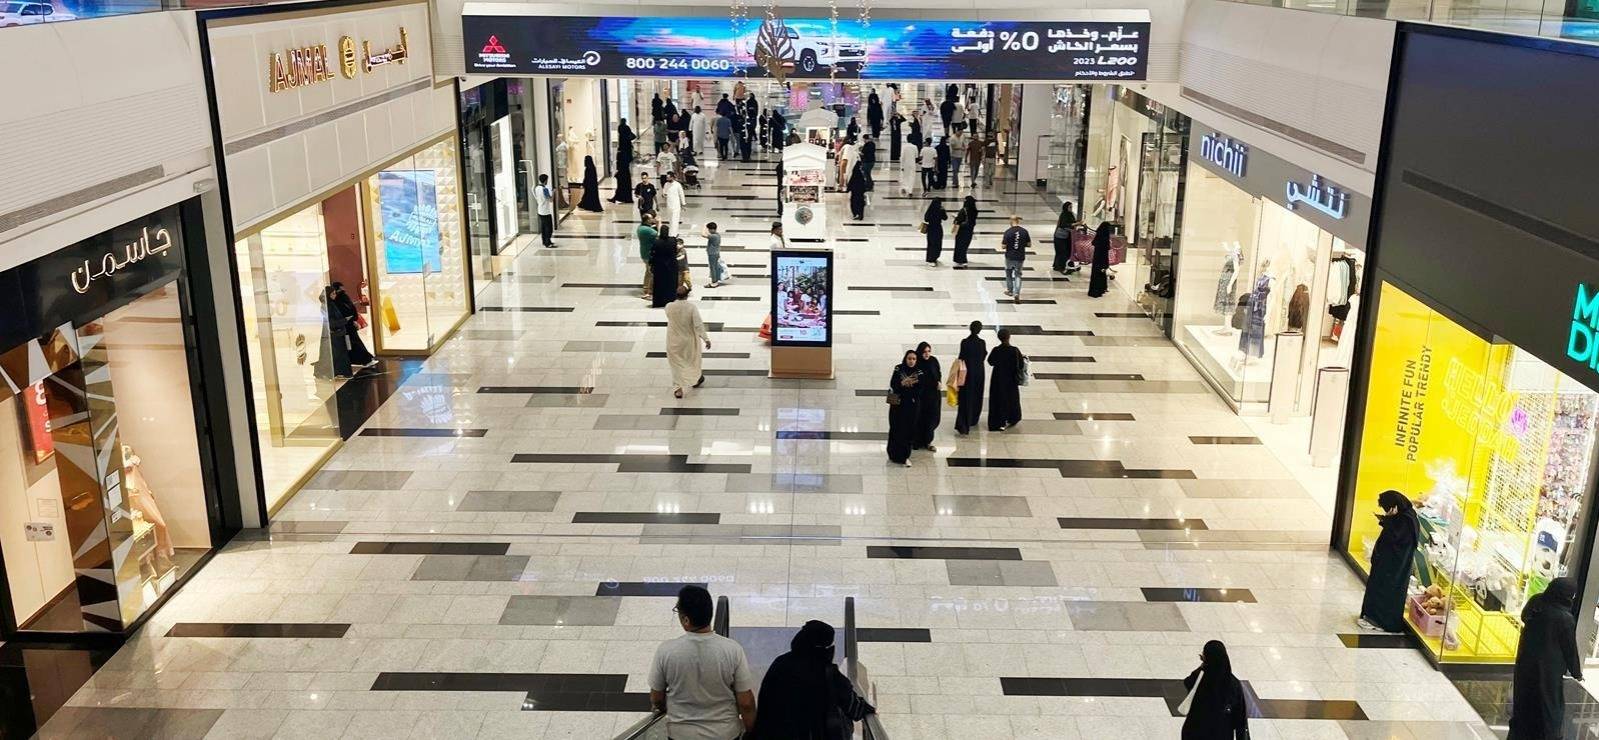
أناس يتسوقون في أحد المراكز التجارية في العصامة الرياض (واس)

الممارسات التجارية المجحفة

ويتناول النظام عدداً من الممارسات التجارية التي تؤثر على قرارات المستهلك وخياراته، من بينها فرض قيود مرهقة عليه، وتهديده أو التأثير على قراره، وتحميله رسوماً عند استخدام وسيلة دفع معينة، فضلاً عن تقديم آراء زائفة أو تحريف تعليقات المستهلكين بغرض الترويج للمنتجات والخدمات.

كما يشمل التصدي للإعلانات المضللة، بما في ذلك الإعلان عن منتجات أو خدمات غير متوافرة، أو الادعاء بندرة توافرها، أو نشر إعلانات دون الإفصاح عن طبيعتها بوصفها مواد إعلانية.

وفي إطار حماية المستهلك من تقلبات الأسعار غير المعتادة، أقرّ المشروع إجراءات استثنائية يمكن اتخاذها خلال الأزمات والجوائح والظروف غير المعتادة، وبعد موافقة مجلس الوزراء ووفق الإجراءات النظامية، تشمل تحديد الأسعار، ووضع حد أعلى لهامش الربح، واشتراط الحصول على موافقة مسبقة من الجهة المختصة قبل رفع الأسعار، بما يسهم في استقرار السوق وحماية مصالح المستهلكين.

الشفافية والإفصاح

وعزّز المشروع حماية المستهلك عند التعاقد على المنتجات والخدمات خارج المحل التجاري، من خلال إخضاع هذه التعاقدات لضمانات مماثلة لتلك المطبقة في التجارة الإلكترونية، وإلزام المشغل الاقتصادي بتوفير عقد يتضمن بيانات المنشأة ووسائل التواصل وطرق الدفع، مع منح المستهلك حق فسخ العقد دون إبداء أسباب خلال 7 أيام، وفق الضوابط المنظمة لذلك.

كما وضع إطاراً تنظيمياً متكاملاً لقطاع الخدمات، يضمن حصول المستهلك على الخدمات الأساسية، ويدعم مبادئ الشفافية والإفصاح، من خلال إلزام المشغل الاقتصادي بتوفير المعلومات اللازمة وتوضيح الأسعار، وإبلاغ المستهلك بأعمال الصيانة ومدتها وتكلفتها.

وفي العلاقة التعاقدية، يستهدف المشروع إبطال الشروط المجحفة في العقود المبرمة بين المشغل الاقتصادي والمستهلك، ومنع تضمينها أحكاماً تعفي المشغل من التزاماته أو مسؤوليته عند الإهمال، أو تمنحه حق تعديل العقد أو فسخه دون موافقة المستهلك.

وأفرد المشروع أحكاماً خاصة لحماية الفئات الأكثر عرضة للضرر، تشمل الأطفال وكبار السن والأشخاص ذوي الإعاقة، مع مراعاة احتياجاتهم، وحظر تضمين الإعلانات الموجهة إلى الأطفال رسائل قد تضر بحياتهم أو صحتهم أو سلامتهم.

وفيما يتعلق بالضمانات، ألزم المشروع المشغل الاقتصادي بضمان المنتجات والخدمات بمدد نظامية لا تقل عن سنتين للمنتجات الجديدة، وسنة واحدة للخدمات والمنتجات المستعملة، مع إمكانية تحديد مدد إضافية وفق طبيعة المنتج أو الخدمة.

تنظيم الإعلانات

وأجاز المشروع الإعلان المقارن بصفته أداة تسويقية تتيح للمستهلك مقارنة المنتجات والخدمات بين مشغلين اقتصاديين مختلفين، وإبراز المزايا التنافسية، شريطة الالتزام بالعدالة والشفافية وعدم تضمين الإعلانات ممارسات مضللة أو إساءة أو تشويه لسمعة المنافسين.

كما اشترط الحصول على ترخيص مسبق من الجهة المختصة لإقامة المسابقات أو الإعلان عنها، وحظر وضع قسائم المسابقة داخل المنتجات أو اشتراط الشراء للاشتراك فيها، إضافة إلى منع زيادة أسعار المنتجات والخدمات المرتبطة بالمسابقة خلال فترة إقامتها.

وفي جانب تسوية المنازعات، طور المشروع آليات تتيح إجراءات ميسرة لنظر الدعاوى اليسيرة أمام المحكمة المختصة، بما يعزز سرعة الوصول إلى العدالة، كما أتاح لجمعيات المستهلكين إقامة الدعاوى للمطالبة بالتعويض عن الأضرار المرتبطة بالمصالح الجماعية، ومنح المستهلك إمكانية اللجوء إلى وسائل التسوية البديلة خارج المحاكم.

تدابير تصحيحية

ولضمان معالجة المخالفات وحماية المستهلك؛ أقرّ المشروع تدابير تصحيحية متدرجة، تبدأ بإلزام المشغل الاقتصادي بتصحيح المخالفة وإزالة آثارها خلال مدة محددة، وقد تشمل في حالات الضرر الجسيم تعليق توفير المنتج أو الخدمة، وتعليق العمل بالعقد وأحكامه، وحجب الموقع الإلكتروني المخالف أو سحب الإعلان المخالف.

كما أجاز حفظ المخالفات وفقاً للضوابط التي تحددها اللائحة، في حال قيام المشغل الاقتصادي بتصحيح المخالفة أو إزالة آثارها وتسويتها مع المستهلك.

وتشمل العقوبات المقررة للمخالفين غرامات مالية تصل إلى 8 ملايين ريال، والسجن لمدة تصل إلى سنتين، إلى جانب عقوبات إدارية تتضمن إيقاف ممارسة النشاط، والحجز على المنتجات المخالفة، ونشر تحذيرات للمستهلكين، بما يستهدف رفع مستويات الامتثال وتعزيز الحماية في السوق.

تكامل حكومي

ولا يلغي نظام حماية المستهلك الاختصاصات المقررة للجهات الحكومية المعنية بالتنظيم والرقابة والإشراف؛ إذ نصت المادة 73 منه على عدم الإخلال بهذه الاختصاصات وفق الأنظمة واللوائح والقرارات ذات العلاقة، مع استمرار سريان أحكام التشريعات الأخرى فيما لم يرد بشأنه نص خاص في النظام، وعدم المساس بأي حقوق أو ضمانات إضافية للمستهلك تقررها أنظمة أخرى أو اتفاقيات دولية تكون المملكة طرفاً فيها.

وتتولى الجهات المعنية، كلٌ حسب اختصاصه، الرقابة والتفتيش للتأكد من الالتزام بأحكام النظام ولائحته، وضبط المخالفات وإثباتها وتطبيق العقوبات وتحصيل الغرامات، إلى جانب النظر في اعتراضات المستهلكين من خلال لجنة النظر في المخالفات. وفي سياق تكامل الجهود الحكومية، تعمل اللجنة الدائمة لحماية المستهلك بوصفها المظلة الشاملة لتنسيق جهود الجهات المعنية، في حين أُنشئ مركز «بينة» ضمن أعمال اللجنة لتسهيل استقبال استفسارات المستهلكين وبلاغاتهم عبر الرقم الموحد 935، ومعالجتها بالتنسيق مع الجهات ذات العلاقة.

ومن أبرز الآثار المتوقعة لتطبيق النظام على المستوى الاقتصادي تقليل الممارسات التجارية المجحفة التي تضعف ثقة المستهلك، وتشجيع المنافسة العادلة، بما ينعكس إيجاباً على الأداء الاقتصادي.

وعلى المستوى الاجتماعي، تعزيز العدالة في السوق وتمكين المستهلكين وحماية الفئات الأكثر عرضة للضرر، في حين تشمل الآثار الصحية منع بيع المنتجات الضارة بصحة المستهلك أو المهددة لسلامته، والآثار البيئية تشجيع أنماط الاستهلاك المستدام والحد من الهدر.

ومن المقرر أن يحل النظام، بعد مضي 180 يوماً من نشره في الجريدة الرسمية، محل ثلاثة أنظمة قائمة، هي نظام مكافحة الغش التجاري الصادر عام 2008، ونظام التجارة الإلكترونية الصادر عام 2019، ونظام البيانات التجارية الصادر عام 2002.


رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

لوري لوغان رئيسة بنك الاحتياطي الفيدرالي في دالاس (أرشيفية - رويترز)
TT

رئيسة «فيدرالي» دالاس تدعو إلى رفع الفائدة مرتين إضافيتين

لوري لوغان رئيسة بنك الاحتياطي الفيدرالي في دالاس (أرشيفية - رويترز)

دعت رئيسة بنك الاحتياطي الفيدرالي في دالاس، لوري لوغان، إلى رفع أسعار الفائدة الأميركية مرتين إضافيتين على الأقل، بواقع 25 نقطة أساس لكل منهما، محذرةً من أن استمرار التضخم فوق المستهدف قد يجعل ارتفاع الأسعار جزءاً راسخاً من سلوك الاقتصاد.

وقالت لوري لوغان، في تصريحات أُعدت لإلقائها خلال مؤتمر للطاقة تنظمه بنوك الاحتياطي الفيدرالي في دالاس وكانساس سيتي، يوم الثلاثاء، إن البنك المركزي الأميركي يحتاج إلى تنفيذ زيادتين إضافيتين على الأقل لأسعار الفائدة، مضيفة أن التضخم الزائد «غير مقبول».

وأشارت إلى أن وتيرة الزيادات المقبلة ستعتمد على التطورات الاقتصادية والمالية في المدى القريب، لكنها لفتت إلى أن الاحتياطي الفيدرالي قد يتمكن من التحرك بوتيرة أسرع خلال فصل الشتاء مقارنة بالوتيرة التي اتبعها في الخريف.

وتأتي تصريحاتها بعد ارتفاع أسعار المستهلكين الأساسي، باستثناء الغذاء والطاقة، بنسبة 0.3 في المائة خلال أكتوبر (تشرين الأول)، وهي وتيرة تعادل تضخماً سنوياً يتجاوز 4 في المائة إذا استمرت، في حين يستهدف الاحتياطي الفيدرالي تضخماً عند 2 في المائة وفق مؤشر نفقات الاستهلاك الشخصي.

وقالت لوري لوغان إن الضغوط التضخمية لا تقتصر على اضطرابات إمدادات الطاقة المرتبطة بالحرب أو الرسوم الجمركية، بل تشمل اتجاهات أوسع قد تستمر حتى بعد انحسار الصدمات الأخيرة.

وكان الاحتياطي الفيدرالي قد رفع الفائدة ربع نقطة مئوية في سبتمبر (أيلول)، قبل تثبيتها في أكتوبر، وهو قرار أيدته لوري لوغان آنذاك، مفضلة التدرج في التشديد النقدي لتقليل مخاطر إبطاء النشاط الاقتصادي أكثر من اللازم.

ومن المقرر أن يعقد البنك المركزي الأميركي اجتماعه المقبل بشأن السياسة النقدية يومي 8 و9 ديسمبر (كانون الأول).