
سيناريوهات صندوق النقد الدولي: ماذا ينتظر اقتصادات المنطقة في 2027؟

النفط عند 130 دولاراً للبرميل في أسوأ الاحتمالات... ونمو قوي متوقع العام المقبل مع انحسار اضطرابات الطاقة

سفن في مضيق هرمز قرب شاطئ بندر عباس - إيران (رويترز)
TT

سيناريوهات صندوق النقد الدولي: ماذا ينتظر اقتصادات المنطقة في 2027؟

سفن في مضيق هرمز قرب شاطئ بندر عباس - إيران (رويترز)

وضع صندوق النقد الدولي سيناريوهات اقتصادية متعددة لقياس تداعيات اضطرابات إنتاج الطاقة والتجارة والصراع في المنطقة على النمو والتضخم وأسعار النفط، محذراً من أن استمرار الأزمة لفترة أطول قد يفاقم الضغوط على اقتصادات الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، إلى جانب دول القوقاز وآسيا الوسطى.

ويستند السيناريو الأساسي إلى افتراض تطبيع أوضاع إنتاج الطاقة وتدفقاتها التجارية بحلول نهاية عام 2027، مع استمرار الاضطرابات حتى الربع الأول من العام نفسه، يعقبها توقف الأعمال العدائية وبدء التعافي التدريجي لتدفقات النفط عبر مضيق هرمز. وفي المقابل، يرسم السيناريو السلبي مساراً أكثر صعوبة، يفترض استمرار الصراع حتى الربع الثاني من 2027، بما يرفع أسعار النفط ويزيد الضغوط التضخمية ويعمق التباين بين الدول المصدرة للطاقة والمستوردة لها.

2026 عام الانكماش... و2027 موعد الارتداد

يفترض السيناريو الأساسي أن اضطرابات إنتاج الطاقة والتجارة ستبدأ في الانحسار خلال عام 2027، مما يسمح باستعادة تدريجية للنشاط الاقتصادي، ولا سيما في الاقتصادات الخليجية المصدرة للنفط التي تتأثر مباشرة بتراجع الإنتاج وتعطل الصادرات.

وفي هذا السيناريو، يُرجح أن يبلغ متوسط أسعار النفط الخام نحو 95.74 دولار للبرميل في عام 2026، قبل أن ينخفض إلى 87.39 دولار في 2027، ثم إلى نحو 70.46 دولار في 2031. كما يُتوقع أن تسجل الأسعار ذروة مؤقتة تقترب من 110 دولارات للبرميل في أواخر عام 2026، قبل أن تتراجع مع تحسن الإمدادات.

وعلى مستوى منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، يتوقع السيناريو انكماش النشاط الاقتصادي بنحو 1.3 في المائة في عام 2026، يعقبه تعافٍ قوي يرفع النمو إلى 6.6 في المائة في 2027، مدفوعاً بعودة النشاط لدى مصدري النفط الخليجيين وتحسن إنتاج الطاقة.

أما التضخم، فمن المتوقع أن يرتفع في المنطقة خلال عام 2026، تحت تأثير اضطرابات الإمدادات وارتفاع تكاليف الطاقة والسلع، قبل أن يبدأ التراجع التدريجي في 2027 مع تحسن الأوضاع وانحسار الضغوط السعرية.
سفن في مضيق هرمز كما تُرى من مسندم عُمان (رويترز)

الخليج: انكماش حاد يعقبه ارتداد في النمو

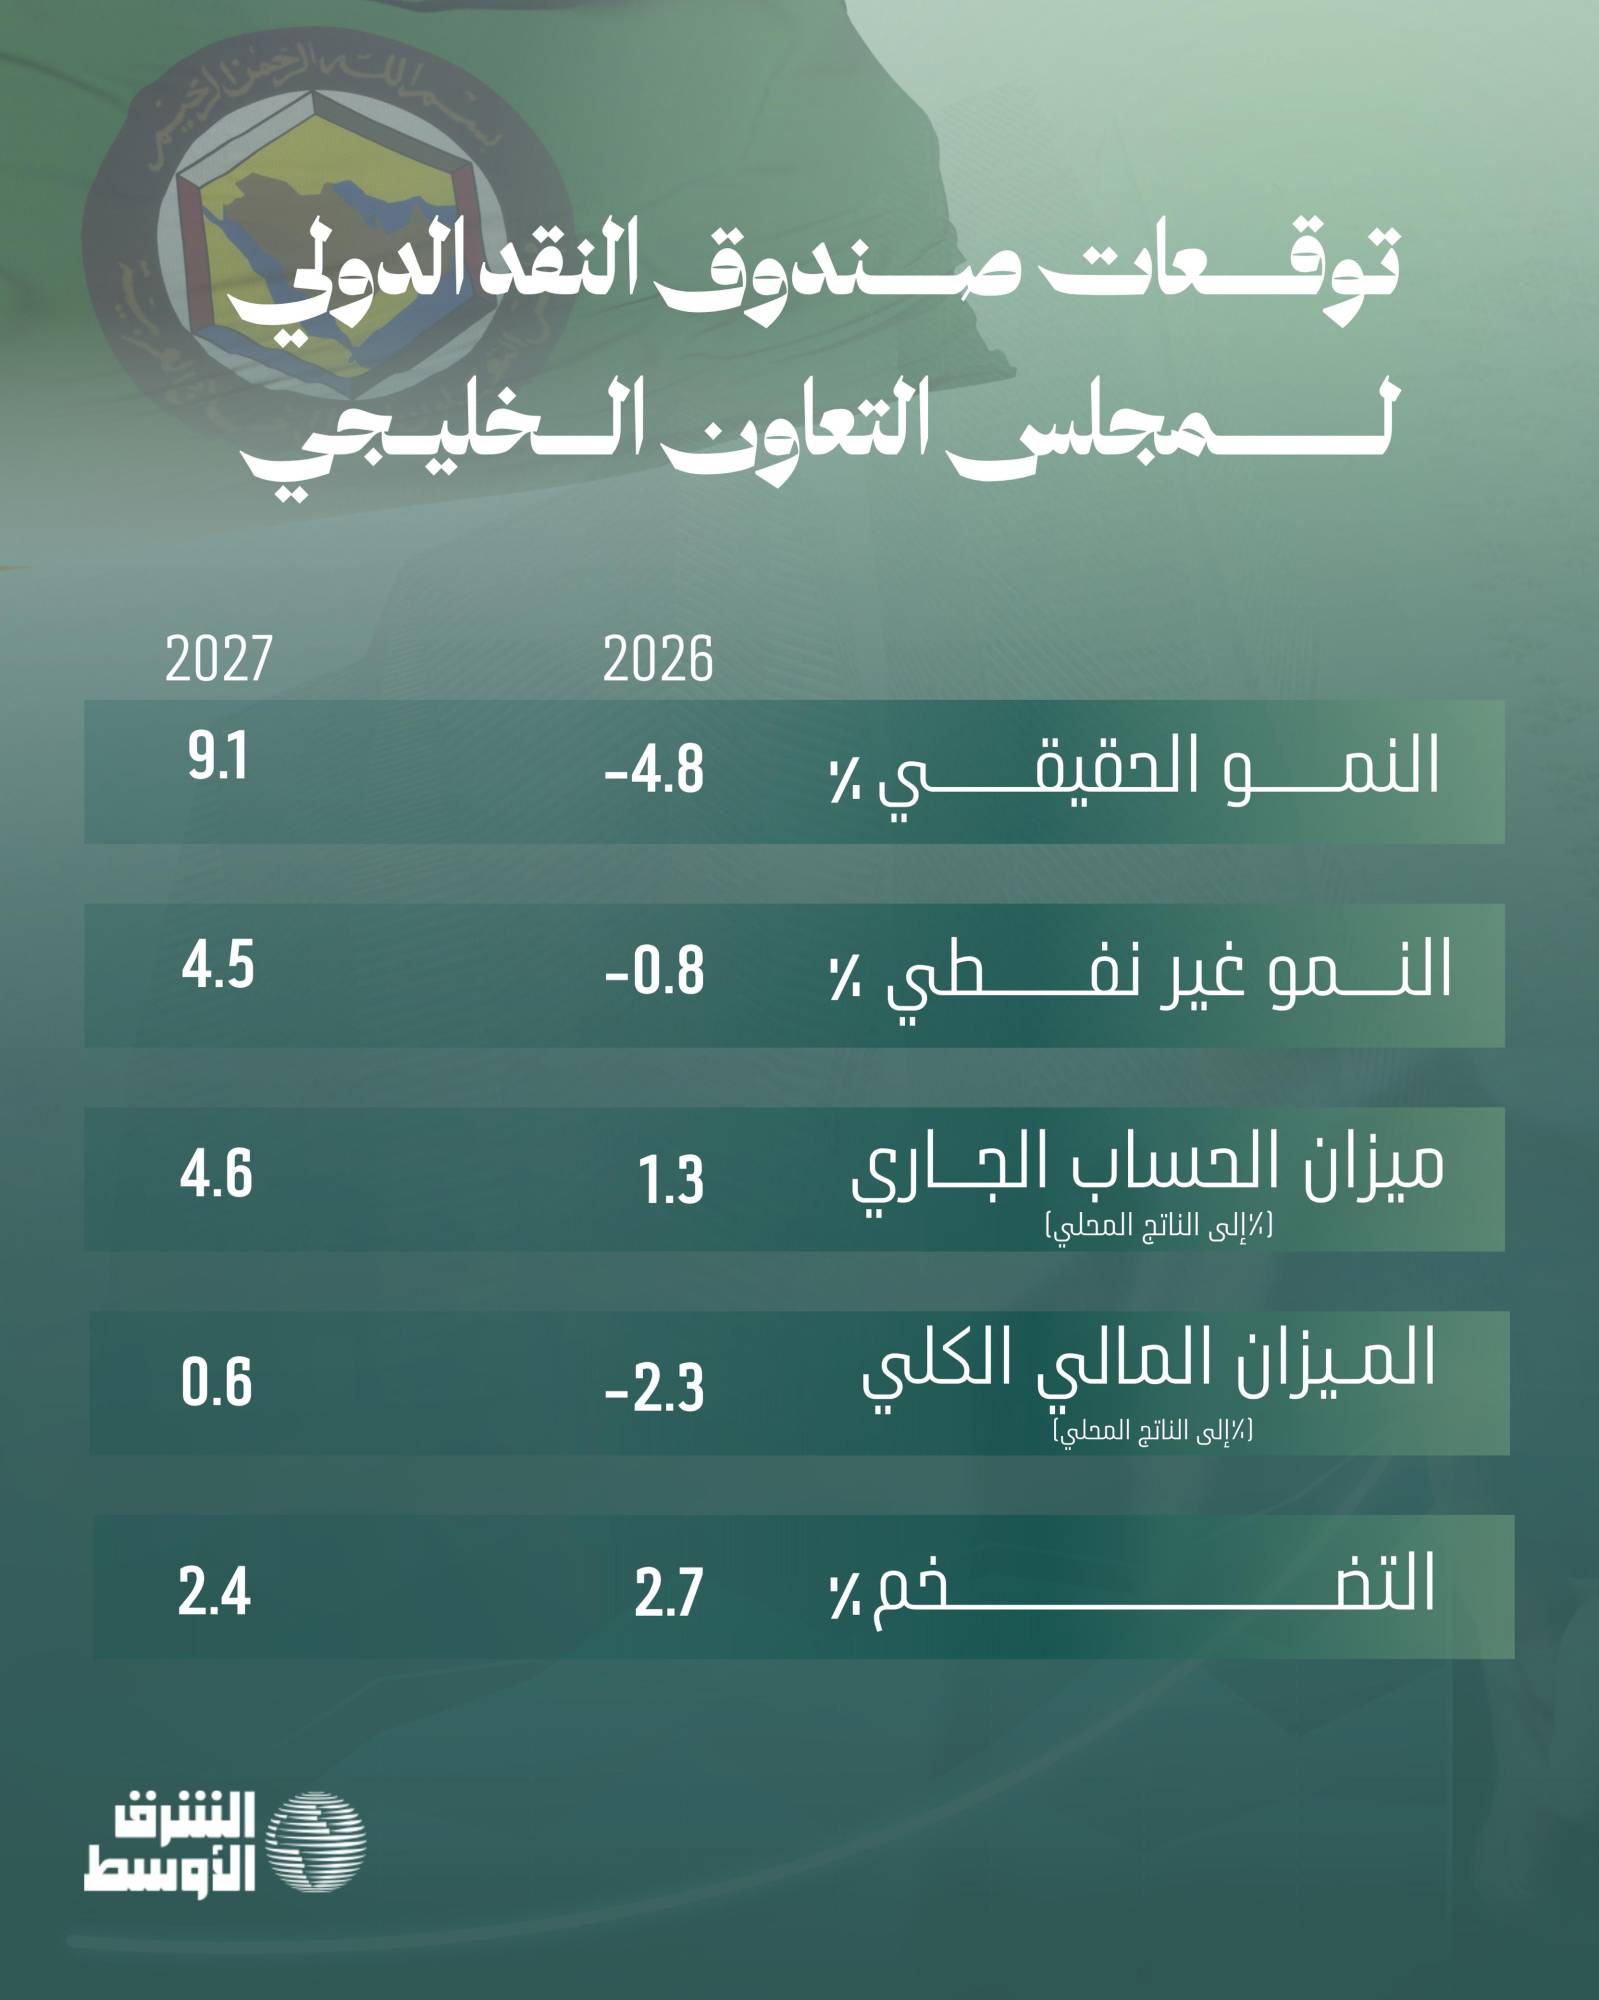
تواجه اقتصادات مجلس التعاون الخليجي تراجعاً في النمو خلال عام 2026، إذ يُتوقع أن ينكمش الناتج المحلي الإجمالي الحقيقي بنسبة 4.8 في المائة، قبل أن يسجل ارتداداً قوياً إلى نمو يبلغ 9.1 في المائة في عام 2027، مع تعافي إنتاج النفط وتحسن ظروف التصدير.

وفي الوقت نفسه، يُرجح ارتفاع متوسط التضخم في الاقتصادات الخليجية من 0.9 في المائة في عام 2025 إلى 2.7 في المائة في 2026، قبل تراجعه إلى 2.4 في المائة في 2027، ثم عودته إلى مستويات تقارب 2 في المائة بحلول عام 2028.

وتعكس هذه التوقعات، وفق السيناريو الأساسي، حساسية اقتصادات المنطقة للتطورات التي تؤثر في إنتاج الطاقة وتدفقاتها، مع توقع تعافٍ اقتصادي ملحوظ عندما تبدأ الاضطرابات في الانحسار.
مستوردو النفط: نمو مدعوم بالسياحة والتحويلات

على خلاف الاقتصادات المصدرة للنفط التي تتأثر مباشرة باضطرابات الإنتاج والتصدير، يُتوقع أن تحقق الدول المستوردة للنفط في منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان نمواً بنسبة 4.2 في المائة في عام 2026، يرتفع إلى 4.4 في المائة في 2027.

ويستند هذا الأداء المتوقع إلى استمرار صمود تحويلات العاملين في الخارج وقطاع السياحة، بما يدعم النشاط الاقتصادي رغم المخاطر الناجمة عن ارتفاع تكاليف الطاقة والاضطرابات التجارية.

إذا طال الصراع... النفط إلى 130 دولاراً

في المقابل، يختبر السيناريو السلبي تداعيات استمرار الصراع حتى الربع الثاني من عام 2027، مع بقاء اضطرابات إنتاج النفط عند مستويات تتوافق مع متوسط الصدمات المسجلة في عام 2026، وزوال العوامل التي تحد من أثر الأزمة في الأسواق.

وفي هذه الحالة، يُتوقع أن يبلغ متوسط سعر النفط نحو 130 دولاراً للبرميل في عام 2027، أي أعلى بنحو 45 في المائة من مستواه في السيناريو الأساسي. ولا تقتصر التداعيات على ارتفاع الأسعار، بل تمتد إلى الإنتاج والنمو والتضخم والأوضاع المالية والخارجية، مع اختلاف أثر الصدمة بحسب طبيعة كل اقتصاد ومدى اعتماده على استيراد الطاقة أو تصديرها.
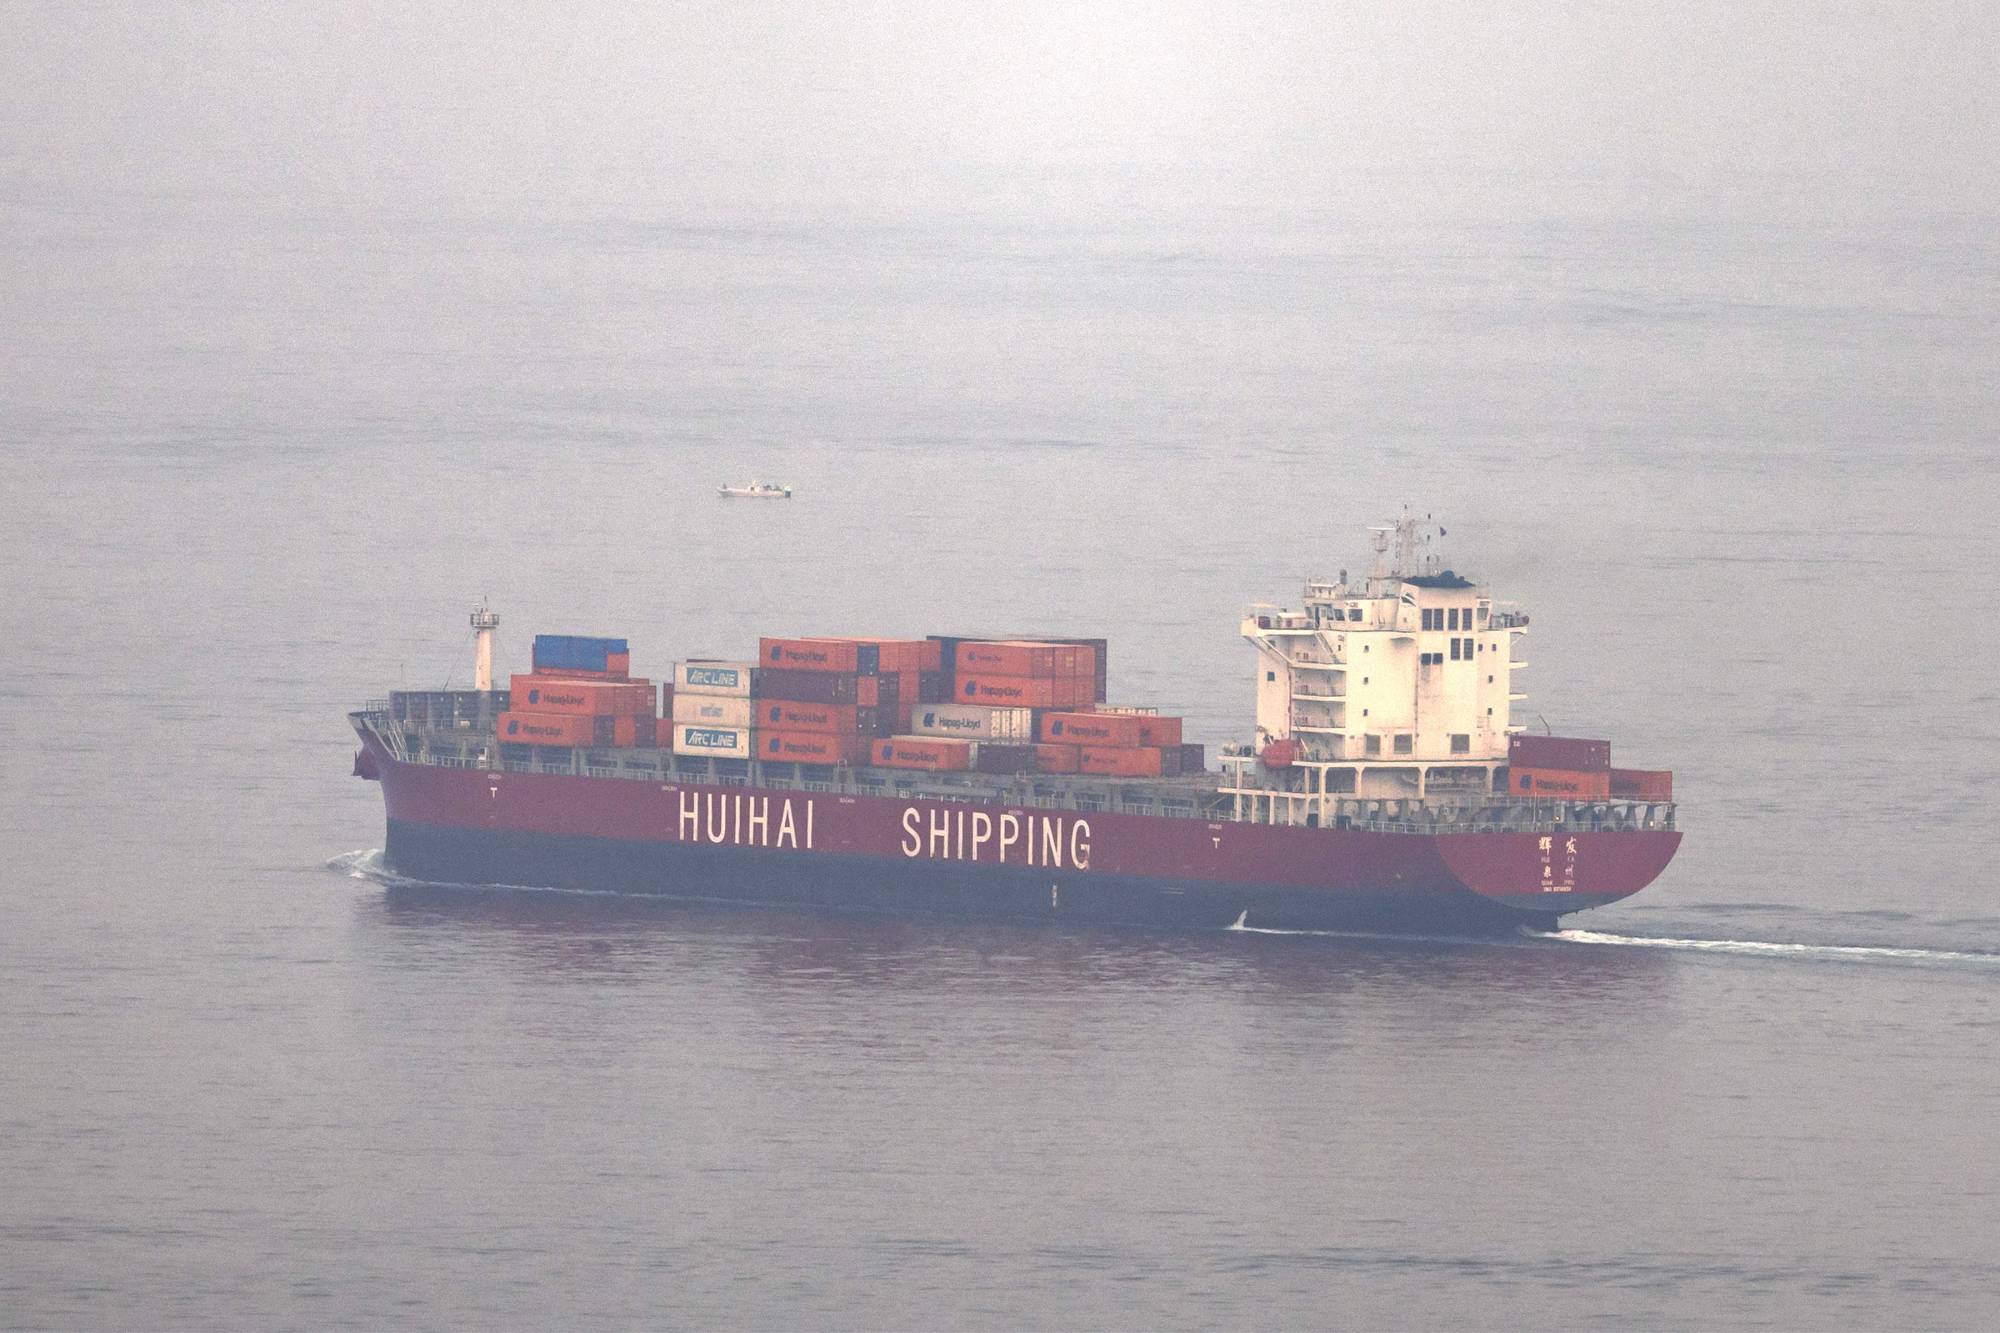
سفينة شحن ترفع العلم الصيني بخليج عمان قبالة ساحل خورفكان في إمارة الشارقة شرق الإمارات (أ.ف.ب)

تعطل الصادرات يضغط على الإنتاج ويرفع التضخم

يتوقع السيناريو السلبي أن ينخفض الناتج المحلي الإجمالي الحقيقي بنحو 3.8 في المائة لدى مصدري النفط في منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان، وكذلك في القوقاز وآسيا الوسطى، ممن يتأثرون مباشرة باضطرابات الإنتاج والتصدير.

كما يُرجح أن يرتفع التضخم لديهم بنحو 1.5 نقطة مئوية فوق مستوى السيناريو الأساسي في عام 2027.

وعلى الرغم من تراجع النشاط الاقتصادي وكميات الصادرات، قد تسجل الموازنات العامة والأرصدة الخارجية تحسناً طفيفاً، إذ يمكن أن تعوض الإيرادات الناتجة عن ارتفاع أسعار النفط جانباً من الخسائر الناجمة عن انخفاض أحجام الصادرات.

ارتفاع الأسعار لا ينقذ جميع مصدري النفط

في المقابل، يُتوقع أن تستفيد الدول المصدرة للنفط الأخرى في المنطقة من التحسن في شروط التبادل التجاري، مع ارتفاع قيمة صادراتها بفعل زيادة الأسعار.

ووفق السيناريو، قد ترتفع معدلات النمو لديها بنحو 1.4 نقطة مئوية فوق مستويات السيناريو الأساسي في عام 2027، بالتزامن مع زيادة التضخم بنحو 0.7 نقطة مئوية.

ويبرز هذا التباين أن ارتفاع أسعار النفط لا ينعكس بالضرورة بصورة إيجابية على جميع الدول المصدرة، إذ يعتمد الأثر النهائي على قدرة كل دولة على مواصلة الإنتاج والتصدير، ومدى تعرضها لتعطل الإمدادات.

فاتورة الطاقة المرتفعة تهدد مستوردي النفط

تواجه الدول المستوردة للنفط في المنطقة تحدياً مزدوجاً في السيناريو السلبي، يتمثل في ارتفاع تكاليف الطاقة وتراجع النشاط الاقتصادي.

ويُتوقع أن ينخفض متوسط الناتج المحلي الإجمالي الحقيقي لهذه الدول بنحو 0.5 في المائة، بينما يرتفع تضخم أسعار المستهلكين بنحو نقطة مئوية واحدة فوق مستوى السيناريو الأساسي في عام 2027.

كما يُرجح أن تتدهور الأرصدة المالية وأرصدة الحساب الجاري بصورة معتدلة، نتيجة ارتفاع فاتورة استيراد الطاقة وتزايد الضغوط على الموازنات والموارد الخارجية.

ويضع هذا المسار الاقتصادات المستوردة للطاقة أمام مخاطر «الركود المصحوب بالتضخم»، حيث يتزامن ضعف النمو مع ارتفاع الأسعار، ما يحد من قدرة الحكومات على دعم النشاط الاقتصادي من دون زيادة الضغوط المالية والتضخمية.

السياسات المالية والنقدية

في مواجهة هذه المخاطر، ترتبط خيارات السياسة الاقتصادية، بحسب التوجيهات الواردة في السيناريوهات، بمدى توفُّر الحيز المالي لدى كل دولة، وقدرتها على زيادة الإنفاق من دون تعريض استدامة ديونها للاستقرار المالي لمخاطر إضافية.

فالدول التي تتمتع بمساحة مالية كافية يمكنها السماح بتخفيف مؤقت ومستهدف للسياسة المالية، ضمن إطار متوسط الأجل، بهدف حماية الشركات القابلة للاستمرار ودعم إصلاح البنية التحتية المتضررة. ويتيح هذا النهج الاستجابة للصدمات من دون التخلي عن الأهداف المالية على المدى المتوسط.

أما الدول ذات المساحة المالية المحدودة أو مستويات الدين المرتفعة، ومن بينها مصر وباكستان والجزائر والبحرين وفق تقرير صندوق النقد، فتواجه خيارات أكثر تقييداً. ويحذر الصندوق من أن اللجوء إلى تحفيز مالي واسع أو تقديم دعم عام لأسعار الطاقة قد يأتي بنتائج عكسية، إذا أدى إلى زيادة الضغوط على الموازنات وتكاليف الاقتراض.

وفي هذا السياق، تشير التقديرات الواردة في السيناريو إلى أن اتساع الإنفاق في غياب حيز مالي كافٍ قد يرفع علاوات المخاطر على السندات السيادية ويزيد تكاليف الاقتراض بنحو 400 نقطة أساس، بما قد يبدد أثر التحفيز ويزيد من تعقيد أوضاع الديون والتضخم.

وتتمثل الاستجابة المقترحة لهذه الاقتصادات في الجمع بين تشديد السياسة النقدية لاحتواء التضخم وتثبيت التوقعات، والانضباط المالي، مع وقف الدعم غير المستهدف للطاقة واستبداله بتحويلات نقدية مؤقتة وموجهة إلى الأسر الأكثر احتياجاً.

ويهدف هذا النهج إلى الحد من انتقال ارتفاع أسعار الطاقة إلى الأسعار المحلية، مع حماية الفئات الأكثر تأثراً، وتجنب توسيع العجز المالي في وقت ترتفع فيه تكاليف التمويل وتتزايد المخاطر الاقتصادية.
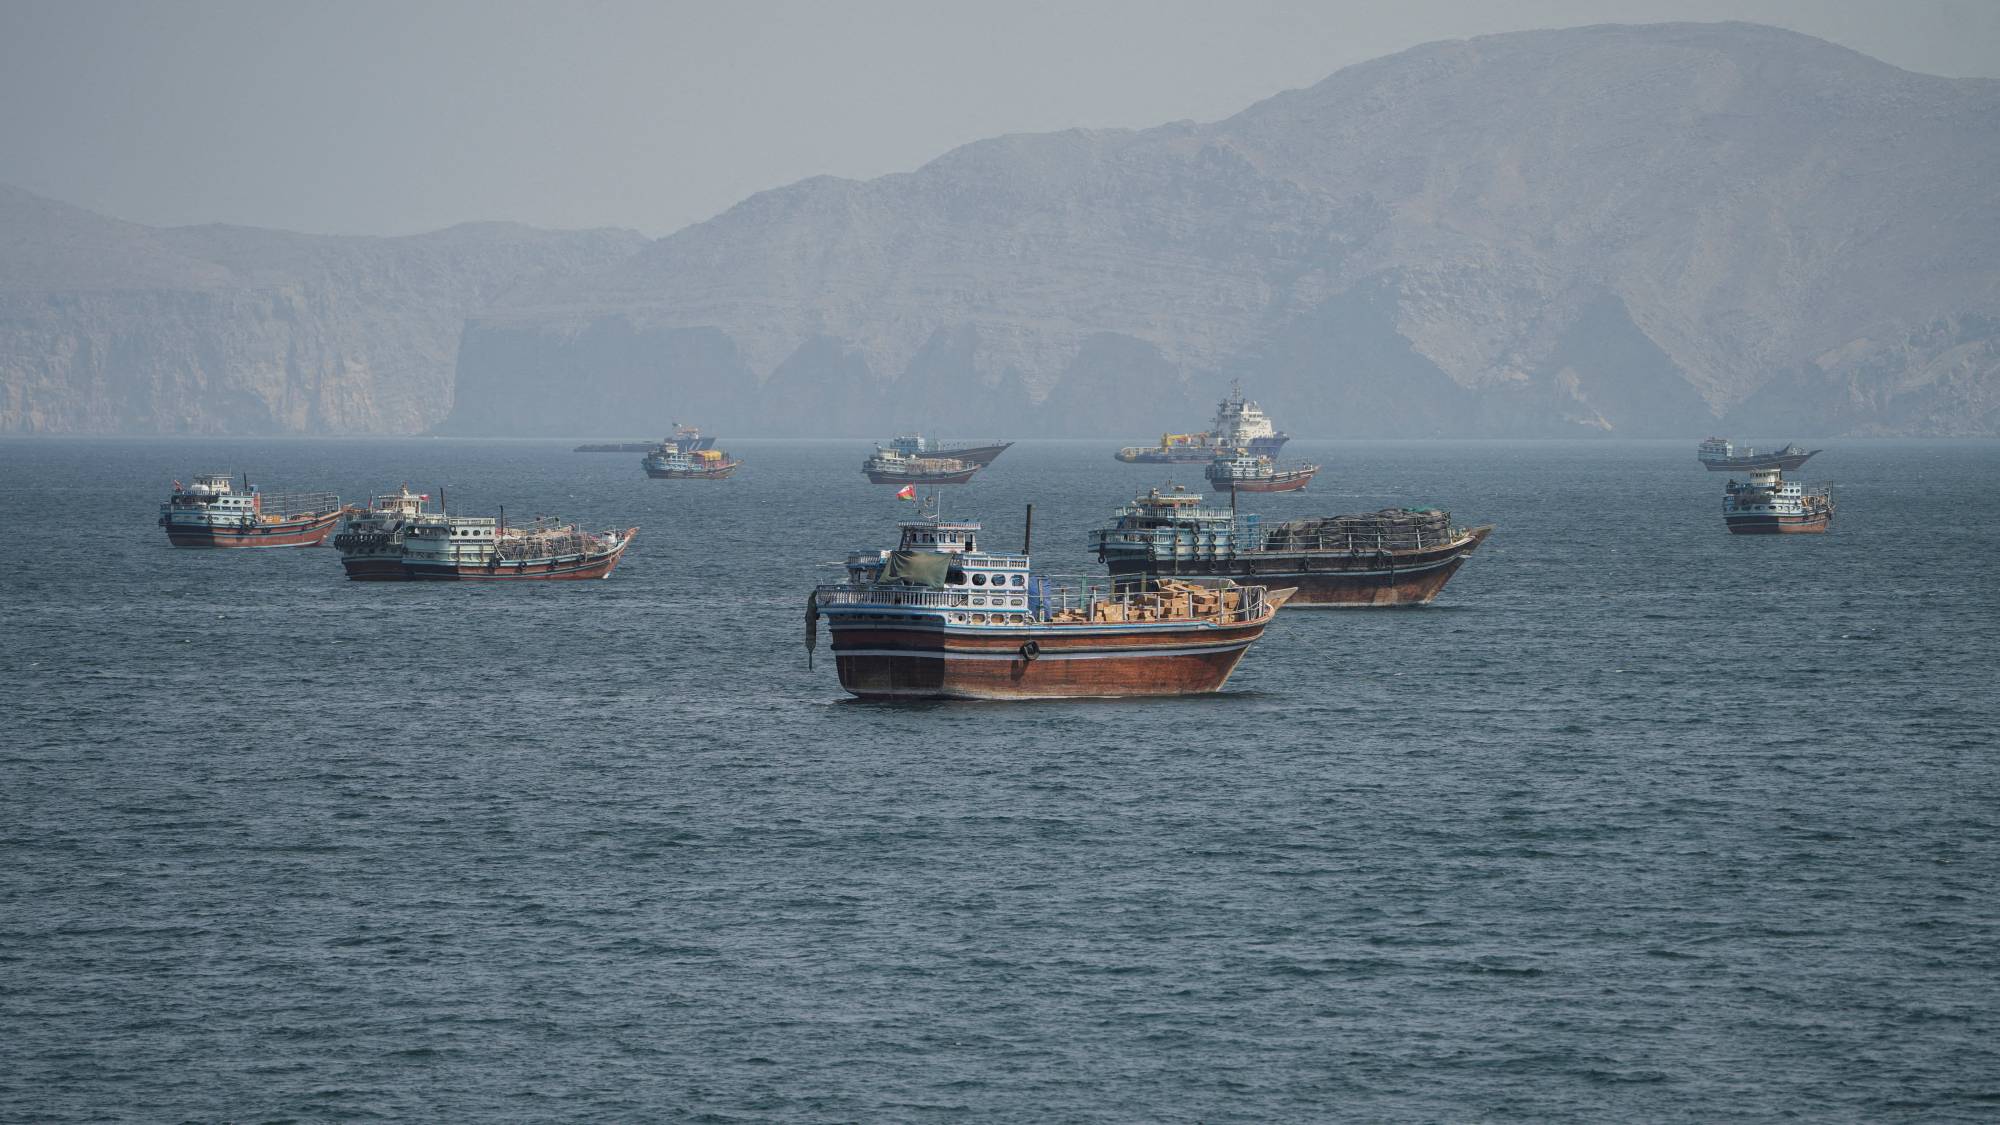
سفن في مضيق هرمز كما تُرى من مسندم عُمان (رويترز)

مسارات متباينة في ظل عدم اليقين

تُظهر السيناريوهات أن مسار اقتصادات المنطقة خلال عامي 2026 و2027 سيظل مرتبطاً بدرجة كبيرة بمدة اضطرابات الطاقة وسرعة استعادة تدفقات النفط والتجارة. ففي حين يفترض السيناريو الأساسي تعافياً قوياً مع انحسار الأزمة، يكشف السيناريو السلبي عن مخاطر ارتفاع أسعار النفط وتراجع الإنتاج وتفاقم التضخم، ولا سيما لدى الدول المستوردة للطاقة والاقتصادات المتضررة مباشرة من تعطل الصادرات.

وفي الحالتين، تظل قدرة الحكومات على التعامل مع الصدمات مرتبطة بمرونة اقتصاداتها وأوضاعها المالية، وبمدى قدرتها على توجيه الدعم إلى الفئات المستحقة، والحفاظ على استقرار الأسعار والديون، من دون تقويض فرص التعافي الاقتصادي على المدى المتوسط.

حقائق

أبرز سيناريوهات صندوق النقد الدولي لدول المنطقة

130 دولاراً للبرميل: متوسط سعر النفط المتوقع في 2027 إذا استمر الصراع حتى الربع الثاني من العام.

95.74 دولار: متوسط سعر النفط المتوقع في 2026 وفق السيناريو الأساسي، قبل تراجعه إلى 87.39 دولار في 2027.

4.8 % انكماشاً: التراجع المتوقع في الناتج المحلي الإجمالي الحقيقي لاقتصادات الخليج في 2026، يعقبه نمو بنسبة 9.1% في 2027.

6.6 % نمواً: التوقعات لمنطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان في 2027، بعد انكماش بنحو 1.3% في 2026.

3.8 % تراجعاً: الانخفاض المتوقع في الناتج المحلي الإجمالي لمصدري النفط المتضررين مباشرة من اضطرابات الإنتاج والتصدير في السيناريو السلبي.

400 نقطة أساس: الزيادة المحتملة في علاوات المخاطر على السندات السيادية وتكاليف الاقتراض إذا توسع الإنفاق العام من دون حيز مالي كافٍ.
مقالات ذات صلة

«كبار العلماء» السعودية: استهداف الحوثيين للمقدسات والمدنيين إرهاب بكل المقاييس

الخليج هيئة كبار العلماء في السعودية (الشرق الأوسط)

«كبار العلماء» السعودية: استهداف الحوثيين للمقدسات والمدنيين إرهاب بكل المقاييس

أكّدت هيئة كبار العلماء في السعودية، الأربعاء، أنّ ما تقوم به الميليشيا الحوثية من استهداف للمقدسات والمدنيين إرهاب بكل المقاييس.

«الشرق الأوسط» (الرياض)
شمال افريقيا الرئيس السيسي خلال جلسة «التنمية الحضرية والعمرانية» بـ«منتدى مصر» الثلاثاء (الرئاسة المصرية)

السيسي: الجهد العسكري مع السعودية دفاعي ولا يشمل هجوماً على اليمن

قال السيسي، مساء الأربعاء، إن «المقصود هو الدفاع عن أراضي المملكة وحدودها، وأراضي أي دولة عربية أخرى إذا طلب من مصر ذلك».

«الشرق الأوسط» (القاهرة )
الخليج محمد بن سلمان ورجب طيب إردوغان وشهباز شريف عقب توقيع «اتفاقية مكة» (الرئاسة التركية)

إردوغان يحيل «اتفاقية مكة للدفاع المشترك» إلى البرلمان للتصديق عليها

أحال الرئيس التركي رجب طيب إردوغان، الثلاثاء، «اتفاقية مكة للدفاع المشترك» الموقَّعة بين السعودية وتركيا وباكستان في 7 أغسطس (آب) الماضي للبرلمان للتصديق عليها

سعيد عبد الرازق (أنقرة)
الاقتصاد جانب من أعمال المنتدى الاقتصادي بين دول مجلس التعاون والمملكة المتحدة في لندن يوم 20 أكتوبر (المنتدى)

تطلّع خليجي - بريطاني إلى دفع اتفاق التجارة الحرة نحو التنفيذ

شدّد مسؤولون خليجيون وبريطانيون على أهمية الانتقال من المفاوضات إلى التنفيذ الفعلي لاتفاقية التجارة الحرة بين دول مجلس التعاون الخليجي والمملكة المتحدة.

نجلاء حبريري (لندن)
شمال افريقيا جانب من محادثات عبد العاطي وعراقجي في بغداد السبت (صفحة وزارة الخارجية المصرية على «فيسبوك»)

مصر تطالب إيران باحترام أمن الخليج

قال وزير الخارجية المصري بدر عبد العاطي إنه ناقش في اتصال هاتفي مع وزير الخارجية الإيراني عباس عراقجي، التطورات الإقليمية.

«الشرق الأوسط» (القاهرة)

السوق السعودية تهبط 2.3 % لتسجل أدنى إغلاق منذ عام 2021

صورة يقف أمام شاشة أسهم متراجعة (رويترز)
TT

السوق السعودية تهبط 2.3 % لتسجل أدنى إغلاق منذ عام 2021

صورة يقف أمام شاشة أسهم متراجعة (رويترز)

أنهت السوق السعودية الرئيسية جلسة الخميس على تراجع بنسبة 2.3 في المائة، ليغلق المؤشر عند 9696 نقطة، منخفضاً 231 نقطة، مسجلاً أدنى إغلاق منذ عام 2021، وسط تداولات بلغت قيمتها الإجمالية نحو 4.9 مليار ريال.

وتحرّك مؤشر «تاسي» خلال الجلسة بين 9640 نقطة كأدنى مستوى و9888 نقطة كأعلى مستوى. وبانخفاض الخميس، تجاوزت خسائر المؤشر خلال الأسبوع 400 نقطة، بما يعادل 4.1 في المائة، مواصلاً تراجعه للأسبوع الثامن على التوالي.

وشهدت الجلسة تراجعاً لمعظم الأسهم المتداولة، تقدمها سهم «البنك الأهلي السعودي»، الذي انخفض بأكثر من 5 في المائة إلى 34.62 ريال، وسط تداولات بلغت نحو 9 ملايين سهم.

كما تراجع سهما «أرامكو السعودية» و«مصرف الراجحي» بنسبة 1 في المائة لكل منهما، ليغلق الأول عند 25.40 ريال والثاني عند 59.80 ريال، فيما انخفض سهم «معادن» بنسبة 5 في المائة إلى 55.90 ريال.

وأنهت أسهم «رتال» و«اليمامة للحديد» و«أنابيب الشرق» و«جاهز» و«الخليج للتدريب» و«أنابيب» تداولاتها على تراجعات تراوحت بين 5 و9 في المائة.

في المقابل، تراجعت أسهم «الصناعات الكهربائية» و«أبو معطي» و«أسمنت أم القرى» و«صالح الراشد» و«وفرة» و«الفخارية» و«حديد وطني» بنسبة 10 في المائة لكل منها.

وارتفع سهم «الاتحاد» بنسبة 10 في المائة إلى 6.16 ريال، تلاه سهم «جازادكو» بمكاسب تجاوزت 9 في المائة، فيما صعدت أسهم «العربية» و«يو سي آي سي» و«كيان السعودية» بنسب تراوحت بين 1 و3 في المائة.


تركيا تخفض سعر الفائدة الرئيسي إلى 36 % للمرة الأولى منذ يناير

مبنى البنك المركزي التركي (رويترز)
TT

تركيا تخفض سعر الفائدة الرئيسي إلى 36 % للمرة الأولى منذ يناير

مبنى البنك المركزي التركي (رويترز)

خفّض البنك المركزي التركي، يوم الخميس، سعر الفائدة الرئيسي من 37 إلى 36 في المائة، في أول خفض منذ تسعة أشهر، مشيراً إلى تباطؤ التضخم في الآونة الأخيرة.

وقال البنك في بيان، عقب اجتماع لجنة السياسة النقدية، إن المؤشرات الأخيرة للتضخم والبيانات الرائدة تؤكد استمرار الاتجاه النزولي، رغم التقلبات الشهرية.

وأضاف أن بيانات النشاط الاقتصادي ومحدودية تأثير صدمات الإمدادات على الأسعار المحلية تشير إلى استمرار ضعف الطلب الداخلي.

وحذّر البنك، في المقابل، من أن التوترات الجيوسياسية المستمرة تُبقي أسعار الطاقة مرتفعة، ما قد يدفع التضخم إلى الصعود، مؤكداً أنه يتابع تداعيات هذه التطورات من كثب.


أمن الموانئ واستمرارية التجارة… معادلة جديدة للتنافسية السعودية

جانب من الجلسة الحوارية بمشاركة البروفسور وحيد سامي أبو شنب (المؤتمر)
TT

أمن الموانئ واستمرارية التجارة… معادلة جديدة للتنافسية السعودية

جانب من الجلسة الحوارية بمشاركة البروفسور وحيد سامي أبو شنب (المؤتمر)

لم تعد قدرة الموانئ على استقبال السفن ومناولة الحاويات وحدها معياراً لقياس تنافسيتها، بعدما باتت استمرارية العمليات التجارية وحماية البنية التحتية من المخاطر الأمنية والسيبرانية عاملين حاسمين في تحديد كفاءة الموانئ وجاذبيتها لشركات الشحن العالمية، خصوصاً مع ازدياد الاعتماد على الأنظمة الرقمية، وتعقّد سلاسل الإمداد.

وشكّلت التكلفة الاقتصادية لتعطّل الموانئ، وانعكاساتها على حركة البضائع والتجارة الدولية، محوراً رئيسياً لجلسة «تأمين البنية التحتية للتجارة العالمية». ضمن أعمال المؤتمر السعودي البحري واللوجستي 2026، الذي انطلق، الأربعاء، في جدة، بمشاركة متخصصين في القطاع البحري وأمن البنية التحتية.

وتناولت الجلسة المخاطر التي تواجه الموانئ وشركات الشحن، وفي مقدمتها الهجمات السيبرانية التي يمكن أن تعطل العمليات التشغيلية وتؤثر في حركة التجارة، والحاجة إلى تعزيز جاهزية المرافق البحرية لضمان استمرارية الخدمات وتقليص الخسائر الاقتصادية.

وفي هذا السياق، أكد البروفسور وحيد سامي أبو شنب، أستاذ الهندسة البحرية بكلية الدراسات البحرية في جامعة الملك عبد العزيز، أن التحدي الاقتصادي أمام الموانئ السعودية لم يعد مقتصراً على زيادة طاقتها الاستيعابية، بل يشمل قدرتها على مواجهة الاضطرابات والمحافظة على تدفق التجارة بأقل تكلفة ممكنة.

وقال أبو شنب، لـ«الشرق الأوسط»، على هامش مشاركته في الجلسة، إن امتداد الموانئ السعودية على ساحلي البحر الأحمر والخليج العربي يمنح المملكة ميزة استراتيجية في التعامل مع التحولات التي تشهدها مسارات التجارة الدولية، إلا أن الاستفادة الكاملة من هذه الميزة تتطلب استثمارات تعزز المرونة التشغيلية والربط اللوجستي والأمن السيبراني.

استثمارات تتجاوز 3.7 مليار دولار

وتأتي هذه التحديات بالتزامن مع توسع الاستثمارات السعودية في البنية التحتية للموانئ، إذ بلغ عدد المراكز اللوجستية في الموانئ 34 مركزاً، منها 17 في ميناء جدة الإسلامي، باستثمارات تتجاوز 14 مليار ريال (3.7 مليار دولار)، إلى جانب مشروعات لتطوير محطات الحاويات وزيادة قدراتها التشغيلية.

وأشار أبو شنب إلى أن الاستثمارات تشمل تطوير محطة الحاويات في ميناء الجبيل بأكثر من ملياري ريال، ومحطة الحاويات الرابعة في ميناء جدة الإسلامي باستثمارات أولية تقارب 1.6 مليار ريال، فضلاً عن تحديث معدات المناولة وزيادة الاعتماد على الأنظمة التشغيلية الحديثة.

وأوضح أن المرحلة المقبلة تتطلب توجيه الاستثمارات نحو رفع كفاءة العمليات، وتوفير طاقات تشغيلية احتياطية، وتطوير شبكات الربط بين الموانئ والطرق والسكك الحديدية والمناطق اللوجستية، بما يتيح التعامل مع الزيادات المفاجئة في حركة الشحن وإعادة توزيع البضائع عند تعطل أحد المسارات.

وطرح من منظور تخطيطي أولي إمكانية دراسة برنامج استثماري إضافي تتراوح قيمته بين 10 و20 مليار ريال خلال خمس سنوات لتعزيز جاهزية الموانئ الاستراتيجية، مشدداً على أن هذا النطاق يمثل سيناريو مقترحاً، وليس تقديراً رسمياً لاحتياجات القطاع أو ميزانية معتمدة.

الهجمات السيبرانية

وفي الجانب المتعلق بحماية البنية التحتية، حذّر أبو شنب من أن ازدياد الاعتماد على الأنظمة الرقمية في تشغيل الموانئ يجعل الهجمات السيبرانية مصدراً لمخاطر اقتصادية قد تتجاوز حدود المرافق البحرية إلى المصانع والأسواق وسلاسل الإمداد.

واستشهد بالهجوم السيبراني الذي تعرضت له مجموعة «ميرسك» العالمية عام 2017، الذي قدرت الشركة أثره المالي بما يتراوح بين 200 و300 مليون دولار، بعدما تسبب في اضطرابات واسعة لعملياتها وأنظمتها التشغيلية.

وأبان أن تعطّل الأنظمة الرقمية المسؤولة عن إدارة الحاويات وجدولة السفن وتشغيل الرافعات قد يؤدي إلى تكدس البضائع وارتفاع تكاليف التأخير والتأمين، فضلاً عن تأثيره على التزامات شركات الشحن وثقة العملاء.

ولإيضاح الأثر الاقتصادي المحتمل، قدّم مثالاً حسابياً افتراضياً لتأخير مناولة خمسة آلاف حاوية قياسية، بتكلفة إضافية مفترضة تبلغ ألف ريال للحاوية، ما يرفع التكلفة المباشرة إلى خمسة ملايين ريال، دون احتساب الخسائر غير المباشرة.

وشدّد على أن المثال لا يمثل خسائر فعلية في الموانئ السعودية، وإنما يوضح حجم الأعباء المحتملة عند تعطل العمليات، عادّاً أن الاستثمار في الوقاية واستمرارية الأعمال قد يكون أقل تكلفة من توقف ميناء استراتيجي.

رسوم المناولة

وفي جانب التنافسية، رأى أبو شنب أن المقارنة بين الموانئ الإقليمية يجب ألا تقتصر على رسوم المناولة، وإنما تشمل التكلفة الإجمالية لنقل البضائع من السفن إلى الأسواق، بما في ذلك التخليص والتخزين والنقل الداخلي ومدى الالتزام بالجداول الزمنية.

وسجلت الموانئ السعودية الخاضعة لإشراف الهيئة العامة للموانئ مناولة نحو 8.3 مليون حاوية قياسية خلال عام 2025، بنمو بلغ 10.58 في المائة مقارنة بالعام السابق، وهو ما يعكس اتساع النشاط التشغيلي وأهمية تطوير القدرات اللازمة للمحافظة على كفاءة الخدمات.

وأضاف أن استخدام الذكاء الاصطناعي في جدولة وصول السفن وتخصيص الأرصفة، وتحديث معدات المناولة، يمكن أن يقلص أوقات الانتظار وتكاليف الوقود والتخزين والنقل، ويعزز موثوقية الخدمات المقدمة لشركات الملاحة.

وأكد أن «الميناء الأكثر تنافسية ليس بالضرورة الأقل رسوماً، بل الذي يوفر أقل تكلفة لوجستية إجمالية، وأعلى مستوى من الموثوقية، ويكون الأسرع وصولاً للأسواق».

محاكاة الأزمات

ودعا أبو شنب إلى تطوير نموذج وطني لمحاكاة اضطرابات الموانئ وسلاسل الإمداد، باستخدام تقنيات التوائم الرقمية والذكاء الاصطناعي، لاختبار السيناريوهات المحتملة لتعطل المرافق أو تغير المسارات البحرية، وقياس الوقت والتكلفة اللازمين لاستعادة التشغيل.

كما شدّد على أهمية حماية البنية التحتية الحيوية، بما فيها الكابلات البحرية ومرافق الطاقة والاتصالات، وتعزيز أنظمة مراقبة السفن ومراكز التعافي من الكوارث، مع إعداد خطط تشغيل بديلة تضمن استمرارية الخدمات الأساسية.

ورأى أن امتلاك المملكة شبكة موانئ على ساحلين، إلى جانب التوسع في الخدمات اللوجستية وشبكات النقل، مما يوفر مقومات لتعزيز موثوقية سلاسل الإمداد، بشرط تكامل الجاهزية التشغيلية والتقنية مع الاستثمارات القائمة.

واختتم حديثه بأن حماية البنية التحتية البحرية لم تعد مسألة أمنية أو تقنية منفصلة عن الاقتصاد، بل أصبحت جزءاً من معادلة التنافسية، وقدرة الموانئ السعودية على المحافظة على حركة التجارة واستقطاب خطوط الملاحة والاستثمارات طويلة الأجل.