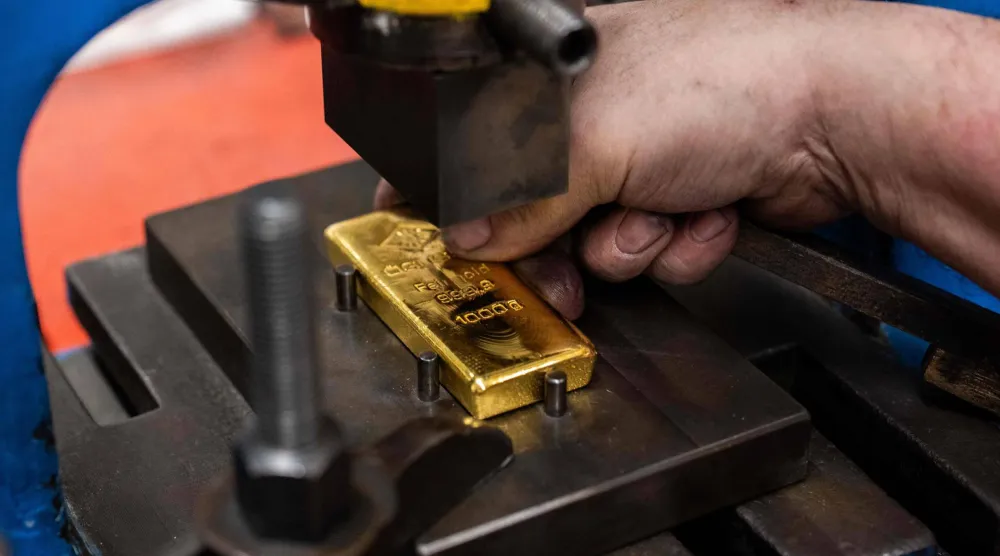

لم يعد الذهب يؤدي الدور الذي اعتاد المستثمرون انتظاره منه عندما تتراجع الأسواق وتتصاعد المخاوف الاقتصادية والجيوسياسية. فبدلاً من أن يوفر الحماية للمحافظ الاستثمارية، انضم المعدن الأصفر إلى موجة الأصول التي تتعرض للبيع، متراجعاً بالتزامن مع هبوط أسهم التكنولوجيا، في تطور يضع مكانته التقليدية بوصفه ملاذاً آمناً وأداة لتنويع المخاطر أمام اختبار جديد.
وفقد الذهب نحو ثلث قيمته منذ تسجيله مستوى قياسياً بلغ 5595 دولاراً للأونصة في يناير (كانون الثاني)، بعدما هبط إلى 3742 دولاراً للأونصة يوم الأربعاء، وهو أدنى مستوى له منذ سبتمبر (أيلول) 2025. كما تراجع بنحو 10 في المائة منذ بلوغ مؤشرات الأسهم الأميركية ذروتها مطلع أكتوبر (تشرين الأول)، مع تعرض أسهم التكنولوجيا لضغوط بيعية خلال الأسابيع الأخيرة وفق تقرير لصحيفة «فاينانشال تايمز».
وتعكس هذه التحركات مفارقة لافتة؛ إذ لم يستفد الذهب من الاضطرابات التي عادة ما تدفع المستثمرين إلى البحث عن أصول أكثر أماناً، سواء تعلق الأمر بتقلبات أسواق الأسهم أو مخاوف التضخم أو تصاعد مستويات الدين السيادي.
وقال مدير المحافظ الاستثمارية لدى شركة «ناينتي ون»، جورج تشيفلي، إن الذهب يتصرف في الوقت الراهن كما لو كان أصلاً عالي المخاطر، بدلاً من أن يكون أداة للتحوط منها، وهو سلوك يناقض التوقعات التقليدية لأدائه في أوقات تدهور الأوضاع العالمية.
وكان المعدن الأصفر قد شهد موجة صعود استثنائية خلال السنوات الأخيرة، إذ ارتفع من نحو ألفي دولار للأونصة في مطلع 2024 إلى قمته القياسية في يناير الماضي. واستند هذا الصعود في البداية إلى مشتريات البنوك المركزية، قبل أن يتسع نطاقه مع دخول مستثمرين مضاربين إلى السوق عبر الصناديق المتداولة في البورصة، مستفيدين من الزخم الصعودي للأسعار.
لكن موجة التراجع الأخيرة أثارت تساؤلات بشأن مدى استدامة ذلك الارتفاع. ورأى محللون لدى شركة «بيل هانت» أن هبوط الذهب إلى مستوى منخفض جديد هذا الأسبوع لم يكن مرتبطاً بمحفز واضح، خصوصاً أن تراجع أسعار النفط وانخفاض عوائد السندات كان يفترض أن يشكلا بيئة داعمة للمعدن، وفق ما نقلت عنهم «فاينانشال تايمز».
واعتبر المحللون أن هبوط الأسعار دون 3800 دولار للأونصة قد يعكس وصول موجة البيع إلى مرحلة حادة، مع تزايد قناعة بعض المستثمرين بضرورة إغلاق مراكزهم الاستثمارية والابتعاد عن السوق مع اقتراب نهاية العام.
ضغوط الفائدة والسيولة
ولا تقتصر أسباب ضعف الذهب على عمليات جني الأرباح أو تغير شهية المستثمرين للمخاطرة، بل ترتبط أيضاً بالتحولات في بيئة الاقتصاد الكلي، خصوصاً مع عودة التضخم وارتفاع توقعات أسعار الفائدة.
فمنذ اندلاع الحرب على إيران في فبراير (شباط)، أسهمت اضطرابات الطاقة وارتفاع تكاليفها في زيادة الضغوط التضخمية، مما دفع الأسواق إلى إعادة تسعير مسار الفائدة، مع تنامي التوقعات بدخول الاقتصادات الكبرى دورة جديدة من رفع أسعار الفائدة.
ويمثل ذلك تحدياً للذهب، الذي لا يدر عائداً لحائزيه، إذ تزيد جاذبية السندات والأصول المدرة للدخل عندما ترتفع أسعار الفائدة وعوائد الخزانة الأميركية. كما يشكل صعود الدولار عاملاً إضافياً ضاغطاً على المعدن المسعّر بالعملة الأميركية.
وتراجع الرهانات المرتبطة بما يعرف بـ«تجارة تآكل قيمة العملات» (Debasement Trade)، وهي استراتيجية يلجأ فيها المستثمرون إلى شراء الأصول المادية، وفي مقدمتها الذهب، للتحوط من تراجع القوة الشرائية للعملات الحكومية، ولا سيما الدولار، في ظل ارتفاع الدين العام ومخاطر التضخم.
وقال استراتيجي الأسواق في مجلس الذهب العالمي، جون ريد، إن ضعف الأسعار هذا العام يعود بدرجة كبيرة إلى خروج مستثمرين ومضاربين غربيين استخدموا الرافعة المالية للدخول إلى السوق خلال موجة الصعود، قبل أن يسارعوا إلى التخارج مع تغير الظروف الاقتصادية.
ورغم استمرار مستويات التضخم المرتفعة في الاقتصادات الكبرى، فإن تأثير الحرب على إيران وما تبعها من ارتفاع أسعار الطاقة وتوقعات الفائدة طغى على العوامل التي دعمت الذهب سابقاً. وأوضح ريد أن رهانات تآكل قيمة العملات وتراجع الاعتماد على الدولار لم تختفِ، لكنها تراجعت إلى الخلف مع تصاعد تأثير الحرب وتداعياتها على التضخم والسياسة النقدية.
تباطؤ الطلب الاستثماري
وتعكس بيانات مجلس الذهب العالمي تبايناً في اتجاهات الطلب على المعدن الأصفر، مع تراجع إقبال الأفراد على شراء السبائك والعملات الذهبية، مقابل عودة التدفقات إلى الصناديق الاستثمارية المدعومة بالذهب واستمرار مشتريات البنوك المركزية.
وخفض المجلس توقعاته لنمو الطلب الاستثماري العالمي على الذهب خلال عام 2026 إلى 200 طن، بدلاً من 400 طن، في ظل تباطؤ مشتريات السبائك والعملات. وخلال الربع الثالث، تراجع الطلب العالمي على هذه المنتجات بنسبة 19 في المائة على أساس سنوي، إلى 268 طناً، مع إحجام المستثمرين عن زيادة مشترياتهم بانتظار اتضاح اتجاه الأسعار بعد التصحيح الحاد الذي أعقب تسجيل المعدن مستوياته القياسية في يناير.
في المقابل، استعادت الصناديق المتداولة المدعومة بالذهب زخمها، بعدما سجلت تدفقات داخلة بلغت 211 طناً خلال الربع الثالث، عاكسة اتجاه التدفقات الخارجة في الربع السابق. وجاء ذلك مدعوماً بمخاوف المستثمرين بشأن استدامة الأوضاع المالية العامة وارتفاع التضخم.
كما تسارعت مشتريات البنوك المركزية إلى 321 طناً خلال الربع الثالث، لترتفع مشترياتها منذ بداية العام إلى 675 طناً، بزيادة 6 في المائة على أساس سنوي، وهو ما يؤكد استمرار الطلب الرسمي على المعدن رغم التقلبات الحادة في أسعاره.
وعلى الجانب الآخر، تراجعت مشتريات المشغولات الذهبية عالمياً بنسبة 17 في المائة على أساس سنوي، إلى 313 طناً خلال الربع الثالث، وهو أدنى مستوى لهذا الربع ضمن سلسلة بيانات مجلس الذهب العالمي، مع ارتفاع الأسعار واستمرار الضغوط على تكاليف معيشة الأسر.
وتعكس هذه الأرقام سوقاً تتباين فيها دوافع الشراء؛ فالمستثمرون الأفراد أصبحوا أكثر حذراً إزاء تقلبات الأسعار، بينما تواصل البنوك المركزية تعزيز احتياطاتها، وتعود الصناديق الاستثمارية إلى تسجيل التدفقات الداخلة. كما أسهم ارتفاع أسعار النفط، وما أثاره من مخاوف تضخمية وتوقعات بزيادة أسعار الفائدة في ظل الحرب بالشرق الأوسط، في زيادة الضغوط على الذهب، الذي لا يدر عائداً لحائزيه.
الذهب مصدر للسيولة
ومن العوامل التي زادت الضغوط على المعدن الأصفر، اضطرار بعض المستثمرين إلى تسييل حيازاتهم من الذهب لتغطية خسائر أو التزامات في أسواق الأسهم، خصوصاً مع تصاعد التقلبات في قطاع التكنولوجيا المرتبط بالذكاء الاصطناعي.
وتقول رئيسة أبحاث السلع العالمية لدى بنك «ستاندرد تشارترد»، سوكي كوبر، إن الذهب يؤدي حالياً وظيفتين؛ الأولى توفير السيولة للمستثمرين، وهو ما برز مع اضطرابات أسهم التكنولوجيا وتصحيحات أسواق الأسهم، والثانية الاستجابة لحركة العوائد الحقيقية والاسمية، التي رفعت تكلفة الاحتفاظ بالمعدن في الأجل القصير.
ويفسر هذا التحول جانباً من المفارقة التي يواجهها المستثمرون: فبدلاً من أن يكون الذهب أصلاً يلجأون إليه عند اضطراب الأسواق، بات أحد الأصول التي يبيعونها للحصول على السيولة أو لتغطية مراكز استثمارية أخرى.
كما أن العلاقة المعتادة بين الذهب وتوقعات أسعار الفائدة لم تعد تفسر تحركاته بالكامل؛ إذ واصل المعدن تسجيل أداء ضعيف حتى في فترات تراجعت فيها توقعات الفائدة، الأمر الذي أربك المستثمرين وصعّب قراءة اتجاه السوق.
وقالت المديرة الإدارية ومحللة السلع لدى بنك «بي إم أو»، هيلين أموس، إن بعض مديري الصناديق باتوا يشككون في قدرة الذهب على تنويع محافظ الأسهم، بعدما لاحظوا ارتفاع ارتباط تحركاته بالأصول عالية المخاطر، إلى جانب التقلبات الحادة التي شهدها خلال الاثني عشر شهراً الماضية.
رهانات طويلة الأجل لم تختفِ
ومع ذلك، لا يعني التراجع الحالي بالضرورة انتهاء جاذبية الذهب الاستثمارية. فلا تزال هناك عوامل هيكلية تدعم النظرة الإيجابية للمعدن على المدى الطويل، وفي مقدمتها استمرار مشتريات البنوك المركزية، ورغبة دول، من بينها الصين، في زيادة احتياطاتها من الذهب، إلى جانب المخاوف المرتبطة بارتفاع الدين الحكومي الأميركي ومستويات المديونية العالمية.
وترى أموس أن الرهانات على التحوط من تراجع قيمة العملات هدأت في الوقت الراهن، لكنها قد تعود مع استمرار ارتفاع مستويات الدين الحكومي. كما لا تزال كوبر متفائلة بآفاق الذهب على المدى الطويل، لكنها ترى أن استعادة الزخم الصعودي تتطلب خروجه من دوره الحالي بوصفه مصدراً للسيولة في الأسواق.
من جهته، قال تشيفلي إن التعافي قد يستغرق بعض الوقت، لكنه أشار إلى أن العوامل الداعمة للطلب لا تزال قائمة، سواء على صعيد التوترات الجيوسياسية أو أوضاع المالية العامة الأميركية أو مشتريات البنوك المركزية، ورغبة الصين ودول أخرى في تعزيز احتياطاتها من المعدن.
وبذلك، لا يبدو أن التحدي الذي يواجه الذهب يقتصر على تحديد موعد توقف موجة الهبوط، بل يمتد إلى استعادة وظيفته الاستثمارية التقليدية. فالمعدن الذي استفاد لسنوات من مخاوف التضخم والدين وتراجع الثقة بالعملات، بات مطالباً بإثبات قدرته مجدداً على حماية المحافظ، بعدما تحول مؤقتاً من ملاذ للتحوط إلى مصدر للسيولة.