«أكوا» تعلن الإغلاق المالي لمشروع توسعة «رابغ 2» بـ2.58 مليار دولار
مقر مجموعة «أكوا» في العاصمة السعودية الرياض (الشرق الأوسط)
TT
TT
«أكوا» تعلن الإغلاق المالي لمشروع توسعة «رابغ 2» بـ2.58 مليار دولار
مقر مجموعة «أكوا» في العاصمة السعودية الرياض (الشرق الأوسط)
حقَّقت شركة «أكوا» خطوة حاسمة في محفظة مشروعات الطاقة الاستراتيجية بالسعودية، مع إعلان شركة «المرجان الثانية للكهرباء»، التابعة لها، الإغلاق المالي لمشروع توسعة محطة رابغ الثانية لإنتاج الكهرباء، بتمويل ضخم يناهز 9.69 مليار ريال (2.58 مليار دولار)، ممهدة الطريق لبدء مرحلة التنفيذ الفعلي وتحقيق الأثر المالي بحلول عام 2029.
وأوضحت الشركة أن المحطة المقامة بنظام الدورة المركبة في المنطقة الغربية، وتبلغ قدرتها الإنتاجية 2313.5 ميغاواط، تم تمويلها عبر عقد يمتد لزهاء 34 عاماً حصلت عليه بتاريخ 1 أكتوبر (تشرين الأول) 2026. وتملك «أكوا» حصة تبلغ 40 في المائة من المشروع، مع تقديم ضمان محدود يقتصر على حصتها من السيولة الاحتياطية والحساب الاحتياطي، إلى جانب جهوزية المحطة لبناء وحدة التقاط الكربون مستقبلاً.
وجرى توفير التمويل اللازم لتطوير وبناء وامتلاك وتشغيل المحطة الغازية عبر تحالف مصرفي عريض يضم مقرضين محليِّين وإقليميِّين ودوليِّين، من بينهم مصرف الإنماء، وبنك الرياض، والبنك السعودي الأول، والبنك الأهلي السعودي، وبنك أبوظبي التجاري، وبنك بوبيان، وبنك دبي التجاري، وبنك إتش إس بي سي الشرق الأوسط، إضافة إلى كتل مصرفية آسيوية وأوروبية بارزة.
وتشمل الأطراف ذات العلاقة في المشروع كلاً من الشركة السعودية للطاقة والبنك الأهلي السعودي، ومن المتوقع أن ينعكس الأثر المالي لهذا الإغلاق المالي على القوائم المالية للشركة اعتباراً من الرُّبع الثاني من عام 2029.
طوّرت جامعة «كاوست» نسيجاً يمكن استخدامه في الملابس البيضاء؛ حيث أظهر الاختبارات الميدانية قدرة على خفض الحرارة مقارنة بالقطن بما يصل إلى 12.3 درجة مئوية.
أصدرت أنشطة تأجير السيارات في السعودية أكثر من 1.8 مليون عقد إلكتروني موحد، خلال الربع الثالث من عام 2026، وفق بيانات «الهيئة العامة للنقل».
«الشرق الأوسط» (الرياض)
الإسترليني يهبط لأدنى مستوى خلال شهر أمام الدولار بعد استقرار التضخم الأساسي في بريطانياhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5342700-%D8%A7%D9%84%D8%A5%D8%B3%D8%AA%D8%B1%D9%84%D9%8A%D9%86%D9%8A-%D9%8A%D9%87%D8%A8%D8%B7-%D9%84%D8%A3%D8%AF%D9%86%D9%89-%D9%85%D8%B3%D8%AA%D9%88%D9%89-%D8%AE%D9%84%D8%A7%D9%84-%D8%B4%D9%87%D8%B1-%D8%A3%D9%85%D8%A7%D9%85-%D8%A7%D9%84%D8%AF%D9%88%D9%84%D8%A7%D8%B1-%D8%A8%D8%B9%D8%AF-%D8%A7%D8%B3%D8%AA%D9%82%D8%B1%D8%A7%D8%B1-%D8%A7%D9%84%D8%AA%D8%B6%D8%AE%D9%85-%D8%A7%D9%84%D8%A3%D8%B3%D8%A7%D8%B3%D9%8A-%D9%81%D9%8A
الإسترليني يهبط لأدنى مستوى خلال شهر أمام الدولار بعد استقرار التضخم الأساسي في بريطانيا
كلمة «التضخم» فوق ورقة نقدية من الجنيه الإسترليني (رويترز)
تراجع الجنيه الإسترليني إلى أدنى مستوى له في شهر أمام الدولار، الذي سجل ارتفاعاً واسع النطاق، يوم الأربعاء، بعدما أظهرت بيانات استقرار التضخم الأساسي في بريطانيا خلال أكتوبر (تشرين الأول) عند المستوى المسجل في الشهر السابق، مما قلّص توقعات المستثمرين بشأن إقدام بنك إنجلترا على رفع أسعار الفائدة مجدداً في المدى القريب.
وارتفع معدل التضخم السنوي إلى 3.6 في المائة خلال أكتوبر، وهو أعلى مستوى له في عام، مقارنةً بـ3.5 في المائة في سبتمبر (أيلول)، بما يتماشى مع توقعات الاقتصاديين. لكن، بعد استبعاد المكونات المتقلبة، مثل الطاقة والغذاء، استقرت الأسعار عند 2.8 في المائة، دون تغيير عن الشهر السابق، وفق «رويترز».
وانخفض الجنيه الإسترليني بنسبة 0.4 في المائة إلى 1.314 دولار، وهو أدنى مستوى له منذ منتصف أكتوبر (تشرين الأول). كما تراجع بصورة طفيفة أمام اليورو إلى 83.35 بنس لليورو الواحد.
وقال ديريك هالبيني، رئيس قسم الأبحاث للأسواق العالمية في منطقة أوروبا والشرق الأوسط وأفريقيا والأوراق المالية الدولية لدى مجموعة «ميتسوبيشي يو إف جيه» المالية، إن بيانات الأربعاء «تبث قدراً من الارتياح، إذ تشير إلى محدودية مخاطر انتقال الضغوط إلى التضخم الأساسي بوتيرة أكبر».
ويقدّر المتعاملون في الأسواق احتمال رفع بنك إنجلترا أسعار الفائدة بمقدار 25 نقطة أساس في ديسمبر (كانون الأول) بنحو 80 في المائة، مقارنةً بـ92 في المائة في وقت سابق من الأسبوع. كما تقل احتمالات رفع الفائدة بمقدار 25 نقطة أساس إضافية في مطلع العام المقبل عن 50 في المائة.
وكانت بيانات صدرت في وقت سابق من الأسبوع قد أظهرت تباطؤ نمو الأجور، وهو مؤشر آخر على التضخم، خلال الربع الثالث من العام الحالي، مما عزز مبررات اتباع نهج أكثر تدرجاً في تشديد السياسة النقدية.
وقال هالبيني إن سوق العمل لا تزال تُظهر مؤشرات متباينة، لكن بياناتها الصادرة الثلاثاء، أظهرت تباطؤاً في نمو الأجور، بما يساعد على طمأنة بنك إنجلترا إلى أن مخاطر اتساع نطاق التضخم لا تزال محدودة.
وتعرَّض الجنيه الإسترليني، شأنه شأن العملات الرئيسية الأخرى، لضغوط جراء قوة الدولار على نطاق واسع، مع تسعير الأسواق لاحتمالات مواصلة مجلس الاحتياطي الفيدرالي الأميركي رفع أسعار الفائدة. وتُظهر أداة «فيد ووتش» التابعة لمجموعة «سي إم إي» أن المستثمرين يتوقعون بالكامل رفع الفائدة الأميركية بمقدار 25 نقطة أساس في ديسمبر.
وعلى الرغم من تراجعه أخيراً، فإن الجنيه الإسترليني انخفض بنسبة 2.3 في المائة أمام الدولار منذ بداية العام، لكنه سجل أداءً أفضل من اليورو، الذي تراجعت قيمته بنسبة 6.6 في المائة. واقترب اليورو من أدنى مستوى له أمام الجنيه منذ مارس (آذار) 2025.
وأثَّرت المخاوف بشأن ارتفاع مستويات الدين في اقتصادات منطقة اليورو، مثل فرنسا، سلباً على العملة الأوروبية، في حين حدّت مؤشرات الانضباط المالي في حكومة رئيس الوزراء البريطاني الجديد أندي بيرنهام، إلى جانب نمو اقتصادي فاق التوقعات، من خسائر الجنيه الإسترليني.
وتتجه أنظار الأسواق أيضاً إلى القمة البريطانية الأوروبية المقررة يوم الجمعة، وسط آمال بأن تسهم الجهود الرامية إلى تحسين العلاقات بين الجانبين في دعم الجنيه الإسترليني.
كانت بريطانيا قد عرضت، يوم الثلاثاء، الخطوط العريضة لحزمة اتفاقات تأمل في إبرامها مع الاتحاد الأوروبي، تشمل برنامجاً لتبادل الخبرات للشباب، واتفاقاً بشأن تجارة الأغذية، وتعزيز التعاون في مجال انبعاثات الكربون.
بنك اليابان يتمسك بمواصلة رفع أسعار الفائدةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5342697-%D8%A8%D9%86%D9%83-%D8%A7%D9%84%D9%8A%D8%A7%D8%A8%D8%A7%D9%86-%D9%8A%D8%AA%D9%85%D8%B3%D9%83-%D8%A8%D9%85%D9%88%D8%A7%D8%B5%D9%84%D8%A9-%D8%B1%D9%81%D8%B9-%D8%A3%D8%B3%D8%B9%D8%A7%D8%B1-%D8%A7%D9%84%D9%81%D8%A7%D8%A6%D8%AF%D8%A9
محافظ بنك اليابان كازو أويدا في اجتماع سابق بمقر البنك المركزي في العاصمة اليابانية طوكيو (رويترز)
أكد محافظ بنك اليابان كازو أويدا، الأربعاء، ضرورة مواصلة رفع أسعار الفائدة تدريجياً، بما يتماشى مع تطورات الاقتصاد والتضخم والأوضاع المالية، مشدداً على أهمية ترسيخ التضخم الأساسي حول المستوى المستهدف البالغ 2 في المائة، في وقت تزداد فيه حساسية الأسواق اليابانية تجاه مسار السياسة النقدية وارتفاع عوائد السندات الحكومية.
وقال أويدا، خلال جلسة استماع أمام البرلمان، إن الظروف المالية في اليابان لا تزال تيسيرية، ما يجعل استمرار رفع سعر الفائدة وتعديل درجة التيسير النقدي أمراً مناسباً، وفقاً لتطورات النشاط الاقتصادي والأسعار والأسواق المالية. وأضاف أن البنك المركزي يسعى إلى ضمان استقرار التضخم الأساسي عند مستوى 2 في المائة بصورة مستدامة، وليس الاكتفاء بوصول الأسعار إلى هذا المستوى لفترة مؤقتة.
وكان بنك اليابان قد أبقى سعر الفائدة دون تغيير عند 1.25 في المائة خلال اجتماعه في 30 أكتوبر (تشرين الأول)، ولكنه أعلن نجاحه في تحقيق هدف التضخم بعد معركة استمرت 14 عاماً، مؤكداً انتقال السياسة النقدية إلى مرحلة جديدة تركز على منع تجاوز التضخم المستوى المستهدف.
وعزز هذا التحول توقعات الأسواق باستمرار دورة التشديد النقدي، بعد سنوات طويلة من أسعار الفائدة شديدة الانخفاض والسياسات الاستثنائية لدعم الاقتصاد.
وفيما يتعلق بالسياسة المالية، قال أويدا إن التخفيض المزمع لضريبة الاستهلاك على المواد الغذائية قد يدعم النمو الاقتصادي، من خلال تعزيز القوة الشرائية الحقيقية للأسر، وتخفيف الأعباء المرتبطة بارتفاع تكاليف المعيشة.
ولكنه أوضح أن حجم التأثير سيعتمد على عوامل عدة، بينها كيفية استجابة الشركات في تحديد أسعار منتجاتها، ومدى انعكاس التخفيض الضريبي على ثقة المستهلكين وسلوكهم الإنفاقي. وأشار إلى أن البنك المركزي سيقيّم تأثير الإجراء على التضخم الأساسي فور الانتهاء من تحديد تفاصيله، وسيأخذ النتائج في الحسبان عند اتخاذ قرارات السياسة النقدية المقبلة.
وتكتسب هذه المسألة أهمية خاصة في ظل محاولة السلطات تحقيق توازن بين دعم استهلاك الأسر والحفاظ على استقرار الأسعار؛ إذ قد يؤدي تحسن القوة الشرائية إلى تنشيط الطلب المحلي، بينما يمكن أن يخفف خفض الضريبة الضغوط السعرية المباشرة على المواد الغذائية.
وفي ملف السندات الحكومية، أكد أويدا أن أي قرار بتنفيذ عمليات شراء طارئة للسندات سيعتمد على تقييم شامل لظروف السوق، بما في ذلك مدى وجود اضطرابات خطيرة تعوق عملها بصورة طبيعية وتستدعي تدخلاً من البنك المركزي.
ولكنه حذَّر من استخدام مشتريات السندات بهدف كبح ارتفاع العوائد طويلة الأجل، موضحاً أن مثل هذه الخطوة قد تأتي بنتائج عكسية إذا اعتبر المستثمرون أن البنك المركزي يسهم في تمويل الإنفاق الحكومي. وقال إن هذا التصور قد يؤدي إلى زيادة تقلبات أسعار الفائدة طويلة الأجل، بدلاً من تهدئة الأسواق.
وتعكس تصريحات أويدا حرص بنك اليابان على الفصل بين دوره في ضمان استقرار الأسواق المالية ومسؤوليته عن ضبط التضخم، مع تجنب إعطاء انطباع بأنه سيتدخل بصورة تلقائية كلما ارتفعت تكاليف الاقتراض الحكومي.
وتشير هذه المواقف إلى أن البنك المركزي لا يزال متمسكاً بمسار تطبيع السياسة النقدية؛ لكنه سيحدد وتيرة رفع الفائدة وفق البيانات الاقتصادية، مع مراقبة تأثير الإجراءات الضريبية وتحركات سوق السندات على النمو واستقرار الأسعار.
القروض تتوسع والودائع تتبدل... معادلة جديدة لتمويل المصارف السعودية
مركبات تسير على أحد الطرق بالقرب من مركز الملك عبد الله المالي في الرياض (أ.ف.ب)
تواصل المصارف السعودية تمويل النشاط الاقتصادي في ظل نمو متزايد للائتمان، مستندةً إلى متانة مراكزها المالية وتنوع مصادر التمويل المتاحة لها. ومع ذلك، تبرز أهمية إدارة هذه المصادر وتكلفتها مع تغير هيكل الودائع وتزايد المنافسة على استقطابها، في مرحلة تتجه فيها البنوك إلى تحقيق التوازن بين تلبية الطلب على التمويل والحفاظ على هوامش الربحية.
وتستند المصارف في مواصلة دورها التمويلي إلى قاعدة متنوعة من مصادر الأموال، تشمل الودائع الحكومية والخاصة، إلى جانب أسواق الدين وأدوات التمويل بالجملة. وفي هذا السياق، تكتسب حركة الودائع الحكومية أهمية خاصة في معادلة التمويل المصرفي، بالنظر إلى وزنها في هيكل الودائع وإمكانية إسهامها في دعم السيولة المتاحة للبنوك. ويأتي ذلك بالتزامن مع استمرار الطلب على الائتمان من الشركات والأفراد والمشروعات الاستثمارية، ما يجعل تنويع مصادر التمويل وإدارة تكلفتها من العوامل الرئيسية للحفاظ على وتيرة الإقراض ودعم النشاط الاقتصادي.
مبنى بنك الراجحي في الخلفية في الرياض (أ.ف.ب)
وفي قراءة لهذه التطورات، قال المدير الأول لقطاع البنوك في وكالة «فيتش للتصنيف الائتماني»، أنطون لوباتان، لـ«الشرق الأوسط»، إن المصارف السعودية لا تزال تتمتع بمستويات كافية من السيولة، على الرغم من زيادة تشدد ظروف التمويل وارتفاع تكلفته. وأوضح أن ذلك برز خلال الربع الثالث من عام 2026، عندما نما الإقراض بنحو 2 في المائة، في مقابل تراجع الودائع بنحو 1.5 في المائة، وهو ما خلق فجوة بين نمو الائتمان والودائع ويعزز زيادة المنافسة بين البنوك على استقطاب الأموال.
وأشار لوباتان إلى أن المصارف تتجه، في ظل هذه الظروف، إلى تعزيز اعتمادها على الودائع لأجل والتمويل من أسواق الجملة، التي تشمل الاقتراض من المؤسسات المالية والمصارف الأخرى، أو جمع الأموال من خلال إصدارات السندات والصكوك. ورغم أن هذه الأدوات توفر للبنوك مصادر تمويل إضافية، فإن تكلفتها قد تكون أعلى من تكلفة الودائع التقليدية. وشدد على أن هذه التطورات تعكس ضغوطاً تتعلق بمصادر التمويل وتكلفتها، لا مشكلة في مستويات السيولة لدى القطاع المصرفي.
وتكشف بيانات البنك المركزي السعودي (ساما) تسارعاً لافتاً في الإقراض خلال سبتمبر (أيلول)، إذ زاد رصيد القروض المصرفية بنحو 35.9 مليار ريال (9.6 مليار دولار)، مسجلاً أكبر ارتفاع شهري في 16 شهراً، ليصل إجمالي المحفظة إلى نحو 3.5 تريليون ريال (933 مليار دولار)، بنمو سنوي قدره 7.3 في المائة. في المقابل، تراجعت وتيرة التوسع الائتماني منذ بداية العام؛ إذ بلغت الزيادة التراكمية في القروض خلال الأشهر التسعة الأولى نحو 204 مليارات ريال (54.4 مليار دولار)، أي أقل بنحو الثلث من الزيادة المسجلة خلال الفترة المقابلة من عام 2025، بما يعكس نمواً أبطأ في التمويل المصرفي مقارنة بالعام الماضي.
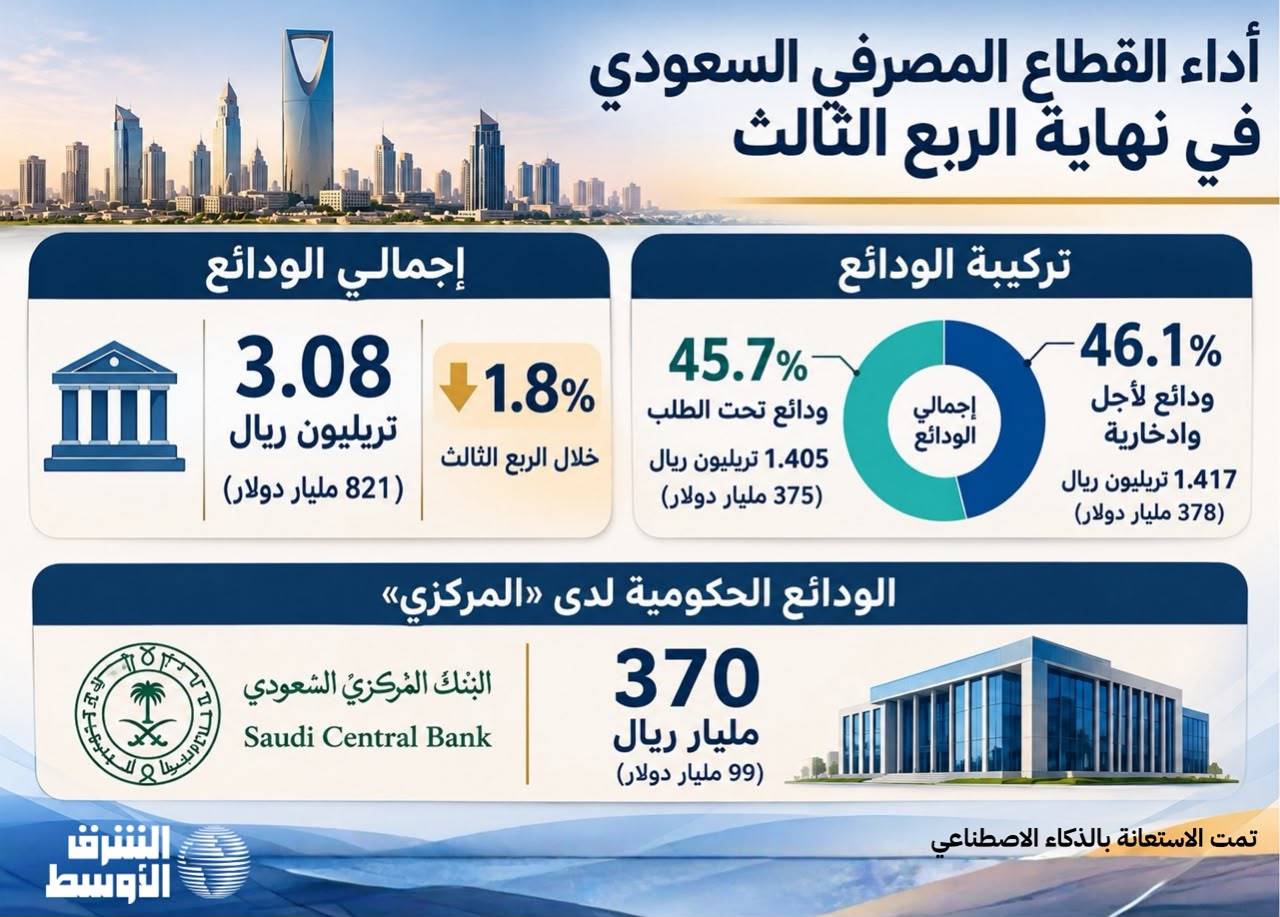
وعلى جانب التمويل، تراجع إجمالي الودائع المصرفية إلى نحو 3.076 تريليون ريال (820.3 مليار دولار) بنهاية سبتمبر (أيلول)، بانخفاض شهري طفيف بلغ 0.1 في المائة، رغم بقائه مرتفعاً بنسبة 4.8 في المائة على أساس سنوي. لكن المقارنة الفصلية تكشف تراجع الودائع بنحو 1.8 في المائة، حيث كانت الودائع الحكومية المساهم الأكبر فيه. إذ تراجعت بنحو 34.2 مليار ريال (9.1 مليار دولار) خلال الربع، بما يمثل نحو 61 في المائة من إجمالي انخفاض الودائع، لتبلغ قرابة 1.008 تريليون ريال (268.8 مليار دولار)، أو ما يقارب ثلث إجمالي الودائع المصرفية.
وهنا تجدر الإشارة إلى أن الودائع الحكومية لا تقتصر على الأموال المودعة لدى المصارف التجارية، بل تشمل أيضاً أرصدة تحتفظ بها الجهات الحكومية لدى البنك المركزي السعودي.
وفي هذا السياق، أوضح لوباتان أن أرصدة الجهات الحكومية لدى البنك المركزي السعودي بلغت نحو 370 مليار ريال (99 مليار دولار) بنهاية الربع الثالث، مشيراً إلى أن تحركات هذه الودائع ترتبط بإدارة النقد الحكومي، وقد تنعكس على مستويات السيولة لدى المصارف التجارية بحسب وجهة توظيفها. كما لفت إلى أن الودائع الحكومية تمثل نحو ثلث إجمالي الودائع المصرفية، ما يجعلها أحد المصادر المهمة لتمويل القطاع.
وتؤثر حركة الأموال الحكومية في السيولة المتاحة للمصارف بطريقتين. الأولى، من خلال زيادة أو انخفاض الودائع الحكومية الموجودة مباشرة لدى البنوك التجارية، وهو ما يرفع أو يخفض إجمالي الودائع التي تعتمد عليها في التمويل. والثانية، من خلال الأرصدة الحكومية الموجودة لدى البنك المركزي السعودي؛ إذ إن تحويل جزء من هذه الأموال إلى البنوك التجارية، عند الحاجة إلى تمويل الإنفاق الحكومي، يمكن أن يضيف موارد جديدة إلى قاعدة تمويل المصارف.
الودائع لأجل تتقدم
وفي المقابل، تبدلت تركيبة الودائع؛ إذ ارتفعت تلك لأجل والادخارية بنحو 17.5 مليار ريال (4.7 مليار دولار) خلال سبتمبر، وبنسبة 1.3 في المائة، لتصل إلى نحو 1.417 تريليون ريال (377.9 مليار دولار)، وترتفع حصتها إلى 46.1 في المائة من إجمالي الودائع. وفي المقابل، تراجعت الودائع تحت الطلب بنسبة 1.4 في المائة إلى نحو 1.405 تريليون ريال (374.7 مليار دولار)، لتبلغ حصتها 45.7 في المائة.
ويكشف التطور السنوي اتساع هذا التحول؛ إذ ارتفعت حصة الودائع لأجل والادخارية إلى 46.1 في المائة بنهاية سبتمبر 2026، مقارنة بـ39.3 في المائة قبل عام، في حين تراجعت حصة الودائع تحت الطلب من 50.4 إلى 45.7 في المائة. وبذلك، تجاوزت الودائع لأجل والادخارية الودائع تحت الطلب من حيث القيمة، في مؤشر على اتجاه حصة أكبر من أموال المودعين نحو أوعية توفر عوائد.
ويحمل هذا التحول دلالة مهمة على تكلفة التمويل، إذ يتطلب الاحتفاظ بالودائع وجذب أموال جديدة تقديم عوائد أكثر تنافسية، ما قد يرفع تكلفة الأموال بالنسبة إلى المصارف مقارنة بالاعتماد على الودائع تحت الطلب. غير أن ارتفاع حصة الودائع لأجل والادخارية لا يعني بالضرورة زيادة تكلفة التمويل بالمقدار نفسه، إذ تظل التكلفة الفعلية مرتبطة بمستويات العوائد التي تقدمها المصارف ومدد الودائع وشروطها.
يعرض أحد العاملين في محل صرافة بالرياض أوراقاً نقدية من الريال في الرياض (رويترز)
التمويل بالريال
ويبرز التغير في ظروف التمويل أيضاً من خلال اتساع الفارق بين سعر الفائدة المعروض بين المصارف السعودية لثلاثة أشهر (سايبور)، وسعر التمويل المضمون لليلة واحدة في الولايات المتحدة (سوفر)، وهو فارق يعكس اختلاف ظروف التمويل بين السوقين، ويكتسب أهمية خاصة في السعودية نظراً لارتباط الريال بالدولار.
وبحسب البيانات المتاحة، بلغ الفارق نحو 120 نقطة أساس. وفي حين تتأثر أسعار الفائدة المحلية بتحركات السياسة النقدية الأميركية بحكم ارتباط العملتين، تتأثر تكلفة التمويل بالريال أيضاً بمستويات السيولة والطلب على الأموال في السوق المحلية، ما يجعل اتساع الفارق مؤشراً مهماً على تطورات ظروف التمويل داخل المملكة.
وأوضح لوباتان أن اتساع الفارق بين «سايبور» و«سوفر» يعكس زيادة المنافسة بين المصارف على جذب التمويل بالريال، في ظل استمرار نمو الائتمان بوتيرة تفوق نمو الودائع، لكنه شدد على أن هذا التطور لا يشير بحد ذاته إلى ضغوط على النظام المصرفي أو نقص في السيولة، بل يعكس ارتفاع تكلفة استقطاب الودائع وتوجه البنوك إلى تنويع مصادر تمويلها لتلبية احتياجاتها.
تداعيات إقليمية محدودة
وعلى صعيد التطورات الإقليمية، قال لوباتان إن الحرب مع إيران أسهمت في زيادة تقلبات الأسواق ورفعت تكلفة التمويل من أسواق الجملة خلال بعض الفترات، إلا أن وكالة «فيتش» لم ترصد تدفقات كبيرة إلى الخارج من المصارف السعودية يمكن ربطها مباشرة بالتطورات الجيوسياسية.
وأضاف أن المصارف لا تزال قادرة على تنويع مصادر تمويلها والوصول إلى بدائل، من بينها الطروحات الخاصة والقروض المشتركة، حتى في الفترات التي تشهد تقلبات في أسواق الدين العامة. وأوضح أن التأثير المباشر للتطورات الإقليمية على تدفقات السيولة المصرفية يظل محدوداً، مقارنة بالعوامل المحلية التي تؤثر بصورة أكبر في ظروف التمويل، وفي مقدمتها نمو الطلب على الائتمان والحاجة إلى استقطاب الودائع وتنويع مصادر الأموال.
شعار البنك المركزي السعودي في مؤتمر التقنية المالية (تصوير: تركي العقيلي)
صندوق النقد: متانة مصرفية
وتتقاطع هذه التقديرات مع قراءة صندوق النقد الدولي لوضع القطاع المصرفي السعودي في تقرير مشاورات المادة الرابعة لعام 2026. فرغم رصد الصندوق تراجع السيولة الفائضة واتساع الفارق بين أسعار الفائدة بالريال والدولار، بالتزامن مع نمو الائتمان بوتيرة تفوق نمو الودائع وارتفاع احتياجات التمويل، فإنه أكد أن المصارف لا تزال تتمتع بمتانة مالية، مدعومة بقاعدة رأسمالية قوية ومستويات مريحة من السيولة، تؤهلها للتعامل مع الصدمات ومواصلة نشاطها التمويلي.
وتدعم المؤشرات المالية هذا التقييم؛ إذ أظهرت بيانات عام 2025 أن نسبة كفاية رأس المال لدى المصارف السعودية بلغت 20.5 في المائة، فيما وصلت نسبة الشريحة الأولى من رأس المال إلى 18.8 في المائة. كما سجلت القروض المتعثرة نحو 1 في المائة من إجمالي القروض، وهو أدنى مستوى لها خلال عقد، وفق بيانات الصندوق. وعلى صعيد السيولة، بلغت نسبة الأصول السائلة إلى إجمالي الأصول 20.2 في المائة، فيما وصلت نسبتها إلى الالتزامات القصيرة الأجل إلى 38 في المائة، وفق بيانات الصندوق.
التمويل حتى 2027... نمو مستمر بتكلفة أعلى
وتوفر هذه المتانة المالية قاعدة داعمة لاستمرار المصارف في تمويل النشاط الاقتصادي، لكن التحدي يتمثل في قدرتها على مواصلة التوسع الائتماني في ظل ارتفاع تكلفة الأموال وتزايد المنافسة على الودائع. وفي هذا السياق، قال لوباتان إن تشدد ظروف التمويل لا يُتوقع أن يحد من قدرة البنوك السعودية على دعم النشاط الاقتصادي وتمويل مشروعات «رؤية 2030»، لكنه قد ينعكس بصورة أكبر على هوامش الربحية.
وأوضح أن استمرار نمو الائتمان بوتيرة تفوق نمو الودائع يضع المصارف أمام خيارات عدة، تشمل تقديم عوائد أكثر تنافسية لجذب الأموال، أو زيادة الاعتماد على التمويل من الأسواق، أو إبطاء وتيرة نمو القروض، مشيراً إلى أن نمو الائتمان بدأ بالفعل يتباطأ مقارنة بمستوياته السابقة.
وأضاف أن ارتفاع تكلفة التمويل قد يضغط على هوامش صافي العائد، خصوصاً أن المصارف لا تستطيع دائماً تمرير الزيادة إلى المقترضين، في ظل المنافسة على العملاء ذوي الجدارة الائتمانية المرتفعة. ومن ثم، قد تتجه إلى مزيد من الانتقائية في تسعير القروض الجديدة، من دون أن يعني ذلك فرض قيود واسعة على تمويل القطاع الخاص أو مشروعات «رؤية 2030».
وفي المقابل، أشار لوباتان إلى عوامل قد تسهم في تخفيف ضغوط التمويل، من بينها ارتفاع الإيرادات النفطية وزيادة الإنتاج، إذا انعكسا على زيادة الإنفاق الحكومي ونمو الودائع. كما أن انتقال جزء من الأرصدة الحكومية لدى البنك المركزي السعودي إلى المصارف التجارية يمكن أن يوفر لها موارد تمويل إضافية، إلى جانب دور البنك المركزي في إدارة أي ضغوط مؤقتة على السيولة.
ومع ذلك، ترجح «فيتش» استمرار ظروف التمويل عند مستويات أكثر تشدداً نسبياً خلال عام 2027، مع احتمال تحسنها على فترات. وعزا لوباتان ذلك إلى استمرار الاحتياجات التمويلية المرتبطة بالاستثمارات والمشروعات الكبرى ضمن «رؤية 2030»، التي تتطلب موارد ائتمانية متزايدة. وفي ظل هذه الظروف، ستواصل المصارف تنويع مصادر أموالها عبر استقطاب الودائع والتوسع في إصدارات السندات والصكوك وأدوات التمويل بالجملة، فيما قد يسهم نمو الودائع الحكومية أو تباطؤ الائتمان في الحد من الضغوط، وإن كانت العودة السريعة إلى مستويات السيولة الوفيرة التي شهدها القطاع سابقاً غير مرجحة.
في المحصلة، تبدو المصارف السعودية في وضع يمكّنها من مواصلة دورها في تمويل الاقتصاد ومواكبة متطلبات التحول الاقتصادي، مستندة إلى متانة مراكزها المالية وتنوع قنوات التمويل المتاحة لها. ورغم ارتفاع تكلفة الأموال وتزايد المنافسة على الودائع، فإن قدرة البنوك على تنويع مصادر التمويل وإدارة محافظها الائتمانية تمنحها مرونة في التعامل مع هذه المتغيرات، والحفاظ على دورها في دعم النشاط الاقتصادي ومشروعات «رؤية 2030»، مع العمل على تحقيق التوازن بين نمو الإقراض واستدامة الربحية.