بنك اليابان يتجه لرفع الفائدة إلى قمة 31 عاماً

التضخم والنفط يدفعان طوكيو لمواصلة التشديد بحذر

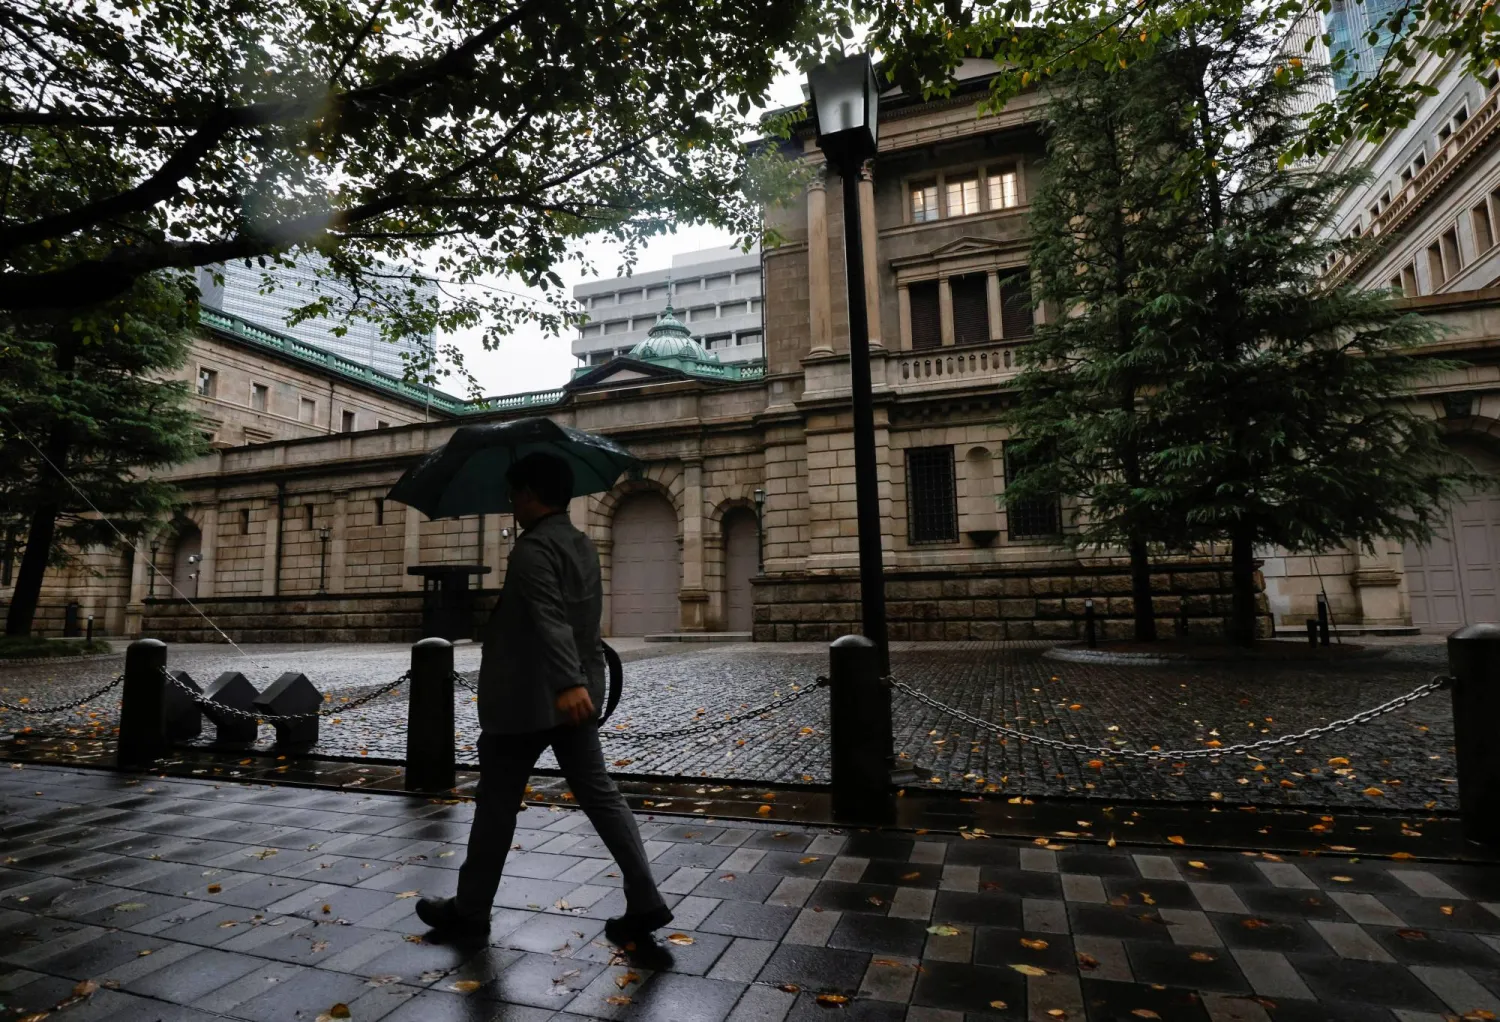
رجل يمر أمام مقر البنك المركزي في العاصمة اليابانية طوكيو (رويترز)
TT

بنك اليابان يتجه لرفع الفائدة إلى قمة 31 عاماً

رجل يمر أمام مقر البنك المركزي في العاصمة اليابانية طوكيو (رويترز)

يتجه بنك اليابان إلى رفع أسعار الفائدة يوم الجمعة إلى أعلى مستوى في 31 عاماً، في خطوة جديدة للابتعاد عن عقود من السياسة النقدية شديدة التيسير، وسط تصاعد مخاطر التضخم الناجمة عن ارتفاع أسعار النفط وضعف الين، بينما تترقب الأسواق بحذر إشارات المحافظ كازو أويدا بشأن المسار المقبل للتشديد.

ومن المتوقع أن يرفع البنك سعر الفائدة بمقدار 25 نقطة أساس إلى 1.25 في المائة من واحد في المائة، في ختام اجتماعه الذي يستمر يومي 17 و18 سبتمبر (أيلول). وستكون الزيادة الأولى منذ ثلاثة أشهر، بعدما أبقى البنك الفائدة دون تغيير في يوليو (تموز).

وتأتي الخطوة المرتقبة في وقت تتجه فيه بنوك مركزية كبرى إلى تشديد السياسة لمواجهة ضغوط الأسعار، مع ارتفاع تكاليف الطاقة. وبالنسبة لليابان، فإن رفع الفائدة يمثل أيضاً خطوة إضافية نحو إنهاء حقبة طويلة من تكاليف الاقتراض المنخفضة للغاية، التي جعلت الين إحدى أبرز عملات التمويل الرخيص عالمياً.

الأسواق تنتظر أويدا

ومع تسعير المستثمرين زيادة الفائدة بدرجة شبه كاملة، تحول الاهتمام من قرار الجمعة نفسه إلى المؤتمر الصحافي لأويدا، وما إذا كان سيقدم مؤشرات بشأن توقيت الزيادات التالية وسرعتها.

وقال كاتسوتوشي إينادومي، كبير الاستراتيجيين لدى «سوميتومو ميتسوي تراست لإدارة الأصول»، إن الأسواق منقسمة بشأن أثر الرسائل التي قد يبعث بها البنك. فالبعض يرى أن لهجة أكثر تشدداً قد تخفض عوائد السندات عبر تبديد المخاوف من تأخر بنك اليابان في مكافحة التضخم، بينما يرى آخرون أنها قد ترفع العوائد من خلال زيادة توقعات المستوى النهائي للفائدة.

وأضاف أن حالة عدم اليقين بشأن رد فعل الأسواق قد تجعل الخيار الأفضل للبنك هو تجنب إعطاء إشارات شديدة الوضوح حول خطواته المقبلة.

ويشير محللون إلى احتمال أن يعارض عضو مجلس الإدارة تويتشيرو أسادا رفع الفائدة مجدداً، بعدما اعترض على زيادة يونيو (حزيران). وفي المقابل، ترجح تقديرات داخل البنك الاكتفاء بزيادة ربع نقطة مئوية بدلاً من خطوة أكبر، لإتاحة الوقت لتقييم تأثير الزيادات السابقة على الاقتصاد والأسواق المالية.

التضخم يغير الحسابات

أنهى بنك اليابان في 2024 برنامج التحفيز النقدي الذي استمر نحو عقد، وبدأ منذ ذلك الحين رفع أسعار الفائدة تدريجياً. لكنه يواجه الآن بيئة مختلفة مع ارتفاع أسعار الوقود، وزيادة تكلفة الواردات بفعل ضعف الين، إلى جانب الطلب القوي المرتبط بالاستثمارات في الذكاء الاصطناعي.

وكان أويدا قد قال في وقت سابق من سبتمبر إن التضخم الأساسي أصبح «قريباً للغاية» من مستهدف البنك البالغ 2 في المائة، مؤكداً ضرورة إيلاء اهتمام أكبر لمخاطر ارتفاع الأسعار.

ويتوقع اقتصاديون استطلعت «رويترز» آراءهم وصول الفائدة إلى 1.25 في المائة هذا الشهر، ثم إلى 1.5 في المائة بنهاية مارس (آذار) المقبل، قبل ارتفاعها إلى 1.75 في المائة خلال الربع الثاني من 2027. ويرى معظمهم أن دورة التشديد لن تنتهي قبل وصول الفائدة إلى 1.75 في المائة على الأقل.

معادلة الين والسندات

لكن التحدي الأكبر أمام أويدا سيكون كيفية صياغة رسالته. فالإصرار على نهج حذر يعتمد على البيانات، من دون إعطاء إشارات إلى زيادات أخرى، قد يعيد الضغوط البيعية على الين، بما يؤدي إلى زيادة تكلفة الواردات ويغذي التضخم.

وفي المقابل، فإن تبني لهجة شديدة التشدد قد يضيف ضغوطاً جديدة إلى سوق السندات الحكومية، التي شهدت بالفعل موجة بيع دفعت العوائد إلى أعلى مستوياتها في ثلاثة عقود وسط مخاوف بشأن المالية العامة.

كما أن رفع الفائدة إلى 1.25 في المائة سيدخلها ضمن النطاق الذي يقدره بنك اليابان للفائدة الاسمية المحايدة، بين 1.1 و2.5 في المائة، وهو المستوى الذي لا يحفز الاقتصاد ولا يكبحه، ما يفتح الباب أمام تساؤلات حول المسافة المتبقية أمام دورة التشديد.

ورغم أن أويدا يؤكد عدم وجود مستوى محدد مسبقاً لنهاية دورة رفع الفائدة، فإن مصادر مطلعة على توجهات البنك تشير إلى أن عدداً من المسؤولين لا يزال يرى مجالاً لزيادات إضافية. ويقدر عضو مجلس الإدارة ناوكي تامورا، المعروف بميله إلى التشديد، مستوى الفائدة المحايدة بنحو 2 في المائة.

السياسة المالية تزيد التعقيد

وتضيف السياسة المالية التوسعية لحكومة رئيسة الوزراء ساناي تاكايتشي بُعداً آخر إلى حسابات البنك، خصوصاً مع تصاعد المخاوف بشأن الدين والإنفاق الحكومي.

وكانت المديرة العامة لصندوق النقد الدولي كريستالينا غورغييفا قد حذرت من أن مستويات الدين المرتفعة وحزم الدعم المالي الكبيرة قد تزيد مخاطر ارتفاع توقعات التضخم، ما يفرض على البنوك المركزية التحرك بقوة أكبر للحفاظ على استقرار الأسعار ومصداقية السياسة النقدية.

وهكذا، يبدو رفع الفائدة يوم الجمعة أقل تعقيداً من الرسالة التي سترافقه. فبنك اليابان يحتاج إلى إظهار استعداده لمواجهة التضخم من دون دفع الأسواق إلى تسعير دورة تشديد أسرع مما يريد، أو إشعال موجة جديدة من التقلبات في الين والسندات.
مقالات ذات صلة

الصين تعيد رسم خريطة الائتمان وتراقب اليوان

الاقتصاد مقر «بنك الشعب» الصيني في العاصمة بكين (رويترز)

الصين تعيد رسم خريطة الائتمان وتراقب اليوان

قال محافظ بنك الشعب الصيني إن نمو القروض بوتيرة أبطأ، ولكن «بجودة أعلى»، مرشح لأن يصبح جزءاً من «الوضع الطبيعي الجديد» للاقتصاد

«الشرق الأوسط» (بكين)
الاقتصاد الرئيس التنفيذي لهونغ كونغ جون لي لدى إعلان الخطة الخمسية في مؤتمر صحافي يوم الأربعاء (د.ب.أ)

هونغ كونغ ترسم أول خطة خمسية لاقتصادها

كشفت هونغ كونغ عن أول خطة خمسية في تاريخها، واضعة التكنولوجيا والابتكار والإسكان في صدارة أولوياتها الاقتصادية حتى عام 2030.

«الشرق الأوسط» (هونغ كونغ)
الاقتصاد سفينة تمر أمام مصفاة نفطية في منطقة صناعية جنوب العاصمة اليابانية طوكيو (رويترز)

قفزة واردات اليابان تعمق ضغوط الطاقة والتضخم

قفزت واردات اليابان خلال أغسطس بأسرع وتيرة في نحو أربع سنوات، بعدما أدى ارتفاع أسعار النفط إلى زيادة فاتورة الطاقة

«الشرق الأوسط» (طوكيو)
خاص إحدى الشاحنات ذاتية القيادة (الشرق الأوسط)

خاص الرياض تفتح الطريق أمام نقل الطرود بلا سائق

تستعد الرياض لتجربة نقل الطرود بلا سائق، مع دخول تقنيات القيادة الذاتية مرحلة جديدة تعيد رسم خريطة التنقل داخل المدن السعودية.

دانه الدريس (الرياض)
الاقتصاد مستثمرون يتابعون شاشة تعرض حركة الأسهم في شركة للتداول بالعاصمة الصينية بكين (رويترز)

التكنولوجيا تقود تعافي الأسهم الصينية واليوان يستقر

أنهت الأسهم الصينية وأسهم هونغ كونغ تعاملات الأربعاء على ارتفاع نتيجة مكاسب قوية في قطاع التكنولوجيا

«الشرق الأوسط» (بكين)

الصين تعيد رسم خريطة الائتمان وتراقب اليوان

مقر «بنك الشعب» الصيني في العاصمة بكين (رويترز)
TT

الصين تعيد رسم خريطة الائتمان وتراقب اليوان

مقر «بنك الشعب» الصيني في العاصمة بكين (رويترز)

تدخل الصين مرحلة جديدة في إدارة الائتمان والعملات، مع إقرار البنك المركزي بأن تباطؤ نمو القروض لم يعد ظاهرة مؤقتة، بل هو تحول هيكلي يعكس انكماش العقارات وتمويل الحكومات المحلية، في وقت تكشف فيه سوق الصرف عن تراجع إقبال الشركات على التحوط الآجل رغم استمرار قوة اليوان أمام الدولار.

وقال محافظ بنك الشعب الصيني بان قونغ شنغ إن نمو القروض بوتيرة أبطأ، ولكن «بجودة أعلى»، مرشح لأن يصبح جزءاً من «الوضع الطبيعي الجديد» للاقتصاد، مؤكداً أن الحفاظ على معدلات التوسع الائتماني السابقة أصبح صعباً وغير ضروري.

وجاءت تصريحات بان بعد بيانات أظهرت تعافي القروض الجديدة في أغسطس (آب) من الانكماش القياسي المسجل في يوليو (تموز)، لكنها ظلت أقل من توقعات المحللين، في ظل ضعف شهية الأسر والشركات للاقتراض.

• اقتصاد أقل اعتماداً على القروض

ويربط البنك المركزي التحول الجاري بتغير بنية الاقتصاد الصيني. فجزء كبير من القروض القائمة، التي تتجاوز 280 تريليون يوان (41.73 تريليون دولار)، مرتبط بالعقارات ومركبات تمويل الحكومات المحلية، وهما قطاعان يتعرضان حالياً لضغوط تدفع الطلب على التمويل إلى الانكماش.

وفي المقابل، لم تتمكن القطاعات الجديدة من تعويض هذا التراجع بالكامل، رغم توسعها السريع.

ويشير بان إلى أن التصنيع عالي التقنية والتكنولوجيا الخضراء، اللذين أسهما بأكثر من 40 في المائة من النمو الاقتصادي خلال النصف الأول من 2026 يعتمدان بصورة أكبر على التكنولوجيا والبيانات والملكية الفكرية، وأقل على الأراضي والمصانع، ما يجعل حاجتهما إلى القروض المصرفية التقليدية أقل من الصناعات القديمة.

ويعني ذلك أن ضعف نمو القروض لا يعكس بالضرورة تشديداً في السياسة النقدية.

ويؤكد بان أن ظروف التمويل لا تزال ميسرة نسبياً، وأن احتياجات الاقتراض الفعلية للاقتصاد ما زالت تُلبى. ويتزامن ذلك مع محاولة البنك المركزي تقليل الاعتماد على القروض المصرفية بوصفها المقياس الأساسي للسيولة، في ظل توسع أسواق السندات والأسهم وقنوات التمويل الأخرى.

وفي 2025، شكلت القروض 45 في المائة من الزيادة في إجمالي التمويل الاجتماعي، بينما بلغت حصة التمويل عبر السندات والأسهم مجتمعة 47 في المائة، متجاوزة القروض للمرة الأولى.

• كبح تراكم الديون

ويحمل التحول أيضاً هدفاً يتعلق بالاستقرار المالي. فبعد سنوات من التوسع السريع في المديونية، يرى البنك المركزي أن تباطؤ نمو التمويل يمكن أن يساعد في تثبيت مستويات الرافعة المالية.

وحذر بان من أن الإفراط في التوسع المالي قد يؤدي إلى تضخم الديون، ودوران الأموال داخل أنشطة المضاربة بدلاً من الاقتصاد الحقيقي، كما قد يؤخر خروج الشركات غير الكفؤة ومعالجة الطاقة الإنتاجية الفائضة.

وتكشف هذه الرؤية عن تحول في الأولويات من التركيز على حجم الائتمان إلى كفاءته وتوجيهه، في وقت تحاول فيه بكين إعادة هيكلة محركات النمو بعيداً عن الاعتماد الكبير على العقارات والاستثمار الممول بالديون.

• اليوان يضيف تحدياً جديداً

وبالتوازي مع التحول الائتماني، تواجه السلطات تحدياً آخر يتمثل في قوة اليوان، الذي ارتفع 4.2 في المائة أمام الدولار منذ بداية العام، ليصبح من أفضل العملات الآسيوية أداء. وأظهرت بيانات رسمية أن صافي مبيعات العملات الأجنبية إلى البنوك الصينية تجاوز المشتريات للشهر السادس عشر على التوالي في أغسطس، مع استمرار المصدرين في بيع الدولار وتحويل حصيلة تجارتهم إلى اليوان، وهو عامل دعم العملة الصينية خلال السنوات الأخيرة.

لكنّ مؤشراً مهماً أظهر اتجاهاً مختلفاً؛ إذ هبطت تسوية عقود الصرف الأجنبي الآجلة إلى أدنى مستوى في ستة أشهر. وتعكس هذه العقود استعداد الشركات لتثبيت أسعار صرف العملات التي تمتلكها، وعادة ما يرتفع استخدامها عندما تتوقع الشركات استمرار صعود اليوان.

ويشير تراجعها إلى أن الشركات أصبحت أقل اندفاعاً نحو تثبيت أسعار الصرف المستقبلية، رغم استمرار بيع العملات الأجنبية في السوق الفورية.

• السلطات تشجع التحوط

وفي المقابل، ارتفعت نسبة تحويل العملات الأجنبية، التي تقيس استعداد الأسر والشركات لبيع الدولار مقابل اليوان، إلى 61.5 في المائة خلال أغسطس. وانخفضت نسبة شراء العملات الأجنبية إلى 57.8 في المائة، وهو أدنى مستوى في 13 عاماً ونصف العام.

ومع استمرار ارتفاع العملة، طلبت الهيئة التنظيمية لسوق الصرف الأجنبي من البنوك تشجيع المزيد من عملائها من الشركات على التحوط من مخاطر العملة، في محاولة لحماية المصدرين من التقلبات والخسائر المحتملة الناجمة عن قوة اليوان.

وتجمع التطورات في الائتمان وسوق الصرف بين وجهين للتحول الاقتصادي الصيني: اقتصاد يتراجع فيه دور الإقراض التقليدي مع انكماش العقارات والحكومات المحلية، ونظام مالي تتزايد فيه أهمية السندات والأسهم وأدوات إدارة مخاطر العملات.

وبالنسبة إلى بكين، يصبح التحدي هو إدارة هذا الانتقال من دون السماح لضعف الائتمان بإبطاء النشاط أكثر من اللازم، أو لقوة اليوان بالضغط على المصدرين، مع الحفاظ في الوقت نفسه على هدف أوسع يتمثل في خفض الاعتماد على الديون وتوجيه التمويل نحو قطاعات أكثر إنتاجية.


صناديق النقد السعودية أمام إعادة ترتيب لاستثماراتها

مبنى هيئة السوق المالية السعودية في الرياض (الشرق الأوسط)
TT

صناديق النقد السعودية أمام إعادة ترتيب لاستثماراتها

مبنى هيئة السوق المالية السعودية في الرياض (الشرق الأوسط)

تدخل صناديق أسواق النقد السعودية مرحلة جديدة في إدارة السيولة، وإعادة ترتيب محافظها الاستثمارية، مع بدء تطبيق ضوابط تحد من توظيف أموالها خارج المملكة، وتفرض سقفاً للانكشاف الخارجي عند 5 في المائة من صافي أصول الصندوق، بما يفرض على مديريها موازنة أدق بين العائد، والسيولة، والمخاطر.

ولا يعني التنظيم الجديد تخارجاً فورياً من الاستثمارات الخارجية القائمة، إذ منحت هيئة السوق المالية مديري الصناديق فترات انتقالية لتوفيق أوضاع محافظهم، ما يتيح إعادة ترتيب الاستثمارات تدريجياً مع استحقاق الودائع، والمرابحات القائمة، بدلاً من اللجوء إلى عمليات تخارج مبكرة قد تؤثر في عوائد الصناديق، أو كفاءة إدارة السيولة.

وتعزز الضوابط الجديدة حماية المستثمرين من مخاطر الانكشاف الخارجي، بالتزامن مع اشتراط توافر تصنيف ائتماني بدرجة استثمارية للأطراف الخارجية. ويرى محللون ماليون أن الأثر الأبرز للخطوة لن يظهر بالضرورة في تدفقات فورية، وإنما في إعادة تشكيل محافظ صناديق النقد، وطريقة توزيع السيولة بين الأدوات المحلية والخارجية وفق معايير العائد، والسيولة، وجودة الائتمان.

ومع اتساع الخيارات المتاحة أمام مديري الصناديق في السوق السعودية، تفتح إعادة ترتيب المحافظ مساحة أكبر للنظر في أدوات السيولة المحلية، فيما تتيح الفترات الانتقالية التي حددتها الهيئة تنفيذ عملية التعديل تدريجياً، بما يحافظ على مرونة إدارة الاستثمارات القائمة، ويحد من مخاطر إعادة التوظيف السريعة.

رجلان يتحدثان أمام إحدى شاشات الأسهم بالسوق السعودية (رويترز)

تعزيز حماية المستثمرين

وفي هذا السياق قال المحلل المالي عبد الله الجبلي لـ«الشرق الأوسط» إن توجه هيئة السوق المالية يأتي ضمن إطارها التشريعي والتنظيمي الهادف إلى ضبط الاستثمارات ذات المخاطر المرتفعة، وتعزيز حماية المستثمرين، خصوصاً في ظل المتغيرات التي تشهدها الأسواق العالمية، واستمرار حالة عدم اليقين بشأن مسار أسعار الفائدة.

وأوضح الجبلي أن القرار يستهدف خفض مستوى انكشاف صناديق أسواق النقد العاملة في المملكة على الاستثمارات الخارجية، والحد من تأثير التقلبات المرتبطة بها، في وقت لا تزال فيه الرؤية بشأن توقيت ومستوى انخفاض أسعار الفائدة خلال السنوات المقبلة غير واضحة.

وأضاف أن توجه الهيئة لا يقتصر على تحديد سقف للاستثمارات الخارجية، بل يمتد إلى تعزيز الضوابط المتعلقة بالجهات التي يمكن الاستثمار من خلالها، بما يشمل مراعاة التصنيفات الائتمانية، ومستويات الملاءة، والموثوقية، بما يسهم في الحد من المخاطر، والمحافظة على أموال المستثمرين.

وأشار إلى أن الضوابط تستهدف كذلك الحد من تركز استثمارات صناديق النقد في أدوات أو جهات قد تواجه صعوبة في التخارج منها عند الحاجة، بما يعزز مستويات السيولة، ويرفع قدرة الصناديق على التعامل مع المتغيرات السوقية.

وتوقع الجبلي أن تتبع هذه الخطوة إجراءات تنظيمية أخرى قد تشمل أنواعاً مختلفة من الاستثمارات الخارجية، مثل الصناديق العقارية، وصناديق التمويل، والصكوك الأجنبية، وربما تمتد إلى استثمارات الصناديق في الملكية الخاصة خارج المملكة.

وأكد أن هذه التوجهات تعكس حرص هيئة السوق المالية على خفض مستويات المخاطر المرتبطة ببعض الممارسات الاستثمارية، وتعزيز سلامة البيئة الاستثمارية، وحماية المستثمرين في السوق السعودية.

من جانبه قال المحلل المالي طارق العتيق لـ«الشرق الأوسط» إن القرار يستهدف في المقام الأول خفض المخاطر، وتعزيز حماية المستثمرين، وتنظيم توظيف السيولة خارج المملكة بصورة أكثر انضباطاً، موضحاً أن صناديق أسواق النقد تستثمر عادة في الودائع، والمرابحات، والصكوك قصيرة الأجل، وتدير الشركات المالية التابعة للبنوك جزءاً كبيراً منها.

وأضاف أن تقييم الصندوق بالريال لا يعني بالضرورة أن جميع استثماراته داخل المملكة، إذ قد تُوظف بعض السيولة لدى بنوك خليجية أو أجنبية بحثاً عن عوائد أعلى، مشيراً إلى أن القرار يسهم في تقليص هذا الانكشاف، وإعادة جزء من السيولة إلى السوق المحلية.

وبيّن أن منح الصناديق مهلة تصل إلى عامين لتصحيح أوضاعها يراعي طبيعة الودائع، والمرابحات المرتبطة بآجال محددة، إذ قد يؤدي التخارج المبكر منها إلى التأثير في أداء الصندوق، لافتاً إلى أن عدم تجديد الودائع الخارجية خلال هذه الفترة يتيح انتقالاً تدريجياً، ومنظماً.

هيئة السوق المالية السعودية (الشرق الأوسط)

مسار تدريجي لتوفيق الأوضاع

وكانت هيئة السوق المالية السعودية قد فرضت سقفاً جديداً على الاستثمارات الخارجية لصناديق أسواق النقد العامة، بحيث لا يتجاوز استثمار أصول وأموال الصندوق خارج المملكة 5 في المائة من صافي قيمة أصوله، مع منح مديري الصناديق فترات انتقالية لتوفيق أوضاع الاستثمارات القائمة مع المتطلبات الجديدة.

وبموجب تعميم وجهته الهيئة إلى مؤسسات السوق المالية، يتعين على مديري صناديق أسواق النقد العامة التي تتجاوز استثماراتها الخارجية نسبة 5 في المائة اتخاذ الإجراءات اللازمة للالتزام بالسقف المحدد خلال مدة لا تزيد على سنتين من تاريخ التعميم.

ولا يقتصر المتطلب على الاستثمارات الجديدة، إذ ينص التعميم على عدم قيام مدير الصندوق بالاستثمار، أو إبرام أو تجديد أي صفقة من شأنها الإخلال بالنسبة المحددة، إلى حين استكمال إجراءات توفيق الأوضاع.

ووضعت الهيئة إطاراً زمنياً أقصر للصناديق التي تتجاوز استثماراتها الخارجية 20 في المائة من صافي قيمة أصولها، إذ يتعين على مديري هذه الصناديق خفض تلك الاستثمارات إلى ما دون 20 في المائة خلال مدة أقصاها 6 أشهر من تاريخ التعميم.

وبعد ذلك يتعين على مديري الصناديق مواصلة إجراءات توفيق الأوضاع للوصول إلى السقف النهائي البالغ 5 في المائة وفقاً للمتطلب المحدد في التعميم.

ويعني ذلك أن التعميم يميز بين مستويات التعرض للاستثمارات الخارجية؛ فالصناديق التي تتجاوز السقف المحدد مطالبة بتوفيق أوضاعها خلال فترة انتقالية تصل إلى سنتين، في حين تخضع الصناديق التي يتجاوز تعرضها 20 في المائة لمسار أسرع لخفض تلك النسبة أولاً إلى ما دون 20 في المائة.

وبالتوازي مع تحديد سقف الاستثمارات الخارجية، ألزمت الهيئة بأن تكون جميع الاستثمارات الخارجية لصندوق أسواق النقد العام مع أطراف ذات تصنيف ائتماني بدرجة استثمارية صادر عن وكالة تصنيف ائتماني مرخص لها.

وفي حال وجود استثمارات خارجية لا تستوفي هذا الشرط، يتعين على مدير الصندوق اتخاذ الإجراءات اللازمة لتوفيق الأوضاع خلال مدة لا تزيد على سنتين من تاريخ التعميم.

وأكدت هيئة السوق المالية ضرورة التزام مؤسسات السوق المالية بمقتضى التعميم، ونظام السوق المالية ولوائحه التنفيذية، وحددت إدارة التزام برامج الاستثمار الجماعي جهة للاستفسارات المتعلقة بالمتطلبات الجديدة.


تضخم بريطانيا يُصعّب مهمة بنك إنجلترا قبل اجتماع الفائدة

متسوقة في سوبر ماركت في لندن (إ.ب.أ)
TT

تضخم بريطانيا يُصعّب مهمة بنك إنجلترا قبل اجتماع الفائدة

متسوقة في سوبر ماركت في لندن (إ.ب.أ)

تتجه الأسواق إلى ترجيح إبقاء بنك إنجلترا سعر الفائدة الرئيسي عند 3.75 في المائة في اجتماعه الخميس، رغم ارتفاع التضخم في أغسطس (آب) إلى أعلى مستوى في 5 أشهر عند 3.1 في المائة، في ظل موازنة صانعي السياسة بين تجدد ضغوط الأسعار وضعف سوق العمل واعتدال نمو الأجور.

وأظهرت بيانات مكتب الإحصاءات الوطنية البريطاني أن ارتفاع أسعار الوقود وتذاكر الطيران كان وراء جانب كبير من زيادة التضخم، الذي ارتفع من 2.9 في المائة في يوليو (تموز)، ليبتعد أكثر عن مستهدف بنك إنجلترا البالغ 2 في المائة. ويأتي ذلك في وقت تضيف فيه تداعيات الحرب في الشرق الأوسط وارتفاع أسعار النفط والغاز ضغوطاً جديدة على الاقتصاد البريطاني.

ورغم ارتفاع التضخم، لا يُتوقع أن يعمد البنك إلى رفع الفائدة في اجتماع الخميس، إذ يراقب صانعو السياسة مدى انتقال ارتفاع الأسعار إلى الأجور والتضخم المحلي، في وقت تلفت فيه مؤشرات سوق العمل إلى تباطؤ. كما استقر التضخم الأساسي عند 2.6 في المائة للشهر الرابع على التوالي، ما يوفر للبنك مساحة للتريث في اتخاذ قرار جديد بشأن الفائدة.

وقال سورين ثيرو، كبير الاقتصاديين في معهد المحاسبين القانونيين في إنجلترا وويلز، إن ارتفاع التضخم في أغسطس من غير المرجح أن يؤدي إلى رفع الفائدة في اجتماع الغد، لكنه قد يدفع البنك إلى تبني لهجة أكثر تشدداً ويُبقي الباب مفتوحاً أمام رفع أسعار الفائدة في وقت لاحق من العام.

وتأتي هذه التطورات في وقت أصبحت فيه أسعار الطاقة عاملاً أكثر تأثيراً في مسار التضخم البريطاني، بعد الارتفاع الحاد في أسعار النفط والغاز منذ اندلاع الحرب في الشرق الأوسط، مع استمرار اضطرابات حركة الملاحة عبر مضيق هرمز. ويزيد انتقال تكاليف الطاقة إلى الأسعار من صعوبة مهمة البنك في التمييز بين ضغوط تضخمية مؤقتة وتلك التي قد تستمر لفترة أطول.

وفي الوقت نفسه، تواجه الحكومة البريطانية ضغوطاً متزايدة بسبب ارتفاع تكاليف الاقتراض، مع صعود عوائد السندات الحكومية إلى مستويات مرتفعة. ولامس عائد السندات لأجل 30 عاماً أعلى مستوى له منذ 1998، فيما ارتفع عائد السندات لأجل 10 سنوات إلى أعلى مستوى منذ 2007، ما يزيد تكلفة خدمة الدين ويضيّق هامش المناورة أمام الحكومة في وقت تستعد فيه لموازنة 28 أكتوبر (تشرين الأول).

وقال رئيس الوزراء البريطاني أندي بيرنهام إن ارتفاع التضخم إلى 3.1 في المائة «مصدر قلق»، لكنه أكد أن الصورة الأساسية للاقتصاد تظهر «قدرة على الصمود»، متعهداً باتخاذ «قرارات صعبة» لضمان بقاء الاقتصاد على المسار الصحيح.

وأضاف بيرنهام أن حكومته ستتخذ إجراءات لمساعدة المواطنين، مع الالتزام بالانضباط في إدارة الاقتصاد، مؤكداً أن الحكومة لن تخاطر بمستويات معيشة الناس أو بالاقتصاد ككل.

بيرنهام مغادراً مقر رئاسة الوزراء لحضور جلسة أسئلة رئيس الوزراء في مجلس العموم (رويترز)

من جانبه، قال وزير الخزانة البريطاني جون هايلي إن الحرب في الشرق الأوسط «تؤثر في التضخم في أنحاء العالم، وليس هنا في الداخل فقط»، مشيراً إلى انعكاساتها على فواتير الأسر ومشترياتها وأسعار الوقود. وأضاف أن الحكومة اتخذت إجراءات مبكرة لتوفير «مساحة للتنفس» للأسر والشركات، من بينها خفض الضريبة على فواتير الكهرباء، ووضع سقف لأسعار تذاكر الحافلات عند جنيهين، وخفض الرسوم على الحانات والنوادي وأماكن الموسيقى.

وتضع هذه التصريحات الحكومة أمام معادلة صعبة مع اقتراب إعلان الموازنة، في ظل ضعف المالية العامة وارتفاع تكاليف الاقتراض، في حين يحد استمرار التضخم فوق المستهدف من قدرة بنك إنجلترا على تسريع دورة خفض الفائدة.

كما أن ارتفاع توقعات أسعار الفائدة يفرض ضغوطاً إضافية على المالية العامة البريطانية، إذ ترتفع تكلفة خدمة الدين مع صعود عوائد السندات، ما يجعل أي زيادة جديدة في تكاليف الاقتراض أكثر حساسية بالنسبة للحكومة.

وبينما ترجح الأسواق تثبيت الفائدة في اجتماع الخميس، فإن بقاء التضخم فوق مستهدف البنك قد يعزز لهجته المتشددة، خصوصاً إذا استمرت أسعار الطاقة في الارتفاع وبدأت آثارها تنتقل إلى الأجور والأسعار المحلية. ويظل مسار الفائدة في الاجتماعات اللاحقة مرتبطاً بمدى استمرار هذه الضغوط وبأداء سوق العمل والتضخم الأساسي.

وكانت أسعار الفائدة البريطانية قد اتجهت للانخفاض من ذروة بلغت 5.25 في المائة، وهي الأعلى في 15 عاماً، قبل أن تعيد الحرب في الشرق الأوسط وارتفاع أسعار الطاقة رسم جزء من معادلة التضخم والنمو، ما يجعل قرار البنك غداً اختباراً جديداً لقدرته على الموازنة بين احتواء التضخم وتجنب تشديد السياسة النقدية في اقتصاد تظهر فيه علامات على تباطؤ سوق العمل.