رئيسة «فيدرالي» كليفلاند: لم يعد مناسباً الإشارة إلى ميل لخفض الفائدةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5268536-%D8%B1%D8%A6%D9%8A%D8%B3%D8%A9-%D9%81%D9%8A%D8%AF%D8%B1%D8%A7%D9%84%D9%8A-%D9%83%D9%84%D9%8A%D9%81%D9%84%D8%A7%D9%86%D8%AF-%D9%84%D9%85-%D9%8A%D8%B9%D8%AF-%D9%85%D9%86%D8%A7%D8%B3%D8%A8%D8%A7%D9%8B-%D8%A7%D9%84%D8%A5%D8%B4%D8%A7%D8%B1%D8%A9-%D8%A5%D9%84%D9%89-%D9%85%D9%8A%D9%84-%D9%84%D8%AE%D9%81%D8%B6-%D8%A7%D9%84%D9%81%D8%A7%D8%A6%D8%AF%D8%A9
رئيسة «فيدرالي» كليفلاند: لم يعد مناسباً الإشارة إلى ميل لخفض الفائدة
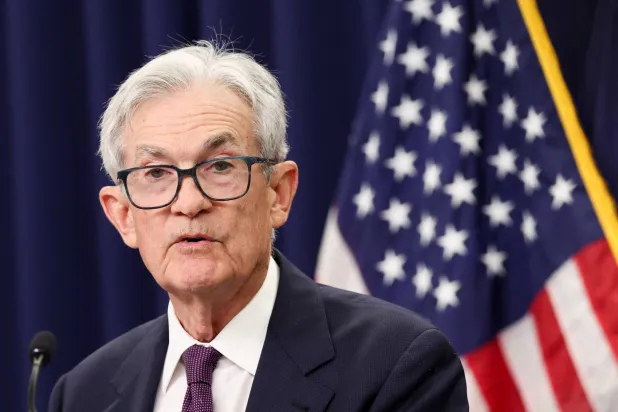
بيث هاماك تتحدث في النادي الاقتصادي بنيويورك (رويترز)
قالت بيث هاماك، رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، يوم الجمعة، إنها تعارض إبقاء البنك المركزي على إشارته إلى ميل نحو التيسير النقدي خلال هذا الأسبوع، في ظل حالة عدم اليقين المتزايدة بشأن آفاق الاقتصاد والتضخم.
وأوضحت هاماك في بيان أن «حالة عدم اليقين بشأن التوقعات الاقتصادية لعام 2026 قد ازدادت، ما يجعل المسار المستقبلي للسياسة النقدية أكثر غموضاً». وأضافت أنها صوتت ضد بيان السياسة النقدية الصادر الأربعاء، الذي أبقى على سعر الفائدة ضمن النطاق المستهدف بين 3.5 في المائة و3.75 في المائة، لأنه احتفظ بعبارات تشير إلى أن الخطوة المقبلة قد تكون التيسير النقدي، قائلة: «أرى أن هذا الميل الواضح نحو التيسير لم يعد مناسباً في ظل هذه التوقعات»، وفق «رويترز».
وأضافت أن المخاطر باتت تميل نحو ارتفاع التضخم، مقابل ضغوط سلبية على سوق العمل، مشيرة إلى أن ضغوط الأسعار «واسعة النطاق»، وأن «ارتفاع أسعار النفط يمثل عاملاً إضافياً يعزز الضغوط التضخمية».
ويأتي اعتراض هاماك ضمن تصويت منقسم بشكل غير معتاد داخل لجنة السوق المفتوحة الفيدرالية، حيث خالف أربعة مسؤولين الإجماع.
فقد صوتت هاماك، إلى جانب رئيسي بنكَي الاحتياطي الفيدرالي في مينيابوليس ودالاس، ضد البيان بسبب استمرار تضمينه إشارات تفيد بأن الخطوة المقبلة قد تكون خفض الفائدة. في المقابل، عارض محافظ الاحتياطي الفيدرالي ستيفن ميران البيان، لكنه دعم خفض أسعار الفائدة.
أعلنت وزارة العدل الأميركية أنها لن تعيد فتح تحقيق جنائي مع رئيس «الاحتياطي الفيدرالي» السابق، جيروم باول، بشأن تجاوزات تكاليف مشروع تجديد مباني البنك المركزي.
«الشرق الأوسط» (واشنطن)
لماذا يبقى النفط فوق 100 دولار رغم عودة البراميل؟https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5326094-%D9%84%D9%85%D8%A7%D8%B0%D8%A7-%D9%8A%D8%A8%D9%82%D9%89-%D8%A7%D9%84%D9%86%D9%81%D8%B7-%D9%81%D9%88%D9%82-100-%D8%AF%D9%88%D9%84%D8%A7%D8%B1-%D8%B1%D8%BA%D9%85-%D8%B9%D9%88%D8%AF%D8%A9-%D8%A7%D9%84%D8%A8%D8%B1%D8%A7%D9%85%D9%8A%D9%84%D8%9F
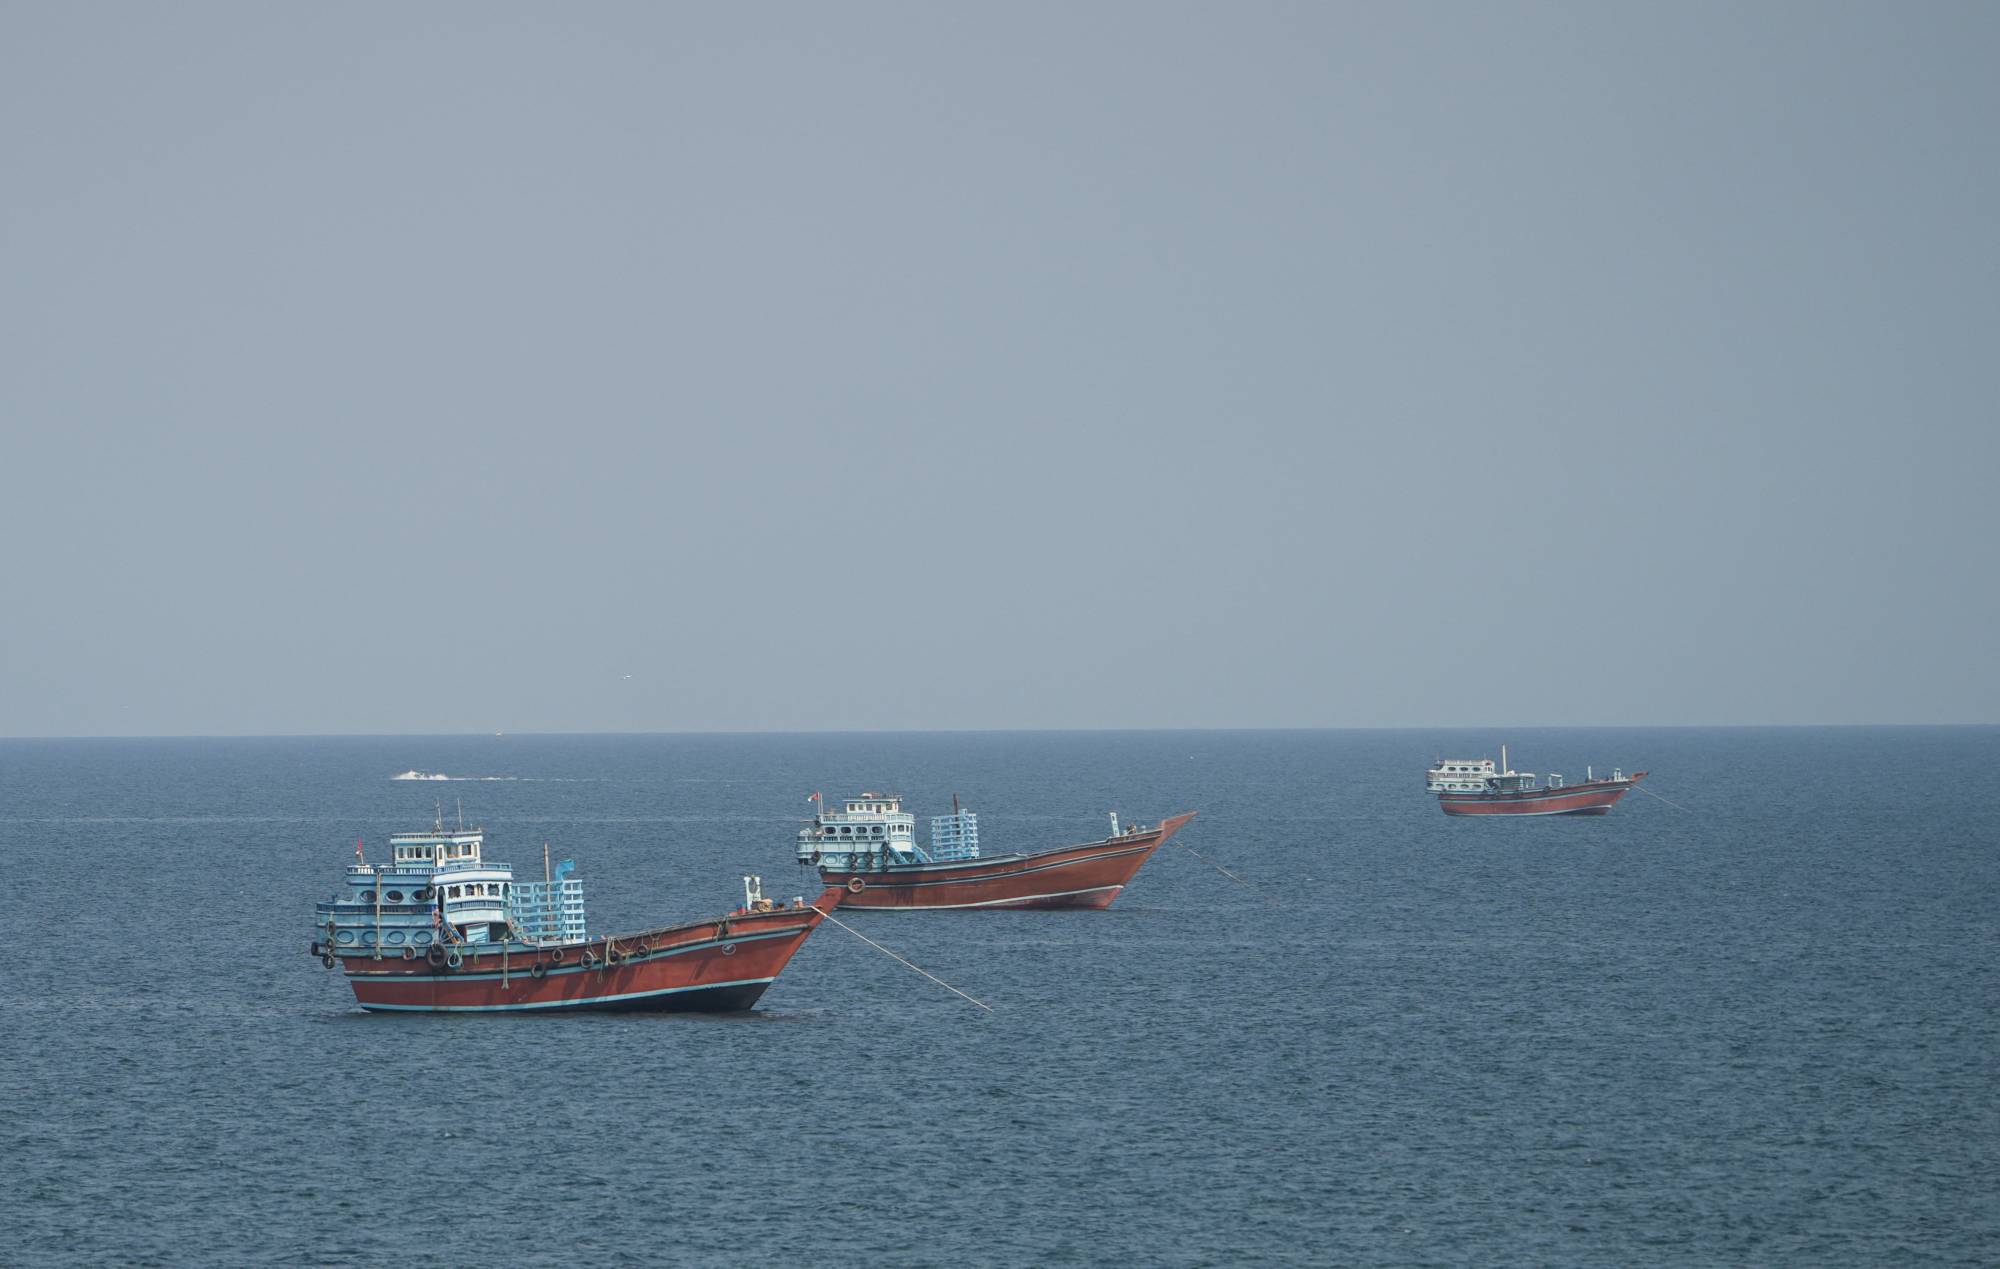
سفن راسية قبالة سواحل خصب في محافظة مسندم بسلطنة عمان بالقرب من مضيق هرمز (أ.ف.ب)
عاد النفط إلى التدفق عبر مضيق هرمز بمستويات تقترب من تلك المسجلة قبل الحرب، لكن الأسعار لم تستجب لزيادة الإمدادات. فمع وصول تدفقات الخام عبر المضيق إلى نحو 80 في المائة من مستويات ما قبل الحرب، لا يزال «برنت» فوق 100 دولار للبرميل، في سوق أصبحت فيها تكلفة نقل الخام وتأمينه، إلى جانب استنزاف المخزونات واختناقات التكرير، عوامل لا تقل أهمية عن حجم الإمدادات نفسها.
وبحسب بيانات شركة «كبلر»، بلغ متوسط تدفقات الخام عبر مضيق هرمز نحو 16.5 مليون برميل يومياً في سبتمبر (أيلول)، أي قرابة 80 في المائة من مستويات ما قبل الحرب. وتؤكد بيانات «رويترز» اتساع التعافي، إذ بلغ متوسط صادرات الخام من الشرق الأوسط نحو 18.5 مليون برميل يومياً في الأول من أكتوبر (تشرين الأول)، متجاوزاً مستوى ما قبل الحرب البالغ نحو 18 مليون برميل يومياً. وعند احتساب الخام والمنتجات النفطية والمواد الكيميائية وسوائل الغاز، بلغ متوسط التدفقات الأسبوعية نحو 22.4 مليون برميل يومياً. ومع ذلك، ظل خام برنت أعلى بأكثر من 40 في المائة من مستواه قبل الحرب، فيما تقلّص عجز الإمدادات إلى نحو 1.6 مليون برميل يومياً، مقارنة بنحو 4 ملايين برميل يومياً عند ذروة الاضطرابات في مايو (أيار)، وفق تقديرات «إنرجي أسبكتس».
السفن في مضيق هرمز كما تظهر من مسندم عمان (رويترز)
«هرمز» يعمل... لكن بتكلفة ومخاطر أعلى
منذ اندلاع الحرب في 28 فبراير (شباط)، تغيرت طريقة تحرك النفط عبر المنطقة. فقد دفعت المخاطر الأمنية المنتجين والمشترين إلى إعادة ترتيب مسارات الشحن واستخدام طرق بديلة، فيما أصبحت الناقلات تعمل في رحلات أطول وأكثر تعقيداً.
ولا تزال السفن تعمل في بيئة أمنية غير مستقرة، مع بقاء مضيق هرمز محوراً للتوتر بين إيران والولايات المتحدة. لذلك، لم يؤدِّ تعافي التدفقات إلى اختفاء علاوة المخاطر، بل أبقى كلفة نقل الخام وتأمينه أعلى من مستويات ما قبل الحرب.
فاتورة الشحن تعيد تسعير النفط
وتقدم تكاليف الشحن أوضح دليل على التحول الذي طرأ على سوق النفط. فبحسب «رويترز»، تجاوزت أجور ناقلات النفط العملاقة 1.2 مليون دولار يومياً، مقارنة بنحو 30 ألف دولار فقط في يناير (كانون الثاني)، لترتفع حصة الشحن من تكلفة البرميل المسلم إلى آسيا إلى نحو 27 في المائة، مقابل نحو 3 في المائة قبل الحرب.
كما ارتفعت تكلفة نقل النفط بحراً من الخليج إلى شرق آسيا إلى نحو 34 دولاراً للبرميل، وهو مستوى قياسي، مقارنة بمتوسط يقارب 3 دولارات في يناير، وفق «أرغوس».
ولا تقتصر الزيادة على أجور الناقلات، إذ أدت إعادة ترتيب مسارات التجارة إلى زيادة الوقت الذي تستغرقه الشحنات ووصول آثار ارتفاع تكاليف نقل النفط من الشرق الأوسط إلى أسواق الشحن الأخرى.
وتعني هذه الزيادة أن توفر الخام لدى المنتج لا يضمن وصوله إلى المصفاة بالسعر نفسه الذي كان سائداً قبل الحرب. فالرسوم التي يدفعها المستوردون للنقل تضاف إلى سعر الخام، مما يرفع التكلفة النهائية للبرميل.
محطة وقود ستراولوبيت في وسط مدينة ريغا لاتفيا (أ.ف.ب)
المخزونات... الوسادة التي استُنزفت
لكن ارتفاع الأسعار لا يفسره الشحن وحده. فقد استنزفت الحرب جزءاً كبيراً من المخزونات التي كانت تمثل خط الدفاع الأول أمام اضطرابات الإمدادات.
ومنذ مارس (آذار)، انخفضت مخزونات النفط العالمية بأكثر من 400 مليون برميل، لتصل إلى نحو 4.3 مليار برميل، وهو أدنى مستوى في نحو خمس سنوات، وفق تحليل «بلومبرغ».
وسحبت الولايات المتحدة وحدها أكثر من 130 مليون برميل من احتياطيها الاستراتيجي منذ اندلاع الحرب، لتصل مخزونات الحكومة إلى أدنى مستوياتها منذ عام 1982، وفق ما أوردته «نيويورك تايمز». وقد ساعدت هذه السحوبات في سد جزء من الفجوة بين العرض والطلب، لكنها قلّصت في الوقت نفسه قدرة الحكومات على الاستجابة لصدمة جديدة.
وفي محاولة لتخفيف الضغوط على سوق الوقود، أعلنت دول «مجموعة السبع» إطلاق ما يصل إلى 100 مليون برميل من النفط والوقود من المخزونات الطارئة، مع التركيز في البداية على الديزل. لكن هذا النوع من التدخل يظل مؤقتاً؛ فهو يضيف براميل إلى السوق، لكنه لا يعيد فتح ممرات الشحن القديمة، ولا يخفض أقساط التأمين، ولا يصلح خطوط الأنابيب المتضررة، ولا يعيد المصافي التي خرجت من الخدمة.
ومع استمرار السحب من الاحتياطيات، يتقلص أيضاً هامش الأمان المتاح أمام أزمة جديدة. فإذا تعرضت منشآت الطاقة لمزيد من الهجمات أو أصبحت الملاحة أكثر خطورة، فلن تكون الكميات المتاحة من المخزونات بالقدر نفسه الذي كانت عليه في بداية الحرب.
ولهذا لا تنظر السوق إلى ارتفاع التدفقات الحالية باعتباره عودة كاملة إلى الوضع السابق، إذ يسعّر المتعاملون أيضاً قدرة السوق على الحفاظ على الإمدادات إذا تجددت الاضطرابات.
خزانات التخزين في مصفاة لافيرا النفطية في مارتيغ، جنوب فرنسا (أ.ف.ب)
السعر الفوري يكشف ضيق السوق
وتظهر حساسية السوق بصورة أوضح عند مقارنة أسعار العقود الآجلة بسعر النفط المتاح للتسليم الفوري. ففي الأول من أكتوبر، كان خام برنت يُتداوَل عند نحو 98 دولاراً للبرميل، بينما بلغ سعر الخام المتاح للتسليم الفوري قرابة 121 دولاراً، وفق ما نقلته «نيويورك تايمز» عن «أرغوس».
ويعكس هذا الفارق قيمة إضافية يدفعها المشترون للحصول على البرميل في أقرب وقت، في سوق أصبحت فيها المخزونات أقل قدرة على تلبية الطلب الفوري. ولا يشمل السعر الفوري تكلفة نقل الخام إلى وجهته، وهي تكلفة ارتفعت بدورها بصورة حادة خلال الحرب.
الصين تعود إلى السوق
وفي الوقت نفسه، بدأ الطلب العالمي على النفط في التعافي. وارتفع الطلب إلى نحو 104.8 مليون برميل يومياً، بزيادة تقارب 6.5 مليون برميل يومياً عن قاع مايو (أيار).
وتلعب الصين دوراً مهماً في هذا التحول. فبعد أن خفّضت مشترياتها في بداية الحرب، بدأت بكين في العودة تدريجياً إلى السوق، إذ كانت كميات النفط المحملة إلى الصين في سبتمبر أعلى بنحو 30 في المائة من مستويات مايو، وفق «ستاندرد آند بورز غلوبال إنرجي».
وفي الوقت نفسه، تراجعت مشتريات الصين من روسيا وإيران، اللتين يباع نفطهما عادة بخصومات بسبب العقوبات الأميركية، وفق «غولدمان ساكس». وأدى ذلك إلى زيادة المنافسة على البراميل القادمة من مصادر أخرى، ما حدّ من أثر تعافي الإمدادات في خفض الأسعار.
التكرير... الحلقة الأضعف
لكن أزمة النفط لا تنتهي عند وصول الخام إلى الموانئ. فالأسواق تواجه أيضاً نقصاً في طاقة التكرير، ولا سيما في روسيا وأجزاء من الشرق الأوسط، مما أدى إلى زيادة الضغوط على سوق المنتجات النفطية، وفي مقدمتها الديزل.
وقد تعرضت عشرات المصافي الروسية لأضرار نتيجة هجمات الطائرات المسيَّرة الأوكرانية، بينما تراجعت طاقة التكرير في أجزاء من الشرق الأوسط بسبب الحرب والهجمات على منشآت الطاقة. وفي ظل هذه الاضطرابات، لا تكفي زيادة إمدادات الخام وحدها لتعويض النقص في الوقود الجاهز.
وتزداد الضغوط في سوق الديزل لأن المصافي لا تحتاج إلى أي خام فحسب، بل تبحث عن درجات محددة، خصوصاً الخامات المتوسطة والكبريتية، التي تحقق عائداً أعلى من الديزل. وتتركز نسبة كبيرة من هذه الخامات في الشرق الأوسط وروسيا، مما أدى إلى زيادة المنافسة عليها ورفع قيمتها.
وينشأ بذلك ضغط متبادل في السوق: نقص طاقة التكرير يحد من إنتاج الديزل ويرفع أسعاره، فيما تزيد قيمة الخامات القادرة على إنتاجه، فتشتد المنافسة عليها، بما يدعم أسعار الخام نفسه.
وتبرز حدة الأزمة في سوق الديزل، الذي يدخل في تشغيل النقل والشاحنات والزراعة والصناعة، مما يجعل ارتفاع أسعاره سريع الانتقال إلى تكاليف السلع والخدمات. وقد بلغ سعر الديزل في الولايات المتحدة 6.41 دولار للغالون، بزيادة تجاوزت 70 في المائة منذ اندلاع الحرب في 28 فبراير (شباط)، مقابل ارتفاع أسعار النفط بنحو 35 في المائة خلال الفترة نفسها، وفق «نيويورك تايمز».
ولهذا، فإن زيادة صادرات الخام وحدها لا تكفي لإعادة سوق المنتجات النفطية إلى مستويات ما قبل الحرب؛ فالمشكلة باتت تتعلق أيضاً بقدرة المصافي على تحويل البراميل المتاحة إلى الوقود الذي يحتاجه الاقتصاد.
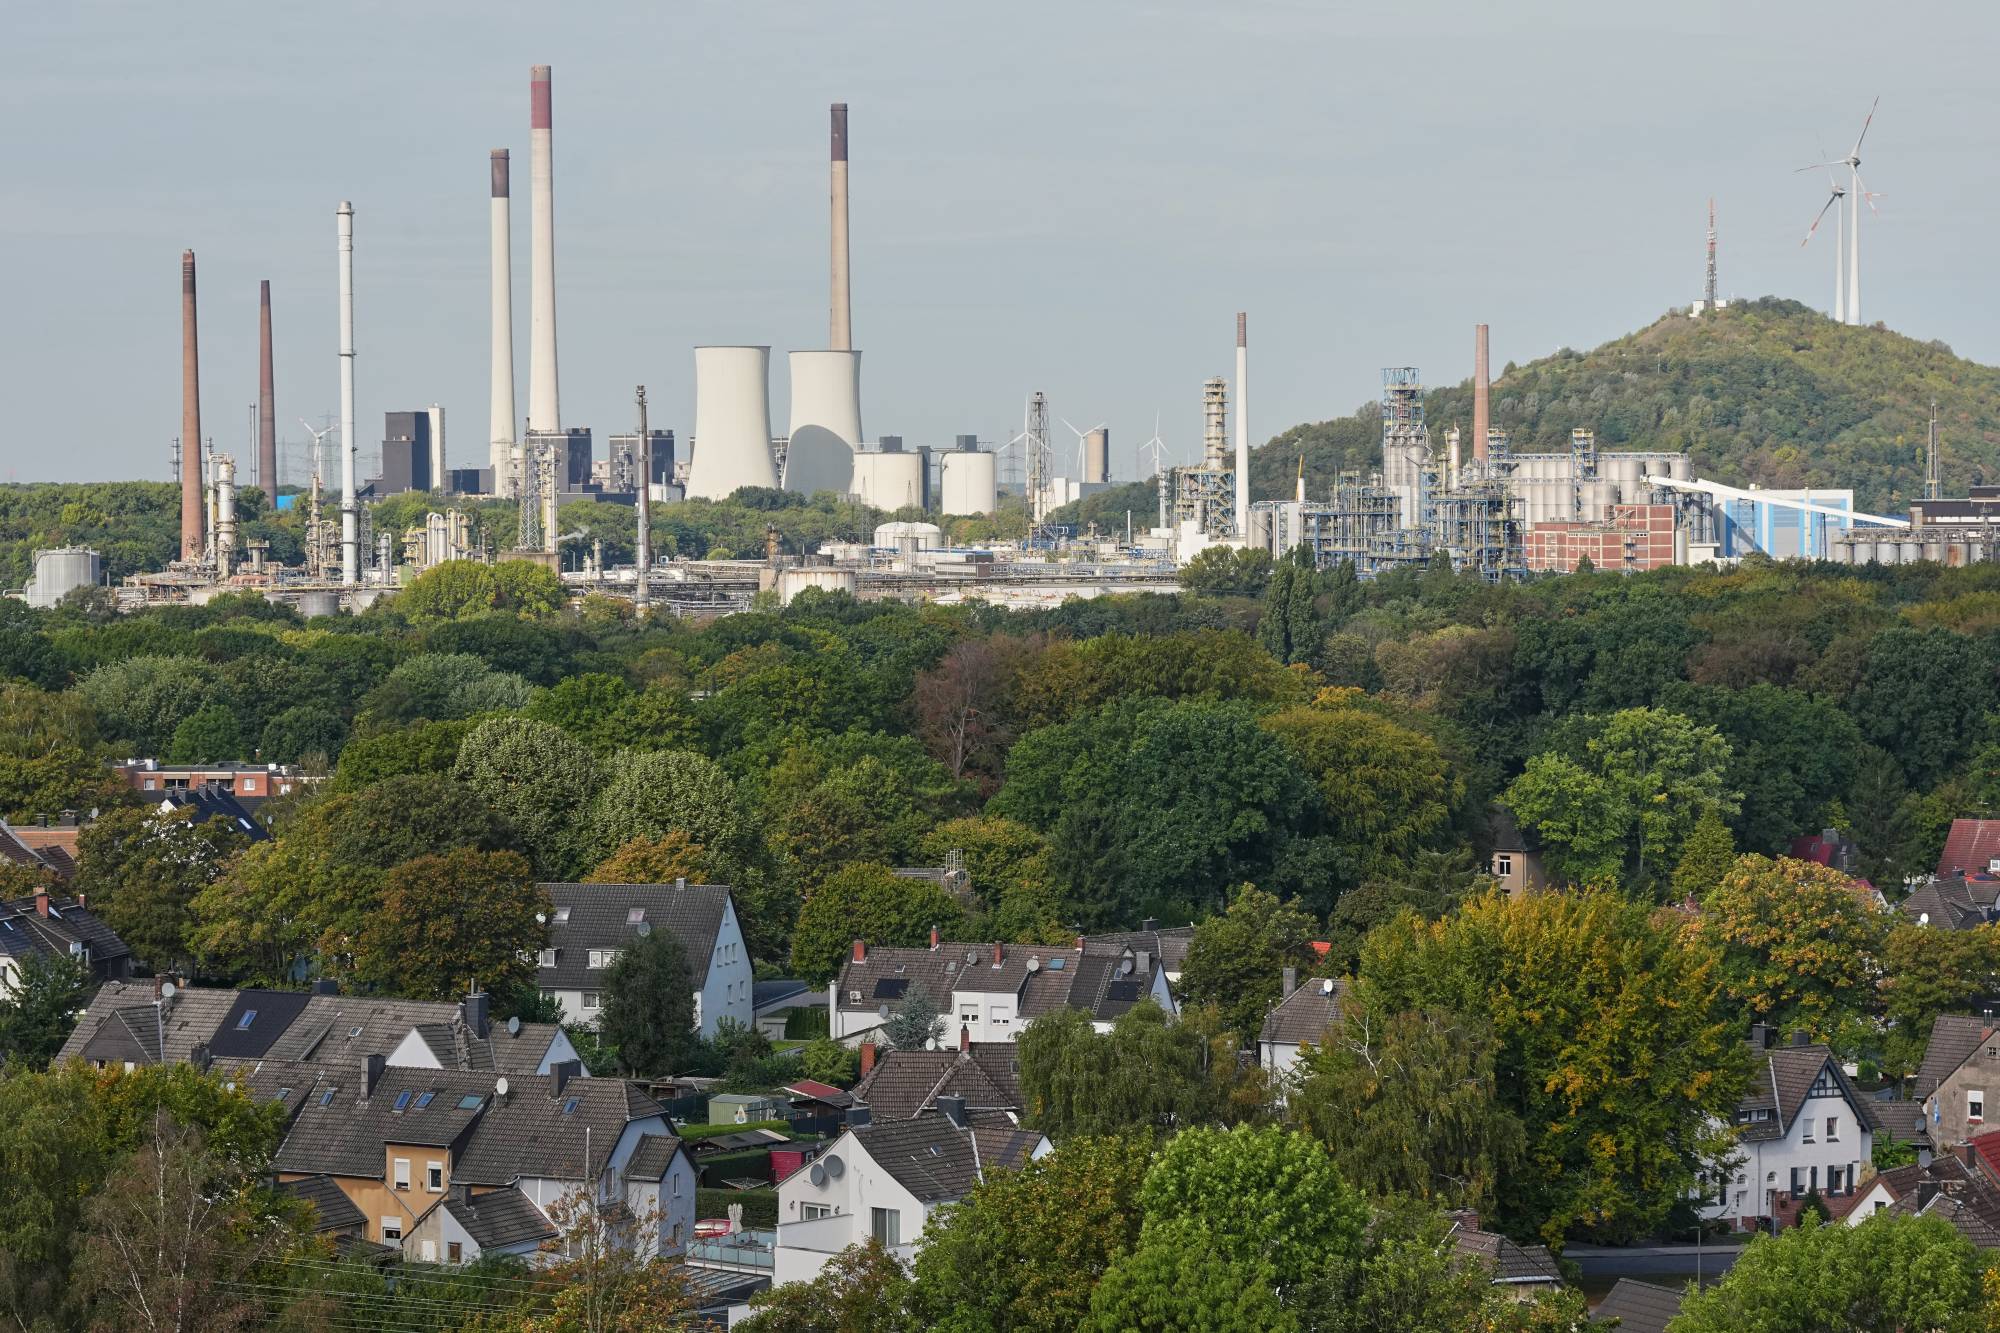
مصفاة كليش للنفط في مدينة غيلسنكيرشن بألمانيا (أ.ب)
السوق تسعّر استمرارية الإمدادات لا حجمها فقط
لكن بقاء الأسعار مرتفعة لا يرتبط بالتكرير وحده. فالسوق لا تسعّر حجم الإمدادات المتاحة في الوقت الراهن فقط، بل تسعّر أيضاً مدى قدرتها على الاستمرار إذا تجددت الاضطرابات.
وقال ديفيد فايف، كبير الاقتصاديين في «أرغوس»، لـ«نيويورك تايمز»، إن تدفقات النفط تعافت لأن الصناعة واصلت العمل رغم المخاطر، في وقت لم يتمكن فيه السياسيون من التوصل إلى اتفاق ينهي حالة عدم اليقين. ومع تراجع التفاؤل بإرساء هدنة دائمة، عادت المخاوف من احتمال استئناف القتال، مما أبقى علاوة المخاطر مدمجة في الأسعار.
ويرى جيسون غابلمن من «تي دي كاون» أن السوق أصبحت أكثر عرضة للاضطرابات مما كانت عليه قبل الحرب. فحتى مع عودة الإمدادات، استنزفت الحرب جزءاً كبيراً من المخزونات العالمية، وارتفعت تكاليف الشحن، وتراجعت طاقة التكرير في عدد من المناطق، مما جعل أي توقف جديد في الإنتاج أو الملاحة أكثر تأثيراً في الأسعار.
وبذلك، أصبحت السوق تتعامل مع البرميل المتاح اليوم والبرميل الذي يمكن ضمان وصوله غداً كقيمتين مختلفتين. وكلما ارتفعت الشكوك بشأن استمرارية التدفقات، ارتفعت العلاوة التي يدفعها المشترون لتأمين الإمدادات.
أزمة غير تقليدية
لهذا تبدو السوق الحالية مختلفة عن أزمات الإمدادات التقليدية. ففي السابق، كان ارتفاع السعر يعني عادة أن الإنتاج انخفض أكثر من اللازم، وأن زيادة الضخ أو الإفراج عن المخزونات يمكن أن يساعدا في إعادة التوازن.
أما اليوم، فقد يكون البرميل موجوداً بالفعل، لكنه يمر عبر شبكة أكثر تكلفة وتعقيداً: ناقلات تعمل في مسارات أطول، وتأمين أعلى، ومخزونات أقل، وممرات بحرية أكثر خطورة، ومصافي أقل قدرة على تحويل الخام إلى الديزل والوقود.
وهذا ما يجعل عودة صادرات الشرق الأوسط إلى مستويات قريبة مما قبل الحرب غير كافية وحدها لإعادة الأسعار إلى مستويات ما قبل الأزمة. فالسعر بات يعكس تكلفة وصول البرميل إلى المستهلك، وليس حجم الخام المتاح فقط، بينما تظل قدرة السوق على الاستجابة لأي اضطراب جديد محدودة.
وفي المحصلة، لم يعد السؤال الذي يواجه سوق النفط ببساطة: كم برميلاً تستطيع الدول إنتاجه؟ بل أصبح: كم برميلاً يمكن نقله بأمان، وبأي تكلفة، وكم منه يمكن تحويله إلى المنتجات التي يحتاجها الاقتصاد العالمي؟
التضخم التركي يتباطأ إلى 29.73 % سنوياً في سبتمبر دون التوقعاتhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5326089-%D8%A7%D9%84%D8%AA%D8%B6%D8%AE%D9%85-%D8%A7%D9%84%D8%AA%D8%B1%D9%83%D9%8A-%D9%8A%D8%AA%D8%A8%D8%A7%D8%B7%D8%A3-%D8%A5%D9%84%D9%89-2973-%D8%B3%D9%86%D9%88%D9%8A%D8%A7%D9%8B-%D9%81%D9%8A-%D8%B3%D8%A8%D8%AA%D9%85%D8%A8%D8%B1-%D8%AF%D9%88%D9%86-%D8%A7%D9%84%D8%AA%D9%88%D9%82%D8%B9%D8%A7%D8%AA
التضخم التركي يتباطأ إلى 29.73 % سنوياً في سبتمبر دون التوقعات
رجل يتفقد السلع في أحد المتاجر بإسطنبول بتركيا (رويترز)
تباطأ التضخم السنوي في تركيا إلى 29.73 في المائة، خلال سبتمبر (أيلول) الماضي، مسجلاً مستوى دون التوقعات، رغم ارتفاع تضخم أسعار المستهلكين 1.84 في المائة على أساس شهري، وفقاً لبيانات معهد الإحصاء التركي، الصادرة يوم الاثنين.
كان استطلاع، أجرته «رويترز»، قد توقّع ارتفاع التضخم الشهري بنسبة 2.3 في المائة، خلال سبتمبر، مدفوعاً بارتفاع أسعار الطاقة، في ظل استمرار الصراع بالشرق الأوسط، إلى جانب الزيادات الموسمية بأسعار السلع مع العودة إلى المدارس، في حين كان من المتوقع أن يبلغ التضخم السنوي 30.3 في المائة.
جاء ارتفاع التضخم في سبتمبر مدفوعاً، بشكل رئيسي، بزيادة موسمية بلغت 14.2 في المائة في تكاليف التعليم مع بدء العام الدراسي، إلى جانب ارتفاع أسعار الملابس والنقل والإسكان، بينما تراجعت أسعار الغذاء بشكل طفيف.
وفي أغسطس (آب) الماضي، بلغ التضخم الشهري لأسعار المستهلكين 1.84 في المائة، في حين سجل المعدل السنوي 31.51 في المائة.
وأبقى البنك المركزي التركي على هدفه المرحليّ للتضخم بنهاية العام عند 24 في المائة، بينما رفع توقعاته للتضخم، في نهاية العام، إلى 28 في المائة، وفقاً لأحدث تقرير للتضخم نشره في أغسطس.
وكان البنك المركزي قد أبقى، الشهر الماضي، سعر الفائدة الرئيسي عند 37 في المائة، كما كان متوقعاً، ليحافظ عليه دون تغيير، للاجتماع الخامس على التوالي، في قرار عُدَّ، على نطاق واسع، آخِر توقف قبل بدء دورة تيسير نقدي، في وقت لاحق من العام.
وكان بنك «جيه بي مورغان» قد توقّع، في وقت سابق، أن تشير بيانات سبتمبر إلى تباطؤ الاتجاه الأساسي للتضخم، بما يمهد الطريق أمام خفض أسعار الفائدة في اجتماع لجنة السياسة النقدية المقرر في أكتوبر (تشرين الأول) الحالي.
وأظهرت بيانات الاثنين أيضاً ارتفاع مؤشر أسعار المنتجين المحليين بنسبة 2.07 في المائة على أساس شهري، خلال سبتمبر، ليصل معدل الارتفاع السنوي إلى 27.38 في المائة.
وزيرة المالية الهندية: مفاوضات اتفاق التجارة مع أميركا بلغت مرحلة الجمودhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5326077-%D9%88%D8%B2%D9%8A%D8%B1%D8%A9-%D8%A7%D9%84%D9%85%D8%A7%D9%84%D9%8A%D8%A9-%D8%A7%D9%84%D9%87%D9%86%D8%AF%D9%8A%D8%A9-%D9%85%D9%81%D8%A7%D9%88%D8%B6%D8%A7%D8%AA-%D8%A7%D8%AA%D9%81%D8%A7%D9%82-%D8%A7%D9%84%D8%AA%D8%AC%D8%A7%D8%B1%D8%A9-%D9%85%D8%B9-%D8%A3%D9%85%D9%8A%D8%B1%D9%83%D8%A7-%D8%A8%D9%84%D8%BA%D8%AA-%D9%85%D8%B1%D8%AD%D9%84%D8%A9-%D8%A7%D9%84%D8%AC%D9%85%D9%88%D8%AF
وزيرة المالية الهندية: مفاوضات اتفاق التجارة مع أميركا بلغت مرحلة الجمود
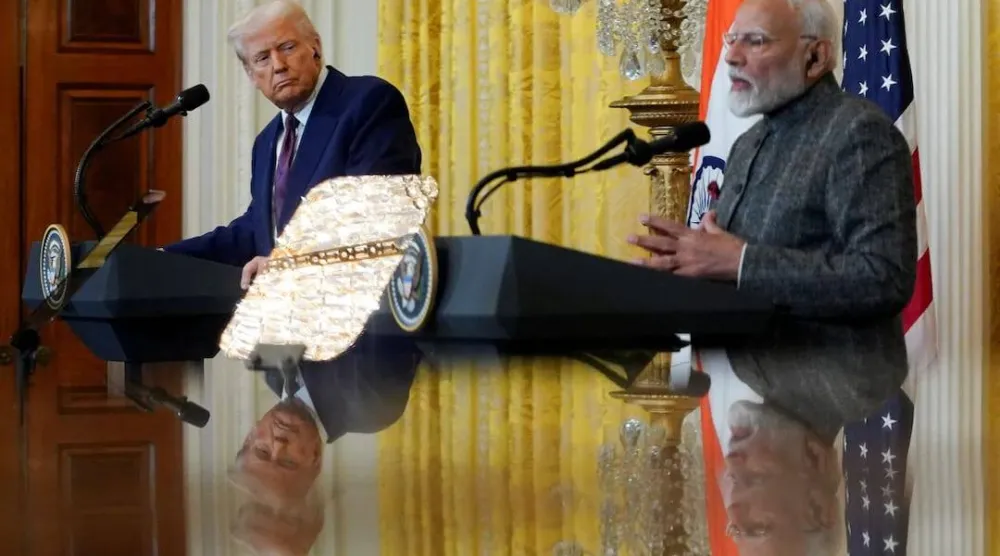
الرئيس الأميركي دونالد ترمب ورئيس الوزراء الهندي ناريندرا مودي خلال مؤتمر صحافي مشترك في البيت الأبيض بواشنطن (رويترز)
قالت وزيرة المالية الهندية نيرمالا سيثارامان، يوم الاثنين، إن مفاوضات اتفاق التجارة بين الهند والولايات المتحدة وصلت إلى مرحلة من الجمود، في مؤشر جديد على تعثر مساعي البلدين للتوصل إلى اتفاق محوري لتعزيز علاقاتهما الاقتصادية.
وأضافت سيثارامان، خلال فعالية في نيودلهي، أن تقديم أي تنازلات إضافية من أي من الطرفين بعد هذه المرحلة سيكون «صعباً للغاية»، مشيرة إلى أن المجال المتاح للمناورة أصبح محدوداً، وفق «رويترز».
وقالت: «إذا توفرت مساحة للتحرك، فقد يقدم الجانبان مزيداً من الخطوات»، لكنها أكدت أن الوصول إلى ذلك لن يكون سهلاً.
تأتي تصريحاتها بعد أن قال الممثل التجاري الأميركي جيميسون غرير، الأسبوع الماضي، إن التوصل إلى اتفاق ليس وشيكاً، عقب اجتماعه بوزير التجارة الهندي بيوش غويال، في الولايات المتحدة.
وأكدت سيثارامان أن المفاوضات كانت «صعبة للغاية وشهدت محادثات مكثفة»، مضيفة أن المحادثات لا تزال مستمرة.
ويُجري البلدان مفاوضات بشأن اتفاق تجاري منذ فبراير (شباط) 2025، في إطار مساعيهما لتعميق العلاقات الاقتصادية ومعالجة القضايا العالقة المتعلقة بالنفاذ إلى الأسواق.
وأشارت وزيرة المالية الهندية إلى أن الميزان التجاري بين البلدين يميل لمصلحة الهند، بينما تسجل الولايات المتحدة عجزاً تجارياً في تعاملاتها مع نيودلهي.
وقالت: «الجانب الأميركي يرغب في تقليص هذا الاختلال».
كانت «رويترز» قد أفادت، في وقت سابق من العام الحالي، بأن الهند تسعى للحصول على شروط أفضل في الاتفاق التجاري المرتقب مع الولايات المتحدة.