بعد استثمارات بمئات الملايين… تطبيق «نعناع» السعودي للتوصيل أمام اختبار البقاء

رهانه على كسر نموذج «بقالة الحيّ» ينتهي عند أبواب المحكمة

أحد متاجر البقالة التابعة لـ«نعناع» (الشركة)
TT

بعد استثمارات بمئات الملايين… تطبيق «نعناع» السعودي للتوصيل أمام اختبار البقاء

أحد متاجر البقالة التابعة لـ«نعناع» (الشركة)

في مشهد يجمع بين صعود سريع، وتمويلات قياسية، ثم دخول مسار إعادة الهيكلة، فتحت المحكمة التجارية في الرياض فصلاً جديداً في قصة شركة «نعناع»، عبر حكم بإعادة التنظيم المالي لشركة المتاجر المركزية لتقنية المعلومات، المالكة والمشغلة لتطبيق توصيل البقالة في السعودية.

وبحسب ما نشرته منصة «إيسار»، أعلن أمين الإفلاس ماجد النمر صدور الحكم عن الدائرة التاسعة في المحكمة التجارية في الرياض، متضمناً فتح إجراءات إعادة التنظيم المالي، مع دعوة الدائنين لتقديم مطالباتهم خلال مهلة لا تتجاوز 90 يوماً من تاريخ الإعلان. فكيف وصل مسار التطبيق إلى هذا المستوى؟

رهان على نهاية «بقالة الحيّ»

تعود قصة «نعناع» إلى عام 2016، حين أسَّسها رائد الأعمال سامي الحلوة مع شريكين آخرين، لتكون واحدة من أوائل تطبيقات توصيل البقالة المحلية في السعودية.

منذ انطلاقتها، لم تكن فكرة «نعناع» مجرد دخول سوق التوصيل، بل قامت على رهان أكبر: أن نموذج البقالة التقليدية في طريقه إلى التراجع، وأن المستهلك سيتجه تدريجياً إلى الطلب الرقمي السريع كخيار أساسي للاستهلاك اليومي.

هذا الرهان دفع الشركة إلى تبني نموذج «التجارة السريعة»، القائم على تقليص زمن التوصيل عبر إنشاء متاجر صغيرة داخل الأحياء بدل الاعتماد الكامل على المتاجر التقليدية.

توسُّع سريع

بدأت الشركة بنموذج يعتمد على مناديب يشترون الطلبات من المتاجر القائمة، قبل أن تتوسع لاحقاً إلى تشغيل متاجرها الخاصة داخل الأحياء لتسريع التوصيل.

ومع هذا التوسُّع، ارتفع عدد الفروع إلى 36 فرعاً، قبل أن يتراجع لاحقاً إلى 16 فرعاً مع إعادة هيكلة العمليات وإيقاف بعض الخدمات في مواقع مختلفة.
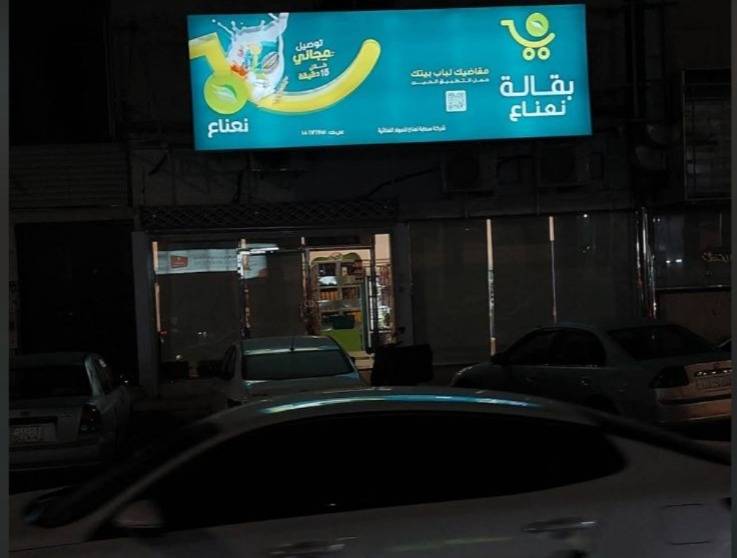
إحدى بقالات «الدارك ستور» التابعة لـ«نعناع» (موقع الشركة)

وفي الوقت نفسه، توسَّعت الشركة جغرافياً لتصل إلى 18 مدينة داخل السعودية، بالإضافة إلى القاهرة، ضمن خطة توسع إقليمي طموحة.

تمويلات ضخمة

بحسب بيانات الشركة والمستثمرين، جمعت «نعناع» منذ تأسيسها نحو 780 مليون ريال (211.9 مليون دولار) عبر 6 جولات تمويلية. وبدأت الرحلة بجولة تأسيسية في 2016 بنحو 2.1 مليون دولار، تلتها جولة دين قابلة للتحويل في 2017 بقيمة 2.2 مليون دولار، ثم جولة في 2019 بقيمة 6.6 مليون دولار، تلتها في 2020 بقيمة 18 مليون دولار بقيادة «إس تي في» وهو صندوق سعودي مخصص لدعم الشركات الناشئة المبنية على الذكاء الاصطناعي في المنطقة.
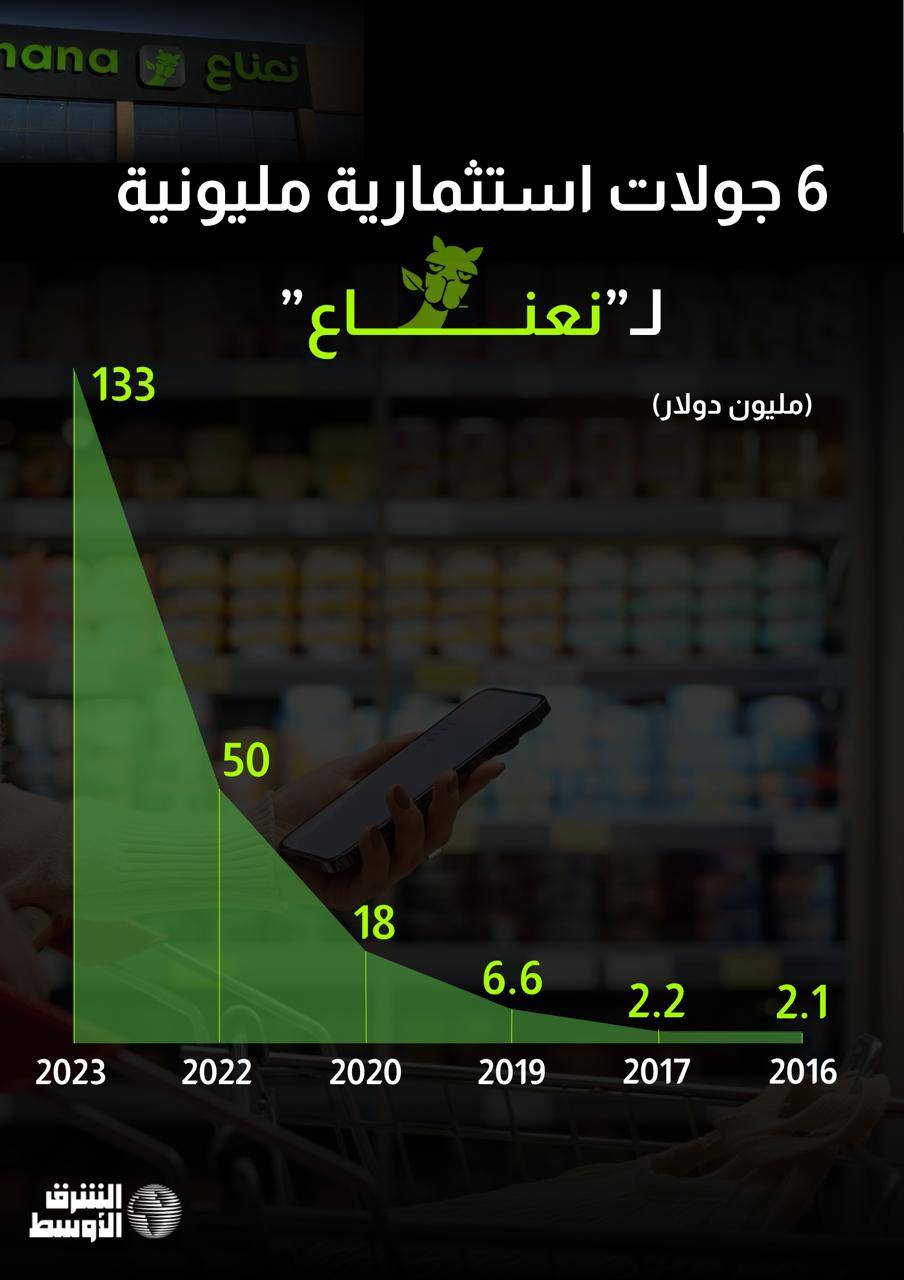
وفي 2022، حصلت الشركة على 50 مليون دولار، قبل أن تصل إلى أكبر جولة في تاريخها خلال 2023 بقيمة 500 مليون ريال، قادتها «المملكة القابضة» بمشاركة تحالف من المستثمرين.

ويمثل تمويل عامي 2022 و2023 أكثر من 85 في المائة من إجمالي الاستثمارات، ما يوضح تسارعاً كبيراً في ضخ الأموال بالتوازي مع التوسع التشغيلي.

طرح الشركة

وفي تلك الفترة، كشف المؤسس والرئيس التنفيذي سامي الحلوة أن الشركة تستهدف طرح أسهمها في السوق المالية السعودية خلال عامين أي بحلول العام الحالي، مع توسع إضافي داخل المملكة وخارجها.

استثمارات الأفراد

وقد أثارت التطورات الجارية مخاوف المستثمرين في التطبيق، حيث امتلأت مواقع التواصل الاجتماعي بتساؤلات وانتقادات لما آلت إليه الأمور.

يقول أحد المستثمرين في تعبيره عن استيائه في منصة «إكس»: «استثمرت في شركة (نعناع)عن طريق منصة (ثقة) التابعة لـ(عوائد)، وللأسف منذ الاستثمار وحتى هذه اللحظة لم يتم تحديث ما الذي حصل للاستثمار، ولا يوجد أي تقرير يوضح الوضع... هل تم الاستثمار في الشركة أم لا؟»، وتابع: «من المفترض أن (منصة عوائد) هي المسؤولة عن استثماراتنا نحن وغيرنا في الصندوق، وإذا لم يتم حفظ حقوقنا أو توضيح ما الذي جرى، فهذه مشكلة حقيقية».

ضغط المنافسة

لكن مع التوسُّع السريع، بدأت التحديات التشغيلية بالظهور. إذ اعتمدت الشركة على نموذج «التجارة السريعة»، الذي يهدف إلى تقليص زمن التوصيل لأقصى درجة، لكنه في المقابل يرفع التكاليف التشغيلية بشكل كبير، خصوصاً مع انتشار الفروع وزيادة الطلبات.

ومع اشتداد المنافسة في قطاع التوصيل، دخلت السوق مرحلة ضغط سعري حاد، حيث أصبحت المنافسة تعتمد بشكل كبير على الأسعار وسرعة الخدمة، ما أثر على الهوامش التشغيلية.

سوق لا ترحم

لم تكن «نعناع» وحدها في مواجهة هذا الواقع. ففي عام 2025، ودَّع تطبيق «شقردي» السوق بعد 6 سنوات من التشغيل، رغم نجاحه في تنفيذ أكثر من 7 ملايين طلب وخدمة أكثر من 3 ملايين عميل في 35 مدينة ومحافظة داخل المملكة.

وجاء في بيانه أن قرار الإيقاف يعود إلى «سياسة حرق الأسعار»، في إشارة إلى طبيعة البيئة التشغيلية الصعبة في هذا القطاع.

وهذه السياسة التنافسية تقوم على خفض الأسعار بشكل حاد وأحياناً دون التكلفة، بهدف جذب العملاء بسرعة، والاستحواذ على حصة سوقية، أو إخراج بعض اللاعبين الأضعف من السوق.

ما هو إجراء إعادة التنظيم المالي؟

وفي شرحه لطبيعة إجراء إعادة التنظيم المالي وفق نظام الإفلاس السعودي، أوضح المحامي والمحكّم التجاري محمد المزيّن لـ«الشرق الأوسط» أن نظام الإفلاس السعودي يمثل ركيزة قانونية توازن بين استمرارية النشاط الاقتصادي وحماية حقوق الدائنين. ولفت إلى أن إجراء إعادة التنظيم المالي ليس مجرد إجراء قانوني جاف، بل هو مسار يهدف بالأساس إلى تيسير توصل المدين إلى اتفاق مع دائنيه تحت إشراف قضائي وفني متخصص، بما يضمن تصحيح المسار بدلاً من الخروج من السوق.

وأشار المزيّن إلى أن هذا الإجراء يمنح المنشآت التي تواجه اضطرابات مالية، أو تلك المتعثرة بالفعل، فرصة لإعادة ترتيب أوراقها. وتتجلى مرونة النظام في المادة 69، التي تنص على أن الأصل هو استمرار المدين في إدارة أعماله ونشاطه تحت إشراف «أمين إعادة التنظيم المالي»، ولا يتم غل يده عن الإدارة إلا في حالات استثنائية تتعلق بالإهمال أو سوء الإدارة.

واعتبر المزيّن أن افتتاح هذا الإجراء هو بمثابة «قوة قانونية» تهدف صراحة إلى تمكين المدين من الاستفادة من خيارات الهيكلة لمعاودة نشاطه والإسهام في دعم الاقتصاد، وفقاً لما نصت عليه المادة الخامسة من النظام.

وبيّن أن النظام يفتح أبوابه للمنشآت في ثلاث حالات: إذا كان من المرجح تعثرها بسبب اضطرابات مالية، أو إذا كانت متعثرة بالفعل، أو حتى في حالة الإفلاس التام.

استمرارية التشغيل تحت الرقابة القضائية

وحول الجوانب الإجرائية، أوضح المزيّن أن العملية تمر بمرحلتين زمنيتين؛ تبدأ الأولى من تاريخ قيد طلب افتتاح إجراء إعادة التنظيم المالي وحتى صدور الحكم، وفيها يتم تفعيل المادة 46 بشأن «تعليق المطالبات»، وهي حصانة قانونية فورية تمنع إجراءات التنفيذ وتتيح للمدين التركيز الكامل على إعداد خطة الإصلاح، وذلك بهدف حماية أصول الشركة وضمان استقرارها القانوني خلال فترة التقاضي.

أما المرحلة الثانية، فتبدأ بعد صدور الحكم القضائي بافتتاح الإجراء، حيث حيث تستأنف الشركة نشاطها تحت إشراف «أمين الإجراء» المعين من قبل المحكمة. واستناداً إلى المادة 57، يتولى «أمين الإجراء» التحقق من عدالة الإجراءات وضمان تنفيذ الخطة المالية بما يكفل سرعة الأداء وتوفير الحماية اللازمة لمصالح الدائنين وجميع الأطراف المتأثرة.

هيكلة الديون

فنّد المزيّن الاعتقاد السائد بأن افتتاح إجراء إعادة التنظيم المالي يمثل نهاية لنشاط الشركة، مؤكداً أنه على العكس من ذلك، يعد بمثابة «طوق نجاة» وقوة قانونية تهدف صراحة إلى هيكلة الديون والعودة إلى المسار الصحيح، وليس إعلاناً لنهاية نشاط الشركة. واستشهد بالمادة 5 (الفقرة 1) من النظام التي تهدف إلى تمكين المدين من الاستفادة من إجراءات الإفلاس لمعاودة نشاطه ودعم الاقتصاد.

وأضاف أن النظام يدعم هذه العودة عبر ركيزتين: «الحماية القانونية» التي تمنح فترة سماح من ملاحقات الدائنين، و«استمرار الإدارة» التي تبقي الشركة كياناً حياً ممارساً لأعماله وليست في حالة تصفية، مما يجعل الإعلان بداية لمرحلة «التصحيح» والوصول لاتفاق جماعي يضمن الاستدامة.

الحقوق القانونية لمستثمري الأفراد

وفيما يتعلق بمصير استثمارات الأفراد، لاسيما الذين ضخوا أموالهم عبر منصات التمويل الجماعي مثل منصة «عوائد» بناءً على وعود بعوائد استثمارية مرتفعة تتجاوز 93 في المائة، أكد المزيّن أن نظام الإفلاس السعودي وضع إطاراً قانونياً حازماً يضمن حقوق هؤلاء المستثمرين بصفتهم «دائنين» للشركة. وأوضح أن عملية استرداد الأموال تخضع لقواعد وإجراءات محددة تهدف إلى تحقيق العدالة والمساواة:

  • الإلزام القانوني عبر الخطة: بمجرد تصديق المحكمة على مقترح كيفية سداد الديون وتسوية المستحقات، يصبح خطة ملزمة قانوناً للمدين تجاه جميع الدائنين، بما في ذلك المستثمرون الأفراد.
  • تصنيف الدائنين: تلزم المادة 29 المدين بتصنيف الدائنين إلى فئات وفقاً لطبيعة ديونهم لضمان المعاملة العادلة.
  • التمثيل القانوني: يتيح النظام تشكيل لجنة لتمثيل مصالح المستثمرين ومراقبة أداء الشركة والأمين لضمان تنفيذ بنود السداد.

واختتم المزيّن حديثه بالتحذير من مغبة المخالفات، مؤكداً أن النظام يتيح ملاحقة الشركة في حال تبديد الأصول أو تفضيل دائن على آخر، حيث تصل العقوبات بموجب المادة الثالثة بعد المائتين إلى السجن لمدة تصل إلى 5 سنوات وغرامة تصل إلى 5 ملايين ريال، مما يضمن حماية صارمة لحقوق كافة الأطراف في ظل سيادة القانون.

اليوم، ومع صدور حكم إعادة التنظيم المالي، تنتقل «نعناع» من مرحلة التوسع المدفوع بالتمويل، إلى مرحلة إعادة التنظيم المالي تحت إشراف قضائي.

وبينما كانت الشركة تُصنف في 2023 كأحد أبرز قصص النمو في قطاع التجارة السريعة، فإنها اليوم تدخل اختباراً مختلفاً تماماً يتمثل في اختبار الاستدامة.

وتبقى المرحلة المقبلة مرهونة بخطة إعادة التنظيم، وقدرة الشركة على إعادة بناء نموذجها التشغيلي والمالي في سوق لا تزال شديدة التنافسية، وتعيد تعريف قواعدها باستمرار.
مقالات ذات صلة

السجلات التجارية في السعودية تتجاوز 1.9 مليون... ونمو لافت للذكاء الاصطناعي

الاقتصاد موظفون بالمركز السعودي للتنافسية والأعمال والذي يقدم كل الخدمات لأصحاب المنشآت التجارية (الشرق الأوسط)

السجلات التجارية في السعودية تتجاوز 1.9 مليون... ونمو لافت للذكاء الاصطناعي

تُواصل بيئة الأعمال بالسعودية تسجيل معدلات نمو لافتة، مع تجاوز إجمالي السجلات التجارية حاجز 1.9 مليون سجل، في مؤشر يعكس اتساع قاعدة المنشآت.

«الشرق الأوسط» (الرياض)
الاقتصاد شارع تجاري مزدحم في شنغهاي بالصين (رويترز)

مطالب أوروبية بإعادة هيكلة العلاقات التجارية مع الصين

أكدت «الغرفة التجارية الأوروبية» بالصين، الثلاثاء، حاجة أوروبا لإعادة التفكير في علاقاتها التجارية بالصين، في ظل استمرار ازدياد الاختلال التجاري بين الجانبين.

«الشرق الأوسط» (بكين)
العالم الرئيس الأميركي دونالد ترمب والرئيس الصيني شي جينبينغ يتفاعلان خلال اجتماع ثنائي في بوسان... كوريا الجنوبية 30 أكتوبر 2025 (رويترز)

من التجارة إلى تايوان وإيران... ماذا ينتظر قمة ترمب وشي؟

يبحث ترمب وشي خلال قمتهما المقبلة ملفات التجارة وتايوان وحرب إيران، وسط مساعٍ لتحقيق الاستقرار في العلاقات بين واشنطن وبكين.

«الشرق الأوسط» (واشنطن)
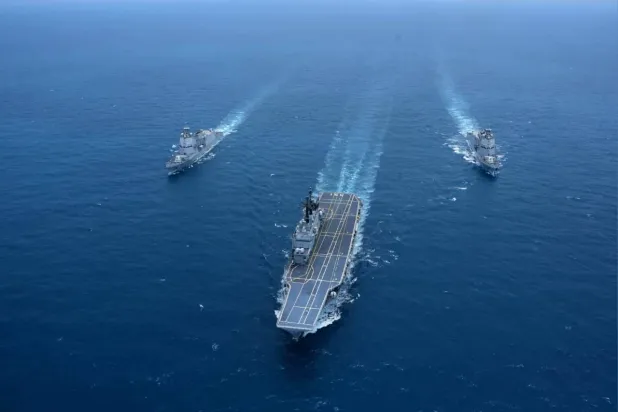
أوروبا حاملة الطائرات الإيطالية السابقة «غاريبالدي» وهي تبحر بجانب فرقاطتين للبحرية الإندونيسية في المياه الإندونيسية 17 سبتمبر 2026 (إ.ب.أ)

إيطاليا تجهّز بحريتها لحماية تجارتها عبر باب المندب

قال وزير الدفاع الإيطالي جويدو كروزيتو، اليوم الخميس، إن روما تتأهب لمهمة بحرية محتملة لحماية أسطولها التجاري في ظل تزايد المخاوف الأمنية في مضيق باب المندب.

«الشرق الأوسط» (روما)
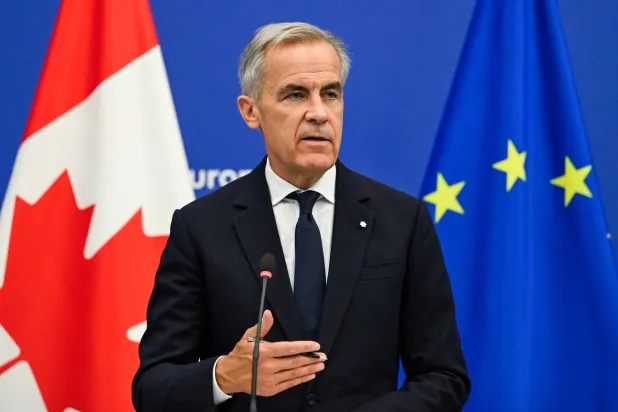
العالم رئيس الوزراء الكندي مارك كارني يلقي خطاباً في قاعة البرلمان الأوروبي في ستراسبورغ بشرق فرنسا 17 سبتمبر 2026 (أ.ف.ب)

«عضو شريك» في الاتحاد الأوروبي... عرض استثنائي لكندا يثير مخاوف بشأن السيادة

تقترح أوروبا منح كندا وضع «عضو شريك» في بالاتحاد الأوروبي، وسط تقارب متسارع بين الجانبين وتساؤلات كندية بشأن مضمون الشراكة وتأثيرها في السيادة.

«الشرق الأوسط» (بيروت)

6 %... عتبة القلق الجديدة لسندات الخزانة الأميركية

رُفعت الأعلام الأميركية خارج بورصة نيويورك بمناسبة زيارة وزير الخارجية ماركو روبيو إلى مدينة نيويورك (إ.ب.أ)
TT

6 %... عتبة القلق الجديدة لسندات الخزانة الأميركية

رُفعت الأعلام الأميركية خارج بورصة نيويورك بمناسبة زيارة وزير الخارجية ماركو روبيو إلى مدينة نيويورك (إ.ب.أ)

لأعوام، شكّل عائد سندات الخزانة الأميركية لأجل 10 سنوات عند مستوى 5 في المائة نقطة الخطر التي يخشى المستثمرون عندها اضطراب الأسواق العالمية. لكن تجاوز هذا المستوى خلال سبتمبر (أيلول) بدأ يغيّر النظرة إليه، من سقف يصعب اختراقه إلى مجرد محطة قد تسبق مستويات أعلى.

ومع تجاوز العائد 5 في المائة لفترة وجيزة هذا الشهر، بدأ المستثمرون يطرحون سؤالاً أكثر إثارة للقلق: ماذا لو أصبحت 6 في المائة هي المستوى الذي ينبغي أن يبقي الأسواق في حالة تأهب؟

ولم يستمر الارتفاع فوق 5 في المائة لفترة كافية حتى الآن لاختبار تداعياته بصورة كاملة، إلا أن مايك بيل، رئيس استراتيجية الأسواق لدى «بلو باي أسيت مانجمنت»، يرى أن مستوى 5 في المائة كان دائماً علامة نفسية أكثر منه نقطة تحول آلية، وفق «رويترز».

وقال بيل إن المشكلة لا ترتبط برقم محدد بقدر ما تتعلق بالمستوى النسبي لعوائد الخزانة مقارنة بمقاييس الاستثمار الأخرى، ولا سيما عائد الأرباح في سوق الأسهم. وأضاف أن هذه العلاقة تقترب حالياً من نقطة تحول قد تمهد لموجة بيع في الأسهم.

وتقدم التجارب السابقة بعض المؤشرات. فقد خسر مؤشر «إم إس سي آي» العالمي نصف قيمته في المرة السابقة التي تجاوز فيها عائد السندات الأميركية لأجل 10 سنوات مستوى 5 في المائة، قبيل الأزمة المالية العالمية. كما تعرض المؤشر لهبوط مماثل قبل أقل من عقد، عندما أدى ارتفاع العائد إلى نحو 6.8 في المائة إلى انفجار فقاعة شركات التكنولوجيا.

لكن «جي بي مورغان» يرى أن الاقتصاد العالمي شهد «تحولاً هيكلياً رئيسياً» قد يجعل نقطة الألم في أسواق الأسهم أعلى من السابق، مع تنامي دور قطاعات الذكاء الاصطناعي والرعاية الصحية والخدمات. وتواصل شركات كثيرة في هذه القطاعات الإنفاق والتوسع، بغض النظر عن مستوى تكاليف الاقتراض.

وبناءً على ذلك، قال محللو المصرف إن تأثير أسعار الفائدة في الاقتصاد «أصبح أقل تقييداً بصورة ملموسة»، وإن مستوى الانكسار في أسواق الأسهم قد يكون «أعلى بشكل ملحوظ»، وربما يقع بين 5.5 و6.0 في المائة، نقلاً عن آراء عدد من كبار المستثمرين المشاركين في أحد مؤتمرات المصرف الأخيرة.

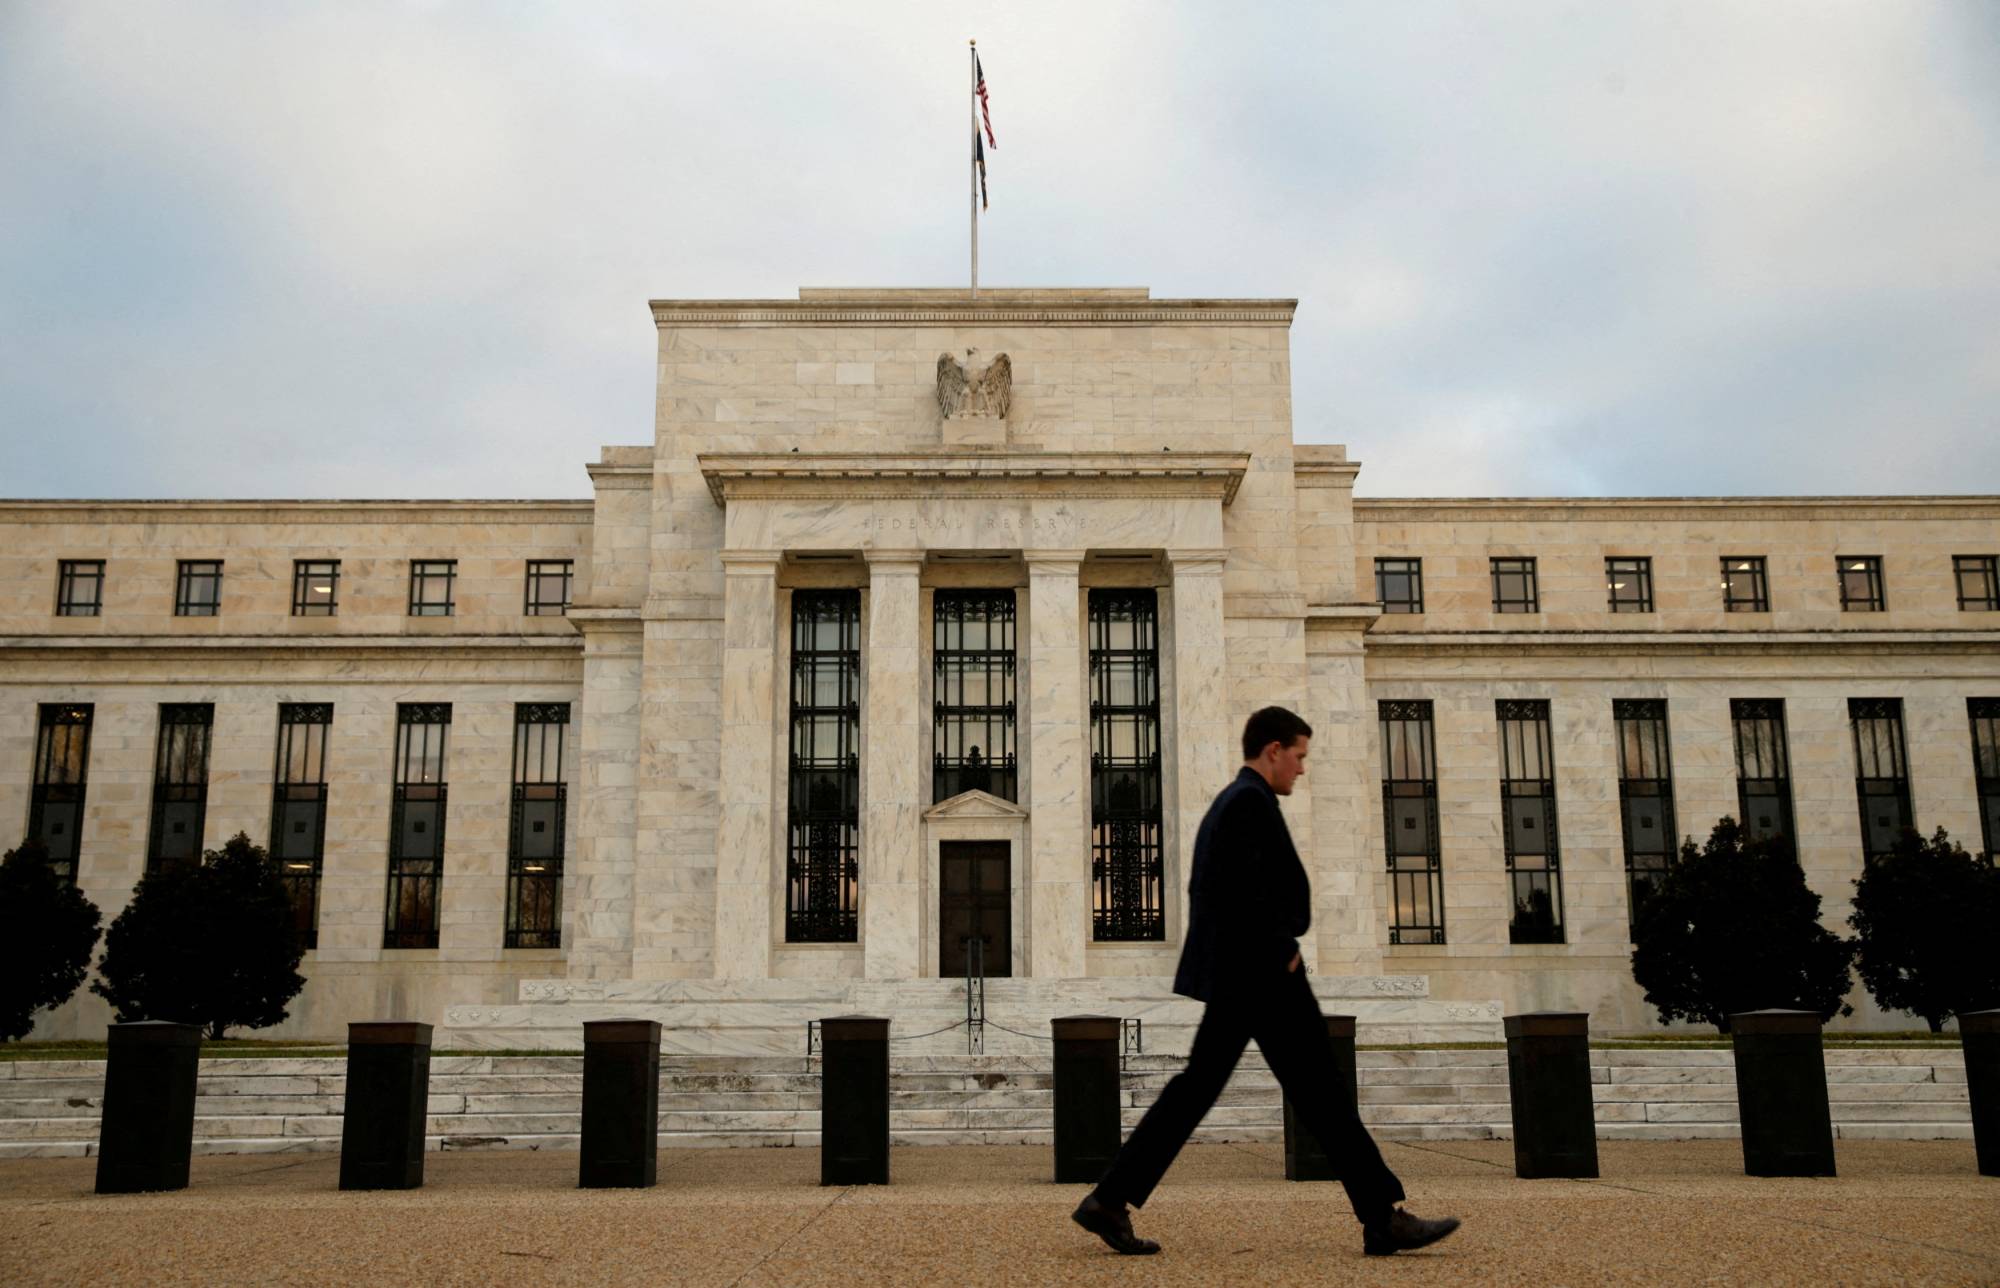
رجل يمر أمام مبنى الاحتياطي الفيدرالي في واشنطن (رويترز)

إعادة تسعير واسعة

في سوق سندات الخزانة الأميركية البالغة قيمتها 29 تريليون دولار، والتي تشكل مرجع التسعير لمعظم الأصول المالية العالمية، فإن الانتقال من عائد 5 إلى 6 في المائة سيمثل إعادة تسعير واسعة لتكلفة رأس المال عالمياً.

وقد يعكس وصول العائد إلى 6 في المائة ارتفاعاً كبيراً في توقعات التضخم، أو تنامي المخاوف بشأن استدامة المالية العامة الأميركية، أو ترسخ قناعة بأن أسعار الفائدة ستبقى مرتفعة لسنوات، أو مزيجاً من هذه العوامل.

وقال عضو مجلس الاحتياطي الفيدرالي أوستن غولسبي، هذا الأسبوع، إنه لا يعرف ما إذا كانت الأسواق ستتعامل بصورة مختلفة مع بقاء عوائد السندات عند 5 في المائة لفترة أطول مما فعلت في الماضي.

ويولي المستثمرون اهتماماً كبيراً لعوائد الخزانة لأنها تمثل معيار الأصول الخالية من المخاطر عالمياً. وعند تجاوزها 5 في المائة، يستطيع المستثمرون تثبيت أعلى عوائد على السندات الأميركية منذ عام 2007.

وبحسب حسابات بول جاكسون، رئيس أبحاث توزيع الأصول العالمية لدى «إنفيسكو»، تبدأ الأسهم العالمية في التراجع عندما يبلغ متوسط عائد السندات لأجل 10 سنوات 4.72 في المائة على مدى 12 شهراً ثم يواصل الارتفاع.

ولا تزال السوق بعيدة عن هذه النقطة، إذ يبلغ متوسط العائد على مدى 12 شهراً نحو 4.34 في المائة حالياً. إلا أن جاكسون قال إنه بدأ بالفعل خفض انكشافه على الأسهم وتحويل جزء من الأموال إلى السندات الحكومية للاستفادة من ارتفاع العوائد.

وأضاف: «إذا واصلت عوائد الخزانة الارتفاع، فهناك خطر أن تكون سوق الأسهم عند مستوى أدنى بعد 12 شهراً».

ضغوط على الأسواق الناشئة

وتعد الأسواق الناشئة من بين أكثر الأسواق تعرضاً لتداعيات ارتفاع عوائد الخزانة الأميركية، بعدما حققت أداءً قوياً خلال السنوات الأخيرة.

فعوائد السندات الأميركية المرتفعة تميل إلى دعم الدولار وجعل الأصول المقومة به أكثر جاذبية، ما قد يسحب رؤوس الأموال من اقتصادات الأسواق الناشئة، ويزيد أعباء خدمة الديون المقومة بالدولار، خصوصاً لدى الدول الأكثر مديونية.

وأظهرت بيانات تدفقات الاستثمار أن صناديق سندات الأسواق الناشئة سجلت الأسبوع الماضي أكبر موجة خروج للأموال منذ أشهر، في حين سُحبت مليارات الدولارات أيضاً من صناديق الأسهم. كما جاء إصدار ديون الحكومات في الأسواق الناشئة أقل من المعتاد بشكل ملحوظ خلال الشهر الحالي.

وقالت أليسون شيمادا، رئيسة أسهم الأسواق الناشئة لدى «أول سبرينغ غلوبال إنفستمنتس»، إن الصورة «ليست مثالية» للأسواق الناشئة، لكنها شددت على أن شيئاً «فظيعاً» لا يحدث في الوقت الحالي.

وقد يكون الخطر الأكبر نفسياً. فبمجرد أن يبدأ المستثمرون في التساؤل عما إذا كان عائد 6 في المائة ممكناً، ينتقل النقاش من مجرد ارتفاع مؤقت في العوائد إلى إعادة تقييم أوسع لاحتمال انتهاء عصر السيولة الوفيرة والأموال الرخيصة، وما يعنيه ذلك لأسعار الأصول العالمية في ظل تكلفة رأس مال أعلى بصورة دائمة.

وقال نيل بيريل، كبير مسؤولي الاستثمار لدى «بريمير ميتون»، إن أسواق الأسهم لا تظهر حالياً مؤشرات على انهيار، لكن ذلك قد يكون لأن المستثمرين لم يعيدوا بعد إدخال عوائد تتجاوز 5 في المائة في نماذج توقعاتهم للأرباح على المدى الطويل.

وأضاف: «تبدو الأسواق بخير إلى أن يعيد الجميع تشغيل نماذج التقييم. وفي النهاية، الأرقام هي الأرقام، ولا بد أن تظهر آثارها».


الذهب يتحرك في نطاق ضيق مع تنامي توقعات تشديد «الفيدرالي»

سبائك من الذهب بعد إخراجها من قوالبها في مصهر مصفاة في سيدني (أ.ف.ب)
TT

الذهب يتحرك في نطاق ضيق مع تنامي توقعات تشديد «الفيدرالي»

سبائك من الذهب بعد إخراجها من قوالبها في مصهر مصفاة في سيدني (أ.ف.ب)

تحركت أسعار الذهب في نطاق ضيق، الخميس، تحت ضغط توقعات مواصلة مجلس الاحتياطي الفيدرالي الأميركي تشديد سياسته النقدية، في حين قدم تراجع أسعار النفط بعض الدعم للمعدن النفيس.

وانخفض الذهب الفوري 0.1 في المائة إلى 4281.98 دولار للأوقية بحلول الساعة 01:55 بتوقيت غرينتش، بينما استقرت العقود الآجلة للذهب الأميركي تسليم ديسمبر (كانون الأول) تقريباً عند 4317.50 دولار.

وقال روس ماكسويل، كبير مسؤولي الاستراتيجية لدى «في تي ماركتس»، إن المستثمرين يركزون حالياً على توجه «الفيدرالي» نحو إبقاء أسعار الفائدة مرتفعة لفترة أطول، بعد رفعها الأسبوع الماضي، إلى جانب تحركات الدولار وعوائد سندات الخزانة، والتطورات في الشرق الأوسط المرتبطة بمخاطر إمدادات النفط والطاقة.

وأضاف أن ظهور مؤشرات أوضح على رفع آخر لأسعار الفائدة سيشكل ضغطاً إضافياً على الذهب.

وتراجعت أسعار النفط هامشياً بعد إعلان إيران أنها لا تزال منفتحة على الدبلوماسية لإنهاء الحرب مع الولايات المتحدة، رغم استمرار الخلاف بين البلدين بشأن سبل التوصل إلى اتفاق.

وكان «الفيدرالي» قد رفع الأسبوع الماضي سعر الفائدة الأساسي 25 نقطة أساس إلى نطاق بين 3.75 و4.00 في المائة. ويبدو أن تصاعد ضغوط التضخم واستمرار قوة الاقتصاد يدفعان البنك المركزي نحو رفع آخر للفائدة، مع زيادة المتعاملين رهاناتهم على تشديد السياسة النقدية للمرة الثانية على التوالي في أواخر أكتوبر (تشرين الأول).

وعادة ما يُنظر إلى الذهب باعتباره أداة للتحوط من التضخم، إلا أن ارتفاع أسعار الفائدة يقلل من جاذبيته مقارنة بالاستثمارات المدرة للعائد.

وأظهرت بيانات صدرت الأربعاء تسارع نشاط الشركات في الولايات المتحدة إلى أعلى مستوى له في أكثر من خمس سنوات خلال سبتمبر (أيلول)، إلا أن قوة الطلب أدت إلى زيادة الضغوط على سلاسل الإمداد ودفعت الأسعار إلى الارتفاع.

وقالت دانييلا كورسيني، الخبيرة الاقتصادية لدى «إنتيسا سان باولو»، في مذكرة، إن السيناريو الأساسي للمصرف يتوقع أن تفتقر المعادن النفيسة إلى اتجاه واضح، مع بقاء التقلبات مرتفعة، مرجحة استمرار تداول الذهب خلال فصلين تقريباً قرب متوسط 4200 دولار للأوقية.

وفي أسواق المعادن النفيسة الأخرى، تراجع سعر الفضة الفوري 0.6 في المائة إلى 64.07 دولار للأوقية، بينما ارتفع البلاتين 0.2 في المائة إلى 1754.05 دولار، وانخفض البلاديوم 0.1 في المائة إلى 1260.70 دولار.


النفط يتراجع مع انفتاح إيران على الدبلوماسية لإنهاء الحرب

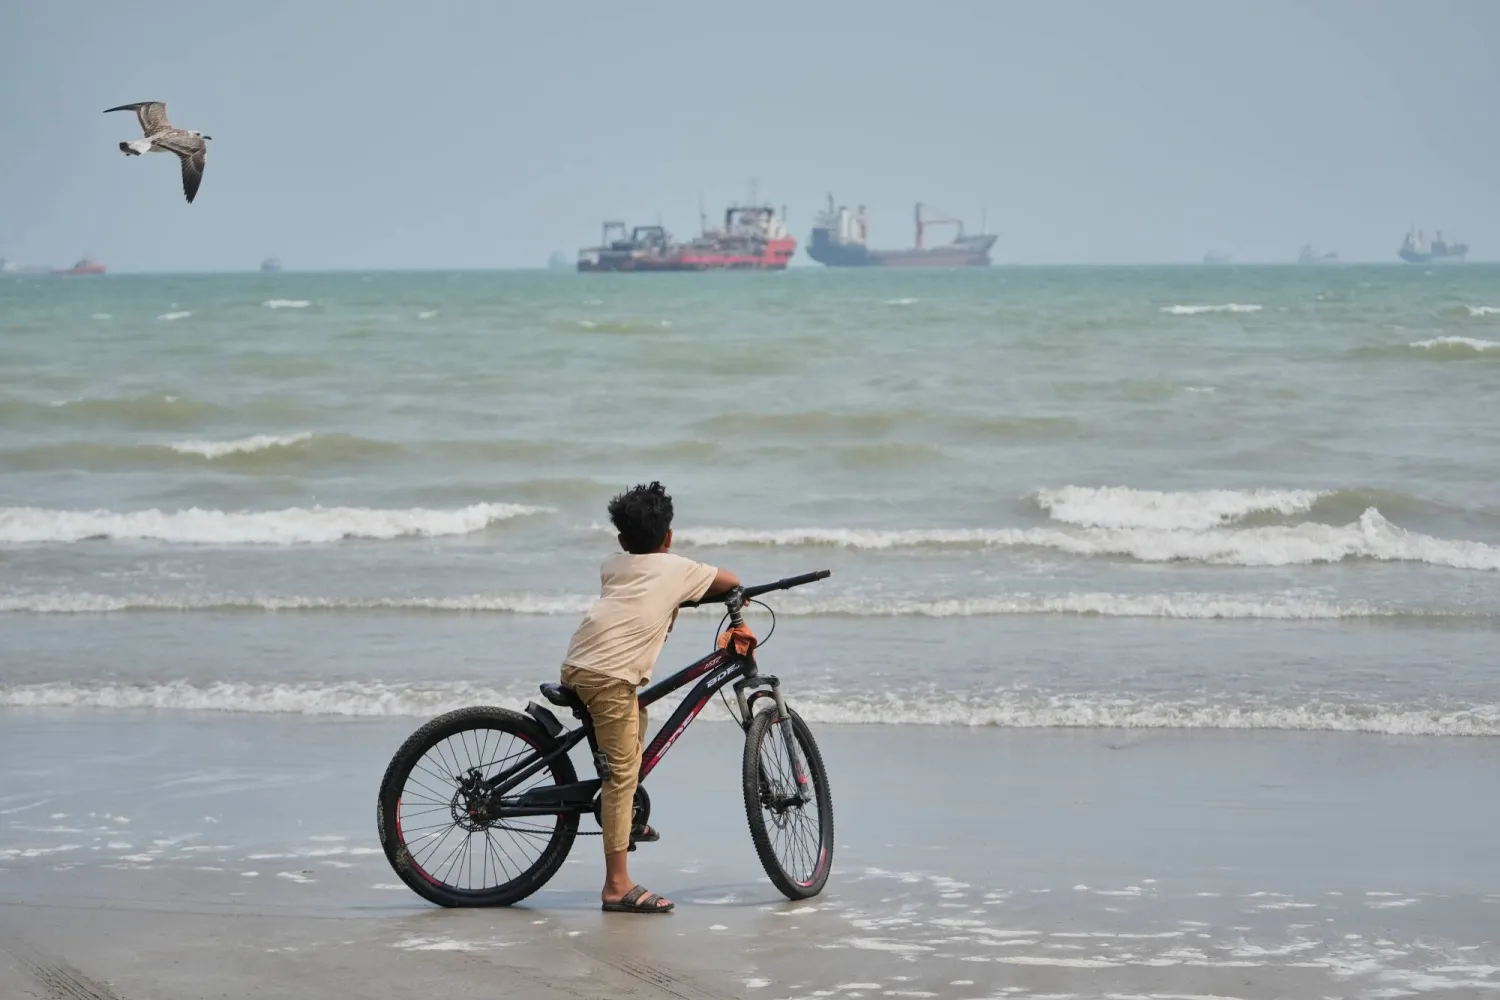
طائر نورس يحلق فوق صبي يقف بدراجته على شاطئ يطل على سفن تجارية راسية في مضيق هرمز قبالة بندر عباس (أ.ب)
TT

النفط يتراجع مع انفتاح إيران على الدبلوماسية لإنهاء الحرب

طائر نورس يحلق فوق صبي يقف بدراجته على شاطئ يطل على سفن تجارية راسية في مضيق هرمز قبالة بندر عباس (أ.ب)

تراجعت أسعار النفط، الخميس، بعد صعودها 4 في المائة في الجلسة السابقة، مع انفتاح إيران على مواصلة الدبلوماسية لإنهاء الحرب مع الولايات المتحدة، رغم استمرار الخلاف بين البلدين بشأن سبل التوصل إلى اتفاق.

وانخفضت العقود الآجلة لخام برنت 92 سنتاً، أو 0.9 في المائة، إلى 102.16 دولار للبرميل بحلول الساعة 04:00 بتوقيت غرينتش، بينما تراجع خام غرب تكساس الوسيط 77 سنتاً، أو 0.8 في المائة، إلى 91.39 دولار.

وقال مسؤول إيراني كبير لـ«رويترز» إن طهران وواشنطن لا تزالان منقسمتين بشأن كيفية إنهاء الحرب، لكن المسار الدبلوماسي يجب أن يستمر. وأضاف أن إيران تراجع الرد الأميركي على مقترحاتها للسلام، التي تعطي الأولوية لرفع الحصار البحري الأميركي عن الموانئ الإيرانية وإعادة فتح مضيق هرمز.

وقالت بريانكا ساشديفا، رئيسة أبحاث السوق لدى «فيليب نوفا»، إن تراجع النفط يعكس «انحسار جزء من علاوة المخاطر الجيوسياسية»، مع تعافي الإمدادات من الخليج وتزايد الآمال في تحقيق انفراجة دبلوماسية بين الولايات المتحدة وإيران.

وأضافت أن خام برنت يحتفظ بعلاوة أكبر مرتبطة بالمخاطر الجيوسياسية والممرات البحرية، نظراً إلى تعرض الخام العالمي بصورة أكبر لاضطرابات الشرق الأوسط ومضيق هرمز، بينما يستفيد خام غرب تكساس الوسيط من كون الإمدادات الأميركية أكثر تحصيناً نسبياً من هذه الاضطرابات.

وكان رئيس الأمن الإيراني محسن رضائي قال، في وقت سابق الأربعاء، إن مضيق هرمز لن يُعاد فتحه ما لم تُلبَّ الشروط الإيرانية.

وقال وزير الخارجية الأميركي ماركو روبيو للصحافيين إن التوصل إلى اتفاق مع إيران سيتطلب عملاً شاقاً على مدى فترة من الوقت، مضيفاً أن الرئيس دونالد ترمب لا يزال يملك خيارات عسكرية.

مخزونات الخام الأميركية

وفي سوق المنتجات النفطية، تابع المتعاملون التطورات المتعلقة باحتمال فرض قيود على صادرات الديزل الأميركي. وتراجعت العقود الآجلة للديزل منخفض الكبريت بنحو 5 في المائة خلال تعاملات منتصف الأربعاء، بعدما أفاد موقع «بوليتيكو» بأن إدارة ترمب تستعد لخطط لفرض حظر على صادرات الديزل لمدة 90 يوماً، قبل أن ينفي البيت الأبيض ذلك.

وكان وزير الطاقة الأميركي كريس رايت قد قال في وقت سابق الأربعاء إن حظر صادرات الديزل لن ينجح، رغم إعلان ترمب دعمه لمثل هذه الخطوة.

وحذّر محللون ومراقبو السوق من أن مثل هذا الإجراء لن يسهم كثيراً في خفض أسعار الطاقة المرتفعة، وقد يؤدي إلى تقليص الإمدادات العالمية وزيادة اضطرابات الاقتصادات.

وأظهرت بيانات إدارة معلومات الطاقة الأميركية انخفاض مخزونات المنتجات المكررة، التي تشمل الديزل وزيت التدفئة، بمقدار 428 ألف برميل إلى 107.4 مليون برميل خلال الأسبوع الماضي.

في المقابل، ارتفعت مخزونات النفط الخام الأميركية 3 ملايين برميل إلى 426.4 مليون برميل، في حين كان محللون استطلعت «رويترز» آراءهم يتوقعون انخفاضها بنحو 641 ألف برميل.

وتأتي تحركات النفط في وقت تظل فيه تطورات الحرب الأميركية - الإيرانية ومسار الإمدادات عبر الخليج ومضيق هرمز العامل الأبرز في تحديد علاوة المخاطر في السوق، بينما يراقب المستثمرون أيضاً أي مؤشرات على تقدم المسار الدبلوماسي بين واشنطن وطهران.