«المادة 301» تعود إلى الواجهة... واشنطن تبدأ تحقيقات موسعة لاستعادة سلاح الرسوم

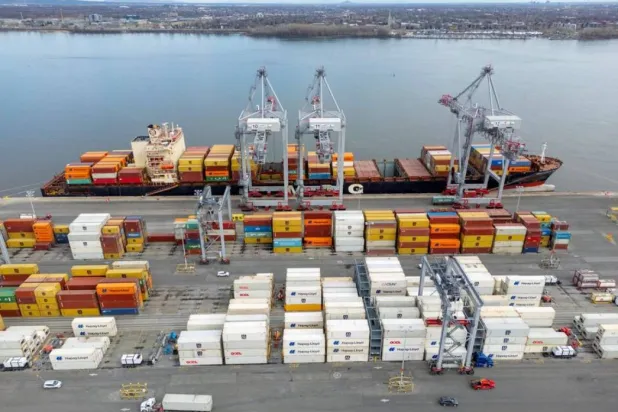
حاويات شحن في ميناء بيونغتايك، كوريا الجنوبية (رويترز)
TT

«المادة 301» تعود إلى الواجهة... واشنطن تبدأ تحقيقات موسعة لاستعادة سلاح الرسوم

حاويات شحن في ميناء بيونغتايك، كوريا الجنوبية (رويترز)

أعلنت إدارة الرئيس الأميركي دونالد ترمب، يوم الأربعاء، إطلاق تحقيقين تجاريين واسعي النطاق يستهدفان «الفائض في القدرة الصناعية» لدى 16 من كبار الشركاء التجاريين، من بينهم الصين، والاتحاد الأوروبي، والهند، واليابان، وكوريا الجنوبية، والمكسيك. وتأتي هذه الخطوة تحت «المادة 301» من قانون التجارة الأميركي، وهي الأداة القانونية التي تمنح واشنطن الحق في فرض رسوم جمركية عقابية ضد الممارسات التجارية غير العادلة بحلول صيف هذا العام.

وأكد الممثل التجاري الأميركي، جيميسون غرير، أن التحقيقات ستركز على الاقتصادات التي تظهر فائضاً هيكلياً في الإنتاج لا يتناسب مع الطلب المحلي، مما يؤدي إلى إغراق الأسواق العالمية بمنتجات رخيصة.

وسلّطت واشنطن الضوء بشكل خاص على قطاع السيارات في الصين واليابان؛ حيث أشارت إلى شركة «بي واي دي» الصينية التي توسع بصمتها العالمية بقوة رغم تشبع السوق، في حين تعمل المصانع في أوروبا بنحو 55 في المائة فقط من قدرتها الإنتاجية، مما يهدد الصناعة الأميركية.

حملة ضد «العمل القسري»

إلى جانب فائض الإنتاج، تعتزم الإدارة الأميركية إطلاق تحقيق ثانٍ يغطي أكثر من 60 دولة، يهدف إلى حظر استيراد السلع المنتجة عبر «العمل القسري». ويسعى هذا التحقيق إلى توسيع نطاق القيود التي فرضت سابقاً على منطقة شينجيانغ الصينية لتشمل دولاً أخرى، في محاولة للضغط على الشركاء التجاريين لإنفاذ قوانين صارمة تحمي حقوق العمال وتمنع استغلال المجموعات العرقية.

الالتفاف على قرارات المحكمة العليا

تمثل هذه التحقيقات استراتيجية قانونية جديدة لإعادة بناء ضغوط الرسوم الجمركية بعد أن قضت المحكمة العليا الأميركية الشهر الماضي بعدم قانونية أجزاء واسعة من برنامج ترمب الجمركي السابق. ومن خلال اللجوء إلى «المادة 301»، تسعى الإدارة لفرض رسوم دائمة وأكثر حصانة قانونية قبل انتهاء مفعول الرسوم المؤقتة (10 في المائة) في يوليو (تموز) المقبل، مما يعيد لواشنطن نفوذها في المفاوضات التجارية الدولية.

توقيت سياسي حساس

تأتي هذه التحركات بالتزامن مع تحضيرات لمسؤولين أميرييين للقاء نظرائهم الصينيين في باريس، تمهيداً لقمة مرتقبة بين ترمب والرئيس الصيني شي جينبينغ في بكين نهاية مارس. ويرى مراقبون أن واشنطن تريد دخول هذه المفاوضات وهي تمتلك «تهديداً جمركياً ذا مصداقية» لإجبار الصين والشركاء الآخرين على تقليص العجز التجاري الأميركي وحماية التصنيع المحلي من المنافسة غير المتكافئة.


مقالات ذات صلة

وارش أمام اختبار صعب لكبح تضخم لا تملك السياسة النقدية أدواته المباشرة

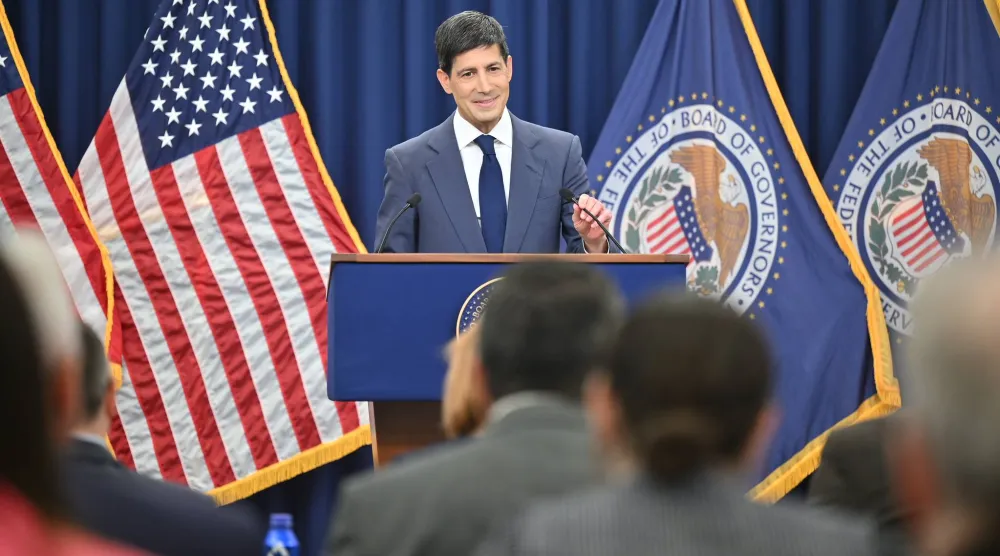
تحليل إخباري وارش في مؤتمر صحافي عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة في يوليو الماضي (أ.ب)

وارش أمام اختبار صعب لكبح تضخم لا تملك السياسة النقدية أدواته المباشرة

مع اقتراب «الاحتياطي الفيدرالي» من أول قرار لرفع أسعار الفائدة منذ 3 سنوات، لا يواجه رئيسه معركة التضخم التقليدية التي يمكن حسمها بسهولة عبر إضعاف الطلب.

هلا صغبيني (الرياض)
الاقتصاد حاويات شحن في ميناء مونتريال بمقاطعة كيبيك الكندية (رويترز)

رسوم أميركية جديدة على سلع كندية تدخل حيز التنفيذ

دخلت تغييرات رئيسية على الرسوم الجمركية الأميركية المفروضة على السلع الكندية حيز التنفيذ، الثلاثاء.

«الشرق الأوسط» (واشنطن)
الاقتصاد شخص يملأ خزان وقود سيارته بالديزل في محطة بايلوت في بودا، تكساس (أ.ف.ب)

متوسط سعر الديزل في أميركا يسجل مستوى قياسياً عند 6.27 دولار للغالون

سجل متوسط سعر الديزل في الولايات المتحدة مستوى قياسياً جديداً عند 6.27 دولار للغالون، وفق بيانات جمعية السيارات الأميركية.

«الشرق الأوسط» (واشنطن)
الاقتصاد متداولان في بورصة نيويورك (أ.ب)

عوائد سندات الخزانة الأميركية عند أعلى مستوياتها منذ 2007 مع تنامي رهانات رفع الفائدة

قفزت عوائد سندات الخزانة الأميركية لـ10 سنوات إلى أعلى مستوياتها منذ العام 2007، الثلاثاء، قبيل اجتماع الاحتياطي الفيدرالي.

«الشرق الأوسط» (سيدني)
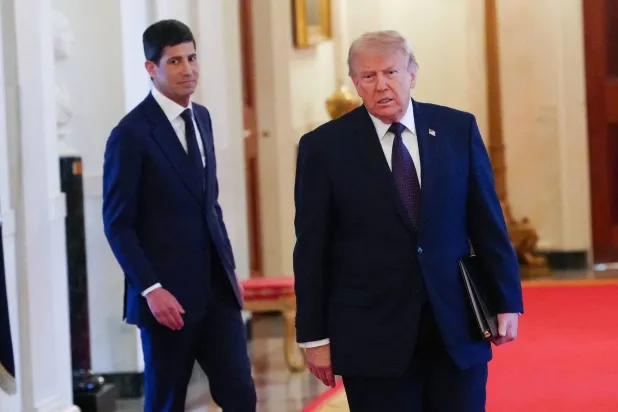
الاقتصاد ترمب ووارش أثناء توجههما إلى القاعة الشرقية بالبيت الأبيض خلال مراسم أداء وارش اليمين الدستورية في 22 مايو (أ.ف.ب)

«الفيدرالي» يستعد لرفع الفائدة متحدياً ضغوط ترمب

يتجه مجلس الاحتياطي الفيدرالي الأميركي إلى رفع سعر الفائدة القياسي الأربعاء للمرة الأولى منذ ثلاث سنوات.

«الشرق الأوسط» (واشنطن)

أسعار النفط والفائدة تضيّقان هوامش تقدم الجمهوريين قبيل انتخابات نوفمبر

أميركي يزود سيارته بالوقود داخل محطة وقود بولاية كاليفورنيا وسط ارتفاع كبير في أسعار الديزل 10 سبتمبر 2026 (أ.ب)
TT

أسعار النفط والفائدة تضيّقان هوامش تقدم الجمهوريين قبيل انتخابات نوفمبر

أميركي يزود سيارته بالوقود داخل محطة وقود بولاية كاليفورنيا وسط ارتفاع كبير في أسعار الديزل 10 سبتمبر 2026 (أ.ب)

مع بدء اجتماع مجلس الاحتياطي الفيدرالي يوم الثلاثاء، يواجه الجمهوريون اختباراً اقتصادياً تتضاءل فيه قدرتهم على فصل اضطرابات الشرق الأوسط عن ضغوط تكاليف المعيشة المحلية في الولايات المتحدة. فتكلفة الحرب تصل إلى الناخب الأميركي بطريقتين: عند دفع فواتير الوقود، وعند طلب القروض لشراء منزل أو تمويل مشروع تجاري. وبين هذين العبئين، تبرز احتمالات تشديد السياسة النقدية، في توقيت يحتاج فيه الحزب إلى إقناع الأميركيين بأن سياسات الرئيس دونالد ترمب تقربهم من الرخاء.

حسب جدول أعمال مجلس الاحتياطي الفيدرالي، من المتوقع صدور القرار يوم الأربعاء. ومع ذلك، فقد بدأ التأثير السياسي يظهر بالفعل: فارتفاع تكاليف الطاقة يُهدد باستمرار التضخم، بينما يُثير توقع رفع أسعار الفائدة القلق بشأن تكلفة كبحه. وهذا يُعقّد السؤال المطروح في عام الانتخابات: متى سيشعر المواطنون بتحسن في أوضاعهم إذا كانت مكافحة ارتفاع الأسعار تتطلب إبطاء الإنفاق ورفع تكاليف الاقتراض؟

عبء مزدوج

تكشف بيانات شهر أغسطس (آب) عن حجم المشكلة وحدودها. فقد ارتفعت أسعار المستهلكين في الولايات المتحدة الأميركية، بنسبة 0.4 في المائة شهرياً و3.4 في المائة سنوياً، بينما ارتفعت أسعار البنزين بنسبة 3.9 في المائة خلال الشهر، مما يمثّل أكثر من ثلث الزيادة الإجمالية. ووفقا لمكتب إحصاءات العمل الأميركي، بلغ الارتفاع السنوي في تكاليف الطاقة 16.3 في المائة.

ومع ذلك، بلغ معدل التضخم الأساسي -الذي يستثني الغذاء والطاقة- 2.4 في المائة سنوياً، منخفضاً من 2.5 في المائة في يوليو (تموز). هذه التفاصيل تمنع اختزال الوضع إلى سيناريو ارتفاع أسعار جنوني شامل. فبينما تلعب الطاقة دوراً مهماً، لا تتسارع جميع مكونات التضخم بالوتيرة نفسها. ومع ذلك، لا تقتصر صدمة الوقود على المحطات. إذ يمكن أن تنتقل تكاليف النقل والإنتاج المتزايدة تدريجياً إلى السلع والخدمات، مما يضغط على أرباح الشركات وميزانيات المستهلكين. وتوضح دراسة أجراها «الاحتياطي الفيدرالي»، أنه كيف يمكن لصدمات إمدادات النفط أن ترفع الأسعار الأساسية أيضاً عندما تنقل الشركات جزءاً من تكاليفها الإضافية إلى المستهلكين.

وتضيف تكاليف الاقتراض طبقة أخرى من الضغط. إذ حسب صحيفة «وول ستريت جورنال»، تجاوز عائد سندات الخزانة الأميركية لأجل 10 سنوات لفترة وجيزة حاجز 5 في المائة، يوم الاثنين. ونظراً إلى تأثير هذه العوائد على أسعار التمويل طويلة الأجل، فقد تتشدد شروط القروض حتى قبل اتخاذ مجلس الاحتياطي الفيدرالي أي إجراء، مع تغير توقعات السوق.

ولا يعني هذا بالضرورة ارتفاعاً فورياً في الأقساط لجميع المقترضين، إذ إن حاملي قروض الرهن العقاري ذات الفائدة الثابتة الحالية محميون من التغييرات الفورية. ومع ذلك، يواجه مشترو المنازل الجدد، والراغبون في إعادة تمويل قروضهم، والشركات الباحثة عن الائتمان، وضعاً أقل ملاءمة.

معضلة «الفيدرالي»

أفادت «رويترز» بأن بنوكاً كبرى، من بينها «غولدمان ساكس» و«جيه بي مورغان»، تتوقع رفع سعر الفائدة بمقدار ربع نقطة مئوية في اجتماع سبتمبر(أيلول)، في أعقاب بيانات التضخم الأخيرة. ورغم أن هذه تقديرات ما قبل القرار، فإنها تعكس تحولاً في معنويات السوق، من توقع تيسير السياسة النقدية إلى احتمال تشديدها.

تكمن المعضلة في أن أسعار الفائدة لا يمكنها إصلاح خط أنابيب متضرر أو تأمين ممر ملاحي بحري. فأدوات البنك المركزي تعمل بشكل أساسي من خلال قنوات الطلب والائتمان: فهي تزيد من تكلفة الإنفاق والاستثمار، وتحدّ من استمرار ارتفاع الأسعار. وبالتالي، قد يكون للاستجابة لصدمة الطاقة تكلفة اقتصادية دون معالجة السبب الجذري.

وفي المقابل، قد يكون التقاعس مكلفاً إذا ترسخت توقعات ارتفاع الأسعار وبدأت تؤثر على التسعير والأجور. وسط هذه المخاطر، يصبح منطق «الاحتياطي الفيدرالي» لقراره بنفس أهمية القرار نفسه: هل ينظر إلى الوضع على أنه اضطراب مؤقت سيزول، أم ضغط مستمر يتطلب استجابة أكثر استدامة؟

وسياسياً، لا يقدم أي من السيناريوهين رسالة تروق للجمهوريين. فرفع أسعار الفائدة يعني استمرار الضغط على تكاليف التمويل، بينما لا يضمن تثبيت أسعار الفائدة انخفاض تكاليف الاقتراض أو أسعار الوقود. علاوةً على ذلك، فإن تصوير البنك المركزي على أنه المسؤول الوحيد عن ارتفاع تكاليف المعيشة يتجاهل تأثير أسعار الطاقة، الذي يسبق قرارات سياسة البنك.

وعود تحت الضغط

تتضح محدودية نطاق الحلول السريعة في موقف وزير الداخلية دوغ بورغوم. فقد صرَّح يوم الاثنين، وفقاً لـ«رويترز»، بأن حظر صادرات النفط أو الوقود الأميركي لن يؤدي بالضرورة إلى خفض الأسعار، وقد يُفضي إلى إجراءات انتقامية تضر بالمستهلكين. كما تبحث الإدارة سبلاً لزيادة طاقة التكرير، مع العلم أن الإجراءات الصناعية تستغرق وقتاً للتأثير على الإمدادات.

يُبرز هذا المأزق الذي يواجه الخطاب الجمهوري: فبينما تستطيع الإدارة الدفاع عن أهدافها الأمنية والتأكيد على أهمية الإنتاج المحلي، عليها أيضاً توضيح التناقض بين هذه السياسات والتكلفة اليومية لأن الإشارة إلى تحسن بعض المؤشرات الاقتصادية لا يمحو الضغط المالي الذي تعاني منه الأسر، حيث تستحوذ تكاليف الوقود والتمويل على نسبة كبرى من دخلها.

تُتيح هذه الفجوة للديمقراطيين فرصة لربط إدارة الحرب بالإدارة الاقتصادية، إلا أنها لا تُحدد نتيجة التصويت النهائية. إذ يُوازن الناخبون هذه العوامل مع قضايا أخرى كالوظائف والدخل. ومع ذلك، فإن تداخل أسعار النفط وأسعار الفائدة يُلقي بعبء إثبات ملموس على الجمهوريين: تقديم مسار موثوق لخفض التكاليف في الأسابيع القليلة المتبقية قبل انتخابات نوفمبر (تشرين الثاني).


صعود الين يواجه اختبار بنك اليابان

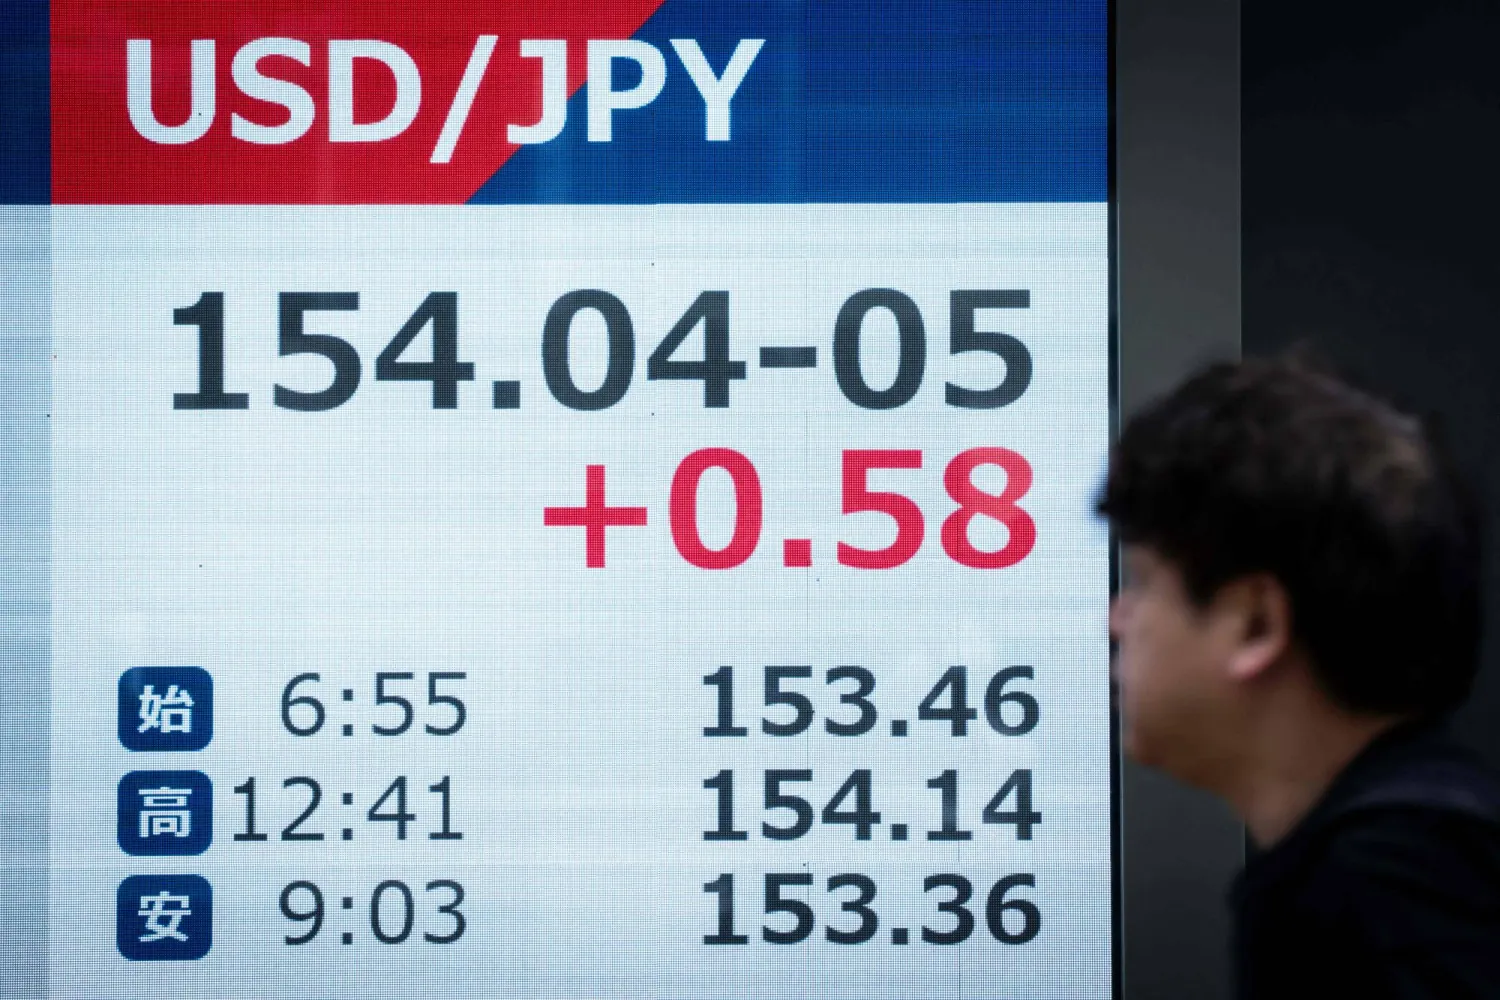
شاشة تعرض حركة الين مقابل الدولار الأميركي في العاصمة اليابانية طوكيو (أ.ف.ب)
TT

صعود الين يواجه اختبار بنك اليابان

شاشة تعرض حركة الين مقابل الدولار الأميركي في العاصمة اليابانية طوكيو (أ.ف.ب)

يدخل الين الياباني مرحلة حاسمة بعد أقوى موجة صعود له في نحو 18 شهراً؛ إذ بات استمرار مكاسبه مرتبطاً بقدرة بنك اليابان على تلبية توقعات الأسواق التي رفعت سقف رهاناتها إلى مستويات قد يصعب على البنك مجاراتها، في وقت لا تزال فيه عوامل أساسية عدة تميل لمصلحة ضعف العملة.

وارتفع الين بنحو 5 في المائة مقابل الدولار منذ بداية الشهر، مدفوعاً بتحول أكثر تشدداً في خطاب بنك اليابان، إلى جانب تصريحات لوزير الخزانة الأميركي سكوت بيسنت دعا فيها البنك إلى «فعل الصواب» بشأن السياسة النقدية.

وتعززت موجة الشراء بتكهنات حول احتمال قيام صندوق استثمار معاشات التقاعد الحكومي الياباني، الذي يدير أصولاً بنحو تريليوني دولار، بإعادة جزء كبير من استثماراته الخارجية إلى السوق المحلية. وبلغ الين الأسبوع الماضي 152.89 مقابل الدولار، وهو أقوى مستوى له في نحو 7 أشهر. ولكن هذا الصعود قام بدرجة كبيرة على توقعات بأن بنك اليابان قد يضاعف وتيرة التشديد النقدي، من زيادات تقارب مرة كل 6 أشهر حالياً إلى رفع للفائدة كل 3 أشهر تقريباً.

سقف توقعات مرتفع

تسعِّر الأسواق حالياً مساراً قد يدفع سعر الفائدة الياباني إلى أكثر من 2 في المائة خلال عام، مقارنة بمستواه الحالي البالغ 1 في المائة. ويرى محللون أن هذا السيناريو يرفع خطر خيبة أمل المستثمرين عند قرار بنك اليابان المرتقب؛ إذ قد يرفع البنك الفائدة دون أن يقدم إشارات قوية بما يكفي لتأكيد وتيرة التشديد السريعة التي تتوقعها الأسواق.

وقال ماسافومي ياماموتو، كبير استراتيجيي العملات في «ميزوهو سيكيوريتيز»، إن بنك اليابان سيجد صعوبة في تبنِّي موقف أكثر تشدداً من توقعات المستثمرين الحالية، حتى إذا رفع الفائدة في اجتماعه المقبل. وحذَّر من احتمال عودة الدولار إلى نحو 157 يناً؛ مشيراً إلى أن تسعير فائدة نهائية تتجاوز 2 في المائة يبدو مرتفعاً، وقد يفرض ضغوطاً على الاقتصاد الياباني.

«الاحتياطي الفيدرالي» يعقِّد الصورة

ولا يتعلق مستقبل الين ببنك اليابان وحده. فعودة الرهانات على رفع مجلس «الاحتياطي الفيدرالي» الأميركي أسعار الفائدة بعد بيانات أظهرت اتساع الضغوط التضخمية تعيد دعم الدولار. وتتوقع الأسواق الآن بدرجة كبيرة رفع الفائدة الأميركية، مع احتمالات لمواصلة الزيادات بوتيرة ربع سنوية خلال الاثني عشر شهراً المقبلة.

وإذا شدد بنك اليابان و«الاحتياطي الفيدرالي» السياسة النقدية بالتوازي، فقد تبقى فجوة العوائد بين السندات الأميركية واليابانية لأجل 10 سنوات قرب 200 نقطة أساس. وهذه الفجوة كانت طوال سنوات عاملاً أساسياً في ضعف الين؛ لأنها تجعل الأصول الدولارية أكثر جاذبية من نظيراتها اليابانية.

كما تواجه اليابان عاملاً إضافياً يتمثل في ارتفاع تكلفة واردات الطاقة. فالبلاد تعتمد بكثافة على النفط المستورد، وارتفاع الأسعار بفعل الحرب في الشرق الأوسط يضغط على شروط التبادل التجاري، ويزيد الطلب على العملات الأجنبية لتسوية فاتورة الواردات.

عودة محتملة لـ«تجارة الفائدة»

هذه البيئة قد تشجِّع المستثمرين على إعادة بناء صفقات «تجارة الفائدة» التي تقوم على الاقتراض بالين ذي التكلفة المنخفضة، واستخدام الأموال لشراء أصول ذات عوائد أعلى في الخارج. وكان ارتفاع الين الأخير قد دفع إلى تصفية واسعة لمثل هذه المراكز، ولكن انتهاء جزء كبير من عمليات التصفية يعني -في نظر بعض المحللين- أن المجال أصبح مفتوحاً لإعادة بناء مراكز بيع على العملة اليابانية. وأظهرت بيانات لجنة تداول السلع الآجلة الأميركية أن مراكز المضاربة على الين تحولت إلى صافي شراء للمرة الأولى منذ فبراير (شباط)، ولكن هذا التحول قد يكون مؤقتاً إذا تراجعت توقعات تشديد بنك اليابان. وفي الوقت ذاته، ما زال المستثمرون اليابانيون يوجهون أموالاً كبيرة إلى الأسواق الخارجية. وأظهرت بيانات وزارة المالية أنهم ضخُّوا 1.3 تريليون ين، أي نحو 8.4 مليار دولار، في الأسهم الأجنبية خلال أغسطس (آب)، وهو أكبر تحول شهري نحو الأسهم الخارجية في 5 أشهر.

رهانات صندوق التقاعد

في المقابل، يراهن بعض المستثمرين على أن صندوق استثمار معاشات التقاعد الحكومي سيبدأ في إعادة توزيع أصوله لمصلحة الأسهم والسندات اليابانية، بعد ارتفاع عائد السندات الحكومية لأجل 10 سنوات إلى أكثر من 3 في المائة للمرة الأولى منذ نحو 3 عقود. وازدادت التكهنات بعدما تصدرت «المحفظة الأساسية» جدول اجتماع حديث لمجلس إدارة الصندوق، وبعد دعوات من رئيسة الوزراء ساناي تاكايتشي ووزيرة المالية ساتسوكي كاتاياما إلى زيادة الاستثمار المحلي.

لكن محللين يرون أن السوق قد تبالغ في تقدير حجم وسرعة أي تحول. فإطار الحوكمة الخاص بالصندوق يفرض عليه الحد من تأثير تحركاته في السوق، ما يعني أن أي تغيير في توزيع الأصول سيجري تدريجياً وعلى مدى أشهر.

وقال كويتشي سوغيساكي، رئيس استراتيجيات الاقتصاد الكلي لليابان في «مورغان ستانلي»، إن أي إعادة للأموال من الخارج ستكون على الأرجح تدفقاً مؤقتاً، شبيهاً بتدخلات سوق الصرف، ولن تغير العوامل الأساسية التي قد تدفع الدولار مستقبلاً نحو 167 يناً.

كما يرى أن صندوق التقاعد لا يملك حافزاً قوياً لزيادة حيازاته من السندات المحلية، حتى مع اقتراب عوائدها من 3 في المائة؛ لأن العائد المستهدف للصندوق أعلى عند احتساب نمو الأجور الاسمية.

لحظة الحسم

وهكذا تبدو مكاسب الين معلَّقة بين توقعات متفائلة بشأن تشديد بنك اليابان، واحتمال عودة العوامل التي ضغطت عليه سابقاً؛ وهي فجوة العوائد، وارتفاع فاتورة الطاقة، واستمرار تدفق رأس المال الياباني إلى الخارج. وسيكون التحدي أمام بنك اليابان ليس فقط رفع الفائدة؛ بل أيضاً إقناع المستثمرين بأن وتيرة التشديد المقبلة ستكون بالسرعة التي سعَّرتها الأسواق. وإذا أخفق في ذلك، فقد تتحول موجة الصعود القوية للين سريعاً إلى فرصة جديدة لإعادة بناء صفقات «تجارة الفائدة»، والرهان على تراجع العملة من جديد.


ضعف سوق الإسكان يواصل الضغط على اقتصاد الصين

رجل على دراجة يمر أمام أحد المشروعات العقارية في العاصمة الصينية بكين (إ.ب.أ)
TT

ضعف سوق الإسكان يواصل الضغط على اقتصاد الصين

رجل على دراجة يمر أمام أحد المشروعات العقارية في العاصمة الصينية بكين (إ.ب.أ)

واصلت سوق الإسكان الصينية إظهار علامات ضعف خلال أغسطس (آب) الماضي، مع تراجع أسعار المنازل الجديدة لثالث شهر على التوالي، في مؤشر يعزز المخاوف من بقاء القطاع العقاري أحد أبرز مصادر الضغط على ثاني أكبر اقتصاد في العالم.

وأظهرت حسابات؛ استناداً إلى بيانات «المكتب الوطني للإحصاء»، أن أسعار المنازل الجديدة انخفضت 0.1 في المائة خلال أغسطس مقارنة مع يوليو (تموز) الماضيين، وهي النسبة نفسها المسجلة في الشهرين السابقين عليهما. وعلى أساس سنوي، تراجعت الأسعار 3 في المائة، مقابل انخفاض 3.2 في المائة خلال يوليو، في أبطأ وتيرة هبوط هذا العام.

ويشير تضاؤل وتيرة التراجع السنوي إلى قدر من الاستقرار، لكنه لا يعني حتى الآن بداية تعافٍ واسع. وقال تشانغ داوي، كبير المحللين في وكالة العقارات «سنتالاين بروبرتي»، إن انخفاض الأسعار على أساس سنوي أصبح أقل حدة في مختلف فئات المدن، بما يوحي بأن السوق تجاوزت ربما ذروة التشاؤم، لكنه استبعد انتعاشاً سريعاً على مستوى البلاد.

وأظهرت البيانات تبايناً واضحاً بين المدن الكبرى والأسواق الأصغر، فقد ارتفعت أسعار المنازل الجديدة في مدن الدرجة الأولى 0.1 في المائة على أساس شهري، منهية سلسلة من الانخفاضات السابقة، بينما واصلت مدن الدرجتين الثانية والثالثة تسجيل تراجعات. كما تحسنت أسعار إعادة بيع المنازل في المدن الكبرى بصورة طفيفة؛ مما ساعد أسهم شركات العقارات على تعويض خسائرها المبكرة.

غير أن الصورة الأشمل لا تزال ضعيفة، إذ تراجعت مبيعات العقارات والاستثمارات وعمليات بدء البناء الجديدة بشكل حاد خلال الأشهر الـ8 الأولى من العام.

* ضغط على الاستهلاك والائتمان

يمثل استمرار أزمة الإسكان عبئاً مزدوجاً على الاقتصاد الصيني؛ فمن ناحية، يؤدي انخفاض أسعار العقارات إلى إضعاف ثقة الأسر، التي تتركز نسبة كبيرة من ثروتها في المساكن، ومن ناحية أخرى يضغط تراجع النشاط العقاري على إيرادات الحكومات المحلية المعتمدة تاريخياً على مبيعات الأراضي. ويظهر أثر ذلك أيضاً في الائتمان. فقد انخفضت قروض الأسر، بما فيها الرهون العقارية، بنحو 202.9 مليار يوان، أي نحو 30.2 مليار دولار، في أغسطس الماضي، بعد انخفاض أكبر بلغ 460.3 مليار يوان في يوليو. وتعكس هذه الأرقام استمرار عزوف الأسر عن الاقتراض، رغم الإجراءات التي اتخذتها السلطات لتشجيع الطلب.

* إجراءات دعم محدودة

أطلقت بكين خلال الشهر الماضي مجموعة جديدة من التدابير تستهدف إعادة بناء الثقة بالقطاع، من بينها دفع المطورين تدريجياً بعيداً عن نموذج البيع المسبق للمساكن، الذي أثار استياء المشترين بعد توقف مشروعات دفعوا ثمنها خلال أزمة القطاع. كما مددت السلطات المالية الحد الأقصى لمدة القروض العقارية الشخصية إلى 40 عاماً بدلاً من 30 عاماً، في محاولة لخفض الأعباء الشهرية عن المشترين وتحفيز الطلب. لكن المحللين يرون أن هذه الإجراءات قد تكون أعلى فاعلية في تقليل المخاطر على المدى الطويل منها في تحفيز مبيعات المنازل سريعاً.

وقال تشانغ إن قدرة السوق على تسجيل تحسن إضافي ستعتمد أساساً على عودة ثقة المشترين، وظهور طلب حقيقي على السكن، ومدى نجاح الحكومات المحلية في تنفيذ سياسات الاستقرار.

وتأتي بيانات العقارات في وقت فقد فيه الاقتصاد الصيني بعض الزخم. فقد تباطأ النمو إلى 4.3 في المائة خلال الربع الثاني، فيما تشير مؤشرات أحدث إلى استمرار اعتماد الصين بصورة كبيرة على الصادرات والقطاع الصناعي لتعويض ضعف الاستهلاك والاستثمار المحلي.

وترى مؤسسة «أكسفورد إيكونوميكس» أن أزمة العقارات قد تكون أكبر امتداداً مما كان متوقعاً. وقالت كبيرة الاقتصاديين، شيانا يو، إن المؤسسة تتوقع استمرار ركود الإسكان طيلة فترة الخطة الخمسية الحالية، مع عدم عودة الاستثمار السكني إلى النمو قبل 2031.

وخفضت المؤسسة توقعاتها لنمو الاقتصاد الصيني في 2027 إلى 4.3 في المائة، مشيرة إلى أن استمرار أزمة العقارات سيبقي النمو ضعيفاً حتى مع زيادة الاستثمار الحكومي. ويضع هذا المشهد مزيداً من الضغط على صناع السياسات لتقديم دعم أقوى للطلب المحلي. فمع أن وتيرة تراجع الأسعار بدأت تهدأ، فإن القطاع لم يستعد بعدُ قدرته على دعم الاستهلاك والاستثمار.

وبالنسبة إلى بكين، فلم يعد التحدي يقتصر على وقف هبوط أسعار المنازل، بل أصبح يتمثل في إعادة بناء الثقة لدى الأسر والمطورين معاً، وتحويل استقرار محدود في المدن الكبرى إلى تعافٍ أوسع يمكنه تخفيف اعتماد الاقتصاد على الصادرات والصناعة.