
تضع تداعيات الحرب اقتصادات الشرق الأوسط أمام معادلة صعبة، إذ تتقاطع اضطرابات إمدادات الطاقة والتجارة مع توقعات التعافي، في حين يظل مسار النمو رهناً بمدة الصراع وسرعة عودة النشاط الاقتصادي إلى طبيعته. وفي هذا السياق، حذَّر صندوق النقد الدولي من أن استمرار الحرب، وتجدُّد الاضطرابات في إنتاج الطاقة ومسارات الشحن والبنية التحتية الحيوية يُمثِّلان أكبر المخاطر على اقتصادات المنطقة، متوقعاً انكماش اقتصادات الشرق الأوسط وشمال أفريقيا وباكستان 1.3 في المائة في 2026، يعقبه نمو قوي بنسبة 6.6 في المائة في 2027، وإن كان التعافي متفاوتاً بين دول المنطقة.
وتأتي هذه التوقعات بعد نمو اقتصادات المنطقة بنسبة 3.3 في المائة في 2025، بما يعكس حجم الصدمة المنتظَرة خلال العام الحالي، قبل الارتداد المتوقع في العام المقبل. غير أن التوقعات الإجمالية تخفي تفاوتاً كبيراً بين الاقتصادات، تبعاً لمدى تأثرها باضطرابات الطاقة والتجارة وقدرتها على استيعاب تداعيات الحرب.
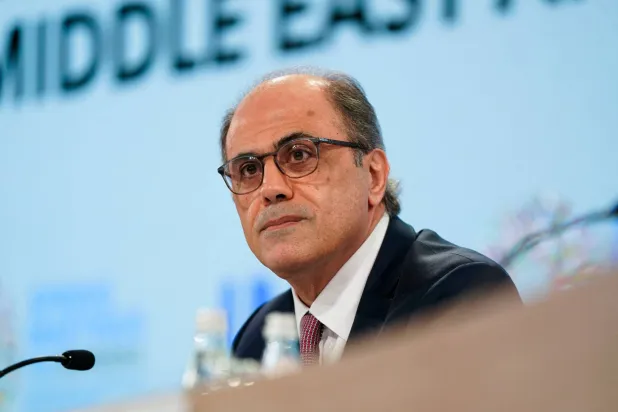
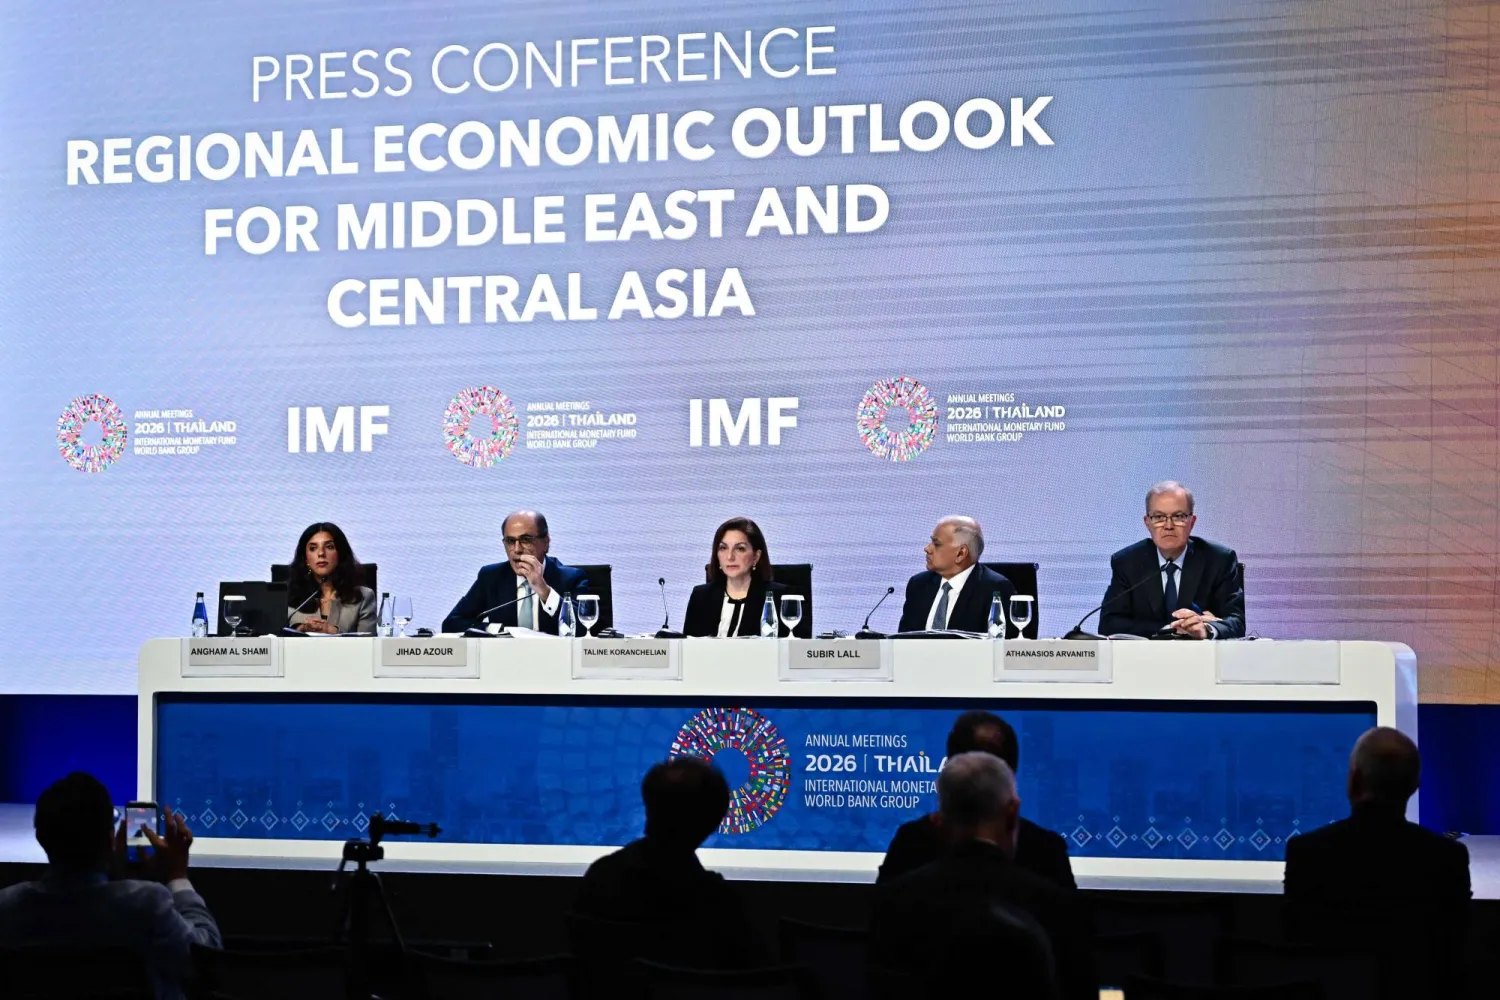
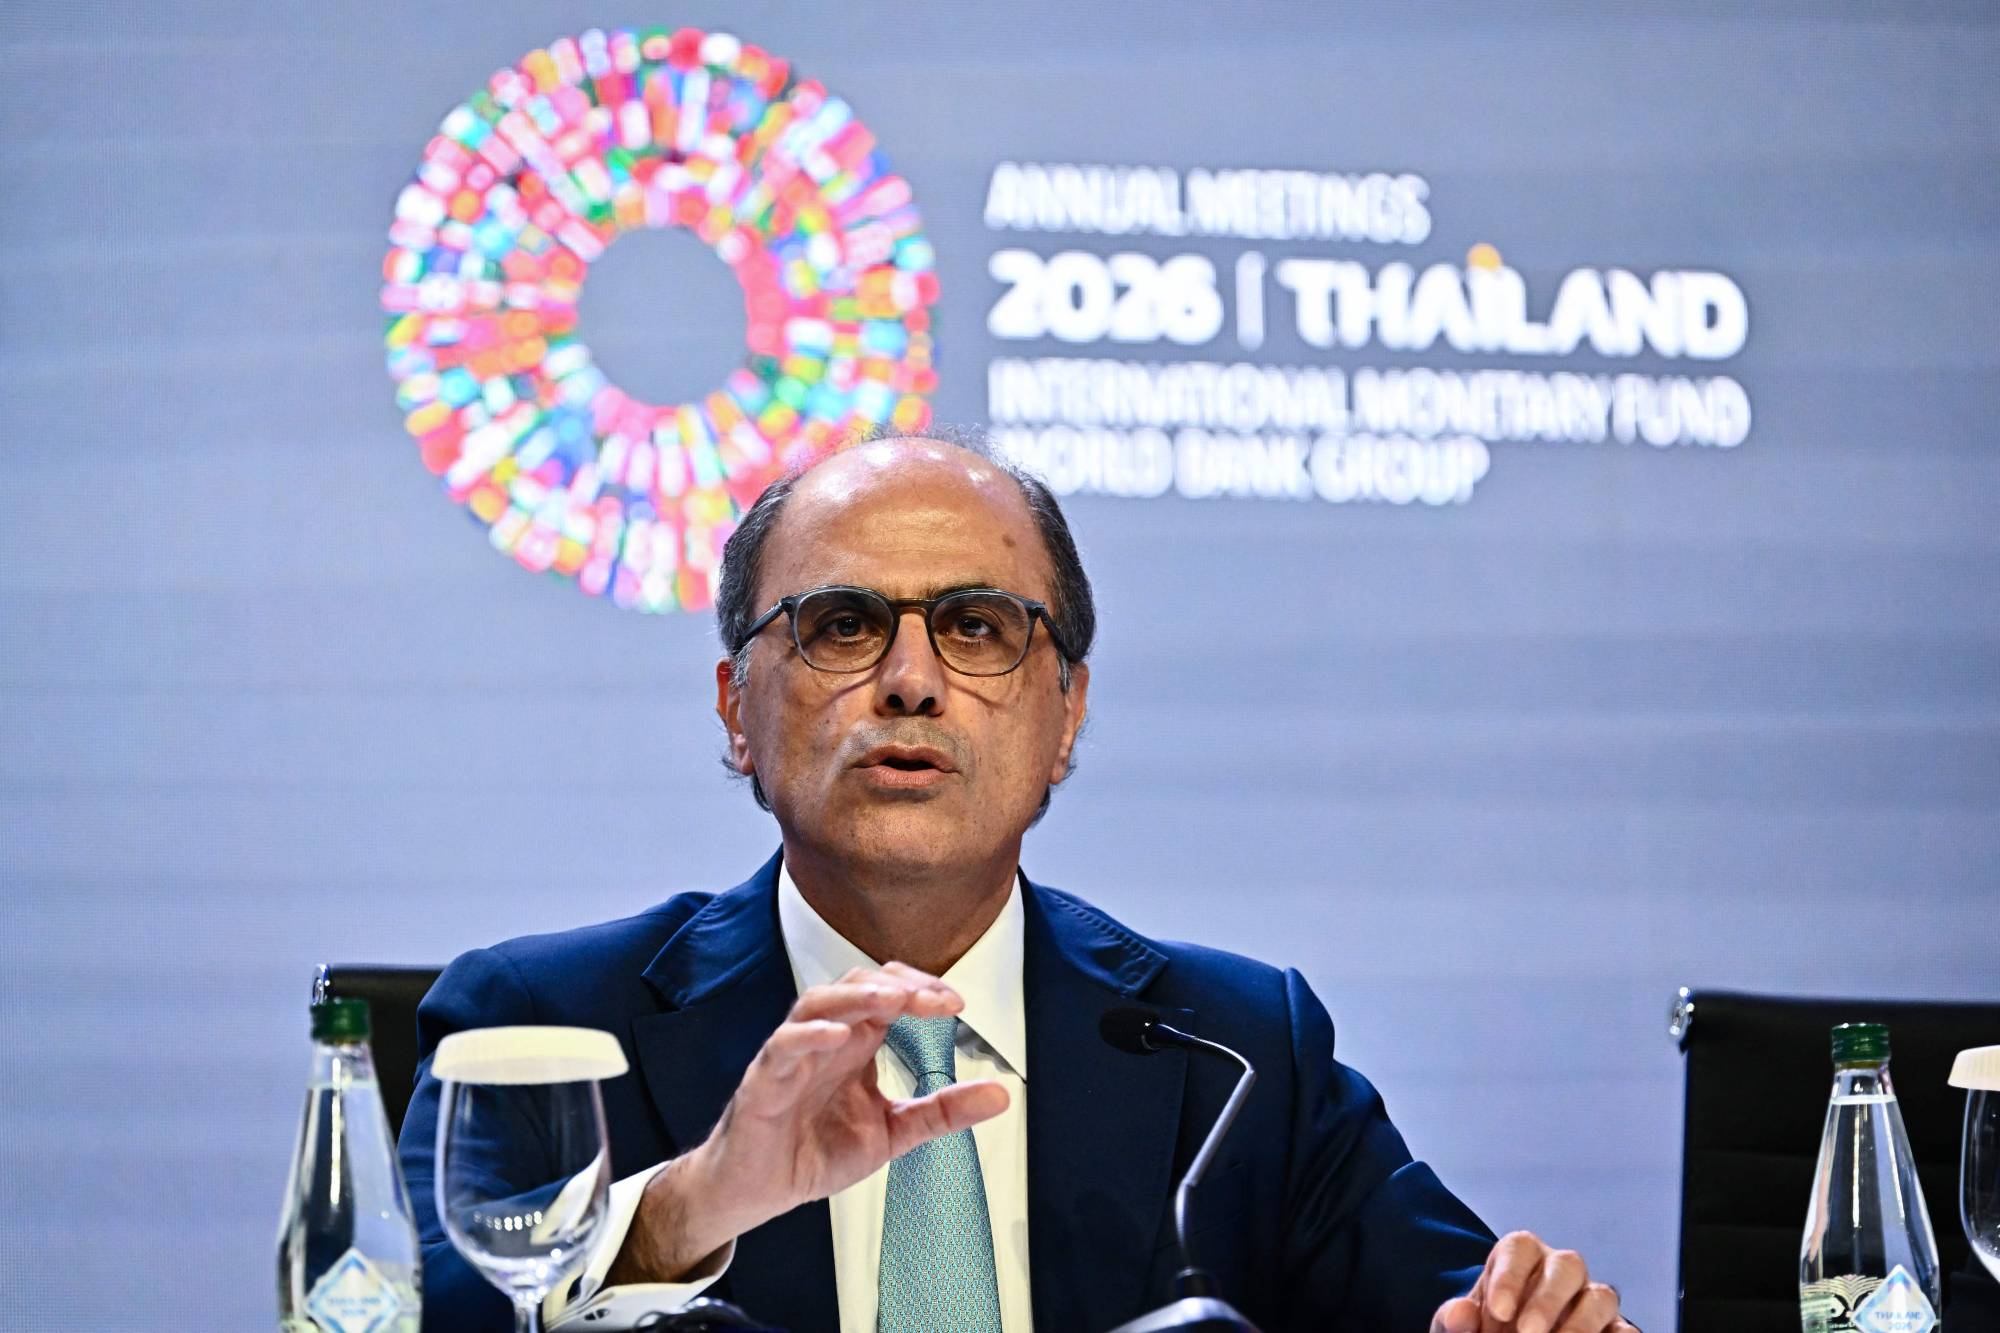
وقال جهاد أزعور، مدير إدارة الشرق الأوسط وآسيا الوسطى في الصندوق، خلال مؤتمر صحافي على هامش الاجتماعات السنوية لصندوق النقد والبنك الدوليَّين في بانكوك، إن تأثير الحرب يتفاوت بشدة بين اقتصادات المنطقة، مع تعرُّض الدول المتضررة مباشرة من اضطرابات إنتاج الطاقة والتجارة لضغوط أكبر. وأوضح أن مسار التعافي يعتمد بدرجة أساسية على سرعة عودة إنتاج الطاقة والتجارة إلى طبيعتهما، وقدرة الحكومات على الحفاظ على استقرار الاقتصاد الكلي.
وتراجعت العقود الآجلة لخام برنت، الخميس، 2.2 في المائة إلى 103.78 دولار للبرميل، في جلسة عكست استمرار حساسية أسواق الطاقة للمخاطر الأمنية واضطرابات الإمدادات. ورغم أن الأسعار المرتفعة توفر دعماً لبعض الموازنات العامة والمراكز الخارجية للدول المصدرة للنفط، فإن هذا الأثر لا يعوّض بالضرورة خسائر تعطل الإنتاج أو تراجع كميات التصدير.
تعافٍ مشروط
وتفترض توقعات الصندوق استئناف حركة التجارة والشحن بصورة طبيعية خلال الرُّبع الأول من 2027، على أن تعود الصادرات تدريجياً إلى مستوياتها المعتادة بحلول منتصف العام، مع بقاء أسعار النفط أعلى. ويظل هذا المسار مشروطاً بعدم تجدد الاضطرابات، إذ إن استمرار الحرب أو اتساع الأضرار التي تطول إنتاج الطاقة وطرق الشحن والبنية التحتية الحيوية قد يعرقلان التعافي المتوقع.
وأوضح أزعور أن الدول المصدرة للنفط التي تأثرت مباشرة بالحرب مرشحة لانكماش ملحوظ في 2026، يعقبه انتعاش قوي في العام التالي مع عودة الإنتاج والتجارة تدريجياً إلى طبيعتهما. لكنه أشار إلى أن الناتج سيظل دون المسار الذي كان الصندوق يتوقعه على المدى المتوسط قبل الحرب، بما يعكس الآثار الممتدة للأضرار التي لحقت بالبنية التحتية والقطاعات الاقتصادية.
وتتفاوت حدة الصدمة الاقتصادية بين الدول المصدرة للطاقة في المنطقة، إذ يتوقع صندوق النقد الدولي انكماش الاقتصاد الكويتي 16.7 في المائة، والعراقي 16 في المائة، والقطري 15.6 في المائة في 2026، مقابل 3.3 في المائة للسعودية و3.9 في المائة للإمارات، بينما يُنتظَر أن تسجِّل اقتصادات هذه الدول انتعاشاً قوياً في 2027 مع عودة الإنتاج والصادرات تدريجياً إلى طبيعتها. وتشير توقعات الصندوق إلى نمو الاقتصاد السعودي 7.9 في المائة، والقطري 18.8 في المائة، والكويتي 17.1 في المائة، والعراقي 19 في المائة في العام المقبل، في تعافٍ يعكس جزئياً الانخفاض الحاد المتوقع في العام الحالي، لكنه يظل مشروطاً بتراجع اضطرابات الطاقة والتجارة والشحن.
ويعكس هذا الارتداد جزئياً الانخفاض الحاد المتوقع في العام الحالي، كما يرتبط بعودة الإنتاج والصادرات تدريجياً إلى طبيعتها. وتبرز هذه الأرقام مدى اختلاف أثر الحرب بين الدول، وفق حجم الاضطرابات التي تعرضت لها أنشطتها الاقتصادية وقدرتها على الحفاظ على تدفقات الطاقة والتجارة.
في المقابل، أظهرت الاقتصادات المستوردة للنفط قدراً أكبر من المتانة في مواجهة الصدمة، وفق أزعور، الذي أشار إلى أن مسار التعافي سيظل متفاوتاً بين دول المنطقة تبعاً لمدى تأثرها بالحرب وقدرتها على استيعاب تداعياتها.
هوامش الأمان تتقلص
وقال أزعور إن الفوائض المتاحة قبل الحرب، واللجوء إلى مسارات تصدير بديلة، والتكيف في الطلب على الطاقة، والسحب من المخزونات، ساعدت على احتواء جانب من الصدمة. إلا أن هذه الهوامش ليست بلا حدود، في ظلِّ تراجع المخزونات وانخفاض الطاقة الإنتاجية الفائضة، ما يجعل الأسواق أكثر عرضة لتحركات حادة في الأسعار إذا تجدَّدت الاضطرابات.
ولا تقتصر المخاطر على أسواق الطاقة، إذ حذَّر الصندوق من أن تشديد الأوضاع المالية العالمية قد يضعف الطلب ويرفع تكاليف الاقتراض ويزيد الضغوط على العملات، خصوصاً في الاقتصادات التي تواجه احتياجات كبيرة لتمويل الدين السيادي أو تعتمد على التمويل الخارجي. وتظلُّ الاقتصادات منخفضة الدخل والهشة الأكثر تعرضاً لهذه المخاطر، في ظلِّ اعتمادها على واردات الغذاء ومحدودية الحيز المالي، بالتزامن مع تراجع المساعدات الإنمائية الرسمية.
وفي سياق إقليمي أوسع، توقَّع الصندوق تباطؤ نمو اقتصادات القوقاز وآسيا الوسطى إلى 5.2 في المائة في 2026 و5 في المائة في 2027، مقارنة بنمو بلغ 6.2 في المائة في 2025، مع استمرار تراجع التضخم من مستوياته المرتفعة.
أولوية الاستقرار المالي
ودعا أزعور الحكومات إلى إعطاء الأولوية لاستقرار الأسعار وإعادة بناء الهوامش المالية التي تآكلت بفعل الصدمات، وتعزيز القدرة على التعامل مع اضطرابات مستقبلية. ويشمل ذلك تجنب الدعم الواسع وغير الموجّه، والاعتماد بدلاً منه على مساعدات مؤقتة ومحددة للفئات الأكثر تضرراً، بما يحد من تكلفة التدخلات على المالية العامة.
وشدَّد على أهمية إعادة بناء الهوامش المالية لمواجهة الصدمات المستقبلية، من خلال تعزيز الإيرادات المحلية ورفع كفاءة الإنفاق وتطوير الأطر المالية. كما حذَّر من اللجوء إلى الدعم الواسع النطاق، مفضِّلاً تقديم مساعدات نقدية مؤقتة وموجّهة إلى الفئات الأكثر تضرراً، بما يحد من تكلفة التدخلات ويحافظ على استدامة المالية العامة.
وعلى المدى الطويل، أكد أهمية المؤسسات القوية والأطر النقدية الموثوقة واستقلالية البنوك المركزية، إلى جانب تنويع التجارة وتعميق التكامل الإقليمي وتعزيز القدرة على تبنّي التقنيات الجديدة، بما فيها الذكاء الاصطناعي، لرفع الإنتاجية ودعم النمو.
وأشار أزعور إلى أن صندوق النقد الدولي وافق، منذ 2020، على تمويل بنحو 48 مليار دولار لدول المنطقة، كما نفّذ خلال السنة المالية 2026 نحو 437 مشروعاً للمساعدة الفنية وبناء القدرات في 31 دولة.
ومن المقرر أن يصدر الصندوق تقريره الإقليمي عن آفاق الاقتصاد في الشرق الأوسط وآسيا الوسطى في دبي في 22 أكتوبر (تشرين الأول)، متضمناً تقييماً أوسع لتداعيات الحرب ومسارات النمو والتضخم والسياسات الاقتصادية في المنطقة.