تراجع السندات يربك المحافظ الاستثمارية مع نهاية الربع

صورة توضيحية لأوراق نقدية من الدولار الأميركي والفرنك السويسري والجنيه الإسترليني واليورو (رويترز)
TT

تراجع السندات يربك المحافظ الاستثمارية مع نهاية الربع

صورة توضيحية لأوراق نقدية من الدولار الأميركي والفرنك السويسري والجنيه الإسترليني واليورو (رويترز)

عادةً ما يتعامل المستثمرون مع إعادة توازن محافظهم الاستثمارية في نهاية الربع بوصفها إجراءً روتينياً، إلا إن الربع الذي انتهى يوم الأربعاء شهد، على الأرجح، تحركات واسعة النطاق، إذ أدى الانخفاض الحاد في أسعار السندات إلى اختلال التوازن في كثير من المحافظ، وفقاً لمحللين.

ويتناقض تراجع السندات خلال الربع الماضي بشكل صارخ مع أداء الأسهم التي ظلت تحوم قرب مستويات مرتفعة قياسية. ولذلك؛ فإنه يُتوقع أن تكون المحافظ الاستثمارية التي تلتزم نسبة محددة لتوزيع الأصول بين الأسهم والسندات قد أجرت تغييرات واسعة النطاق لإعادة التوازن إلى المستويات المستهدفة، وفق «رويترز».

وقال جوردان جاكسون، استراتيجي الأسواق العالمية في بنك «جي بي مورغان»: «أعتقد أن عملية إعادة التوازن في هذا الربع ستكون بالغة الأهمية، ومماثلة لأي عملية شهدناها تاريخياً؛ نظراً إلى ارتفاع مستويات التقلب وحجم الانحراف الكبير عن التوزيعات المستهدفة للأصول».

ومن شأن عدد المديرين الذين سيعدلون مستويات انكشافهم على الأصول هذا الأسبوع، مقابل أولئك الذين سيجدون أسباباً للانتظار، أن يحدد مسار تداول الأسهم والسندات في فترة نهاية الربع؛ مما قد يدعم أسواق الدخل الثابت ويضغط على أسهم الشركات.

ووفقاً لتقرير صادر عن بنك «غولدمان ساكس»، يوم الاثنين، فقد كان من المتوقع أن تبيع صناديق التقاعد الأميركية وحدها أسهماً بقيمة 33 مليار دولار في الأيام المحيطة بنهاية الربع، لمجرد مواءمة توزيعاتها الفعلية مع النسب المستهدفة، مع توجيه العائدات الناتجة نحو شراء السندات.

وتضع هذه التقديرات الربع الثالث، الذي انتهى للتو، عند الشريحة المئوية الـ98، أي ضمن أعلى اثنين في المائة من الحالات، مقارنة بجميع التقديرات المماثلة المسجلة منذ يناير (كانون الثاني) 2000 من حيث القيمة الدولارية المطلقة. وهذا يعني أن التقديرات تجاوزت حاجز 33 مليار دولار في اثنين في المائة فقط من الأرباع السابقة.

ومن المرجح أن تظهر الآثار الكاملة لعملية إعادة التوازن بشكل أوضح خلال الأيام الأولى من الربع الرابع.

ورغم صعوبة تتبع هذه التدفقات المالية لحظياً، فإن جاكسون أشار إلى أنه رصد مؤشرات على إعادة التوازن في تدفقات صناديق الاستثمار المشترك و«صناديق المؤشرات المتداولة (ETFs)» خلال الأسابيع الأخيرة، حيث برز المستثمرون بوصفهم مشترين أكبر للسندات.

وتُعد المراجعة الفصلية للمحافظ جزءاً من ممارسات إدارة المخاطر التي يتبعها كثير من مديري الاستثمار والمستشارين، سواء أكانوا يديرون محافظ كبيرة أم صغيرة. وعندما تشهد الأسواق تقلبات حادة، فإنه يمكن للمستثمرين تعديل مراكزهم بوتيرة أسرع، بينما قد يتجنب البعض إعادة التوازن لربع أو ربعين ما دامت المخصصات لم تتجاوز مستويات محددة.

وقال مايكل أورورك، كبير استراتيجيي الأسواق في شركة «جونز تريدينغ» للوساطة والخدمات المصرفية والاستثمارية: «ينبغي على المستثمرين أن يكونوا أجرأ من المعتاد في إعادة التوازن؛ لأن عمليات البيع المكثفة في سندات الخزانة تخلق فرصة استثمارية أكبر جاذبية مما شهدناه منذ عقود، في حين تبدو أسعار الأسهم مرتفعة للغاية. لكنني أخشى أن يجد كثيرون الأمر أصعب من المعتاد».

هل حان وقت شراء السندات؟

يُقر المستثمرون والمحللون بأن إعادة التوازن إلى فئة أصول خاسرة تمثل دائماً تحدياً نفسياً. وقد تدهورت سوق السندات بشكل مطرد مع تقدم الربع؛ مما أدى إلى أكبر زيادة في عائد سندات الخزانة لأجل 10 سنوات منذ الربع الثاني من عام 2009. وفي الوقت نفسه، تذبذبت الأسهم الأميركية قرب أعلى مستوياتها.

وقال مايكل غيتس، مدير المحافظ الرئيسي لمجموعة محافظ «صناديق المؤشرات المتداولة ذات التخصيص المستهدف» من «بلاك روك»؛ كبرى شركات إدارة الأصول في العالم، إنه يشرف على بعض عمليات إعادة التوازن، حيث تميل نماذج المحافظ نحو فئات الأسهم والسندات التي يرى أنها توفر مخاطر أقل وفرص ربح أكبر مع اقتراب نهاية العام.

وأضاف غيتس: «نحرص على إدارة المخاطر بشكل متوازن من خلال عدم السماح لنماذجنا بزيادة استثماراتها في الأسهم بشكل مفرط في هذه المرحلة».

وبالنسبة إلى المستشارين الماليين الذين يعملون مع المستثمرين الأفراد، فقد يكون من الصعب أحياناً التغلب على نفورهم من استثمار مزيد من الأموال في أصول ذات أداء ضعيف.

وقال مايك كيسي، من شركة «إيه إي أدفايزرز» بمدينة الإسكندرية بولاية فرجينيا: «يكمن التحدي الأكبر في السلوك. فالعملاء بطبيعتهم يرغبون في ترك الأصول الرابحة تنمو».
مقالات ذات صلة

لماذا تتعرض أسواق السندات العالمية لموجة بيع جديدة؟

الاقتصاد يعمل متداول في العقود الآجلة والخيارات في قاعة بورصة نيويورك «إن واي إس إي أميركان» (رويترز)

لماذا تتعرض أسواق السندات العالمية لموجة بيع جديدة؟

تتعرض أسواق السندات الحكومية الكبرى لموجة بيع جديدة، دفعت تكاليف الاقتراض في الولايات المتحدة وألمانيا واليابان إلى مستويات مرتفعة لم تشهدها منذ عقود.

«الشرق الأوسط» (عواصم)
الاقتصاد متداول يعمل في بورصة نيويورك (إ.ب.أ)

طفرة أرباح الشركات الأميركية تواجه اختبار الاستدامة مع تباطؤ متوقع في 2027

يقود عام استثنائي من نمو أرباح الشركات مكاسب سوق الأسهم الأميركية لكن تردد المستثمرين إزاء استمرار هذه الطفرة دون عوائق بدأ يتسرب إلى تقييمات الأسهم

«الشرق الأوسط» (نيويورك)
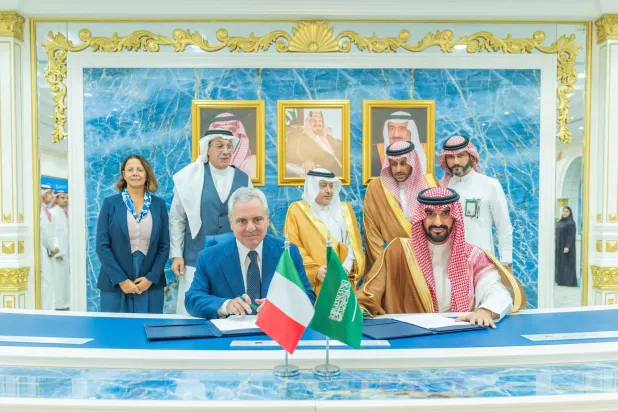
خاص خلال توقيع اتفاقية تعاون بين اتحاد الغرف السعودية والمؤسسة الوطنية الإيطالية للترويج والتنمية (إكس)

خاص مسؤول إيطالي لـ«الشرق الأوسط»: سنعمل مع السعودية لدخول أسواق ثالثة

تدفع الرياض وروما بعلاقاتهما الاقتصادية إلى مسار أكثر عملية، مع توجه للعمل المشترك في أسواق ثالثة، إلى جانب توسيع قنوات التعاون بين الشركات السعودية والإيطالية.

فتح الرحمن يوسف (الرياض)
الاقتصاد رسم بياني لسعر سهم المؤشر الألماني «داكس» في بورصة فرانكفورت (رويترز)

الأسهم الأوروبية تستهل الربع الأخير على انخفاض مع ارتفاع عوائد السندات

بدأت الأسهم الأوروبية الربع الأخير من العام على انخفاض يوم الخميس، مع إحجام المستثمرين عن المخاطرة في ظل بقاء عوائد السندات العالمية عند أعلى مستوياتها.

«الشرق الأوسط» (لندن)
الاقتصاد أوراق نقدية من اليورو (رويترز)

عوائد سندات اليورو ترتفع مع تزايد رهانات رفع الفائدة حتى 2027

تباينت عوائد السندات الحكومية في منطقة اليورو، يوم الخميس، بعد تسجيلها أكبر ارتفاع ربع سنوي منذ عام 2022.

«الشرق الأوسط» (لندن)

السعودية تربط مطار الملك فهد بالجبيل والخفجي عبر حافلات ترددية

مطار الملك فهد الدولي في الدمام (واس)
TT

السعودية تربط مطار الملك فهد بالجبيل والخفجي عبر حافلات ترددية

مطار الملك فهد الدولي في الدمام (واس)

أعلنت الهيئة العامة للنقل، بالتعاون مع مطارات الدمام، تنفيذ المرحلة الأولى من خدمة نقل الركاب بالحافلات عبر مسارين تردديين يربطان مطار الملك فهد الدولي بمدينة الجبيل ومحافظة الخفجي؛ بهدف تحسين جودة الحياة وتعزيز سهولة التنقل ومستوى الربط بين مدن المنطقة الشرقية، بما يدعم تكامل منظومة النقل وتوسيع خيارات التنقل أمام المسافرين.

وأوضحت الهيئة أن المرحلة الأولى تشمل تشغيل رحلات ترددية لنقل الركاب بالحافلات في كلا الاتجاهين عبر المسارات المحددة المؤدية إلى الجبيل والخفجي، بما يسهم في تسهيل وصول المسافرين إلى المطار، وانتقالهم منه إلى وجهاتهم، وتعزيز التكامل بين خدمات النقل الجوي والبري. وتُقدَّم الخدمة عبر حافلات حديثة مجهزة بتقنيات تدعم سلامة الركاب وراحتهم، بما يرتقي بجودة تجربة التنقل ويلبي احتياجات المسافرين.

ويمكن للمسافرين الحجز عبر رابط، أو من خلال مكاتب الخدمة الواقعة بالقرب من البوابتين (5 و6) في صالة القدوم بمطار الملك فهد الدولي.


فرنسا تُقدم مشروع موازنة 2027 بإجراءات تقشفية لخفض العجز وطمأنة المستثمرين

منظر عام لبرج إيفل في باريس (رويترز)
TT

فرنسا تُقدم مشروع موازنة 2027 بإجراءات تقشفية لخفض العجز وطمأنة المستثمرين

منظر عام لبرج إيفل في باريس (رويترز)

قدّمت فرنسا، الخميس، مشروع موازنة عام 2027، ساعيةً إلى تطبيق إجراءات تقشفية غير شعبية تهدف إلى خفض العجز وطمأنة مستثمري السندات الذين تتزايد مخاوفهم، وذلك قبيل الانتخابات الرئاسية المقررة العام المقبل.

ويواجه مشروع الموازنة مساراً صعباً في برلمان منقسم بشدة، في وقت تستعد فيه التيارات السياسية لخوض واحدة من أكثر الانتخابات أهمية في تاريخ البلاد الحديث، علماً بأن رئيسي وزراء سابقين في فرنسا أُطيح بهما بسبب خطط تقشفية طرحاها، وفق «رويترز».

ومن المقرر إجراء الانتخابات الرئاسية بين 18 أبريل (نيسان) و2 مايو (أيار)؛ حيث تتصدّر زعيمة اليمين المتطرف مارين لوبان استطلاعات الرأي، وسط ردّ فعل متزايد على إرث الرئيس إيمانويل ماكرون الوسطي.

وتشمل إجراءات خفض الإنفاق تجميد أجور العاملين في القطاع العام ومعاشات التقاعد، باستثناء المعاشات الأدنى، وفرض قيود على موازنات الحكومات المحلية وتكاليف الرعاية الصحية، إلى جانب تقليص الإعفاءات الضريبية المتعلقة بإسهامات أصحاب العمل في الرواتب.

ومع ذلك، لا تتضمن الخطة زيادة شاملة في الضرائب على الأسر والشركات، في حين سيتم خفض ضريبة إضافية استثنائية، كانت مفروضة على كبرى الشركات الفرنسية خلال العامين الماضيين، بنسبة 30 في المائة.

وقال وزير المالية، رولان ليسكور، للصحافيين: «تتيح لنا هذه الموازنة العودة إلى المسار الصحيح نحو ضبط الأوضاع المالية من خلال جهود كبيرة»، مضيفاً أن إجمالي الوفورات يبلغ 54 مليار يورو، منها 43 مليار يورو تُمثل وفورات جديدة لعام 2027.

مخاوف في سوق السندات

ويواجه رئيس الوزراء سيباستيان ليكورنو ضغوطاً متزايدة من مستثمري السندات القلقين، ومن حالة عدم الاستقرار السياسي قبيل الانتخابات، ومن ناخبين يتزايد استياؤهم، ويتساءلون عن كيفية تأثير إجراءات خفض الإنفاق المقررة عليهم.

وارتفعت تكلفة الاقتراض القياسية لفرنسا لأجل 10 سنوات إلى 4.96 في المائة يوم الخميس، وهو أعلى مستوى منذ يوليو (تموز) 2002، واقتربت بذلك من حاجز 5 في المائة، وسط تشكيك المستثمرين في قدرة الحكومة على كبح العجز المالي ومخاوفهم بشأن حالة عدم اليقين السياسي قبيل الانتخابات.

وأعرب المستثمرون مراراً عن قلقهم إزاء وعود الإنفاق غير الممولة بالكامل التي أطلقتها كل من مارين لوبان ومنافسها من أقصى اليسار جان لوك ميلونشون.

وفي حال فوز مارين لوبان، وهي شخصية شعبوية تشكك في جدوى اليورو، فإن من أبرز التحديات التي ستواجهها سيكون إقناع الأسواق المالية بتمويل وعودها الانتخابية، في ظل ضعف النمو الاقتصادي وسجل فرنسا الطويل في عدم تحقيق أهداف خفض العجز.

وأشار ليسكور إلى أن تكاليف مدفوعات الفائدة المتزايدة ستُشكل أكثر من نصف عجز الموازنة في العام المقبل، وأنها تتجه إلى بلوغ 100 مليار يورو بحلول نهاية العقد، لكنه شدد على أن فرنسا لا تزال تتمتع بجدارة ائتمانية قوية.

وقال ليسكور: «أسمع هنا وهناك أصوات المتشائمين الذين يتنبأون بأوقات عصيبة مقبلة، وأود أن أؤكد مجدداً أن الوضع المالي لفرنسا متين وموثوق».

ردّ فعل غاضب ضد سياسات التقشف

وأدّى الاستياء العام من ارتفاع أسعار الطاقة وتكاليف المعيشة، بالتزامن مع تصاعد معدلات التضخم، إلى زيادة الضغوط على حكومة لا تملك سوى حيّز مالي ضيق لتخفيف وطأة هذه الأعباء.

ونظّم العاملون في القطاع العام إضراباً، يوم الثلاثاء، احتجاجاً على تجميد الأجور الوارد في الموازنة، في حين تتسع نطاقاً مظاهرات طلاب المدارس الثانوية، التي تتسم بطابع متزايد من التوتر، احتجاجاً على نقص الموارد الذي أدى، حسب قولهم، إلى اكتظاظ الفصول الدراسية، وتهالك المباني ونقص أعداد المعلمين.

وصرح ليكورنو بأن إجراءات خفض الإنفاق ضرورية لإعادة العجز المالي إلى المسار الصحيح، بعد أن أخفقت الحكومات السابقة في إحراز تقدم ملموس، في ظل غياب أغلبية برلمانية منذ أن دعا ماكرون إلى انتخابات تشريعية مبكرة في عام 2024.

وتهدف الحكومة إلى خفض عجز الموازنة من 5.4 في المائة من الناتج المحلي الإجمالي هذا العام إلى 5 في المائة في عام 2027، وهو ما عدّه ليسكور مؤشراً على إمكانية الوصول إلى سقف العجز الذي حدده الاتحاد الأوروبي عند 3 في المائة بحلول عام 2029، رغم تشكيك عدد من الاقتصاديين في ذلك.

وأعلن مكتب الإحصاء الفرنسي (إنسي) يوم الثلاثاء أن العجز المرتفع والمستمر في فرنسا دفع عبء الدين العام إلى مستوى قياسي لم تشهده البلاد منذ الحرب العالمية الثانية، إذ بلغ 119 في المائة من الناتج المحلي الإجمالي بحلول الربع الثاني من العام.

وسيتعين على فرنسا طرح كمية قياسية من أدوات الدين على المستثمرين في العام المقبل، بقيمة 340 مليار يورو، لتمويل العجز المالي وإعادة تمويل حجم متزايد من السندات التي أُصدرت بأسعار فائدة منخفضة للغاية خلال جائحة «كوفيد-19»، والتي يحين موعد استحقاقها الآن.

الدين العام يسجل مستويات قياسية

وارتفع الدين العام الفرنسي إلى مستوى قياسي خلال ولايتي الرئيس إيمانويل ماكرون، وبلغ في نهاية يونيو (حزيران) 3.596 تريليون يورو (4.08 تريليون دولار)، بما يعادل 119 في المائة من الناتج المحلي الإجمالي، وفقاً لأرقام أصدرها «المعهد الوطني الفرنسي للإحصاء والدراسات الاقتصادية» هذا الأسبوع، مقارنة مع 97.9 في المائة في عام 2019، قبل جائحة «كوفيد-19».

وأدى ارتفاع الدين إلى زيادة أعباء خدمة الدين على الدولة الفرنسية، إذ تُمثل هذه الخدمة نحو 7 في المائة من موازنة الدولة. ومع ارتفاع أسعار الفائدة إلى مستويات أعلى بكثير في الوقت الحالي، من المتوقع أن تتجاوز تكاليف الفائدة 90 مليار يورو في عام 2027، وهو مبلغ يفوق بكثير ما تُخطط الحكومة لإنفاقه على الدفاع، البالغ 63.4 مليار يورو، أو التعليم، البالغ 65.5 مليار يورو.

وفرنسا ليست الدولة الوحيدة التي راكمت مستويات مرتفعة من الدين خلال السنوات الأخيرة. ففي نهاية الربع الأول من عام 2026، بلغت نسبة الدين العام الإجمالي إلى الناتج المحلي الإجمالي في منطقة اليورو 88.9 في المائة، وفقاً لبيانات «يوروستات» (مكتب الإحصاء الرسمي للاتحاد الأوروبي).

وتقل نسبة الدين الفرنسي عن نظيرتها في اليونان، التي بلغت 143.5 في المائة من الناتج المحلي الإجمالي، وإيطاليا التي بلغت 138.9 في المائة. كما أنها أقل من الدين الأميركي البالغ 122.6 في المائة. غير أن فرنسا لا تتمتع بالميزة التي تحظى بها الولايات المتحدة، والمتمثلة في امتلاك العملة الاحتياطية المهيمنة عالمياً، وهو ما يدعم قدرة واشنطن على الاقتراض.

آفاق مستقرة رغم مخاوف وكالات التصنيف

وخفضت وكالة «سكوب» للتصنيف الائتماني تصنيف فرنسا طويل الأجل في سبتمبر (أيلول). وقالت الوكالة إن «التدهور المستمر في آفاق المالية العامة، الذي يتسم بارتفاع الدين العام، واستمرار ارتفاع العجز المالي، ومحدودية التقدم في الإصلاحات الهيكلية، هو ما دفع إلى خفض التصنيف».

وفي المقابل، ورغم اتساع العجز المالي وارتفاع الدين العام، أعلنت وكالة «فيتش» للتصنيف الائتماني في أغسطس (آب) أنها ستبقي التصنيف السيادي لفرنسا عند «إيه بلس» (A+) مع نظرة مستقبلية مستقرة.

وقالت الوكالة: «يستند تصنيف فرنسا إلى اقتصادها الكبير والمتنوع وذي الدخل المرتفع، وقطاعها المصرفي السليم، وقاعدة المستثمرين المتنوعة».


لماذا تتعرض أسواق السندات العالمية لموجة بيع جديدة؟

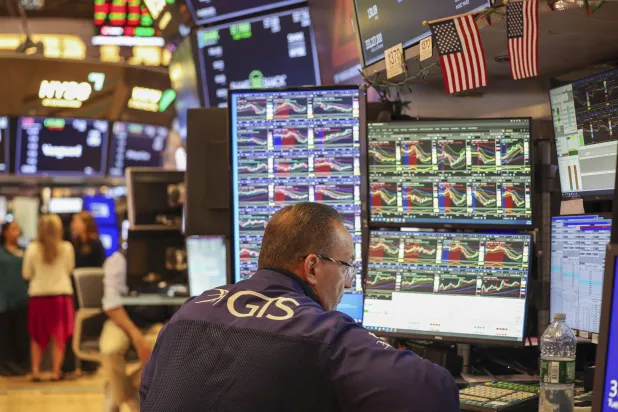
يعمل متداول في العقود الآجلة والخيارات في قاعة بورصة نيويورك «إن واي إس إي أميركان» (رويترز)
TT

لماذا تتعرض أسواق السندات العالمية لموجة بيع جديدة؟

يعمل متداول في العقود الآجلة والخيارات في قاعة بورصة نيويورك «إن واي إس إي أميركان» (رويترز)

تتعرض أسواق السندات الحكومية الكبرى لموجة بيع جديدة، دفعت تكاليف الاقتراض في الولايات المتحدة وألمانيا واليابان إلى مستويات مرتفعة لم تشهدها منذ عقود، مع تجدد المخاوف بشأن التضخم، وأسعار الفائدة، وأعباء الديون الحكومية.

وقفز عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 5.34 في المائة الخميس، وهو أعلى مستوى له منذ عام 2002، بعدما سجل خلال الربع الثالث أكبر ارتفاع فصلي له منذ بداية القرن الحالي، بزيادة تقارب 90 نقطة أساس.

وارتفعت عوائد السندات الفرنسية لأجل 10 سنوات إلى أعلى مستوياتها منذ 2002، فيما تجاوز عائد السندات البريطانية لأجل 30 عاماً مستوى 6 في المائة للمرة الأولى منذ 1998، بينما بلغت عوائد السندات اليابانية مستويات مرتفعة هي الأخرى مقارنة بالعقود الماضية.

وتأتي هذه التحركات في وقت أدى فيه ارتفاع أسعار النفط مجدداً بفعل التوترات بين الولايات المتحدة وإيران إلى زيادة مخاوف التضخم، ما يدفع المستثمرين إلى الاستعداد لاحتمال بقاء أسعار الفائدة مرتفعة لفترة أطول، أو حتى زيادتها مجدداً.

لماذا ترتفع عوائد السندات؟

تتحرك عوائد السندات عكس أسعارها، ولذلك فإن موجة البيع ترفع تكلفة الاقتراض للحكومات، والشركات، والأفراد. كما أن ارتفاع العوائد طويلة الأجل يعكس قلق المستثمرين من استمرار التضخم، وازدياد احتياجات الحكومات إلى الاقتراض، والإنفاق.

وتجاوز الدين الحكومي الأميركي 40 تريليون دولار، فيما تبلغ نسبة الدين إلى الناتج المحلي الإجمالي 100 في المائة أو أكثر في معظم اقتصادات مجموعة السبع، باستثناء ألمانيا.

وتكتسب هذه التطورات أهمية أوسع، لأن عوائد السندات الحكومية تعد مرجعاً رئيساً لتكاليف الاقتراض في الاقتصاد، من الرهون العقارية، وقروض السيارات، والتعليم، إلى تمويل الشركات. وكلما ارتفعت الفائدة، أصبح الاقتراض والإنفاق أقل جاذبية، ما قد يضغط على النمو الاقتصادي.

وفي الولايات المتحدة ارتفع معدل الرهن العقاري الأكثر شيوعاً الشهر الماضي إلى أعلى مستوى له منذ أكثر من عامين، متجاوزاً 7 في المائة للمرة الأولى منذ الأسبوع الأول من ولاية ترمب الحالية.

كما تؤدي العوائد المرتفعة إلى زيادة تكلفة خدمة الدين الحكومي عند إعادة تمويل السندات المستحقة. وفي بريطانيا بلغت فاتورة الفائدة نحو 4 في المائة من الناتج، أي ما يقارب ضعف متوسطها خلال العقد السابق للجائحة، وفق مكتب مراقبة المالية العامة البريطاني.

الذكاء الاصطناعي يزيد الطلب على الاقتراض

لا تقتصر الضغوط على الحكومات. فقد أصبح الإنفاق الضخم على الذكاء الاصطناعي عاملاً إضافياً في زيادة إصدارات ديون الشركات، وبالتالي زيادة المعروض من السندات في الأسواق.

وتظهر بيانات مجموعة بورصة لندن أن خمساً من كبرى شركات الذكاء الاصطناعي، وهي «ألفابت» و«أمازون» و«ميتا» و«مايكروسوفت» و«أوراكل»، أصدرت سندات بقيمة 220 مليار دولار منذ بداية العام لتمويل استثماراتها في مراكز البيانات، والنماذج الخاصة بالذكاء الاصطناعي، وهو أكثر من ضعف إجمالي إصداراتها خلال العام الماضي.

ومن المتوقع أن تستمر الإصدارات في الارتفاع خلال الأشهر المقبلة مع توسع شركات التكنولوجيا في الإنفاق على البنية التحتية اللازمة للذكاء الاصطناعي.

وتشير قاعدة العرض والطلب في سوق السندات إلى أن زيادة الحاجة إلى الاقتراض تتيح للمقرضين المطالبة بعوائد أعلى، ما يدفع تكاليف التمويل إلى الارتفاع.

هل تستطيع الحكومات والبنوك المركزية التدخل؟

تسعى بعض الحكومات والبنوك المركزية إلى الحد من الضغوط، لكن الإجراءات المتخذة حتى الآن لم توقف ارتفاع العوائد طويلة الأجل.

وأعلنت وزارة الخزانة الأميركية أخيراً برنامجاً لإعادة شراء السندات، في خطوة يرى محللون أنها تهدف إلى الحد من ضغوط الاقتراض، إلا أن عوائد السندات طويلة الأجل واصلت ارتفاعها بعد الإعلان.

كما تستطيع البنوك المركزية شراء السندات عندما تتعرض الأسواق لضغوط حادة. واستخدم بنك إنجلترا هذه الأداة خلال أزمة الميزانية البريطانية المصغرة في 2022.

ويملك البنك المركزي الأوروبي أيضاً أداة لحماية انتقال السياسة النقدية تتيح له شراء السندات الحكومية للحد من الارتفاع «غير المبرر وغير المنظم» في تكاليف الاقتراض، شريطة التزام الدولة المعنية بقواعد الموازنة الأوروبية.

لكن محافظ بنك فرنسا إيمانويل مولان حذر الأسبوع الماضي من أن توقع تدخل البنك المركزي الأوروبي لإنقاذ سوق السندات الفرنسية سيكون أمراً مضللاً.

هل عاد «حراس السندات»؟

يرى كثير من المستثمرين أن الارتفاع الحالي في العوائد يعكس مزيجاً من زيادة الاقتراض، والمخاوف من التضخم.

وقد يوفر تراجع أسعار النفط بعض الانفراج على المدى القصير، لكن المستثمرين يرون أن الانخفاض المستدام في تكاليف الاقتراض طويلة الأجل يحتاج في نهاية المطاف إلى تحرك حكومي منسق لخفض أعباء الدين، أو تعزيز النمو الاقتصادي.

وفي غياب مثل هذه الإجراءات تظل الأسواق عرضة لضغوط ما يعرف بـ«حراس السندات»، وهم المستثمرون الذين يطالبون بعوائد أعلى عندما يرون أن الحكومات تنتهج سياسات مالية توسعية، أو لا تبذل ما يكفي للحد من التضخم.

وتعكس عودة هذه المخاوف تحولاً في نظرة المستثمرين إلى سوق السندات، إذ لم تعد الضغوط مرتبطة فقط بمسار أسعار الفائدة في الأجل القصير، وإنما أيضاً بقدرة الاقتصادات الكبرى على إدارة مستويات الدين، وتمويل احتياجاتها الاستثمارية في بيئة تتسم بارتفاع الطلب على رأس المال.