40 تريليون دولار... الدين الأميركي يدخل منطقة الخطر

ارتفاع عوائد السندات يدفع واشنطن للتدخل... وتكلفة الاقتراض تقترب من نقطة ضغط عالمية

TT

40 تريليون دولار... الدين الأميركي يدخل منطقة الخطر

40 تريليون دولار... الدين الأميركي يدخل منطقة الخطر

لم يعد تجاوزُ الدين الأميركي حاجز 40 تريليون دولار مجردَ رقم قياسي جديد في دفاتر «الخزانة»، بل بات علامة على تحول أعمق في علاقة الولايات المتحدة بالاقتراض. فمع بلوغ الدين الإجمالي هذا المستوى لأول مرة، تجد واشنطن نفسها أمام مفارقة مالية لافتة: الاقتصاد الأميركي ما زال الأكبر عالمياً، وسنداته لا تزال أهم أصول الملاذ الآمن في النظام المالي، لكن المستثمرين بدأوا يطالبون بعائد أعلى مقابل الاحتفاظ بالديون الأميركية طويلة الأجل.

وتزامن بلوغ الدين هذا المستوى مع وصول عائد السندات الأميركية لأجل 30 عاماً إلى أكثر من 5.3 في المائة، وهو أعلى مستوى في نحو عقدين، قبل أن تتدخل وزارة الخزانة بإجراء غير معتاد لتهدئة سوق السندات.

وهكذا، لم يعد السؤال المطروح في واشنطن هو فقط: كيف ستسدد الولايات المتحدة ديونها؟ بل أصبح أيضاً: كم ستكلفها عملية الاستمرار في الاقتراض؟

رقم يتضخم بسرعة

تجاوز الدين الأميركي 40 تريليون دولار في 19 أغسطس (آب) الحالي، ويتوزع بين نحو 32.3 تريليون دولار من الديون المملوكة للجمهور، و7.8 تريليون دولار من الحيازات الحكومية الداخلية، وفق بيانات من وزارة الخزانة الأميركية نقلتها «رويترز». وكان الدين قد بلغ نحو الضعف منذ عام 2017.

ولا تأتي القفزة في فراغ. فالولايات المتحدة تسير هذا العام نحو اقتراض أكثر من تريليون دولار لتغطية التزاماتها، في وقت تزداد فيه نفقات برامج الرعاية الاجتماعية، والدفاع، وخدمة الدين.

والأكبر إثارة للقلق أن جزءاً متصاعداً من العجز لم يعد يذهب إلى الاستثمار أو الإنفاق العام، وإنما إلى دفع فوائد الديون السابقة.

ووفق تقديرات نقلتها صحيفة «نيويورك تايمز»، فقد أصبحت مدفوعات الفائدة أحد أكبر بنود الإنفاق الفيدرالي، فيما يشكل ارتفاعها نحو نصف العجز المتوقع هذا العام.

وهنا تبدأ المشكلة الحقيقية: الدين يولّد فائدة، والفائدة تحتاج إلى اقتراض جديد، والاقتراض الجديد يضيف ديناً جديداً.

وعود ترمب بخفض الدين تصطدم بالواقع

تأتي هذه القفزة في الدين رغم تعهدات الرئيس الأميركي، دونالد ترمب، بإعادة الانضباط إلى المالية العامة؛ ففي حملته الأولى للرئاسة عام 2016، وعد ترمب بالقضاء على الدين خلال 8 سنوات، لكن الدين الأميركي تضاعف منذ ذلك الحين.

وفي ولايته الثانية، لم تنجح حتى الآن محاولات خفض الإنفاق بالقدر المعلن. كما أدت الحرب مع إيران إلى زيادة الإنفاق العسكري، بينما أضعفت إعادة مبالغ كبيرة من الرسوم الجمركية قدرة التعريفات على تعزيز الإيرادات.

وتشير «نيويورك تايمز» إلى أن وزارة الخزانة كانت تستهدف خفض العجز إلى نحو 3 في المائة من الناتج المحلي الإجمالي بحلول 2028، مقارنة بأكثر من 6 في المائة عند تولي ترمب منصبه، لكن المسار الحالي لا يزال بعيداً عن هذا الهدف.

سوق السندات ترسل الإشارة

المشكلة لا تكمن في حجم الدين وحده، وإنما في رد فعل المستثمرين عليه. فعندما يزداد المعروض من السندات الحكومية، ويشك المستثمرون في قدرة الحكومة على ضبط العجز، فإنهم قد يطالبون بعائد أعلى مقابل شراء تلك السندات. وعندما ترتفع عوائد سندات الخزانة، ترتفع معها تكلفة الاقتراض في الاقتصاد الأميركي كله.

وهذا ما بدأ يظهر بوضوح. فقد تجاوز عائد السندات الأميركية لأجل 30 عاماً 5.3 في المائة هذا الأسبوع، مسجلاً أعلى مستوى منذ نحو عقدين. وفي الوقت نفسه، اقتربت معدلات الرهن العقاري من 7 في المائة.

ولا تتوقف آثار ذلك عند سوق السندات. فعائد سندات الخزانة الأميركية لـ10 سنوات يمثل مرجعاً أساسياً لتسعير القروض العقارية وقروض الشركات والسيارات؛ مما يعني أن ارتفاعه ينتقل سريعاً إلى المستهلكين والشركات.

وكلما ارتفعت تكلفة تمويل الحكومة، ارتفعت معها تكلفة تمويل الاقتصاد.

شاشة تعرض إجمالي الدين الوطني الأميركي الذي تجاوز 40 تريليون دولار لأول مرة (رويترز)

بيسنت يدخل سوق السندات

وفي تطور لافت، تحرك وزير الخزانة، سكوت بيسنت، هذا الأسبوع لتهدئة سوق السندات. وأعلنت وزارة الخزانة أنها ستضاعف الحد الأقصى لعمليات إعادة شراء السندات الأميركية طويلة الأجل، لترفع المبلغ المستهدف في العملية الواحدة من ملياري دولار إلى 4 مليارات دولار على الأقل، بدءاً من 9 سبتمبر (أيلول) المقبل.

وقد استجابت السوق سريعاً؛ إذ تراجع عائد السندات لأجل 30 عاماً بنحو عُشر نقطة مئوية في الساعات الأولى بعد الإعلان، قبل أن يستقر لاحقاً قرب 5.2 في المائة.

وزير الخزانة ‌الأميركي ‌سكوت ​بيسنت يتحدث للصحافيين خارج البيت الأبيض يوم 30 يوليو 2026 (أ.ب)

ورسمت الخطوة صورة غير معتادة لوزير خزانة أميركي يتدخل بصورةٍ مباشرةٍ أكبر في سوق السندات، في محاولة للحد من ارتفاع العوائد. وتعتزم «الخزانة»، بموجب الزيادة الجديدة، رفع عمليات إعادة شراء السندات طويلة الأجل من ملياري دولار إلى 4 مليارات دولار على الأقل في العملية الواحدة؛ مما يعني أنها قد تشتري نحو 128 مليار دولار من سندات الخزانة لأجل 10 سنوات إلى 30 عاماً على مدار عام إذا استمرت بالوتيرة الجديدة. ومع ذلك، فإن حجم التدخل يبقى محدوداً مقارنة بسوق الخزانة البالغة نحو 31 تريليون دولار؛ مما يثير تساؤلات بشأن مدى قدرته على معالجة الضغوط التي تدفع العوائد إلى الارتفاع.

لكن هذه الخطوة لا تعالج أصل المشكلة. فإعادة شراء السندات يمكن أن تساعد على تحسين السيولة وتهدئة السوق، لكنها لا تلغي الحاجة إلى تمويل العجز المتصاعد ولا تخفض حجم الدين الإجمالي بصورة جوهرية؛ مما يجعل التدخل أقرب إلى أداة لتهدئة السوق منه إلى حل لمشكلة الدين المتفاقمة.

لماذا يهم الرقم العالم؟

الدين الأميركي ليس شأناً أميركياً فقط. فسندات الخزانة الأميركية تشكل أحد أهم الأصول التي تحتفظ بها البنوك المركزية وصناديق الاستثمار والمؤسسات المالية حول العالم. كما أن الدولار يمثل العملة الرئيسية للاحتياطات الدولية وتسوية التجارة والتمويل العالمي.

ولهذا؛ فإن ارتفاع العوائد الأميركية يفرض نفسه على الأسواق العالمية. فعندما ترتفع عوائد السندات الأميركية، تصبح الأصول المقيّمة بالدولار أعلى جاذبية نسبياً، لكن ارتفاع العوائد يرفع في الوقت نفسه تكلفة التمويل على الحكومات والشركات في الاقتصادات الأخرى، خصوصاً الدول والأسواق التي تعتمد على الاقتراض الخارجي. كما يمكن أن يؤدي ارتفاع العوائد الأميركية إلى جذب رؤوس الأموال نحو الولايات المتحدة، بما يزيد الضغوط على العملات الأخرى.

ولهذا لم يكن من قبيل المصادفة أن تتزامن أزمة السندات الأميركية مع ارتفاع عوائد السندات في اقتصادات كبرى أخرى. فقد شهدت أسواق السندات العالمية ضغوطاً متصاعدة مع تلاقي المخاوف بشأن التضخم والعجز والإنفاق الحكومي.

هل يهدد الدين مكانة الدولار؟

لا يعني تجاوز الدين 40 تريليون دولار أن الدولار يفقد مكانته بصفته عملة احتياطية بين ليلة وضحاها. فالسوق الأميركية لا تزال تتمتع بعمق وسيولة لا تنافسها فيهما سوق أخرى بسهولة، كما أن سندات الخزانة تظل من أهم أدوات النظام المالي العالمي.

لكن الخطر يكمن في تآكل الثقة تدريجياً إذا استمر الدين والعجز في الارتفاع من دون مسار واضح للسيطرة عليهما. وتحذر مؤسسات مالية بأن ارتفاع تكلفة الاقتراض قد يدفع المستثمرين في مرحلة ما إلى المطالبة بعوائد أعلى بصورة مستمرة؛ مما يخلق حلقة يصعب كسرها: عجز أكبر، ثم إصدار سندات أكثر، ثم عوائد أعلى، ثم فوائد أكبر، ثم عجز أكبر.

«الفيدرالي» في قلب المعادلة

وتزداد حساسية المشهد مع وجود تغيير مرتقب في سياسة «بنك الاحتياطي الفيدرالي (المركزي الأميركي)». فالأخير يحتفظ بمحفظة تبلغ نحو 6.8 تريليون دولار من السندات الحكومية والأوراق المالية المدعومة بالرهن العقاري. وقد جعل رئيسه، كيفين وارش، تقليص حجم هذه المحفظة أولوية، مع توقع مراجعة استراتيجية الميزانية العمومية قبل نهاية العام.

ويثير أي بيع واسع للسندات طويلة الأجل مخاوف المستثمرين؛ لأنه قد يزيد المعروض المتاح في السوق في وقت تحاول فيه وزارة الخزانة نفسها تهدئة العوائد.

وهنا تظهر مفارقة السياسة الأميركية: وزارة الخزانة تريد احتواء العوائد، بينما يدرس «الاحتياطي الفيدرالي» تقليص ميزانيته العمومية، في وقت تحتاج فيه الحكومة إلى إصدار مزيد من الديون.

ما بعد الرقم

قد لا يكون الرقم نفسه هو المشكلة الأكبر إلحاحاً. فالولايات المتحدة تمتلك اقتصاداً ضخماً، وقاعدة ضريبية واسعة، وسوقاً مالية هي الأعمق في العالم، وتصدر عملة الاحتياط الرئيسية.

لكن سرعة تراكم الدين، وازدياد تكلفة خدمته، هما ما يجعلان الرقم أكبر أهمية. فالولايات المتحدة لم تصل إلى 40 تريليون دولار لأن الاقتصاد انهار، وإنما لأن الإنفاق الحكومي ظل يتجاوز الإيرادات على مدى سنوات، بينما أصبحت الفائدة نفسها جزءاً متصاعداً من المشكلة.

ولهذا؛ فإن السؤال الحقيقي بعد تجاوز هذا الحاجز ليس ما إذا كان الدين الأميركي يستطيع الوصول إلى 50 تريليون دولار، بل ما إذا كان الاقتصاد الأميركي سيظل قادراً على تحمل تكلفة هذا الدين من دون أن يضطر المستثمرون إلى رفع العائد المطلوب بصورة أكبر.

فالدين الأميركي عند 40 تريليون دولار لا يمثل نهاية عصر الاقتراض، لكنه قد يمثل بداية عصر يصبح فيه الاقتراض أعلى تكلفة على واشنطن، وعلى الاقتصاد الأميركي، وعلى العالم. وهذه هي النقطة التي تجعل الرقم الجديد مختلفاً عن مجرد رقم قياسي آخر.

حقائق

وقائع رقمية:

40.047 تريليون دولار إجمالي الدين الأميركي

32.266 تريليون دولار ديون مملوكة للجمهور

7.782 تريليون دولار حيازات حكومية داخلية

5.34 في المائة عائد السندات لأجل 30 عاماً عند الذروة

4 مليارات دولار حجم إعادة الشراء في العملية الواحدة

128 مليار دولار مشتريات محتملة خلال عام

31 تريليون دولار حجم سوق الخزانة الأميركية

مقالات ذات صلة

«غولدمان ساكس» يتوقع مبيعات أسهم تصل إلى 80.6 مليار دولار الأسبوع المقبل

الاقتصاد شعار «غولدمان ساكس» في رسم توضيحي (رويترز)

«غولدمان ساكس» يتوقع مبيعات أسهم تصل إلى 80.6 مليار دولار الأسبوع المقبل

حذّر «غولدمان ساكس» من احتمال استمرار موجة التراجع في الأسهم الأميركية خلال الأسبوع المقبل.

«الشرق الأوسط» (نيويورك)
الاقتصاد ترمب في البيت الأبيض (أرشيفية - رويترز)

ترمب يتهم «الفيدرالي» بالتسييس ويطالبه بخفض الفائدة فوراً

صعّد الرئيس الأميركي دونالد ترمب ضغوطه على مجلس «الاحتياطي الفيدرالي» لخفض أسعار الفائدة.

«الشرق الأوسط» (واشنطن)
الاقتصاد متسوقون في أحد المراكز التجارية خلال عروض «الجمعة السوداء» بنيويورك (أرشيفية - رويترز)

«بلاك فرايداي» تختبر صمود المستهلك الأميركي وآمال استقرار «وول ستريت»

يتجه الاهتمام الأسبوع المقبل إلى متانة الإنفاق الاستهلاكي، وسط آمال بأن تسهم المؤشرات على استمرار قوة الاقتصاد الأميركي في تحقيق الاستقرار لسوق الأسهم.

«الشرق الأوسط» (نيويورك)
الاقتصاد مركز بيانات قيد الإنشاء في مجمع «غوغل ستوري كاونتي» داخل مركز «تاهو رينو» الصناعي في مدينة سباركس بولاية نيفادا (رويترز) p-circle 00:48

ترمب يلوّح بـ«ضريبة هائلة» على شركات أميركية تبني مراكز بيانات بالخارج

هدّد الرئيس الأميركي دونالد ترمب بمنع الشركات الأميركية من بناء مراكز بيانات للذكاء الاصطناعي خارج الولايات المتحدة.

«الشرق الأوسط» (واشنطن)
الاقتصاد متداول متخصص يعمل بموقعه داخل قاعة بورصة نيويورك يوم 20 نوفمبر 2026 وسط تقلبات حادة في أسواق الأسهم الأميركية (رويترز)

«مظلة ترمب» تحت اختبار «وول ستريت» مع تصاعد موجة البيع

تواجه «وول ستريت» موجة بيع حادة مع دخول «ناسداك» السوق الهابطة وتصاعد الشكوك حول عوائد الذكاء الاصطناعي، وسط اختبار لـ«مظلة ترمب» للأسواق.

«الشرق الأوسط» (نيويورك)

الاتحاد الأوروبي يحيي مقترح ضريبة رقمية في مسعى للاتفاق على الميزانية المقبلة

رئيس المجلس الأوروبي أثناء عرضه مقترحاً تفاوضياً جديداً للإطار المالي للاتحاد الأوروبي في مبنى «أوروبا» ببروكسل (إ.ب.أ)
TT

الاتحاد الأوروبي يحيي مقترح ضريبة رقمية في مسعى للاتفاق على الميزانية المقبلة

رئيس المجلس الأوروبي أثناء عرضه مقترحاً تفاوضياً جديداً للإطار المالي للاتحاد الأوروبي في مبنى «أوروبا» ببروكسل (إ.ب.أ)

أحيا رئيس المجلس الأوروبي أنطونيو كوستا مقترح فرض ضريبة أوروبية موحدة على الخدمات الرقمية بنسبة 3 في المائة، في محاولة لتوفير موارد جديدة لميزانية الاتحاد الأوروبي للفترة 2028- 2034، وتسهيل التوصل إلى اتفاق بين الدول الأعضاء بشأن خطة الإنفاق المقبلة، التي خفَّض حجمها إلى 1.58 تريليون يورو.

واقترح كوستا، في خطة كشف عنها السبت، تقليص الميزانية المقبلة بمقدار 180.5 مليار يورو، أو نحو 10 في المائة، مقارنة بالمقترح الأصلي للمفوضية الأوروبية البالغ 1.76 تريليون يورو، وفقاً للأسعار الثابتة لعام 2025، مع الإبقاء على زيادة في الإنفاق بنحو الربع بالقيمة الحقيقية مقارنة بالميزانية الحالية.

وقال كوستا إنه واثق من أن المقترح يشكل أساساً جيداً للتوصل إلى اتفاق، في وقت تسعى فيه الدول الأعضاء إلى تسوية خلافاتها بشأن حجم الميزانية وأولويات الإنفاق، قبل القمة الأوروبية المقررة يومَي 26 و27 نوفمبر (تشرين الثاني).

وتستهدف الضريبة الرقمية المقترحة إيرادات الإعلانات عبر الإنترنت، والأسواق الرقمية، وتحقيق الدخل من بيانات المستخدمين، على أن تُفرض على الشركات التي يتجاوز حجم أعمالها السنوي عالمياً 750 مليون يورو، وإيراداتها الرقمية داخل الاتحاد الأوروبي 50 مليون يورو.

وتقدِّر المفوضية الأوروبية أن ضريبة موحدة بنسبة 3 في المائة يمكن أن توفر نحو 5 مليارات يورو سنوياً، أو 35 مليار يورو على مدى السنوات السبع للميزانية، بما يخفف الاعتماد على مساهمات الدول الأعضاء في تمويل الإنفاق الأوروبي.

ويأتي المقترح بديلاً عن خطة سابقة للمفوضية لفرض ضريبة على الشركات الكبرى، واجهت اعتراضات من عدد من الدول، بينها ألمانيا، في ظل الخلافات بشأن مصادر التمويل الجديدة وحجم مساهمات الحكومات الوطنية.

وقال كوستا إن الضريبة لا تستهدف شركة ولا دولة بعينها، وإنما تهدف إلى تعزيز المنافسة العادلة في الاقتصاد الأوروبي، وضمان عدالة المعاملة الضريبية للشركات العاملة في السوق.

ويعيد المقترح إحياء مساعي الاتحاد الأوروبي لفرض ضريبة رقمية مشتركة، بعد تعثُّر خطة مماثلة في 2019 بسبب اعتراضات بعض الدول، قبل أن تحل محلها اتفاقية ضريبية عالمية برعاية منظمة التعاون الاقتصادي والتنمية. غير أن انسحاب الولايات المتحدة من الاتفاقية بعد عودة الرئيس دونالد ترمب إلى البيت الأبيض في 2024 أضعف فاعليتها، في حين تفرض فرنسا وإيطاليا وإسبانيا والنمسا بالفعل ضرائب رقمية محلية.

ويتطلب إقرار أي ضريبة أوروبية موحدة موافقة الدول الأعضاء بالإجماع، ما يجعل التوصل إلى تسوية بشأنها أحد التحديات الرئيسية أمام اعتماد الميزانية الجديدة.

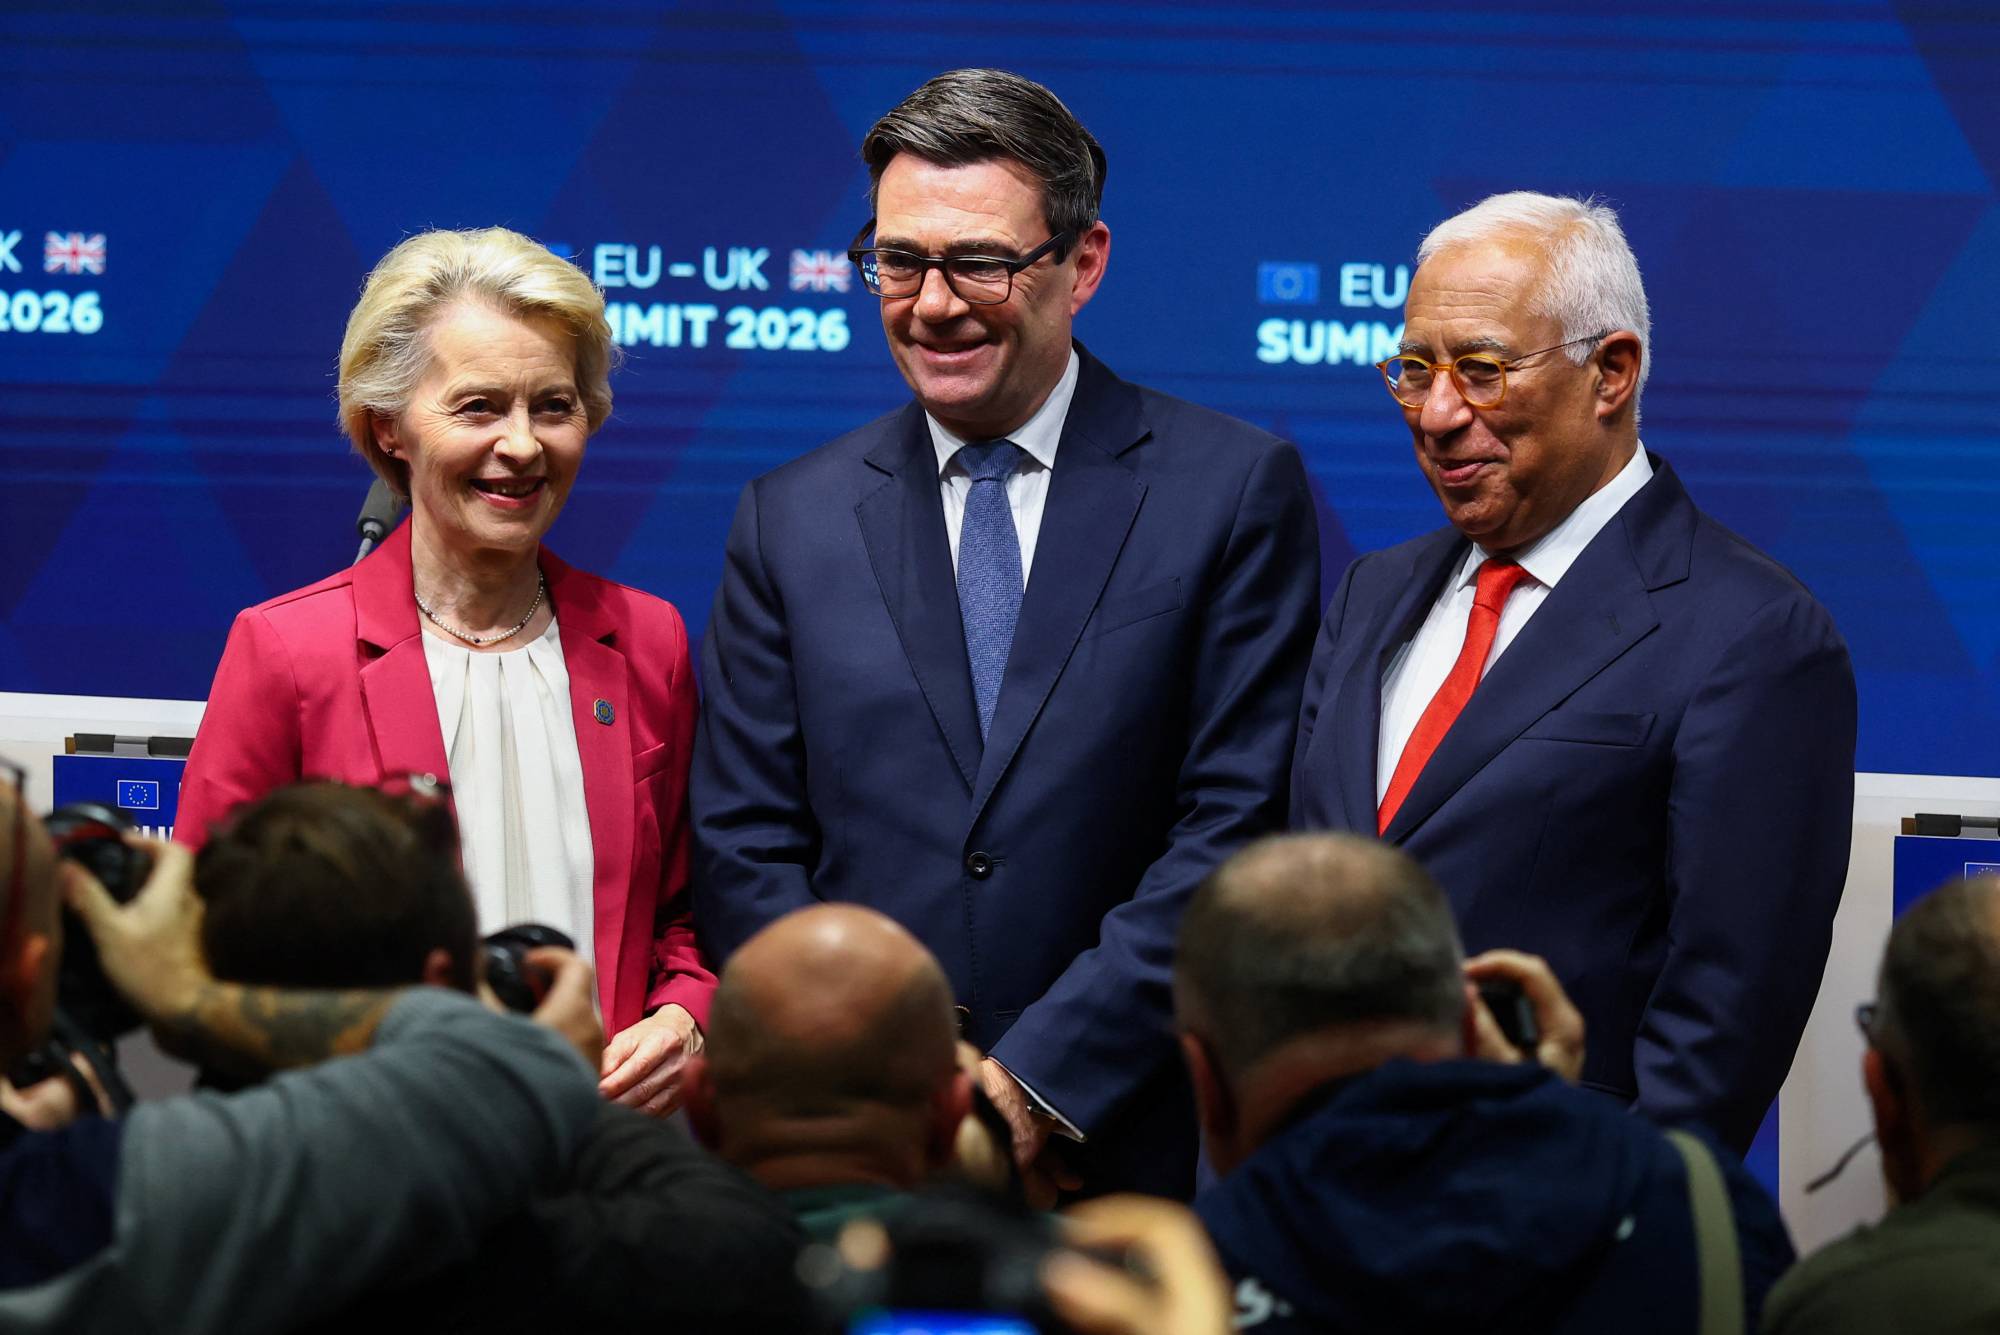
رئيسة المفوضية الأوروبية أورسولا فون دير لاين ورئيس الوزراء البريطاني آندي بيرنهام ورئيس المجلس الأوروبي أنطونيو كوستا خلال مؤتمر صحافي على هامش القمة بين الاتحاد الأوروبي والمملكة المتحدة في بروكسل يوم 20 نوفمبر (أ.ب)

تقليص الإنفاق

وفي موازاة البحث عن موارد جديدة، أعاد كوستا توزيع الإنفاق في الميزانية المقترحة، مع حماية الدعم الزراعي وتمويل برامج التنمية الإقليمية للمناطق الأقل ثراءً، اللذين يمثلان تاريخياً نحو ثلثي الإنفاق الأوروبي، مقابل خفض مخصصات التنافسية والدفاع والمساعدات الخارجية.

وكان أكبر خفض من نصيب بند التنافسية والابتكار والأمن؛ إذ تراجعت مخصصاته 84.5 مليار يورو، أو 16.2 في المائة، مقارنة بمقترح المفوضية، رغم أنها لا تزال تقارب ضعف المخصصات في الميزانية الحالية.

كما خُفض الإنفاق على الدول الأخرى، بما يشمل المساعدات وتمويل الدول المرشحة للانضمام إلى الاتحاد، بنسبة 21 في المائة، ليظل أعلى بنحو 23 في المائة من مستواه الحالي.

وفي المقابل، انخفضت مخصصات الزراعة والتماسك الإقليمي بنسبة 5.1 في المائة مقارنة بمقترح المفوضية، بينما تعادل تراجعاً بنسبة 6.5 في المائة عن الميزانية الحالية عند استبعاد سداد ديون مرحلة ما بعد الجائحة. وارتفع الإنفاق الإداري بنسبة 12 في المائة مقارنة بالميزانية الحالية.

وتسعى الخطة إلى إبقاء مساهمات الدول الأعضاء عند مستويات قريبة من الحالية؛ إذ تقترح زيادتها من 0.80 في المائة إلى 0.82 في المائة من الدخل القومي الإجمالي للاتحاد، مع توسيع مصادر الإيرادات الذاتية.

وتشمل الموارد الجديدة تخصيص 30 في المائة من إيرادات نظام تداول الانبعاثات الأوروبي الرئيسي للميزانية، ورفع حصة الاتحاد من إيرادات ضريبة الكربون على الحدود من 75 إلى مائة في المائة، وزيادة الضريبة على النفايات الإلكترونية غير المجمعة.

كما اقترح كوستا خفض المبالغ المخصصة لسداد السندات المرتبطة بصندوق التعافي من جائحة «كورونا» بنحو 9 مليارات يورو، أو ما يقارب 1.4 مليار يورو سنوياً، عبر إعادة جدولة السداد، بما يتيح مساحة أكبر للاستثمار مع الوفاء بالالتزامات المالية.

وتواجه الميزانية المقبلة خلافات بين الدول بشأن حجم الإنفاق وأولوياته، في وقت تطالب فيه بعض الحكومات بزيادة تمويل الدفاع والتنافسية لمواجهة التحديات الاقتصادية والجيوسياسية، بينما تتمسك دول أخرى بالحفاظ على الدعم الزراعي والتنمية الإقليمية.

ومن المنتظر أن يسعى قادة الاتحاد الأوروبي إلى تقريب وجهات النظر خلال قمتهم الأسبوع المقبل، في محاولة للتوصل إلى اتفاق قبل نهاية العام، وسط مخاوف من أن تؤدي الانتخابات المقبلة في عدد من الدول، بينها فرنسا وإيطاليا وبولندا، إلى تعقيد المفاوضات.


«غولدمان ساكس» يتوقع مبيعات أسهم تصل إلى 80.6 مليار دولار الأسبوع المقبل

شعار «غولدمان ساكس» في رسم توضيحي (رويترز)
TT

«غولدمان ساكس» يتوقع مبيعات أسهم تصل إلى 80.6 مليار دولار الأسبوع المقبل

شعار «غولدمان ساكس» في رسم توضيحي (رويترز)

حذّر «غولدمان ساكس» من احتمال استمرار موجة التراجع في الأسهم الأميركية خلال الأسبوع المقبل، مع اقتراب مؤشر الذعر الذي يرصد تحركات السوق لدى البنك من أعلى مستوياته، في ظل تصاعد عمليات البيع من المستثمرين الذين يعتمدون استراتيجيات التداول القائمة على الاتجاهات، وتقلبات الأسعار.

وارتفع مؤشر الذعر لدى البنك إلى 9 من أصل 10، مع تراجع الأسهم الأميركية يوم الجمعة، في إشارة إلى تنامي الضغوط البيعية، واحتمال اتساعها خلال الأيام المقبلة، وفقاً لمتداولي البنك.

وبحسب تقديرات «غولدمان ساكس»، باعت استراتيجيات التداول الكمي المعتمدة على الاتجاه، والمعروفة باسم مستشاري تداول السلع (CTAs)، أسهماً بقيمة 57 مليار دولار خلال الشهر الماضي، فيما تحولت مراكزها الاستثمارية في الأسهم الأميركية إلى صافي مراكز بيع بقيمة 19 مليار دولار.

وتشير نماذج البنك إلى أن هذه الاستراتيجيات قد تبيع أسهماً إضافية بقيمة 65.8 مليار دولار إذا ظلت السوق مستقرة، ونحو 28.6 مليار دولار إذا ارتفعت الأسهم، فيما قد تصل المبيعات إلى 80.6 مليار دولار إذا استمر التراجع.

وتأتي هذه التوقعات في وقت يتزايد فيه عزوف المستثمرين عن شراء الأسهم عند انخفاض أسعارها، خصوصاً أسهم التكنولوجيا، رغم الآمال التي عُلقت على الطرح الأولي الكبير لشركة «أنثروبيك» باعتباره محفزاً لاستعادة شهية المخاطرة، وانتعاش الأسواق قبل نهاية العام.

وكتب متداولو «غولدمان ساكس» في مذكرة أن المستثمرين كانوا يأملون في أن يشكل الطرح «محطة لإعادة إطلاق موجة الإقبال على المخاطرة حتى نهاية العام»، لكن غياب هذا المحفز جعل التعامل مع موجة التراجع أكثر صعوبة.

وتثير عمليات البيع مخاوف من حلقة متفاقمة، إذ يؤدي انخفاض الأسعار إلى دفع استراتيجيات التداول الآلي القائمة على الاتجاهات إلى تقليص مراكزها الاستثمارية، ما يضيف مزيداً من الضغوط على الأسهم، ويزيد التقلبات.

كما تتزايد تساؤلات المستثمرين بشأن قدرة الإنفاق الضخم على البنية التحتية للذكاء الاصطناعي، والرقائق، والقدرات الحاسوبية على تحقيق عوائد تبرر التقييمات المرتفعة للشركات، في ظل تصاعد المخاوف بشأن جدوى الاستثمارات، وحجم الأرباح المستقبلية.

وتفاقمت الضغوط مع اضطرابات شركة «إنفيديا»، التي شهدت تراجعاً حاداً في أسهمها، وسط تطورات مرتبطة بإقالة رئيسها التنفيذي جنسن هوانغ، وفق التقرير.

وسجل مؤشر «ناسداك 100» تراجعاً بنسبة 5.6 في المائة يوم الجمعة، في أسوأ أسبوع له منذ مارس (آذار) 2020، فيما هبط مؤشر أشباه الموصلات في بورصة فيلادلفيا بنسبة 11 في المائة، متأثراً بخسائر أسهم «إنفيديا»، التي تراجعت بنحو 50 في المائة من ذروتها المسجلة في 6 أكتوبر (تشرين الأول)، بعد انخفاضها 14 في المائة في جلسة الجمعة وحدها.

وامتدت موجة التراجع إلى الأسهم المفضلة لدى المستثمرين الأفراد، إذ هبطت سلة «غولدمان ساكس» لهذه الأسهم بنسبة 8.9 في المائة، فيما تراجعت سلة الأسهم المرتبطة بالبتكوين بنسبة 11 في المائة. كما انخفضت سلة الأسهم الدورية مقارنة بالدفاعية بنسبة 3.2 في المائة، في إشارة إلى تحول المستثمرين نحو الأصول الأقل تعرضاً لتقلبات الدورة الاقتصادية.

وتعكس هذه التحركات اتساع نطاق موجة البيع من أسهم التكنولوجيا إلى قطاعات وأصول أخرى، وسط تراجع شهية المخاطرة، وتصاعد المخاوف بشأن التقييمات، والإنفاق على الذكاء الاصطناعي، ومسار الأسواق خلال الفترة المقبلة.


تايوان تشدد قيود البيع على المكشوف لاحتواء هبوط الأسهم

لوحة إلكترونية تعرض مؤشر أسعار الأسهم في بورصة تايوان في العاصمة تايبيه (رويترز)
TT

تايوان تشدد قيود البيع على المكشوف لاحتواء هبوط الأسهم

لوحة إلكترونية تعرض مؤشر أسعار الأسهم في بورصة تايوان في العاصمة تايبيه (رويترز)

قررت السلطات المالية في تايوان تشديد القيود المفروضة على البيع على المكشوف للأسهم، في محاولة لاحتواء موجة التراجع الحادة التي شهدتها البورصة هذا الأسبوع، بعدما هبطت الأسهم بأكثر من 6 في المائة يوم الجمعة، مسجلة أسوأ أداء أسبوعي لها منذ أكثر من ثلاثة عقود.

وأعلنت لجنة الرقابة المالية التايوانية، يوم السبت، حزمة إجراءات جديدة يبدأ تطبيقها اعتباراً من يوم الاثنين، تشمل حظراً كاملاً على البيع على المكشوف بأسعار تقل عن سعر إغلاق يوم التداول السابق، إلى جانب تعليق تلقي طلبات إصدار شهادات الشراء (Call Warrants).

كما دعت اللجنة المؤسسات المالية والجهات الأخرى التي تقرض الأسهم إلى وقف عمليات الإقراض مؤقتاً، وحثت المؤسسات التي سبق أن أقرضت أسهماً على استعادتها مبكراً، أو ترك اتفاقات الإقراض تنتهي عند موعد استحقاقها من دون تجديدها.

وقالت الهيئة إنها ستواصل مراقبة التطورات في الأسواق المالية الدولية، وأوضاع سوق المال المحلية، مع تعديل إجراءات الاستقرار بحسب الحاجة.

وجاءت هذه التدابير بعد موجة بيع واسعة دفعت المستثمرين إلى تقليص رهاناتهم المرتبطة بالذكاء الاصطناعي، وسط تنامي المخاوف بشأن التقييمات المرتفعة للشركات، وقدرتها على تحقيق الأرباح، وتصاعد مستويات الديون المرتبطة بالاستثمارات في هذا القطاع.

وفي موازاة الإجراءات الرقابية، أعلنت وزارة المالية التايوانية أن صندوق استقرار سوق الأسهم بدأ بالفعل التدخل في السوق لدعم الأسعار، والحفاظ على الاستقرار، مؤكدة أنه سيواصل التنسيق مع الجهات المعنية، واتخاذ الإجراءات اللازمة وفق تطورات التداول.

وأشارت الوزارة إلى أن المستثمرين الأجانب واصلوا تسجيل صافي مبيعات للأسهم التايوانية لعدة أيام، لكن وتيرة البيع بدأت تتراجع. كما أكدت أن الأسس الاقتصادية للبلاد لا تزال متينة، وأن التوقعات الاقتصادية «متفائلة»، في ظل استمرار نمو أرباح الشركات المدرجة.

وتعكس الإجراءات مساعي السلطات لاحتواء الضغوط على السوق، والحد من عمليات البيع المتسارعة، في وقت تتسع فيه المخاوف العالمية بشأن تقييمات شركات الذكاء الاصطناعي، وجدوى الاستثمارات الضخمة في هذا القطاع.