
«تاسي» يصمد أمام ضغوط الربع الثالث وينهي 9 أشهر قرب نقطة بداية العام

خسارة 0.5 % في 2026 مقابل 4.4 % خلال الفترة نفسها من 2025... وسبتمبر يمحو مكاسب المؤشر منذ يناير

رجلان يتحدثان أمام إحدى شاشات الأسهم في السوق السعودية (رويترز)
TT

«تاسي» يصمد أمام ضغوط الربع الثالث وينهي 9 أشهر قرب نقطة بداية العام

رجلان يتحدثان أمام إحدى شاشات الأسهم في السوق السعودية (رويترز)

أنهت سوق الأسهم السعودية الأشهر التسعة الأولى من عام 2026 على تراجع محدود بلغ نحو 0.5 في المائة، مقارنة بخسارة بلغت 4.4 في المائة خلال الفترة نفسها من العام الماضي، بعدما بددت الضغوط التي تعرضت لها السوق خلال الربع الثالث، وتحديداً في سبتمبر (أيلول)، المكاسب التي راكمها مؤشر السوق الرئيسية «تاسي» منذ بداية العام.

وأغلق «تاسي» جلسة الأربعاء، آخر تداولات سبتمبر والربع الثالث، عند 10440.64 نقطة، مقارنة بـ10490.69 نقطة في نهاية عام 2025 بخسارة بلغت نحو 50 نقطة، تعادل 0.48 في المائة منذ بداية العام.

ويظهر الأداء تحسناً نسبياً مقارنة بالفترة المماثلة من عام 2025، عندما تراجع المؤشر 4.43 في المائة خلال الأشهر التسعة الأولى، من 12036.50 نقطة في نهاية عام 2024 إلى 11502.97 نقطة بنهاية سبتمبر من العام الماضي.

ورغم الفارق في معدل الأداء بين الفترتين، فإن المستوى الحالي للمؤشر يظل أدنى بنحو 9.2 في المائة من إغلاق نهاية سبتمبر 2025، في ظل اختلاف قاعدة المقارنة، بعدما دخلت السوق عام 2026 من مستويات أدنى عقب التراجعات التي سجلتها خلال الأشهر الأخيرة من العام الماضي.

تباين بين الأرباع

واتسم أداء السوق خلال العام الحالي بتباين واضح بين الأرباع؛ إذ أنهى «تاسي» الربع الأول عند 11249.54 نقطة، مرتفعاً بنحو 7.2 في المائة منذ بداية العام، قبل أن يتراجع نحو 4 في المائة خلال الربع الثاني ويغلق يونيو (حزيران) عند 10799.92 نقطة.

وتواصلت الضغوط خلال الربع الثالث، ليفقد المؤشر نحو 3.3 في المائة إضافية حتى نهاية سبتمبر، مقارنة بارتفاع بلغ نحو 3 في المائة خلال الفترة نفسها من عام 2025.

وشكل سبتمبر نقطة التحول الأبرز في أداء السوق خلال العام؛ إذ بدأ المؤشر الشهر عند 11127.08 نقطة، مرتفعاً بأكثر من 6 في المائة منذ بداية 2026 قبل أن يفقد نحو 686 نقطة خلال شهر واحد، بما يعادل 6.17 في المائة، ليمحو كامل مكاسبه المتراكمة ويعود إلى المنطقة السلبية.

ويأتي ذلك مقابل ارتفاع بلغ نحو 7.5 في المائة سجله المؤشر خلال سبتمبر من العام الماضي، ما يعكس تبايناً واضحاً في أداء السوق بين الفترتين.
مستثمر يعبر أمام شعار «تداول» في السوق السعودية (رويترز)

تراجع السيولة

وعلى صعيد السيولة، أظهرت بيانات التداول خلال فترات سابقة من العام تراجعاً مقارنة بعام 2025، إذ بلغت قيمة الأسهم المتداولة في الربع الأول نحو 291 مليار ريال، بانخفاض يقارب 20 في المائة على أساس سنوي، بينما بلغت قيمة التداولات في جلسة نهاية سبتمبر نحو 4.25 مليار ريال.

وقال الخبير المالي والاقتصادي وعضو «جمعية الاقتصاد» السعودية الدكتور سليمان آل حميد الخالدي، لـ«الشرق الأوسط»، إن بقاء «تاسي» قريباً من مستويات بداية عام 2026، رغم موجة الضغوط التي تعرض لها خلال الربع الثالث، يعكس قدرة السوق على امتصاص قدر كبير من المتغيرات الداخلية والخارجية، ويظهر فارقاً واضحاً مقارنة بالفترة نفسها من عام 2025، عندما تجاوزت خسائر المؤشر 4 في المائة.

تماسك القطاعات القيادية

وأوضح أن من أبرز العوامل التي دعمت هذا التماسك دخول السوق العام الحالي من قاعدة سعرية أقل وتقييمات أكثر جاذبية بعد الخسائر التي سجلها خلال 2025، ما خفف نسبياً من حدة الضغوط البيعية، مضيفاً أن تماسك عدد من القطاعات القيادية، وفي مقدمتها البنوك والطاقة، إلى جانب استمرار قوة النشاط الاقتصادي غير النفطي والتوزيعات النقدية الجيدة لعدد من الشركات، أسهم في توفير دعم للسوق.

وأشار إلى أن استمرار الإصلاحات التنظيمية وتعزيز مستويات الإفصاح والحوكمة وتطوير البيئة الاستثمارية وزيادة انفتاح السوق أمام المستثمرين الدوليين تمثل عوامل داعمة للثقة على المديين المتوسط والطويل.

وعن تراجع السوق خلال الربع الثالث، قال الخالدي إن فقدان معظم مكاسب النصف الأول جاء نتيجة تزامن مجموعة من الضغوط، من بينها تصاعد الحذر المرتبط بالتطورات الجيوسياسية الإقليمية وتقلب أسعار النفط، إلى جانب عمليات جني الأرباح بعد المكاسب القوية التي حققها المؤشر في الربع الأول، لافتاً إلى أن ضعف السيولة شكّل أحد عناصر الضغط، وأن أي ارتداد مستدام يحتاج إلى عودة واضحة لقيم التداول وزيادة مشاركة المستثمرين.

وأضاف أن تراجع بعض الأسهم والقطاعات ذات الوزن الكبير ضغط أيضاً على حركة المؤشر، بالتزامن مع حالة ترقّب لنتائج الشركات للربع الثالث ومسار أسعار الفائدة والتطورات الاقتصادية العالمية.

«أقرب إلى إعادة تسعير»

ويرى الخالدي أن ما شهدته السوق خلال الربع الثالث «أقرب إلى إعادة تسعير وارتفاع في درجة الانتقائية، وليس تغيراً جوهرياً في أساسيات الاقتصاد السعودي»، مشيراً إلى أن المرحلة المقبلة ستعتمد بدرجة كبيرة على نتائج الشركات واتجاه السيولة وأسعار النفط وقدرة القطاعات القيادية على استعادة الزخم.

حذر وانتقائية

من جانبه، قال الرئيس التنفيذي لشركة «جي وورلد» محمد حمدي عمر، لـ«الشرق الأوسط»، إن تراجع مستويات السيولة لا ينبغي تفسيره بالضرورة باعتباره خروجاً للمستثمرين أو فقداناً للثقة، بقدر ما يعكس ارتفاعاً في درجة الحذر وانتقال المستثمرين إلى مرحلة أكثر انتقائية في اتخاذ القرارات، موضحاً أن ارتفاع مستويات عدم اليقين يجعل المستثمر أقل استعداداً لبناء مراكز كبيرة أو طويلة الأجل، ويدفعه إلى الاحتفاظ بجزء أكبر من السيولة انتظاراً لمحفزات أكثر وضوحاً.

وأضاف أن ما تشهده السوق حالياً «أقرب إلى حالة ترقب وإعادة تسعير للمخاطر منه إلى تغير هيكلي كامل في طبيعة التداول»، إلا أن استمرار انخفاض السيولة لفترة ممتدة قد يؤدي تدريجياً إلى تركّز التداولات بصورة أكبر في الشركات ذات النتائج القوية والتدفقات النقدية الواضحة والتقييمات الأكثر جاذبية.

التطورات الجيوسياسية

وأشار عمر إلى أن التطورات الجيوسياسية وأسعار النفط والفائدة ستظل من أبرز العوامل المؤثرة في السوق خلال الربع الأخير، لافتاً إلى ترابط هذه العوامل وتأثيرها في شهية المخاطرة والتضخم وتوقعات أسعار الفائدة، مضيفاً أن استمرار بيئة الفائدة المرتفعة يعني بقاء المنافسة قوية بين الأسهم والأدوات ذات العائد الثابت، إلى جانب رفع تكلفة التمويل والضغط بدرجات متفاوتة على تقييمات الشركات والقطاعات الأكثر اعتماداً على الاقتراض.

وفيما يتعلق بالنفط، أشار إلى أنه سيظل مؤثراً في توجهات المستثمرين نظراً إلى ارتباطه بالتوقعات الاقتصادية والمالية في المملكة، إلا أن ارتفاع أسعاره لا يمكن النظر إليه دائماً بوصفه مؤشراً إيجابياً منفرداً؛ خصوصاً عندما يكون جزء من الارتفاع مرتبطاً باضطرابات الإمدادات والمخاطر الجيوسياسية.

نتائج الشركات المرتقبة

ويرى عمر أن نتائج الشركات ستكون من أكثر العوامل قدرة على إحداث التمايز داخل السوق خلال المرحلة المقبلة، موضحاً أنه في بيئة تتراجع فيها السيولة وترتفع فيها المخاطر «تتحول السوق من حركة جماعية إلى سوق انتقائية».

وأضاف أن المستثمرين سيعطون وزناً أكبر لقدرة الشركات على تحقيق نمو حقيقي في الأرباح والتدفقات النقدية والمحافظة على هوامش الربحية، في حين قد تكون الشركات الأكثر حساسية للفائدة أو التي تتداول عند تقييمات مرتفعة دون نمو موازٍ أكثر عرضة لتقلبات الأسعار.

وتدخل السوق السعودية الربع الأخير من عام 2026 من مستويات قريبة من نقطة بداية العام، بعدما تحولت مكاسب تجاوزت 7 في المائة في نهاية الربع الأول إلى خسارة محدودة بنهاية سبتمبر، وسط ترقّب لنتائج أداء الشركات خلال الربع الثالث واتجاه السيولة وتحركات أسعار النفط ومسار الفائدة والتطورات الجيوسياسية.
مقالات ذات صلة

الصادرات السعودية من النفط الخام تسجل أعلى مستوى في 5 أشهر خلال أغسطس

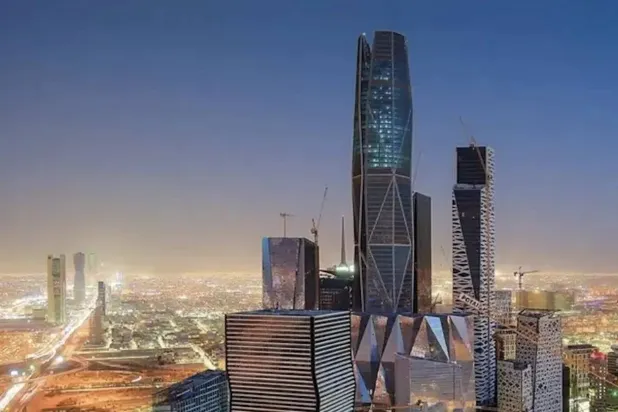
الاقتصاد مركز الملك عبد الله المالي في الرياض (الشرق الأوسط)

الصادرات السعودية من النفط الخام تسجل أعلى مستوى في 5 أشهر خلال أغسطس

ارتفعت صادرات السعودية من النفط الخام في أغسطس (آب) بنحو 7.9 في المائة مقارنة بشهر يوليو (تموز)، لتبلغ 4.451 مليون برميل يومياً، وهو أعلى مستوى منذ مارس.

«الشرق الأوسط» (لندن)
الاقتصاد رئيس الهيئة العامة للنقل المهندس فواز السهلي خلال جولته في المعرض المصاحب للمؤتمر بجدة (الهيئة)

«النقل» السعودية: القطاع البحري أثبت صموده أمام اضطرابات التجارة العالمية

استطاع القطاع البحري السعودي إثبات قدرته على الصمود أمام الاضطرابات التي شهدتها حركة التجارة والملاحة العالمية خلال عام 2026.

أسماء الغابري (جدة)
خاص طريق الملك فهد في العاصمة الرياض (واس)

خاص القطاع الخاص يعزز نمو السعودية بين اقتصادات «العشرين»

مدفوعةً بزخم القطاع الخاص وتوسع الأنشطة غير النفطية، تتجه السعودية إلى تصدّر اقتصادات مجموعة العشرين من حيث النمو في عام 2027.

بندر مسلم (الرياض)
الاقتصاد مركز الملك عبد الله المالي في الرياض (الشرق الأوسط)

السعودية تتصدَّر مجموعة العشرين بتوقعات نمو 7.9 % في 2027

تتصدَّر السعودية دول مجموعة العشرين في توقعات النمو الاقتصادي لعام 2027، وفق تقديرات صندوق النقد الدولي.

«الشرق الأوسط» (الرياض)
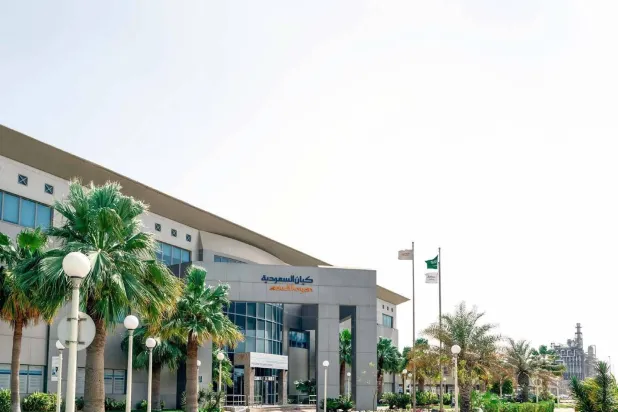
الاقتصاد المبنى الرئيسي لشركة كيان السعودية للبتروكيماويات (الشركة)

«كيان السعودية» تقلص خسائرها 72 % بدعم من ارتفاع أسعار بيع المنتجات

قلصت شركة «كيان السعودية للبتروكيماويات» خسائرها بنسبة 72 %، خلال الربع الثالث من عام 2026، لتبلغ 94.2 مليون ريال (25.1 مليون دولار).

«الشرق الأوسط» (الرياض)

ترمب يستعرض جهود مكافحة عمليات الاحتيال بالعملات المشفرة الآتية من الخارج

الرئيس الأميركي دونالد ترمب في المكتب البيضاوي للإعلان عن برنامج لحماية المبلغين عن المخالفات (رويترز)
TT

ترمب يستعرض جهود مكافحة عمليات الاحتيال بالعملات المشفرة الآتية من الخارج

الرئيس الأميركي دونالد ترمب في المكتب البيضاوي للإعلان عن برنامج لحماية المبلغين عن المخالفات (رويترز)

يستعرض الرئيس الأميركي، دونالد ترمب، الأربعاء، جهود إدارته لمكافحة الشبكات الإجرامية الأجنبية التي تستدرج الأميركيين إلى استثمارات احتيالية في العملات المشفرة، وفق ما أفاد به مسؤول في البيت الأبيض «رويترز»، في إطار فعالية أوسع نطاقاً بشأن مكافحة الجرائم الإلكترونية.

ومن المتوقع أن يستعرض ترمب وعدد من أعضاء حكومته، خلال فعالية في البيت الأبيض، جهود الحكومة لمصادرة مواقع إلكترونية تُستخدم في عمليات احتيال استثماري بالعملات المشفرة، إلى جانب المساعي الرامية إلى وقف عمليات الاحتيال عبر انتحال الهوية على الإنترنت، وفق المسؤول.

وأضاف مسؤول في الإدارة الأميركية أن من المتوقع حضور وزير الأمن الداخلي ماركواين مولين، ومدير «مكتب التحقيقات الاتحادي» كاش باتيل، ووزير الدفاع بيت هيغسيث، والمدعي العام تود بلانش. كما يُتوقع حضور كبيرة موظفي البيت الأبيض سوزي وايلز، ونائب رئيس الموظفين ستيفن ميلر، والمدير الوطني لـ«الأمن السيبراني» شون كيرنكروس.

وقدّم الأميركيون أكثر من مليون شكوى إلى «مكتب التحقيقات الاتحادي» بشأن عمليات الاحتيال عبر الإنترنت العام الماضي، بزيادة قدرها 17 في المائة مقارنة بعام 2024، وفقاً لتقرير صادر عن «المكتب» أشار أيضاً إلى أن الخسائر المالية التي أبلغ عنها المشتكون بلغت مستويات قياسية.

وتشارك عائلة ترمب على نطاق واسع في استقطاب استثمارات العملات المشفرة.

وخلص تحقيق أجرته «رويترز» إلى أن ترمب ونجليه أضافوا ما لا يقل عن 2.3 مليار دولار إلى ثروة العائلة من خلال مشروعاتهم الرئيسية في مجال العملات المشفرة، في حين تكبّد المستثمرون الذين استقطبتهم العائلة خسائر بلغت 2.3 مليار دولار.

وقالت المتحدثة باسم البيت الأبيض آنا كيلي، في بيان لـ«رويترز» رداً على التحقيق، إن «جميع الإجراءات التي يتخذها الرئيس ترمب وإدارته تصب في مصلحة الشعب الأميركي».

وفي أكتوبر (تشرين الأول) 2025، أصدر ترمب عفواً عن تشانغبينغ تشاو، المؤسس المدان لمنصة «بينانس» لتداول العملات المشفرة، بعدما ترك منصبه إثر إقرار الشركة بالذنب في قضية تتعلق بالإخفاق في الحفاظ على برنامج فعّال لمكافحة غسل الأموال.

وفي مارس (آذار) الماضي، وجّه ترمب وزارة العدل، بموجب أمر تنفيذي، إلى إعطاء الأولوية لتحديد هوية المحتالين الذين يرتكبون جرائم عبر الإنترنت وملاحقتهم قضائياً. كما وجّه لاحقاً وزارة الأمن الداخلي إلى العمل مع شركات خاصة لمراقبة مجموعات القرصنة الإلكترونية الأجنبية.


تراجع مخزونات النفط والبنزين الأميركية بأكثر من التوقعات

خزانات لتخزين النفط في مصفاة «ماراثون بتروليوم» في لوس أنجليس (رويترز)
TT

تراجع مخزونات النفط والبنزين الأميركية بأكثر من التوقعات

خزانات لتخزين النفط في مصفاة «ماراثون بتروليوم» في لوس أنجليس (رويترز)

أعلنت إدارة معلومات الطاقة الأميركية، الأربعاء، أن مخزونات النفط الخام والبنزين في الولايات المتحدة انخفضت خلال الأسبوع الماضي بأكثر من التوقعات، في حين ارتفعت مخزونات المقطرات.

وأوضحت الإدارة، في تقريرها الأسبوعي الذي يحظى بمتابعة واسعة، أن مخزونات النفط الخام تراجعت بمقدار 3.06 مليون برميل لتصل إلى 412.5 مليون برميل في الأسبوع المنتهي في 16 أكتوبر (تشرين الأول)، وذلك مقارنة بتوقعات المحللين في استطلاع أجرته وكالة «رويترز» بانخفاض قدره 820 ألف برميل.

كما أشارت الإدارة إلى ارتفاع مخزونات النفط الخام في مركز التسليم في كوشينغ بولاية أوكلاهوما بمقدار 987 ألف برميل خلال الأسبوع نفسه.

وذكرت إدارة معلومات الطاقة أن كميات النفط الخام التي تمت معالجتها في المصافي ارتفعت بمقدار 34 ألف برميل يومياً.

وانخفضت معدلات تشغيل المصافي بنسبة 0.1 نقطة مئوية خلال الأسبوع لتصل إلى 93.4 في المائة. وفقاً للبيانات.

وفيما يتعلق بالبنزين، أفادت الإدارة بأن المخزونات الأميركية انخفضت بمقدار 2.95 مليون برميل لتصل إلى 205.3 مليون برميل، مقابل توقعات بانخفاض قدره 443 ألف برميل.

وأظهرت البيانات ارتفاع مخزونات المقطرات -التي تشمل الديزل وزيت التدفئة- بمقدار 1.68 مليون برميل لتصل إلى 104.3 مليون برميل، مخالفةً بذلك توقعات كانت تشير إلى انخفاض قدره 1.16 مليون برميل.

كما ذكرت إدارة معلومات الطاقة أن صافي واردات الولايات المتحدة من النفط الخام ارتفع بمقدار 837 ألف برميل يومياً.

وعلى الفور، تحولت العقود الآجلة لخام برنت والخام الأميركي إلى الارتفاع وسط تداولات متقلبة شهدتها جلسة الأربعاء، وذلك فور صدور التقرير.


ضوابط قضائية صارمة تحاصر قانون الفجوة المالية في لبنان

مبنى المجلس الدستوري في بيروت (صورة أرشيفية)
TT

ضوابط قضائية صارمة تحاصر قانون الفجوة المالية في لبنان

مبنى المجلس الدستوري في بيروت (صورة أرشيفية)

أعاد قرار المجلس الدستوري في لبنان إبطال المادة الثالثة من قانون إصلاح المصارف وإعادة تنظيمها، استجابةً للطعن المقدّم من رئيس الجمهورية جوزيف عون، رسم مسار معالجة الفجوة المالية واسترداد الودائع، بما قد ينعكس على صياغة القانون المرتقب والمفاوضات مع صندوق النقد الدولي للتوصل إلى اتفاق تمويلي.

ويعيد القرار مصرف لبنان إلى موقع محوري في إدارة عملية إعادة هيكلة المصارف، في تطور تتجاوز تداعياته قانون إصلاح المصارف إلى مشروع قانون الانتظام المالي واسترداد الودائع، الذي يُعدّ من المرتكزات الأساسية لمعالجة الفجوة المالية وتحديد المسؤوليات عن الخسائر وتوزيع أعبائها.

وتكمن الأهمية الاستثنائية للقرار في إعادة الاعتبار إلى المضمون الأساسي للقانون رقم 23، الصادر في صيف العام الماضي، والذي يُلزم بالتقيد بأحكام قانون النقد والتسليف، ويستهدف «تعزيز استقرار النظام المالي، ومعالجة حالات التعثر، وحماية الودائع في عملية التصفية والإصلاح، والحدّ من استخدام الأموال العامة في عملية إصلاح أي مصرف متعثر». وبذلك، يشطب القرار عملياً استهلالية التعديل المطعون به، والتي نصت على «وضع إطار قانوني حديث يتلاقى مع المعايير الدولية المتبعة».

الرئيس اللبناني جوزيف عون (د.ب.أ)

وليس خافياً، وفق قراءة مسؤول مالي معنيّ، أن تداعيات القرار لا تقتصر على بُعده القانوني البحت، ولا على واقع الرفض الضمني للتعديل الوارد من قبل فريق الصندوق الدولي، بل تمتدّ تلقائياً إلى اختلاف المقاربات السياسية والقطاعية في إعداد مندرجات مشروع قانون الفجوة المالية الذي يفترض أن تشرع اللجان النيابية بمناقشته قريباً، سواء بنسخته المحالة من الحكومة بنهاية العام الماضي، أو بعد اكتمال المراجعة المرتقبة من قبل الفريق الاقتصادي الحكومي، وبالاستناد إلى خلاصات المداولات مع حاكمية البنك المركزي ومؤسسات مالية دولية.

ويشير المسؤول المالي إلى أن القرار يشدد الضوابط القضائية على مسار المعالجات المطروحة، ويتكامل في هذا السياق مع مطالعة سابقة لمجلس شورى الدولة، تم إعادة تثبيتها قبل أشهر، وتقضي بأنه لا يمكن شطب الودائع أو إلغاء ديون والتزامات مصرف لبنان المركزي بقرار حكومي دون سند تشريعي صريح وضمانات دستورية تحفظ حق الملكية الفردية. كما رفض المجلس تحميل المودعين وحدهم كلفة الخسائر المالية، مؤكداً مسؤولية الدولة ومصرف لبنان في الأزمة المالية.

بذلك، اكتسبت الخشية من العودة إلى نقطة «الصفر» التي أوردتها «الشرق الأوسط» ضمن ترقباتها المسبقة لمنحى القرار، دفعاً قوياً بتأثيره الفوري واللاحق على القانون الارتكازي لمعالجة الفجوة، ولا سيما لجهة وصف المسؤوليات، وبالتبعية تحديد الأحمال على ثلاثي الدولة، والبنك المركزي، والمصارف، فيما تنحو توجيهات صندوق النقد، بتأييد حكومي غير مضمر وفقاً لما ورد في مشروع القانون، إلى تضييق المساهمة بالأموال العامة لأبعد حدود.

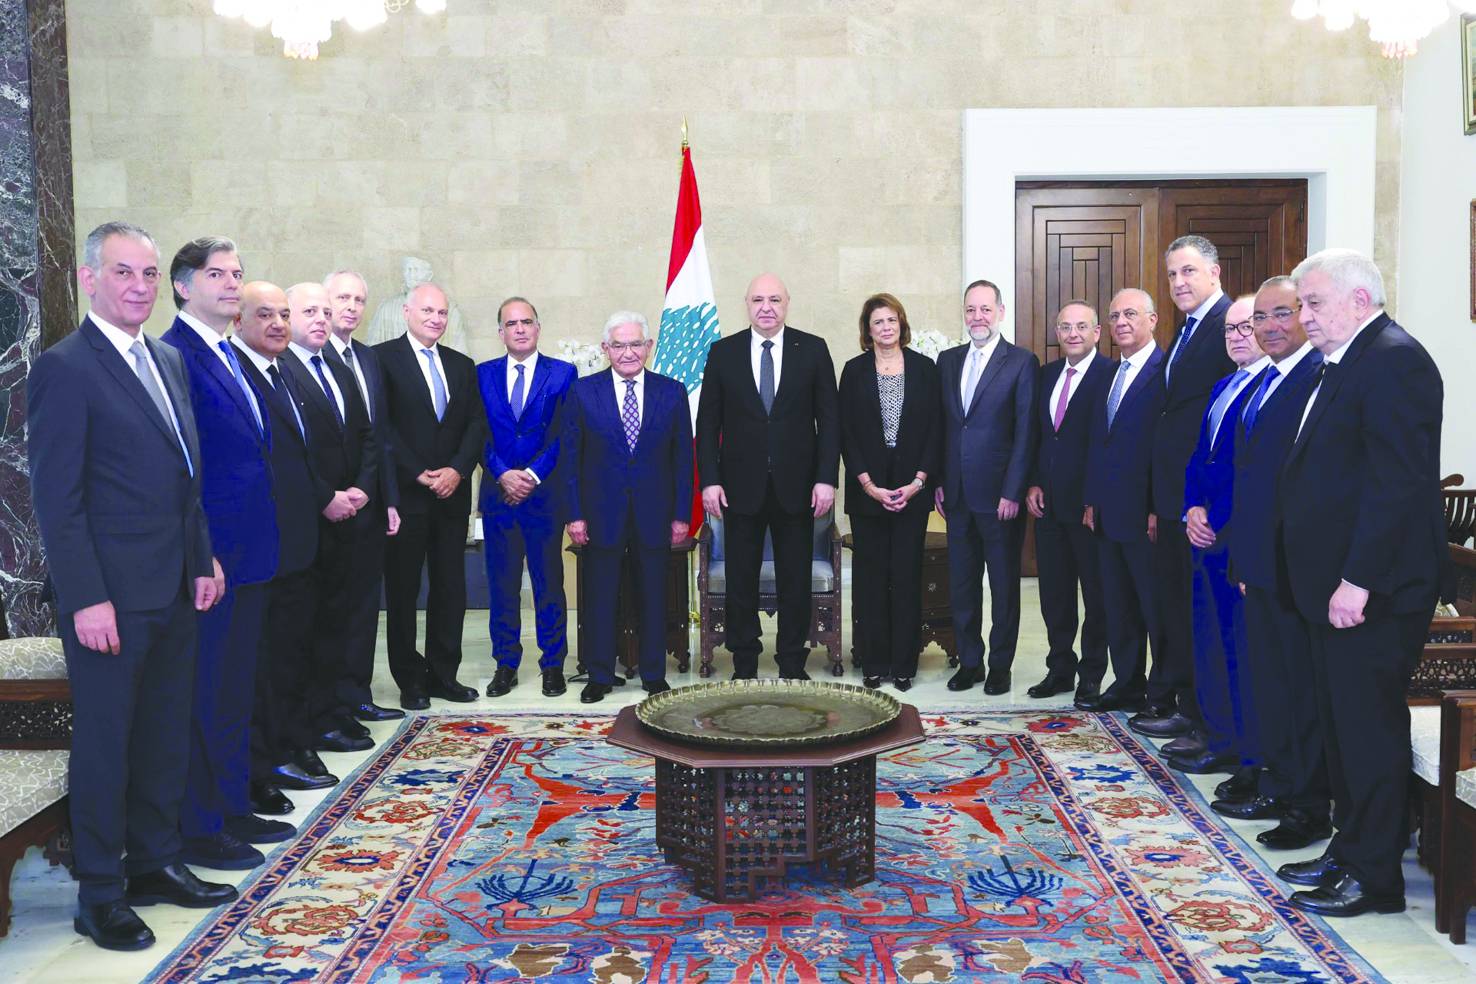
الرئيس عون مستقبلاً وفداً من جمعية المصارف (أرشيفية - الرئاسة اللبنانية)

ومن المرجح، حسب مصادر معنية ومنحى المعطيات المحدثة، انحسار التطلعات لتجديد عقد اتفاق أولي مع صندوق النقد خلال الأشهر القليلة المقبلة، بالنظر إلى ربط توقيعه بدخول قانون معالجة أوضاع المصارف حيز التنفيذ، والمشروط قانونياً بصدور قانون معالجة الفجوة المالية، مع اشتراط توافقها مع المعايير الدولية. فضلاً عن الحاجة إلى إقرار موازنة العام المقبل، واعتماد إطار مالي متوسط الأجل يتوافق مع استدامة الدين العام في البلاد.

وتكشف الأرقام المرتبطة بالفجوة المالية عن حجم المأزق الذي تواجهه الحكومة اللبنانية في ظل الضغوط المتواصلة من صندوق النقد الدولي، وسط تباين في وجهات النظر بشأن كيفية توزيع الخسائر ومعالجة العجز المالي لدى الأطراف المعنية، وهي الدولة ومصرف لبنان والمصارف. وفي خضم هذه الخلافات، تبقى حقوق المودعين معلّقة إلى حين إقرار القانون الذي يحدد آليات التعامل مع مدخراتهم العالقة، المقدّرة بنحو 80 مليار دولار.

ويقابل هذه الودائع حجم مماثل من توظيفات المصارف لدى مصرف لبنان، استُخدم معظمها في تمويل الدولة، التي استجرّت أموالاً تُقدّر بنحو 64 مليار دولار، وفق الأرقام الواردة في المعطيات المالية للأزمة.

وفي الأساس، ثمة «فجوة» عميقة في توصيف الأزمة وخلفياتها، حسب المسؤول المالي المعني، بينما تفترض التداعيات وموجبات إيفاء الحقوق، التوافق الناجز على تعريف «الأزمة النظامية» التي أقر بها صندوق النقد، وباعتبار أن المسألة لا تتعلق بتعثر مصرف واحد، أو حتى عدد من المصارف، وفق تأكيد حاكم المركزي، كريم سعيد، بل بانهيار متزامن للقدرة المالية للدولة، وللمركز المالي لمصرف لبنان، ولسيولة القطاع المصرفي، ولثقة المواطنين، بحيث أصبحت كل هذه العناصر تغذي بعضها، وصولاّ إلى انهيار شامل. كما ينبغي التنويه في سياق المقاربات العلاجية، بأن تخلّف الدولة عن سداد السندات الدولية في ربيع عام 2020، والبالغة حينها نحو 31 مليار دولار، ثم انهيار سعر صرف العملة الوطنية بنسبة قاربت 98 في المائة، الذي محا تقريباً ديون الدولة بالليرة، منحا الدولة فترة سماح طويلة نسبياً لعزل موجبات الديون عن الموازنة العامة، لكن ذلك يؤجل الاستحقاقات فقط ولا يشطبها، بأي حال، مع وجود شريحة واسعة من الدائنين الدوليين، مما يوجب ضم الملف إلى مشروع قانون الانتظام المالي.