نمو قطاع التصنيع في الهند يرتفع إلى أعلى مستوى في 7 أشهرhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5324626-%D9%86%D9%85%D9%88-%D9%82%D8%B7%D8%A7%D8%B9-%D8%A7%D9%84%D8%AA%D8%B5%D9%86%D9%8A%D8%B9-%D9%81%D9%8A-%D8%A7%D9%84%D9%87%D9%86%D8%AF-%D9%8A%D8%B1%D8%AA%D9%81%D8%B9-%D8%A5%D9%84%D9%89-%D8%A3%D8%B9%D9%84%D9%89-%D9%85%D8%B3%D8%AA%D9%88%D9%89-%D9%81%D9%8A-7-%D8%A3%D8%B4%D9%87%D8%B1
نمو قطاع التصنيع في الهند يرتفع إلى أعلى مستوى في 7 أشهر
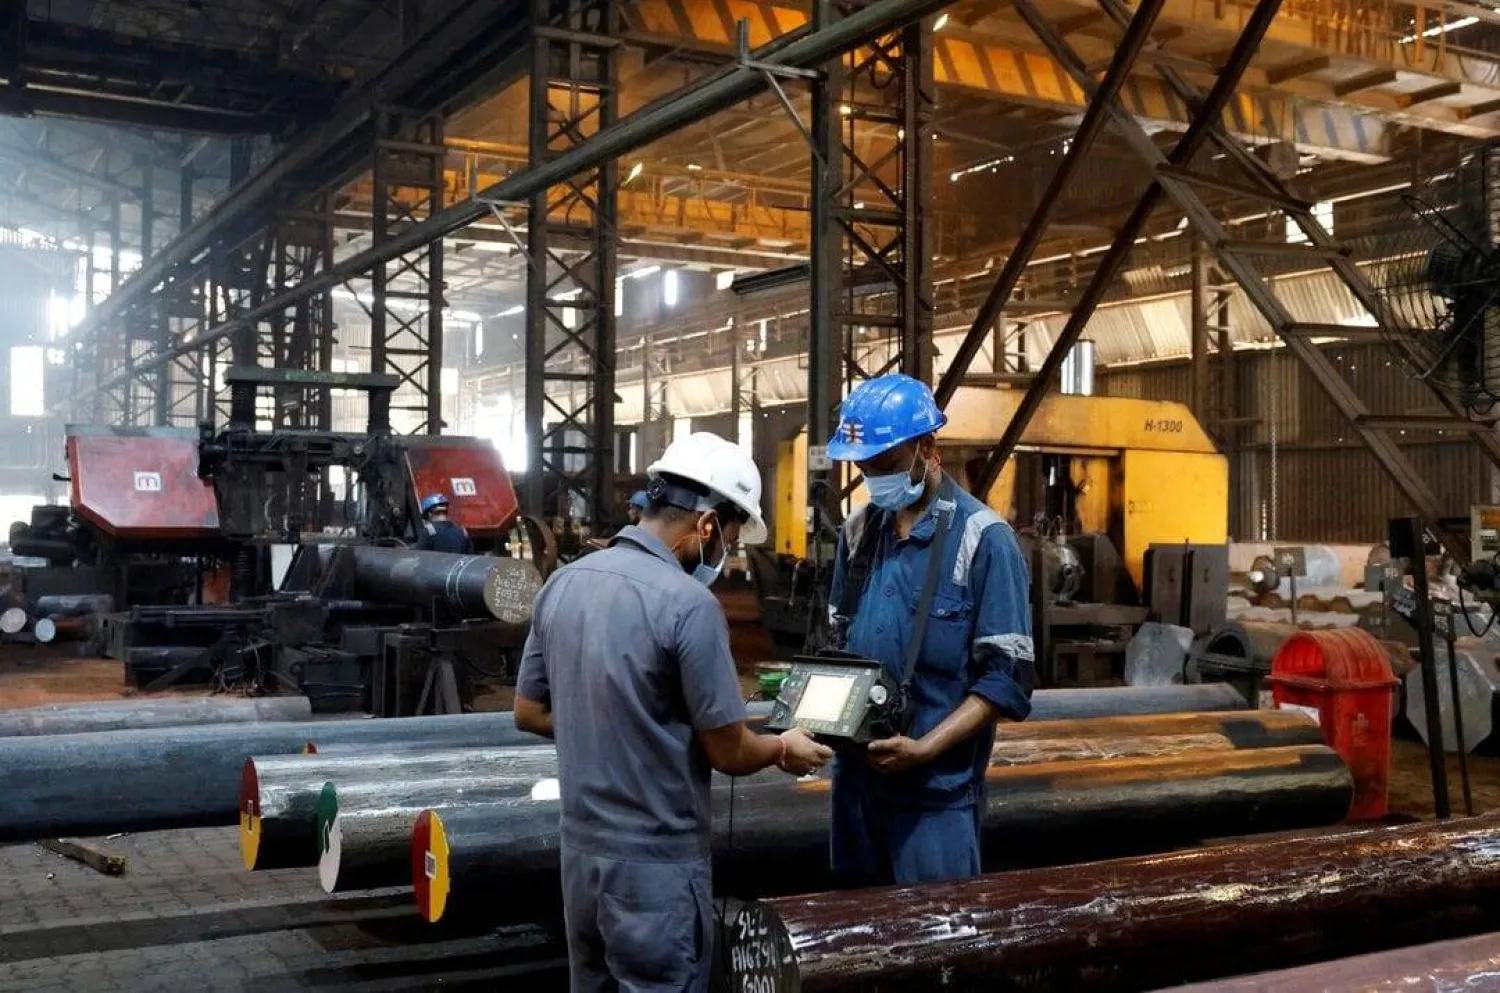
يجري موظفون فحصاً لجودة سلامة القضبان على إحدى الآلات داخل مصنع «آرك فاك فورج كاست» في مقاطعة هوغلي (رويترز)
توسع قطاع التصنيع في الهند بوتيرة حادة في سبتمبر (أيلول)، منهياً تباطؤاً استمر ثلاثة أشهر، مع دفع قوة الطلب لنمو نشاط المصانع إلى أسرع وتيرة في سبعة أشهر، واستئناف التوظيف وتعزيز ثقة الشركات، وفق مسح خاص صدر يوم الخميس.
وارتفع مؤشر «إتش إس بي سي» لمديري مشتريات قطاع التصنيع في الهند، الذي تعدّه «ستاندرد آند بورز غلوبال»، إلى 55.1 نقطة في سبتمبر من أدنى مستوى له في 5 سنوات البالغ 52.8 نقطة في أغسطس (آب)، لكنه جاء دون التقدير الأولي البالغ 55.7 نقطة.
وكانت القراءة هي الأعلى منذ فبراير (شباط). وتشير قراءة المؤشر التي تتجاوز 50 نقطة إلى نمو النشاط.
وارتفعت الطلبات الجديدة بأسرع وتيرة منذ فبراير، مدفوعة بزيادة الطلب على المنتجات الإلكترونية والغذائية والدوائية والمنسوجات، وفقاً للمسح. كما تسارعت طلبات التصدير، مع إشارة المصنعين إلى زيادة الطلب من العملاء في البرازيل وأوروبا والإمارات العربية المتحدة والولايات المتحدة.
وارتفع الإنتاج بشكل حاد، مع تسارع وتيرة التوسع إلى أقوى مستوى منذ مايو (أيار)، مدعوماً بالطلبات التجارية الجديدة وارتفاع الطلب.
وقال برانجول بهانداري، كبير الاقتصاديين لدى «إتش إس بي سي» في الهند: «اشترت الشركات مزيداً من المواد وزادت مخزوناتها استعداداً للمبيعات المتوقعة. وسجلت مخزونات السلع تامة الصنع ثاني أكبر زيادة لها في نحو 12 عاماً، ما يشير إلى تحول واضح عن مستويات المخزون المنخفضة».
وأدى ارتفاع الطلب أيضاً إلى استئناف التوظيف. ونما عدد العاملين بأقوى وتيرة منذ مايو، متعافياً من انخفاض فعلي في أغسطس، وهو أول تراجع في الوظائف الصناعية منذ عامين ونصف العام.
وارتفعت ثقة الشركات إلى أعلى مستوى في أربعة أشهر في سبتمبر، مدفوعة بالتفاؤل الناجم عن زيادة الاستفسارات الجديدة والتوقعات باستمرار الطلب.
وارتفعت ضغوط التكاليف، مع تسارع تضخم تكاليف المدخلات مقارنة بأغسطس، مدفوعاً بارتفاع أسعار المكونات الإلكترونية والمنتجات الدوائية والصلب. ومع ذلك، ظل معدل التضخم دون متوسطه طويل الأجل. كما ارتفعت أسعار البيع مقارنة بأغسطس، وإن كانت الزيادة متواضعة وبوتيرة بقيت أيضاً دون الاتجاه العام.
وظل التضخم أعلى من هدف بنك الاحتياطي الهندي البالغ 4 في المائة على المدى المتوسط للشهر الثالث على التوالي في أغسطس، مدفوعاً بارتفاع حاد في تكاليف الطاقة والغذاء. ولمواجهة ارتفاع التضخم، من المتوقع أن يرفع بنك الاحتياطي الهندي أسعار الفائدة بما مجموعه 50 نقطة أساس هذا العام إلى 5.75 في المائة.
أظهر مسح للأعمال نُشر يوم الخميس أن قطاع التصنيع الروسي انكمش بشكل طفيف في سبتمبر (أيلول)، إذ أدى ضعف الطلب إلى استمرار تراجع الإنتاج والطلبيات الجديدة.
قالت المتحدثة باسم وزارة الخارجية الروسية ماريا زاخاروفا، اليوم (الأربعاء)، إن المصانع في أوروبا التي تنتج أسلحة لأوكرانيا أهداف عسكرية مشروعة ومحتملة لروسيا.
تتصدر رؤيتان اقتصاديتان متباينتان سباق الرئاسة في البرازيل، بين رهان لولا على تدخُّل الدولة وإعادة التصنيع، وتوجّه بولسونارو نحو تحرير السوق وتقليص القيود.
أظهرت بيانات حكومية، يوم الاثنين، أن الإنتاج الصناعي في الهند نما بوتيرة أقوى من المتوقع بلغت 8 % خلال أغسطس، مدفوعاً بقفزة في إنتاج الصناعات التحويلية.
تطور «هنكل» أعمالها في السعودية عبر التصنيع المحلي والذكاء الاصطناعي والمرونة في سلاسل الإمداد، مع التركيز على الابتكار والاستدامة وتغير احتياجات المستهلك.
عبير حمدي (الرياض)
الأسهم التركية تدخل سوقاً هابطة وتسجل أسوأ أداء شهري منذ 2008https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5324644-%D8%A7%D9%84%D8%A3%D8%B3%D9%87%D9%85-%D8%A7%D9%84%D8%AA%D8%B1%D9%83%D9%8A%D8%A9-%D8%AA%D8%AF%D8%AE%D9%84-%D8%B3%D9%88%D9%82%D8%A7%D9%8B-%D9%87%D8%A7%D8%A8%D8%B7%D8%A9-%D9%88%D8%AA%D8%B3%D8%AC%D9%84-%D8%A3%D8%B3%D9%88%D8%A3-%D8%A3%D8%AF%D8%A7%D8%A1-%D8%B4%D9%87%D8%B1%D9%8A-%D9%85%D9%86%D8%B0-2008
الأسهم التركية تدخل سوقاً هابطة وتسجل أسوأ أداء شهري منذ 2008
رجل يدخل مبنى بورصة إسطنبول (رويترز)
دخل المؤشر الرئيسي للأسهم التركية سوقاً هابطة وسجل أسوأ أداء شهري له منذ عام 2008 في سبتمبر (أيلول)، بعدما امتدت موجة بيع أثارتها صناديق استثمار تعاني شح السيولة إلى السوق الأوسع.
وأغلق المؤشر منخفضاً 2.79 في المائة يوم الأربعاء، ليصبح أكثر من 20 في المائة دون مستوى الإغلاق القياسي المسجل في 11 مايو (أيار)، مؤكداً دخوله سوقاً هابطة. وأنهى سبتمبر منخفضاً 16.65 في المائة.
وتسارعت موجة البيع في 14 سبتمبر بسبب مخاوف بشأن صناديق معرضة بدرجة كبيرة لأسهم منخفضة التداول. وقال محللون إن بعض الصناديق اضطرت إلى بيع حيازات سائلة لتلبية طلبات الاسترداد، ما أدى إلى انخفاضات أوسع نطاقاً وأثار مزيداً من طلبات سحب الاستثمارات.
وانخفض المؤشر بأكثر من 8 في المائة في الأسبوع المنتهي في 18 سبتمبر، مسجلاً أسوأ أداء أسبوعي له منذ مارس (آذار) 2025، عندما أدى سجن رئيس بلدية إسطنبول أكرم إمام أوغلو إلى موجة بيع حادة.
وأمرت هيئة أسواق المال التركية (SPK) في 17 سبتمبر بتصفية 131 صندوقاً تدير أكثر من 20 مليار دولار وتخدم 455 ألفاً و758 مستثمراً من الأفراد.
ومنذ ذلك الحين، وسّع المنظمون تحقيقاتهم في مزاعم التلاعب في أسواق الأسهم والصناديق. وقال وزير العدل أكين غورليك، يوم الأربعاء، إن عدد المشتبه بهم ارتفع إلى 217 شخصاً، بينهم 56 محتجزاً على ذمة المحاكمة.
الأسهم الصغيرة تتكبد أكبر الخسائر
وكان مؤشر إسطنبول للشركات خارج قائمة أكبر 100 شركة، الذي يضم 484 شركة، قد تفوق على المؤشر القياسي منذ بداية عام 2025. إلا أن الفارق تقلص بشدة بعد أن فرضت هيئة أسواق المال التركية في أواخر أغسطس (آب) قيوداً على حجم أصول الصندوق التي يمكن تركيزها في شركات فردية.
وانخفض المؤشر نحو 35 في المائة في سبتمبر، مسجلاً أسوأ أداء شهري له بالليرة منذ إطلاقه في عام 2009.
وفي المقابل، تراجع مؤشر أكبر 30 سهماً، الذي يضم الأسهم القيادية، بوتيرة أقل، لينهي سبتمبر منخفضاً 9.8 في المائة.
أما المؤشر الذي يضم الأسهم الـ70 المتبقية ضمن أكبر 100 شركة، فقد تحمل العبء الأكبر من موجة البيع منذ يناير (كانون الثاني) 2025، إذ فقدت 15 شركة من مكوناته ما بين 50 و90 في المائة من قيمتها في سبتمبر، وفقاً لبيانات جمعتها «إل إس إي جي».
التصنيع الروسي ينكمش بشكل طفيف في سبتمبر بفعل ضعف الطلبhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5324643-%D8%A7%D9%84%D8%AA%D8%B5%D9%86%D9%8A%D8%B9-%D8%A7%D9%84%D8%B1%D9%88%D8%B3%D9%8A-%D9%8A%D9%86%D9%83%D9%85%D8%B4-%D8%A8%D8%B4%D9%83%D9%84-%D8%B7%D9%81%D9%8A%D9%81-%D9%81%D9%8A-%D8%B3%D8%A8%D8%AA%D9%85%D8%A8%D8%B1-%D8%A8%D9%81%D8%B9%D9%84-%D8%B6%D8%B9%D9%81-%D8%A7%D9%84%D8%B7%D9%84%D8%A8
التصنيع الروسي ينكمش بشكل طفيف في سبتمبر بفعل ضعف الطلب
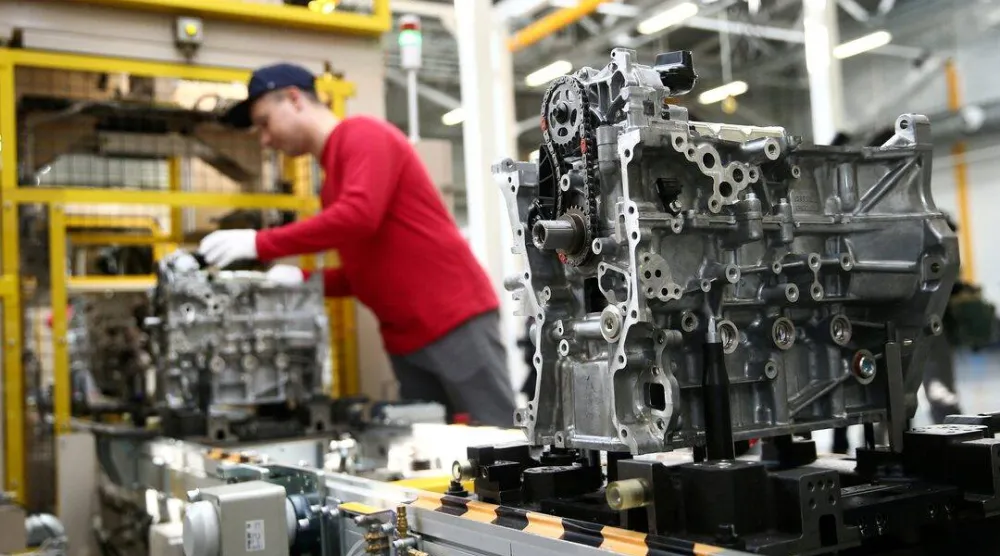
عامل يركّب محرك سيارة على خط الإنتاج في مصنع «مازدا سولرز مانيوفاكتشرينغ روس» في فلاديفوستوك (رويترز)
أظهر مسح للأعمال نُشر يوم الخميس أن قطاع التصنيع الروسي انكمش بشكل طفيف في سبتمبر (أيلول)، إذ أدى ضعف الطلب إلى استمرار تراجع الإنتاج والطلبيات الجديدة.
وأظهر مسح أجرته مؤسسة «ستاندرد آند بورز غلوبال» أن مؤشر مديري المشتريات لقطاع التصنيع الروسي، المعدل موسمياً، ارتفع إلى 49.8 نقطة في سبتمبر من 48.8 نقطة في أغسطس (آب)، علماً بأن مستوى 50 نقطة يفصل بين النمو والانكماش، وفق «رويترز».
وانخفض الإنتاج للشهر الثاني على التوالي، وإن كانت وتيرة التراجع أبطأ مقارنة بأغسطس، وعزت الشركات انخفاض الإنتاج إلى ضعف الطلب وتباطؤ تدفق الطلبيات الجديدة.
كما تراجعت الطلبيات الجديدة للشهر الثاني على التوالي، مع إشارة الشركات إلى ارتفاع الأسعار واشتداد المنافسة باعتبارهما من أسباب التراجع. وانخفضت طلبيات التصدير للشهر الحادي عشر على التوالي، وبأسرع وتيرة منذ مايو (أيار) 2022.
وتراجع التوظيف للشهر العاشر على التوالي، مسجلاً أسرع وتيرة لخفض الوظائف منذ مايو. وعزت الشركات انخفاض أعداد الموظفين في الغالب إلى عدم تعيين بدلاء للعاملين الذين تركوا وظائفهم طوعاً.
وظلت ضغوط التكلفة ملحوظة، لكنها تراجعت إلى أدنى مستوى لها في ثلاثة أشهر، في حين تباطأ تضخم أسعار المنتجات إلى أضعف مستوياته منذ يونيو (حزيران). كما ارتفعت فترات تسليم الموردين بأكبر قدر منذ أكتوبر (تشرين الأول) 2024، وسط تأخيرات في النقل ومشكلات لوجستية.
وأبدى المصنعون تفاؤلاً أكبر بشأن توقعات العام المقبل، إذ ارتفع مستوى التفاؤل إلى أعلى مستوى له في ثلاثة أشهر، مدفوعاً بآمال زيادة الطلب وجذب عملاء جدد، رغم بقاء مستوى الثقة دون متوسط السلسلة التاريخية.
«تاسي» يصمد أمام ضغوط الربع الثالث وينهي 9 أشهر قرب نقطة بداية العامhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5324617-%D8%AA%D8%A7%D8%B3%D9%8A-%D9%8A%D8%B5%D9%85%D8%AF-%D8%A3%D9%85%D8%A7%D9%85-%D8%B6%D8%BA%D9%88%D8%B7-%D8%A7%D9%84%D8%B1%D8%A8%D8%B9-%D8%A7%D9%84%D8%AB%D8%A7%D9%84%D8%AB-%D9%88%D9%8A%D9%86%D9%87%D9%8A-9-%D8%A3%D8%B4%D9%87%D8%B1-%D9%82%D8%B1%D8%A8-%D9%86%D9%82%D8%B7%D8%A9-%D8%A8%D8%AF%D8%A7%D9%8A%D8%A9-%D8%A7%D9%84%D8%B9%D8%A7%D9%85
«تاسي» يصمد أمام ضغوط الربع الثالث وينهي 9 أشهر قرب نقطة بداية العام
رجلان يتحدثان أمام إحدى شاشات الأسهم في السوق السعودية (رويترز)
أنهت سوق الأسهم السعودية الأشهر التسعة الأولى من عام 2026 على تراجع محدود بلغ نحو 0.5 في المائة، مقارنة بخسارة بلغت 4.4 في المائة خلال الفترة نفسها من العام الماضي، بعدما بددت الضغوط التي تعرضت لها السوق خلال الربع الثالث، وتحديداً في سبتمبر (أيلول)، المكاسب التي راكمها مؤشر السوق الرئيسية «تاسي» منذ بداية العام.
وأغلق «تاسي» جلسة الأربعاء، آخر تداولات سبتمبر والربع الثالث، عند 10440.64 نقطة، مقارنة بـ10490.69 نقطة في نهاية عام 2025 بخسارة بلغت نحو 50 نقطة، تعادل 0.48 في المائة منذ بداية العام.
ويظهر الأداء تحسناً نسبياً مقارنة بالفترة المماثلة من عام 2025، عندما تراجع المؤشر 4.43 في المائة خلال الأشهر التسعة الأولى، من 12036.50 نقطة في نهاية عام 2024 إلى 11502.97 نقطة بنهاية سبتمبر من العام الماضي.
ورغم الفارق في معدل الأداء بين الفترتين، فإن المستوى الحالي للمؤشر يظل أدنى بنحو 9.2 في المائة من إغلاق نهاية سبتمبر 2025، في ظل اختلاف قاعدة المقارنة، بعدما دخلت السوق عام 2026 من مستويات أدنى عقب التراجعات التي سجلتها خلال الأشهر الأخيرة من العام الماضي.
تباين بين الأرباع
واتسم أداء السوق خلال العام الحالي بتباين واضح بين الأرباع؛ إذ أنهى «تاسي» الربع الأول عند 11249.54 نقطة، مرتفعاً بنحو 7.2 في المائة منذ بداية العام، قبل أن يتراجع نحو 4 في المائة خلال الربع الثاني ويغلق يونيو (حزيران) عند 10799.92 نقطة.
وتواصلت الضغوط خلال الربع الثالث، ليفقد المؤشر نحو 3.3 في المائة إضافية حتى نهاية سبتمبر، مقارنة بارتفاع بلغ نحو 3 في المائة خلال الفترة نفسها من عام 2025.
وشكل سبتمبر نقطة التحول الأبرز في أداء السوق خلال العام؛ إذ بدأ المؤشر الشهر عند 11127.08 نقطة، مرتفعاً بأكثر من 6 في المائة منذ بداية 2026 قبل أن يفقد نحو 686 نقطة خلال شهر واحد، بما يعادل 6.17 في المائة، ليمحو كامل مكاسبه المتراكمة ويعود إلى المنطقة السلبية.
ويأتي ذلك مقابل ارتفاع بلغ نحو 7.5 في المائة سجله المؤشر خلال سبتمبر من العام الماضي، ما يعكس تبايناً واضحاً في أداء السوق بين الفترتين.
مستثمر يعبر أمام شعار «تداول» في السوق السعودية (رويترز)
تراجع السيولة
وعلى صعيد السيولة، أظهرت بيانات التداول خلال فترات سابقة من العام تراجعاً مقارنة بعام 2025، إذ بلغت قيمة الأسهم المتداولة في الربع الأول نحو 291 مليار ريال، بانخفاض يقارب 20 في المائة على أساس سنوي، بينما بلغت قيمة التداولات في جلسة نهاية سبتمبر نحو 4.25 مليار ريال.
وقال الخبير المالي والاقتصادي وعضو «جمعية الاقتصاد» السعودية الدكتور سليمان آل حميد الخالدي، لـ«الشرق الأوسط»، إن بقاء «تاسي» قريباً من مستويات بداية عام 2026، رغم موجة الضغوط التي تعرض لها خلال الربع الثالث، يعكس قدرة السوق على امتصاص قدر كبير من المتغيرات الداخلية والخارجية، ويظهر فارقاً واضحاً مقارنة بالفترة نفسها من عام 2025، عندما تجاوزت خسائر المؤشر 4 في المائة.
تماسك القطاعات القيادية
وأوضح أن من أبرز العوامل التي دعمت هذا التماسك دخول السوق العام الحالي من قاعدة سعرية أقل وتقييمات أكثر جاذبية بعد الخسائر التي سجلها خلال 2025، ما خفف نسبياً من حدة الضغوط البيعية، مضيفاً أن تماسك عدد من القطاعات القيادية، وفي مقدمتها البنوك والطاقة، إلى جانب استمرار قوة النشاط الاقتصادي غير النفطي والتوزيعات النقدية الجيدة لعدد من الشركات، أسهم في توفير دعم للسوق.
وأشار إلى أن استمرار الإصلاحات التنظيمية وتعزيز مستويات الإفصاح والحوكمة وتطوير البيئة الاستثمارية وزيادة انفتاح السوق أمام المستثمرين الدوليين تمثل عوامل داعمة للثقة على المديين المتوسط والطويل.
وعن تراجع السوق خلال الربع الثالث، قال الخالدي إن فقدان معظم مكاسب النصف الأول جاء نتيجة تزامن مجموعة من الضغوط، من بينها تصاعد الحذر المرتبط بالتطورات الجيوسياسية الإقليمية وتقلب أسعار النفط، إلى جانب عمليات جني الأرباح بعد المكاسب القوية التي حققها المؤشر في الربع الأول، لافتاً إلى أن ضعف السيولة شكّل أحد عناصر الضغط، وأن أي ارتداد مستدام يحتاج إلى عودة واضحة لقيم التداول وزيادة مشاركة المستثمرين.
وأضاف أن تراجع بعض الأسهم والقطاعات ذات الوزن الكبير ضغط أيضاً على حركة المؤشر، بالتزامن مع حالة ترقّب لنتائج الشركات للربع الثالث ومسار أسعار الفائدة والتطورات الاقتصادية العالمية.
«أقرب إلى إعادة تسعير»
ويرى الخالدي أن ما شهدته السوق خلال الربع الثالث «أقرب إلى إعادة تسعير وارتفاع في درجة الانتقائية، وليس تغيراً جوهرياً في أساسيات الاقتصاد السعودي»، مشيراً إلى أن المرحلة المقبلة ستعتمد بدرجة كبيرة على نتائج الشركات واتجاه السيولة وأسعار النفط وقدرة القطاعات القيادية على استعادة الزخم.
حذر وانتقائية
من جانبه، قال الرئيس التنفيذي لشركة «جي وورلد» محمد حمدي عمر، لـ«الشرق الأوسط»، إن تراجع مستويات السيولة لا ينبغي تفسيره بالضرورة باعتباره خروجاً للمستثمرين أو فقداناً للثقة، بقدر ما يعكس ارتفاعاً في درجة الحذر وانتقال المستثمرين إلى مرحلة أكثر انتقائية في اتخاذ القرارات، موضحاً أن ارتفاع مستويات عدم اليقين يجعل المستثمر أقل استعداداً لبناء مراكز كبيرة أو طويلة الأجل، ويدفعه إلى الاحتفاظ بجزء أكبر من السيولة انتظاراً لمحفزات أكثر وضوحاً.
وأضاف أن ما تشهده السوق حالياً «أقرب إلى حالة ترقب وإعادة تسعير للمخاطر منه إلى تغير هيكلي كامل في طبيعة التداول»، إلا أن استمرار انخفاض السيولة لفترة ممتدة قد يؤدي تدريجياً إلى تركّز التداولات بصورة أكبر في الشركات ذات النتائج القوية والتدفقات النقدية الواضحة والتقييمات الأكثر جاذبية.
التطورات الجيوسياسية
وأشار عمر إلى أن التطورات الجيوسياسية وأسعار النفط والفائدة ستظل من أبرز العوامل المؤثرة في السوق خلال الربع الأخير، لافتاً إلى ترابط هذه العوامل وتأثيرها في شهية المخاطرة والتضخم وتوقعات أسعار الفائدة، مضيفاً أن استمرار بيئة الفائدة المرتفعة يعني بقاء المنافسة قوية بين الأسهم والأدوات ذات العائد الثابت، إلى جانب رفع تكلفة التمويل والضغط بدرجات متفاوتة على تقييمات الشركات والقطاعات الأكثر اعتماداً على الاقتراض.
وفيما يتعلق بالنفط، أشار إلى أنه سيظل مؤثراً في توجهات المستثمرين نظراً إلى ارتباطه بالتوقعات الاقتصادية والمالية في المملكة، إلا أن ارتفاع أسعاره لا يمكن النظر إليه دائماً بوصفه مؤشراً إيجابياً منفرداً؛ خصوصاً عندما يكون جزء من الارتفاع مرتبطاً باضطرابات الإمدادات والمخاطر الجيوسياسية.
نتائج الشركات المرتقبة
ويرى عمر أن نتائج الشركات ستكون من أكثر العوامل قدرة على إحداث التمايز داخل السوق خلال المرحلة المقبلة، موضحاً أنه في بيئة تتراجع فيها السيولة وترتفع فيها المخاطر «تتحول السوق من حركة جماعية إلى سوق انتقائية».
وأضاف أن المستثمرين سيعطون وزناً أكبر لقدرة الشركات على تحقيق نمو حقيقي في الأرباح والتدفقات النقدية والمحافظة على هوامش الربحية، في حين قد تكون الشركات الأكثر حساسية للفائدة أو التي تتداول عند تقييمات مرتفعة دون نمو موازٍ أكثر عرضة لتقلبات الأسعار.
وتدخل السوق السعودية الربع الأخير من عام 2026 من مستويات قريبة من نقطة بداية العام، بعدما تحولت مكاسب تجاوزت 7 في المائة في نهاية الربع الأول إلى خسارة محدودة بنهاية سبتمبر، وسط ترقّب لنتائج أداء الشركات خلال الربع الثالث واتجاه السيولة وتحركات أسعار النفط ومسار الفائدة والتطورات الجيوسياسية.