
«الخزانة» الأميركية تقلص مشتريات السندات وتربك المستثمرين

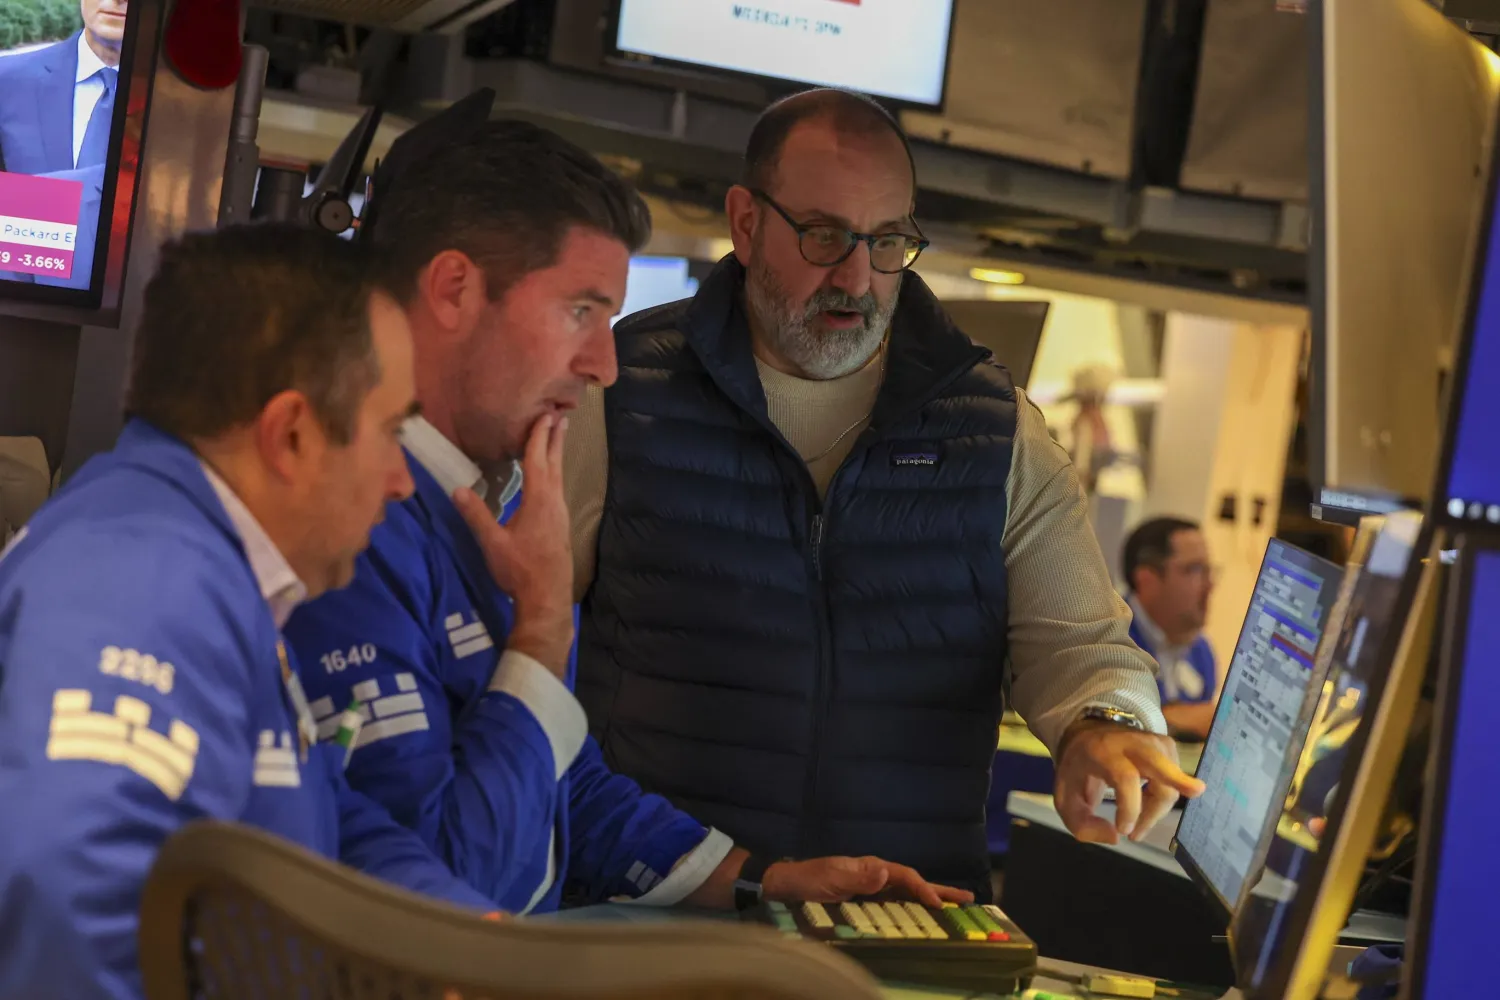
متداولون يعملون في بورصة نيويورك للأوراق المالية (إ.ب.أ)
TT

«الخزانة» الأميركية تقلص مشتريات السندات وتربك المستثمرين

متداولون يعملون في بورصة نيويورك للأوراق المالية (إ.ب.أ)

تشتري وزارة الخزانة الأميركية سندات طويلة الأجل بكميات أقل من المتوقع ضمن برنامج إعادة الشراء، حتى بعد مضاعفة الحد الأقصى للمشتريات، ما أثار نقاشاً بين المستثمرين حول أهداف البرنامج ومدى نجاحه في تحقيقها.

ويتيح البرنامج لحائزي السندات تقديم أوراق مالية محددة إلى الخزانة، مع تحديد الأسعار التي يرغبون في البيع عندها. ورغم أن الوزارة رفعت الشهر الماضي سقف المشتريات إلى 6 مليارات دولار من ملياري دولار، فإنها ليست ملزمة باستخدام كامل المبلغ، إذ يمكنها رفض العروض التي ترى أن أسعارها مرتفعة.

وفي أحدث العمليات، قبلت الخزانة نحو نصف السندات المعروضة، بينما جاءت مشترياتها في كل مرة دون السقف المحدد، وتركزت في عدد محدود من الإصدارات.

وأثار ذلك تساؤلات لدى بعض مديري المحافظ والمحللين عن سبب زيادة حجم البرنامج إذا لم تكن الخزانة تعتزم شراء الكمية المتاحة، بينما يرى آخرون أن الوزارة تنفذ ما تعهدت به، طالما أنها تشتري السندات وفق الأسعار التي تراها مناسبة.

وقال بادهرايك غارفي، رئيس الأبحاث الإقليمي في الأميركتين لدى «آي إن جي»، إن الخزانة «لها كامل الحق في شراء كمية أقل مما تستطيع إذا لم تعجبها الشروط»، مشيراً إلى أنها «تملك دائماً خيار شراء المزيد».

سيولة كافية

ويصف وزير الخزانة سكوت بيسنت البرنامج بأنه إجراء فني يهدف إلى مساعدة المستثمرين على تداول السندات الحكومية القديمة والأقل سيولة.

وإذا كان الهدف الأساسي هو توفير شبكة أمان للسيولة، أي دعم القدرة على شراء وبيع السندات بالأسعار السائدة من دون تحريك السوق بشكل كبير، فإن البرنامج يبدو مؤدياً لهذا الدور، وفقاً للمحللين، حتى مع ارتفاع عوائد السندات خلال الأسابيع الأخيرة.

وقال توماس سايمونز، كبير الاقتصاديين الأميركيين لدى «جيفريز»، إن المستثمرين الذين يحتاجون فعلاً إلى السيولة «سيقدمون عرضاً قوياً»، مضيفاً أن من يصرون على أسعار أعلى «لا يبدو أنهم بحاجة إلى السيولة إلى هذه الدرجة».

وقد يعكس انخفاض نسبة قبول العروض أيضاً نجاح البرنامج في إخراج بعض السندات القديمة والأقل تداولاً من السوق، ما يترك في حوزة المستثمرين سندات لا يرغبون في بيعها أو لا يجدون حاجة ملحة للتخارج منها.

وأشار سايمونز إلى أن عمليات سابقة لإعادة شراء السندات طويلة الأجل اجتذبت عروضاً تراوحت قيمتها بين 20 و30 مليار دولار، مقارنة بـ10.47 مليار دولار في أحدث عملية. ومن المقرر أن تشتري الخزانة الخميس ما يصل إلى 6 مليارات دولار إضافية من السندات التي تستحق خلال 10 إلى 20 عاماً.

وتستهدف عمليات إعادة الشراء في جانب منها سندات منخفضة العائد أُصدرت خلال فترة جائحة «كوفيد - 19»، عندما كانت أسعار الفائدة عند مستويات شديدة الانخفاض. ومع ارتفاع عوائد السوق حالياً، تراجعت أسعار هذه السندات كثيراً عن قيمتها الاسمية، ما يجعل تداول كميات كبيرة منها أكثر صعوبة، ويجعل بعضها رخيصاً نسبياً بالنسبة إلى الخزانة.

ويرى جون لوك تاينر، رئيس الدخل الثابت ومدير المحافظ لدى «أبتوس كابيتال أدفايزرز»، أن ذلك قد يمنح البرنامج بعداً آخر يتعلق بإدارة الدين، إلى جانب دعم السيولة.

وقال تاينر إن شراء السندات التي أُصدرت خلال فترة الجائحة، والتي يجري تداول بعضها عند 50 إلى 60 سنتاً للدولار، قد يمثل وسيلة جذابة لإدارة الدين. لكن إعادة شراء هذه السندات تتطلب في المقابل تمويلاً، وهو ما قد يعني إصدار أذون خزانة قصيرة الأجل بعوائد أعلى بكثير من معدلات الكوبون على السندات التي يجري سحبها.

توقيت التوسع يزيد الغموض

وتعود التساؤلات حول الغرض من البرنامج إلى قرار الخزانة في 19 أغسطس (آب) توسيع عمليات إعادة الشراء، مع تعهدها بزيادة أحجام المشتريات للسندات التي تستحق خلال 10 إلى 30 عاماً بما لا يقل عن الضعف.

وجاء الإعلان بعد أسبوعين فقط من عملية إعادة التمويل الفصلية، وهي المناسبة التي اعتاد المستثمرون خلالها الحصول على تحديثات بشأن خطط الاقتراض وإدارة الدين. ومن المقرر عقد عملية إعادة التمويل الفصلية التالية في الأسبوع الأول من نوفمبر (تشرين الثاني).

وأدى هذا التوقيت غير المعتاد، بالتزامن مع موجة بيع كانت تدفع عوائد السندات إلى الارتفاع، إلى تكهنات في السوق بأن توسيع البرنامج قد يكون محاولة للحد من ارتفاع العوائد.

غير أن غارفي يرى أن استمرار ارتفاع عوائد السندات طويلة الأجل منذ الإعلان عن توسيع البرنامج يعكس بدرجة أكبر تسعير السوق لاحتمال بقاء أسعار الفائدة الأميركية مرتفعة لفترة أطول، وليس فشل برنامج إعادة الشراء.

ويعتبر غارفي أن فارق عوائد المبادلات، الذي يقيس تكلفة سندات الخزانة مقارنة بمعيار الإقراض الخاص «سوفر»، يمثل مؤشراً أفضل على تأثير البرنامج. وقد ضاق هذا الفارق، بما يشير، وفقاً له، إلى أن عمليات الخزانة تحقق الهدف الذي حدده بيسنت.

وقال غارفي: «لقد ضيّق فارق عوائد المبادلات. هذا كل ما يستطيع فعله».

مقالات ذات صلة

العقود الآجلة للأسهم الأميركية تتراجع مع التقاط أسهم التكنولوجيا الأنفاس

الاقتصاد شعار بورصة نيويورك على أحد مداخلها بالولايات المتحدة (رويترز)

العقود الآجلة للأسهم الأميركية تتراجع مع التقاط أسهم التكنولوجيا الأنفاس

تراجعت العقود الآجلة لمؤشرات الأسهم الأميركية، خلال تعاملات الاثنين، مع التقاط أسهم التكنولوجيا الأنفاس بعد بلوغها مستويات قياسية.

«الشرق الأوسط» (نيويورك)
الاقتصاد مدخل وزارة الخزانة الأميركية في واشنطن العاصمة (رويترز)

ارتفاع عوائد السندات الأميركية يضع واشنطن أمام خيارات صعبة

تتحمل الحكومة الأميركية تكاليف اقتراض متزايدة، في حين تتقلص أمامها الخيارات السهلة للحد من هذه التكاليف.

«الشرق الأوسط» (واشنطن)
الاقتصاد أوراق نقدية من اليورو (رويترز)

عوائد سندات منطقة اليورو تتباين مع تحوّل المستثمرين إلى الملاذات الآمنة

تباينت عوائد سندات منطقة اليورو مجدداً، الاثنين، وإن جاءت التحركات أقل حدة مقارنة بنهاية الأسبوع الماضي، في ظل إقبال المستثمرين على الأصول التقليدية الآمنة.

«الشرق الأوسط» (لندن)
الاقتصاد رسم بياني لمؤشر «داكس» في بورصة فرانكفورت ألمانيا «رويترز»

الأسهم الأوروبية تسترد بعض خسائرها... وضغوط مالية تهبط بالمؤشر الفرنسي

ارتفعت الأسهم الأوروبية قليلاً يوم الاثنين، مستردة بعض خسائر الأسبوع الماضي، في حين تعرضت الأسهم الفرنسية لضغوط بفعل المخاوف المالية.

«الشرق الأوسط» (لندن)
الاقتصاد مصرف قطر المركزي (قنا)

قطر تفتح سوق سنداتها الحكومية أمام المستثمرين الدوليين عبر «يوروكلير»

أعلن مصرف قطر المركزي ومجموعة «يوروكلير»، الاثنين، أن قطر ستنشئ رابطاً للمقاصة والتسوية مع المجموعة لسنداتها الحكومية المحلية.

«الشرق الأوسط» (الدوحة)

العقود الآجلة للأسهم الأميركية تتراجع مع التقاط أسهم التكنولوجيا الأنفاس

شعار بورصة نيويورك على أحد مداخلها بالولايات المتحدة (رويترز)
TT

العقود الآجلة للأسهم الأميركية تتراجع مع التقاط أسهم التكنولوجيا الأنفاس

شعار بورصة نيويورك على أحد مداخلها بالولايات المتحدة (رويترز)

تراجعت العقود الآجلة لمؤشرات الأسهم الأميركية، خلال تعاملات الاثنين، مع التقاط أسهم التكنولوجيا الأنفاس بعد بلوغها مستويات قياسية، في حين يترقب المستثمرون مؤشرات جديدة بشأن مسار السياسة النقدية، في ظل استمرار ارتفاع عوائد سندات الخزانة وأسعار النفط.

وتصدرت أسهم شركات الرقائق الخسائر، خلال التعاملات المبكرة، إذ هبط سهم «إنتل» أكثر من 4 في المائة، في حين تراجع سهم «مايكرون تكنولوجي» 0.3 في المائة.

في المقابل، ارتفع سهم «إنفيديا» 0.5 في المائة، بعدما سجل مستوى قياسياً مرتفعاً، يوم الجمعة، وفق «رويترز».

وصعد مؤشر «ناسداك» الثقيل بأسهم التكنولوجيا إلى مستويات قياسية جديدة خلال الجلسة السابقة، بعدما أظهرت بيانات الوظائف نمواً أضعف من المتوقع، ما عزز التوقعات بعدم رفع «الاحتياطي الفيدرالي» أسعار الفائدة، خلال اجتماعه هذا الشهر.

ويرى المتعاملون حالياً احتمالاً بنسبة 80 في المائة لإبقاء «الاحتياطي الفيدرالي» أسعار الفائدة دون تغيير، هذا الشهر، في حين لا تزال الأسواق تُسعّر، إلى حد كبير، رفع الفائدة في ديسمبر (كانون الأول) المقبل، وفق أداة «فيد ووتش»، التابعة لـ«سي إم إي».

واستقر عائد سندات الخزانة الأميركية لأجَل 10 سنوات عند 5.28 في المائة، بالقرب من أعلى مستوياته في عدة أعوام، وسط مخاوف بشأن تدهور أوضاع المالية العامة الأميركية، وكثافة إصدارات الديون، وارتفاع تكاليف الطاقة.

وارتفعت العقود الآجلة لخام برنت بشكل طفيف، لكنها ظلت قرب مستوى 100 دولار للبرميل، وهو مستوى يحظى بأهمية نفسية في الأسواق، وسط استمرار المخاوف من الاضطرابات النفطية جرّاء الحرب الدائرة بين الولايات المتحدة وإسرائيل، وإيران.

وسيراقب المستثمرون، هذا الأسبوع، تصريحات عدد من كبار مسؤولي البنوك المركزية العالمية، من بينهم عضو مجلس محافظي الاحتياطي الفيدرالي كريستوفر والر، خلال المنتدى الاقتصادي في إسطنبول؛ بحثاً عن مؤشرات بشأن التضخم والسياسة النقدية.

وبحلول الساعة 06:20 صباحاً، بتوقيت شرق الولايات المتحدة، تراجعت العقود الآجلة لمؤشر «داو جونز» 101 نقطة، أو 0.2 في المائة، في حين انخفضت العقود الآجلة لـ«ستاندرد آند بورز 500» 14.25 نقطة، أو 0.18 في المائة، كما هبطت العقود الآجلة لمؤشر «ناسداك 100» 78.25 نقطة، أو 0.25 في المائة.

وحذّرت شركة الوساطة «بانمور ليبروم» من أن موجة الصعود في سوق الأسهم قد تقترب من نهايتها، متوقعة انخفاض مؤشر «ستاندرد آند بورز 500» بأكثر من 35 في المائة، بحلول نهاية عام 2027.

وعلى صعيد الأسهم، قفز سهم «بي تي سي» 37 في المائة، خلال التعاملات المبكرة، بعدما وافقت شركة «شنايدر إلكتريك» الفرنسية على الاستحواذ على شركة البرمجيات، في صفقة نقدية بالكامل تُقدر قيمة أسهمها بنحو 22.6 مليار دولار.

كما ارتفع سهم «سيريبراس سيستمز» 6.6 في المائة، بعدما قال سام ألتمان، الرئيس التنفيذي لـ«أوبن إيه آي»، إن شركة تصميم الرقائق «شريك وثيق» لها، وإن الشركتين تعملان بشكل مكثف لتطوير تقنيات تتجاوز الحدود الحالية لسرعة المعالجة.


السوق السعودية تجذب توسعاً أميركياً في الغذاء والتصنيع

حاويات في ميناء جدة الإسلامي (واس)
TT

السوق السعودية تجذب توسعاً أميركياً في الغذاء والتصنيع

حاويات في ميناء جدة الإسلامي (واس)

تعزز السعودية حضورها بوصفها سوقاً جاذبة لشركات الغذاء العالمية، مع انعكاس التحديثات التنظيمية وتوسع قطاعات التصنيع والخدمات الغذائية على حركة التجارة واهتمام الشركات الدولية بالمملكة، إذ تضاعفت صادرات لحوم الأبقار الأميركية تقريباً خلال أربعة أشهر، بالتزامن مع اتساع اهتمام واشنطن ليشمل التصنيع الغذائي والخدمات اللوجستية والتخزين المبرد والتوزيع.

وقال المستشار الزراعي بقسم الشؤون الزراعية في السفارة الأميركية بالرياض كريس فريدريك، لـ«الشرق الأوسط»، إن صادرات لحوم الأبقار الأميركية إلى السعودية بلغت نحو 575 طناً مترياً بقيمة تقارب 6.2 مليون دولار خلال الفترة من أبريل (نيسان) إلى يوليو (تموز) 2026، بما يعادل تقريباً ضعف الكمية والقيمة المسجلتين خلال الفترة نفسها من العام السابق، وفق بيانات وزارة الزراعة الأميركية.

وجاء النمو بعد تحديث السعودية في مارس (آذار) الماضي بعض متطلبات دخول لحوم الأبقار الأميركية إلى السوق، إذ ألغت اشتراط خضوع الصادرات لبرنامج التحقق من الصادرات التابع لخدمة التسويق الزراعي في وزارة الزراعة الأميركية.

وبموجب الترتيبات الجديدة، أصبحت جهات إصدار شهادات الحلال في الولايات المتحدة، المعتمدة من الهيئة العامة للغذاء والدواء السعودية، مسؤولة عن التحقق من استيفاء المنتجات لمتطلبات الحلال المعمول بها في المملكة، وهي إجراءات أسهمت، بحسب فريدريك، في تقليص عوائق فنية وتحديات مرتبطة بسلاسل الإمداد أمام المصدرين.

سوق تحمل فرصاً أوسع

ويرى الجانب الأميركي أن النمو المسجل عقب التغييرات التنظيمية لا يزال في بداياته مقارنة بحجم الفرصة التي يمكن أن توفرها السوق السعودية.

وأوضح فريدريك أن اتحاد مصدري اللحوم الأميركي يقدر حجم الفرصة المتاحة أمام لحوم الأبقار الأميركية في المملكة بنحو 150 مليون دولار، في مقابل 6.2 مليون دولار من الصادرات المسجلة خلال الأشهر الأربعة التي أعقبت التغييرات الأخيرة.

وبيَّن أن المرحلة الحالية تركز على إعادة بناء العلاقات التجارية مع المشترين السعوديين والعاملين في قطاع خدمات الأغذية، إلى جانب تطوير سلاسل الإمداد اللازمة لدعم نمو مستدام في التجارة.

وتعكس هذه المؤشرات جاذبية السوق السعودية بالنسبة إلى الموردين الدوليين، في وقت يشهد فيه قطاع الغذاء في المملكة توسعاً في مجالات التصنيع والتجزئة والضيافة والخدمات المرتبطة بالأغذية.

من التصدير إلى سلسلة القيمة

ولا يقتصر اهتمام الشركات الأميركية، بحسب فريدريك، على زيادة صادرات المنتجات الزراعية والغذائية، إذ يفتح توسع الاقتصاد الغذائي السعودي فرصاً أوسع أمام الشركات عبر مختلف مراحل سلسلة القيمة.

وتشمل هذه الفرص السلع والمواد الخام الزراعية والمكونات الغذائية والأغذية المصنعة، إضافة إلى معدات وتقنيات تصنيع الأغذية، إلى جانب مجالات الخدمات اللوجستية والتخزين المبرد والتوزيع والتغليف والتصنيع الغذائي.

وتبرز هذه المجالات اتجاهاً أوسع نحو الاستفادة من النمو الذي تشهده منظومة الغذاء السعودية، وليس الاكتفاء بالتعامل مع المملكة بوصفها سوقاً نهائية للمنتجات المستوردة.

وكشف فريدريك عن وجود مستويات مختلفة من النشاط الأميركي في المملكة، تبدأ من استكشاف الفرص وإجراء مباحثات مع شركاء سعوديين، وتصل في بعض الحالات إلى «مفاوضات تجارية أكثر تقدماً».

إلا أنه شدد على ضرورة التمييز بين المباحثات الجارية والاستثمارات التي وصلت إلى قرارات نهائية، موضحاً أن الشركات تتخذ قراراتها الاستثمارية بشكل مستقل وفق ظروف السوق والاعتبارات التجارية.

وأكد أن الحضور التجاري الأميركي في السعودية يتوسع إلى ما هو أبعد من صادرات السلع الأساسية التقليدية، مع اهتمام متنامٍ بالتصنيع الغذائي، وخدمات الأغذية، والتجزئة، واللوجستيات، والبنية التحتية لسلاسل التبريد والتوزيع.

تجارة غذائية عند مستويات قياسية

ويأتي هذا الاهتمام على قاعدة تجارية متنامية بين البلدين. ففي عام 2024، صدّرت الولايات المتحدة إلى السعودية ما يقارب 1.4 مليار دولار من المنتجات الزراعية والمنتجات ذات الصلة، بينها نحو 622 مليون دولار من المنتجات الغذائية الموجهة للمستهلكين.

وفي 2025، سجلت صادرات الأغذية الأميركية المخصصة للبيع بالتجزئة إلى المملكة مستوى قياسياً بلغ 666.3 مليون دولار.

وتظهر هذه الأرقام أن توسع التجارة في اللحوم يأتي ضمن مسار أوسع لنمو العلاقات الغذائية والزراعية، مدفوعاً باتساع السوق السعودية وتطور قطاعاتها المرتبطة بالغذاء والخدمات والتصنيع.

وطبقاً لفريدريك، فإن المرحلة المقبلة تتجاوز مجرد زيادة مبيعات المنتجات الغذائية الأميركية إلى المملكة، وتتجه نحو بناء علاقة تجارية أكثر عمقاً وتنوعاً عبر مراحل سلسلة القيمة الغذائية والزراعية، مستفيدة من النمو الذي تشهده السوق السعودية واتساع الفرص أمام الشركات والموردين الدوليين.


ارتفاع عوائد السندات الأميركية يضع واشنطن أمام خيارات صعبة

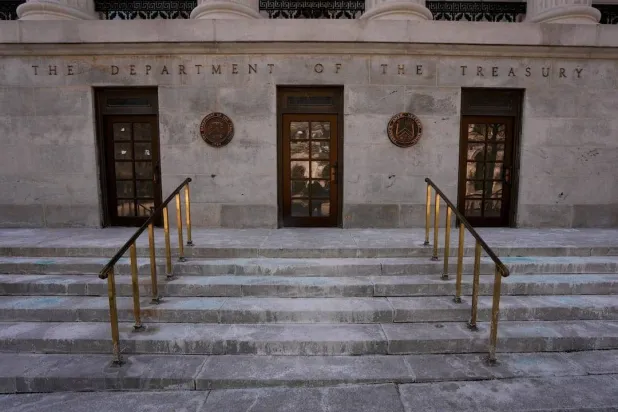
مدخل وزارة الخزانة الأميركية في واشنطن العاصمة (رويترز)
TT

ارتفاع عوائد السندات الأميركية يضع واشنطن أمام خيارات صعبة

مدخل وزارة الخزانة الأميركية في واشنطن العاصمة (رويترز)

تتحمل الحكومة الأميركية تكاليف اقتراض متزايدة، في حين تتقلص أمامها الخيارات السهلة للحد من هذه التكاليف.

وتقترب عوائد سندات الخزانة الأميركية طويلة الأجل من أعلى مستوياتها في عقدين، ولا تبدو أسباب هذا الارتفاع مؤقتة. إذ تبيع واشنطن كميات ضخمة من الديون لتمويل عجوزات لا تتراجع، في حين يتباطأ انخفاض التضخم. كما يحافظ ازدهار الاستثمار في الذكاء الاصطناعي على قوة الاقتصاد بما يكفي للحيلولة دون انخفاض أسعار الفائدة، رغم معاناة قطاعي الإسكان والسيارات، وفق «رويترز».

والنتيجة، فاتورة فوائد تبلغ نحو تريليون دولار سنوياً على ديون تتجاوز 40 تريليون دولار.

وتملك واشنطن أدوات للحد من ارتفاع تكاليف الاقتراض، بدءاً من زيادة الاعتماد على الاقتراض قصير الأجل، وصولاً في أقصى الحالات إلى تدخل «الاحتياطي الفيدرالي» لوضع سقف لعوائد السندات طويلة الأجل. لكن كلما تعمق صانعو السياسات في استخدام هذه الأدوات، زادت مخاطر تأجيج التضخم؛ ما قد يعني مزيداً من الخسائر لحائزي السندات.

وقال تورستن سلوك، كبير الاقتصاديين لدى «أبولو غلوبال مانجمنت»، إن الحكومة تنفق دولاراً واحداً على خدمة الدين الوطني مقابل كل خمسة دولارات تحصل عليها من الإيرادات الضريبية. وأضاف: «هذا رقم مرتفع للغاية، وسيواصل الارتفاع».

وقال الرئيس الأميركي دونالد ترمب في مقابلة مع مجلة «تايم» في 28 سبتمبر (أيلول)، إن بالإمكان سداد الدين من خلال النمو أو التضخم، من بين وسائل أخرى.

لكن إذا لم تنجح هذه الخيارات، فلدى وزارة الخزانة أدوات أخرى تتراوح بين الإجراءات المحدودة والتدخلات الجذرية. وهي تعتمد بالفعل بصورة أكبر على إصدار أذون الخزانة قصيرة الأجل، كما تجري عمليات إعادة شراء محدودة لسندات قائمة بهدف تعزيز السيولة في السوق.

وفي سيناريو أكثر سوءاً، ستتطلب الخطوات التالية تدخلاً من «الاحتياطي الفيدرالي». ويتمثل أحد الخيارات في شراء كميات كبيرة من السندات طويلة الأجل، على غرار عملية «أوبريشن تويست» عام 1961. أما الخيار الآخر، فيتمثل في فرض سقف مباشر على عوائد السندات طويلة الأجل، وهو إجراء لم تلجأ إليه الولايات المتحدة منذ الحرب العالمية الثانية. وكلما تقدم صانعو السياسات في هذه القائمة، زادت قدرتهم على إبقاء أسعار الفائدة منخفضة، لكن على حساب زيادة مخاطر تفاقم التضخم.

وقال جيفري غوندلاش، الرئيس التنفيذي لشركة «دابل لاين كابيتال»، خلال فعالية استثمارية مؤخراً: «نقترب من النقطة التي أصبح فيها من الواضح تماماً أن الحكومة باتت تشعر بعدم الارتياح تجاه مستوى أسعار الفائدة».

أوبريشن تويست

استناداً إلى الإجراءات التي جرى اختبارها في السابق، من المرجح أن تكون أولى خطوات التصعيد إحياءً كاملاً لعملية «أوبريشن تويست». وكانت تلك استراتيجية اتُبعت عام 1961، وقامت على بيع الديون قصيرة الأجل وشراء السندات طويلة الأجل بهدف تسطيح منحنى العائد.

ويتطلب تنفيذ عملية «تويست» مؤثرة مساعدة من «الاحتياطي الفيدرالي»، الذي قد يحجم عن التدخل ما لم تكن هناك حالة طوارئ مالية واضحة. وقال سلوك إن وزارة الخزانة «تملك موارد محدودة لخفض أسعار الفائدة» من دون استخدام الميزانية العمومية لـ«الاحتياطي الفيدرالي».

لكن رئيس «الاحتياطي الفيدرالي» كيفين وارش انتقد الحيازات الكبيرة للبنك المركزي من سندات الخزانة وغيرها من الأوراق المالية، محذراً من أن عمليات شراء السندات على نطاق واسع قد تطمس الحدود الفاصلة بين السياسة النقدية وإدارة ديون الحكومة.

ودعا وارش إلى إبرام اتفاق جديد بين الخزانة و«الاحتياطي الفيدرالي»، يتولى بموجبه رئيس مجلس الاحتياطي الفيدرالي ووزير الخزانة الإعلان بشكل علني عن أهداف الميزانية العمومية للبنك المركزي وإصدارات الخزانة.

السيطرة على منحنى العائد

إذا لم تحقق عمليات الشراء على غرار «تويست» النتائج المرجوة، فستكون الخطوة التالية فرض سيطرة صريحة على منحنى العائد. وفي هذه الحالة، يتعهد البنك المركزي بشراء كميات غير محدودة من الدين الحكومي للحفاظ على عوائد السندات طويلة الأجل دون سقف محدد.

وكان «الاحتياطي الفيدرالي» قد فرض سقفاً على عوائد سندات الخزانة طويلة الأجل عند 2.5 في المائة للمساعدة في تمويل الحرب العالمية الثانية ودعم التعافي في فترة ما بعد الحرب، وذلك من عام 1942 وحتى اتفاق الخزانة و«الاحتياطي الفيدرالي» عام 1951. كما طبّق «بنك اليابان» نسخة من هذه السياسة بين عامي 2016 و2024.

ومن خلال إبقاء أسعار الفائدة منخفضة بشكل مصطنع، تخفف سياسة السيطرة على منحنى العائد التكلفة السياسية للعجوزات، لكن نجاحها مرهونٌ بعدم تخوّف المستثمرين من استرداد مستحقاتهم بدولارات فقدت جزءاً من قيمتها بسبب التضخم. وبمجرد اهتزاز هذه الثقة، قد تتحول عمليات الشراء التي تهدف إلى خفض العوائد عاملاً يغذي التضخم الذي كان الهدف إخفاءه.

وقالت فيرونيك دو روجي، كبيرة الباحثين في «مركز ميركاتوس» بجامعة جورج ماسون، إن خفض الإنفاق هو السبيل الوحيد في نهاية المطاف لمعالجة مشكلة الدين. وأضافت: «يتعين على الكونغرس إجراء تصحيح مالي، أي التقشف، بعبارة أخرى. فـ(الاحتياطي الفيدرالي) لا يستطيع القيام بذلك بمفرده».

مساران مختلفان

يقول جون هيغينز، كبير المستشارين الاقتصاديين لدى «كابيتال إيكونوميكس»، إن الولايات المتحدة خفضت نسبة الدين إلى الناتج المحلي الإجمالي بشكل ملموس مرتين فقط منذ الحرب العالمية الثانية، وكانت أوضاع حائزي السندات مختلفة تماماً في كل مرة.

فبعد الحرب، تراجعت نسبة الدين من نحو 106 في المائة من الناتج المحلي الإجمالي عام 1946 إلى 23 في المائة بحلول 1974، في حين ارتفع عائد السندات لأجل 10 سنوات من 2.2 في المائة إلى 7.5 في المائة. وفي تسعينات القرن الماضي، انخفضت نسبة الدين من 48 في المائة إلى 32 في المائة من الناتج المحلي الإجمالي، وتراجعت العوائد بالتزامن مع ذلك.

فما الذي أحدث هذا الاختلاف؟

بعد الحرب، أسهمت تكاليف الاقتراض المحددة سقوفاً والتضخم المرتفع نسبياً في زيادة النمو الاسمي مقارنة بعوائد سندات الخزانة؛ ما أدى إلى تقليص نسبة الدين من دون الحاجة إلى قدر كبير من الانضباط المالي. أما في تسعينات القرن الماضي، فكانت أسعار الفائدة أعلى قليلاً من معدل النمو؛ ولذلك تولى ضبط الإنفاق وزيادة الإيرادات مهمة خفض الدين.

وتسير الخيارات المطروحة اليوم على المسارين نفسيهما: التقشف مع انخفاض العوائد، أو الكبت المالي والتضخم، حيث ترتفع العوائد حتى مع تحسن نسبة الدين إلى الناتج المحلي الإجمالي.

وتشكل النفقات الإلزامية الآن حصة أكبر من الموازنة مقارنة بتسعينات القرن الماضي، كما أن الكونغرس لا يرغب في زيادة الضرائب أو خفض الإنفاق. لذلك؛ يرى هيغينغز أن المخاطر «تميل نحو» المسار التضخمي الذي يلحق الضرر بحائزي السندات.