«تثبيت متشدد» لـ«الفيدرالي» يربك الأسواق ويضع وارش أمام معضلة التضخم

هل يرضخ رئيس «الفيدرالي» لترمب أم يواجه تمرد «صقور المركزي»؟

مخاوف من اتساع تقلبات أسواق الأسهم والسندات في الفترة المقبلة بعد إبقاء «الفيدرالي» الأميركي أسعار الفائدة دون تغيير (رويترز)
TT

«تثبيت متشدد» لـ«الفيدرالي» يربك الأسواق ويضع وارش أمام معضلة التضخم

مخاوف من اتساع تقلبات أسواق الأسهم والسندات في الفترة المقبلة بعد إبقاء «الفيدرالي» الأميركي أسعار الفائدة دون تغيير (رويترز)

خاب أمل المستثمرين الذين كانوا يبحثون عن إشارات أكثر وضوحاً من مجلس «الاحتياطي الفيدرالي» الأميركي بقيادته الجديدة، بعدما أرسل البنك المركزي رسائل متباينة بشأن مسار السياسة النقدية، ما أثار مخاوف من اتساع تقلبات أسواق الأسهم والسندات في الفترة المقبلة.

وأبقى «الاحتياطي الفيدرالي» أسعار الفائدة دون تغيير، ضمن نطاق مستهدف يتراوح بين 3.50 و3.75 في المائة، في قرار وصفه محللون بأنه «تثبيت متشدد»، بعدما عارض 3 من أصل 12 عضواً يحق لهم التصويت الإبقاء على المعدلات الحالية. ويعكس هذا الانقسام المتزايد داخل البنك المركزي اختلافاً في تقييم المخاطر بين استمرار التضخم والحاجة إلى دعم النمو الاقتصادي.

ورغم قرار تثبيت الفائدة، فإن الاجتماع لم يقدم الطمأنة التي كانت تبحث عنها الأسواق؛ إذ ترك الباب مفتوحاً أمام احتمال رفع أسعار الفائدة مستقبلاً، إذا لم تظهر مؤشرات واضحة على تراجع الضغوط السعرية. وبات المستثمرون يترقبون البيانات الاقتصادية المقبلة لتحديد الخطوة التالية لـ«الفيدرالي»، بدلاً من الاعتماد على إشارات مسبقة من مسؤولي البنك.

وكانت الأسواق قبل الاجتماع تسعِّر احتمالاً يقارب 36 في المائة لرفع أسعار الفائدة، ما جعل الاجتماع من أكثر اجتماعات «الفيدرالي» غموضاً منذ ديسمبر (كانون الأول) 2018، وفقاً لبنك «دويتشه». وبعد القرار، ارتفعت احتمالات رفع الفائدة في سبتمبر (أيلول) لفترة وجيزة إلى 77 في المائة في أسواق العقود الآجلة، قبل أن تتراجع إلى نحو 57 في المائة، وفق أداة «فيد ووتش» التابعة لمجموعة «سي إم إي». كما تسعِّر الأسواق حالياً زيادات بنحو 35 نقطة أساس حتى نهاية عام 2026.

السندات ترسل إشارة تحذيرية لـ«الفيدرالي»

أثارت تصريحات رئيس «الفيدرالي» كيفين وارش بشأن ضرورة خفض التضخم، من دون إبداء استعداد مباشر للتحرك نحو رفع أسعار الفائدة، عمليات بيع قوية في سوق السندات؛ إذ رأى المستثمرون أن الرسائل الحالية لا تترافق مع استراتيجية واضحة لتحقيق هدف التضخم.

وقفز عائد سندات الخزانة الأميركية لأجل 30 عاماً متجاوزاً 5.2 في المائة، وهو أعلى مستوى له في 19 عاماً، قبل أن يواصل ارتفاعه، في تحرك اعتبره محللون مؤشراً على قلق الأسواق بشأن قدرة «الفيدرالي» على إعادة التضخم إلى مستواه المستهدف البالغ 2 في المائة.

وقال ناثان شيتس، كبير الاقتصاديين العالميين في «سيتي غروب»، إن التحركات في السوق يُنظر إليها تقريباً داخل البنك على أنها «تصويت بعدم الثقة» في قدرة «الفيدرالي» واستعداده لخفض التضخم. وأضاف أن وارش «أشار إلى المشكلة، ولكنه لم يقدم استراتيجية واضحة لحلها سوى التأكيد على موقفه المتشدد، في حين كانت الأسواق تنتظر تفاصيل أكثر».

وأشار شيتس إلى أن وارش يواجه معادلة صعبة؛ إذ إن التركيز بشكل أكبر على رفع الفائدة قد يؤدي إلى خيبة أمل في البيت الأبيض، بينما يؤدي عدم التحرك إلى زيادة الشكوك حول التزام «الفيدرالي» بمحاربة التضخم.

وقال كالفن تسي، رئيس استراتيجية الاقتصاد الأميركي في بنك «بي إن بي باريبا»، إن ارتفاع عوائد سندات الخزانة طويلة الأجل عقب القرار يمثل رسالة واضحة من السوق إلى وارش بضرورة التحرك، مضيفاً: «إذا كان حازماً بشأن التضخم كما يقول، فلماذا لم يتخذ إجراء بالفعل؟».

وارش بين ضغوط ترمب وانقسامات «الفيدرالي»

يواجه وارش تحدياً مزدوجاً يتمثل في الحفاظ على استقلالية البنك المركزي ومصداقيته في مكافحة التضخم، في وقت يدفع فيه الرئيس الأميركي دونالد ترمب باتجاه سياسة نقدية أكثر تيسيراً وخفض أسعار الفائدة.

وحتى الآن، امتنع ترمب عن انتقاد وارش بسبب عدم خفض الفائدة، وألقى باللوم بدلاً من ذلك على أعضاء مجلس «الفيدرالي» الآخرين، كما أشاد به يوم الأربعاء، رغم قرار الإبقاء على المعدلات دون تغيير.

في المقابل، تزداد الدعوات داخل «الفيدرالي» لاتخاذ موقف أكثر تشدداً. فقد عارض 3 مسؤولين قرار التثبيت، بينما أبدى آخرون قلقهم من استمرار التضخم فوق الهدف رغم إبقاء الفائدة مستقرة.

وكانت رئيسة بنك «الاحتياطي الفيدرالي» في دالاس، لوري لوغان، ورئيسة بنك «الاحتياطي الفيدرالي» في كليفلاند، بيث هاماك، من بين المسؤولين الذين حذَّروا من مخاطر الإبقاء على السياسة الحالية في ظل استمرار الضغوط السعرية. كما أشار محافظا «الفيدرالي» كريستوفر والر وليزا كوك إلى إمكانية دعم رفع الفائدة إذا لم يظهر تحسن قريب في التضخم.

وقال تييري ويزمان، استراتيجي العملات وأسعار الفائدة العالمية في مجموعة «ماكواري»، إن مسؤولي «الفيدرالي» الإقليميين وأعضاء مجلس المحافظين قد يعبِّرون علناً خلال الفترة المقبلة عن استعدادهم لتشديد السياسة النقدية، في محاولة لاحتواء آثار ارتفاع عوائد السندات.

مراجعة محتملة لهدف التضخم

وزاد وارش من حالة الغموض بعدما لمح إلى احتمال مراجعة الإطار الذي يعتمد عليه «الفيدرالي» منذ سنوات لتقييم نجاحه في احتواء التضخم، والمتمثل في هدف سنوي يبلغ 2 في المائة، وفق مؤشر أسعار نفقات الاستهلاك الشخصي.

وقال وارش عقب الاجتماع: «هذا هو هدفنا، وسنلتزم به»، ولكنه أضاف أن فرق العمل التي اختارها في مايو (أيار)، والمكونة من 15 خبيراً خارجياً، قد تقدم توصيات بشأن استراتيجية السياسة النقدية، بما في ذلك إطار استهداف التضخم، بحلول نهاية عام 2026.

ويخشى المستثمرون أن تؤدي أي مراجعة محتملة لهدف التضخم إلى تغيير قواعد اللعبة التي بنت عليها الأسواق توقعاتها خلال السنوات الماضية؛ خصوصاً أن هذا الهدف يمثل أحد أهم مرتكزات مصداقية «الفيدرالي» في إدارة توقعات الأسعار.

الأسهم والسندات في مواجهة مرحلة أكثر تقلباً

انعكس قرار «الفيدرالي» ورسائله المتباينة على الأسواق المالية؛ إذ تعرضت الأسهم لضغوط بسبب احتمال بقاء أسعار الفائدة مرتفعة لفترة أطول، بينما استمرت العوائد طويلة الأجل في الارتفاع.

ويرى محللون أن «التثبيت المتشدد» قد يكون سلبياً للأصول عالية المخاطر؛ لأنه يرفع احتمالات استمرار تكاليف الاقتراض المرتفعة، كما يزيد مخاطر اضطرار «الفيدرالي» إلى تشديد السياسة لاحقاً بوتيرة أكبر إذا لم ينجح في احتواء التضخم.

وقال إد الحسيني، مدير المحافظ للدخل الثابت والاقتصاد الكلي في «كولومبيا ثريدنيدل إنفستمنتس»، إن أي ارتياح للأسهم بسبب عدم رفع الفائدة سيكون محدوداً؛ لأن المستثمرين سيعودون سريعاً إلى التركيز على استمرار التضخم.

وفي سوق السندات، أدى احتمال رفع الفائدة مستقبلاً إلى استمرار الضغوط على العوائد؛ خصوصاً السندات قصيرة ومتوسطة الأجل الحساسة لمسار السياسة النقدية. وارتفع عائد سندات الخزانة لأجل 10 سنوات خلال يوليو (تموز) بنحو 27 نقطة أساس، وهي أكبر زيادة شهرية منذ مارس (آذار).

وقال مايكل أرون، كبير استراتيجيي الاستثمار في «ستيت ستريت إنفستمنت مانجمنت»، إن وارش يستبدل التوجيهات المستقبلية الصادرة عن «الفيدرالي» بتوجيهات السوق، ما يعني أن المستثمرين سيحتاجون إلى تحليل البيانات الاقتصادية بشكل أكثر دقة لتحديد اتجاه السياسة النقدية.

ومع بقاء التضخم فوق هدف «الفيدرالي»، واستمرار المخاوف من عودة الضغوط السعرية بسبب ارتفاع أسعار الطاقة والتوترات الجيوسياسية، تدخل الأسواق مرحلة أكثر حساسية؛ حيث ستكون بيانات التضخم والنمو والوظائف المقبلة العامل الحاسم في تحديد ما إذا كان البنك المركزي سيتجه إلى التشديد مجدداً أو سيحافظ على سياسة الانتظار.
مقالات ذات صلة

2.2 مليار دولار في عام واحد... كيف تضخمت ثروة ترمب بعد عودته للبيت الأبيض؟

العالم  دونالد ترمب يحضر تجمعاً انتخابياً معتمراً قبعته الشهيرة (رويترز)

2.2 مليار دولار في عام واحد... كيف تضخمت ثروة ترمب بعد عودته للبيت الأبيض؟

كشف إفصاح مالي صدر في يونيو عن تحقيق الرئيس الأميركي دونالد ترمب أكثر من 2.2 مليار دولار خلال عام 2025

«الشرق الأوسط» (واشنطن)
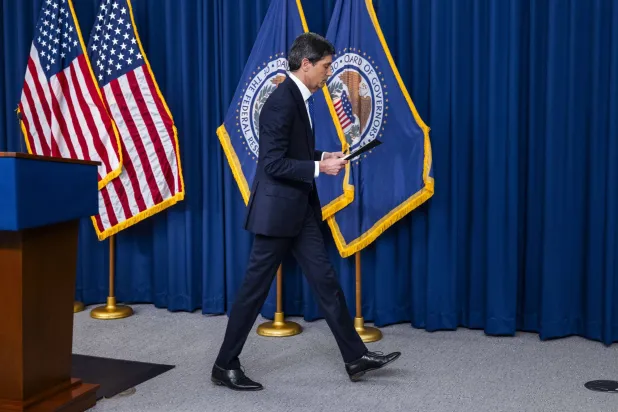
تحليل إخباري وارش مغادراً مؤتمره الصحافي عقب قرار لجنة السوق المفتوحة رفع الفائدة (إ.ب.أ)

تحليل إخباري وارش يقود «الفيدرالي» إلى التشدد رغم ضغوط ترمب

لم ينجح الرئيس الأميركي دونالد ترمب في دفع «الاحتياطي الفيدرالي» نحو خفض تكاليف الاقتراض كما كان يأمل.

«الشرق الأوسط» (واشنطن)
شؤون إقليمية نائب الرئيس الأميركي جي دي فانس (رويترز)

فانس: الفجوة بين المصالح الأميركية والإسرائيلية تتسع

قال نائب الرئيس الأميركي جي دي فانس، إن الرئيس دونالد ترمب لديه سجل «غير مسبوق» في معارضة رئيس الوزراء الإسرائيلي بنيامين نتنياهو.

«الشرق الأوسط» (تل أبيب)
الولايات المتحدة​ نائب الرئيس الأميركي جي دي فانس (أ.ف.ب)

تقرير: فانس سعى إلى دعم انتخاب هيلاري كلينتون وهزيمة ترمب عام 2016

قبل أن يصبح أحد أبرز وجوه حركة «اجعل أميركا عظيمة مجدداً (MAGA)» ونائباً للرئيس الأميركي دونالد ترمب، كان جي دي فانس يتخذ مواقف سياسية مختلفة تماماً.

«الشرق الأوسط» (واشنطن)
الولايات المتحدة​ ترمب في المؤتمر الحزبي الجمهوري بدالاس يوم 10 سبتمبر 2026 (د.ب.أ) p-circle

ترمب يفتح خزائنه لإنقاذ الجمهوريين

حسب «نيويورك تايمز» حجزت لجنة العمل السياسي التابعة للرئيس دونالد ترمب خلال 10 أيام موارد إعلانية ضخمة لدعم الجمهوريين في انتخابات نوفمبر

إيلي يوسف (واشنطن)

تأخر أوروبا في تخزين الغاز يفاقم ضغوط الطاقة والاستياء الشعبي

حارس أمن يقف أمام منشأة وصول خط أنابيب الغاز «نورد ستريم 2» في لوبمين بألمانيا (رويترز)
TT

تأخر أوروبا في تخزين الغاز يفاقم ضغوط الطاقة والاستياء الشعبي

حارس أمن يقف أمام منشأة وصول خط أنابيب الغاز «نورد ستريم 2» في لوبمين بألمانيا (رويترز)

أدى تأخر أوروبا في إعادة ملء مخزونات الغاز الطبيعي، إلى جانب اقتراب أسعار الديزل وغيرها من المنتجات النفطية المكررة من مستويات قياسية، إلى زيادة الضغوط على الحكومات في وقت تحاول فيه احتواء الاستياء الشعبي وصعود اليمين المتطرف.

وتتفاقم المشكلة في ألمانيا، أكبر اقتصاد في أوروبا، حيث فاز حزب «البديل من أجل ألمانيا» (AfD) في انتخابات إحدى الولايات الأسبوع الماضي، على أساس برنامج يطالب بالسلام مع موسكو وإعادة العمل بالعقود الخاصة بالغاز الروسي الرخيص.

ومن شأن تحقيق حزب «البديل من أجل ألمانيا» مكاسب إضافية في انتخابات الولايات المقررة هذا الأسبوع أن يزيد الضغوط على المستشار المحافظ فريدريش ميرتس، في حين يدرس خياراته لاتخاذ إجراءات مكلفة لخفض أسعار الوقود، وفق «رويترز».

وتبلغ نسبة امتلاء مخزونات الغاز في أوروبا، التي يفترض أن تكون بمثابة حاجز في مواجهة صدمات الإمدادات والأسعار خلال أشهر الشتاء التي تشهد ذروة الطلب، 69 في المائة، أي أقل من متوسط 85 في المائة المسجل في هذا الوقت من العام خلال السنوات الخمس الماضية، وفقاً لهيئة «غاز إنفراستركشر يوروب» المعنية بالقطاع.

وتُعدُّ ألمانيا وهولندا، اللتان تمتلكان معاً 35 في المائة من سعة التخزين في الاتحاد الأوروبي، من بين الدول الأكثر تأخراً في إعادة ملء المخزونات؛ إذ أدت أسعار الطاقة المرتفعة الناجمة عن اضطرابات مرتبطة بالحرب الأميركية - الإسرائيلية على إيران إلى عزوف الشركات الخاصة عن الشراء، وإحجام الحكومات عن فرض أهداف التخزين الوطنية.

وقال محللون إن التقديرات كانت تشير إلى أن الحرب على إيران، التي بدأت في نهاية فبراير (شباط)، ستنتهي سريعاً، وأن الأسعار ستتراجع؛ ما يتيح للشركات إعادة ملء مخزونات أهم مصدر للوقود في أوروبا بأسعار معقولة.

لكن هذه الرهان يبدو مهتزاً بصورة متزايدة.

وقال جوناثان شرور، الخبير الاستراتيجي في «يوني كريديت»: «كل شهر تؤخر فيه أوروبا إعادة ملء المخزونات يزيد الضغوط على الأسعار مع اقتراب ذروة الاستهلاك في الشتاء».

وبالمقارنة مع صدمة أسعار الطاقة التي حدثت في الفترة التي بدأت فيها روسيا غزو أوكرانيا عام 2022؛ ما دفع أوروبا إلى الاستغناء تدريجياً عن الغاز الروسي وتطبيق سياسات تستهدف تخزين الغاز استعداداً لذروة الطلب على التدفئة في الشتاء، فإن الوضع الاقتصادي الحالي أقل حدة من بعض النواحي.

فقد نوعت الدول مصادر الطاقة لديها، كما أدى ضعف سوق العمل إلى الحد من قدرة العمال على المطالبة بزيادات في الأجور؛ ما ساعد على كبح التضخم.

ومع ذلك، لا تزال الحكومات تأمل في شتاء معتدل، في حين رفع البنك المركزي الأوروبي أسعار الفائدة الأسبوع الماضي، وحذَّر صانعو السياسات من أنه قد يضطر إلى رفعها مجدداً إذا لم تتراجع ضغوط أسعار الطاقة.

ومع ارتفاع أسعار النفط العالمية فوق 100 دولار للبرميل رداً على تصاعد الصراع في الشرق الأوسط، ارتفعت أسعار البنزين في أنحاء الاتحاد الأوروبي بنسبة 24 في المائة مقارنة بالعام السابق، في حين زادت أسعار الديزل بنسبة 38 في المائة، ويرجع ذلك جزئياً إلى الهجمات التي استهدفت البنية التحتية للطاقة في روسيا من جانب أوكرانيا. كما ارتفعت تكاليف وقود الطائرات بأكثر من 100 في المائة.

ويجري تداول السعر القياسي للغاز عند 81 يورو (93 دولاراً) لكل ميغاواط/ساعة، بزيادة 150 في المائة عن مستواه قبل عام، وبما يتجاوز توقعات «السيناريو المعاكس» للبنك المركزي الأوروبي، مع ميل المخاطر نحو مستويات أعلى.

وتوقع بنك «مورغان ستانلي» أن يصل السعر إلى 100 يورو لكل ميغاواط/ساعة، اعتماداً على الظروف الجوية. وقال محللوه: «الاعتماد على الطقس لضمان أمن الإمدادات رهان محفوف بالمخاطر».

وقال محللون آخرون إن الخطر يتمثل في استمرار انخفاض مستويات التخزين وبقاء الأسعار مرتفعة.

وقال جاك شاربلز من معهد «أكسفورد لدراسات الطاقة»: «أستطيع أن أرى، حتى في شتاء بارد عادي، وليس شتاءً شديد البرودة بشكل استثنائي، أن المخزونات قد تستنزف بشدة».

وقد تؤدي الحاجة اللاحقة إلى إعادة ملء المخزونات في عام 2027 من خلال الواردات إلى زيادة الضغوط على أسواق الغاز الطبيعي المسال لأشهر عدة بعد ذلك.

صدمات الغاز قد تكون شديدة الاستمرار

وسيكون هذا السيناريو سيئاً بشكل خاص للاقتصاد.

فقد أظهر بحث أجراه «بنك إيطاليا» ونُشر في يونيو (حزيران) أن صدمات أسعار النفط تميل إلى التسبب في تضخم قصير الأجل، في حين تولد صدمات أسعار الغاز آثاراً أقوى وأكثر استدامة بكثير، وتمتد إلى التضخم الأساسي الذي يراقبه البنك المركزي الأوروبي من كثب.

ولهذا السبب؛ يعتقد المستثمرون الماليون أن البنك المركزي الأوروبي سيضطر إلى رفع أسعار الفائدة ثلاث أو أربع مرات أخرى إلى مستوى يقيد النمو الاقتصادي بشكل ملموس، من خلال زيادة تكاليف الاقتراض بما يحدّ من إنفاق المستهلكين ويثبط الاستثمار.

وقال بيتر كازيمير، صانع السياسات في البنك المركزي الأوروبي: «ينصبّ اهتمامي الآن بدرجة أقل على أسعار النفط والوقود، وبشكل متزايد على أسعار الغاز والكهرباء».

وقال اقتصاديون إن القطاعات الأكثر عرضة للتضرر من المرجح أن تكون شركات الطيران والكيماويات والسيارات ومواد البناء، في حين يمكن لشركات الطاقة والمرافق والبنوك أن تكون من بين المستفيدين، حتى وإن كانت أسعار الفائدة المرتفعة تميل إلى التأثير سلباً على نمو الإقراض.

ومع تزايد الضغوط على الحكومات للحد من تكلفة الطاقة، تبدو ألمانيا معرّضة بشكل خاص للخطر بسبب حجم صناعاتها كثيفة استهلاك الطاقة.

وتواجه دول أخرى مخاطر أيضاً؛ إذ تحدّ أوضاع ماليتها العامة الضعيفة من قدرتها على التحرك.

وقال الائتلاف الحاكم المحافظ في إيطاليا، الذي يتخلف عن منافسيه في استطلاعات الرأي، هذا الأسبوع إنه سيلغي ضريبة الطرق المفروضة على 14.5 مليون سيارة ودراجة نارية ابتداءً من العام المقبل، بتكلفة تزيد على ملياري يورو، إضافة إلى خفض الضريبة الانتقائية على الديزل، الذي كلف بالفعل 2.8 مليار يورو.

وقد تهدئ هذه الإجراءات الاستياء الشعبي الفوري، لكنها ستؤدي على المدى الأطول إلى زيادة ديون إيطاليا وغيرها من الحكومات.

وقال وزير المالية الفرنسي رولان ليسكور للصحافيين، الثلاثاء: «الإجراءات الشاملة التي تشمل الجميع، بمن في ذلك من لا يحتاجون إليها، تمثل اقتصاداً زائفاً. لماذا؟ لأننا سنضطر في نهاية المطاف إلى تمويلها».


تعديل التضخم في منطقة اليورو بالخفض إلى 3.2 % في أغسطس

متسوقون داخل متجر لبيع المواد الغذائية في نيس بفرنسا (رويترز)
TT

تعديل التضخم في منطقة اليورو بالخفض إلى 3.2 % في أغسطس

متسوقون داخل متجر لبيع المواد الغذائية في نيس بفرنسا (رويترز)

أظهرت بيانات رسمية معدَّلة صدرت يوم الخميس، أن معدل التضخم في منطقة اليورو، التي تضم 21 دولة، ارتفع في أغسطس (آب) بنسبة أقل من التقديرات السابقة.

وذكرت وكالة الإحصاء التابعة للاتحاد الأوروبي أن التضخم في منطقة العملة الموحدة تباطأ إلى 3.2 في المائة الشهر الماضي، في تعديل طفيف عن نسبة 3.3 في المائة التي نُشرت في الأول من سبتمبر (أيلول). وكانت أسعار المستهلكين قد ارتفعت بنسبة 2.9 في المائة في يوليو (تموز)، وفق «وكالة الصحافة الفرنسية».

ولا يزال معدل التضخم في الدول التي تستخدم اليورو أعلى من المستوى المستهدف الذي حدده البنك المركزي الأوروبي عند 2 في المائة.

كما تباطأ معدل التضخم في أسعار الأغذية والمشروبات إلى 1.1 في المائة في أغسطس، انخفاضاً من 1.2 في المائة في يوليو، وفقاً للبيانات المعدلة، بعدما كانت القراءة الصادرة في الأول من سبتمبر تشير إلى استقرار المعدل دون تغيير.

وجرى أيضاً تعديل معدل التضخم في فرنسا، ثاني أكبر اقتصاد في الاتحاد الأوروبي، بالخفض، ليسجل ارتفاعاً بنسبة 2.6 في المائة في أغسطس، بدلاً من التقدير السابق البالغ 2.7 في المائة.

كان البنك المركزي الأوروبي قد رفع أسعار الفائدة الأسبوع الماضي للمرة الثانية هذا العام، في ظل ازدياد المخاوف من ارتفاع التضخم نتيجة تجدد التوترات في الشرق الأوسط، كما فتح الباب أمام احتمال إجراء مزيد من الزيادات.


«المركزي التركي»: سنشدد السياسة النقدية إذا تدهورت توقعات التضخم

مقر البنك المركزي التركي في أنقرة (رويترز)
TT

«المركزي التركي»: سنشدد السياسة النقدية إذا تدهورت توقعات التضخم

مقر البنك المركزي التركي في أنقرة (رويترز)

قال البنك المركزي التركي، يوم الخميس، إنه سيشدد السياسة النقدية في حال حدوث تدهور كبير ومستمر في توقعات التضخم، محذراً في الوقت نفسه من أن التطورات الجيوسياسية وتوقعات الأسعار تشكل مخاطر على مسار تراجع التضخم.

وذكر البنك، في محضر اجتماع لجنة السياسة النقدية، أنه يراقب من كثب تأثير التطورات الجيوسياسية على توقعات التضخم في تركيا، وذلك من خلال قنوات التكلفة والنشاط الاقتصادي والتوقعات.

وفي ظل تزايد حالة عدم اليقين الناجمة عن التطورات الجيوسياسية، لا تزال أسعار الطاقة مرتفعة ومتقلبة. وستظل مدة ونطاق حالة عدم اليقين المتعلقة بإمدادات الطاقة وسلاسل التوريد وتكاليف النقل عوامل حاسمة في تحديد مسار أسعار الطاقة مستقبلاً.

وارتفعت أسعار المستهلكين بنسبة 1.84 في المائة في أغسطس (آب)، بينما تراجع التضخم السنوي بمقدار 0.24 نقطة مئوية إلى 31.51 في المائة. وخلال هذه الفترة، جاء المحرك الرئيسي لتضخم أسعار المستهلكين من الارتفاع الحاد في أسعار الطاقة وسط التطورات الجيوسياسية وتأثير ذلك على خدمات النقل، إضافة إلى خدمات التعليم والاتصالات.