
أبعد من براميل النفط... انفراجة «هرمز» تعيد رسم ملامح الاستقرار الاقتصادي الخليجي

محلل لـ «الشرق الأوسط»: انحسار علاوة المخاطر يعيد التدفقات الاستثمارية ويخفض تكاليف الشحن والتأمين

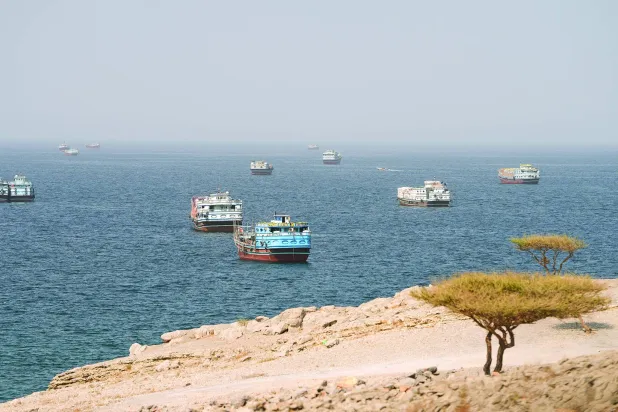
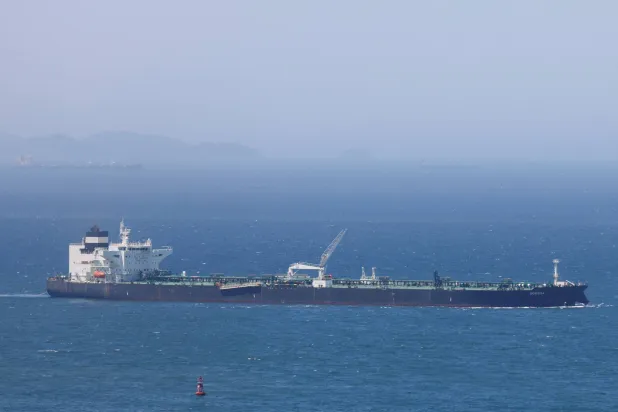
سفن راسية في مضيق هرمز من مسندم - عُمان (رويترز)
TT

أبعد من براميل النفط... انفراجة «هرمز» تعيد رسم ملامح الاستقرار الاقتصادي الخليجي

سفن راسية في مضيق هرمز من مسندم - عُمان (رويترز)

لا تمثل الانفراجة الأخيرة في أزمة مضيق هرمز مجرد حدث عابر لضمان تدفق شحنات الطاقة، بل تُعد تحولاً استراتيجياً يحمل أبعاداً اقتصادية واستثمارية عميقة ومباشرة على المنظومة المالية لدول مجلس التعاون الخليجي. ونظراً لأن هذا الممر الحيوي يمثل الشريان الرئيس لتجارة الطاقة العالمية، ويمر عبره الجزء الأكبر من صادرات النفط والغاز الخليجية إلى الأسواق الدولية، فإن عودة الملاحة إلى طبيعتها تفتح آفاقاً جديدة للاستقرار الإقليمي الكلي.

وكانت الولايات المتحدة وإيران أعلنتا عن اتفاق مبدئي لإنهاء الحرب في الشرق الأوسط، وإعادة فتح مضيق هرمز الحيوي، بعد أشهر من العنف الدامي، والاضطراب الاقتصادي العالمي. وقال الرئيس الأميركي دونالد ترمب إن مضيق هرمز الذي يُعدّ ممرّاً أساسياً لإمدادات النفط العالمية، وكانت إيران قد فرضت عليه قيوداً منذ بداية الحرب، سيُعاد فتحه. أضاف: «الاتفاق مع جمهورية إيران الإسلامية اكتمل الآن. سفن العالم، شغِّلوا محركاتكم. دعوا النفط يتدفق».

ومع تفاعل الأسواق العالمية فوراً مع نبأ الاتفاق المبدئي -حيث هبطت العقود الآجلة لخام برنت القياسي بنسبة تجاوزت 4.5 في المائة لتستقر دون مستوى 84 دولاراً للبرميل تزامناً مع ترقب توقيع المعاهدة الرسمية يوم الجمعة المقبل في سويسرا- فتحت عودة الملاحة إلى طبيعتها آفاقاً جديدة للاستقرار الإقليمي الكلي.

وفي هذا الصدد، أكد المستشار المالي والاقتصادي الدكتور حسين العطاس، في تصريحات خاصة لـ«الشرق الأوسط»، أن انفراج الأزمة عبر هذا الاتفاق يتجاوز فكرة تجنب اضطراب إمدادات الخام ليصبح داعماً هيكلياً للاستقرار المالي، مشيراً إلى أن مكاسب الثقة المستدامة في المرحلة الحالية تفوق بكثير الطفرات السعرية المؤقتة للنفط الناتجة عن التوترات الجيوسياسية.

وكان البنك الدولي أشار الأسبوع الماضي إلى أن العودة التدريجية المتوقعة لتدفقات النفط والغاز عبر مضيق هرمز ستسهم في تنفيس الاختناقات المالية لدول المجلس، مبيناً أن استعادة نمو الصادرات النفطية ستقود تعافي الناتج المحلي الإجمالي للمنطقة تدريجياً ليرتفع إلى 4.2 في المائة في عام 2027.
وتأتي هذه التوقعات المتفائلة بالتعافي لتضع حداً لمرحلة انكماشية قاسية؛ إذ أوضح البنك الدولي في تحليله الهيكلي أن حجم التضرر الاقتصادي إبان فترة الإغلاق لم يكن متماثلاً بين دول مجلس التعاون، بل ارتبط جغرافياً بمدى اعتماد كل دولة على المضيق كمنفذ وحيد لصادراتها. فقد صُنفت الكويت والعراق كأكثر المتضررين من الإغلاق؛ نظراً لغياب أي منافذ بحرية بديلة لديهما خارج الخليج العربي. وقد تسبب توقف التصدير في خلق فجوات تمويلية حادة وعجز ضخم في موازناتهما العامة جراء خسارة ملايين البراميل اليومية طوال أشهر الحصار. فيما واجهت قطر تحديات لوجستية معقدة في تأمين خطوط ملاحة بديلة لصادراتها من الغاز الطبيعي المسال المتجهة شرقاً، مما تسبب في إرجاء شحنات رئيسية وضغوط فنية على منشآت التسييل، إلى جانب الارتفاع القياسي في تكلفة تأمين الناقلات القطرية. كما تأثرت الموانئ الإقليمية الكبرى في المنطقة، لا سيما حركة إعادة التصدير والخدمات اللوجستية، وتكبد القطاع المالي والمصرفي في الإمارات والبحرين تكلفة مباشرة جراء ارتفاع «علاوة المخاطر» التي فرضتها الصناديق الدولية على الأصول الاستثمارية في البلدين.

وعلى النقيض من هذه الضغوط الهيكلية، برزت المرونة الهيكلية واللوجستية العالية للمملكة للسعودية، والتي نجحت خلال فترة النزاع في الاستفادة من بنيتها التحتية المتقدمة عبر تحويل وتمرير أكثر من 60 في المائة من صادراتها النفطية عبر البحر الأحمر من خلال خط أنابيب «شرق غرب». بينما منحت الموانئ العُمانية المطلة مباشرة على بحر العرب والمحيط الهندي (مثل صحار والدقم) مرونة جغرافية للاقتصاد العُماني بعيداً عن اختناقات المضيق.
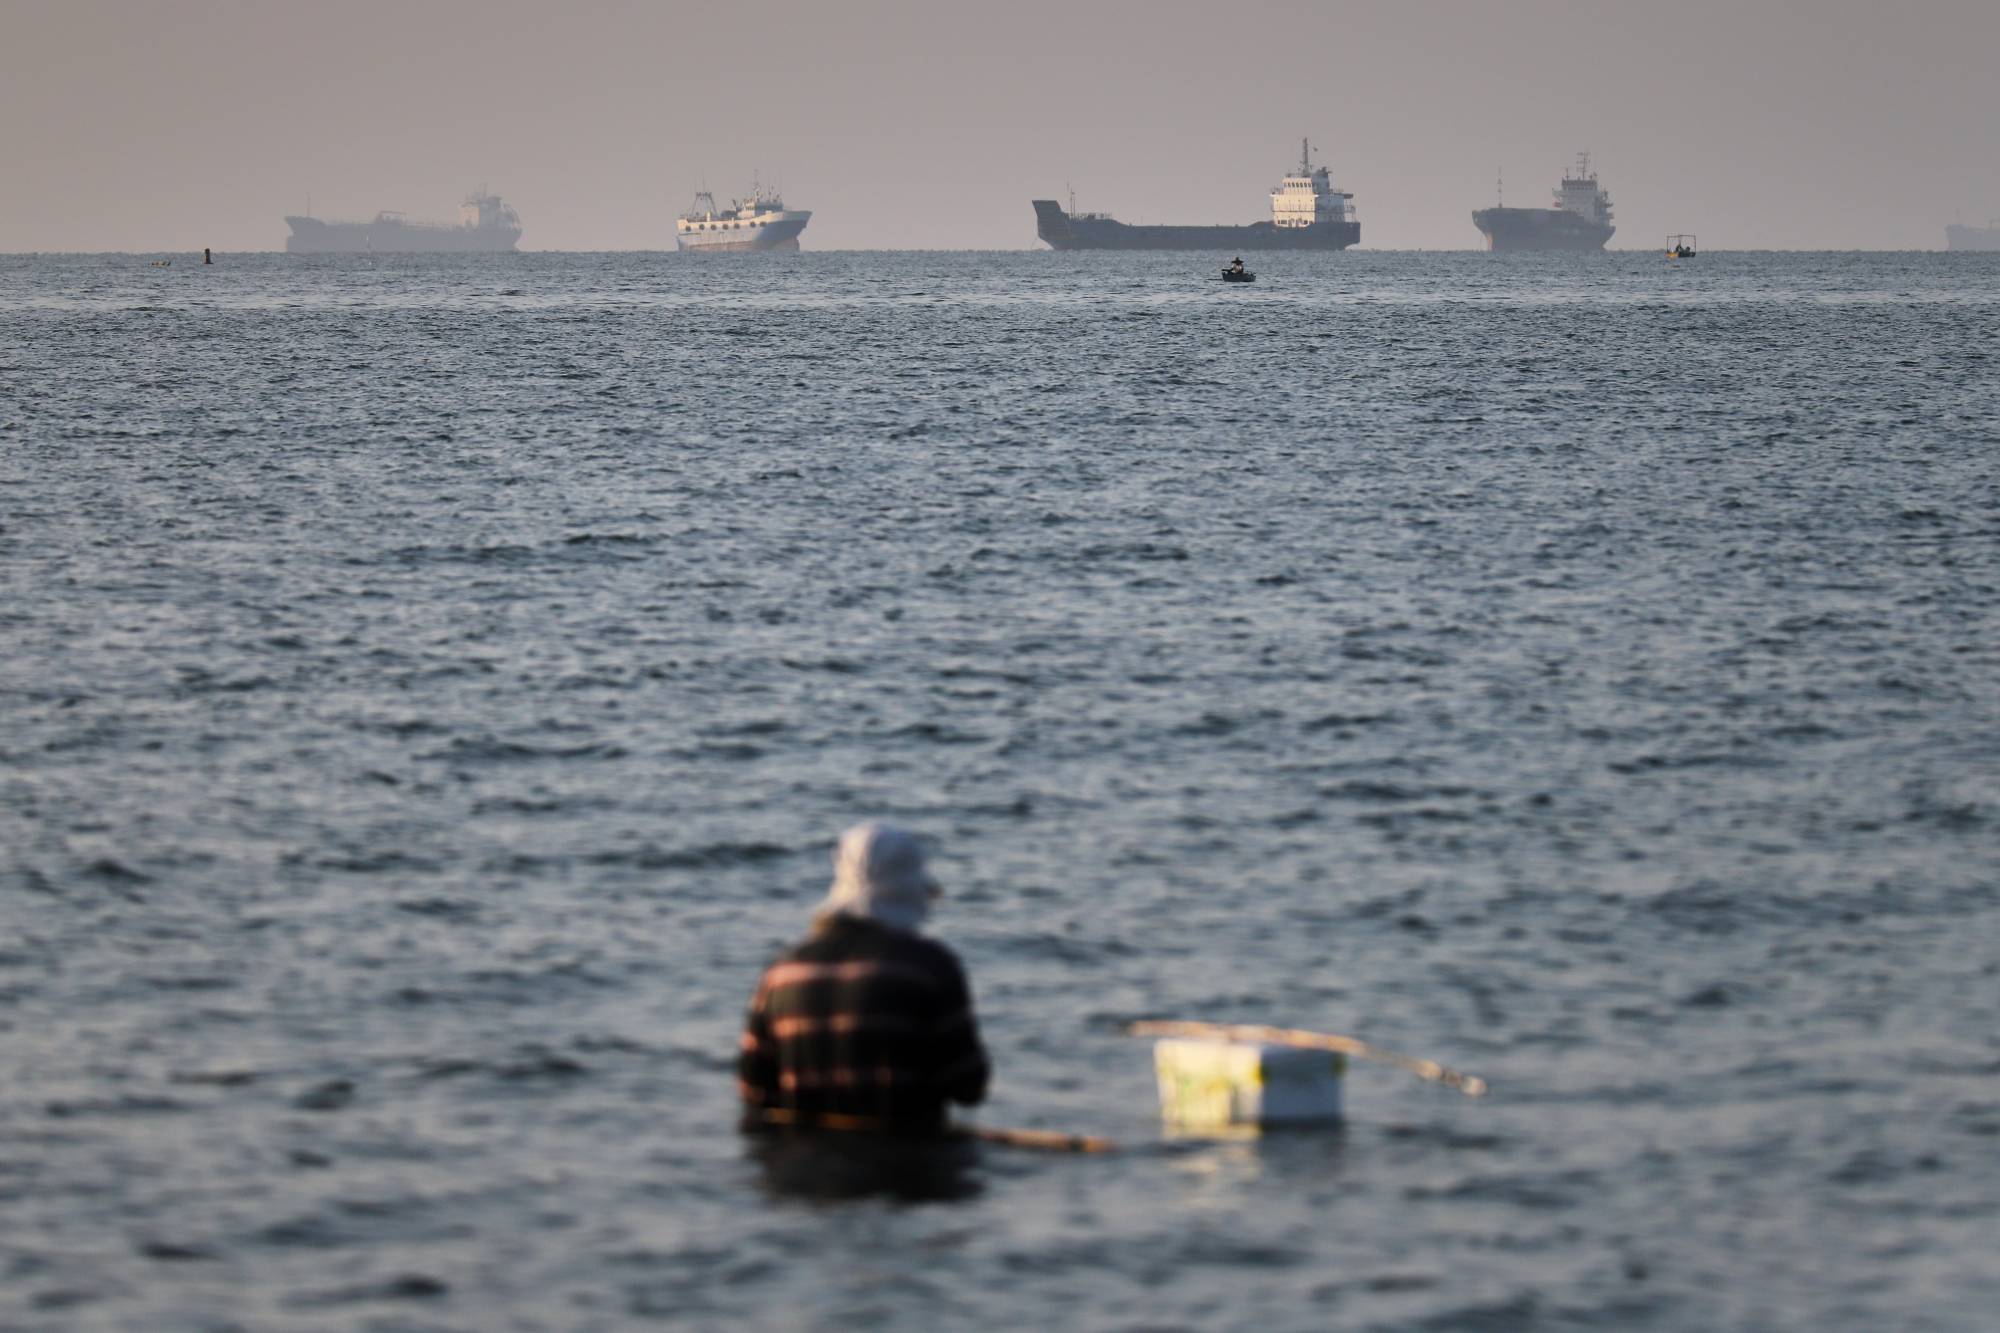
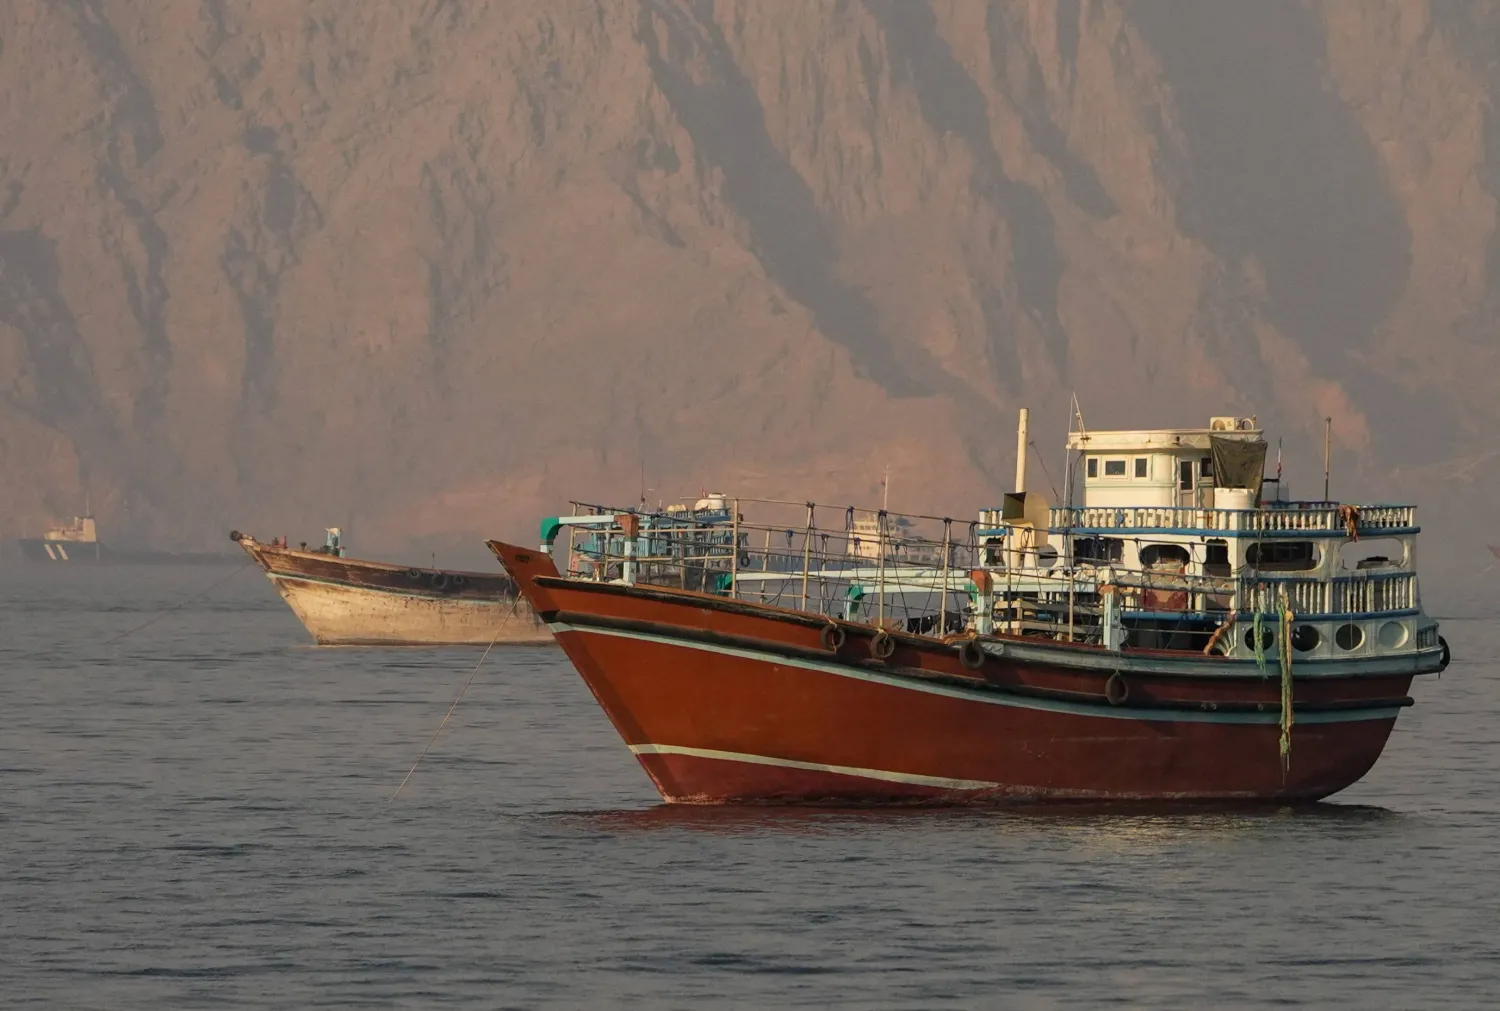
شخص يجلس في المياه الضحلة بينما ترسو سفن الشحن والسفن التجارية في مضيق هرمز قبالة بندر عباس (أ.ب)

سد الفجوات المالية

وتكشف التحليلات الفنية لأسواق الطاقة أن عودة الملاحة التدريجية في المضيق ستتيح للمنتجين الخليجيين استعادة وتيرة التصدير الطبيعية، وضخ الإمدادات اللازمة لسد الفجوات المالية، والميزانيات المقدرة بمليارات الدولارات، والتي تأثرت بفعل الحصار البحري.

ويأتي هذا الانفراج تزامناً مع طلب مكبوت وضخم من كبار مستوردي الطاقة في آسيا؛ إذ قيّدت الحكومات والمصافي الآسيوية استهلاكها بحدة طوال فترة الصراع، وقامت بالسحب من مخزوناتها، وهي الآن تبدي جاهزية عالية لإعادة بناء احتياطياتها الاستراتيجية، مما يضمن تدفقاً مستداماً للطلب على المديين المتوسط، والطويل.

ورغم هذه الآفاق الإيجابية، يتوقع خبراء الطاقة -وفق تقرير لافت لوكالة «أسوشييتد برس» الأميركية- مرور عدة أشهر قبل أن تتمكن شركات الطاقة من العودة إلى العمل بالطاقة اللازمة لتلبية الطلب العالمي؛ موضحين أن بطء عمليات شحن وتكرير النفط، والشكوك المتبقية حول أمن المرور عبر المضيق، يعنيان أن التأثير الإيجابي الكامل للاتفاق لن يظهر على الفور في الأسواق.

وفي سياق إدارة الأزمة، برزت المرونة الهيكلية واللوجستية العالية للسعودية، والتي نجحت خلال فترة النزاع في الاستفادة من بنيتها التحتية المتقدمة عبر تحويل وتمرير أكثر من 60 في المائة من صادراتها النفطية عبر البحر الأحمر من خلال خط أنابيب «شرق-غرب»، مما مكّنها من الحفاظ على تدفقات الإمداد، واقتناص فرص الأسواق، والتخفيف من حدة الصدمة التصديرية، وهو ما يثبت كفاءة وقدرة البنية التحتية اللوجستية البديلة للرياض حتى في أحلك الظروف الجيوسياسية.

انحسار «علاوة المخاطر»

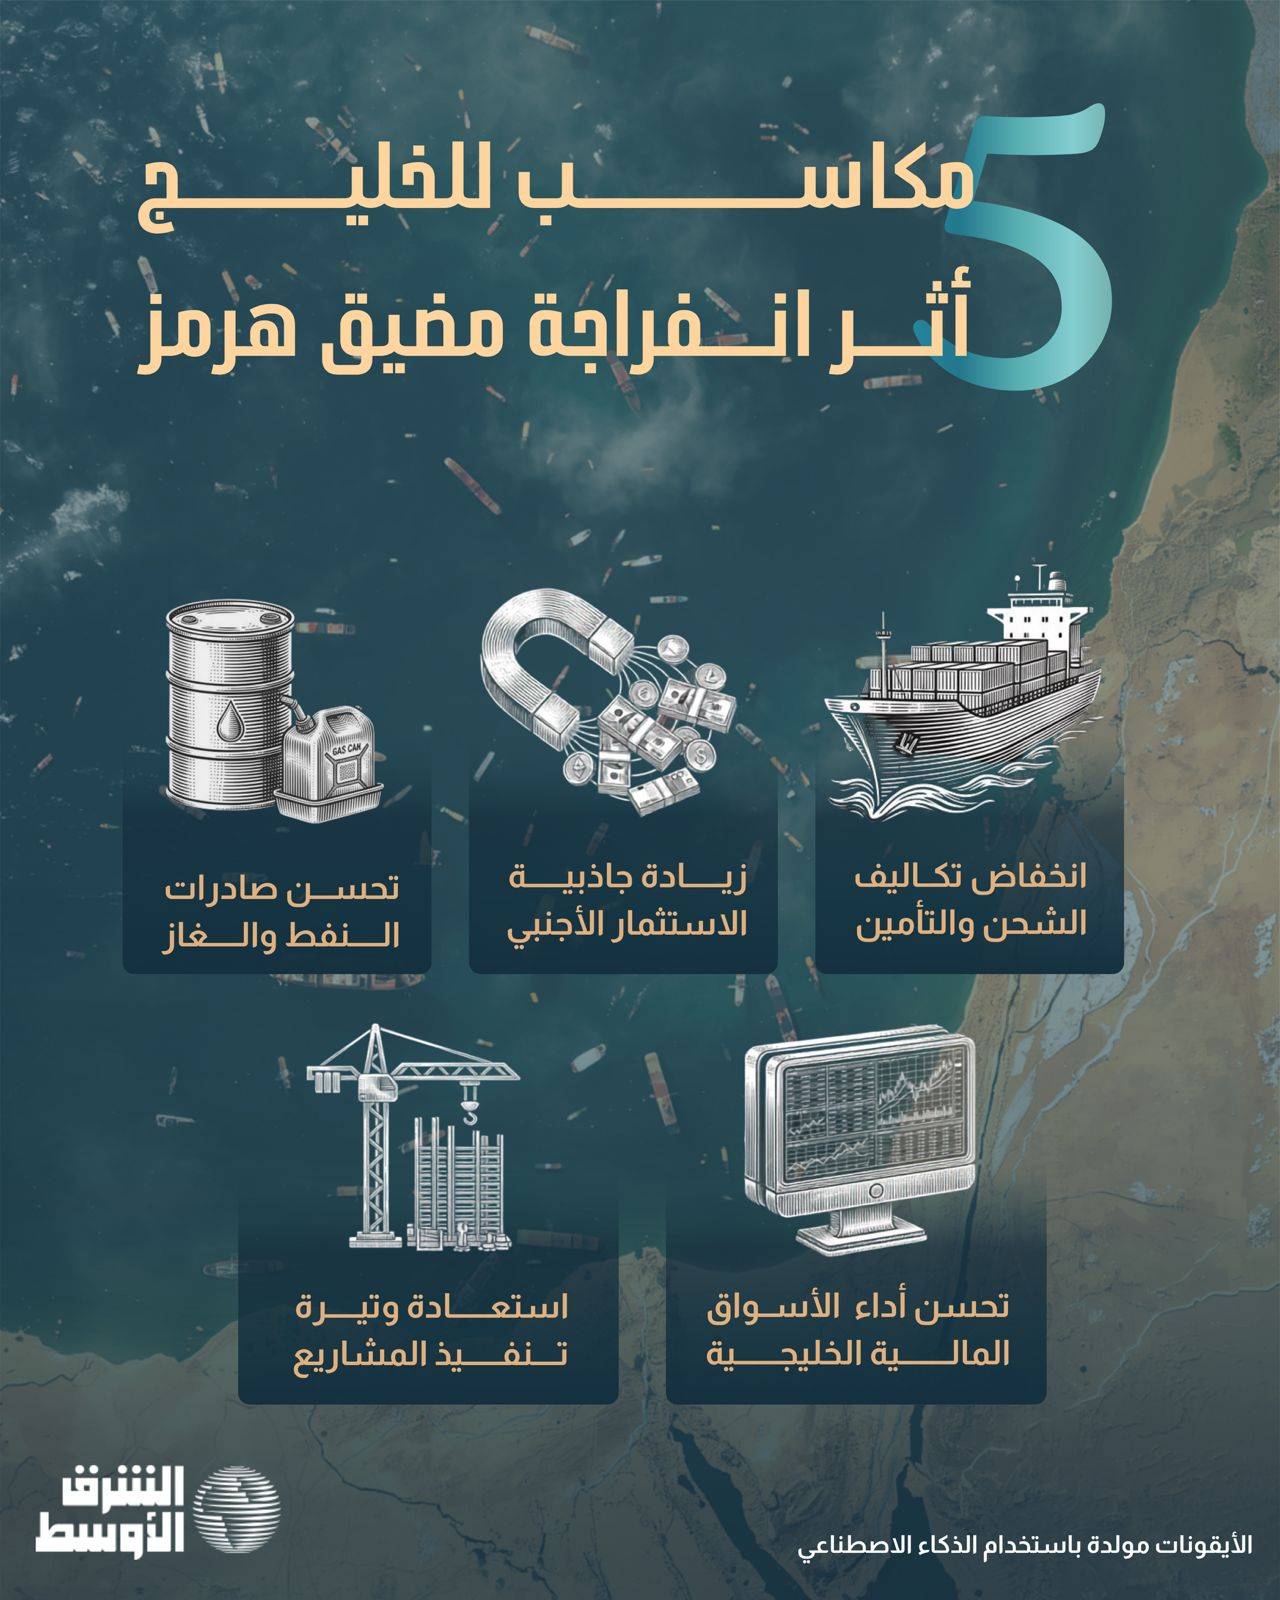
وأوضح العطاس في تحليله لـ«الشرق الأوسط» أن الميزة الفورية لانفراج الأزمة تتمثل في تراجع علاوة المخاطر الجيوسياسية؛ فخلال فترات النزاع، وترقب الإغلاق، ترتفع هذه العلاوة تلقائياً على الأصول، والأسواق الخليجية، مما يفرز ضغوطاً متتالية على الأسواق المالية، ويرفع تكاليف التشغيل. ومع انفراج الأزمة، تنخفض هذه العلاوة بشكل حاد، الأمر الذي يسهم مباشرة في تعزيز ثقة المستثمرين الإقليميين، والدوليين، ويشجع على عودة قوية للتدفقات الاستثمارية الساخنة وطويلة الأجل إلى أسواق المنطقة.

ويرتبط هذا الانخفاض الفني مباشرة بانتعاش قطاع اللوجستيات البحري، وهبوط تكاليف النقل، والتأمين؛ إذ إن التوترات المستمرة في المضيق قفزت بأسعار الشحن البحري وأقساط التأمين ضد مخاطر الحروب إلى مستويات قياسية، مما ألقى بظلاله على حركة التجارة، وسلاسل الإمداد الخليجية، والعالمية. ومع عودة الهدوء والاستقرار ستشهد الأسواق انخفاضاً ملموساً في هذه التكاليف، ما يرفع من كفاءة حركة التجارة البينية، والمسارات الدولية للمنطقة.
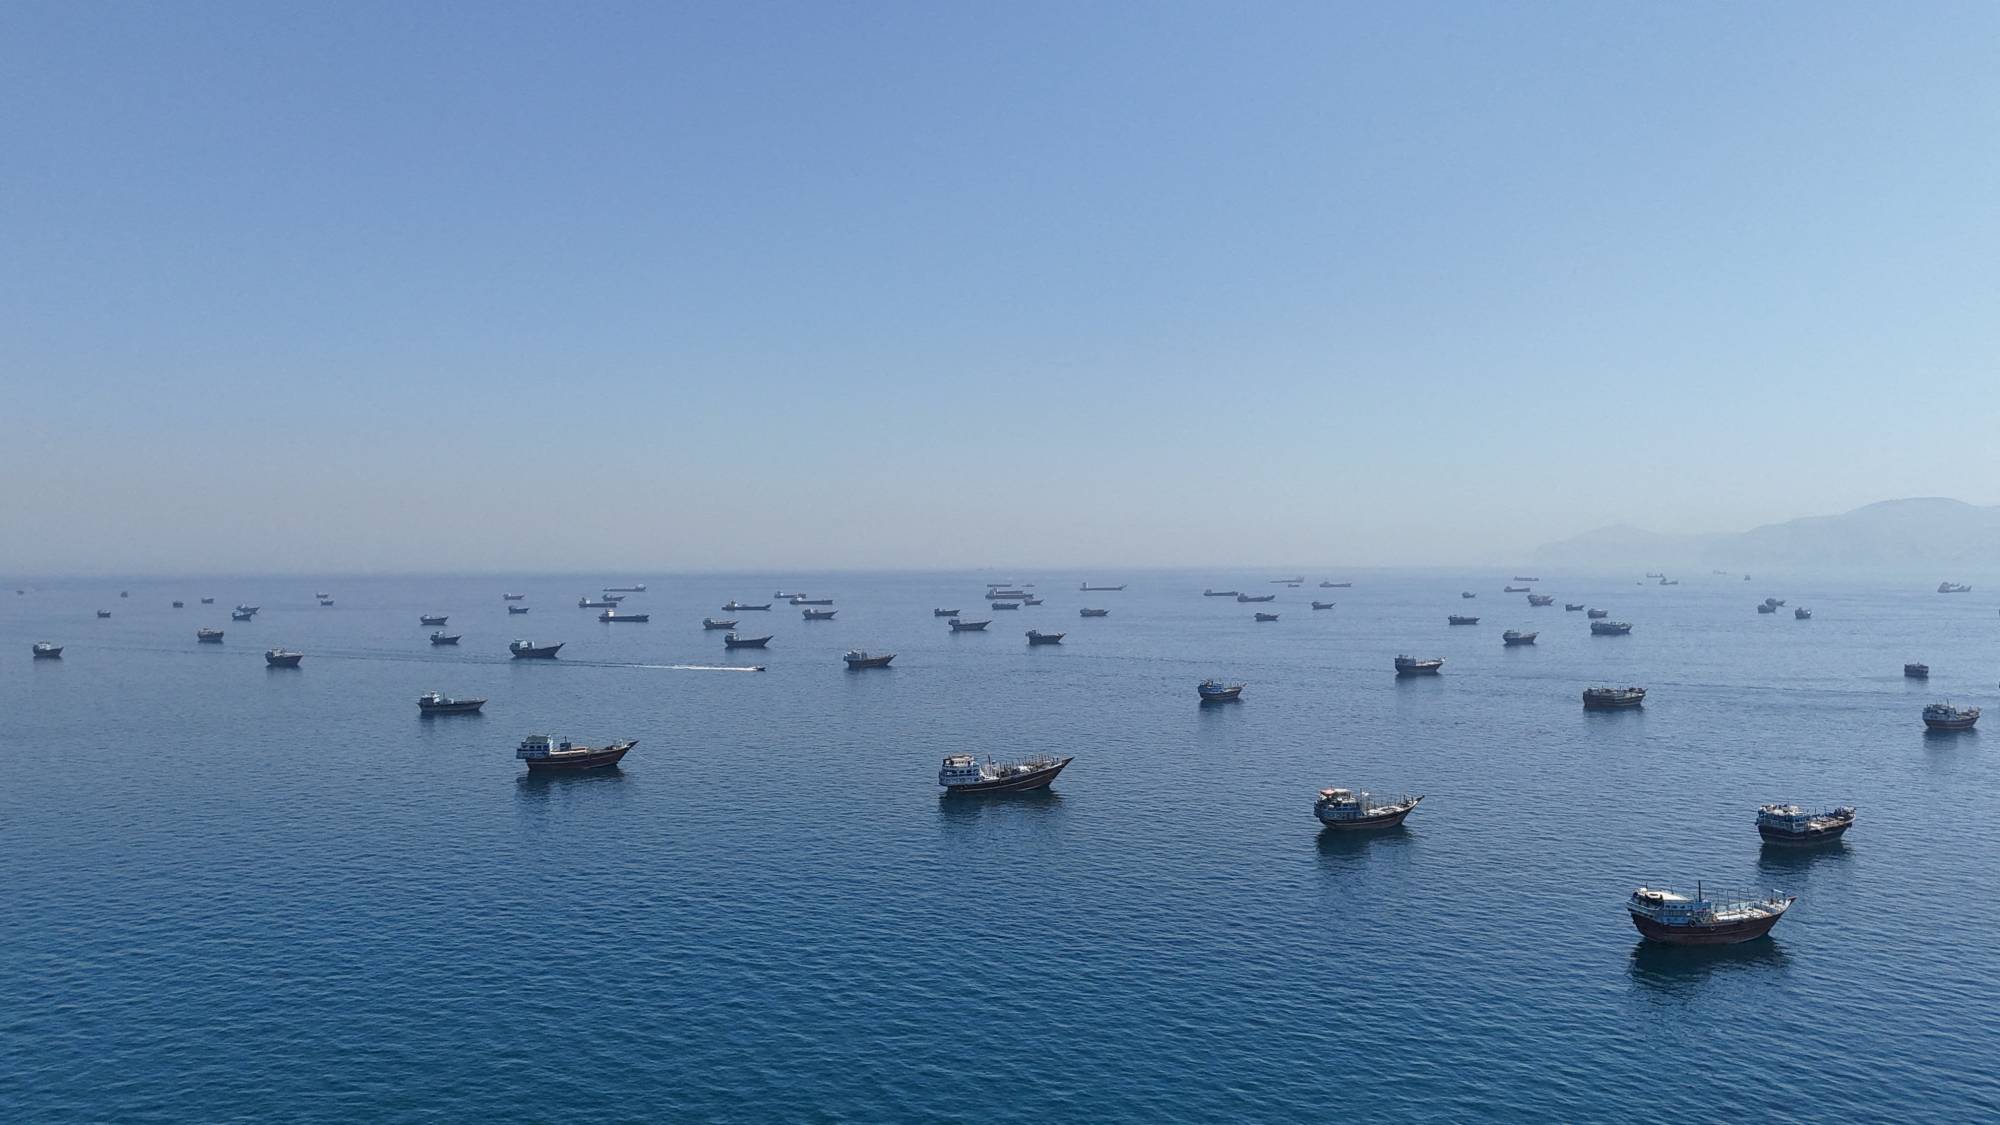
سفن راسية في مضيق هرمز من مسندم - عُمان (رويترز)

قوة دفع للأسواق المالية

وعلى صعيد الأسواق المالية الخليجية (الأسهم، والسندات)، توقع العطاس أن تتفاعل المؤشرات إيجابياً مع تراجع حدة المخاطر الجيوسياسية، حيث يزداد إقبال المستثمرين على تجميع الأسهم القيادية، وتحديداً في قطاعات البنوك، والبتروكيميائيات، والنقل، والخدمات اللوجستية التي تعد محركات رئيسة للبورصات الإقليمية. ولن يقتصر الأثر على أسواق الأسهم؛ بل يمتد ليشمل سوق الدخل الثابت؛ إذ ستستفيد السندات والصكوك الخليجية من انخفاض منحنى العائد، وعلاوات المخاطر، مما يرفع من شهية الصناديق العالمية تجاه أدوات الدين السيادية، والشركاتية في المنطقة.

هذا الوضوح في المشهد يصب مباشرة في تعزيز جاذبية الاستثمار الأجنبي المباشر؛ فرأس المال العالمي يبحث دائماً وبشكل حثيث عن البيئات المستقرة، والآمنة. وعندما تتراجع المخاوف المرتبطة بأمن الملاحة الدولية، وممرات الطاقة، تصبح دول الخليج وجهة مفضلة للاستثمارات الأجنبية، لا سيما في ظل الفرص الاستثمارية الفندقية والصناعية والتقنية الضخمة المرتبطة برؤى التنمية الوطنية، وتنويع الاقتصاد بعيداً عن النفط.

وفيما يتعلق بأسواق النفط، أشار المستشار المالي والاقتصادي لـ«الشرق الأوسط» إلى أنه رغم احتمالية تراجع أسعار النفط جزئياً مع اختفاء الرهانات على نقص الإمدادات، ومخاوف انقطاعها، فإنّ هذا الاستقرار السعري يعتبر إيجابياً، ومكسباً حقيقياً على المديين المتوسط، والطويل؛ فالدول الخليجية لا تبحث عن طفرات سعرية مؤقتة، بل تستفيد بشكل أعمق من استدامة الطلب العالمي، وضمان وصول صادراتها بانتظام وأمان إلى عملائها التقليديين والجدد دون تعطل.

وينعكس هذا الاستقرار إيجاباً على بيئة الأعمال المحلية، من خلال تسريع تنفيذ المشاريع الاقتصادية العملاقة؛ حيث تدفع فترات الاضطراب والترقب بعض الشركات والتكتلات الاستثمارية الكبرى إلى تأجيل قرارات التوسع، أو إبطاء وتيرة الإنفاق الرأسمالي، وضخ السيولة. أما الآن، ومع انحسار المخاطر، فإن الرؤية تتدفق بوضوح أمام متخذي القرار في القطاع الخاص لتفعيل خطط التخطيط الاستراتيجي، والتوسع الاستثماري، والتوظيف، بما يخدم الأهداف التنموية المستدامة للمنطقة.
مقالات ذات صلة

«قطر للطاقة» تبحث شراء غاز مسال من «فينتشر غلوبال» الأميركية

الاقتصاد ناقلة غاز طبيعي مسال في عرض البحر (إكس)

«قطر للطاقة» تبحث شراء غاز مسال من «فينتشر غلوبال» الأميركية

تجري «قطر للطاقة» مفاوضات وصلت لمرحلة متقدمة مع شركة «فينتشر غلوبال» بشأن صفقة توريد طويلة الأجل تتضمن شراء ما لا يقل عن 3 ملايين طن من الغاز الطبيعي سنوياً.

«الشرق الأوسط» (هيوستن)
أوروبا وزير الخارجية الألماني يوهان فاديفول يدلي بتصريح على متن طائرة في شونيفيلد بألمانيا قبيل التوجه إلى إسطنبول يوم 23 أكتوبر 2026 (د.ب.أ)

وزير خارجية ألمانيا: تعطيل حرية الملاحة يهدد بحدوث مجاعات

حذّر وزير الخارجية الألماني يوهان فاديفول من تداعيات الهجمات على الممرات البحرية، سواء في مضيق هرمز أو هجمات الحوثيين أو الهجمات الروسية على شحنات الحبوب.

«الشرق الأوسط» (برلين)
شؤون إقليمية ناقلة نفطية تمر بمضيق هرمز في وقت سابق من شهر مايو 2026 (رويترز)

تحقيق أميركي في تداولات نفط مشبوهة مرتبطة بحرب إيران

قال مدير قسم إنفاذ اللوائح في لجنة تداول السلع الآجلة الأميركية ديفيد ميلر، الخميس، إن اللجنة تحقق في أنشطة تداول نفط مشبوهة مرتبطة بالحرب الأميركية على إيران.

«الشرق الأوسط» (لندن)
شؤون إقليمية مقاتلة أميركية من طراز «إف/إيه-18 سوبر هورنت» تستعد للإقلاع من حاملة الطائرات «يو إس إس جورج واشنطن» في مياه الشرق الأوسط (البحرية الأميركية)

ترمب يتهم إيران باختلاق هجمات بحرية قبل الانتخابات الأميركية

اتهم الرئيس الأميركي دونالد ترمب إيران بأنها تبذل «كل ما في وسعها» لرفع أسعار النفط قبل انتخابات التجديد النصفي للكونغرس.

«الشرق الأوسط» (لندن-واشنطن-طهران)
المشرق العربي سفن في مضيق «هرمز» كما تظهر من مسندم بعمان 19 أكتوبر الحالي (رويترز)

بغداد تقلل من تأثير قطع كابلات الإنترنت في «هرمز»

قلل وزير الاتصالات العراقي مصطفى سند من المخاوف المتعلقة باحتمالات استهداف أو قَطع خطوط الكابلات البحرية والإنترنت عبر إيران أو مضيق هرمز.

حمزة مصطفى (بغداد)

الصين تحث شركات النفط والغاز المحلية على زيادة الإنتاج والإمدادات

صهاريج تخزين النفط في شنغهاي (رويترز)
TT

الصين تحث شركات النفط والغاز المحلية على زيادة الإنتاج والإمدادات

صهاريج تخزين النفط في شنغهاي (رويترز)

كشفت الإدارة الوطنية للطاقة في الصين عبر موقعها الإلكتروني، الجمعة، عن عقد اجتماع مع ممثلي شركات النفط والغاز الطبيعي العاملة في البلاد يوم الخميس الماضي، حيث طالبتها الإدارة ببذل أقصى جهد ممكن لزيادة إنتاجها وإمداداتها للسوق المحلية، في ظلِّ الموقف الدولي الحاد والمُعقَّد بالنسبة لإمدادات الطاقة.

ونقلت وكالة «بلومبرغ» للأنباء عن بيان الإدارة القول، إن ممثلي كثير من الشركات منها «سينوبك» و«كنووك» المملوكتان للدولة حضروا الاجتماع الذي شهد مناقشة خطط الشركات لزيادة إنتاجها واحتياطاتها من النفط والغاز الطبيعي.

تأتي تحركات الحكومة الصينية في الوقت الذي يستمر فيه اضطراب إمدادات الطاقة العالمية بسبب الحرب بين الولايات المتحدة وإيران المستمرة منذ 28 فبراير (شباط) الماضي، والتي أدت إلى إغلاق مضيق «هرمز» على الخليج بدرجة كبيرة، وهو المضيق الذي كانت تمرُّ عبره، قبل اندلاع الحرب، نحو خُمس إمدادات الطاقة العالمية، كان يتجه معظمها إلى الأسواق الآسيوية، ومنها السوق الصينية.

وتُعدُّ الصين أكبر دولة مستوردة للنفط في العالم حالياً.


تباطؤ طفيف للنشاط الاقتصادي الأميركي في أكتوبر وسط تصاعد الضغوط التضخمية

يعمل موظفون في أحد المصانع بمدينة لوس أنجليس في كاليفورنيا (رويترز)
TT

تباطؤ طفيف للنشاط الاقتصادي الأميركي في أكتوبر وسط تصاعد الضغوط التضخمية

يعمل موظفون في أحد المصانع بمدينة لوس أنجليس في كاليفورنيا (رويترز)

تباطأ النشاط الاقتصادي في الولايات المتحدة بشكل طفيف خلال أكتوبر (تشرين الأول)، رغم استمرار قوة الطلب التي أتاحت للشركات رفع أسعار السلع والخدمات، في مؤشر على احتمال تفاقم التضخم واستمراره عند مستويات مرتفعة خلال الأشهر المقبلة.

وأعلنت مؤسسة «ستاندرد آند بورز غلوبال»، الجمعة، أن القراءة الأولية لمؤشر مديري المشتريات المركب للإنتاج في الولايات المتحدة، الذي يقيس أداء قطاعَي الصناعة والخدمات، تراجعت إلى 57.6 نقطة في أكتوبر، من 58.4 نقطة في سبتمبر (أيلول)، حين سجلت أعلى مستوى في خمس سنوات. وتشير القراءة التي تتجاوز 50 نقطة إلى نمو نشاط القطاع الخاص.

وعوّض تحسّن أداء القطاع الصناعي تراجعاً طفيفاً في قطاع الخدمات الذي يمثّل الجزء الأكبر من النشاط الاقتصادي الأميركي.

وأظهرت نتائج المسح أن الاقتصاد الأميركي بدأ الربع الرابع من العام على أساس متين، بعد أداء يُتوقع أن يكون قوياً خلال الربع الثالث، الممتد من يوليو (تموز) إلى سبتمبر. ويتوقع اقتصاديون أن يُظهر التقدير الأولي للناتج المحلي الإجمالي، الذي ستصدره الحكومة الأسبوع المقبل، نمواً بنحو 3 في المائة على أساس سنوي خلال الربع الثالث، مدفوعاً أساساً بإنفاق المستهلكين واستثمارات الشركات في الذكاء الاصطناعي.

ولم يُظهر الاقتصاد الأميركي حتى الآن مؤشرات واضحة على تضرّره بشدة من صدمة أسعار النفط الناجمة عن الحرب الأميركية-الإسرائيلية على إيران. وأسهمت المدخرات، واستردادات الضرائب السخية خلال الربيع، والمبالغ المستردة من الرسوم الجمركية، والأداء القوي لسوق الأسهم، وأرباح الشركات، في توفير هامش دعم للنشاط الاقتصادي.

غير أن اقتصاديين حذّروا من أن التداعيات التضخمية للصراع المطول في الشرق الأوسط قد تؤدي إلى تباطؤ إنفاق المستهلكين خلال الربع الحالي.

وفي المقابل، ارتفع مؤشر الطلبات الجديدة التي تلقتها الشركات إلى 58.2 نقطة في أكتوبر، من 58.1 نقطة في سبتمبر، مسجلاً أعلى مستوى منذ مارس (آذار) 2022. وجاءت الزيادة مدفوعة بشكل أساسي بقطاع الخدمات، في ظل ارتفاع الطلب المحلي، الذي تعزّز جزئياً بفعل بناء المخزونات تحسباً لاضطرابات محتملة، إلى جانب نمو الصادرات.

الأسعار تسجّل أعلى مستوى منذ أغسطس 2022

وعلى صعيد الأسعار، ارتفع مؤشر أسعار الإنتاج إلى 59.8 نقطة في أكتوبر، من 58.4 نقطة في سبتمبر، مسجلاً أعلى قراءة منذ أغسطس (آب) 2022، مع زيادة الشركات أسعار السلع والخدمات في قطاعي الصناعة والخدمات.

وتزامن ذلك مع تدهور إضافي في أداء الموردين في تسليم مستلزمات الإنتاج إلى المصانع، إذ انخفض مؤشر أوقات تسليم الموردين إلى 38.1 نقطة، من 40.9 نقطة في سبتمبر، مسجلاً أدنى مستوى له منذ أكثر من أربع سنوات. وتشير القراءة المتراجعة إلى إطالة فترات التسليم وتزايد الاختناقات في سلاسل الإمداد.

وقال كبير الاقتصاديين المعنيين بالأعمال في «ستاندرد آند بورز غلوبال ماركت إنتليجنس»، كريس ويليامسون، إن ضغوط التكاليف لا تزال مصدر قلق رئيسياً، مضيفاً أن اختناقات سلاسل الإمداد تفاقمت، في وقت تتزايد فيه الطلبات المتراكمة، ما يمنح الشركات قدرة أكبر على تمرير التكاليف المرتفعة إلى المستهلكين.

وكانت أسعار المستهلكين والمنتجين قد سجلت زيادات قوية في سبتمبر، وفق بيانات حكومية صدرت خلال الشهر الحالي، ما أثار مخاوف من اتساع نطاق التضخم في مختلف قطاعات الاقتصاد.

وفي سبتمبر، رفع مجلس «الاحتياطي الفيدرالي» سعر الفائدة القياسي لليلة واحدة بمقدار 25 نقطة أساس، إلى نطاق يتراوح بين 3.75 و4 في المائة.

ويتوقع اقتصاديون أن يُبقي البنك المركزي أسعار الفائدة دون تغيير خلال اجتماعه الأسبوع المقبل، قبل أن يستأنف رفع تكاليف الاقتراض في ديسمبر (كانون الأول).

وحول تكاليف الإنتاج، تراجع مؤشر الأسعار التي تدفعها الشركات مقابل مستلزمات الإنتاج إلى 64.9 نقطة في أكتوبر، من 65.9 نقطة في سبتمبر، لكنه ظل عند مستوى مرتفع. وواجهت الشركات الصناعية خصوصاً ارتفاعاً في الأسعار خلال الشهر، مع بقاء المؤشر قريباً من أعلى مستوياته في أربع سنوات.

أما التوظيف فانخفض إجمالاً بعد ارتفاعه الحاد في سبتمبر، في حين زادت المصانع عدد العاملين لديها. وارتفع مؤشر التوظيف في القطاع الصناعي إلى أعلى مستوى منذ مارس 2012.

وأوضح ويليامسون أن الشركات تسعى إلى زيادة طاقتها الإنتاجية لتلبية الطلب الأقوى من العملاء.


«المركزي الروسي» يثبت الفائدة ويرفع توقعات التضخم لعام 2026

العلم الروسي يرفرف فوق مقر البنك المركزي في موسكو (إ.ب.أ)
TT

«المركزي الروسي» يثبت الفائدة ويرفع توقعات التضخم لعام 2026

العلم الروسي يرفرف فوق مقر البنك المركزي في موسكو (إ.ب.أ)

أبقى البنك المركزي الروسي سعر الفائدة الرئيسي عند 14 في المائة، الجمعة، للمرة الثانية في أقل من شهرين، في ظل استمرار الضغوط التضخمية الناجمة عن الهجمات الأوكرانية بالطائرات المسيّرة على مصافي النفط، وزيادة الإنفاق الحكومي ورسوم الخدمات العامة، في وقت يواجه فيه الاقتصاد الروسي تباطؤاً حاداً في النمو.

ورفع البنك المركزي توقعاته للتضخم خلال عام 2026 إلى نطاق يتراوح بين 7.1 و7.6 في المائة، مقارنة بتقديرات سابقة تراوحت بين 6 و7 في المائة، كما رفع توقعاته لمتوسط سعر الفائدة في عام 2027، في إشارة إلى استمرار السياسة النقدية المتشددة لفترة أطول مما كان متوقعاً، وفق «رويترز».

وجاء قرار تثبيت الفائدة متوافقاً مع توقعات المحللين العشرين الذين استطلعت «رويترز» آراءهم هذا الأسبوع. وأظهرت أحدث البيانات ارتفاع مؤشر أسعار المستهلكين بنسبة 6.2 في المائة منذ بداية العام الحالي، مقابل زيادة بلغت 4.8 في المائة خلال الفترة نفسها من العام الماضي.

وقال البنك المركزي، في بيان، إن «ضغوط الأسعار الحالية لا تزال مرتفعة، كما تظل توقعات التضخم عالية»، مؤكداً استمرار التحديات التي تعرقل عودة التضخم إلى مستوياته المستهدفة.

ويستهدف البنك المركزي الروسي خفض التضخم إلى 4 في المائة، وهو المستوى الذي لا يزال يتوقع بلوغه في عام 2027، رغم الضغوط المتزايدة الناجمة عن ارتفاع أسعار الوقود وتراجع القدرات الإنتاجية في بعض القطاعات.

هجمات المسيّرات ترفع أسعار الوقود

وشهدت سوق الوقود الروسية ارتفاعاً حاداً في الأسعار منذ بداية العام، إذ قفزت أسعار البنزين بنسبة 21 في المائة، فيما ارتفعت أسعار الديزل بنسبة 13.4 في المائة، عقب هجمات بالطائرات المسيّرة أدت إلى خروج عدد من مصافي النفط عن الخدمة، وتسببت في تشكل طوابير أمام محطات الوقود في أنحاء البلاد.

ووصف البنك المركزي هذه الهجمات بأنها من «العوامل الاستثنائية» المؤثرة في الأسعار، مشيراً إلى أن نمو الأسعار الأساسي لم يتراجع بعد، ولا يزال يتراوح بين 5 و6 في المائة، وفق المعدلات السنوية المحسوبة على أساس الوتيرة الحالية.

وعزا البنك استمرار هذه الضغوط، بصورة رئيسية، إلى التأثير المؤقت لتراجع القدرات الإنتاجية في بعض القطاعات، محذراً من أن استمرار هذا التراجع لفترة أطول قد يزيد المخاطر التضخمية. وأضاف أن ارتفاع أسعار الوقود بات يؤثر في الاتجاه العام للأسعار.

وفي تعليق على تداعيات التطورات الأخيرة، قالت المحللة صوفيا دونيتس من شركة «تي إنفستمنت» إن أسواق الأسهم والسندات الحكومية شهدت تراجعاً، مضيفة: «هذا ليس مفاجئاً، إذ جرت مراجعة التوقعات المستقبلية بصورة حادة».

عام آخر من الفائدة المرتفعة

وتتزايد الضغوط على الاقتصاد الروسي مع ارتفاع تكاليف المعيشة واتساع الإنفاق العام. فقد زادت فواتير الخدمات العامة بمتوسط 13.4 في المائة، اعتباراً من الأول من أكتوبر (تشرين الأول)، متجاوزة التوجيهات الصادرة عن الحكومة المركزية بمقدار 3.5 نقطة مئوية، بعدما حددت السلطات الإقليمية الزيادات استناداً إلى تلك التوجيهات.

وفي موازاة ذلك، يُتوقع أن يتسع عجز الموازنة الحكومية إلى 3.2 في المائة من الناتج المحلي الإجمالي في عام 2026، أي ضعف المستهدف السابق البالغ 1.6 في المائة. كما يُرجح ارتفاع الإنفاق الحكومي بنسبة 13 في المائة خلال العام الحالي، مدفوعاً في معظمه بزيادة النفقات العسكرية.

وتلقي أسعار الفائدة المرتفعة بثقلها على النشاط الاقتصادي، إذ يُتوقع ألا يتجاوز نمو الاقتصاد الروسي 0.6 في المائة هذا العام. كذلك، تزيد الفائدة المرتفعة تكلفة خدمة الدين الحكومي، في وقت تضطر فيه الدولة إلى زيادة الاقتراض لتغطية عجز الموازنة.

وفي مؤشر إلى استمرار النهج النقدي المتشدد، رفع البنك المركزي توقعاته لمتوسط سعر الفائدة الرئيسي في عام 2027 إلى ما بين 12.5 و13.5 في المائة، مقارنة بنطاق سابق تراوح بين 10.5 و12.5 في المائة. وتعني هذه التوقعات أن الاقتصاد الروسي قد يواجه عاماً إضافياً تتجاوز فيه الفائدة مستوى 12 في المائة، وهو مستوى ترى الشركات أن النزول إليه أو دونه ضروري لاستئناف الاستثمار.

ومن المقرر أن يعقد البنك المركزي اجتماعاً واحداً إضافياً لتحديد أسعار الفائدة خلال العام الحالي، في 18 ديسمبر (كانون الأول). وأشار محللون إلى أن التوقعات المحدّثة لمتوسط الفائدة في عام 2027 لا تزال تترك مجالاً لخفضها بمقدار 25 نقطة أساس في الاجتماع المقبل.