الأسواق تشطب فرضية خفض الفائدة الفيدرالية وتستعد للتثبيت المطول

سوق السندات الأميركية تعيد حسابات المخاطر

متداولان يعملان في بورصة نيويورك (أ ب)
TT

الأسواق تشطب فرضية خفض الفائدة الفيدرالية وتستعد للتثبيت المطول

متداولان يعملان في بورصة نيويورك (أ ب)

تشهد التوقعات المتعلقة بسياسة مجلس الاحتياطي الفيدرالي الأميركي، تحولاً حاداً في الفترة الأخيرة، مع انتقال النقاش من سؤال توقيت خفض أسعار الفائدة إلى مدى استمرارها عند مستويات مرتفعة، بل وتزايد الرهانات في الأسواق على احتمال زيادات طفيفة تمتد حتى عام 2027.

ويعكس تسعير العقود المستقبلية هذا التحول بوضوح؛ إذ كانت التقديرات قبل نحو 3 أشهر تشير إلى خفض للفائدة بمقدار مرتين أو 3 مرات خلال العام الحالي، بينما باتت الأسواق حالياً تسعّر احتمال زيادات تراكمية تقارب 30 نقطة أساس (0.30 في المائة) بحلول عام 2027، وهو ما يضع ضغوطاً إضافية على الأصول المالية المختلفة.
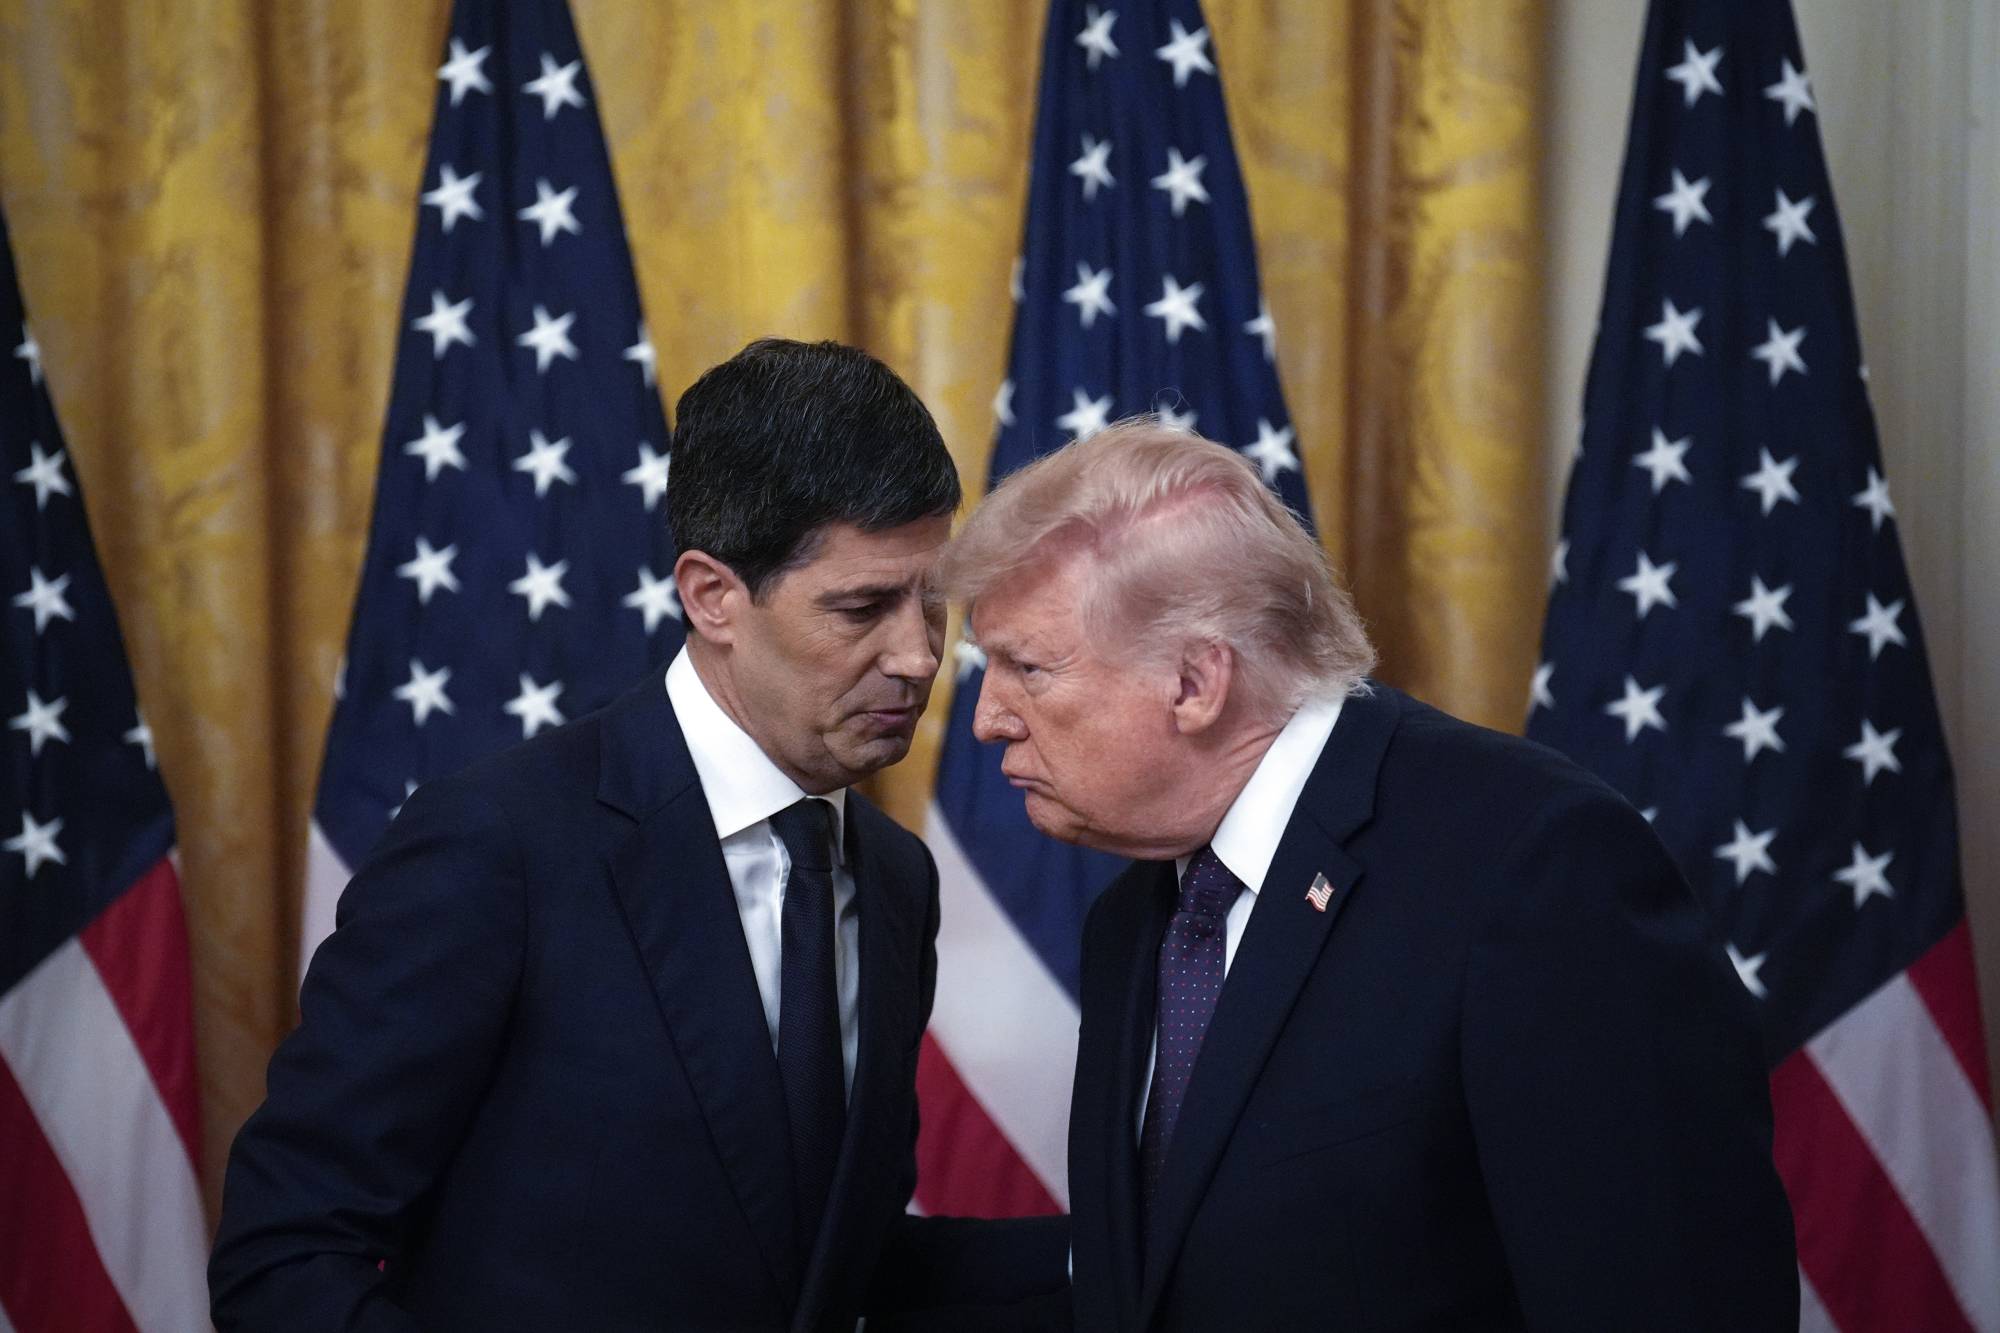
دونالد ترمب يتحدث مع كيفين وارش خلال مراسم تنصيبه رئيساً لـ«الفيدرالي» في البيت الأبيض - 22 مايو 2026 (إ.ب.أ)

إعادة تسعير منحنى العائد

انعكست هذه التغيرات مباشرة على سوق السندات الأميركية، حيث شهدت العوائد إعادة تسعير لافتة: فقد استقر العائد على سندات الخزانة لأجل 10 سنوات عند 4.56 في المائة، بعد أن بلغ ذروة عند 4.67 في المائة في 19 مايو (أيار)، في حين وصل العائد على السندات لأجل 30 عاماً إلى 5.06 في المائة.

أما على مستوى العوائد الحقيقية، فقد ارتفع العائد على سندات الخزانة المحمية من التضخم (TIPS) لأجل 10 سنوات إلى 2.18 في المائة، مقارنة بـ1.91 في المائة مطلع مايو، ما يعكس تشدداً فعلياً في الظروف المالية، بعيداً عن تأثيرات التضخم الاسمية.

أربعة محركات تعيد تشكيل السياسة النقدية

يقوم هذا التحول في المشهد النقدي على 4 عوامل رئيسية:

أولاً: عودة الضغوط التضخمية من مصادر جديدة

تشير المعطيات إلى أن التضخم بات يتغذى من قنوات غير تقليدية؛ أبرزها ارتفاع أسعار النفط، والسياسات التجارية الحمائية، إلى جانب الطلب القوي المرتبط بدورة الاستثمار في الذكاء الاصطناعي. وفي هذا السياق، ترى مؤسسات بحثية مثل «ستاندرد آند بورز غلوبال»، أن هذه الضغوط قد تدفع «الفيدرالي» إلى إبقاء السياسة النقدية مشددة أو حتى رفع الفائدة، فيما تؤكد «آر بي سي إيكونوميكس» استمرار عناد التضخم رغم قوة سوق العمل.
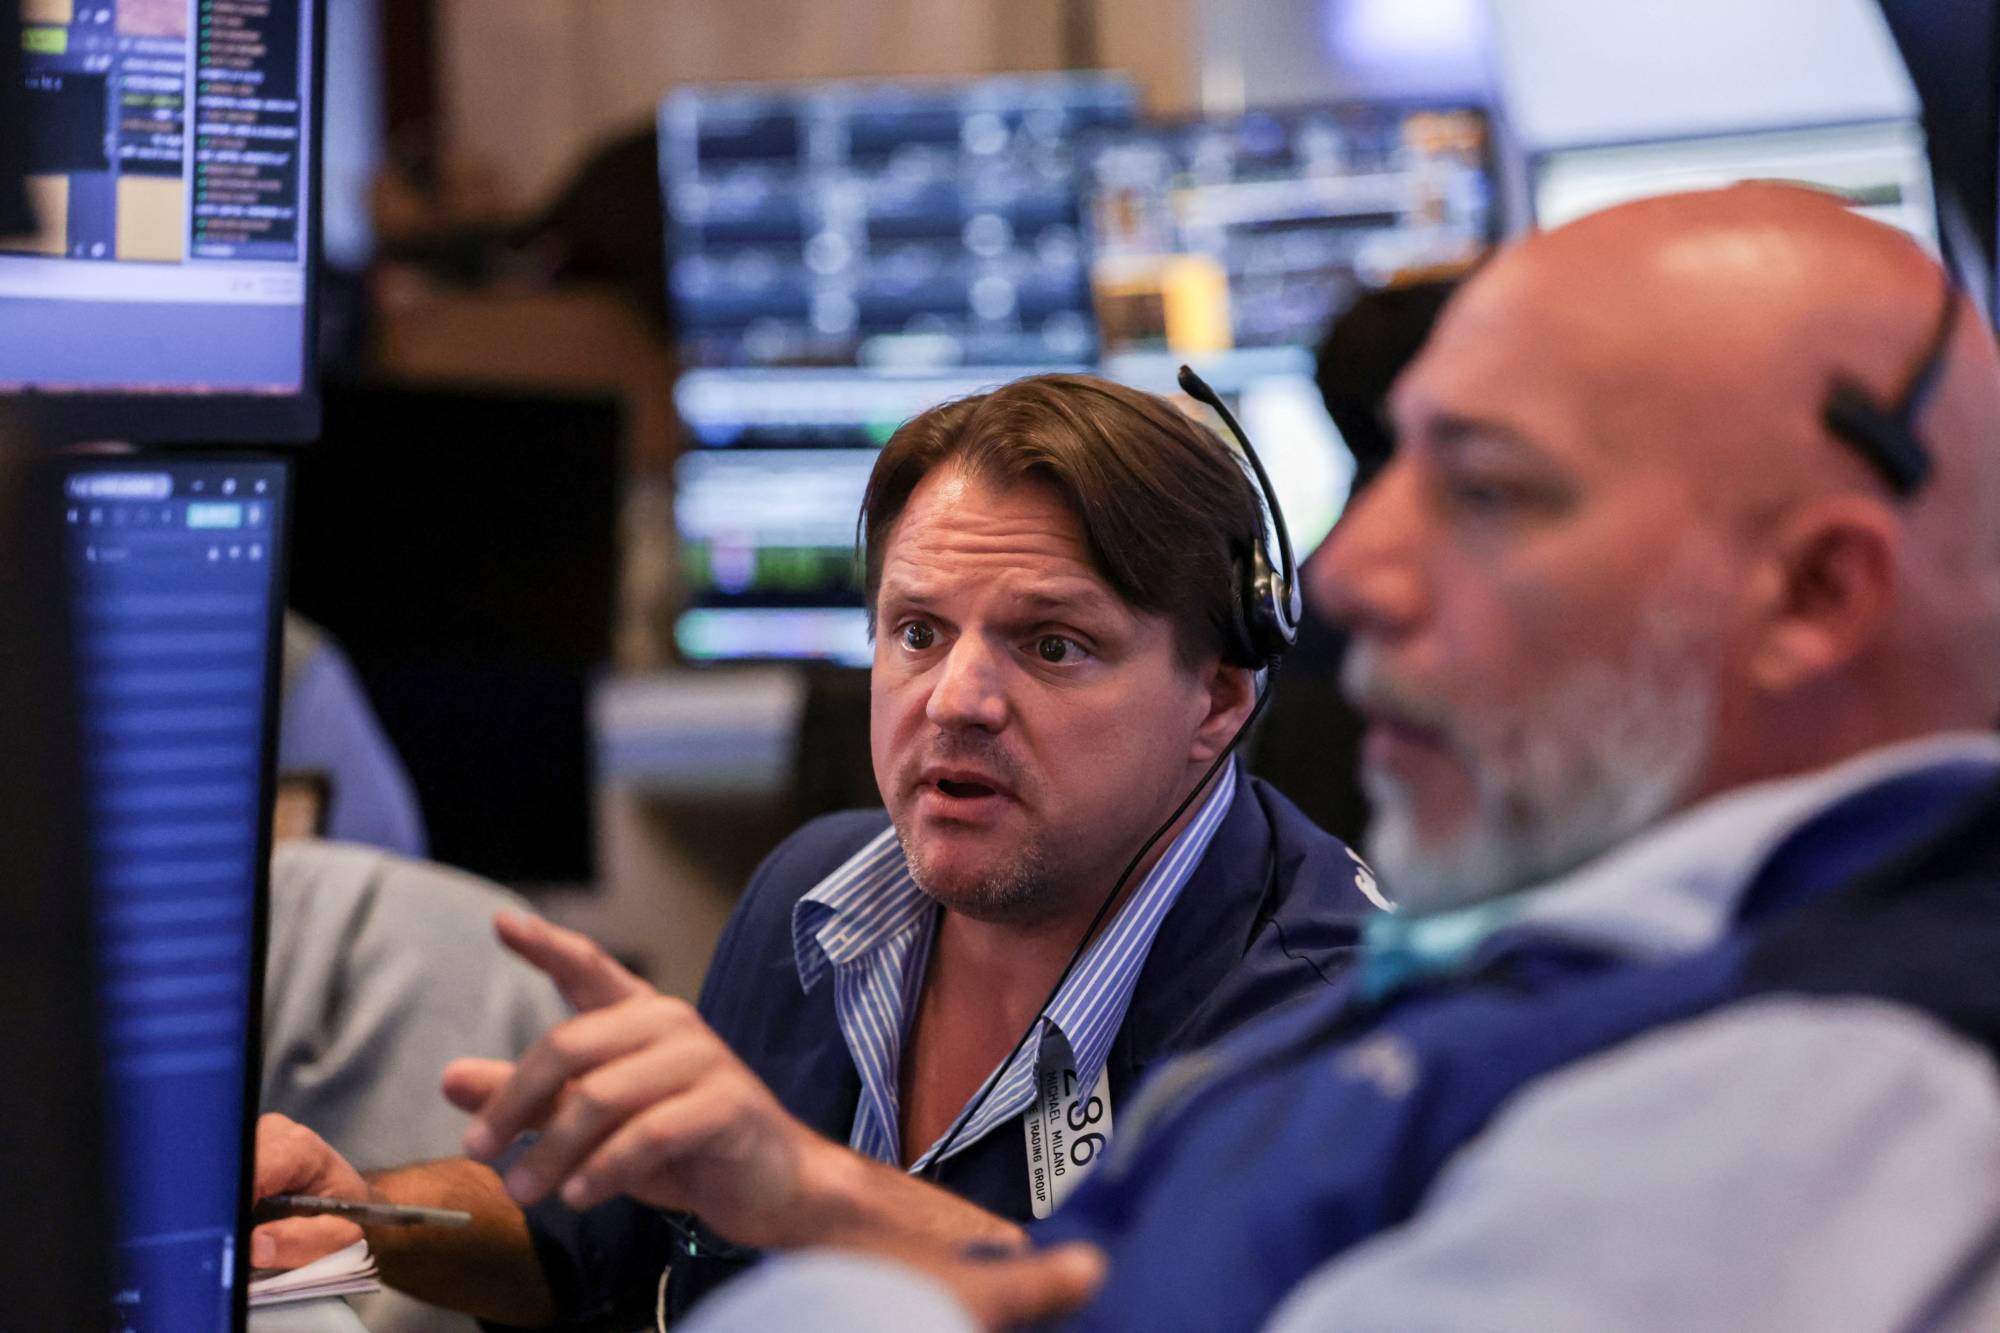
متداولان يعملان في بورصة نيويورك (رويترز)

ثانياً: صمود الأصول الخطرة

على خلاف النماذج التقليدية، لم يؤد ارتفاع العوائد الحقيقية إلى تراجع ملحوظ في أسواق الأسهم؛ إذ واصل مؤشر «ستاندرد آند بورز 500» تحقيق مكاسب، مع تداول مضاعف الربحية المستقبلي عند مستوى 21 مرة. هذا الأداء يعكس استمرار الزخم الاقتصادي ويقلّص مساحة التيسير النقدي أمام «الفيدرالي».

ثالثاً: اتساع العلاوة المالية

في ظل تصاعد العجز المالي الأميركي وارتفاع مستويات الدين، يطالب المستثمرون بعوائد أعلى للاحتفاظ بالسندات طويلة الأجل. ويظهر ذلك في اتساع الفجوة بين عوائد السندات قصيرة وطويلة الأجل، بما يعكس تسعيراً متزايداً لمخاطر المالية العامة.

رابعاً: انتقال الضغوط عالمياً

لم يقتصر ارتفاع العوائد على الولايات المتحدة؛ بل امتد إلى أسواق السندات في بريطانيا واليابان، إلى جانب ضغوط متزايدة في أسواق التمويل قصيرة الأجل. وتشير تقارير إلى ارتفاع حاد في معدلات سوق إعادة الشراء الأميركية (الريبو)، في مشهد يعيد إلى الأذهان أزمة السيولة في عام 2019، مع تزايد الاقتراض الحكومي واستمرار سياسة التشديد الكمي عبر تقليص الميزانية العمومية.
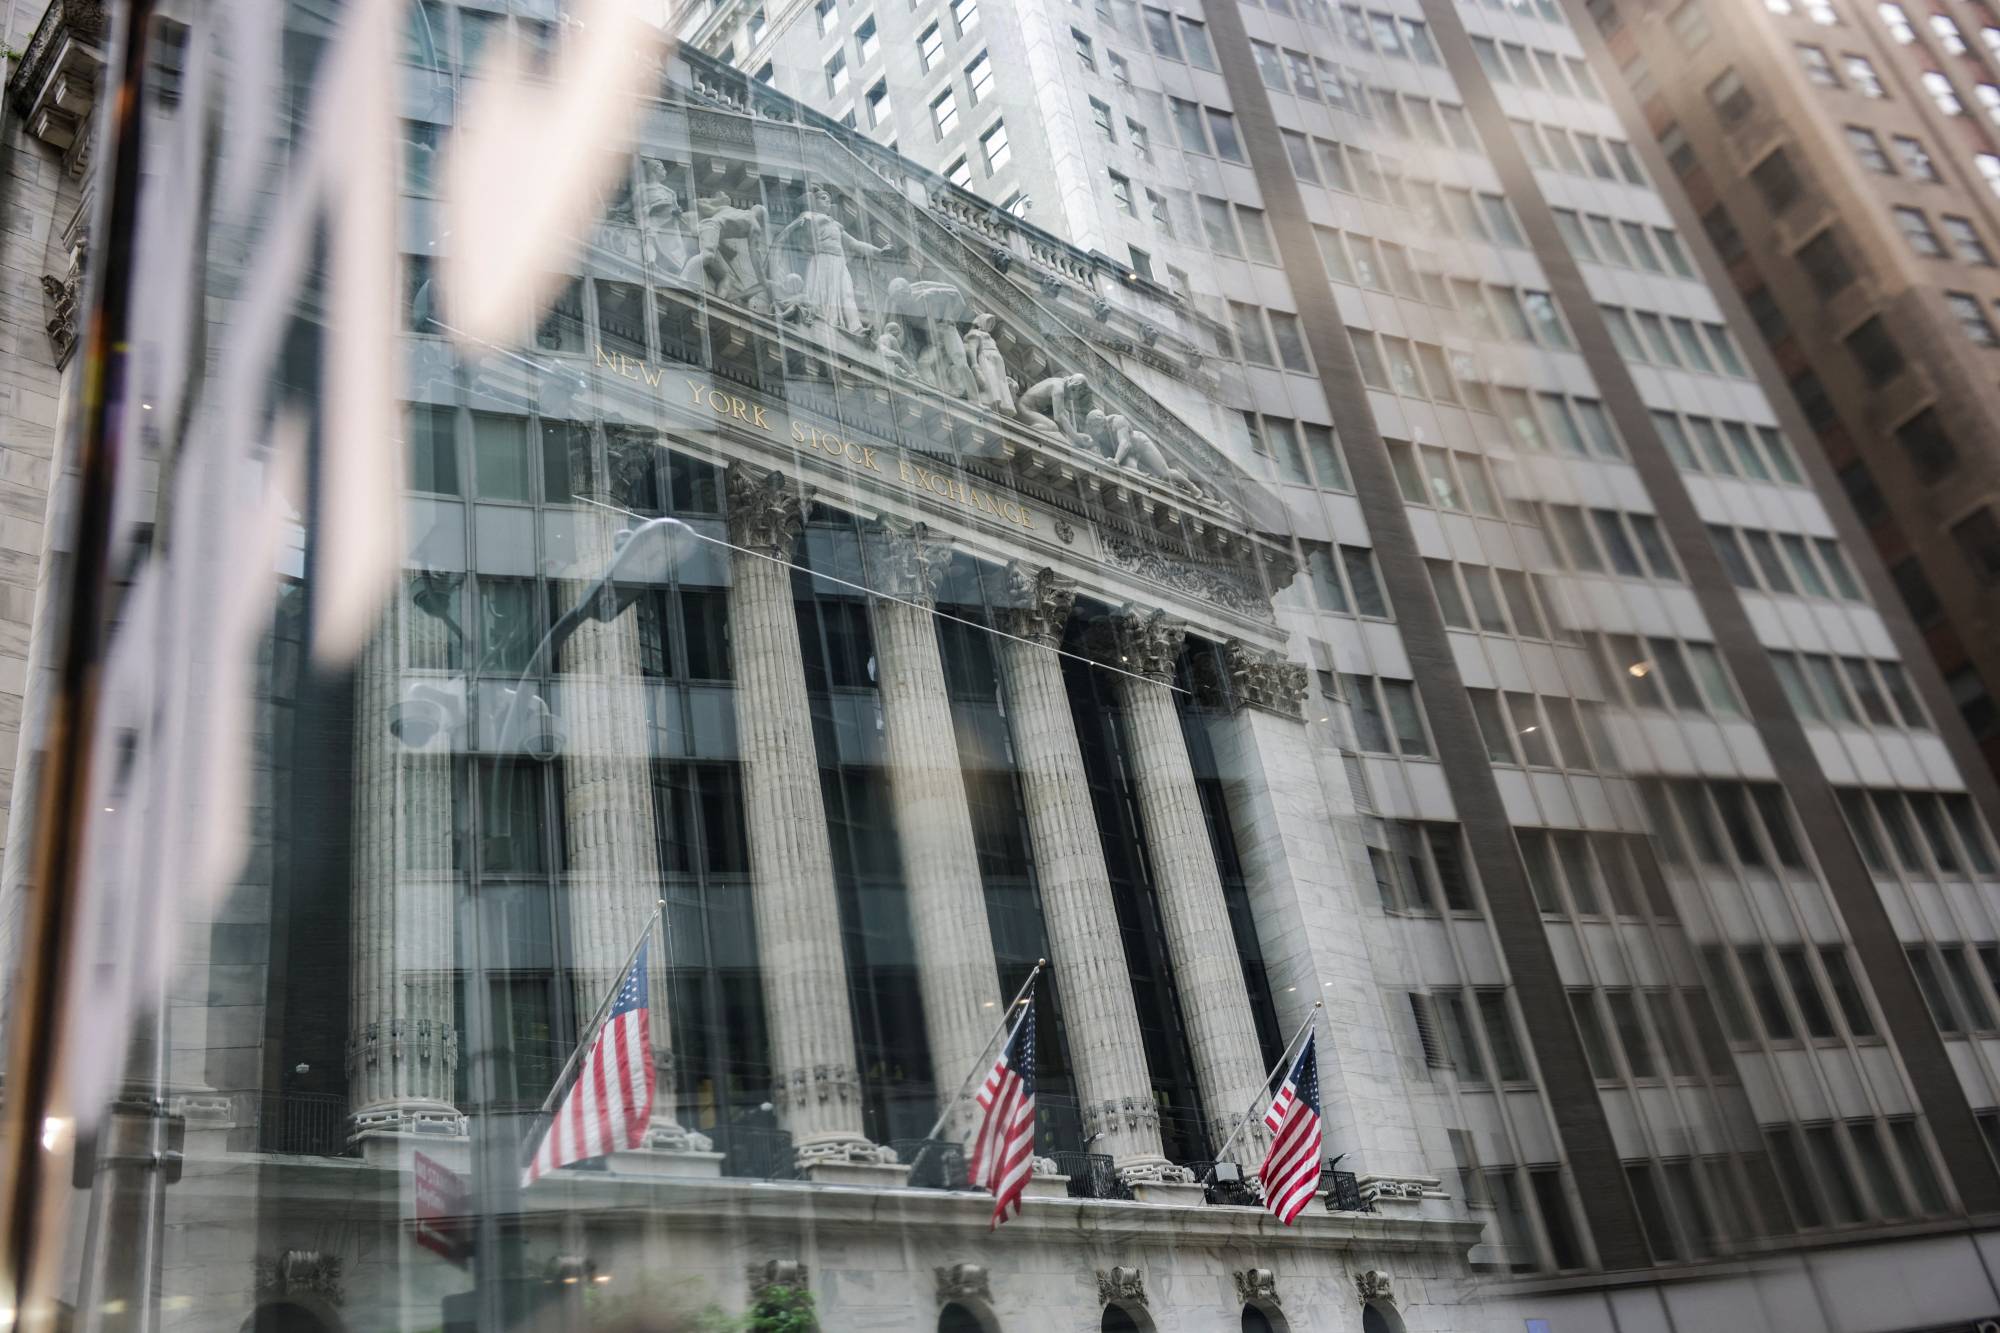
بورصة نيويورك للأوراق المالية (رويترز)

تداعيات بيئة «الفائدة المرتفعة لفترة أطول»

تنعكس هذه البيئة النقدية على فئات الأصول بشكل متفاوت: ففي سوق السندات، تستفيد الأدوات طويلة الأجل من عوائد مرتفعة تتجاوز 5 في المائة، لكنها تبقى عرضة لخسائر سعرية كبيرة في حال استمرار صعود العوائد، نظراً للعلاقة العكسية بين السعر والعائد. في المقابل، تبدو السندات متوسطة الأجل أقل حساسية لهذه التقلبات.

أما في سوق الأسهم، فتواجه الأسهم الموزعة للأرباح، مثل شركات المرافق وصناديق الاستثمار العقاري، ضغوطاً متزايدة مع ارتفاع العائد الخالي من المخاطر فوق 4 في المائة، ما يقلص جاذبيتها النسبية.

وفي قطاع أسهم النمو، تتفاقم الحساسية تجاه ارتفاع معدلات الخصم؛ إذ يؤدي ارتفاع العوائد الحقيقية إلى تقليص القيمة الحالية للتدفقات النقدية المستقبلية، حتى في ظل استمرار الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي عند مستويات قياسية.

في المقابل، يُعدّ المستثمرون الباحثون عن الدخل الثابت، خصوصاً المتقاعدين، من أبرز المستفيدين من البيئة الحالية؛ إذ أعادت مستويات الفائدة المرتفعة جاذبية أدوات الادخار الآمنة بعد سنوات من العوائد القريبة من الصفر، وهو ما أكدته الخبيرة المالية سوز عمران.

هل دخل العالم حقبة جديدة من الفائدة المرتفعة؟

رغم قوة الاتجاهات الحالية، لا يزال السؤال مفتوحاً حول ما إذا كان الاقتصاد العالمي قد انتقل إلى نظام دائم من أسعار الفائدة المرتفعة. فالمشهد لا يزال قابلاً للتغير؛ إذ يرى بعض المحللين أن أي تهدئة جيوسياسية محتملة، مثل التوصل إلى اتفاق بين الولايات المتحدة وإيران، قد تؤدي إلى تراجع أسعار النفط، وبالتالي تخفيف الضغوط التضخمية، ما يعيد توجيه توقعات الفائدة نحو مسار أكثر انخفاضاً ويغيّر اتجاه الأسواق مجدداً.
مقالات ذات صلة

عائد السندات الأميركية قصيرة الأجل يرتفع بعد قرار «الفيدرالي»

الاقتصاد متداولون في بورصة نيويورك (أ.ف.ب)

عائد السندات الأميركية قصيرة الأجل يرتفع بعد قرار «الفيدرالي»

ارتفع عائد سندات الخزانة الأميركية قصيرة الأجل بعد قرار الاحتياطي الفيدرالي رفع الفائدة ربع نقطة مئوية، مع إشارة توقعات إلى احتمال زيادة أخرى هذا العام.

«الشرق الأوسط» (نيويورك)
الاقتصاد رئيس الاحتياطي الفيدرالي في مؤتمره الصحافي (رويترز)

وارش: التضخم لا يزال مرتفعاً جداً... والاقتصاد الأميركي مرن

قال رئيس مجلس الاحتياطي الفيدرالي الأميركي كيفين وارش إن التضخم لا يزال مرتفعاً جداً بدرجة تحول دون اعتبار البنك المركزي أن مساره نحو مستهدفه.

«الشرق الأوسط» (واشنطن)
الاقتصاد رجل يمر أمام مبنى الاحتياطي الفيدرالي في واشنطن (رويترز)

«الفيدرالي» يلمح إلى رفع إضافي للفائدة خلال العام

رفع الاحتياطي الفيدرالي الأميركي أسعار الفائدة ربع نقطة مئوية، الأربعاء، إلى نطاق 3.75–4 في المائة، في أول زيادة منذ يوليو (تموز) 2023.

«الشرق الأوسط» (واشنطن)
الاقتصاد مبنى الاحتياطي الفيدرالي (رويترز)

«الفيدرالي» يرفع الفائدة لأول مرة منذ 2023 في اختبار صعب بين وارش وترمب

رفع مجلس الاحتياطي الفيدرالي الأميركي سعر الفائدة الرئيسي بمقدار 25 نقطة أساس إلى نطاق 3.75–4.00 في المائة، في أول زيادة منذ يوليو 2023.

«الشرق الأوسط» (واشنطن)
الاقتصاد متداول في بورصة نيويورك (أ.ب)

الأسهم الأميركية ترتفع قبيل قرار «الفيدرالي» وسط ترقب لرسائل وارش

ارتفعت مؤشرات الأسهم الأميركية في مستهل تعاملات الأربعاء بعد تراجعها على مدى جلستين مع حصول الأسواق على بعض الارتياح من انخفاض أسعار النفط


عائد السندات الأميركية قصيرة الأجل يرتفع بعد قرار «الفيدرالي»

متداولون في بورصة نيويورك (أ.ف.ب)
TT

عائد السندات الأميركية قصيرة الأجل يرتفع بعد قرار «الفيدرالي»

متداولون في بورصة نيويورك (أ.ف.ب)

ارتفع عائد سندات الخزانة الأميركية قصيرة الأجل بعد قرار الاحتياطي الفيدرالي رفع أسعار الفائدة ربع نقطة مئوية، مع إشارة توقعات صانعي السياسة إلى احتمال زيادة أخرى قبل نهاية العام، في وقت أبقى فيه البنك المركزي الباب مفتوحاً أمام تشديد السياسة النقدية خلال العام المقبل.

وأظهرت التوقعات الجديدة لـ«الفيدرالي» أن 16 من أصل 18 مسؤولاً يتوقعون رفع الفائدة مرة أخرى بما لا يقل عن ربع نقطة مئوية قبل نهاية العام، فيما يرى مسؤولان فقط بقاء الفائدة عند مستوياتها الحالية. كما أظهرت التوقعات وصول سعر الفائدة إلى نطاق 4–4.25 في المائة بنهاية 2026، مع بقائه عند المستوى نفسه بنهاية 2027.

وعقب القرار، ارتفع عائد سندات الخزانة لأجل عامين، الأكثر حساسية لتوقعات السياسة النقدية، بنحو 4 نقاط أساس إلى 4.71 في المائة، بعدما كان قد تراجع في وقت سابق.

في المقابل، انخفض عائد السندات لأجل 10 سنوات نقطة أساس واحدة إلى 4.985 في المائة، وتراجع عائد السندات لأجل 30 عاماً 3 نقاط أساس إلى 5.331 في المائة.

وفي سوق الأسهم، قلّصت المؤشرات الرئيسية مكاسبها بعد بدء المؤتمر الصحافي لرئيس «الفيدرالي» كيفين وارش، إذ ارتفع «ستاندرد آند بورز 500» بنحو 0.1 في المائة، و«ناسداك» 0.4 في المائة.

وصعد مؤشر الدولار 0.5 في المائة إلى 100.18، في ظل إعادة الأسواق تقييم مسار أسعار الفائدة الأميركية بعد القرار.

وقال دانيال سيلوك، رئيس استراتيجيات السيولة والدخل قصير الأجل لدى «جانوس هندرسون إنفستورز»، إن رفع الفائدة كان متوقعاً على نطاق واسع، لكن البيان والتوقعات المحدثة عززا الرسالة القائلة إن التضخم لا يزال محور اهتمام «الفيدرالي»، وإن زيادة الأربعاء قد لا يُنظر إليها باعتبارها خطوة منفردة.

وأضاف أن البيان حمل نبرة أكثر تشدداً بشكل ملحوظ، خصوصاً مع رفع «الفيدرالي» تقييمه للاقتصاد والإشارة إلى مرونة الإنفاق المحلي وقوة نمو الإنتاجية واستمرار متانة الاستثمار الرأسمالي.

من جانبه، قال بريان جاكوبسن، كبير الاقتصاديين في «أنكس ويلث مانجمنت»، إن رد فعل الأسواق كان محدوداً نسبياً رغم تغير مسار السياسة النقدية، مشيراً إلى أن توقعات رفع آخر هذا العام لا تعني بالضرورة أن الزيادة ستحدث، إذ قد تتغير المعطيات قبل الاجتماع المقبل.

وأظهر قرار الأربعاء إجماعاً داخل لجنة السوق المفتوحة، التي صوت أعضاؤها الـ12 لصالح رفع الفائدة، مقارنة بتصويت يوليو (تموز) الذي انتهى إلى 9 أصوات للإبقاء على الفائدة مقابل 3 أصوات مؤيدة للرفع.


وارش: التضخم لا يزال مرتفعاً جداً... والاقتصاد الأميركي مرن

رئيس الاحتياطي الفيدرالي في مؤتمره الصحافي (رويترز)
TT

وارش: التضخم لا يزال مرتفعاً جداً... والاقتصاد الأميركي مرن

رئيس الاحتياطي الفيدرالي في مؤتمره الصحافي (رويترز)

قال رئيس مجلس الاحتياطي الفيدرالي الأميركي كيفين وارش إن التضخم لا يزال مرتفعاً جداً بدرجة تحول دون اعتبار البنك المركزي أن مساره نحو مستهدفه البالغ 2 في المائة يسير بالسرعة المطلوبة، مؤكداً في الوقت نفسه أن الاقتصاد الأميركي لا يزال مرناً وسوق العمل في وضع جيد.

وأوضح وارش، خلال مؤتمره الصحافي عقب قرار «الفيدرالي» رفع أسعار الفائدة ربع نقطة مئوية إلى نطاق 3.75–4 في المائة، أن «التضخم مرتفع جداً، ولطالما كان كذلك»، مشيراً إلى أن بيانات الصيف لم تقدم دليلاً على تحسن وضع التضخم.

وأضاف أن على «الفيدرالي» أن يكون واثقاً من أن التضخم الأساسي يتحرك نحو مستوى 2 في المائة «في الوقت المناسب»، وأن لجنة السوق المفتوحة خلصت إلى أن هذا الشرط لم يتحقق بعد.

وفي المقابل، وصف وارش الاقتصاد الأميركي بأنه «مرن»، مشيراً إلى قوة تدفقات الائتمان وتحسن عدد من المؤشرات الاقتصادية خلال الأشهر الأخيرة. وقال إن الاقتصاد «يبدو أنه يزداد قوة» في الوقت الذي اتخذ فيه «الفيدرالي» قراره برفع الفائدة.

وعلى صعيد سوق العمل، قال وارش إن معدل البطالة لا يزال منخفضاً، بينما تتزايد الوظائف الشاغرة وساعات العمل، مضيفاً أن جانب سوق العمل ضمن تفويض «الفيدرالي» «في وضع جيد».

وفي ما يتعلق بالظروف المالية، قال وارش إنه «يصعب عليه اعتبار الظروف المالية مقيدة»، مشيراً إلى أن هذا الرأي كان واسع المشاركة داخل لجنة السوق المفتوحة. وأضاف أن تدفقات الائتمان ظلت قوية.

وقال وارش إن المخاطر المرتبطة بالتضخم تميل إلى الاتجاه الصعودي، في حين تبدو مخاطر سوق العمل متوازنة، مؤكداً أن «التركيز الأساسي للاحتياطي الفيدرالي ينصب على استقرار الأسعار».

وأشار إلى أن قرار اللجنة أزال «قدراً من التيسير» من السياسة النقدية، بعد أن كانت اللجنة قد عبّرت في يوليو (تموز) عن استعداد مشترك للتحرك.

وكشف وارش أنه لم يقدم توقعاً فردياً لمسار أسعار الفائدة ضمن ما يعرف بـ«مخطط النقاط» في اجتماع سبتمبر (أيلول)، في وقت أظهرت فيه التوقعات الجديدة لصناع السياسة أن غالبية أعضاء اللجنة يتوقعون زيادة أخرى للفائدة قبل نهاية العام.

وقال إن هناك «عدداً كبيراً جداً» من فئات الأسعار التي تسجل زيادات تتجاوز 3 في المائة على أساس ستة أشهر و12 شهراً، معتبراً أن ذلك لا يدعم بعد العودة السريعة والمستدامة للتضخم إلى هدف «الفيدرالي» البالغ 2 في المائة.


تماشياً مع قرار «الفيدرالي»... «المركزي القطري» يرفع الفائدة 25 نقطة أساس

مصرف قطر المركزي (قنا)
TT

تماشياً مع قرار «الفيدرالي»... «المركزي القطري» يرفع الفائدة 25 نقطة أساس

مصرف قطر المركزي (قنا)

رفع مصرف قطر المركزي أسعار الفائدة الرئيسية بمقدار 25 نقطة أساس يوم الأربعاء، عقب قرار مجلس الاحتياطي الفيدرالي الأميركي رفع سعر الفائدة بالمقدار نفسه.

ورفع مصرف قطر المركزي سعر فائدة الإيداع إلى 4.10 في المائة، وسعر فائدة إعادة الشراء «الريبو» إلى 4.35 في المائة، وسعر فائدة الإقراض إلى 4.60 في المائة، وفقاً لبيان صادر عن المصرف.