لماذا لن يستطيع «الفيدرالي» الأميركي خفض الفائدة؟... لغز «ندرة رأس المال»

المعركة الحقيقية انتقلت من أرقام التضخم إلى كواليس الأسواق العالمية

متداول يعمل في «بورصة نيويورك» (أ.ب)
TT

لماذا لن يستطيع «الفيدرالي» الأميركي خفض الفائدة؟... لغز «ندرة رأس المال»

متداول يعمل في «بورصة نيويورك» (أ.ب)

ثمة قناعة راسخة تسيطر على مجتمعات الاستثمار ومتابعي الأسواق العالمية اليوم، مفادها بأن رئيس «مجلس الاحتياطي الفيدرالي» الأميركي، ومعه صانعو السياسة النقدية، يتمسكون بمستويات الفائدة المرتفعة لسبب وحيد؛ هو «محاربة التضخم». غير أن القراءة العميقة لما يدور خلف كواليس أسواق المال تكشف عن أن المعركة الحقيقية تقع في مكان آخر تماماً، بعيداً عن أرقام مؤشر أسعار المستهلكين الذي تترقبه الصناديق شهرياً؛ إذ إن الشبح الحقيقي الذي يواجه الاقتصاد العالمي اليوم يحمل اسماً مغايراً، هو: «ندرة رأس المال الهيكلية».

وتشير البيانات الضمنية لأسواق السندات إلى حقيقة قد تبدو صادمة لأول وهلة؛ فالأسواق العالمية عبر تريليوناتها تؤكد بصوت واحد أن «التضخم طويل الأجل» بات تحت السيطرة، حيث تقف توقعات التضخم المستقبلية المشتقة من «الفارق بين العوائد الاسمية والحقيقية (Breakeven Inflation)» عند مستوى 2.3 في المائة فقط. وهذا يعني أن العالم لن يعود لمشهد عام 2022 المرعب، وأن تحركات «الاحتياطي الفيدرالي» الراهنة مدفوعة بمتغيرات هيكلية أعمق وأطول استدامة من مجرد تقلبات أسعار السلع.

ولتبسيط الفكرة هنا، ينقسم العائد على السندات إلى شقين أساسيين؛ الأول هو «العائد الاسمي»، وهو الرقم المجرد الذي يراه المستثمر على شاشات التداول ويتسلمه بصفته فائدة دورية. أما الشق الثاني والأهم، فهو «العائد الحقيقي»، وهو القوة الشرائية الفعلية للمال بعد استقطاع معدلات التضخم. وبحسبة اقتصادية بسيطة، فإن الفارق بين هذين العائدين يُعرف في الأوساط المالية بمصطلح «Breakeven Inflation»، وهو بمثابة «الترمومتر» الذي يترجم توقعات أسواق المال للتضخم على المدى الطويل. فعندما يقف هذا الفارق اليوم عند مستويات منخفضة تاريخياً (نحو 2.3 في المائة)، فإن الأسواق تبعث برسالة واضحة ومطمئنة بأن شبح التضخم بات تحت السيطرة تماماً؛ مما يعني أن استمرار الارتفاع الحاد في «العوائد الحقيقية للسندات» لا يعود إلى الخوف من غلاء الأسعار، بل إلى «ندرة الرساميل» واشتداد التنافس العالمي عليها.
متداول في «بورصة نيويورك» يرتدي بنطالاً مزيناً بالأعلام الأميركية (أ.ب)

لغز عوائد «تي آي بي إس (TIPS)» ونهاية التخمة

وتكمن الحكاية الحقيقية في سوق «السندات الأميركية المحمية من التضخم (Treasury Inflation-Protected Securities -TIPS)»، التي تعكس «العائد الحقيقي الصافي» بعيداً عن ضوضاء الأسعار. ففي الربع الأخير من عام 2025، خرج مزاد سندات الخزانة لأجل 30 عاماً المحمية من التضخم بعائد حقيقي بلغ 2.65 في المائة، وهو الأعلى لهذه الشريحة منذ ربع قرن (أكتوبر 2001). ووفقاً للقاعدة البدائية للاقتصاد بأن العائد يرتفع عندما ينخفض السعر نتيجة ضعف الطلب، فإن هذه القفزة تعني أن ملاذات الاستثمار الأعلى أماناً على وجه الكوكب لم تعد تشهد ذات التهافت التاريخي من قِبل صناديق التقاعد والمصارف المركزية.

هذا المشهد يعلن رسمياً نهاية الحقبة التي عرفها الاقتصاد العالمي طيلة عقدين باسم «فائض المدخرات العالمي (Global Savings Glut)»؛ وهي المرحلة التي تميزت بتدفق مدخرات الصين واليابان ودول الخليج نحو أدوات الدين الأميركية بحثاً عن الأمان؛ مما سمح لـ«الاحتياطي الفيدرالي» بطباعة الدولار وإغراق الأسواق بتمويل رخيص ودون تكلفة تذكر. اليوم، استقرت التزامات صناديق المعاشات الكبرى، والأهم من ذلك أن السياسة النقدية باتت تواجه منافساً شرساً استقطب الفوائض المالية نحو وجهات جديدة أكبر إغراءً وأعلى عائداً.

ثورة الذكاء الاصطناعي وموازنات الدفاع تلتهمان السيولة

وتتحرك الرساميل العالمية اليوم باتجاه تمويل قفزات تكنولوجية وجيوسياسية غير مسبوقة؛ حيث يلتهم قطاع الذكاء الاصطناعي، وميزانيات الدفاع المتصاعدة، والبنية التحتية للجيل المقبل من الاتصالات، الجزء الأكبر من السيولة المتاحة. وتجاوز الإنفاق الرأسمالي للشركات التكنولوجية العملاقة، خصوصاً «مايكروسوفت» و«غوغل» و«ميتا» و«أمازون» - المعروفة بـ«Hyperscalers» أو «عمالقة الحوسبة السحابية» و«مزودو البيانات الفائقة» - حاجز 300 مليار دولار في 2025، الذي وُجه بصفة رئيسية لبناء مراكز البيانات والشرائح الفائقة وتأمين الطاقة التشغيلية لها. ولا تزال هذه الاستثمارات مستمرة لهذا العام أيضاً.

هذا التحول الهيكلي نقل العالم من بيئة يتجاوز فيها حجم الأموال حجم الفرص المتاحة، إلى عالم جديد باتت فيه الفرص والمشروعات الاستراتيجية تفوق حجم الرساميل المتوفرة؛ مما يرفع تلقائياً من التكلفة الطبيعية للمال.
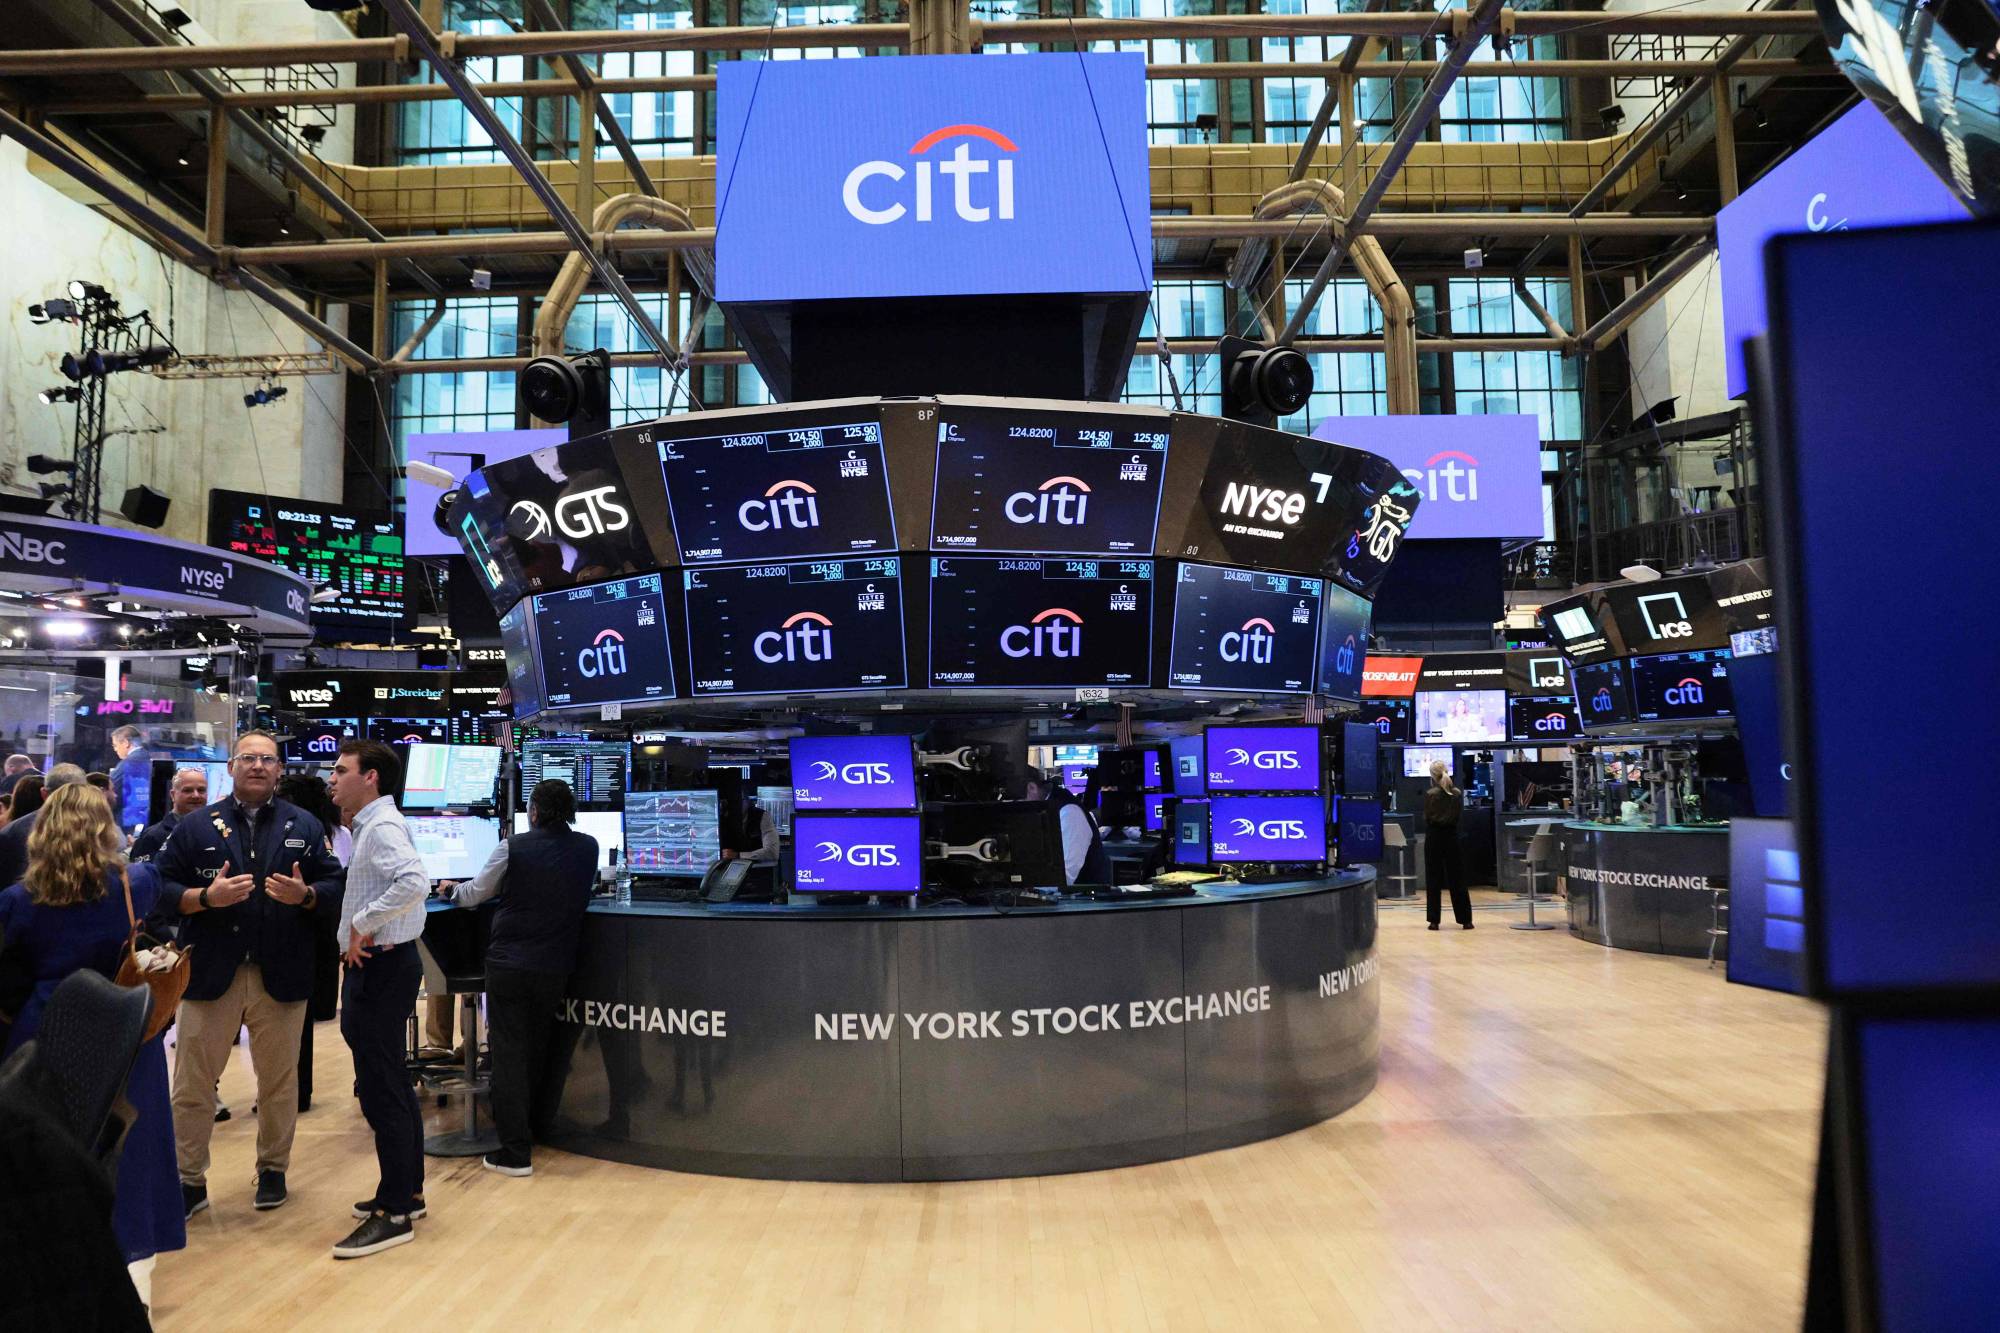
قاعة التداول في «بورصة نيويورك» (أ.ف.ب)

معضلة «آر ستار (R-Star)» وفخ السياسة النقدية

هذا الواقع يقود إلى المفهوم الأهم في أدبيات البنوك المركزية؛ وهو «آر ستار (R-Star)» أو «المعدل المحايد للفائدة»، وهو النقطة النقدية التي لا يكون عندها الاقتصاد محفزاً ولا مقيداً. والمؤشرات الحالية تدل على أن هذا المعدل قد ارتفع هيكلياً؛ مما يضع الإدارة النقية لـ«الاحتياطي الفيدرالي» أمام معضلة حقيقية؛ فإجراء أي خفض كبير في أسعار الفائدة سيعيد السياسة النقدية إلى النطاق التيسيري. وفي ظل اقتصاد يعاني نقصاً هيكلياً في رأس المال مقابل إنفاق تكنولوجي ودفاعي هائل، فإن هذا الخفض سيشعل تضخماً هيكلياً جديداً ناتجاً عن تفوق الطلب على العرض في سوق رأس المال.

وفي المقابل، فإن المبالغة في رفع الفائدة قد تضغط على معدلات النمو والتوظيف وتحدث تصدعات في النظام المالي؛ مما يجعل الخيار الثالث والأعلى واقعية أمام «الاحتياطي الفيدرالي» هو الإبقاء على تكلفة الاقتراض مرتفعة وعند مستوياتها الحالية لفترة أطول مما تتمناه وترجوه الأسواق التي لا تزال تحن إلى عصر السيولة الرخيصة لعامي 2020 و2021.

خريطة طريق للعقد المقبل

السنوات العشر المقبلة لن تشبه بأي حال من الأحوال العقود الماضية؛ فالفائدة الصفرية أو المنخفضة للغاية لم تكن قاعدة ثابتة في طبيعة الكون، بل كانت ظاهرة تاريخية ولّدتها ظروف ديموغرافية واقتصادية دولية محددة، وقد انتهت صلاحيتها.

ومع دخول العالم مرحلة تتسم بندرة المال واشتداد المنافسة الدولية على رؤوس الأموال، فإن الاستراتيجيات الاستثمارية التي بُنيت على فرضية عودة «التمويل المجاني» ستواجه ضغوطاً تصحيحية قاسية. وبات السؤال الجوهري الذي يواجه الصناديق والمستثمرين اليوم: هل تعكس المحافظ الاستثمارية واقعاً ولّى كانت فيه الفائدة عند مستويات الصفر، أم إنها مصممة للتعامل مع عالم جديد استقرت فيه تكلفة رأس المال عند عتبة 4 في المائة فما فوق؟ الإجابة عن هذا التساؤل هي التي ستحدد ملامح الثروات والمستقبل المالي للعقد المقبل
مقالات ذات صلة

وارش يقود «الفيدرالي» إلى التشدد رغم ضغوط ترمب

تحليل إخباري وارش مغادراً مؤتمره الصحافي عقب قرار لجنة السوق المفتوحة رفع الفائدة (إ.ب.أ)

وارش يقود «الفيدرالي» إلى التشدد رغم ضغوط ترمب

لم ينجح الرئيس الأميركي دونالد ترمب في دفع «الاحتياطي الفيدرالي» نحو خفض تكاليف الاقتراض كما كان يأمل.

«الشرق الأوسط» (واشنطن)
تحليل إخباري وارش يتحدث في مؤتمر صحافي عقب قرار لجنة السوق المفتوحة الفيدرالية رفع أسعار الفائدة (د.ب.أ)

تحليل إخباري «الفيدرالي» يستعيد ثقة الأسواق... ويترك المستثمرين في حيرة

يكتسب الاحتياطي الفيدرالي مزيداً من الثقة في قدرته على مواجهة التضخم، بعد رفع أسعار الفائدة للمرة الأولى منذ عام 2023.

«الشرق الأوسط» (واشنطن)
الاقتصاد ترمب يصل مع رئيس الاحتياطي الفيدرالي الجديد كيفين وارش لحضور حفل أداء الأخير اليمين في البيت الأبيض في واشنطن (أرشيفية - رويترز)

ترمب يتهم «الفيدرالي» برفع الفائدة لـ«أسباب سياسية»

اتهم الرئيس الأميركي دونالد ترمب، الأربعاء، مجلس الاحتياطي الفيدرالي برفع أسعار الفائدة لدوافع سياسية.

«الشرق الأوسط» (واشنطن)
الاقتصاد أوراق نقدية من الين الياباني والدولار الأميركي (رويترز)

الدولار قرب أعلى مستوى في 7 أسابيع بدعم من تشدد «الفيدرالي»

حافظ الدولار على مكاسبه قرب أعلى مستوى له في 7 أسابيع، الخميس، بعدما رفع الاحتياطي الفيدرالي أسعار الفائدة.

«الشرق الأوسط» (سيدني)
الاقتصاد الرئيس الأميركي دونالد ترمب يغادر المروحية الرئاسية «مارين وان» في منطقة الإليبْس (أ.ب)

ترمب يهدد الاتحاد الأوروبي برسوم جمركية بسبب عضوية كندا المحتملة

هدّد الرئيس الأميركي دونالد ترمب باتخاذ إجراءات ضد الاتحاد الأوروبي إذا مضى التكتل قدماً في مقترح لجعل كندا أول «عضو منتسب».

«الشرق الأوسط» (واشنطن)

الأسواق التركية تنتعش بعد استبعاد السلطات أي مخاطر هيكلية مالية

منظر عام لبورصة إسطنبول (رويترز)
TT

الأسواق التركية تنتعش بعد استبعاد السلطات أي مخاطر هيكلية مالية

منظر عام لبورصة إسطنبول (رويترز)

استبعدت لجنة الاستقرار المالي التركية، يوم الخميس، وجود مخاطر هيكلية على الأسواق التركية، وقالت إنَّها ستتخذ إجراءات للحفاظ على الاستقرار المالي، عازيةً التقلبات الأخيرة إلى مشكلات ائتمانية وسيولة لدى صناديق تديرها شركات محدودة من شركات إدارة المحافظ.

وجاء بيان اللجنة بعد أن أثارت الانخفاضات الحادة في الأسهم التركية والتراجعات الكبيرة في صناديق الاستثمار، يوم الأربعاء ومطلع الخميس، مخاوف لدى الجهات التنظيمية والمستثمرين.

وقالت شركة «تيرا بورتفوي»، التي تدير أصولاً بنحو 13.7 مليار دولار، يوم الأربعاء إنها تخلَّفت عن سداد مدفوعات استرداد الوحدات في صندوقيها لسوق النقد والأسهم، وذلك بعد يوم من إعلان شركة «بوسولا بورتفوي» صعوبات مماثلة.

وقال إمره تيزمان، رئيس مجلس إدارة «تيرا هولدينغ»، إن الشركة تواجه «هجوماً مضاربياً مخططاً ومتعمداً ومنظماً».، ووصف مشكلات السيولة بأنها «مؤقتة».

وقالت لجنة الاستقرار المالي: «إن المشكلة تتركز في قطاع محدد من سوق الصناديق، وهي مؤقتة وقابلة للإدارة بطبيعتها... وستركز الإجراءات بشكل أساسي على تخفيف قيود السيولة ومنع مخاطر انتقال العدوى».

وانتعشت الأسواق بعد صدور البيان.

وقالت اللجنة إنَّ الجهات التنظيمية والرقابية ستواصل استخدام صلاحياتها بحزم ضد مَن يثبت تورطهم في أعمال تؤثر سلباً في عمل الأسواق.

وفي سياق منفصل، قال البنك المركزي التركي إنه سيزيد التمويل المُقدَّم من خلال مزادات إعادة الشراء لأجل أسبوع واحد، ويعدل حدود الاقتراض الخاصة بالبنوك، ويخفِّض نسب الخصم على الضمانات، في ضوء التقلبات الأخيرة.

وعكس مؤشر «بيست 100» القياسي في تركيا خسائره المبكرة ليرتفع 2 في المائة بحلول الساعة 08:15 بتوقيت غرينتش، مدعوماً بقفزة بلغت 6 في المائة في أسهم البنوك، في حين تراجع سهما «تيرا ياتيريم مينقول ديغيرلر» و«تيرا ياتيريم تكنولوجي هولدينغ» 10 في المائة، بعد انخفاضات حادة في الجلسة السابقة.

وكان مؤشر بورصة إسطنبول قد تراجع بأكثر من 5.5 في المائة عند إغلاق يوم الأربعاء، مُسجِّلاً أكبر خسارة يومية له منذ مايو (أيار).

وفي سياق منفصل، قدَّمت هيئة أسواق المال التركية يوم الأربعاء بلاغات جنائية بحق 38 شخصاً، وفرضت حظراً على التداول لمدة عامين على أشخاص، من بينهم شركة «بوسولا بورتفوي» ومديروها التنفيذيون؛ بسبب مزاعم بالتلاعب بأسهم 3 شركات مدرجة.


وارش يقود «الفيدرالي» إلى التشدد رغم ضغوط ترمب

وارش مغادراً مؤتمره الصحافي عقب قرار لجنة السوق المفتوحة رفع الفائدة (إ.ب.أ)
TT

وارش يقود «الفيدرالي» إلى التشدد رغم ضغوط ترمب

وارش مغادراً مؤتمره الصحافي عقب قرار لجنة السوق المفتوحة رفع الفائدة (إ.ب.أ)

لم ينجح الرئيس الأميركي دونالد ترمب في دفع «الاحتياطي الفيدرالي» نحو خفض تكاليف الاقتراض كما كان يأمل، إذ قاد رئيس البنك المركزي كيفين وارش، بعد أقل من أربعة أشهر من توليه منصبه، أول رفع للفائدة منذ 3 سنوات، في إشارة قوية إلى أن معركة كبح التضخم قد تكون أطول مما كانت الأسواق تتوقع.

وبدا قرار «الفيدرالي» رفع سعر الفائدة ربع نقطة مئوية، بإجماع أعضاء لجنة السوق المفتوحة الاثني عشر، أكثر من مجرد تعديل لسعر الاقتراض؛ فقد حمل رسالة واضحة بشأن تحول موقف البنك المركزي تجاه التضخم، ولا سيما مع استمرار ارتفاع أسعار الطاقة وتداعيات الحرب في الشرق الأوسط.

وقالت «فاينانشال تايمز» إن وارش، الذي اختاره ترمب لرئاسة البنك المركزي بعد أشهر من انتقادات الرئيس لسلفه جيروم باول بسبب عدم خفض الفائدة بالسرعة التي كان يريدها، قدّم أقوى مؤشر حتى الآن على استعداده لمقاومة ضغوط البيت الأبيض، بعدما نجح في حشد أعضاء لجنة السوق المفتوحة الاثني عشر خلف قرار رفع الفائدة.

وقال وارش بعد القرار إن «التضخم مرتفع للغاية، ولفترة طويلة للغاية»، مضيفاً أنه سيكون من الصعب وصف مستويات الفائدة الحالية بأنها مرتفعة بالقدر الذي يحد من نشاط الاقتصاد.

وتعزز هذه الرسالة ما خلصت إليه صحيفة «وول ستريت جورنال» من أن وارش اتخذ منحى أكثر تشدداً في اجتماعه الأخير، بعدما أشار إلى أن أسعار الفائدة، حتى بعد الزيادة الأخيرة، لا تزال لا تفرض قيوداً كافية على الاقتصاد.

تشدد أوسع من وارش

ولا يقتصر التحول على رئيس «الفيدرالي». فقد أظهرت التوقعات الاقتصادية لأعضاء البنك أن 16 من أصل 18 مسؤولاً يتوقعون زيادة واحدة على الأقل في الفائدة قبل نهاية العام، بينما يتوقع أربعة منهم زيادتين إضافيتين، في حين يتوقع مسؤولان فقط الإبقاء على الفائدة من دون تغيير حتى نهاية 2026.

ووفق «فاينانشال تايمز»، قال روبرت سوكين، كبير الاقتصاديين الأميركيين لدى «بي جي آي إم»، إن تقديره يشير إلى أن وارش هو «الأكثر تشدداً» بين أعضاء لجنة السوق المفتوحة، أو على الأقل من بين الأكثر تشدداً فيها.

وفي قراءة «وول ستريت جورنال»، فإن الزيادة الأخيرة قد لا تكون تعديلاً لمرة واحدة، بل بداية لمسار أكثر تشدداً، خصوصاً بعدما أشار وارش إلى أن رفع الفائدة أزال «جرعة من التيسير» النقدي. وفي لغة البنوك المركزية، يعني ذلك أن السياسة النقدية لم تصل بعد إلى مستوى يجعلها مقيدة للنشاط الاقتصادي.

كما ارتفعت عوائد سندات الخزانة الأميركية قصيرة الأجل، شديدة الحساسية لتوقعات الفائدة، إلى أعلى مستوياتها في أكثر من عامين عقب القرار.

وارش يتحدث في مؤتمره الصحافي عقب قرار لجنة السوق المفتوحة رفع الفائدة (أ.ف.ب)

صدمة الطاقة تغيّر حسابات «الفيدرالي»

ويكتسب تحول البنك المركزي أهمية أكبر في ظل تغير تقييمه لتداعيات ارتفاع أسعار الطاقة. فقد أشار وارش إلى التطورات الجيوسياسية وصدمة الطاقة ضمن العوامل التي قادت إلى قرار رفع الفائدة، موضحاً أن مسؤولي البنك غيروا تقديرهم لمسار هذه الصدمات، ولم يعودوا ينظرون إليها باعتبارها اضطراباً مؤقتاً يمكن الانتظار حتى يتلاشى.

وهنا تكمن إحدى النقاط الرئيسية في تحليل «وول ستريت جورنال»: أسعار النفط التي تراجعت لفترة عادت إلى الارتفاع لتقترب من 100 دولار للبرميل، فيما صعدت أسعار الديزل والمنتجات المكررة الأخرى، مما جعل افتراض انحسار التضخم الناجم عن الطاقة تلقائياً أكثر صعوبة.

وقال مايكل غابن، كبير الاقتصاديين الأميركيين لدى «مورغان ستانلي»، إن الجمع بين اعتقاد «الفيدرالي» بأن السياسة النقدية ليست مقيدة بما يكفي، واستمرار ارتفاع النفط، يعني أن البنك «لا يزال أمامه بعض العمل».

كما رفع «الفيدرالي» توقعاته للتضخم ولسعر الفائدة المحايد، وهو المستوى الذي لا يسرّع الاقتصاد ولا يبطئه. ووفق «وول ستريت جورنال»، تعني هذه التعديلات أن رفع الفائدة الأخير جاء في جانب منه لمواكبة تغير تقديرات البنك للاقتصاد، وليس بالضرورة للانتقال إلى وضع نقدي أكثر تشدداً بالقدر نفسه.

ترمب: الفائدة يجب أن تكون 1 % أو أقل

وجاء القرار في مواجهة مباشرة مع مطالب ترمب بخفض تكاليف الاقتراض. وقال الرئيس الأميركي عبر منصته «تروث سوشيال» إن أسعار الفائدة في الولايات المتحدة «يجب أن تكون 1 في المائة أو أقل»، مستنداً إلى اعتباره أن الولايات المتحدة تتمتع بأفضل جدارة ائتمانية في العالم.

وفي وقت لاحق، قال ترمب إنه يثق بوارش، لكنه حمّل مجلس «الفيدرالي» مسؤولية القرار، واصفاً المجلس بأنه «معادٍ». وقال للصحافيين: «قلت لكيفن، يمكنك التصويت مع المجلس، لأن ذلك لن يغير شيئاً».

وتشير «فاينانشال تايمز» إلى أن تصريحات ترمب بدت أقرب إلى الإقرار بعدم قدرته على تغيير مسار البنك المركزي، رغم علاقته الشخصية الطويلة بوارش.

أما وارش، فتجنب التعليق على محادثاته مع الرئيس، وقال إن قرار رفع الفائدة كان قراراً «رصيناً وجاداً ومسؤولاً»، وإن البنك كان يستعد له ويدرسه منذ وصوله إلى «الفيدرالي» في مايو (أيار).

معركة التضخم لم تنتهِ

وتأتي هذه التطورات في وقت لا يزال فيه التضخم أعلى بكثير من هدف «الفيدرالي» البالغ 2 في المائة. ووفق «فاينانشال تايمز»، بلغ مؤشر أسعار نفقات الاستهلاك الشخصي، المقياس المفضل للبنك المركزي، 3.7 في المائة، أي ما يقرب من ضعف الهدف.

وترى كلوديا ساهم، كبيرة الاقتصاديين لدى «نيو سينشري أدفايزرز» والمسؤولة السابقة في «الفيدرالي»، أن الرسوم الجمركية والصراع في الشرق الأوسط أسهما في زيادة الضغوط التضخمية. في المقابل، قال كوش ديزاي، المتحدث باسم ترمب للشؤون الاقتصادية، إن استمرار التضخم يعود بالكامل تقريباً إلى صدمة في إمدادات الطاقة وارتفاع أسعار النفط في الشرق الأوسط.

وبينما لا يستطيع رفع الفائدة خفض أسعار النفط مباشرة، فإن «الفيدرالي» يواجه معضلة أكثر تعقيداً: السماح للتضخم بالاستمرار لفترة طويلة قد يرسخه في توقعات الشركات والأسر، في حين أن تشديد السياسة النقدية لفترة أطول قد يضغط على الطلب والأسواق والنشاط الاقتصادي.

الأسواق تترقب الخطوة التالية

ولم يقدم وارش إشارة حاسمة بشأن ما إذا كان «الفيدرالي» سيرفع الفائدة مجدداً في اجتماعه المقبل أواخر أكتوبر (تشرين الأول)، مما ترك الأسواق لتقدير المسار المقبل استناداً إلى بيانات التضخم والنشاط الاقتصادي.

لكن الأسواق تسعّر زيادة واحدة على الأقل قبل نهاية العام، بينما ارتفعت عوائد السندات قصيرة الأجل بعد الاجتماع، بعدما فسَّر المستثمرون تصريحات وارش باعتبارها أكثر تشدداً من المتوقع.

ويرى محللون أن قرار الأربعاء أعاد بعض الثقة إلى استقلالية «الفيدرالي»، بعدما أثارت الفترة السابقة تساؤلات حول قدرة وارش على مقاومة الضغوط السياسية.

وقالت ديان سوانك، كبيرة الاقتصاديين لدى «كيه بي إم جي»، إن مصداقية «الفيدرالي» أصبحت موضع اختبار بعد سنوات من التضخم المرتفع، معتبرة أن وارش «قام بواجبه» في لحظة حاسمة.

لكن الطريق أمام البنك المركزي لا يزال محفوفاً بالمخاطر. فارتفاع عوائد سندات الخزانة إلى نحو 5 في المائة، واقتراب معدلات الرهن العقاري من 7 في المائة، بدآ يضغطان على الإسكان ومشتريات السيارات والإنفاق الاختياري، في وقت تواجه فيه شركات خارج قطاعات الطاقة والذكاء الاصطناعي تباطؤاً في المبيعات وارتفاعاً في التكاليف، وفق ما نقلته «وول ستريت جورنال».

وفي المقابل، فإن إبقاء الفائدة منخفضة في مواجهة تضخم مستمر قد يسمح بترسخ توقعات الأسعار المرتفعة.

وهكذا يجد وارش نفسه أمام معادلة مختلفة عما توقعه ترمب عند اختياره لرئاسة «الفيدرالي»، ارتفاع أسعار الطاقة والحرب والرسوم الجمركية أعادت التضخم إلى صدارة حسابات البنك المركزي، بينما أصبحت الزيادة الأخيرة في الفائدة، وفق قراءة «وول ستريت جورنال» و«فاينانشال تايمز»، نقطة بداية محتملة لمسار تشديد أطول، لا مجرد خطوة منفردة.


النحاس يرتفع بفضل تعافي الطلب الصيني رغم رفع الفائدة الأميركية

لفافة من قضبان النحاس على خط إنتاج الأسلاك النحاسية المسطحة في مصنع «ويلاسنت» بمدينة غانتشو في مقاطعة جيانغشي (رويترز)
TT

النحاس يرتفع بفضل تعافي الطلب الصيني رغم رفع الفائدة الأميركية

لفافة من قضبان النحاس على خط إنتاج الأسلاك النحاسية المسطحة في مصنع «ويلاسنت» بمدينة غانتشو في مقاطعة جيانغشي (رويترز)

ارتفع النحاس، يوم الخميس، إذ طغت مؤشرات تحسن الطلب الفعلي في الصين، أكبر مستهلك للمعدن، على الضغوط الناجمة عن رفع الاحتياطي الفيدرالي الأميركي أسعار الفائدة.

وارتفع سعر النحاس للتسليم بعد ثلاثة أشهر في بورصة لندن للمعادن بنسبة 0.4 في المائة إلى 14295.50 دولار للطن المتري بحلول الساعة 07:15 بتوقيت غرينتش. كما أغلق عقد النحاس الأكثر تداولاً في بورصة شنغهاي للعقود الآجلة تعاملات النهار مرتفعاً بنسبة 1 في المائة عند 108.500 يوان (16176.16 دولار) للطن، وفق «رويترز».

وقال متعاملون إن الطلب الفعلي على النحاس في الصين أظهر علامات على التحسن، إذ أتاح تراجع الأسعار عن المستويات المرتفعة التي سجلتها الأسبوع الماضي فرصة للمشترين لإعادة تكوين مخزوناتهم.

وكان سعر النحاس في بورصة لندن للمعادن قد تراجع بنحو 4 في المائة عن المستوى القياسي البالغ 14875 دولاراً الذي سجله الأسبوع الماضي، بينما ظل نظيره في شنغهاي منخفضاً بنحو 3.4 في المائة عن أعلى مستوى سجله الأسبوع الماضي عند 112330 يواناً.

وانعكس انتعاش الطلب في ارتفاع علاوات أسعار النحاس الفعلي؛ إذ ارتفعت علاوة النحاس المحلي، التي تُدفع فوق سعر عقود النحاس الآجلة في بورصة شنغهاي، إلى 645 يواناً للطن يوم الأربعاء، مسجلة أعلى مستوى لها منذ ديسمبر (كانون الأول) 2023.

كما ارتفعت علاوة «يانغشان» للنحاس، وهي مؤشر إلى الطلب الصيني على النحاس المستورد، إلى 118 دولاراً للطن يوم الأربعاء، وهو أعلى مستوى لها منذ ما يقرب من أربع سنوات.

وظل ارتفاع الدولار الأميركي، عقب قرار الاحتياطي الفيدرالي رفع أسعار الفائدة، يمثل عائقاً عاماً أمام أسعار المعادن. وكان الاحتياطي الفيدرالي قد رفع سعر الفائدة القياسي بمقدار 25 نقطة أساس يوم الأربعاء، بما يتماشى مع التوقعات السائدة.

وتوقع صناع السياسات زيادة أخرى في أسعار الفائدة هذا العام واستقرار المعدلات في عام 2027، مع رفع توقعاتهم أيضاً للتضخم على المدى القريب.

وفي سياق متصل، ظل فارق السعر في بورصة لندن للمعادن في حالة «كونتانغو»؛ حيث تكون الأسعار الآجلة أعلى من الأسعار الفورية، رغم تقلص الخصم السعري للنحاس الفوري مقارنة بعقود الثلاثة أشهر إلى نحو 4 دولارات للطن.

وارتفعت مخزونات النحاس في المستودعات الخاضعة لرقابة بورصة لندن للمعادن إلى 254150 طناً بحلول يوم الثلاثاء، مما يشير إلى انحسار شح الإمدادات في البورصة.

وفيما يتعلق بالمعادن الأخرى في بورصة لندن، تراجع الألومنيوم بنسبة 0.1 في المائة، بينما ارتفع الزنك بنسبة 0.5 في المائة، وصعد الرصاص بنسبة 0.7 في المائة، وتقدم النيكل بنسبة 0.4 في المائة، وزاد القصدير بنسبة 0.6 في المائة.

أما في بورصة شنغهاي للعقود الآجلة، فارتفع الألومنيوم بنسبة 0.4 في المائة، وزاد الزنك بنسبة 0.4 في المائة، وقفز الرصاص بنسبة 1.9 في المائة، وتقدم النيكل بنسبة 1.4 في المائة، وصعد القصدير بنسبة 1.6 في المائة.