إندونيسيا تنهي الجدل: لا رسوم على «مضيق ملقا»https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5265997-%D8%A5%D9%86%D8%AF%D9%88%D9%86%D9%8A%D8%B3%D9%8A%D8%A7-%D8%AA%D9%86%D9%87%D9%8A-%D8%A7%D9%84%D8%AC%D8%AF%D9%84-%D9%84%D8%A7-%D8%B1%D8%B3%D9%88%D9%85-%D8%B9%D9%84%D9%89-%D9%85%D8%B6%D9%8A%D9%82-%D9%85%D9%84%D9%82%D8%A7
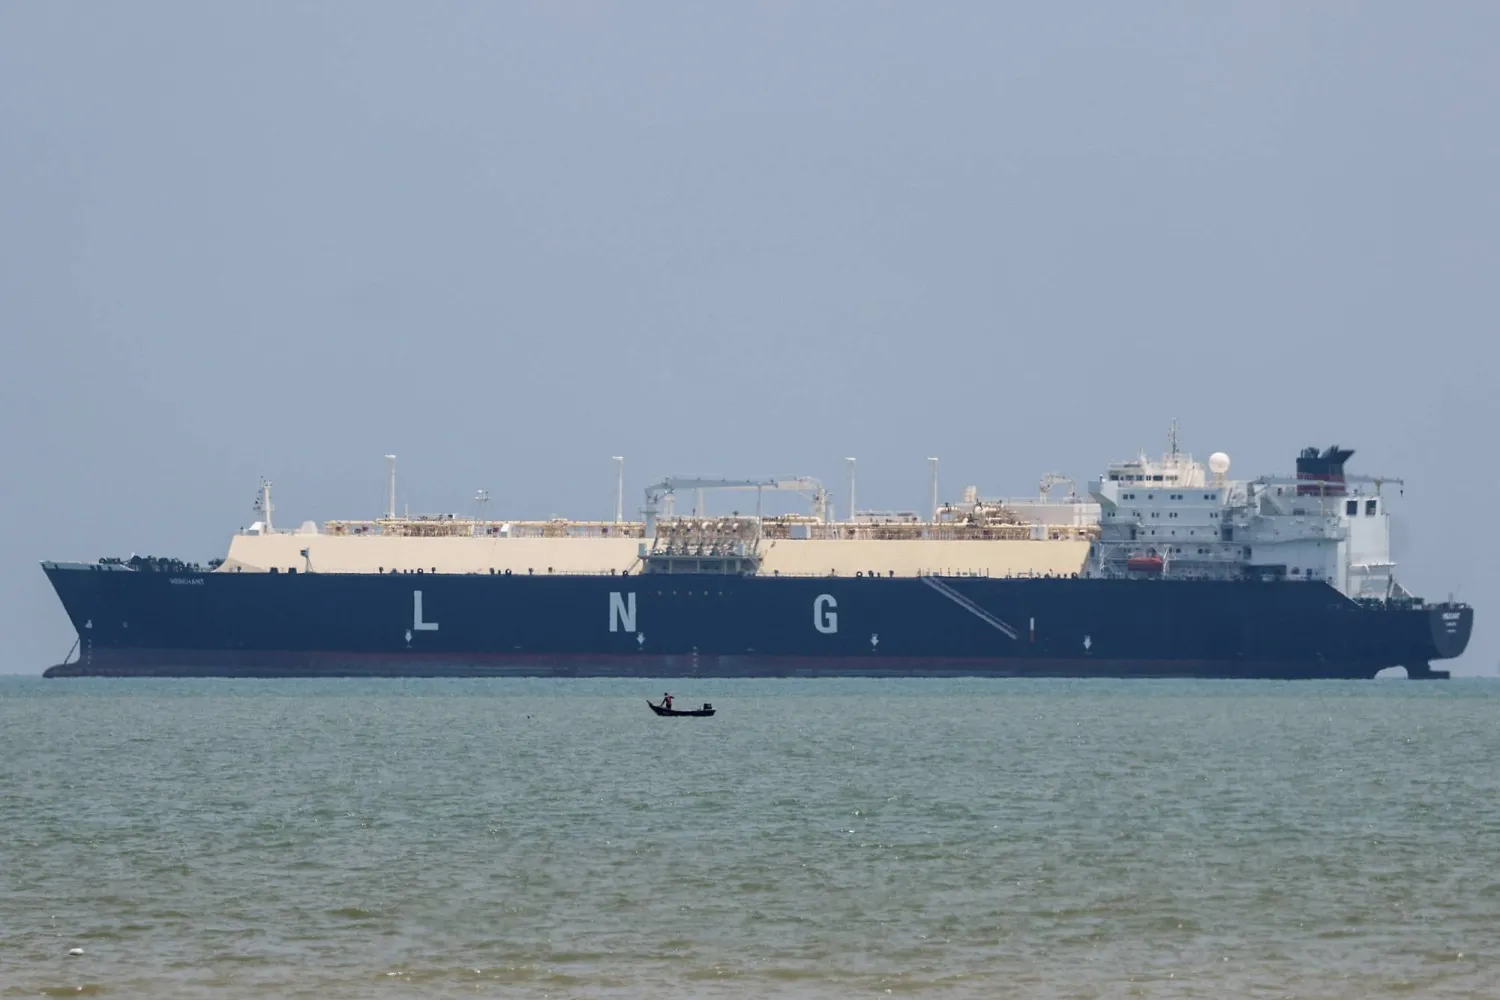
ناقلة الغاز الطبيعي المُسال «ميرشانت» في مضيق ملقا (إ.ب.أ)
أكد وزير المالية الإندونيسي بوربايا يودهي ساديوا، يوم الجمعة، أنه لا توجد أي نية لدى بلاده لفرض رسوم عبور على السفن المارة عبر مضيق ملقا، وذلك بعد الجدل الذي أثارته تصريحاته السابقة بشأن إمكانية استغلال هذا الممر البحري الاستراتيجي لتحقيق عوائد مالية.
وجاءت تصريحات ساديوا لتؤكد موقف وزير الخارجية الإندونيسي الصادر يوم الخميس، والذي شدد على أن أكبر اقتصاد في جنوب شرق آسيا لن يفرض أي رسوم على حركة الملاحة في المضيق، وفق «رويترز».
وأوضح ساديوا خلال مؤتمر صحافي أن إندونيسيا ستلتزم بالكامل بأحكام اتفاقية الأمم المتحدة لقانون البحار (UNCLOS)، التي تنظّم استخدام الممرات المائية الدولية وحرية الملاحة فيها.
وكانت تصريحات سابقة للوزير قد أثارت جدلاً واسعاً هذا الأسبوع، بعد طرحه فكرة فرض رسوم على السفن العابرة، قبل أن يوضح لاحقاً أن مثل هذا الإجراء غير قابل للتطبيق عملياً.
ويأتي هذا الجدل في وقت يثير فيه الإغلاق الفعلي لمضيق هرمز في الشرق الأوسط مخاوف متزايدة لدى صانعي السياسات في آسيا بشأن أمن الممرات البحرية الحيوية.
ويُعد مضيق ملقا، الذي يمتد لمسافة تقارب 900 كيلومتر بين إندونيسيا وتايلاند وماليزيا وسنغافورة، أحد أهم الممرات البحرية العالمية، حيث تصفه إدارة معلومات الطاقة الأميركية بأنه شريان رئيسي لنقل النفط العالمي، كما يمثل أقصر طريق بحري بين شرق آسيا والشرق الأوسط وأوروبا.
وأظهرت بيانات إدارة الشؤون البحرية الماليزية أن أكثر من 102,500 سفينة، معظمها تجارية، عبرت المضيق خلال عام 2025، مقارنة بنحو 94,300 سفينة في عام 2024.
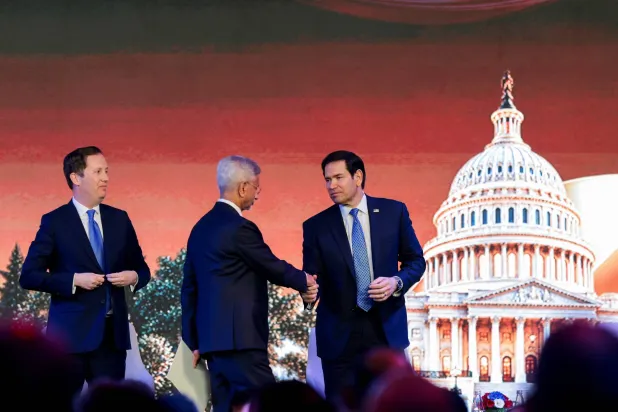
اقترب وزيرا الخارجية الأميركي ماركو روبيو والهندي سوبرامانيام جايشانكار من التوصل لاتفاق لتعزيز التعاون في الطاقة والتجارة بعد أشهر من التوترات بين بلديهما.
استقرت أسعار النحاس خلال تعاملات الثلاثاء، مع موازنة الحذر في عمليات الشراء بالصين عند المستويات السعرية المرتفعة، ورفع «غولدمان ساكس» توقعاته لأسعار المعدن.
«الشرق الأوسط» (لندن)
«سليمان الحبيب» ترفع أرباحها 5.6 % إلى 493 مليون دولار في 9 أشهرhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5333315-%D8%B3%D9%84%D9%8A%D9%85%D8%A7%D9%86-%D8%A7%D9%84%D8%AD%D8%A8%D9%8A%D8%A8-%D8%AA%D8%B1%D9%81%D8%B9-%D8%A3%D8%B1%D8%A8%D8%A7%D8%AD%D9%87%D8%A7-56-%D8%A5%D9%84%D9%89-493-%D9%85%D9%84%D9%8A%D9%88%D9%86-%D8%AF%D9%88%D9%84%D8%A7%D8%B1-%D9%81%D9%8A-9-%D8%A3%D8%B4%D9%87%D8%B1
«سليمان الحبيب» ترفع أرباحها 5.6 % إلى 493 مليون دولار في 9 أشهر
أحد مستشفيات «مجموعة سليمان الحبيب» (حساب الشركة على «إكس»)
رفعت مجموعة الدكتور سليمان الحبيب للخدمات الطبية صافي أرباحها خلال الأشهر الـ9 الأولى من عام 2026 بنسبة 5.6 في المائة إلى 1.85 مليار ريال (493 مليون دولار)، مقارنة بنحو 1.75 مليار ريال (467 مليون دولار) في الفترة المماثلة من العام الماضي، مدعومةً بنمو الإيرادات وارتفاع مستويات النشاط التشغيلي.
وأظهرت النتائج المالية الأولية للمجموعة، المنشورة الأحد، ارتفاع الإيرادات خلال الفترة المنتهية في 30 سبتمبر (أيلول) 2026 بنسبة 15.4 في المائة إلى 11.54 مليار ريال (3.08 مليار دولار)، مقابل 10.01 مليار ريال (2.67 مليار دولار) في الفترة المقابلة من عام 2025، بزيادة قدرها 1.54 مليار ريال (410 ملايين دولار).
وجاء نمو الإيرادات مدفوعاً بشكل رئيسي بأداء قطاعَي المستشفيات والصيدليات، مع ارتفاع أعداد المراجعين ومعدلات الإشغال في المستشفيات، وما انعكس من ذلك على مبيعات الصيدليات، إلى جانب زيادة إيرادات قطاع الحلول. كما أسهم استمرار نمو المستشفيات التي دخلت الخدمة ضمن التوسُّعات الاستراتيجية الأخيرة في دعم الأداء، رغم أن هذه المشروعات لا تزال في مرحلة تسارع النمو التشغيلي والتدرج نحو الاستخدام الأمثل لطاقتها الاستيعابية.
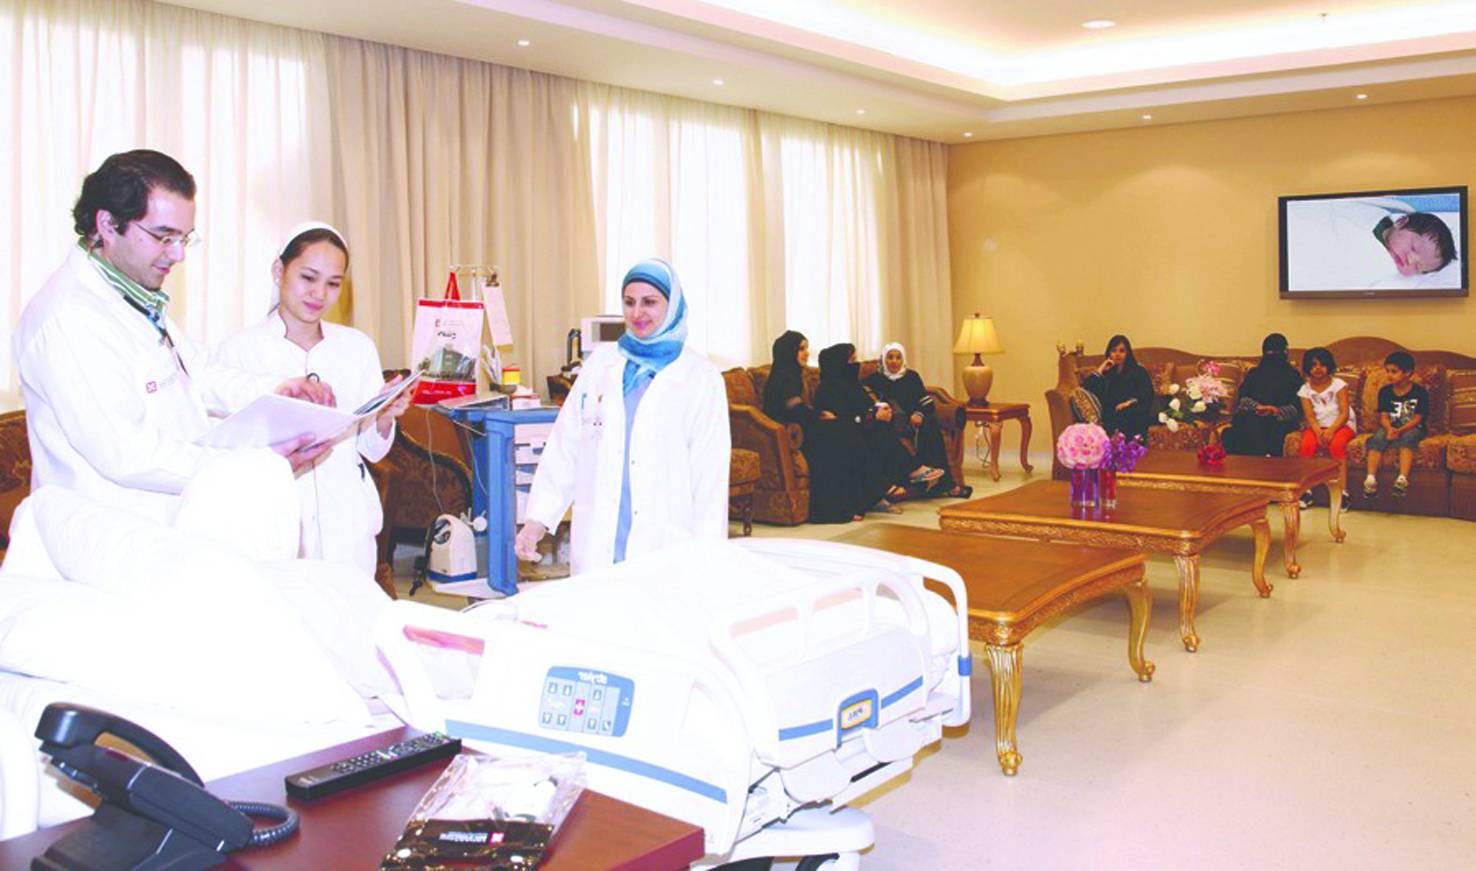
أفراد إحدى الأسر يجتمعون لزيارة مريض في مستشفى «سليمان الحبيب» بالسعودية (الموقع الإلكتروني)
ارتفاع الأرباح الفصلية
وعلى مستوى الرُّبع الثالث من العام الحالي، ارتفع صافي ربح المجموعة بنسبة 13.2 في المائة إلى 681.6 مليون ريال (181.8 مليون دولار)، مقابل 602.28 مليون ريال (160.6 مليون دولار) في الرُّبع المماثل من العام الماضي، بينما زادت الإيرادات بنسبة 18.4 في المائة إلى 4.10 مليار ريال (1.09 مليار دولار)، مقارنة بـ3.46 مليار ريال (923.6 مليون دولار) في الفترة ذاتها من عام 2025.
وعلى أساس فصلي، ارتفع صافي الربح بنسبة 2.9 في المائة مقارنة بالرُّبع الثاني من العام الحالي، الذي سجَّلت فيه المجموعة أرباحاً بلغت 662.66 مليون ريال (176.7 مليون دولار)، في حين نمت الإيرادات بنسبة 2.4 في المائة، من 4.01 مليار ريال (1.07 مليار دولار) إلى 4.10 مليار ريال (1.09 مليار دولار).
وأرجعت المجموعة تحسُّن الأرباح الفصلية إلى نمو الإيرادات وارتفاع مستويات النشاط التشغيلي، بما عزَّز قدرتها على تغطية التكاليف الثابتة، مع استمرار التَّحسُّن التدريجي في الاستفادة من الطاقة الاستيعابية المضافة.
تحسن الأرباح التشغيلية
وارتفع الربح التشغيلي للمجموعة خلال الأشهر الـ9 الأولى بنسبة 11.4 في المائة إلى 2.16 مليار ريال (575.2 مليون دولار)، مقارنة بـ1.94 مليار ريال (516.4 مليون دولار) في الفترة المماثلة من العام الماضي. كما ارتفع إجمالي الربح بنسبة 9.2 في المائة إلى 3.43 مليار ريال (915.4 مليون دولار)، مقابل 3.14 مليار ريال (838.5 مليون دولار) في الفترة المقابلة.
وسجَّل الربح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال الفترة 2.97 مليار ريال (793.1 مليون دولار)، بزيادة 16 في المائة عن 2.56 مليار ريال (683.8 مليون دولار) في الأشهر الـ9 الأولى من عام 2025. وبلغ هامش هذا الربح 25.76 في المائة، مقارنة بـ25.63 في المائة في الفترة المماثلة من العام السابق.
أما خلال الرُّبع الثالث، فارتفع الربح قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 21.2 في المائة إلى 1.08 مليار ريال (287.5 مليون دولار)، مقابل 889.77 مليون ريال (237.3 مليون دولار) في الرُّبع المماثل من العام الماضي، في حين تحسَّن هامش الربح إلى 26.29 في المائة من 25.69 في المائة.
نمو متواصل مع توسع الأعمال
وتعكس النتائج استمرار نمو أعمال المجموعة بالتزامن مع توسعاتها في قطاع الرعاية الصحية. وأوضحت الشركة أن المستشفيات التي بدأت تشغيلها ضمن خطتها الاستراتيجية لا تزال في مرحلة تصاعد النشاط، مع تقدمها تدريجياً نحو الاستفادة المثلى من طاقتها الاستيعابية.
وبلغت ربحية السهم خلال الأشهر الـ9 الأولى 5.28 ريال (1.41 دولار)، مقارنة بـ5 ريالات (1.33 دولار) في الفترة المماثلة من عام 2025. كما ارتفع إجمالي حقوق الملكية، بعد استبعاد الحصص غير المسيطرة، إلى 8.48 مليار ريال (2.26 مليار دولار)، مقابل 7.68 مليار ريال (2.05 مليار دولار) في الفترة المقابلة.
«البحري» السعودية توقع عقداً لبناء 3 ناقلات نفط عملاقة بـ451 مليون دولار
أعلنت الشركة الوطنية السعودية للنقل البحري (البحري) توقيع عقد مع الشركة العالمية للصناعات البحرية لبناء وتسليم 3 ناقلات نفط خام عملاقة، بقيمة إجمالية نحو 451 مليون دولار (1.692 مليار ريال).
وأوضحت «البحري»، في إفصاح نشره موقع السوق المالية السعودية (تداول)، أن حمولة كل ناقلة تبلغ 320 ألف طن ساكن، ومن المقرر تسليم الناقلات الـ3 على دفعات خلال عامَي 2029 و2030.
وأضافت أن الأثر المالي للعقد سيظهر في قوائمها المالية بعد استلام الناقلات وبدء تشغيلها تجارياً، مشيرة إلى أن مدة العقد تنتهي بتسليم الناقلة الأخيرة.
ويُمثِّل الاتفاق خطوةً ضمن استراتيجية «البحري» لتحديث أسطولها وتوسيع قدراتها التشغيلية على المدى الطويل، وتعزيز قدرتها على مواكبة المتطلبات المتغيرة لأسواق الطاقة والنقل البحري العالمية.
كما يدعم العقد جهود المملكة لتطوير قطاع بحري قادر على المنافسة عالمياً، من خلال توطين قدرات بناء السفن وسلاسل الإمداد المرتبطة بالصناعة البحرية، بما يتماشى مع مستهدفات «رؤية السعودية 2030».
وبتوقيع الاتفاقية، يرتفع عدد الناقلات التي يجري بناؤها في المملكة لصالح «البحري» إلى 9 ناقلات، تشمل 6 ناقلات بضائع سائبة و3 ناقلات نفط خام عملاقة.
وذكرت الشركة أنها ستموّل تكلفة العقد من مزيج من مواردها النقدية الداخلية والتسهيلات البنكية.
يُشار إلى أن «البحري» تمتلك حصةً تبلغ 19.9 في المائة من رأسمال الشركة العالمية للصناعات البحرية، كما يشغل المهندس أحمد بن علي السبيعي، عضو مجلس الإدارة والرئيس التنفيذي لـ«البحري»، عضوية مجلس إدارة الشركة العالمية للصناعات البحرية.
«سابك» تعود إلى الربحية في الربع الثالث بدعم من تحسن المبيعات والاستثماراتhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5333312-%D8%B3%D8%A7%D8%A8%D9%83-%D8%AA%D8%B9%D9%88%D8%AF-%D8%A5%D9%84%D9%89-%D8%A7%D9%84%D8%B1%D8%A8%D8%AD%D9%8A%D8%A9-%D9%81%D9%8A-%D8%A7%D9%84%D8%B1%D8%A8%D8%B9-%D8%A7%D9%84%D8%AB%D8%A7%D9%84%D8%AB-%D8%A8%D8%AF%D8%B9%D9%85-%D9%85%D9%86-%D8%AA%D8%AD%D8%B3%D9%86-%D8%A7%D9%84%D9%85%D8%A8%D9%8A%D8%B9%D8%A7%D8%AA-%D9%88%D8%A7%D9%84%D8%A7%D8%B3%D8%AA%D8%AB%D9%85%D8%A7%D8%B1%D8%A7%D8%AA
«سابك» تعود إلى الربحية في الربع الثالث بدعم من تحسن المبيعات والاستثمارات
أحد مواقع شركة «سابك» الصناعية في السعودية (واس)
عادت الشركة السعودية للصناعات الأساسية (سابك) إلى تحقيق الأرباح خلال الرُّبع الثالث من عام 2026، مُسجِّلةً صافي ربح بلغ 133 مليون دولار (499 مليون ريال)، مقارنة بـ116 مليون دولار (434 مليون ريال) في الفترة المماثلة من العام الماضي، مستفيدة من ارتفاع أسعار بيع المنتجات وتحسُّن نتائج استثماراتها في شركات زميلة ومشروعات مشتركة، رغم استمرار التحديات الجيوسياسية والضغوط على سلاسل الإمداد.
وأظهرت النتائج المالية الأولية للشركة ارتفاع الإيرادات إلى 7.51 مليار دولار (28.17 مليار ريال) خلال الرُّبع الثالث، بزيادة 13.5 في المائة مقارنة بالرُّبع الثاني، الذي بلغت إيراداته 6.62 مليار دولار (24.81 مليار ريال). لكنها تراجعت 3.1 في المائة على أساس سنوي، من 7.75 مليار دولار (29.08 مليار ريال) في الرُّبع الثالث من 2025.
وارتفع إجمالي الربح إلى نحو 1.71 مليار دولار (6.43 مليار ريال)، مقارنة بـ1.56 مليار دولار (5.86 مليار ريال) في الفترة المماثلة من العام السابق، في حين بلغ الربح التشغيلي 549 مليون دولار (2.06 مليار ريال)، منخفضاً من 608 ملايين دولار (2.28 مليار ريال) على أساس سنوي.
وعلى أساس فصلي، تحوَّلت الشركة التي تعمل في قطاعات البتروكيميائيات والمغذيات الزراعية والمنتجات المتخصصة، من صافي خسارة بلغ 222 مليون دولار (833 مليون ريال) في الرُّبع الثاني من العام الحالي إلى صافي ربح في الرُّبع الثالث، مع ارتفاع إجمالي الربح بنحو 555 مليون دولار (2.08 مليار ريال)، مدفوعاً بزيادة حجم المبيعات، وتحسُّن النتائج من المشروعات المشتركة والشركات الزميلة.
شعار «سابك للمغذيات الزراعية» (موقع الشركة الإلكتروني)
تحسن الأرباح المعدلة
وفي مؤشرات الأداء التشغيلي، ارتفعت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والإطفاء إلى نحو 1.27 مليار دولار (4.75 مليار ريال) في الرُّبع الثالث، بزيادة 40 في المائة مقارنة بـ901 مليون دولار (3.38 مليار ريال) في الرُّبع السابق. كما ارتفع هامش هذه الأرباح المعدلة إلى 16.9 في المائة، مقابل 13.6 في المائة في الرُّبع الثاني.
وبلغ صافي الدخل المعدل من العمليات نحو 579 مليون دولار (2.17 مليار ريال)، مقارنة بـ109 ملايين دولار (410 ملايين ريال) في الرُّبع السابق. كما سجَّلت الشركة صافي ربح معدلاً من العمليات المستمرة عائداً إلى مساهمي الشركة الأم بلغ 224 مليون دولار (840 مليون ريال)، مقابل خسارة معدلة قدرها 101 مليون دولار (380 مليون ريال) في الرُّبع الثاني.
وأرجعت «سابك» تحسُّن نتائج الرُّبع الثالث إلى ارتفاع إجمالي الربح بنحو 153 مليون دولار (575 مليون ريال)، إلى جانب تحسُّن نتائج المشروعات المشتركة والشركات الزميلة بنحو 432 مليون دولار (1.62 مليار ريال)، ويعود ذلك بشكل رئيسي إلى عكس انخفاض سابق في قيمة استثمارات حقوق ملكية مدرجة في أوروبا، عقب ارتفاع أسعار أسهمها.
لكن هذه العوامل الإيجابية قابلتها خسائر مرتبطة بالعمليات غير المستمرة بلغت نحو 263 مليون دولار (985 مليون ريال)، على خلفية إعادة تصنيف فروق العملات الأجنبية من حقوق الملكية إلى قائمة الدخل بعد إتمام صفقة بيع أعمال اللدائن الهندسية الحرارية في أميركا الشمالية وأميركا الجنوبية وأوروبا. كما ارتفعت مصاريف البيع والتوزيع بنحو 244 مليون دولار (916 مليون ريال)، نتيجة استمرار تحديات سلاسل الإمداد، وانخفض صافي النتائج المالية بنحو 95 مليون دولار (358 مليون ريال) مقارنة بالفترة المماثلة من العام الماضي.
خسائر الأشهر الـ9 تتراجع
وعلى مستوى الأشهر الـ9 الأولى من عام 2026، سجَّلت «سابك» صافي خسارة بلغ نحو 85 مليون دولار (320 مليون ريال)، مقارنة بخسارة قدرها 1.29 مليار دولار (4.84 مليار ريال) في الفترة نفسها من العام الماضي، بما يعكس تقلص الخسائر بصورة كبيرة.
في المقابل، تراجعت الإيرادات خلال الفترة إلى 21.10 مليار دولار (79.13 مليار ريال)، مقارنة بـ23.62 مليار دولار (88.57 مليار ريال) في الأشهر الـ9 الأولى من 2025، بانخفاض 10.7 في المائة. كما انخفض إجمالي الربح إلى 4.24 مليار دولار (15.91 مليار ريال)، مقابل 4.57 مليار دولار (17.12 مليار ريال)، وتراجع الربح التشغيلي إلى 1.13 مليار دولار (4.22 مليار ريال)، من 1.40 مليار دولار (5.25 مليار ريال).
وقالت الشركة إن تقلص صافي الخسارة خلال الفترة يعود بصورة رئيسية إلى انخفاض خسائر العمليات غير المستمرة بنحو 819 مليون دولار (3.07 مليار ريال)، إلى جانب تحسُّن النتائج من المشروعات المشتركة والشركات الزميلة بنحو 648 مليون دولار (2.43 مليار ريال). كما أسهمت التكاليف غير المتكررة التي سُجِّلت في الرُّبع الأول من 2025، والمرتبطة بمبادرة استراتيجية لإعادة الهيكلة، في رفع قاعدة المقارنة في العام الماضي.
وفي المقابل، ضغطت على النتائج زيادة مصاريف البيع والتوزيع بنحو 333 مليون دولار (1.25 مليار ريال)، فضلاً عن انخفاض إجمالي الربح بنحو 323 مليون دولار (1.21 مليار ريال)، نتيجة تراجع حجم المبيعات.
التركيز على الكفاءة التشغيلية
وأكدت «سابك»، في بيان نتائجها، استمرار تركيزها على الكفاءة التشغيلية وتحسين محفظة أعمالها والنمو المنضبط، مع الحفاظ على المرونة التشغيلية في مواجهة التحديات الجيوسياسية واللوجستية. وأشارت إلى أن ارتفاع أسعار بيع بعض المنتجات ساعد على تخفيف أثر تراجع الكميات المبيعة، في حين أسهمت مرونة سلاسل الإمداد في دعم عملياتها.
وعلى صعيد التدفقات النقدية، بلغ صافي النقد الناتج عن الأنشطة التشغيلية بعد خصم الإنفاق الرأسمالي نحو 1.50 مليار دولار (5.61 مليار ريال) خلال الأشهر الـ9 الأولى من العام، مقارنة بنحو 1.05 مليار دولار (3.94 مليار ريال) في الفترة المماثلة من العام الماضي.
وتوقَّعت الشركة أن يتراوح الإنفاق الرأسمالي خلال العام بين 3 مليارات و3.3 مليار دولار، في إطار مواصلة الاستثمار في أعمالها ومشروعات النمو مع الالتزام بالانضباط في إدارة رأس المال.