الإمارات تخرج رسمياً من قائمة مراقبة الجرائم الماليةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/4874171-%D8%A7%D9%84%D8%A5%D9%85%D8%A7%D8%B1%D8%A7%D8%AA-%D8%AA%D8%AE%D8%B1%D8%AC-%D8%B1%D8%B3%D9%85%D9%8A%D8%A7%D9%8B-%D9%85%D9%86-%D9%82%D8%A7%D8%A6%D9%85%D8%A9-%D9%85%D8%B1%D8%A7%D9%82%D8%A8%D8%A9-%D8%A7%D9%84%D8%AC%D8%B1%D8%A7%D8%A6%D9%85-%D8%A7%D9%84%D9%85%D8%A7%D9%84%D9%8A%D8%A9
الإمارات تخرج رسمياً من قائمة مراقبة الجرائم المالية
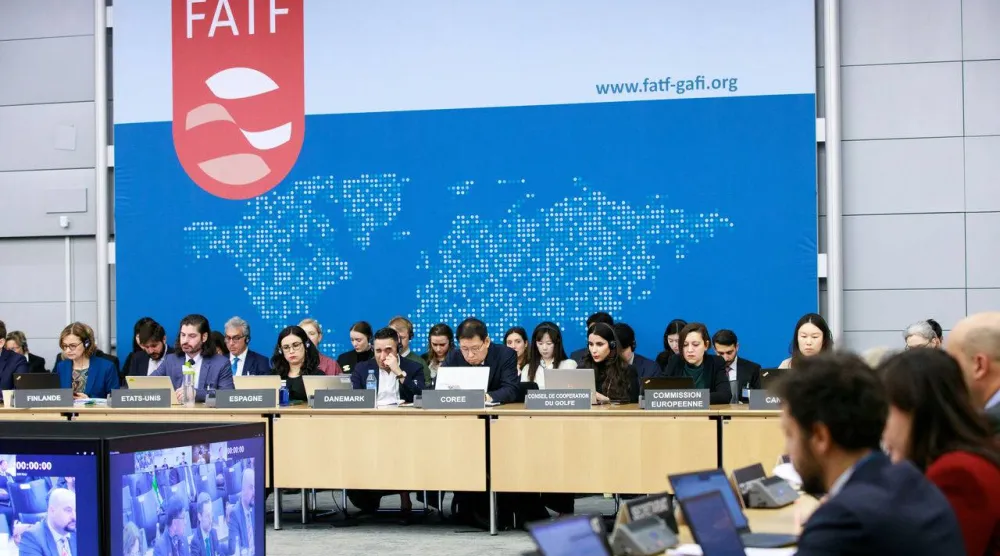
أشارت «فاتف» إلى استكمال الإمارات تنفيذ جميع التوصيات الـ15 الواردة في خطة عملها (أ.ف.ب)
رفعت مجموعة العمل المالية (فاتف) الإمارات العربية المتحدة من «القائمة الرمادية»، بعد أقل من عامين من خفض رتبتها، كنتيجة لمساعي السلطات المحلية منع التدفقات المالية غير المشروعة.
وسلطت مجموعة العمل المالية المعنية بالإجراءات المالية ومقرها باريس الضوء على كيفية قيام الإمارات بتعزيز نظامها لمكافحة غسل الأموال ومكافحة تمويل الإرهاب. وأشارت إلى استكمال الإمارات تنفيذ جميع التوصيات الـ15 الواردة في خطة عملها، وذلك عقب انعقاد الجلسة العامة بين 19 و23 فبراير (شباط) الحالي في العاصمة الفرنسية باريس.
وقالت «فاتف» في بيان لها إن دولة الإمارات لم تعد خاضعة لعملية المراقبة المتزايدة التي تقوم بها المجموعة، ورحبت بالتقدم الكبير الذي أحرزته البلاد في تحسين نظام مكافحة غسل الأموال وتمويل الإرهاب، مشيرة إلى الخطوات التي اتخذتها الإمارات لتعزيز فاعلية نظام مكافحة غسل الأموال وتمويل الإرهاب للوفاء بالالتزامات الواردة في خطة عملها فيما يتعلق بأوجه القصور الاستراتيجية التي حددتها «مجموعة العمل المالي» في فبراير 2022.
وكانت الإمارات خضعت في العام 2022 لمراقبة دقيقة عندما سلطت «فاتف» الضوء على مخاطر غسل الأموال وتمويل الإرهاب الذي يشمل المصارف والمعادن الثمينة والأحجار الكريمة وكذلك الممتلكات، بحسب «رويترز».
وقال وزير الخارجية رئيس اللجنة العليا المشرفة على الاستراتيجية الوطنية لمكافحة غسل الأموال وتمويل الإرهاب، الشيخ عبد الله بن زايد آل نهيان، إن هذا الإنجاز ثمرة الجهود التي بذلتها الوزارات والهيئات الحكومية الاتحادية والمحلية المعنية لتسريع وتيرة خطة العمل الوطنية، وتجسيد التوجيهات العليا وتطلعات القيادة في تعزيز ريادة وتنافسية دولة الإمارات وترسيخ مكانتها مركزا اقتصاديا وتجارياً واستثمارياً عالمياً.
وأضاف أن الدولة حريصة على تطبيق المعايير والالتزام بالقوانين والمواثيق الدولية ذات الصلة التي تعمل على تحقيق سلامة النظام المالي الدولي.
وأكد أن دولة الإمارات ستواصل وبشكل متضافر وتكاملي مع الشركاء الدوليين والمنظمات والهيئات المعنية لتعزيز مكانتها في النظام المالي عبر مواكبة مستجدات هذا القطاع، وتطوير التشريعات، وتعزيز القاعدة القانونية والرقابية، وتفعيل الجهود الجماعية على النطاق الدولي لمكافحة الجريمة المالية.
وقال جون كارتونشيك، مدير مركز الأبحاث في «ري/ ثينك» الإماراتي، إن هذه الخطوة يمكن أن تعزز الثقة في البلاد وتجذب المزيد من الأموال من الخارج. أضاف «المستثمرون... قد يشعرون بمزيد من الأمان».
وقال مصرفي كبير طلب عدم ذكر اسمه، إن المصارف ستكون قادرة أيضاً على خفض تكلفة التعامل مع العملاء الأثرياء في البلاد.
وإلى جانب الإمارات، قامت المجموعة بإزالة كل من باربادوس وجبل طارق وأوغندا عن لائحتها الرمادية. وهنأت في بيانها الدول الأربع «على التقدم الكبير الذي أحرزته في معالجة أوجه القصور الاستراتيجية في مجال مكافحة غسل الأموال وتمويل الإرهاب التي تم تحديدها سابقاً خلال التقييمات المتبادلة».
كينيا وناميبيا
وفي المقابل، أضافت «فاتف» كينيا وناميبيا إلى «القائمة الرمادية»، بسبب القيود غير الكافية ضد غسل الأموال وتمويل الإرهاب.
وقالت مجموعة العمل المالي في بيان لها: «في هذه الجلسة العامة، أضافت مجموعة العمل المالي كينيا وناميبيا إلى قائمة الولايات القضائية الخاضعة لزيادة المراقبة».
وكانت وزارة الخزانة الكينية قالت في وقت سابق يوم الجمعة إنها أُدرجت في «القائمة الرمادية». وأضافت أنها ملتزمة تماماً بتنفيذ خطة عمل مجموعة العمل المالي، وأن هذه الخطوة لن تكون لها سوى «تأثيرات ضئيلة» على الاستقرار المالي في كينيا.
وقال تقرير صادر عن مجموعة العمل المالي العام الماضي إن كينيا تواجه بشكل رئيسي مخاطر من تدفقات الأموال المرتبطة بتمويل الإرهاب من داخل حدودها وخارجها، في حين تشكل العملات المشفرة المزيد من المخاطر.
وتنشط عدة جماعات متشددة في المنطقة المحيطة بكينيا بما في ذلك «حركة الشباب» في الصومال المجاورة المرتبطة بتنظيم «القاعدة» والتي شنت عدة هجمات في كينيا في الماضي.
وقال مركز الاستخبارات المالية في ناميبيا في وقت سابق يوم الجمعة إن وضع ناميبيا على «القائمة الرمادية» قد تكون له آثار سلبية على الاستثمار الأجنبي المباشر في ناميبيا.
يكشف تحقيق «الشرق الأوسط» عن خوارزمية الكيانات المالية لأحزاب وميليشيات في العراق، وكيف أنشأت جيشاً من المقاولين والوسطاء والشركات الوهمية والفعلية.
علي السراي (لندن)
الشركات الأوروبية تدعم تعزيز الاستثمار في الطاقة المتجددةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5323419-%D8%A7%D9%84%D8%B4%D8%B1%D9%83%D8%A7%D8%AA-%D8%A7%D9%84%D8%A3%D9%88%D8%B1%D9%88%D8%A8%D9%8A%D8%A9-%D8%AA%D8%AF%D8%B9%D9%85-%D8%AA%D8%B9%D8%B2%D9%8A%D8%B2-%D8%A7%D9%84%D8%A7%D8%B3%D8%AA%D8%AB%D9%85%D8%A7%D8%B1-%D9%81%D9%8A-%D8%A7%D9%84%D8%B7%D8%A7%D9%82%D8%A9-%D8%A7%D9%84%D9%85%D8%AA%D8%AC%D8%AF%D8%AF%D8%A9
الشركات الأوروبية تدعم تعزيز الاستثمار في الطاقة المتجددة
توربينات رياح بالقرب من مارسيليا بفرنسا (رويترز)
خلص استطلاع حديث، إلى أن الأفراد ومسؤولي الأعمال في ألمانيا وتسع دول أوروبية أخرى يرغبون في تعزيز الاستثمار في الطاقة المتجددة.
وقد أُجري الاستطلاع لصالح «كلايمنت أوبنيوم ريسيرش اكسيتجينغ»، وهي مبادرة لمؤسسة دولية مقرها بلجيكا. كما خلص الاستطلاع إلى وجود دعم واسع للحد من اعتماد أوروبا على واردات الطاقة.
وأظهر مسؤولو الأعمال وقطاع أوسع من العامة أولويات مماثلة فيما يتعلق بسياسة الطاقة، ويشمل ذلك تكاليف أقل واعتماداً أقل على الواردات وأمن طاقة أكبر.
واتفق المشاركون في الاستطلاع على أن الاستثمار في الطاقة المتجددة يمكن أن يعزز من الميزة التنافسية والأمن في أوروبا.
ومن المقرر أن يلتقى وزراء الطاقة بالاتحاد الأوروبي في دبلن الاثنين والثلاثاء، وتُعدّ مسألة أمن الطاقة في الكتلة الأوروبية من ضمن القضايا المدرجة على أجندة المباحثات.
عوائد سندات منطقة اليورو ترتفع قليلاً في افتتاح تداولات الأسبوعhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5323414-%D8%B9%D9%88%D8%A7%D8%A6%D8%AF-%D8%B3%D9%86%D8%AF%D8%A7%D8%AA-%D9%85%D9%86%D8%B7%D9%82%D8%A9-%D8%A7%D9%84%D9%8A%D9%88%D8%B1%D9%88-%D8%AA%D8%B1%D8%AA%D9%81%D8%B9-%D9%82%D9%84%D9%8A%D9%84%D8%A7%D9%8B-%D9%81%D9%8A-%D8%A7%D9%81%D8%AA%D8%AA%D8%A7%D8%AD-%D8%AA%D8%AF%D8%A7%D9%88%D9%84%D8%A7%D8%AA-%D8%A7%D9%84%D8%A3%D8%B3%D8%A8%D9%88%D8%B9
عوائد سندات منطقة اليورو ترتفع قليلاً في افتتاح تداولات الأسبوع
أوراق نقدية من اليورو (رويترز)
ارتفعت عوائد سندات منطقة اليورو قليلاً يوم الاثنين، مع بداية أسبوع حافل بصدور بيانات اقتصادية رئيسية، في وقت واصلت فيه أسعار النفط صعودها؛ وسط شكوك بشأن التوصل إلى حل للحرب بين الولايات المتحدة وإيران وإعادة فتح مضيق هرمز في وقت قريب.
وارتفع عائد السندات الحكومية الألمانية لأجل 10 سنوات، وهو المؤشر القياسي لعوائد منطقة اليورو، بشكل طفيف إلى 3.6303 في المائة، ليقترب من أعلى مستوياته منذ يونيو (حزيران) 2009، وفق «رويترز».
وسجل العائد الأسبوع الماضي ارتفاعه الأسبوعي السابع على التوالي، فيما يتجه لتحقيق زيادة تتجاوز 30 نقطة أساس خلال سبتمبر (أيلول) الحالي.
ورفض الرئيس الأميركي، دونالد ترمب، خلال عطلة نهاية الأسبوع عرضاً إيرانياً للتوصل إلى اتفاق سلام يقضي بإعادة فتح مضيق هرمز وإنهاء الصراع. وأدى استمرار الجمود بين واشنطن وطهران إلى دفع أسعار النفط للارتفاع مجدداً؛ إذ زادت العقود الآجلة لـ«خام برنت» نحو اثنين في المائة بأحدث التعاملات إلى 106.46 دولار للبرميل.
وأبقت أسعار الطاقة المرتفعة ومواقف البنوك المركزية المتشددة، التي عززت توقعات رفع أسعار الفائدة، السندات الحكومية حول العالم تحت الضغط خلال الأشهر الماضية. وكان «البنك المركزي الأوروبي» قد رفع أسعار الفائدة مرتين بالفعل هذا العام لمواجهة التضخم، فيما كانت أسواق المال تتوقع، في أحدث تعاملاتها، رفعاً إضافياً واحداً على الأقل للفائدة خلال العام.
وبعدما أظهرت بيانات الأسبوع الماضي مجدداً متانة غير متوقعة للاقتصاد في منطقة اليورو، فإن الأنظار تتجه هذا الأسبوع إلى بيانات التضخم الأولية، التي قد تؤثر مجدداً في توقعات أسعار الفائدة.
ووفق استطلاع أجرته «رويترز»، فإن من المتوقع أن يتسارع التضخم في منطقة اليورو إلى 3.6 في المائة خلال سبتمبر، مقارنة مع 3.2 في المائة خلال أغسطس (آب) الماضي. ومن المرجح أن يأتي هذا الارتفاع مدفوعاً مجدداً بأسعار الطاقة، إلا إن صناع السياسات والمستثمرين سيراقبون أيضاً من كثب أي تغيرات في معدلات تضخم الخدمات والغذاء، لتقييم ما إذا كانت قد بدأت تظهر تداعيات تضخمية من الجولة الثانية.
وارتفع عائد السندات الحكومية الألمانية لأجل عامين، الأعلى حساسية لتوقعات أسعار الفائدة، بمقدار 2.7 نقطة أساس إلى 3.3134 في المائة. وكان قد سجل الأسبوع الماضي ارتفاعه الأسبوعي السابع على التوالي، ويتجه لتحقيق زيادة تتجاوز 39 نقطة أساس خلال سبتمبر، وهي أكبر زيادة شهرية له منذ مارس (آذار) الماضي، عقب اندلاع حرب إيران نهاية فبراير (شباط) 2026.
نفط أرخص وفائدة أقل وعجز أصغر... ماذا حدث لمعادلة ترمب الاقتصادية؟
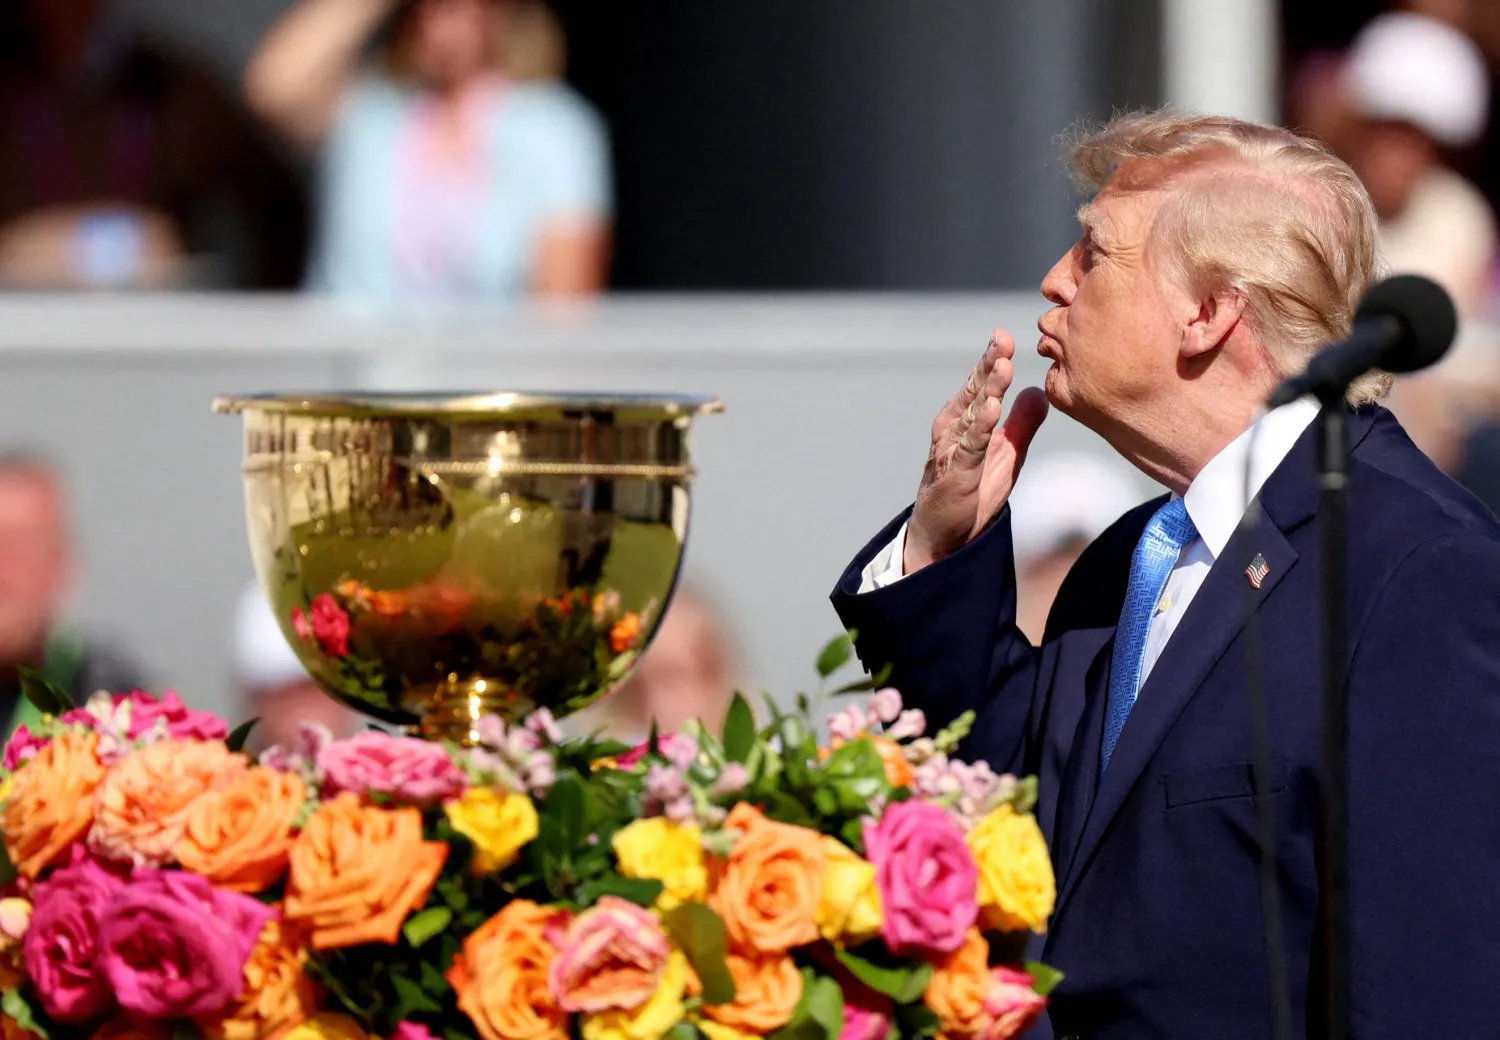
الرئيس دونالد ترمب يرسل قُبلة للجماهير خلال الجولة النهائية من كأس الرؤساء (رويترز)
كان يُفترض أن تقود سياسات ترمب الاقتصادية إلى نفط أرخص، وفائدة أقل، وعجز أصغر، مع دفع النمو والاستثمار إلى مستويات أقوى. لكن بعد نحو عامين من عودته إلى البيت الأبيض، تبدو الأرقام أكثر تعقيداً: خام برنت تجاوز 100 دولار للبرميل، و«الاحتياطي الفيدرالي» رفع أسعار الفائدة مجدداً، بينما ظل عجز الموازنة قريباً من 6 في المائة من الناتج المحلي الإجمالي.
لم تكن الحرب في الشرق الأوسط وحدها وراء هذا التحول. فقد تداخلت صدمة الطاقة مع قوة الطلب المحلي، واستمرار الاقتراض الحكومي وارتفاع تكاليف التمويل، إلى جانب تداعيات الرسوم الجمركية والقيود على الهجرة والاستثمار المتسارع في الذكاء الاصطناعي.
وهكذا، باتت الأهداف التي بدت متوافقة في بداية ولاية ترمب الثانية أكثر صعوبة في تحقيقها في وقت واحد: نمو قوي، وطاقة أرخص، وتضخم أقل، وتكلفة اقتراض أدنى، وعجز أصغر.
النفط الأرخص يصطدم بسوق عالمية مضطربة
كان خفض تكاليف الطاقة أحد المرتكزات الرئيسية في الرؤية الاقتصادية لترمب، مع التعويل على زيادة إنتاج النفط والغاز الأميركيين لدعم المعروض وخفض تكاليف الوقود على المستهلكين والشركات.
لكن سعر النفط الذي يهم الاقتصاد الأميركي لا يتحدد داخل الولايات المتحدة. ومع اتساع الحرب في الشرق الأوسط واضطراب مسارات الإمداد، قفز خام برنت إلى 107.81 دولار للبرميل في 14 سبتمبر (أيلول)، في واحدة من أبرز موجات ارتفاع الأسعار منذ بداية الحرب. كما أدى استهداف منشآت وخطوط نقل نفطية ومسارات الشحن إلى زيادة تكلفة نقل الخام والوقود.
وهذا يكشف عن حدود الرهان على زيادة الإنتاج المحلي. فالولايات المتحدة تستطيع زيادة إنتاجها، لكنَّ الشركات والمستهلكين الأميركيين يظلون مرتبطين بسوق نفط عالمية، وأسعارها تتأثر بالإمدادات القادمة من الشرق الأوسط وبسلامة طرق التجارة الدولية.
كما أن ارتفاع سعر الخام لا يبقى محصوراً في محطات الوقود. فتكلفة الطاقة تدخل في النقل والإنتاج والخدمات، مما يرفع احتمال انتقال الصدمة إلى أسعار أوسع نطاقاً، خصوصاً عندما يكون الطلب المحلي قوياً.
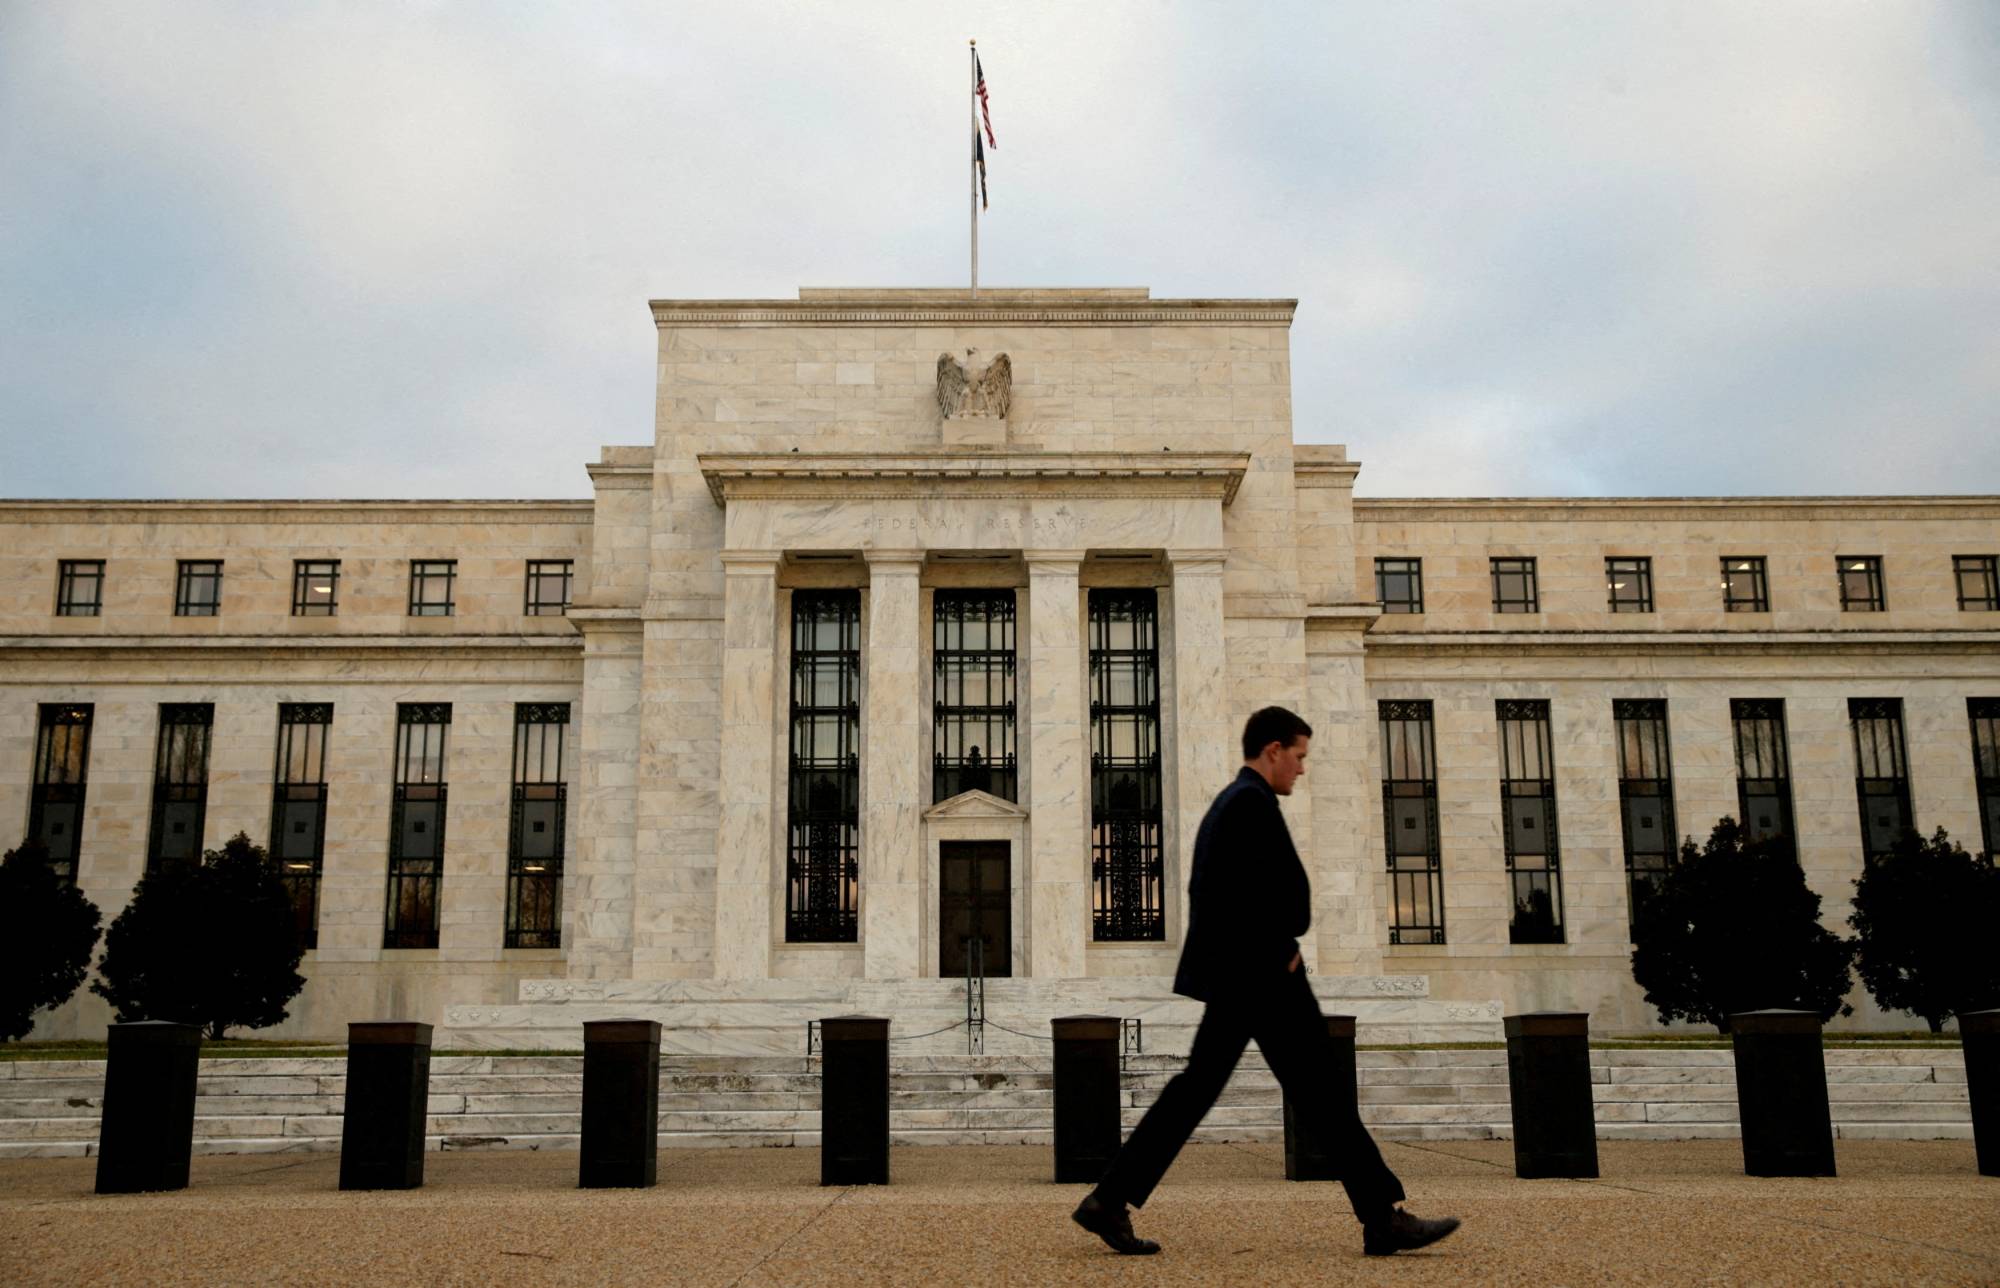
رجل يمر أمام مبنى «الاحتياطي الفيدرالي» في واشنطن (رويترز)
الفائدة الأقل أصبحت رهينة التضخم
الهدف الثاني كان خفض تكلفة الاقتراض، سواء للأسر التي تمول شراء المنازل والسيارات أو للشركات التي توسع استثماراتها وللحكومة التي تمول عجزها.
لكن «الاحتياطي الفيدرالي» اتخذ في سبتمبر اتجاهاً معاكساً لهذا الرهان، عندما رفع نطاق سعر الفائدة الأساسي ربع نقطة مئوية إلى 3.75 - 4 في المائة، مشيراً إلى أن التضخم لا يزال مرتفعاً، رغم وصفه النشاط الاقتصادي بأنه يتوسع بوتيرة متينة، والإنفاق المحلي بأنه صامد.
ولم يتوقف الأمر عند ذلك، إذ أظهرت توقعات مسؤولي البنك أن 16 من أصل 18 مسؤولاً يتوقعون رفعاً إضافياً واحداً على الأقل قبل نهاية العام، فيما ارتفعت رهانات الأسواق على زيادة جديدة في اجتماع أكتوبر (تشرين الأول)، وسط استمرار صعود أسعار الطاقة وقوة البيانات الاقتصادية.
وتعززت هذه التوقعات بعد تصريحات عدد من مسؤولي «الفيدرالي»؛ إذ قال رئيس بنك الاحتياطي الفيدرالي في نيويورك، جون وليامز، إن توقع رفع آخر قبل نهاية العام يبدو تصوراً معقولاً، بينما أصبح المتعاملون في الأسواق يراهنون بشكل متزايد على تشديد جديد في اجتماع أكتوبر.
متانة النشاط تعقّد مسار الفائدة
واللافت أن متانة النشاط الاقتصادي نفسها أصبحت عاملاً يعقّد مسار الفائدة. فقد أظهر أحدث توقعات «الفيدرالي» نمواً حقيقياً عند 2.3 في المائة في 2026، مع معدل بطالة عند 4.1 في المائة، في حين يتوقع أعضاء اللجنة تضخماً وفق مؤشر نفقات الاستهلاك الشخصي عند 3.7 في المائة هذا العام، أي أعلى كثيراً من هدف البنك البالغ 2 في المائة.
وتزداد الصورة تعقيداً مع تداخل صدمات العرض مع الطلب المحلي. فقد قال رئيس «الاحتياطي الفيدرالي» في شيكاغو، أوستن غولسبي، إن التضخم بات يتأثر بقوة الطلب إلى جانب صدمات سابقة مثل الرسوم الجمركية وأسعار النفط، مشيراً إلى أن الاستثمار القوي في الذكاء الاصطناعي يمثل أحد مصادر هذا الطلب.
وهنا تتعقد مهمة «الفيدرالي»: فاستمرار النشاط عند مستويات متماسكة لا يفرض خفض الفائدة سريعاً، بينما يهدد ارتفاع أسعار الطاقة بإبقاء التضخم مرتفعاً لفترة أطول. وفي المقابل، قد يؤدي تيسير نقدي سريع إلى دعم الطلب في وقت ترتفع فيه تكلفة الطاقة، مما يزيد صعوبة إعادة التضخم إلى هدفه.
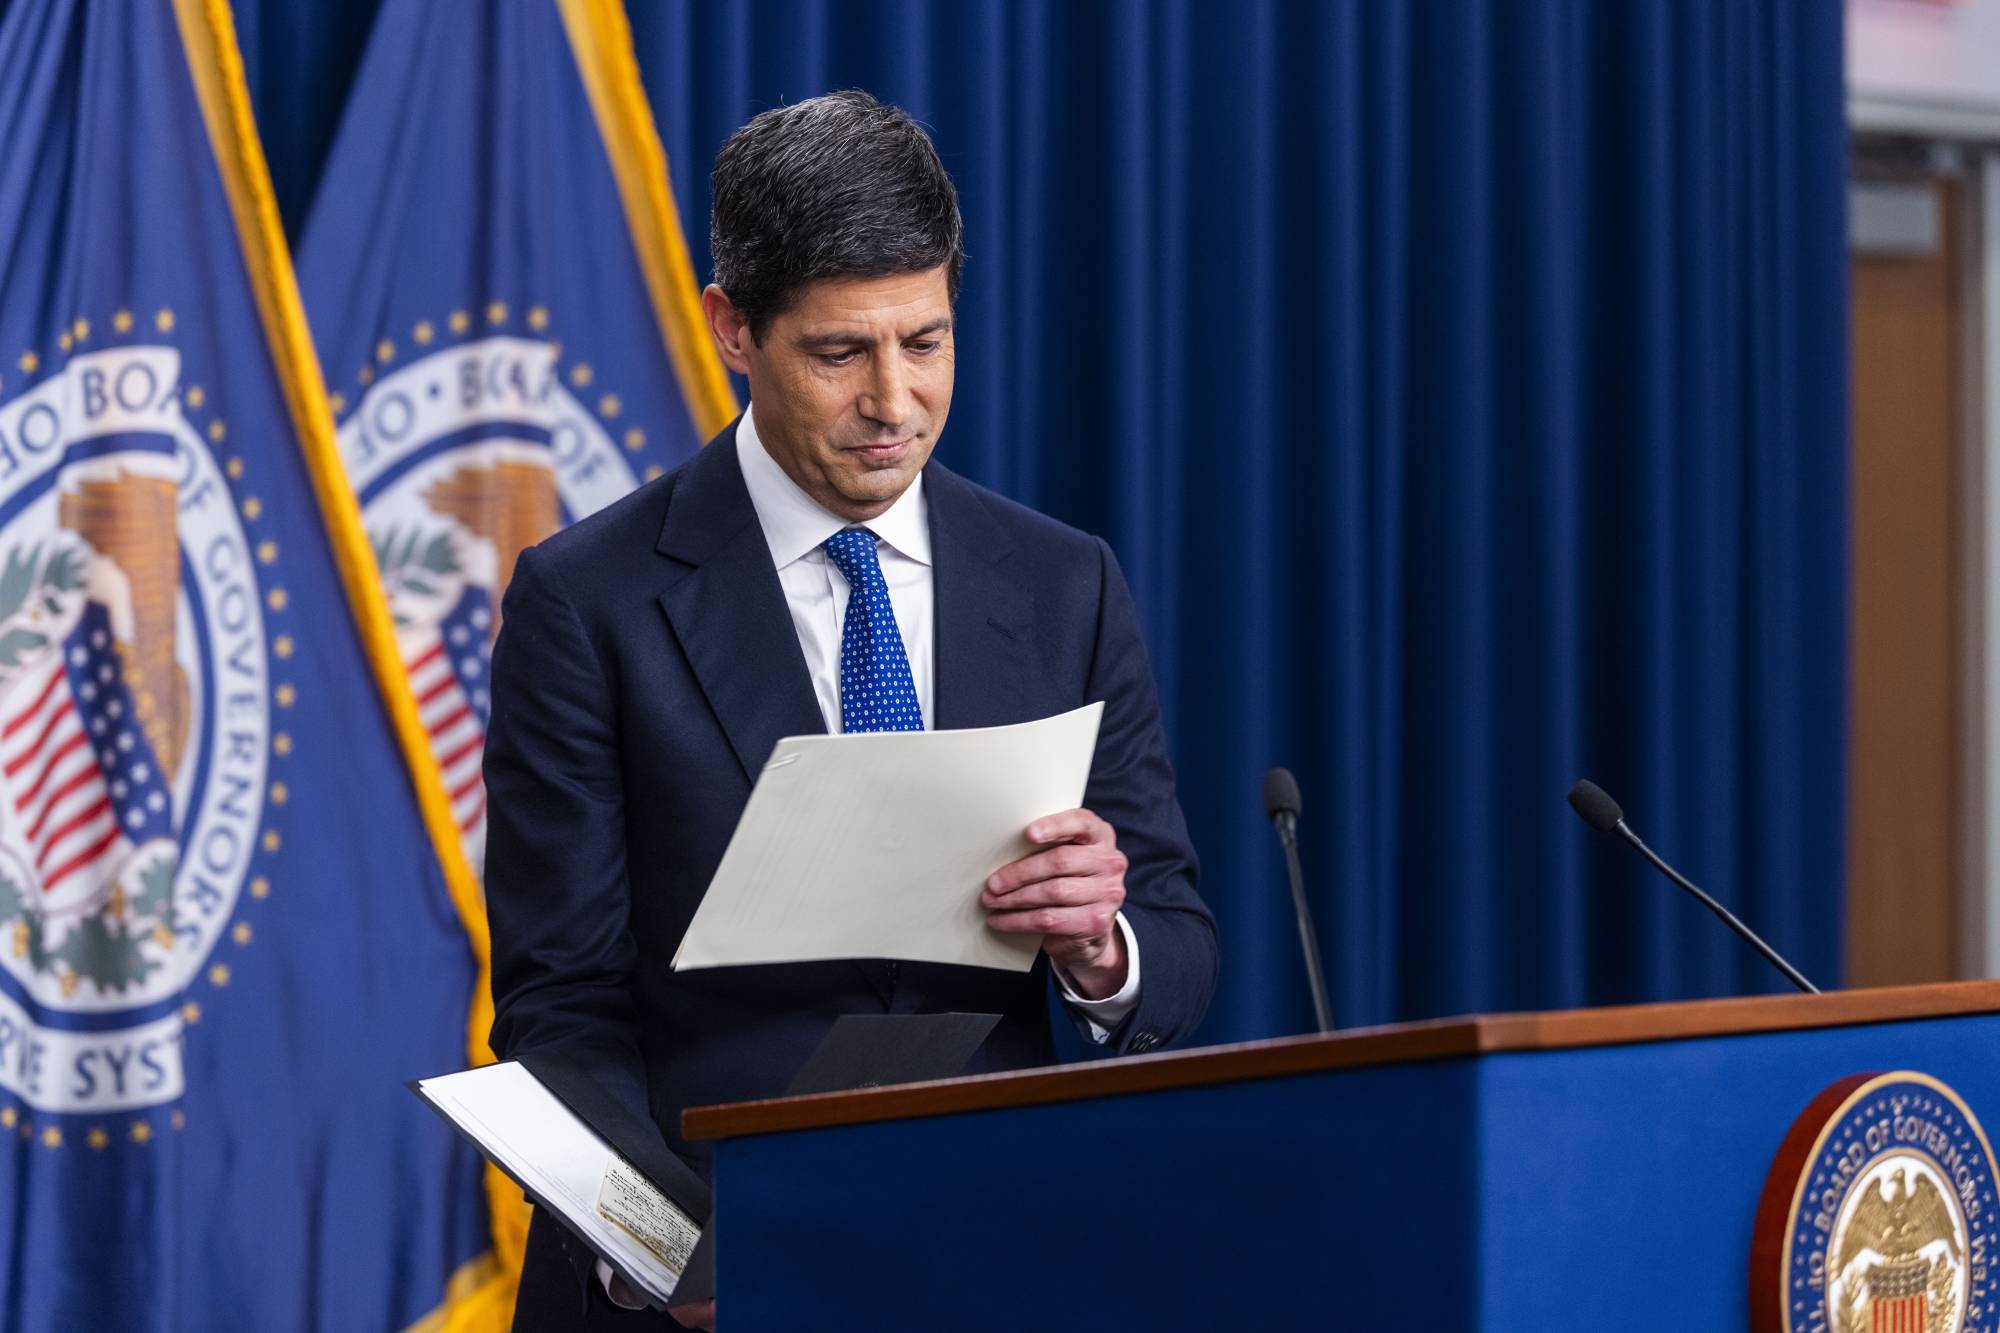
رئيس «الاحتياطي الفيدرالي» كيفين وارش خلال مؤتمر صحافي عقب قرار اللجنة الفيدرالية هذا الشهر (رويترز)
العجز... مشكلة هيكلية
أما الهدف الثالث، وهو تقليص العجز، فيواجه مشكلة أكثر هيكلية.
فقد بلغ العجز الفيدرالي في توقعات «مكتب الموازنة في الكونغرس» 1.9 تريليون دولار في السنة المالية 2026، بما يعادل 5.8 في المائة من الناتج المحلي الإجمالي. ويزيد ذلك بوضوح على متوسط العجز البالغ 3.8 في المائة من الناتج خلال نصف القرن الماضي.
ويضع ذلك المالية العامة بعيداً عن أحد أهداف خطة «3-3-3» التي طرحها وزير الخزانة سكوت بيسنت، والتي تقوم على خفض عجز الموازنة إلى 3 في المائة من الناتج المحلي الإجمالي، وتحقيق نمو اقتصادي بنسبة 3 في المائة، وزيادة إنتاج الطاقة المحلية بنحو 3 ملايين برميل يومياً.
والمشكلة أن التوسع الاقتصادي وحده لا يكفي بالضرورة لتقليص فجوة بهذا الحجم. فمع ارتفاع الإنفاق الحكومي واستمرار الالتزامات القائمة، تصبح تكلفة خدمة الدين عاملاً متزايد الأهمية، خصوصاً عندما تبقى أسعار الفائدة والعوائد طويلة الأجل مرتفعة.
ويقدر «مكتب الموازنة في الكونغرس» أن الدين الفيدرالي المحتفَظ به لدى الجمهور سيبلغ 101 في المائة من الناتج في 2026، قبل أن يرتفع إلى 120 في المائة في 2036 وفق توقعاته الأساسية.
وبالتالي، فإن المعادلة التي تربط النشاط الأقوى بعجز أصغر تحتاج إلى أكثر من توسع اقتصادي. فهي تتطلب أيضاً ضبط نمو الإنفاق، واحتواء تكلفة خدمة الدين، وزيادة الإيرادات أو خفض المصروفات بما يكفي لتغيير مسار العجز.
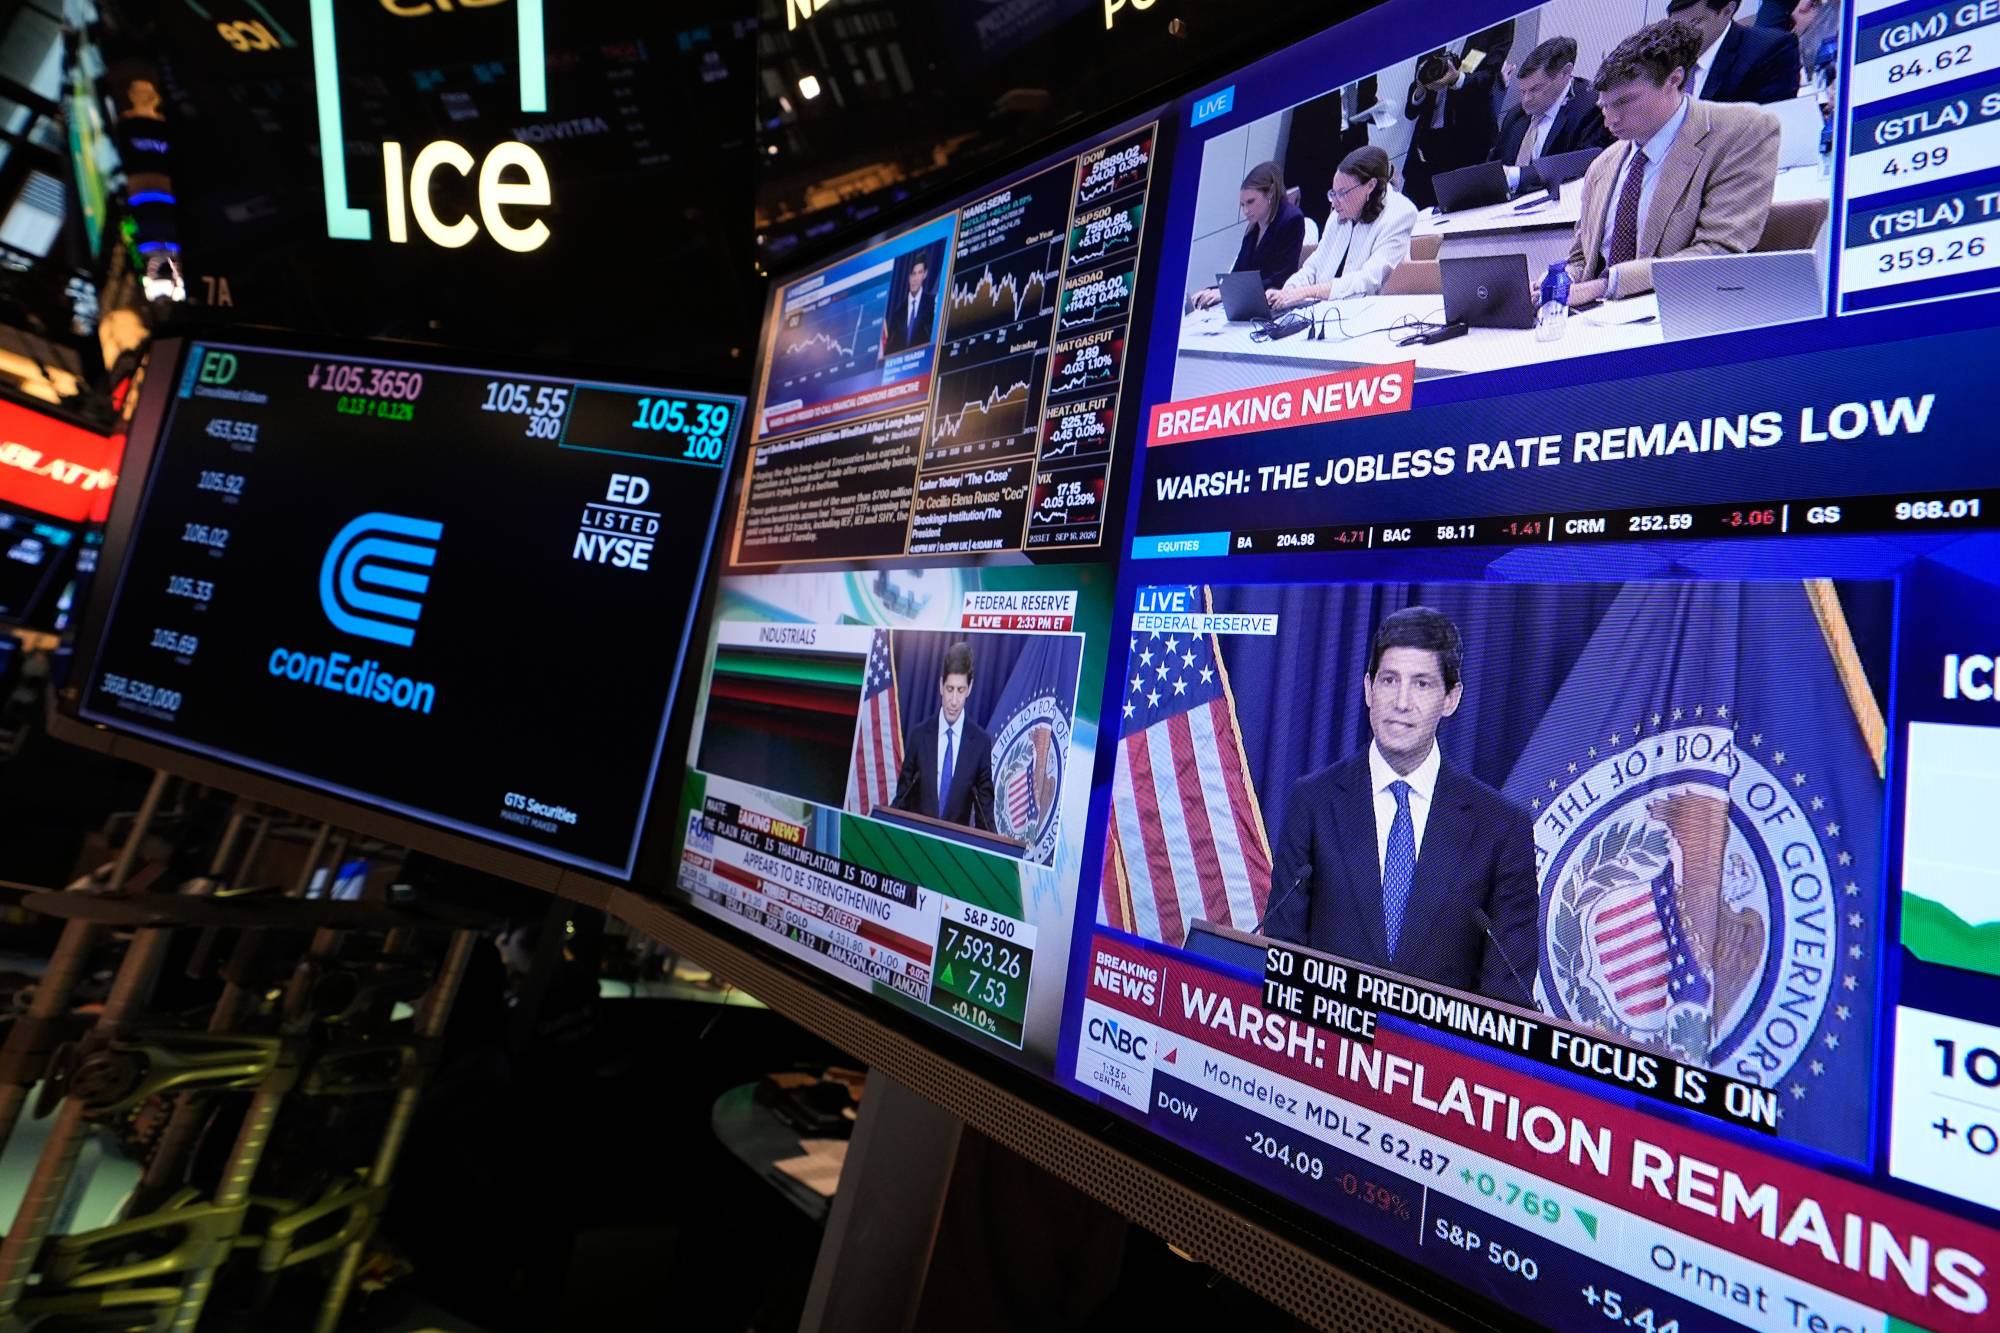
شاشات تعرض مؤتمراً صحافياً لرئيس «الاحتياطي الفيدرالي» كيفين وارش في قاعة بورصة نيويورك (أ.ب)
سوق السندات يختبر الجانب الآخر من المعادلة
وهنا يظهر عنصر آخر لا يمكن تجاهله: تكلفة الاقتراض الحكومي لا يحددها «الفيدرالي» وحده.
فالعوائد طويلة الأجل تتأثر بتوقعات التضخم، وحجم الإصدارات الحكومية، والطلب على سندات الخزانة، وتوقعات النمو، إضافةً إلى مسار أسعار الفائدة قصيرة الأجل.
ولهذا يمكن أن تتراجع توقعات خفض الفائدة قصيرة الأجل، بينما تظل العوائد طويلة الأجل مرتفعةً بسبب المخاوف من التضخم أو حجم الاقتراض الحكومي.
وكانت عوائد سندات الخزانة الأميركية قد ارتفعت بقوة خلال سبتمبر قبل أن تتراجع لاحقاً مع تحركات أسعار النفط وتغير توقعات المستثمرين. وفي 10 سبتمبر، كان عائد السندات لأجل عشر سنوات عند نحو 4.77 في المائة، بينما بلغ عائد السندات لأجل 30 عاماً 5.25 في المائة، وفق بيانات «الاحتياطي الفيدرالي».
وهذا مهم بالنسبة إلى الهدف السياسي المتمثل في خفض تكلفة الاقتراض، لأن تراجع سعر الفائدة الأساسي لا يضمن تلقائياً انخفاض تكلفة التمويل الطويل الأجل للحكومة أو الأسر والشركات.
الذكاء الاصطناعي: دفعة للاستثمار وضغط على الطلب
في المقابل، هناك جانب من المعادلة يسير في الاتجاه الذي كانت الإدارة تراهن عليه: الاستثمار.
فطفرة الذكاء الاصطناعي دفعت الشركات إلى زيادة الإنفاق على الرقائق ومراكز البيانات ومعدات الكهرباء والبنية التحتية، وأسهمت في إبقاء الاستثمار الرأسمالي قوياً. ووصف «الفيدرالي» في اجتماعه الأخير الاستثمار الرأسمالي بأنه قوي، والإنتاجية بأنها تنمو بقوة.
لكن طفرة الاستثمار تحمل مفارقة أخرى. فهي تدعم الإنتاجية والنمو على المدى الطويل، لكنها في الأجل القصير تزيد الطلب على الطاقة والمعدات والعمالة ورأس المال.
وهذا يجعل طفرة الذكاء الاصطناعي جزءاً من المفاضلة النقدية أيضاً: فهي تعزز القدرة الإنتاجية المستقبلية، لكنها تضيف في الوقت نفسه إلى الطلب الحالي في اقتصاد لا يزال التضخم فيه أعلى من هدف «الفيدرالي».
لافتة «مطلوب موظفين» معلَّقة على نافذة مطعم في ميدفورد بماساتشوستس (رويترز)
من «نفط أرخص» إلى إدارة المفاضلات
لكن الأرقام حتى سبتمبر 2026 تكشف عن أن تحقيق هذه الأهداف في وقت واحد أصبح أكثر صعوبة. فالاقتصاد لا يزال متماسكاً، والاستثمار قوياً، لكن التضخم لم يعد إلى هدف «الفيدرالي»، بينما ارتفعت تكلفة الاقتراض وبقي العجز مرتفعاً.
فالقوة التي تدعم الاستثمار والنشاط الاقتصادي تحافظ في الوقت نفسه على قوة الطلب، مما يجعل خفض الفائدة أكثر صعوبة في ظل تضخم مرتفع. وفي المالية العامة، تؤدي أسعار الفائدة المرتفعة إلى زيادة تكلفة خدمة الدين، مما يجعل تقليص العجز أكثر تعقيداً.
وهنا تكمن المفارقة التي برزت خلال العامين الماضيين: ما يدعم أحد أهداف السياسة الاقتصادية قد يجعل تحقيق هدف آخر أكثر صعوبة. فالحفاظ على نشاط قوي لا يعني بالضرورة فائدة أقل، وزيادة الاقتراض لتمويل الإنفاق لا تنسجم بسهولة مع هدف خفض العجز عندما تكون تكلفة الدين مرتفعة.
وبذلك، أصبح التحدي أمام المعادلة الاقتصادية لترمب أكثر تحديداً: كيف يمكن الجمع بين طاقة أرخص، واقتراض أقل تكلفة، وعجز أصغر، من دون أن يؤدي السعي إلى أحد هذه الأهداف إلى إضعاف فرص تحقيق الآخر؟