مرشح لخلافة لاغارد: لن نتردد في التدخل لاحتواء أزمات الديون الأوروبية

كلايس نوت لا يستبعد ابتكار أدوات جديدة ويحذّر من أن البنك لا يستطيع معالجة السياسات المالية غير المستدامة

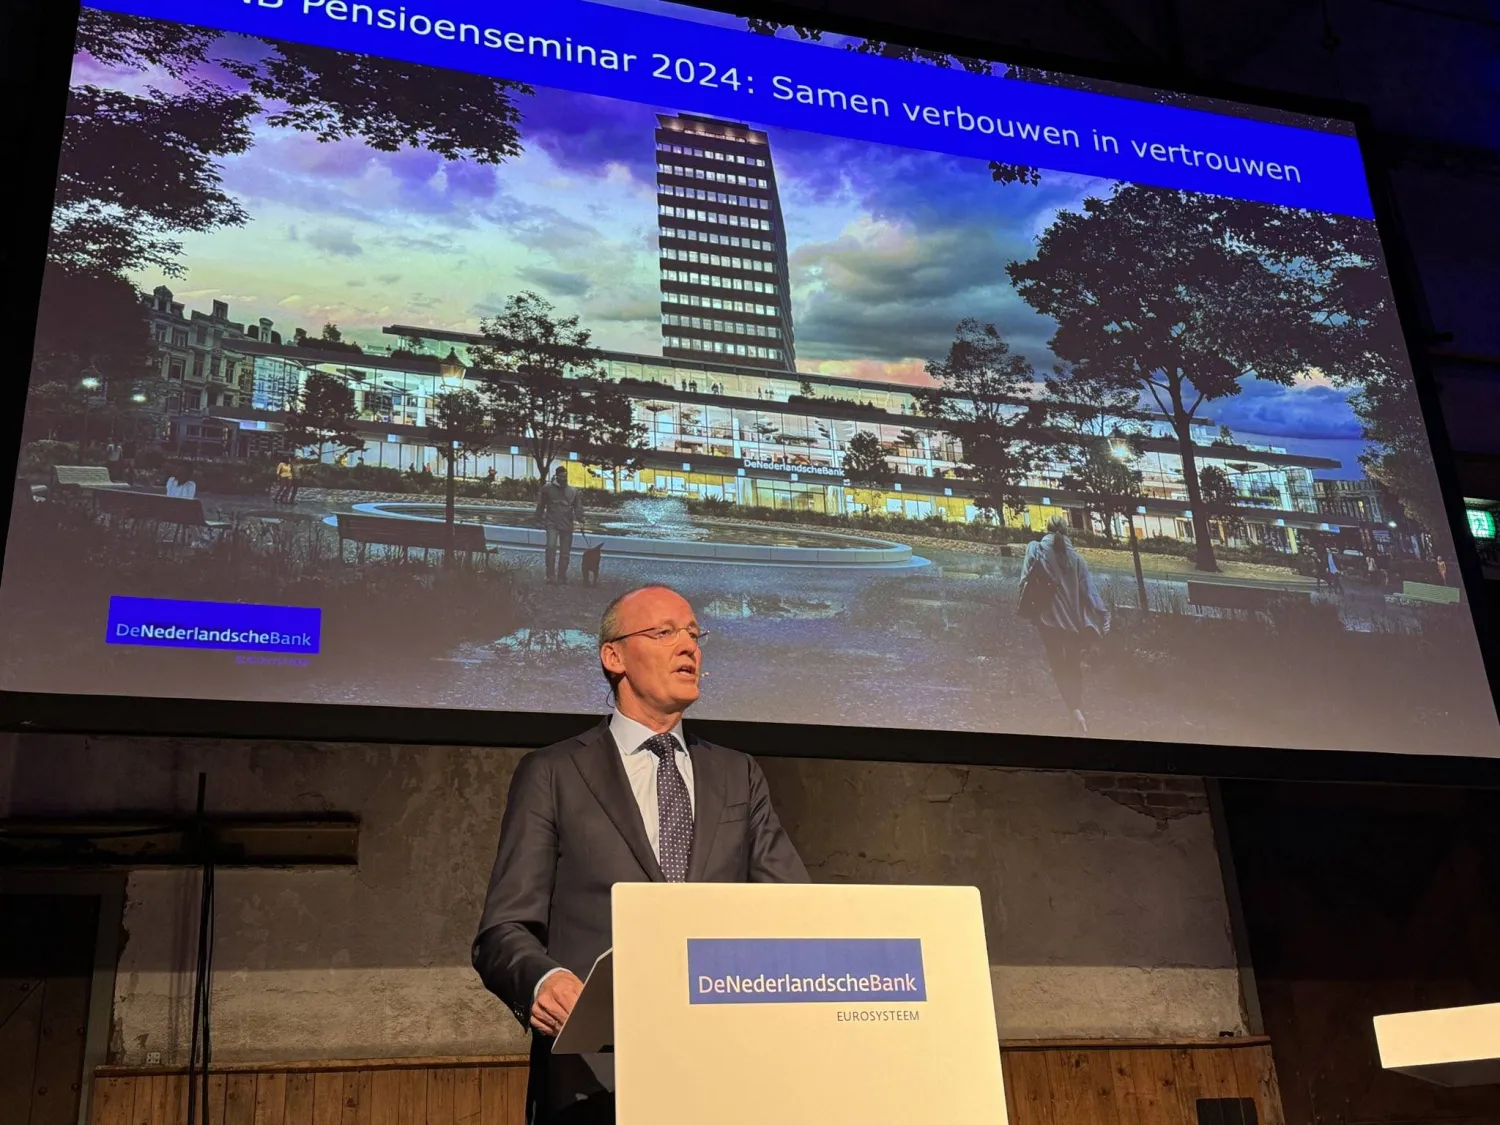
نوت يتحدث خلال فعالية عام 2024 حين كان محافظاً للبنك المركزي الهولندي (إكس)
TT

مرشح لخلافة لاغارد: لن نتردد في التدخل لاحتواء أزمات الديون الأوروبية

نوت يتحدث خلال فعالية عام 2024 حين كان محافظاً للبنك المركزي الهولندي (إكس)

في وقت تتجه فيه الأنظار إلى اختيار رئيس جديد للبنك المركزي الأوروبي، وسط تصاعد المخاوف من تكاليف الاقتراض الحكومي في بعض الاقتصادات الكبرى بمنطقة اليورو، قدم محافظ البنك المركزي الهولندي السابق كلاس نوت ملامح نهجه المحتمل في إدارة الأزمات، مؤكداً استعداده لاستخدام أدوات البنك الحالية للتدخل في أسواق السندات، وعدم استبعاده تطوير أدوات جديدة إذا تطلبت الظروف ذلك.

وقال نوت، أحد أبرز المرشحين لخلافة كريستين لاغارد، في مقابلة مع صحيفة «فاينانشال تايمز»، إن البنك المركزي الأوروبي لن يتردد في التدخل إذا استدعت الظروف ذلك، بما في ذلك من خلال شراء السندات، لاحتواء الاضطرابات غير المبررة في الأسواق ومنع انتقالها إلى اقتصادات أخرى. وأضاف أن طبيعة الأزمة المقبلة قد تستدعي تصميم أدوات أكثر ملاءمة لها، إذا اختلفت عن الأزمات السابقة التي دفعت البنك إلى تطوير آلياته الحالية.

وتكتسب تصريحات نوت أهمية في ظل الضغوط التي تواجه أسواق الديون الأوروبية، خصوصاً في فرنسا، حيث ارتفعت عوائد السندات الحكومية طويلة الأجل بصورة حادة منذ الصيف الماضي، متجاوزة لفترة وجيزة 5 في المائة الشهر الماضي. كما اتسعت الفجوة بين عوائد السندات الفرنسية والألمانية لأجل عشر سنوات إلى نحو 1.75 نقطة مئوية، في إشارة إلى ارتفاع العائد الإضافي الذي يطلبه المستثمرون مقابل الاحتفاظ بالديون الفرنسية.

وفي إشارة إلى الجدل الذي أثارته تصريحات لاغارد في بداية عام 2020، عندما قالت إن البنك المركزي الأوروبي ليس معنياً بإغلاق الفجوة بين عوائد السندات، وهو ما أسهم حينها في موجة بيع مؤقتة في أسواق الديون، شدد نوت على أن البنك ينبغي أن يكون مستعداً لاحتواء اتساع الفجوات عندما يكون ناجماً عن تحركات مضطربة وغير مبررة في الأسواق.
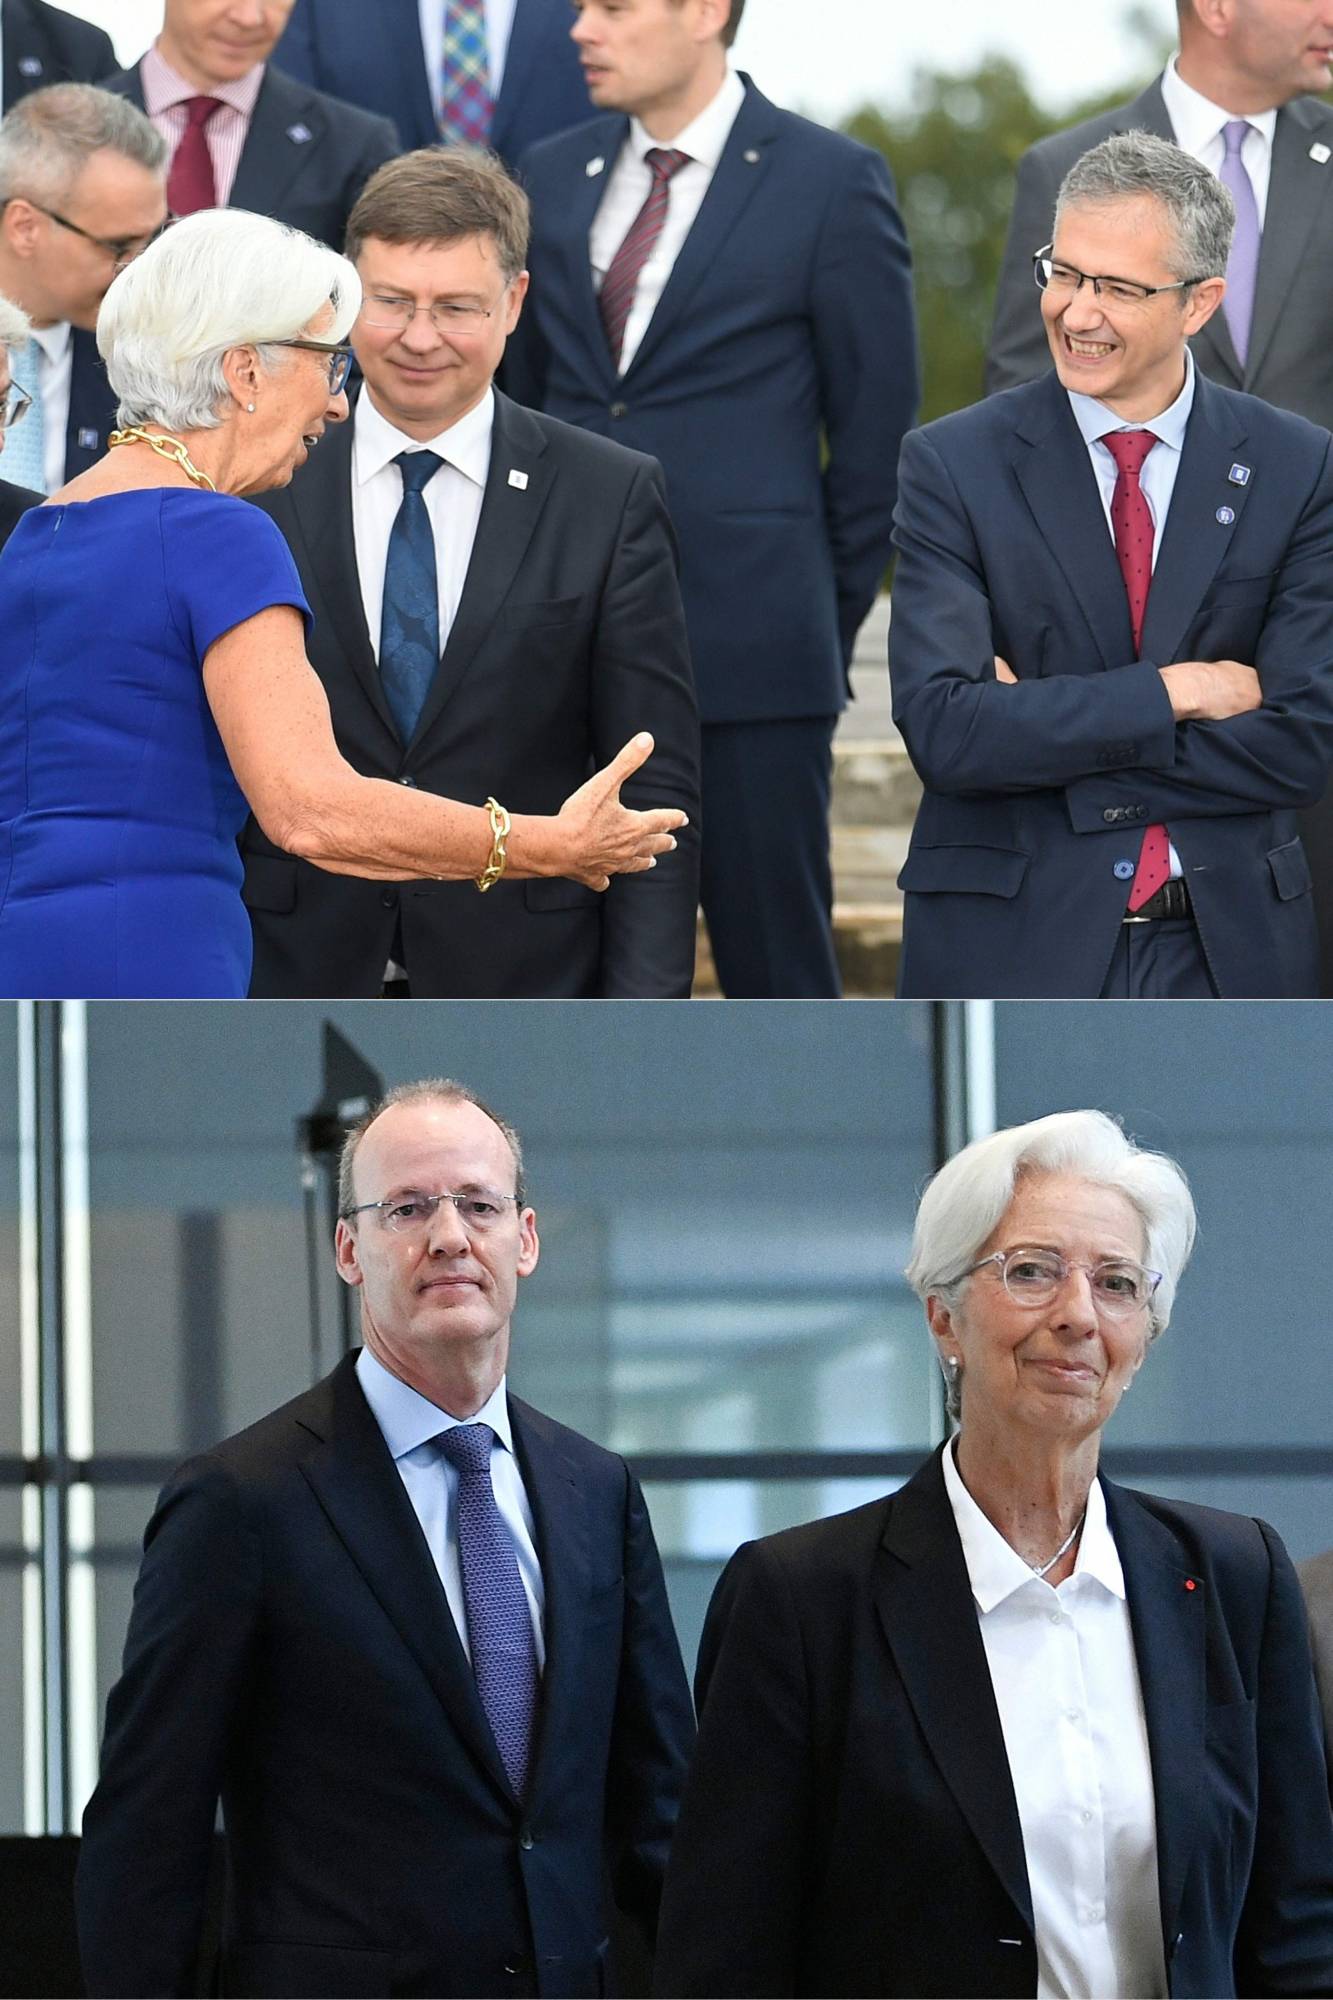
في أعلى الصورة لاغارد ومحافظ بنك إسبانيا آنذاك بابلو هيرنانديز دي كوس وفي أسفلها لاغارد ورئيس بنك هولندا آنذاك كلاس نوت (أ.ف.ب)

وأوضح أن البنك يمتلك بالفعل مجموعة من الأدوات للتعامل مع مثل هذه الظروف، من بينها برنامج «المعاملات النقدية المباشرة»، الذي أُطلق خلال أزمة الديون السيادية الأوروبية بعد تعهد رئيس البنك السابق ماريو دراغي ببذل «كل ما يلزم» للحفاظ على اليورو في عام 2012. كما استحدث البنك في عام 2022 «أداة حماية انتقال السياسة النقدية»، بهدف الحد من التباينات غير المبررة في تكاليف الاقتراض بين دول المنطقة، بالتزامن مع بدء رفع أسعار الفائدة لمواجهة موجة التضخم.

لكن نوت وضع حدوداً واضحة للتدخل، مؤكداً أن ارتفاع تكاليف الاقتراض الحكومي لا يشكل في حد ذاته مبرراً لشراء البنك المركزي السندات. وميّز بين إعادة تسعير طبيعية للديون، تنتقل خلالها العوائد من مستوى إلى آخر، وبين اضطرابات حادة تتسم بتقلبات كبيرة وانتقال العدوى إلى أسواق أخرى.

وقال إنه لا يوجد مستوى محدد واحد للفجوة بين عوائد السندات يمكن عدّه تلقائياً إشارة إلى ضرورة التدخل، مشيراً إلى أن تحديد ما إذا كانت تحركات الأسواق غير مبررة أو مضطربة يتطلب قدراً من التقدير. وعدّ أن البنك المركزي ينبغي أن يظل متيقظاً للمخاطر، لكنه لا يرى في الوقت الراهن ما يستدعي تدخلاً في أسواق السندات.

وشدد المرشح الهولندي على أن أي تدخل يجب أن يحافظ على المصداقية المؤسسية للبنك المركزي، وألا يتحول إلى وسيلة لتعويض الحكومات عن السياسات المالية غير المستدامة. وأوضح أن أدوات البنك الحالية تقوم على الجمع بين مطالبة الحكومات بإعادة أوضاعها المالية الأساسية إلى مسار سليم، وتوفير حماية مؤقتة في مواجهة الاضطرابات غير المبررة في الأسواق.

سياسة مرنة حسب الظروف

وفي جانب آخر، سعى نوت إلى تصحيح الصورة التي تصفه بأنه من المدافعين دائماً عن أسعار الفائدة المرتفعة، مؤكداً أن السياسة النقدية ينبغي أن تتغير وفق الظروف الاقتصادية، لا وفق التوجهات الشخصية لصانعي القرار.

وقال إن هناك ظروفاً تستدعي سياسة نقدية تيسيرية، كما حدث خلال جائحة «كوفيد - 19»، وأخرى تتطلب تشديد السياسة النقدية، كما حدث لمواجهة موجة التضخم التي بدأت في عام 2022. ومن ثم، فإن تحديد اتجاه السياسة النقدية يجب أن يستند إلى طبيعة التحديات الاقتصادية في كل مرحلة.

وفي هذا السياق، أشار إلى أن مسار أسعار الفائدة خلال الأشهر المقبلة سيظل مرتبطاً بتطورات الشرق الأوسط وانعكاساتها على أسعار الطاقة. وأضاف أنه إذا استقرت أسعار الطاقة عند مستوياتها الحالية، فلن تكون هناك حاجة كبيرة إلى زيادات إضافية في الفائدة، وإن كان لا يستبعد قدراً محدوداً من التشديد، مؤكداً ضرورة أن تكون أي تحركات مستقبلية محسوبة ومتدرجة.

وتأتي هذه التصريحات في وقت رفع فيه البنك المركزي الأوروبي أسعار الفائدة بواقع ربع نقطة مئوية في خطوتين منذ يونيو (حزيران)، لتصل إلى 2.5 في المائة، وسط ترقب الأسواق لتأثير ارتفاع أسعار الطاقة على التضخم ومسار السياسة النقدية.
مبنى البنك المركزي الأوروبي في فرنكفورت (رويترز)

منافسة على ثلاثة مناصب

وتتزامن المقابلة مع تحركات أوروبية لاختيار خليفة لاغارد، التي من المقرر أن تغادر منصبها في 7 فبراير (شباط)، قبل نحو تسعة أشهر من نهاية ولايتها. وقد رشحت هولندا رسمياً نوت، الذي تولى رئاسة بنكها المركزي بين عامي 2011 و2025، فيما رشحت إسبانيا بابلو هرنانديز دي كوس، المدير العام لبنك التسويات الدولية والمحافظ السابق للبنك المركزي الإسباني.

ويبحث وزراء مالية منطقة اليورو المرشحين، لكن القرار النهائي يعود إلى قادة الاتحاد الأوروبي، الذين قد يحسمون الاختيار خلال قمتهم الرسمية المقبلة في أواخر نوفمبر (تشرين الثاني)، أو يؤجلونه إلى الشهر التالي. ويتطلب التعيين موافقة 16 دولة على الأقل من الدول الـ21 التي تستخدم اليورو، على أن تمثل هذه الدول 65 في المائة من سكان المنطقة.

ولا تقتصر التعيينات المرتقبة على خلافة لاغارد؛ إذ يتعين على القادة أيضاً الاتفاق على خليفة كبير الاقتصاديين فيليب لين، الذي تنتهي ولايته في مايو (أيار) 2027، وعضو المجلس التنفيذي المسؤول عن ملف الأسواق إيزابيل شنابل، التي ستغادر منصبها في يناير (كانون الثاني) المقبل للانضمام إلى صندوق النقد الدولي.

وتشير هذه الاستحقاقات إلى احتمال ارتباط اختيار رئيس البنك الجديد بمفاوضات أوسع بين الدول الأوروبية الكبرى، لا سيما فرنسا وألمانيا وإسبانيا وهولندا، في إطار تسوية تشمل المناصب الثلاثة.

ويستند سجل نوت إلى خبرة طويلة في التعامل مع أزمات الديون الأوروبية؛ ففي بدايات أزمة الديون السيادية اليونانية عامي 2011 و2012، كان من أوائل المسؤولين الذين أثاروا علناً احتمال تعثر اليونان عن سداد ديونها أو خروجها من منطقة اليورو، محذراً من التداعيات المالية التي قد تترتب على خروج غير منظم.

كما أثار جدلاً في سبتمبر (أيلول) 2019 عندما انتقد علناً قراراً اتخذه مجلس محافظي البنك المركزي الأوروبي باستئناف برنامج شراء السندات وخفض أسعار الفائدة إلى مستويات أكثر سلبية. وقال إن اعتراضه آنذاك ارتبط بتراكم الآثار الجانبية لسياسات التيسير الكمي، وإنه فضّل إعلان موقفه صراحة بدلاً من تسريبه عبر وسائل الإعلام.

وتضع هذه المواقف نوت في موقع المرشح الذي يجمع بين الاستعداد للتدخل لحماية استقرار الأسواق، والتشديد على ضرورة ضبط حدود دور البنك المركزي. وهي معادلة ستكون حاضرة بقوة أمام الرئيس المقبل، في ظل ازدياد الضغوط المالية على بعض حكومات منطقة اليورو، واحتمال أن تفرض أزمات الديون والطاقة تحديات جديدة على السياسة النقدية الأوروبية.


مقالات ذات صلة

عوائد السندات الألمانية تتجه لأكبر انخفاض أسبوعي منذ سبتمبر

الاقتصاد أوراق نقدية من اليورو (رويترز)

عوائد السندات الألمانية تتجه لأكبر انخفاض أسبوعي منذ سبتمبر

تتجه عوائد السندات الحكومية الألمانية، القياسية في منطقة اليورو، إلى تسجيل أكبر انخفاض أسبوعي لها منذ أواخر سبتمبر (أيلول).

«الشرق الأوسط» (لندن)
الاقتصاد أعلام الاتحاد الأوروبي أمام مقر البنك المركزي الأوروبي في فرانكفورت بألمانيا (رويترز)

تضخم منطقة اليورو يرتفع إلى أعلى مستوى في 3 سنوات ويعزز رهانات رفع الفائدة

ارتفع معدل التضخم في منطقة اليورو إلى أعلى مستوى له في ثلاث سنوات خلال أكتوبر (تشرين الأول)، مدفوعاً بارتفاع أسعار الطاقة.

«الشرق الأوسط» (فرانكفورت)
الاقتصاد مبنى البنك المركزي الأوروبي في فرانكفورت (رويترز)

«المركزي الأوروبي» يتوقع تسارع نمو الأجور في منطقة اليورو مطلع عام 2027

توقع البنك المركزي الأوروبي ارتفاعاً طفيفاً في وتيرة نمو الأجور بمنطقة اليورو، خلال الأشهر التسعة الأولى من العام المقبل، استناداً إلى أحدث اتفاقات الأجور.

«الشرق الأوسط» (فرانكفورت (ألمانيا))
الاقتصاد أفق مدينة برلين عند شروق الشمس (رويترز)

تباطؤ نمو اقتصاد منطقة اليورو إلى أدنى مستوى في 4 أشهر خلال أكتوبر

تباطأ نمو النشاط الاقتصادي في منطقة اليورو بشكل حاد خلال أكتوبر (تشرين الأول)، رغم استمرار الاقتصاد في التوسع، في ظل اقتراب الطلب.

«الشرق الأوسط» (عواصم)
الاقتصاد مبنى البنك المركزي الأوروبي في فرانكفورت (رويترز)

مسؤول في «المركزي الأوروبي»: دول اليورو أقرب اقتصادياً إلى واشنطن من بعضها إلى بعض

قال نائب رئيس البنك المركزي الأوروبي، بوريس فوجيتش، الاثنين، إن دول منطقة اليورو باتت تتكامل اقتصادياً مع الولايات المتحدة بوتيرة أسرع من تكامل بعضها مع بعض.

«الشرق الأوسط» (دبلن - فرانكفورت)

سنغافورة تطلق خدمة «تخزين الذهب» للبنوك المركزية الأجنبية والمؤسسات المالية

سبائك ذهب خالص داخل مصنع لتنقية المعادن النفيسة في مدينة نوفوسيبيرسك الروسية (رويترز)
TT

سنغافورة تطلق خدمة «تخزين الذهب» للبنوك المركزية الأجنبية والمؤسسات المالية

سبائك ذهب خالص داخل مصنع لتنقية المعادن النفيسة في مدينة نوفوسيبيرسك الروسية (رويترز)

أطلقت سنغافورة، يوم الثلاثاء، خدمة لتخزين الذهب لصالح البنوك المركزية الأجنبية ومؤسسات مالية أخرى، في خطوة تستهدف تعزيز مكانتها مركزاً رئيسياً لتجارة المعادن النفيسة.

وقالت سلطة النقد السنغافورية إن المنشأة، الموجودة داخل خزينة العملة الوطنية في الدولة المدينة، تبلغ طاقتها الاستيعابية 500 طن من الذهب، مع إمكانية زيادتها تماشياً مع نمو الطلب، وفق «وكالة الصحافة الفرنسية».

وأوضحت السلطة، في بيان، أن الخدمة ستوفر للبنوك المركزية الأجنبية والمؤسسات المالية الدولية والجهات السيادية «خياراً آمناً للاحتفاظ باحتياطيات الذهب في سنغافورة». وأضافت أنها ستتيح للبنوك المتخصصة في تجارة السبائك، التي تتخذ من سنغافورة مقراً لها وتقدم خدمات ذات صلة لهذه المؤسسات، فتح «حسابات لحفظ الذهب».

وتأتي هذه الخطوة في إطار مساعي سنغافورة للاستفادة من تنامي الطلب على خدمات تداول الذهب وتخزينه في آسيا.

وكانت هونغ كونغ قد أطلقت، في يوليو (تموز) الماضي، تجربة لنظام لتسوية معاملات الذهب، بدعم من عدد من البنوك الكبرى، في مسعى للتحول إلى مركز لتجارة السبائك.

وتتجاوز الطاقة الاستيعابية لمنشآت تخزين الذهب التجارية في سنغافورة حالياً ألفي طن، وهي تقدم خدماتها إلى البنوك العاملة في تجارة السبائك والمستثمرين المؤسسيين والأثرياء.

ويُنظر تقليدياً إلى الذهب باعتباره ملاذاً آمناً خلال فترات الاضطرابات المالية، فيما تحتفظ به البنوك المركزية ضمن احتياطياتها الدولية.

وتسعى سنغافورة، أحد أبرز المراكز المالية في آسيا، إلى توسيع دورها في سوق الذهب العالمية، التي تهيمن عليها منذ فترة طويلة مراكز تداول رئيسية، مثل لندن ونيويورك.

وقال نائب رئيس الوزراء السنغافوري غان كيم يونغ، في يونيو (حزيران)، إن آسيا تستحوذ على نحو 70 في المائة من الطلب الاستهلاكي السنوي على الذهب عالمياً، ما ينقل «مركز الثقل» في السوق إلى المنطقة. وأضاف أن الصين والهند كانتا أكبر مساهمتين في الطلب على السبائك والعملات الذهبية خلال العام الماضي.

وأشار إلى أن البنية التحتية لسوق الذهب في المنطقة لم تواكب هذا التحول، ما أدى إلى وجود فجوة في أنشطة التداول خلال ساعات العمل الآسيوية.

وقالت سلطة النقد إن مبادرة مشتركة مع وزارة المالية ستعمل على توسيع نطاق الإعفاءات من ضريبة السلع والخدمات لتشمل أنشطة محددة في سوق الذهب بالجملة، من بينها التخزين والتكرير وفحص جودة الذهب والوساطة، على أن يبدأ تطبيقها بدءاً من أبريل (نيسان) المقبل.

وأضافت أن هذه المبادرات مجتمعة ستوفر الركائز الأساسية لبناء سوق ذهب أكثر عمقاً ونشاطاً في سنغافورة، بما يُسهم في تسهيل اكتشاف الأسعار وإدارة المخاطر خلال ساعات التداول الآسيوية.

وأشارت إلى أن بورصة سنغافورة وستة بنوك مؤسسة تستعد لإطلاق نظام لتسوية معاملات الذهب خارج البورصة، مع توقع بدء التداول الفعلي خلال الربع الأول من عام 2027.


نائبة محافظ «بنك إنجلترا»: لا تستبعد رفع الفائدة مجدداً في ديسمبر

نائبة محافظ «بنك إنجلترا» كلير لومبارديلي خلال مؤتمر صحافي في لندن (رويترز)
TT

نائبة محافظ «بنك إنجلترا»: لا تستبعد رفع الفائدة مجدداً في ديسمبر

نائبة محافظ «بنك إنجلترا» كلير لومبارديلي خلال مؤتمر صحافي في لندن (رويترز)

قالت كلير لومبارديلي، نائبة محافظ «بنك إنجلترا»، إنها لا تستبعد التصويت لمصلحة رفع أسعار الفائدة مجدداً في ديسمبر (كانون الأول)، لكنها أشارت إلى أنها لا تملك حتى الآن معلومات كافية لاتخاذ موقف نهائي، وفق مقابلة نشرتها صحيفة «الغارديان» يوم الثلاثاء.

وكانت لومبارديلي قد انضمت إلى الأغلبية في لجنة السياسة النقدية، التي صوّتت الأسبوع الماضي بأغلبية 8 أصوات مقابل صوت واحد لرفع سعر الفائدة الرئيسي إلى 4 في المائة، من 3.75 في المائة، في أول زيادة منذ أغسطس (آب) 2023. وأشارت، وفق محضر الاجتماع، إلى أن مزيداً من الرفع قد يكون ضرورياً على المدى القريب.

وقالت لومبارديلي، رداً على سؤال بشأن احتمال رفع الفائدة مجدداً في ديسمبر: «أعتقد أن الأمر يتوقف على تطورات الصراع وأسعار الطاقة، وكذلك على البيانات الاقتصادية الأوسع نطاقاً، وكيفية ترابط هذه العوامل مجتمعة». وأضافت: «لكنني لن أستبعد هذا الاحتمال، وفي الوقت نفسه، لا أملك حتى الآن معلومات كافية»، وفق «رويترز».

وفي سياق آخر، قالت لومبارديلي إن الشباب في بريطانيا يتحملون العبء الأكبر لتباطؤ الاقتصاد، في ظل إحجام الشركات عن التوظيف على خلفية تداعيات الحرب في الشرق الأوسط.

ووصفت الوضع بأنه «اقتصاد يسير بسرعة منخفضة»، مشيرة إلى تراجع ملحوظ في عمليات التوظيف، مقابل عدم تسجيل زيادة كبيرة في حالات التسريح من العمل. وأضافت أن سوق العمل تشهد ما وصفته بمعادلة «توظيف منخفض وتسريح منخفض».

وأظهر مسح صادر عن اتحاد التوظيف والتشغيل وشركة «كيه بي إم جي»، الاثنين، تباطؤ سوق العمل البريطانية خلال أكتوبر (تشرين الأول)، مع تراجع التوظيف في الوظائف الدائمة للمرة الأولى منذ أربعة أشهر، وذلك بعد أيام من قرار «بنك إنجلترا» رفع أسعار الفائدة.


بورصة مسقط تستهدف الترقية إلى الأسواق الناشئة العام المقبل

مقر بورصة مسقط (إكس)
TT

بورصة مسقط تستهدف الترقية إلى الأسواق الناشئة العام المقبل

مقر بورصة مسقط (إكس)

تتوقع سلطنة عُمان استيفاء متطلبات الترقية إلى مرتبة الأسواق الناشئة لدى مزوّد المؤشرات العالمي «فوتسي راسل» العام المقبل، بدعم من ثلاثة إدراجات مرتقبة، وفقاً لما قاله الرئيس التنفيذي لبورصة مسقط، هيثم سالم السالمي.

وأُدرجت بورصة مسقط الشهر الماضي على قائمة المراقبة التابعة لـ«فوتسي راسل»، تمهيداً لاحتمال إعادة تصنيفها من سوق حدودية إلى سوق ناشئة، وهو ما قد يعزّز اهتمام المستثمرين الأجانب وتدفقات الأموال من الصناديق الاستثمارية التي تتبع المؤشرات.

وقال السالمي لـ«رويترز»: «لم تتم ترقيتنا بعد، لكننا على ثقة تامة بأننا سنستوفي متطلبات الترقية».

وتمثّل هذه الترقية خطوة مهمة في جهود عُمان لتعميق أسواق رأس المال، وهو تحدٍّ مستمر تواجهه البورصات الخليجية الأصغر حجماً في ظل منافستها على جذب رؤوس الأموال الدولية.

وأوضح السالمي أن إدراج شركة عُمان الهندية للسماد (أوميفكو) في يوليو (تموز) الماضي، والإدراج الثانوي لشركة «أسياد للشحن»، من شأنهما مساعدة السلطنة على استيفاء المعايير الكمية التي تحددها «فوتسي راسل».

وأضاف أن بورصة مسقط تتوقع أيضاً تنفيذ ثلاثة اكتتابات عامة أولية العام المقبل لشركات تابعة حالياً لجهاز الاستثمار العُماني، من دون الكشف عن أسماء الشركات المحتملة، مشيراً إلى أن إحداها تعمل في قطاع الاتصالات، والأخرى في قطاع مرافق الطاقة.

وتتوقع عُمان الحصول على الموافقة على الترقية في التحديث المقبل لـ«فوتسي راسل» في أبريل (نيسان)، على أن تدخل إعادة التصنيف حيز التنفيذ الكامل بعد خمسة إلى ستة أشهر.

وقال السالمي: «نتحدث عن أكتوبر (تشرين الأول) 2027»، مضيفاً أن الترقية لدى مزود المؤشرات المنافس «إم إس سي آي» لا تزال تتطلب وقتاً أطول.

وأوضح أن الأمر يتطلّب تجهيز الشركة، واستيفاء سجل أداء يمتد عاماً، ثم البقاء عامين على قائمة المراقبة، نظراً إلى اختلاف المعايير المعتمدة لدى «إم إس سي آي»، مشيراً إلى أن المسار قد يستغرق أربع سنوات على الأقل.

خطط توسعية

وتستهدف بورصة مسقط إطلاق أول صندوق متداول في البورصة قبل نهاية العام، إلى جانب بدء تداول العقود الآجلة والمشتقات المالية بحلول عام 2028، سواء بصورة مستقلة أو من خلال شراكة مع بورصة الخليج للسلع في دبي.

وقال السالمي إن البورصة تستعد أيضاً للإدراج في سوق الأسهم خلال السنوات الخمس المقبلة، من خلال استكمال هيكل جديد للمجموعة يضم البورصة، وشركة الإيداع المركزي للأوراق المالية، وغرفة المقاصة، ووحدة تكنولوجيا المعلومات.

وأضاف: «نعمل على تعزيز نتائجنا المالية، حتى نكون مستعدين للإدراج خلال خمس سنوات».

وفي غضون ذلك، تظل زيادة السيولة محوراً أساسياً في جهود البورصة لجذب المستثمرين الدوليين.

وساعد موقع الساحل الجنوبي لعُمان، الواقع خارج مضيق هرمز الذي يمثّل نقطة الاختناق الرئيسية في الحرب مع إيران، سوق الأسهم على الارتفاع بنحو 25 في المائة منذ بداية العام. كما شهد الاكتتاب العام لشركة «أوميفكو» في يوليو (تموز) طلباً قوياً، عقب ارتفاع أسعار الأسمدة.

وأضاف السالمي أن المستثمرين الأجانب يمثلون نحو 19 في المائة من إجمالي نشاط التداول في بورصة مسقط، وهي نسبة أعلى مقارنة بالعام الماضي.

وأشار إلى أن البورصة قد تدرس أيضاً اعتماد التداول يوم الجمعة، على غرار سوق دبي، إلا أن هذه الخطوة ستظل مرهونة بارتفاع كبير في مشاركة المستثمرين الأجانب.

وقال: «إذا رأينا أن مشاركة المستثمرين الأجانب ارتفعت إلى نحو 40 أو 50 في المائة، فيمكن عندها دراسة هذا الخيار».