تدخل قياسي وتشديد مرتقب يعيدان رسم مسار الين

هبوط حاد للاحتياطيات يعكس تكلفة الدفاع عن العملة

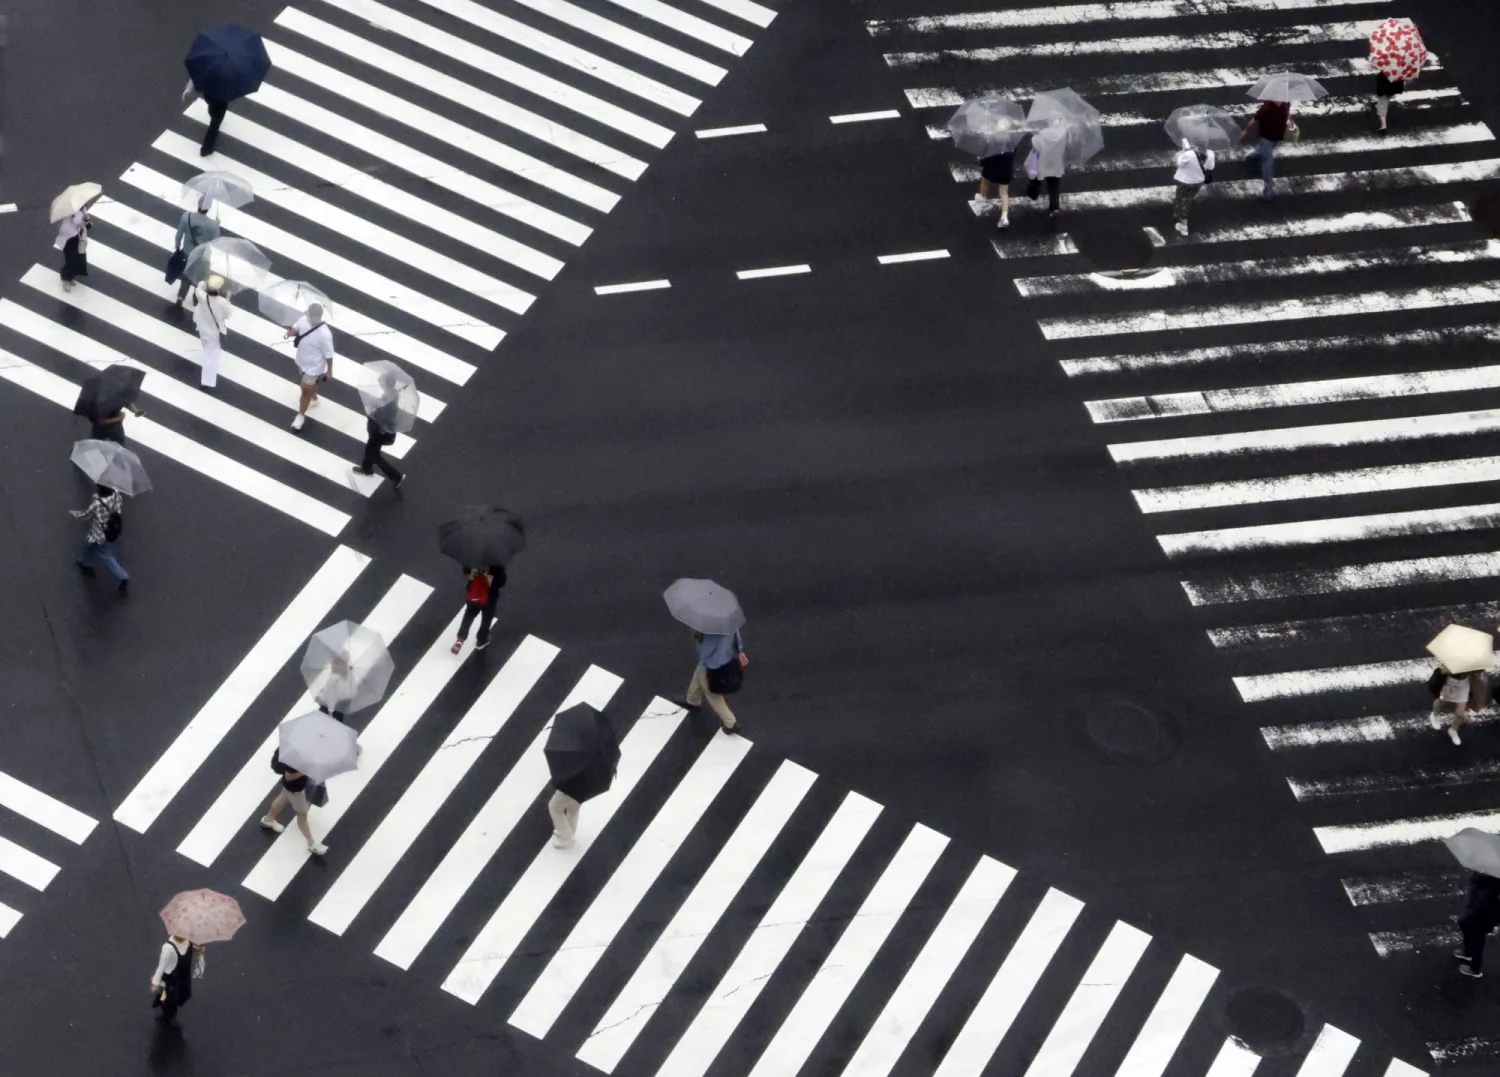
مشاة يعبرون الطريق تحت الأمطار في العاصمة اليابانية طوكيو (إ.ب.أ)
TT

تدخل قياسي وتشديد مرتقب يعيدان رسم مسار الين

مشاة يعبرون الطريق تحت الأمطار في العاصمة اليابانية طوكيو (إ.ب.أ)

دخل الين الياباني مرحلة جديدة من إعادة التسعير، بعدما تزامن تسجيل الاحتياطيات الأجنبية أكبر انخفاض شهري على الإطلاق مع صعود العملة إلى أقوى مستوى في 7 أشهر، في وقت تزداد فيه التوقعات بأن يرفع بنك اليابان أسعار الفائدة هذا الشهر، وأن يُتبعه بمزيد من التشديد خلال الأشهر المقبلة.

وأظهرت بيانات وزارة المالية اليابانية أن الاحتياطيات الأجنبية هبطت إلى 1.208 تريليون دولار في نهاية أغسطس (آب)، من 1.287 تريليون دولار في يوليو (تموز)، بانخفاض قياسي بلغ 79.6 مليار دولار، أو 6.18 في المائة. ويرتبط الجزء الأكبر من هذا التراجع بانخفاض قيمة الأوراق المالية الأجنبية التي تحتفظ بها اليابان، ومعظمها سندات خزانة أميركية، وتمثل نحو 70 في المائة من الاحتياطيات.

وتعود نسبة مهمة من هذه الأصول إلى تدخلات سابقة في سوق الصرف، عندما كانت طوكيو تشتري الدولار للحد من قوة الين قبل نحو عقدين.

لكن الانخفاض الحاد هذه المرة يعكس أيضاً حجم التدخل غير المسبوق الذي نفَّذته السلطات اليابانية خلال الصيف. فقد أنفقت طوكيو 15.4 تريليون ين، ما يعادل نحو 98.7 مليار دولار، بين 30 يوليو و26 أغسطس على عمليات بيع للدولار وشراء للين، وهي أكبر قيمة تدخُّل تُسجَّل خلال شهر واحد. وساعد هذا التدخل على دفع الين بعيداً عن أدنى مستوى له في 40 عاماً قرب 164 يناً للدولار، ليرتفع إلى 155.20 ين بحلول 3 أغسطس.

وعلى الرغم من عودة العملة لاحقاً إلى الاقتراب من 160 يناً، فإن الاتجاه انعكس مجدداً مع بداية سبتمبر (أيلول). وسجل الين الاثنين أعلى مستوى له في 7 أشهر؛ إذ تراجع الدولار بأكثر من 1 في المائة إلى 154.58 ين، وهو أدنى مستوى منذ فبراير (شباط)، بينما انخفض اليورو 0.8 في المائة إلى 179.97 ين. ويعني ذلك أن القوة الأخيرة للعملة لم تعد تعتمد فقط على التدخل المباشر؛ بل باتت مدعومة بتغير في توقعات السياسة النقدية وتدفقات رؤوس الأموال.

وتسعِّر الأسواق بصورة شبه كاملة رفع بنك اليابان سعر الفائدة 25 نقطة أساس إلى 1.25 في المائة خلال اجتماعه يومي 17 و18 سبتمبر. كما تزداد التوقعات بأن يستمر البنك في التشديد بوتيرة أسرع مما اعتاد عليه منذ بدء دورة التطبيع.

إشارة قوية

وجاءت إشارة لافتة من تاكوجي أيدا، المستشار الاقتصادي لرئيسة الوزراء ساناي تاكايتشي، الذي قال إن بنك اليابان من المرجح أن يرفع الفائدة في سبتمبر، ثم يرفعها مرة أخرى بحلول يناير (كانون الثاني)، قبل أن يعود بعد ذلك إلى وتيرة أقرب إلى زيادة واحدة كل 6 أشهر. وتكتسب تصريحات أيدا أهمية خاصة؛ لأنه معروف تاريخياً بموقفه الداعم للتيسير النقدي ومعارضته لرفع الفائدة بسرعة. وبالتالي، فإن انتقاله إلى توقع رفع قريب يعكس اتساع دائرة القبول داخل الحكومة نفسها، بضرورة تشديد السياسة النقدية للحد من ضعف الين ومخاطر التضخم.

وقال أيدا إن سبتمبر يمثل نافذة ضيقة لاتخاذ خطوة قبل بدء دورة برلمانية استثنائية في أكتوبر (تشرين الأول)، ستناقش خلالها الحكومة مشروع تعليق ضريبة الاستهلاك البالغة 8 في المائة على المواد الغذائية مدة عامين.

ورغم تأييده الرفع القريب، حذَّر أيدا من أن تسريع وتيرة التشديد في وقت مبكر قد يضغط على الاقتصاد. وهذا يضع بنك اليابان أمام معادلة دقيقة: دعم الين والحد من التضخم من جهة، وتجنب الإضرار بالطلب المحلي والاستثمار من جهة أخرى.

وكان محافظ بنك اليابان كازو أويدا قد أكد الأسبوع الماضي أن البنك سيناقش ما إذا كانت المخاطر التضخمية تزداد، بما في ذلك خلال اجتماع سبتمبر، في إشارة اعتبرتها الأسواق تمهيداً واضحاً لرفع الفائدة.

وزادت تصريحات وزير الخزانة الأميركي سكوت بيسنت من هذه الضغوط. فقد أعرب عن دعمه القوي لخطوات نقدية «حاسمة» لمواجهة ضعف الين، وهو ما ساهم في تعزيز قناعة المستثمرين بأن بنك اليابان بات أقرب إلى التشديد.

الاستقلالية

وفي المقابل، شددت وزيرة المالية ساتسوكي كاتاياما على أن قرارات السياسة النقدية تظل من اختصاص بنك اليابان، في محاولة للحفاظ على الفصل بين استقلالية البنك والضغوط السياسية الداخلية والخارجية. وتأتي هذه التطورات بعد تدخل ياباني أميركي مشترك في سوق الصرف خلال الصيف، هو الأول من نوعه بين البلدين منذ 2011. وقد شكَّل ذلك تحولاً مهماً في إدارة أزمة الين، بعدما انتقلت واشنطن من المراقبة إلى المشاركة المباشرة في دعم العملة اليابانية.

ولطمأنة الأسواق إلى أن قدرة اليابان على التدخل لا تعتمد فقط على بيع احتياطياتها، أشارت طوكيو وواشنطن إلى إمكانية استخدام آلية احتياطية تابعة لمجلس «الاحتياطي الفيدرالي»، أُنشئت خلال جائحة «كوفيد-19»، وتسمح للبنوك المركزية الكبرى بالحصول على سيولة بالدولار دون الحاجة إلى بيع سندات الخزانة الأميركية مباشرة. وتكتسب هذه الآلية أهمية مع تراجع الاحتياطيات؛ لأنها تقلل مخاطر اضطرار اليابان إلى تصفية كميات ضخمة من الأصول الأميركية، وهو ما قد يضغط بدوره على سوق سندات الخزانة ويرفع العوائد العالمية.

كما تدعم الين حالياً احتمالات عودة جزء من رؤوس الأموال اليابانية من الخارج إلى الداخل، مع ارتفاع عوائد السندات المحلية، وازدياد جاذبية الأصول المقومة بالين.

محركات متعددة

وبالتالي، لم يعد الين يتحرك فقط وفق فروق الفائدة التقليدية مع الولايات المتحدة؛ بل بات يتأثر أيضاً بالتدخل الرسمي، وتوقعات رفع الفائدة، وإعادة توطين الأموال اليابانية، وتغيُّر شهية المستثمرين تجاه الأصول المحلية. والنتيجة أن اليابان باتت أقل اعتماداً على التدخل المباشر وحده للدفاع عن عملتها، ولكنها دفعت ثمناً مالياً كبيراً لتحقيق هذا التحول. فالانخفاض القياسي في الاحتياطيات يوضح حجم التكلفة، بينما يعكس صعود الين إلى أعلى مستوى في 7 أشهر أن الأسواق بدأت أخيراً تأخذ احتمالات التشديد النقدي بجدية أكبر.

وسيكون اجتماع بنك اليابان في سبتمبر الاختبار الحاسم. فإذا رفع البنك الفائدة وأبقى الباب مفتوحاً أمام زيادات إضافية، فقد يحصل الين على دعم أكثر استدامة. أما إذا جاءت الرسالة أقل تشدداً من المتوقع، فقد تعود الضغوط سريعاً، ما يعيد طوكيو إلى معضلة استخدام الاحتياطيات مجدداً أو القبول بضعف أكبر للعملة. وفي كل الأحوال، تبدو اليابان وقد انتقلت من مرحلة الدفاع التكتيكي عن الين إلى مرحلة إعادة بناء كاملة لمعادلة السياسة النقدية وسوق الصرف، في واحدة من أكثر الفترات حساسية للعملة اليابانية منذ عقود.
مقالات ذات صلة

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

الاقتصاد مدينة الدوحة (أ.ف.ب)

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد.

«الشرق الأوسط» (واشنطن)
الاقتصاد المركز المالي في الرياض (كافد)

مبادرة «استرداد» تتيح للمنشآت الصغيرة والمتوسطة استعادة 10 رسوم حكومية

دعت وزارة الصناعة المنشآت الصغيرة والمتوسطة للتحقق من أهليتها لمبادرة «استرداد»، التي تتيح استعادة 10 رسوم حكومية لتخفيف الأعباء ودعم النمو.

«الشرق الأوسط» (الرياض)
الاقتصاد نائب وزير الصناعة ورئيس قطاع الأغذية في «بيبسيكو» خلال افتتاح المركز الإقليمي للبحث والتطوير في الرياض (تركي العقيلي)

«بيبسيكو» توسع أعمالها في السعودية من بوابة الرياض

تتجه صناعة الأغذية في السعودية إلى تعزيز التوطين، مع اعتماد «بيبسيكو» على الإنتاج المحلي لـ95 % من منتجاتها، و100 في المائة من البطاطس المستخدمة في منتجاتها.

«الشرق الأوسط» (الرياض)
خاص رئيس الصندوق الدولي للتنمية الزراعية ألفارو لاريو (الشرق الأوسط)

خاص رئيس «إيفاد» لـ«الشرق الأوسط»: العقوبات أكبر تحدٍ لقنوات التحويلات

بلغت التحويلات إلى الدول منخفضة ومتوسطة الدخل 728.6 مليار دولار في 2025، وسط دعوات لتوسيع القنوات الرقمية وخفض كلفة وصول الأموال للأسر.

فتح الرحمن يوسف (الرياض)
الاقتصاد يستضيف المؤتمر قادة الأعمال وصنّاع القرار وخبراء محليين ودوليين لبحث دور الذكاء الاصطناعي في إعادة تشكيل الاقتصاد (الشرق الأوسط)

«الاقتصادية» تطلق منتداها السنوي الأول حول «الذكاء الاصطناعي» أكتوبر المقبل

تطلق صحيفة «الاقتصادية»، النسخة الأولى من منتداها السنوي تحت عنوان «اقتصادنا والذكاء الاصطناعي»، الذي يُقام في 5 أكتوبر (تشرين الأول).

«الشرق الأوسط» (الرياض)

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)
TT

الكعبي: قطر تستأنف عمليات الغاز الطبيعية خلال أسابيع من فتح «هرمز»

عادة ما تشتري «قطر للطاقة» شحنة واحدة من وقود الطائرات شهرياً (رويترز)

قال وزير الدولة لشؤون الطاقة والرئيس التنفيذي لـ«قطر للطاقة»، سعد الكعبي، إن الشركة تنتج حالياً «كمية ضئيلة جداً» من الغاز الطبيعي المسال، في ظل الاضطرابات التي أثرت على عملياتها، متوقعاً إمكانية استئناف عمليات الغاز بصورة طبيعية خلال «بضعة أسابيع» من إعادة فتح مضيق هرمز.

وأضاف الكعبي، خلال مشاركته في منتدى قطر الاقتصادي في نيويورك، أن عدداً من قطارات توسعة حقل الشمال الشرقي (NFE) سيبدأ الإنتاج في عام 2027، على أن تبدأ توسعة حقل الشمال الجنوبي (NFS) الإنتاج في عام 2028.

وأوضح أن القطارين الثاني والثالث من مشروع «غولدن باس» للغاز الطبيعي المسال في الولايات المتحدة سيبدآن التشغيل خلال عام 2027، ما سيدعم إمدادات الشركة من خارج قطر في إطار توسعها العالمي في إنتاج الغاز.

وتأتي تصريحات الكعبي في وقت لا تزال فيه حركة ناقلات الغاز الطبيعي المسال عبر مضيق هرمز محدودة، فيما تسعى «قطر للطاقة» إلى تأمين إمدادات بديلة للوفاء بالتزاماتها تجاه العملاء. وكانت الشركة قد بدأت محادثات للحصول على عقود طويلة الأجل للغاز الطبيعي المسال من الولايات المتحدة حتى عام 2031، بعد الأضرار التي لحقت بمنشآت رأس لفان.

ويُعد مضيق هرمز المنفذ البحري الرئيسي لصادرات الغاز الطبيعي المسال القطرية، ما يجعل إعادة فتحه عاملاً حاسماً في عودة تدفقات الغاز إلى مستوياتها الطبيعية. وكانت بيانات حديثة قد أظهرت عودة عدد محدود من ناقلات الغاز إلى المنطقة، مع بقاء حركة العبور دون متوسطها المعتاد.


قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)
TT

قطر توسِّع دور «جهاز الاستثمار» في السوق المحلية

مدينة الدوحة (أ.ف.ب)

تتجه قطر إلى توسيع حضور «جهاز قطر للاستثمار» في السوق المحلية، عبر منصة استثمارية جديدة تتولى إدارة وتنمية أصول الجهاز داخل البلاد، في خطوة تعكس إعادة صياغة لاستراتيجيته الاستثمارية، وتفتح قناة جديدة لتوظيف رأس المال السيادي في مشروعات الاقتصاد المحلي.

وكشف رئيس الوزراء القطري عن «منصة الدوحة الاستثمارية»، موضحاً أنها ستكون مخصصة للاستثمار في الصفقات المحلية، وستتولى إدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وقال إن المنصة تأتي في إطار إعادة صياغة استراتيجية الجهاز وتعزيز جهوده في الاستثمار داخل قطر، وذلك خلال مشاركته في النسخة الخاصة من «منتدى قطر الاقتصادي» التي تُعقد في نيويورك، بالتزامن مع أسبوع الجمعية العامة للأمم المتحدة، الذي يناقش التحولات في حركة رأس المال والاستثمار والمخاطر الجيوسياسية والمرونة الاقتصادية.

ويأتي التوجه الجديد في وقت تتوقع فيه الدوحة تدفق استثمارات كبيرة إلى قطاعات البنية التحتية والعقارات والضيافة، مع تقديرات بترسية مشاريع بنية تحتية بقيمة 38.5 مليار دولار خلال السنوات الخمس المقبلة، بينما يُتوقع أن تجذب مشاريع العقارات والضيافة استثمارات بقيمة 22.5 مليار دولار.

وتشير هذه الأرقام، مجتمعة، إلى فرص استثمارية محتملة بنحو 61 مليار دولار في قطاعين رئيسيين خلال السنوات الخمس المقبلة، وإن كانت لا تعني بالضرورة أن هذه القيمة ستُموَّل مباشرة من جهاز قطر للاستثمار أو من المنصة الجديدة.

رأس المال السيادي في السوق المحلية

ويضع إنشاء المنصة الجديدة جهاز قطر للاستثمار أمام دور أكثر مباشرة في تطوير الأصول والفرص الاستثمارية المحلية، بدلاً من اقتصار دوره على تخصيص رأس المال في الأسواق والأصول العالمية.

ومن شأن وجود منصة متخصصة في الصفقات المحلية، أن يتيح للجهاز التعامل بصورة أكثر تركيزاً مع الفرص الناشئة من توسع البنية التحتية ونمو قطاعي العقارات والضيافة، فضلاً عن إمكانية إدارة وتنمية الأصول المحلية القائمة ضمن إطار استثماري أكثر تخصصاً.

ويأتي ذلك في وقت تتعامل فيه الاقتصادات الخليجية مع مرحلة تتطلب زيادة كفاءة رأس المال السيادي، وتوجيه جزء منه إلى القطاعات القادرة على توليد نمو محلي، مع الحفاظ في الوقت نفسه على تنويع المحافظ الاستثمارية خارج الأسواق المحلية.

وتشكِّل مشاريع البنية التحتية الجزء الأكبر من الفرص المعلنة؛ إذ تتوقع قطر ترسية مشاريع بقيمة 38.5 مليار دولار على مدى السنوات الخمس المقبلة.

ويمتد أثر هذه المشاريع إلى قطاعات متعددة من الاقتصاد، من الإنشاءات والخدمات الهندسية إلى النقل والخدمات والمقاولات وسلاسل الإمداد، ما يخلق مجالاً أمام المستثمرين المحليين والدوليين للمشاركة في دورة إنفاق طويلة الأجل.

أما قطاعا العقارات والضيافة، فتتوقع الدوحة أن يجذبا استثمارات بقيمة 22.5 مليار دولار، في مؤشر إلى استمرار الرهان على هذه الأنشطة، كجزء من توسع الاقتصاد غير المرتبط بالطاقة.

من جذب رأس المال إلى إدارة الأصول

ويمنح إنشاء «منصة الدوحة الاستثمارية» التوجه القطري بعداً مختلفاً عن مجرد استقطاب الاستثمارات الأجنبية. فالمنصة -وفق ما أعلنه رئيس الوزراء- ستكون مسؤولة عن الاستثمار في الصفقات المحلية، وإدارة وتنمية الأصول المحلية لجهاز قطر للاستثمار.

وهذا يعني أن الهدف لا يقتصر على جذب رأس المال إلى قطر؛ بل يشمل أيضاً توظيف رأس المال السيادي داخل الاقتصاد، والمشاركة في تطوير أصول وفرص استثمارية محلية، يمكن أن تنمو قيمتها مع توسع القطاعات غير النفطية.

وتشير الخطوة القطرية إلى محاولة بناء حلقة أكثر مباشرة بين رأس المال السيادي ومشروعات الاقتصاد المحلي، بحيث لا يكون جهاز الاستثمار مجرد مالك للأصول؛ بل يكون طرفاً في إدارة وتنمية جزء من الفرص الاستثمارية داخل البلاد.


رئيس «فيدرالي» مينيابوليس: التضخم لا يزال مرتفعاً... والاقتصاد متماسك

كاشكاري وإلى جانبه رئيس بنك الاحتياطي الفيدرالي في شيكاغو أوستن د. غولسبي (الاحتياطي)
TT

رئيس «فيدرالي» مينيابوليس: التضخم لا يزال مرتفعاً... والاقتصاد متماسك

كاشكاري وإلى جانبه رئيس بنك الاحتياطي الفيدرالي في شيكاغو أوستن د. غولسبي (الاحتياطي)

قال رئيس بنك الاحتياطي الفيدرالي في مينيابوليس، نيل كاشكاري، إن التضخم في الولايات المتحدة لا يزال مرتفعاً أكثر مما ينبغي، مؤكداً أن مهمة مجلس الاحتياطي الفيدرالي تتمثل في إعادة التضخم إلى مستهدفه البالغ 2 في المائة.

وأضاف كاشكاري، في مقابلة مع «فوكس نيوز»، أن سوق العمل الأميركية لا تزال «قوية إلى حد كبير»، فيما وصف نمو الاقتصاد بأنه قوي، مشيراً إلى أن الاقتصاد الأميركي أظهر قدرة كبيرة على الصمود رغم الحروب والاضطرابات الجيوسياسية.

وأعرب عن أمله في أن يساعد استمرار النمو الاقتصادي في خفض التضخم تدريجياً، بدلاً من الحاجة إلى إضعاف النشاط الاقتصادي وسوق العمل لتحقيق استقرار الأسعار.

وفيما يتعلق بأسواق السندات، قال كاشكاري إن مسؤولية إدارة سوق سندات الخزانة تقع على عاتق وزارة الخزانة، بينما يركز الاحتياطي الفيدرالي على جانب التضخم ضمن مهمته.

وأشار إلى أن الطلب القوي على الاستثمار يمثل أحد العوامل التي تميل إلى دفع أسعار الفائدة إلى مستويات أعلى، في وقت يواصل فيه الاقتصاد الأميركي تسجيل نمو قوي.

وتأتي تصريحات كاشكاري بعد أن رفع الاحتياطي الفيدرالي أسعار الفائدة 25 نقطة أساس الأسبوع الماضي إلى نطاق بين 3.75 و4.00 في المائة، في أول زيادة منذ يوليو (تموز) 2023، مع الإشارة إلى إمكانية إجراء زيادات أخرى في الأشهر المقبلة.

وكان رئيس الفيدرالي كيفين وارش قد أكد عقب القرار أن التضخم لا يزال مرتفعاً، في حين أشار إلى أن سوق العمل تبدو متوافقة بصورة أساسية مع التوظيف الكامل، مع بقاء الاقتصاد في وضع قوي.