من برميل الخام إلى مضخة الوقود... هوامش التكرير تشعل الأسعار

اضطرابات الشرق الأوسط وروسيا تشدد الخناق على سوق المنتجات المكررة

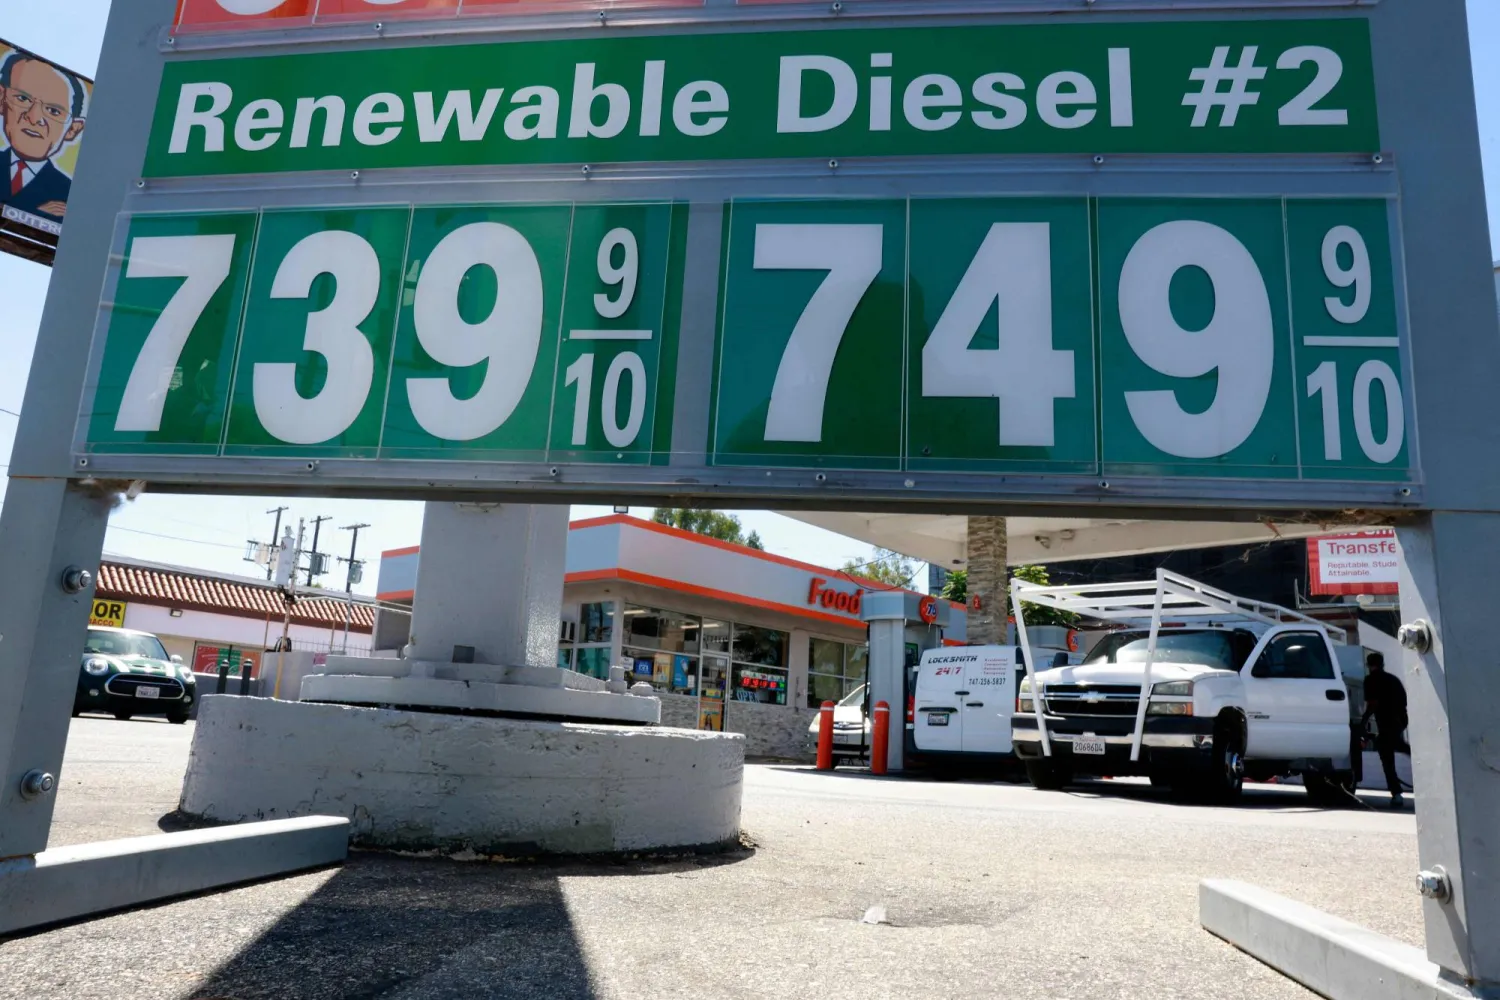
أسعار الديزل تتجاوز 7 دولارات للغالون... معروضة على مضخة في محطة وقود بلوس أنجليس - 21 أغسطس (أ.ف.ب)
TT

من برميل الخام إلى مضخة الوقود... هوامش التكرير تشعل الأسعار

أسعار الديزل تتجاوز 7 دولارات للغالون... معروضة على مضخة في محطة وقود بلوس أنجليس - 21 أغسطس (أ.ف.ب)

لا تكمن الضغوط التي تواجه أسواق الطاقة العالمية في ارتفاع أسعار النفط الخام وحده؛ فمع استمرار اضطرابات الإمدادات في الشرق الأوسط وروسيا، انتقل جانب مهم منها إلى المصافي التي تحول النفط الخام إلى البنزين والديزل ووقود الطائرات، لتقفز قيمة هذه المنتجات مقارنة بتكلفة الخام الذي تدخل به المصافي.

وتشير هذه التطورات إلى أن سوق الوقود المكرر أصبحت أكثر ضيقاً من سوق الخام، في وقت تعمل فيه المصافي بمعدلات مرتفعة لتلبية الطلب وتعويض النقص الناتج عن تعطل عدد من المنشآت وتراجع صادرات بعض المنتجين.

والنتيجة هي ارتفاع ما يعرف باسم «هوامش التكرير»، وهي أحد أهم المؤشرات التي تحدد ربحية المصافي، لكنها في الوقت نفسه تساعد في تفسير جانب من الارتفاع الذي يصل في النهاية إلى المستهلك عند محطة الوقود.
ما هوامش التكرير؟

ببساطة، يمثل هامش التكرير الفرق بين قيمة المنتجات النفطية التي تنتجها المصفاة وتكلفة النفط الخام الذي تستخدمه لإنتاجها؛ فإذا اشترت مصفاة برميلاً من النفط الخام مقابل 80 دولاراً، واستطاعت بيع المنتجات الناتجة عنه بما يعادل 95 دولاراً، فإن الفارق البالغ 15 دولاراً يمثل بصورة مبسطة هامشاً قبل احتساب تكاليف التشغيل والنقل وغيرها.

لكن العملية أكثر تعقيداً من مجرد طرح سعر النفط من سعر البنزين؛ فالمصفاة تنتج مزيجاً من البنزين والديزل ووقود الطائرات والمنتجات الأخرى، وتختلف قيمة كل منتج وفقاً للطلب والمواصفات والمنطقة الجغرافية.

لذلك يستخدم قطاع التكرير مجموعة من المؤشرات لقياس ربحية تحويل الخام إلى منتجات.

ماذا يعني «3-2-1»؟

من أشهر هذه المؤشرات هامش التكسير «3-2-1»، وهو معيار شائع في السوق الأميركية، ويفترض أن المصفاة تشتري 3 براميل من النفط الخام وتحولها إلى برميلين من البنزين وبرميل واحد من الديزل.

وبالتالي، يقيس المؤشر الفرق بين قيمة المنتجات الثلاثة وتكلفة براميل الخام الثلاثة.

ووفقاً لبيانات نقلتها «وول ستريت جورنال»، تجاوز هامش «3-2-1» في الولايات المتحدة 70 دولاراً للبرميل الشهر الماضي، مقارنة بمستويات معتادة في نطاق العشرات المنخفضة.

وهذا الارتفاع يعكس مدى اتساع الفجوة بين قيمة الوقود المكرر وتكلفة الخام، ويشير إلى أن المصافي التي تستطيع تأمين الخام وتشغيل وحداتها بكامل طاقتها تحقق هوامش استثنائية.
سائق ينتظر في شاحنة نقل ثقيلة بمحطة وقود «ألون» في بيكوس بتكساس (أ.ف.ب)

لماذا ترتفع الهوامش الآن؟

السبب الرئيسي أن العالم فقد كميات من المنتجات المكررة بوتيرة أسرع من فقدانه الخام؛ فالحرب في إيران والاضطرابات المرتبطة بمضيق هرمز، إلى جانب الهجمات الأوكرانية على منشآت الطاقة الروسية وقيود الصين على صادرات الوقود، أدت إلى تقليص المعروض من البنزين والديزل ووقود الطائرات.

وهنا تظهر المفارقة: المصافي ما زالت قادرة في مناطق عدة على الحصول على الخام وتشغيل وحداتها، لكن الحصول على المنتجات المكررة أصبح أكثر صعوبة.

ويقول محللون إن كل برميل إضافي من الوقود أصبح أكثر قيمة في السوق من برميل إضافي من الخام، وهو ما يدفع هوامش التكرير إلى الارتفاع.

«هرمز» يعيد رسم خريطة تجارة النفط

أدت الاضطرابات في مضيق هرمز إلى إعادة ترتيب تدفقات النفط والمنتجات المكررة حول العالم؛ فالمصافي الآسيوية لجأت إلى إمدادات من حوض الأطلسي ومخزونات الطوارئ لتعويض جزء من البراميل المفقودة من الشرق الأوسط، بينما استمرت بعض الإمدادات الخليجية في الوصول إلى الأسواق من خلال عمليات نقل من سفينة إلى أخرى والالتفاف حول جنوب أفريقيا.

وفي أوروبا، عوضت المصافي جزءاً من الإمدادات الشرق أوسطية بخام من الولايات المتحدة وكازاخستان وبحر الشمال وغرب أفريقيا وأميركا اللاتينية.

هذه التغييرات تعني أن النفط لا يزال متاحاً، لكنه أصبح أكثر تكلفة وتعقيداً في الوصول إلى المكان الذي تحتاجه المصافي.

روسيا تضيف ضغطاً جديداً على سوق الديزل

لا يقتصر الضغط على الشرق الأوسط؛ فالهجمات الأوكرانية المتواصلة على البنية التحتية للطاقة الروسية أدت إلى تراجع إنتاج المصافي الروسية إلى أدنى مستوياته منذ أكثر من عقدين، وفق بيانات شركة «كبلر».

وتكتسب التطورات في روسيا أهمية خاصة بالنسبة لسوق الديزل؛ إذ كانت موسكو من كبار المصدرين عالمياً، قبل أن تفرض قيوداً مؤقتة على صادرات الديزل، ما أدى إلى تقليص الإمدادات المتاحة للأسواق الأوروبية.

وبذلك، جاء نقص الإمدادات الروسية في وقت كانت فيه المصافي تواجه بالفعل ضغوطاً من اضطرابات الشرق الأوسط، ما عزز المنافسة على الشحنات المتاحة.
أشخاص يزودون سياراتهم بالوقود في محطة بنزين بمدينة بيشاور الباكستانية (إ.ب.أ)

الصين تملك الطاقة... لكنها لا تصدّرها

أما الصين، فتقدم حالة مختلفة؛ فالبلاد تمتلك طاقة تكريرية كبيرة، لكنها فرضت قيوداً وحصصاً على صادرات الوقود بهدف تعزيز أمن الطاقة المحلي.

وتحد هذه السياسة من كميات البنزين والديزل ووقود الطائرات المتاحة للأسواق الخارجية، ما يدفع مصافي آسيوية أخرى إلى زيادة معدلات التشغيل لتعويض النقص.

وبالتالي، لا تحتاج السوق بالضرورة إلى توقف مصفاة صينية حتى ترتفع الأسعار؛ يكفي أن تتراجع الصادرات الصينية حتى تضطر المصافي الأخرى إلى العمل بطاقة أكبر.

مَن الرابح الأكبر؟

قد يبدو للوهلة الأولى أن ارتفاع هوامش التكرير يعني أن شركات النفط كلها تحقق أرباحاً ضخمة بالدرجة نفسها، لكن الصورة أكثر تعقيداً؛ فالمصفاة تستفيد عندما يكون سعر المنتجات التي تنتجها مرتفعاً مقارنة بتكلفة الخام. ولذلك، يمكن أن ترتفع أرباح قطاع التكرير حتى في وقت لا ترتفع فيه أسعار الخام بالمعدل نفسه.

وهذا هو سبب أهمية مراقبة أسعار البنزين والديزل ووقود الطائرات إلى جانب سعر خام برنت وغرب تكساس الوسيط؛ فالسوق قد تشهد ارتفاعاً معتدلاً في سعر النفط الخام، لكن قفزة كبرى في أسعار المنتجات المكررة إذا كان المعروض من المصافي محدوداً.

المستهلك يدفع الفاتورة

ارتفاع هوامش التكرير لا يبقى محصوراً داخل قطاع الطاقة؛ فكلما ارتفعت تكلفة إنتاج البنزين والديزل ووقود الطائرات، زادت الضغوط على أسعار الوقود، قبل أن تنتقل آثارها تدريجياً إلى قطاعات النقل والشحن والطيران والسلع.

وفي الولايات المتحدة، تجاوز متوسط سعر البنزين 7 دولارات للغالون هذا العام، مقارنة بنحو 3.16 دولار قبل عام.

وهكذا، يمكن أن تتحول أزمة المصافي إلى موجة تضخمية أوسع، لأن الوقود يدخل بصورة مباشرة أو غير مباشرة في تكلفة نقل معظم السلع والخدمات.
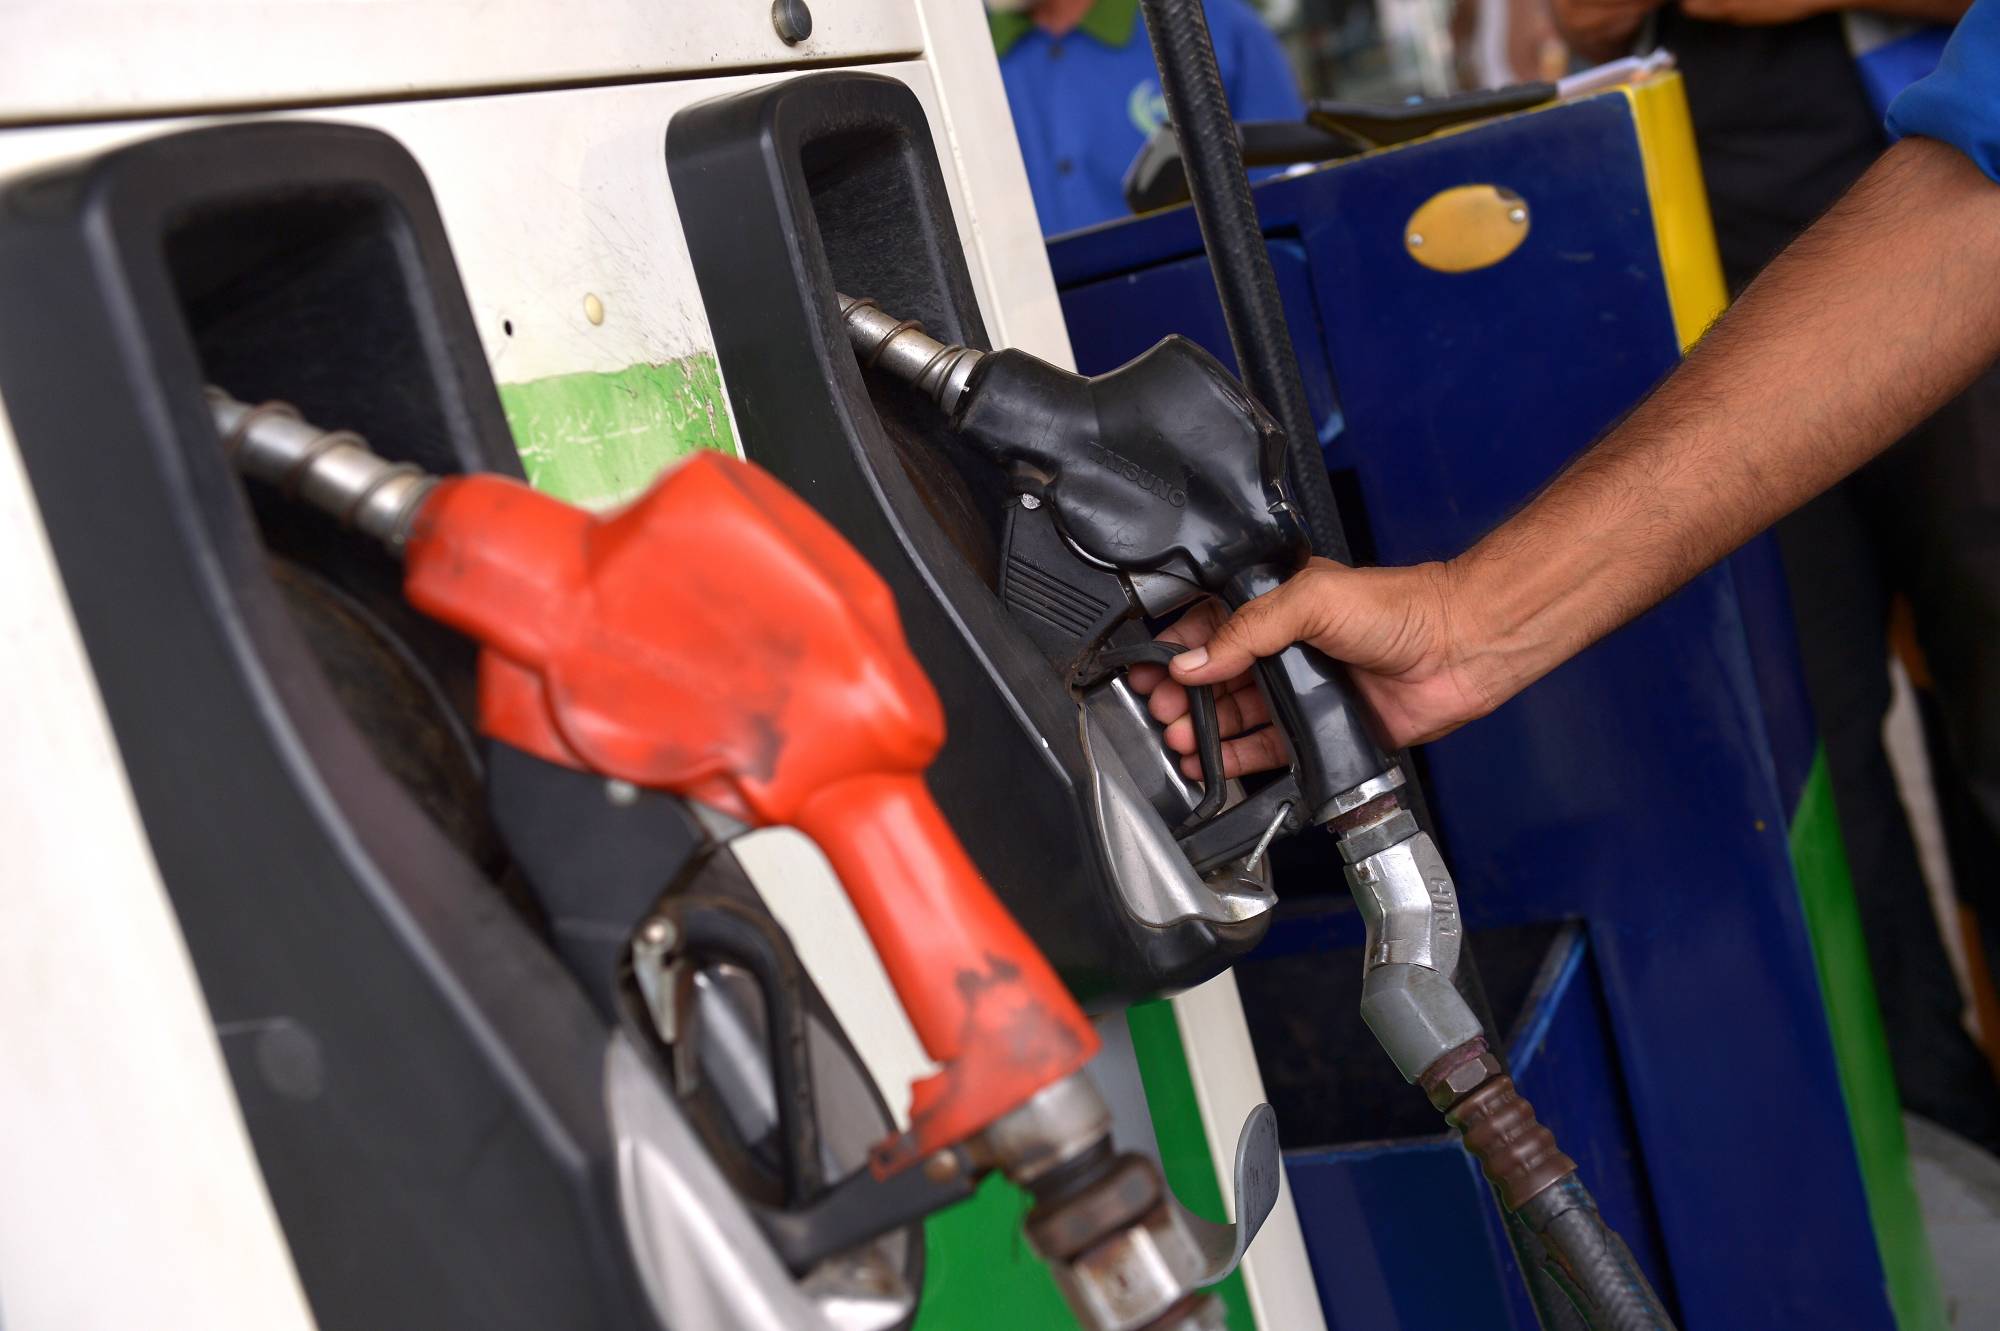
عامل يحمل مضخة بنزين في محطة وقود بمدينة بيشاور بباكستان (إ.ب.أ)

المصافي تعمل قرب حدود طاقتها

يزداد الضغط لأن المصافي في الولايات المتحدة وأوروبا لا تملك مساحة كبيرة لرفع الإنتاج؛ فبعد سنوات من إغلاق عدد من المصافي نتيجة ارتفاع تكاليف التشغيل والتحول نحو الطاقة منخفضة الكربون، أصبحت الطاقة التكريرية المتاحة أكثر محدودية.

ويقول محللون إن تشغيل المصافي بأكثر من 90 إلى 95 في المائة، يعني أن هامش المرونة التشغيلية يصبح ضئيلاً للغاية.

وفي هذه الحالة، يمكن لتعطل مصفاة واحدة أو توقف وحدة إنتاج رئيسية، أن يكون له تأثير أكبر بكثير على السوق، لأن المصافي الأخرى لا تملك طاقة فائضة كافية لتعويض النقص بسرعة.

الخطر المقبل

قد يبقى الضغط على هوامش التكرير مرتفعاً خلال الأشهر المقبلة، خصوصاً مع بدء أعمال الصيانة الموسمية للمصافي، بدءاً من سبتمبر (أيلول).

وتعني أعمال الصيانة خروج جزء من الطاقة التكريرية مؤقتاً من السوق في وقت لا تزال فيه الإمدادات العالمية من المنتجات المكررة تعاني ضغوطاً.

وهذا يضع الأسواق أمام معادلة حساسة: طلب مستمر على الوقود، وطاقة تكريرية محدودة، وإمدادات عالمية أكثر اضطراباً.

القصة التي تتجاوز سعر برميل النفط

لذلك، فإن مراقبة أسعار النفط الخام وحدها لم تعد كافية لفهم اتجاه أسعار الطاقة؛ ففي المرحلة الحالية، قد تكون المصفاة هي الحلقة الأكثر حساسية في سلسلة الإمداد: الخام يمكن أن يجد طريقه إلى السوق عبر مسارات بديلة، لكن تحويله إلى بنزين وديزل ووقود طائرات يحتاج إلى منشآت تعمل بكفاءة، وإلى طاقة تكريرية متاحة، وإلى إمدادات منتظمة من الخام.

ومع استمرار اضطرابات الشرق الأوسط وروسيا وقيود صادرات الوقود الصينية، أصبح السؤال بالنسبة للأسواق ليس فقط كم يبلغ سعر برميل النفط، وإنما أيضاً كم يكلف تحويله إلى الوقود الذي يحتاجه العالم.

وهنا تحديداً تكمن قوة هوامش التكرير في دفع أسعار الوقود، وتحويل اضطراب محدود في منشآت التكرير أو طرق التجارة إلى أزمة أوسع تصل آثارها في النهاية إلى المستهلك.
مقالات ذات صلة

النفط يستقر قرب 98 دولاراً مع ترقب محادثات أميركا وإيران

الاقتصاد مصفاة كليش للنفط تقوم بإنتاج البنزين والديزل ووقود الطائرات في مدينة غيلسنكيرشن بألمانيا (أ.ب)

النفط يستقر قرب 98 دولاراً مع ترقب محادثات أميركا وإيران

استقرت أسعار النفط في التعاملات الآسيوية المبكرة الخميس، بعد مكاسب الجلسة السابقة وارتفاعات قوية خلال سبتمبر.

«الشرق الأوسط» (سنغافورة)
الاقتصاد عامل يسير بموقع للحفر الاستكشافي تابع لشركة «تولو أويل» في لوكيتشار بمقاطعة توركانا - كينيا (رويترز)

«تولو أويل» تخسر نزاعاً ضريبياً بـ196.5 مليون دولار مع غانا… وأسهمها تهوي

خسرت «تولو أويل» نزاعاً ضريبياً بقيمة 196.5 مليون دولار مع غانا، وذلك بعد أن رفضت هيئة تحكيم ادعاء الشركة المنتجة للنفط، بأن التقدير الضريبي ينتهك اتفاقياتها.

«الشرق الأوسط» (لندن)
الاقتصاد حفل وضع حجر الأساس لبناء مصفاة نفط شرق أفريقيا في لامو بكينيا بحضور 5 رؤساء أفارقة 30 سبتمبر 2026 (رويترز)

قادة أفارقة يضعون حجر الأساس لمشروع مصفاة نفط بـ16 مليار دولار

ترأس خمسة من قادة الدول الأفريقية، الأربعاء، مراسم وضع حجر الأساس لمشروع مصفاة نفط في شرق أفريقيا بتكلفة 16 مليار دولار.

«الشرق الأوسط» (نيروبي)
الاقتصاد حفارة تعمل بالقرب من احتياطي النفط الخام في حقل نفط حوض بيرميان بولاية تكساس الأميركية (رويترز)

محللون يرفعون توقعاتهم لأسعار النفط في 2026

رفع محللون توقعاتهم لأسعار النفط لعام 2026، وتوقعوا أن يبلغ متوسط خام برنت القياسي نحو 90 دولاراً للبرميل، إذ يعوّض تعطل صادرات الخليج المخاوف بشأن نمو الطلب.

«الشرق الأوسط» (لندن)
الاقتصاد ناقلات نفط تبحر بالقرب من مضيق هرمز (رويترز)

ارتفاع واردات اليابان من النفط 13 % خلال أغسطس مع قفزة بالإمدادات الأميركية

ارتفعت واردات اليابان من النفط الخام بنسبة 13.1 % خلال أغسطس مقارنة بالعام السابق، مدفوعة بقفزة في الإمدادات من أميركا.

«الشرق الأوسط» (طوكيو)

«تاسي» يصمد أمام ضغوط الربع الثالث وينهي 9 أشهر قرب نقطة بداية العام

رجلان يتحدثان أمام إحدى شاشات الأسهم في السوق السعودية (رويترز)
TT

«تاسي» يصمد أمام ضغوط الربع الثالث وينهي 9 أشهر قرب نقطة بداية العام

رجلان يتحدثان أمام إحدى شاشات الأسهم في السوق السعودية (رويترز)

أنهت سوق الأسهم السعودية الأشهر التسعة الأولى من عام 2026 على تراجع محدود بلغ نحو 0.5 في المائة، مقارنة بخسارة بلغت 4.4 في المائة خلال الفترة نفسها من العام الماضي، بعدما بددت الضغوط التي تعرضت لها السوق خلال الربع الثالث، وتحديداً في سبتمبر (أيلول)، المكاسب التي راكمها مؤشر السوق الرئيسية «تاسي» منذ بداية العام.

وأغلق «تاسي» جلسة الأربعاء، آخر تداولات سبتمبر والربع الثالث، عند 10440.64 نقطة، مقارنة بـ10490.69 نقطة في نهاية عام 2025 بخسارة بلغت نحو 50 نقطة، تعادل 0.48 في المائة منذ بداية العام.

ويظهر الأداء تحسناً نسبياً مقارنة بالفترة المماثلة من عام 2025، عندما تراجع المؤشر 4.43 في المائة خلال الأشهر التسعة الأولى، من 12036.50 نقطة في نهاية عام 2024 إلى 11502.97 نقطة بنهاية سبتمبر من العام الماضي.

ورغم الفارق في معدل الأداء بين الفترتين، فإن المستوى الحالي للمؤشر يظل أدنى بنحو 9.2 في المائة من إغلاق نهاية سبتمبر 2025، في ظل اختلاف قاعدة المقارنة، بعدما دخلت السوق عام 2026 من مستويات أدنى عقب التراجعات التي سجلتها خلال الأشهر الأخيرة من العام الماضي.

تباين بين الأرباع

واتسم أداء السوق خلال العام الحالي بتباين واضح بين الأرباع؛ إذ أنهى «تاسي» الربع الأول عند 11249.54 نقطة، مرتفعاً بنحو 7.2 في المائة منذ بداية العام، قبل أن يتراجع نحو 4 في المائة خلال الربع الثاني ويغلق يونيو (حزيران) عند 10799.92 نقطة.

وتواصلت الضغوط خلال الربع الثالث، ليفقد المؤشر نحو 3.3 في المائة إضافية حتى نهاية سبتمبر، مقارنة بارتفاع بلغ نحو 3 في المائة خلال الفترة نفسها من عام 2025.

وشكل سبتمبر نقطة التحول الأبرز في أداء السوق خلال العام؛ إذ بدأ المؤشر الشهر عند 11127.08 نقطة، مرتفعاً بأكثر من 6 في المائة منذ بداية 2026 قبل أن يفقد نحو 686 نقطة خلال شهر واحد، بما يعادل 6.17 في المائة، ليمحو كامل مكاسبه المتراكمة ويعود إلى المنطقة السلبية.

ويأتي ذلك مقابل ارتفاع بلغ نحو 7.5 في المائة سجله المؤشر خلال سبتمبر من العام الماضي، ما يعكس تبايناً واضحاً في أداء السوق بين الفترتين.

مستثمر يعبر أمام شعار «تداول» في السوق السعودية (رويترز)

تراجع السيولة

وعلى صعيد السيولة، أظهرت بيانات التداول خلال فترات سابقة من العام تراجعاً مقارنة بعام 2025، إذ بلغت قيمة الأسهم المتداولة في الربع الأول نحو 291 مليار ريال، بانخفاض يقارب 20 في المائة على أساس سنوي، بينما بلغت قيمة التداولات في جلسة نهاية سبتمبر نحو 4.25 مليار ريال.

وقال الخبير المالي والاقتصادي وعضو «جمعية الاقتصاد» السعودية الدكتور سليمان آل حميد الخالدي، لـ«الشرق الأوسط»، إن بقاء «تاسي» قريباً من مستويات بداية عام 2026، رغم موجة الضغوط التي تعرض لها خلال الربع الثالث، يعكس قدرة السوق على امتصاص قدر كبير من المتغيرات الداخلية والخارجية، ويظهر فارقاً واضحاً مقارنة بالفترة نفسها من عام 2025، عندما تجاوزت خسائر المؤشر 4 في المائة.

تماسك القطاعات القيادية

وأوضح أن من أبرز العوامل التي دعمت هذا التماسك دخول السوق العام الحالي من قاعدة سعرية أقل وتقييمات أكثر جاذبية بعد الخسائر التي سجلها خلال 2025، ما خفف نسبياً من حدة الضغوط البيعية، مضيفاً أن تماسك عدد من القطاعات القيادية، وفي مقدمتها البنوك والطاقة، إلى جانب استمرار قوة النشاط الاقتصادي غير النفطي والتوزيعات النقدية الجيدة لعدد من الشركات، أسهم في توفير دعم للسوق.

وأشار إلى أن استمرار الإصلاحات التنظيمية وتعزيز مستويات الإفصاح والحوكمة وتطوير البيئة الاستثمارية وزيادة انفتاح السوق أمام المستثمرين الدوليين تمثل عوامل داعمة للثقة على المديين المتوسط والطويل.

وعن تراجع السوق خلال الربع الثالث، قال الخالدي إن فقدان معظم مكاسب النصف الأول جاء نتيجة تزامن مجموعة من الضغوط، من بينها تصاعد الحذر المرتبط بالتطورات الجيوسياسية الإقليمية وتقلب أسعار النفط، إلى جانب عمليات جني الأرباح بعد المكاسب القوية التي حققها المؤشر في الربع الأول، لافتاً إلى أن ضعف السيولة شكّل أحد عناصر الضغط، وأن أي ارتداد مستدام يحتاج إلى عودة واضحة لقيم التداول وزيادة مشاركة المستثمرين.

وأضاف أن تراجع بعض الأسهم والقطاعات ذات الوزن الكبير ضغط أيضاً على حركة المؤشر، بالتزامن مع حالة ترقّب لنتائج الشركات للربع الثالث ومسار أسعار الفائدة والتطورات الاقتصادية العالمية.

«أقرب إلى إعادة تسعير»

ويرى الخالدي أن ما شهدته السوق خلال الربع الثالث «أقرب إلى إعادة تسعير وارتفاع في درجة الانتقائية، وليس تغيراً جوهرياً في أساسيات الاقتصاد السعودي»، مشيراً إلى أن المرحلة المقبلة ستعتمد بدرجة كبيرة على نتائج الشركات واتجاه السيولة وأسعار النفط وقدرة القطاعات القيادية على استعادة الزخم.

حذر وانتقائية

من جانبه، قال الرئيس التنفيذي لشركة «جي وورلد» محمد حمدي عمر، لـ«الشرق الأوسط»، إن تراجع مستويات السيولة لا ينبغي تفسيره بالضرورة باعتباره خروجاً للمستثمرين أو فقداناً للثقة، بقدر ما يعكس ارتفاعاً في درجة الحذر وانتقال المستثمرين إلى مرحلة أكثر انتقائية في اتخاذ القرارات، موضحاً أن ارتفاع مستويات عدم اليقين يجعل المستثمر أقل استعداداً لبناء مراكز كبيرة أو طويلة الأجل، ويدفعه إلى الاحتفاظ بجزء أكبر من السيولة انتظاراً لمحفزات أكثر وضوحاً.

وأضاف أن ما تشهده السوق حالياً «أقرب إلى حالة ترقب وإعادة تسعير للمخاطر منه إلى تغير هيكلي كامل في طبيعة التداول»، إلا أن استمرار انخفاض السيولة لفترة ممتدة قد يؤدي تدريجياً إلى تركّز التداولات بصورة أكبر في الشركات ذات النتائج القوية والتدفقات النقدية الواضحة والتقييمات الأكثر جاذبية.

التطورات الجيوسياسية

وأشار عمر إلى أن التطورات الجيوسياسية وأسعار النفط والفائدة ستظل من أبرز العوامل المؤثرة في السوق خلال الربع الأخير، لافتاً إلى ترابط هذه العوامل وتأثيرها في شهية المخاطرة والتضخم وتوقعات أسعار الفائدة، مضيفاً أن استمرار بيئة الفائدة المرتفعة يعني بقاء المنافسة قوية بين الأسهم والأدوات ذات العائد الثابت، إلى جانب رفع تكلفة التمويل والضغط بدرجات متفاوتة على تقييمات الشركات والقطاعات الأكثر اعتماداً على الاقتراض.

وفيما يتعلق بالنفط، أشار إلى أنه سيظل مؤثراً في توجهات المستثمرين نظراً إلى ارتباطه بالتوقعات الاقتصادية والمالية في المملكة، إلا أن ارتفاع أسعاره لا يمكن النظر إليه دائماً بوصفه مؤشراً إيجابياً منفرداً؛ خصوصاً عندما يكون جزء من الارتفاع مرتبطاً باضطرابات الإمدادات والمخاطر الجيوسياسية.

نتائج الشركات المرتقبة

ويرى عمر أن نتائج الشركات ستكون من أكثر العوامل قدرة على إحداث التمايز داخل السوق خلال المرحلة المقبلة، موضحاً أنه في بيئة تتراجع فيها السيولة وترتفع فيها المخاطر «تتحول السوق من حركة جماعية إلى سوق انتقائية».

وأضاف أن المستثمرين سيعطون وزناً أكبر لقدرة الشركات على تحقيق نمو حقيقي في الأرباح والتدفقات النقدية والمحافظة على هوامش الربحية، في حين قد تكون الشركات الأكثر حساسية للفائدة أو التي تتداول عند تقييمات مرتفعة دون نمو موازٍ أكثر عرضة لتقلبات الأسعار.

وتدخل السوق السعودية الربع الأخير من عام 2026 من مستويات قريبة من نقطة بداية العام، بعدما تحولت مكاسب تجاوزت 7 في المائة في نهاية الربع الأول إلى خسارة محدودة بنهاية سبتمبر، وسط ترقّب لنتائج أداء الشركات خلال الربع الثالث واتجاه السيولة وتحركات أسعار النفط ومسار الفائدة والتطورات الجيوسياسية.


«الخزانة» الأميركية تقلص مشتريات السندات وتربك المستثمرين

متداولون يعملون في بورصة نيويورك للأوراق المالية (إ.ب.أ)
TT

«الخزانة» الأميركية تقلص مشتريات السندات وتربك المستثمرين

متداولون يعملون في بورصة نيويورك للأوراق المالية (إ.ب.أ)

تشتري وزارة الخزانة الأميركية سندات طويلة الأجل بكميات أقل من المتوقع ضمن برنامج إعادة الشراء، حتى بعد مضاعفة الحد الأقصى للمشتريات، ما أثار نقاشاً بين المستثمرين حول أهداف البرنامج ومدى نجاحه في تحقيقها.

ويتيح البرنامج لحائزي السندات تقديم أوراق مالية محددة إلى الخزانة، مع تحديد الأسعار التي يرغبون في البيع عندها. ورغم أن الوزارة رفعت الشهر الماضي سقف المشتريات إلى 6 مليارات دولار من ملياري دولار، فإنها ليست ملزمة باستخدام كامل المبلغ، إذ يمكنها رفض العروض التي ترى أن أسعارها مرتفعة.

وفي أحدث العمليات، قبلت الخزانة نحو نصف السندات المعروضة، بينما جاءت مشترياتها في كل مرة دون السقف المحدد، وتركزت في عدد محدود من الإصدارات.

وأثار ذلك تساؤلات لدى بعض مديري المحافظ والمحللين عن سبب زيادة حجم البرنامج إذا لم تكن الخزانة تعتزم شراء الكمية المتاحة، بينما يرى آخرون أن الوزارة تنفذ ما تعهدت به، طالما أنها تشتري السندات وفق الأسعار التي تراها مناسبة.

وقال بادهرايك غارفي، رئيس الأبحاث الإقليمي في الأميركتين لدى «آي إن جي»، إن الخزانة «لها كامل الحق في شراء كمية أقل مما تستطيع إذا لم تعجبها الشروط»، مشيراً إلى أنها «تملك دائماً خيار شراء المزيد».

سيولة كافية

ويصف وزير الخزانة سكوت بيسنت البرنامج بأنه إجراء فني يهدف إلى مساعدة المستثمرين على تداول السندات الحكومية القديمة والأقل سيولة.

وإذا كان الهدف الأساسي هو توفير شبكة أمان للسيولة، أي دعم القدرة على شراء وبيع السندات بالأسعار السائدة من دون تحريك السوق بشكل كبير، فإن البرنامج يبدو مؤدياً لهذا الدور، وفقاً للمحللين، حتى مع ارتفاع عوائد السندات خلال الأسابيع الأخيرة.

وقال توماس سايمونز، كبير الاقتصاديين الأميركيين لدى «جيفريز»، إن المستثمرين الذين يحتاجون فعلاً إلى السيولة «سيقدمون عرضاً قوياً»، مضيفاً أن من يصرون على أسعار أعلى «لا يبدو أنهم بحاجة إلى السيولة إلى هذه الدرجة».

وقد يعكس انخفاض نسبة قبول العروض أيضاً نجاح البرنامج في إخراج بعض السندات القديمة والأقل تداولاً من السوق، ما يترك في حوزة المستثمرين سندات لا يرغبون في بيعها أو لا يجدون حاجة ملحة للتخارج منها.

وأشار سايمونز إلى أن عمليات سابقة لإعادة شراء السندات طويلة الأجل اجتذبت عروضاً تراوحت قيمتها بين 20 و30 مليار دولار، مقارنة بـ10.47 مليار دولار في أحدث عملية. ومن المقرر أن تشتري الخزانة الخميس ما يصل إلى 6 مليارات دولار إضافية من السندات التي تستحق خلال 10 إلى 20 عاماً.

وتستهدف عمليات إعادة الشراء في جانب منها سندات منخفضة العائد أُصدرت خلال فترة جائحة «كوفيد - 19»، عندما كانت أسعار الفائدة عند مستويات شديدة الانخفاض. ومع ارتفاع عوائد السوق حالياً، تراجعت أسعار هذه السندات كثيراً عن قيمتها الاسمية، ما يجعل تداول كميات كبيرة منها أكثر صعوبة، ويجعل بعضها رخيصاً نسبياً بالنسبة إلى الخزانة.

ويرى جون لوك تاينر، رئيس الدخل الثابت ومدير المحافظ لدى «أبتوس كابيتال أدفايزرز»، أن ذلك قد يمنح البرنامج بعداً آخر يتعلق بإدارة الدين، إلى جانب دعم السيولة.

وقال تاينر إن شراء السندات التي أُصدرت خلال فترة الجائحة، والتي يجري تداول بعضها عند 50 إلى 60 سنتاً للدولار، قد يمثل وسيلة جذابة لإدارة الدين. لكن إعادة شراء هذه السندات تتطلب في المقابل تمويلاً، وهو ما قد يعني إصدار أذون خزانة قصيرة الأجل بعوائد أعلى بكثير من معدلات الكوبون على السندات التي يجري سحبها.

توقيت التوسع يزيد الغموض

وتعود التساؤلات حول الغرض من البرنامج إلى قرار الخزانة في 19 أغسطس (آب) توسيع عمليات إعادة الشراء، مع تعهدها بزيادة أحجام المشتريات للسندات التي تستحق خلال 10 إلى 30 عاماً بما لا يقل عن الضعف.

وجاء الإعلان بعد أسبوعين فقط من عملية إعادة التمويل الفصلية، وهي المناسبة التي اعتاد المستثمرون خلالها الحصول على تحديثات بشأن خطط الاقتراض وإدارة الدين. ومن المقرر عقد عملية إعادة التمويل الفصلية التالية في الأسبوع الأول من نوفمبر (تشرين الثاني).

وأدى هذا التوقيت غير المعتاد، بالتزامن مع موجة بيع كانت تدفع عوائد السندات إلى الارتفاع، إلى تكهنات في السوق بأن توسيع البرنامج قد يكون محاولة للحد من ارتفاع العوائد.

غير أن غارفي يرى أن استمرار ارتفاع عوائد السندات طويلة الأجل منذ الإعلان عن توسيع البرنامج يعكس بدرجة أكبر تسعير السوق لاحتمال بقاء أسعار الفائدة الأميركية مرتفعة لفترة أطول، وليس فشل برنامج إعادة الشراء.

ويعتبر غارفي أن فارق عوائد المبادلات، الذي يقيس تكلفة سندات الخزانة مقارنة بمعيار الإقراض الخاص «سوفر»، يمثل مؤشراً أفضل على تأثير البرنامج. وقد ضاق هذا الفارق، بما يشير، وفقاً له، إلى أن عمليات الخزانة تحقق الهدف الذي حدده بيسنت.

وقال غارفي: «لقد ضيّق فارق عوائد المبادلات. هذا كل ما يستطيع فعله».


مفتش «الفيدرالي» يستبعد المخالفات في مشروع التجديد... وترمب يطالب باول بالاستقالة

صورة أرشيفية لزيارة مفاجئة قام بها ترمب لموقع أعمال تجديد مبنى الاحتياطي الفيدرالي في يوليو 2025 (أ.ب)
TT

مفتش «الفيدرالي» يستبعد المخالفات في مشروع التجديد... وترمب يطالب باول بالاستقالة

صورة أرشيفية لزيارة مفاجئة قام بها ترمب لموقع أعمال تجديد مبنى الاحتياطي الفيدرالي في يوليو 2025 (أ.ب)

استبعد المفتش العام لمجلس الاحتياطي الفيدرالي الأميركي وجود مخالفات جنائية أو إدارية مرتبطة بتضخم تكلفة مشروع تجديد مباني البنك المركزي التاريخية في واشنطن، لكنه كشف عن إخفاقات واسعة في الإشراف وإدارة المشروع، في وقت جدد فيه الرئيس الأميركي دونالد ترمب دعوته جيروم باول إلى الاستقالة من عضوية مجلس محافظي «الفيدرالي».

وقال مكتب المفتش العام، في تقرير صدر الأربعاء، إنه لم يجد أساساً لإحالة جنائية أو ما يثبت ارتكاب مخالفة إدارية خلال تقييمه للمشروع، لكنه خلص إلى أن مجلس «الفيدرالي» لم يدِر المشروع بفاعلية، ولم يطبق بصورة سليمة آليات ضبط التكاليف المنصوص عليها في عقد التنفيذ.

وارتفعت ميزانية المشروع من 921 مليون دولار في فبراير (شباط) 2020 إلى 2.018 مليار دولار في آخر ميزانية معدلة في 2024، فيما وصلت التكلفة الإجمالية للمشروع، وفق التقارير الأحدث، إلى نحو 2.4 مليار دولار، بزيادة تقارب مليار دولار عن التقديرات السابقة.

ويشمل المشروع تجديد مبنيي «إكليس» و«1951» التاريخيين في «ناشيونال مول» بواشنطن، وكان محوراً لانتقادات ترمب المتكررة لباول، الذي تولى قيادة «الفيدرالي» خلال معظم فترة تنفيذ المشروع.

وقال ترمب، في منشور على منصته «تروث سوشيال»، إن باول «يجب أن يُجبر على الاستقالة» من مجلس المحافظين، مضيفاً أنه إذا لم يستقل «فيجب مقاضاته». كما قال إنه وجه المدعي العام تود بلانش بدراسة التقرير وتحديد الخطوات التي ينبغي اتخاذها.

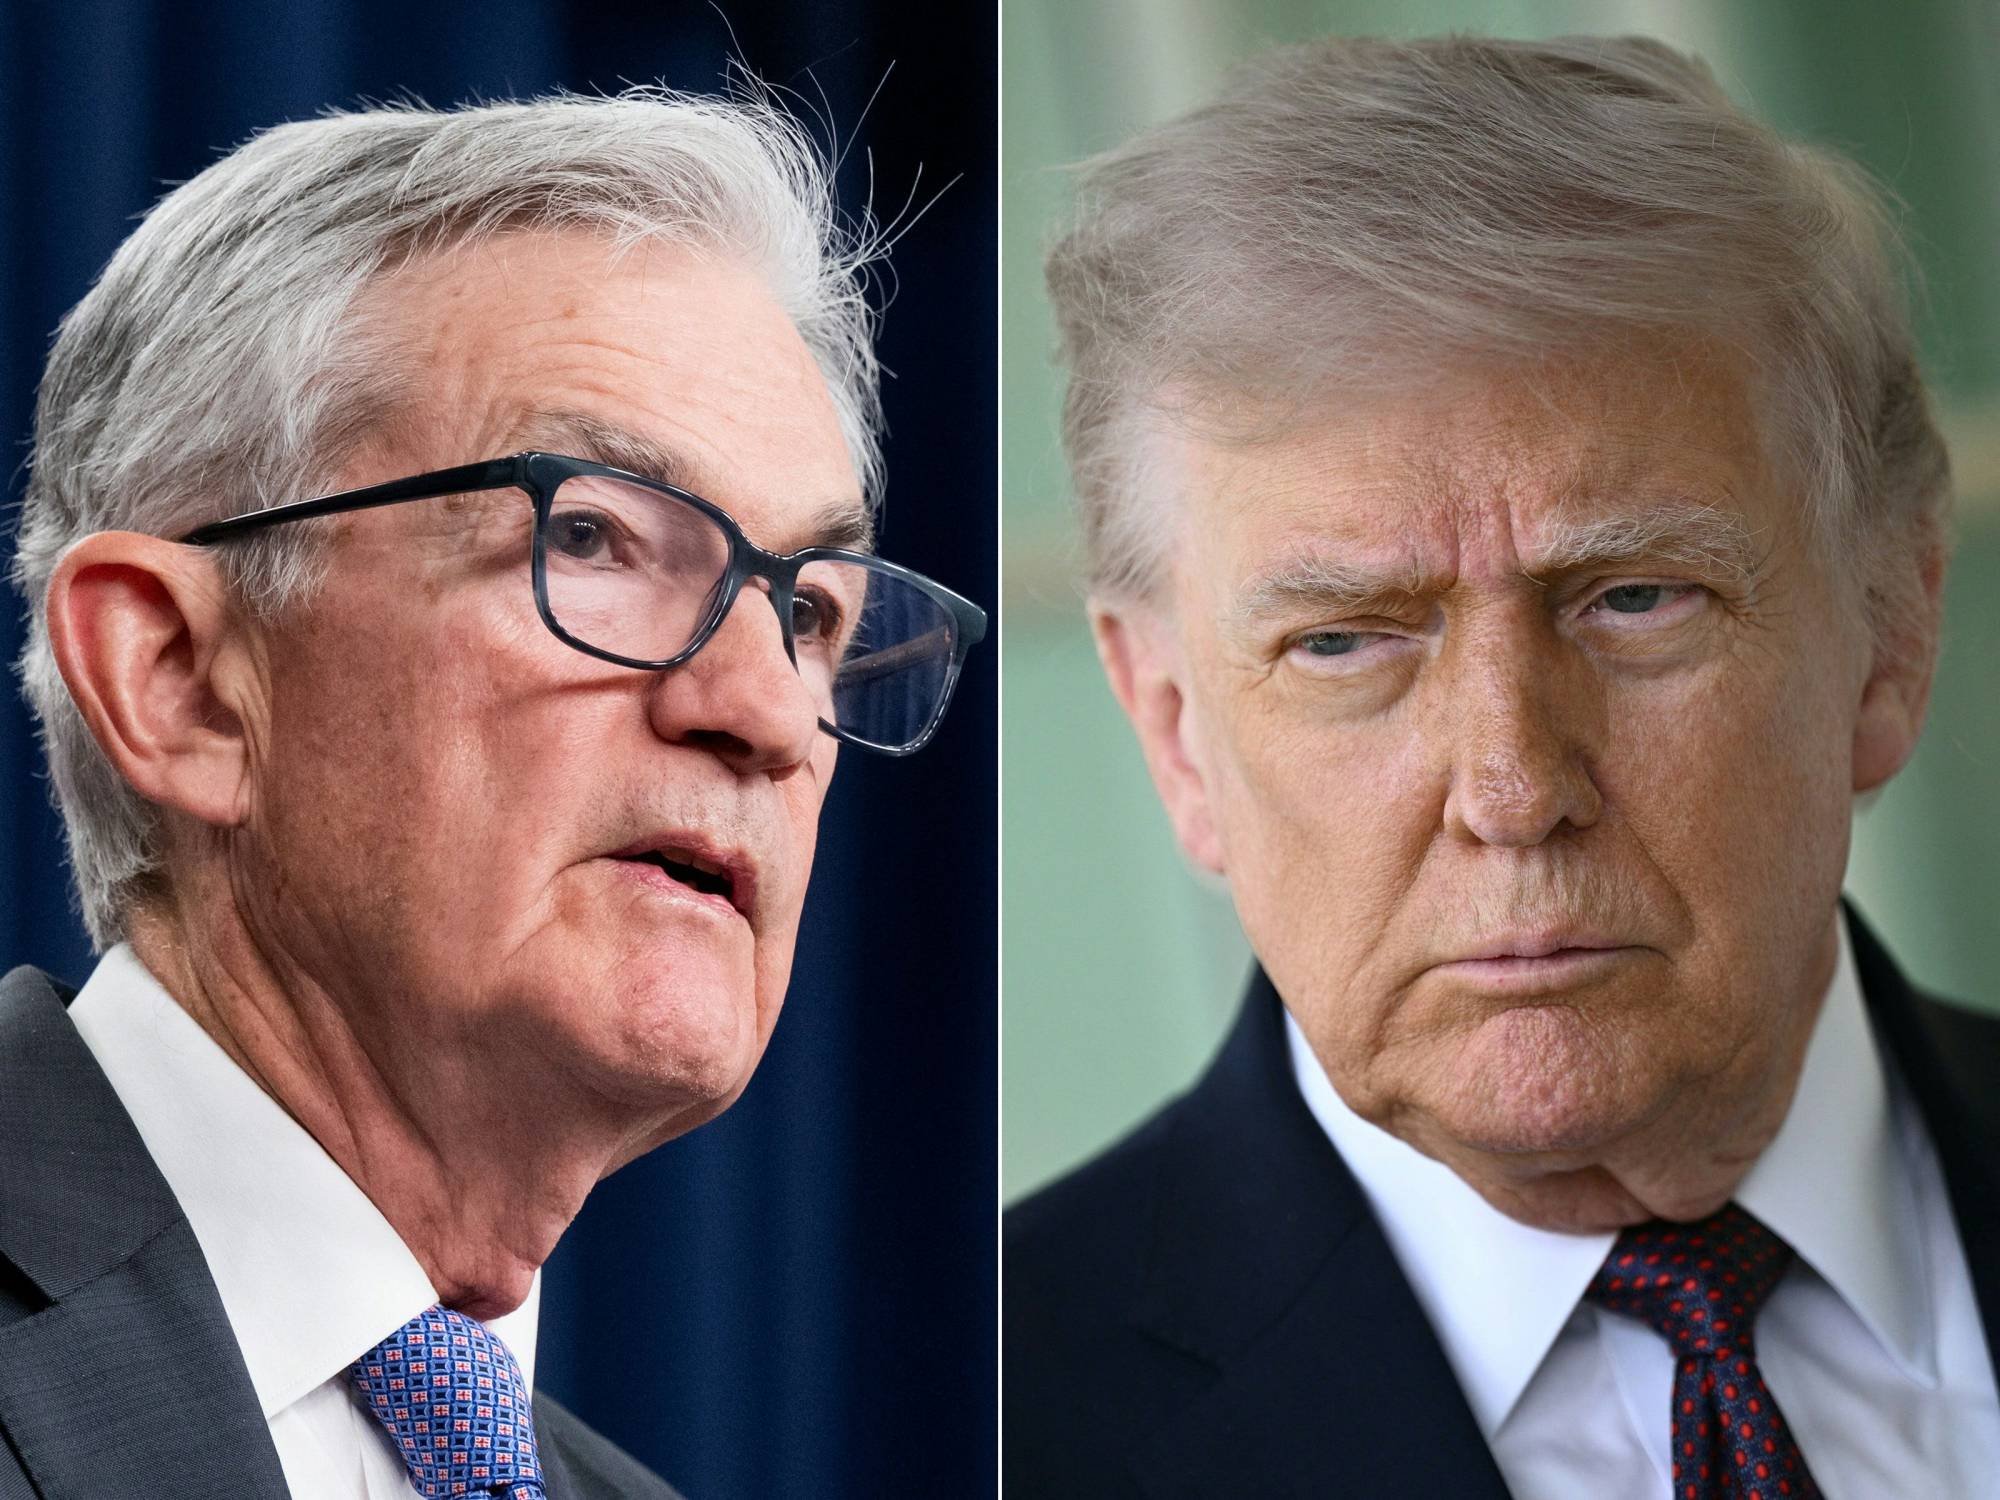
صورة مركبة للرئيس ترمب والرئيس السابق للاحتياطي الفيدرالي جيروم باول (أ.ف.ب)

قصور في إدارة المشروع

وأظهر تقرير المفتش العام أن مشكلات إدارة المشروع كانت أكثر ارتباطاً بآليات الإشراف وضبط التكاليف منها بعناصر التصميم التي أثارت انتقادات سياسية في واشنطن.

وخلص التقرير إلى أن المجلس لم يستخدم بصورة فعالة عقد «مدير الإنشاءات مع تحمل المخاطر»، كما انحرف مراراً عن إجراءات ضبط التكلفة التي كان يفترض أن تحد من الزيادات. كما اعتبر أن هيكل الحوكمة الداخلي للمشروع لم يكن كافياً لإدارة مشروع بهذا الحجم والتعقيد.

ومن أبرز الأمثلة ارتفاع تكلفة أعمال السباكة والتكييف إلى 346 مليون دولار، أي نحو ثلاثة أمثال التقدير الأولي، وفق تقرير المفتش العام.

في المقابل، قال التقرير إن عناصر التصميم التي ركز عليها منتقدو المشروع، مثل الرخام والمناظر المائية والشرفة المخصصة للحديقة، لم تسهم بصورة جوهرية في الزيادات الكبيرة في التكلفة، في حين أرجع «الفيدرالي» في وقت سابق جزءاً من الارتفاع إلى تحديات غير متوقعة، بينها إزالة الأسبستوس وارتفاع تكاليف المواد والعمالة.

باول يبقى عضواً في المجلس

وتأتي مطالبة ترمب الجديدة بعد أشهر من تصاعد الخلاف بين البيت الأبيض وباول، الذي غادر رئاسة «الفيدرالي» في مايو (أيار) لكنه بقي عضواً في مجلس المحافظين.

وكانت وزارة العدل قد فتحت في وقت سابق من العام تحقيقاً يتعلق بتجاوزات تكلفة مشروع التجديد وشهادة باول أمام الكونغرس، قبل أن تتوقف القضية بعد تدخل قضائي. وفي مارس (آذار)، ألغى قاضٍ اتحادي مذكرات استدعاء صادرة عن وزارة العدل، بينما أغلقت النيابة التحقيق لاحقاً وأحالت الأمر إلى المفتش العام.

وكان باول قد قال في آخر مؤتمر صحافي له كرئيس لـ«الفيدرالي» إنه لن يغادر مجلس المحافظين إلى أن ينتهي التحقيق بصورة «شفافة ونهائية».

وتأتي التطورات في وقت تتواصل فيه التوترات بين ترمب و«الفيدرالي» بشأن أسعار الفائدة واستقلالية البنك المركزي. وكان ترمب قد انتقد باول مراراً لعدم خفض أسعار الفائدة بالسرعة التي يرغب فيها.

توصيات لتشديد الرقابة

وأوصى المفتش العام باتخاذ سبعة إجراءات لمعالجة أوجه القصور التي كشف عنها التقرير، ووافق مجلس «الفيدرالي» على التوصيات. وقال رئيس «الفيدرالي» الحالي كيفن وارش إنه سيلتزم بتنفيذها، كما أعلن تعيين مدقق مستقل للتحقق من دقة التكاليف التي جرى احتسابها حتى الآن ومدى توافقها مع العقود.

ويشير التقرير إلى أن القضية لا تنتهي عند تحديد المسؤولية عن الزيادات في التكلفة، بل تطرح أيضاً أسئلة بشأن آليات الرقابة الداخلية على الإنفاق في مؤسسة تضع ميزانيتها بنفسها ولا تخضع للاعتمادات السياسية المعتادة للوكالات الحكومية.