من الصفقة إلى التصعيد... واشنطن وأوتاوا تفشلان في احتواء الحرب التجارية

50 % رسوماً أميركية على 20 مليار دولار من الواردات... وكندا تعهدت بالرد «دولاراً مقابل دولار»

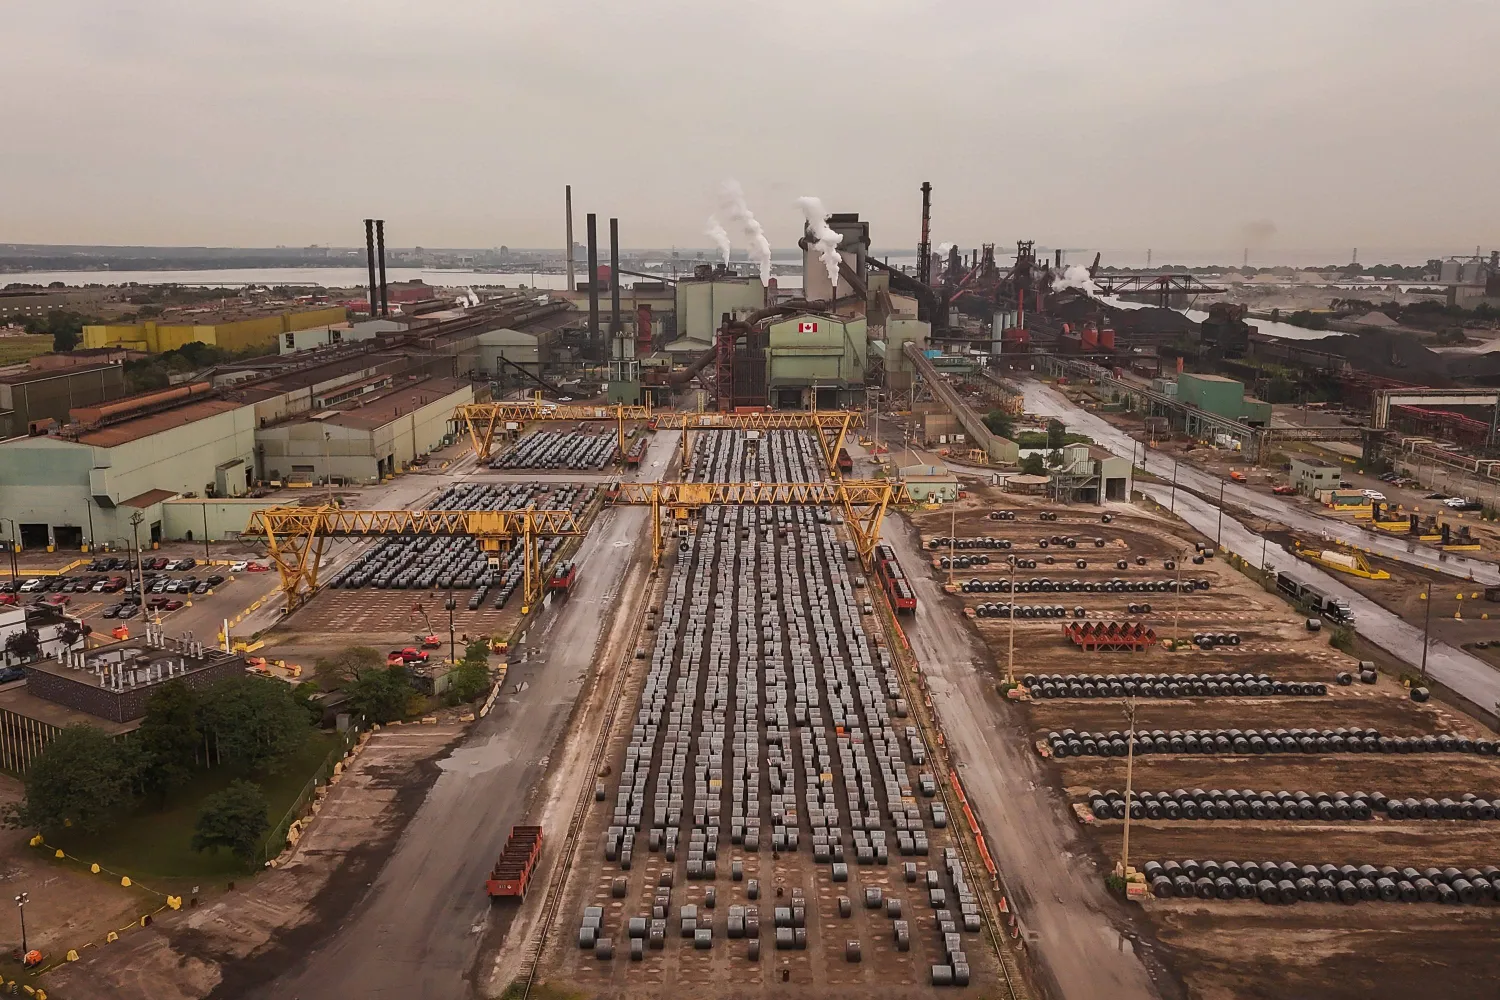
لفائف فولاذية مدرفلة موضوعة في ساحة مصنع أرسيلورميتال دوفاسكو للصلب في هاميلتون بأونتاريو (أ.ب)
TT

من الصفقة إلى التصعيد... واشنطن وأوتاوا تفشلان في احتواء الحرب التجارية

لفائف فولاذية مدرفلة موضوعة في ساحة مصنع أرسيلورميتال دوفاسكو للصلب في هاميلتون بأونتاريو (أ.ب)

دخلت العلاقات التجارية بين الولايات المتحدة وكندا مرحلة جديدة من التوتر، بعدما فشلت مفاوضات اللحظة الأخيرة بين البلدين في التوصل إلى اتفاق يجنب كندا رسوماً أميركية جديدة، لتدخل رسوم بنسبة 50 في المائة حيز التنفيذ بدءاً من اليوم (السبت)، على واردات كندية تبلغ قيمتها نحو 20 مليار دولار.

وردّت كندا سريعاً بإعلان استعدادها لمطابقة الرسوم الأميركية «دولاراً مقابل دولار»، في خطوة تنذر بتصعيد جديد بين حليفين تاريخيين يرتبط اقتصادهما بشبكة تجارية ضخمة، وتزيد الضغوط على اتفاق التجارة الحرة لأميركا الشمالية، المعروف باسم «يو إس إم سي إيه» (USMCA).

مفاوضات حتى اللحظة الأخيرة

جاء فرض الرسوم بعد 3 أيام من المفاوضات المكثفة في واشنطن بين وزير التجارة الكندي مع الولايات المتحدة دومينيك لوبلان، والممثل التجاري الأميركي جيميسون غرير، في محاولة لتضييق الخلافات والتوصل إلى صيغة مقبولة للطرفين.

وكان الرئيس الأميركي دونالد ترمب قد أرجأ موعد دخول الرسوم حيز التنفيذ 3 أيام، بعدما أشار إلى إحراز تقدم كبير في المحادثات، ما عزز الآمال في إمكانية التوصل إلى اتفاق قبل انقضاء المهلة.

لكن تلك الآمال تبددت مساء الجمعة.

وقال غرير إن كندا «رفضت إتمام الاتفاق» وفق الشروط التي جرى التوصل إليها في وقت سابق من الأسبوع، مشيراً إلى أن الإدارة الأميركية عرضت على أوتاوا تخفيضات كبيرة في الرسوم المفروضة على قطاعات رئيسية، بينها الصلب والألمنيوم والسيارات والأخشاب.

وفي المقابل، حمّل رئيس الوزراء الكندي مارك كارني، واشنطن، مسؤولية انهيار المفاوضات، مؤكداً أن «التغييرات التي أُدخلت في اللحظة الأخيرة» على الشروط الأميركية كانت «غير عادلة وغير اقتصادية»، وأثارت تساؤلات حول مدى موثوقية أي اتفاق يتم التوصل إليه.

وأعلن كارني تعليق المفاوضات، وتوجيه فريق بلاده التفاوضي بالعودة إلى أوتاوا.
وزير التجارة الكندي المسؤول عن التجارة بين الولايات المتحدة وكندا دومينيك لوبلان يغادر مكتب الممثل التجاري للولايات المتحدة في واشنطن (أ.ف.ب)

20 مليار دولار تحت مقصلة الرسوم

تطال الرسوم الأميركية الجديدة نحو 20 مليار دولار من السلع الكندية؛ أي ما يقارب 5 في المائة أو 5.5 في المائة من صادرات كندا إلى الولايات المتحدة، وتشمل مجموعة واسعة من المنتجات؛ من عصي الهوكي إلى الإسمنت وبعض المنتجات الاستهلاكية والطبية.

ورغم أن هذه النسبة تبدو محدودة مقارنة بإجمالي التجارة بين البلدين، فإن تأثيرها قد يتجاوز قيمتها المباشرة، خصوصاً أنها تأتي فوق رسوم قائمة بالفعل على قطاعات كندية رئيسية؛ بينها السيارات والصلب والألمنيوم والأخشاب.

كما أن الإجراءات الجديدة تطبق حتى على السلع الكندية المؤهلة للاستفادة من المعاملة التفضيلية بموجب اتفاق «يو إس إم سي إيه»، ما يزيد من حالة عدم اليقين التي تواجه الشركات والمستثمرين على جانبي الحدود.

كندا تتعهد بالرد

لم تنتظر أوتاوا طويلاً للرد على الخطوة الأميركية. وقال كارني إن كندا ستطابق الرسوم الأميركية «دولاراً مقابل دولار» لحماية العمال والشركات الكندية، ما يفتح الباب أمام جولة جديدة من الإجراءات الانتقامية التي قد توسع نطاق النزاع.

وكانت كندا قد أبقت بالفعل على مجموعة من الإجراءات الانتقامية ضد السلع والخدمات الأميركية، وهو ما تعدّه واشنطن أحد أبرز أسباب استمرار الخلاف.

وتقول الإدارة الأميركية إن كندا تفرض معاملة تمييزية على بعض المنتجات الأميركية، بما في ذلك الكحول والسيارات ومنتجات الألبان. وكانت الولايات الكندية قد أزالت في وقت سابق، بعض المشروبات الكحولية والنبيذ الأميركي من متاجر بيع الخمور، في خطوة أثارت غضب واشنطن.

ويرى محللون أن دخول الرد الكندي حيز التنفيذ، سيجعل التراجع عن التصعيد أكثر صعوبة، بعدما أصبح الطرفان ملتزمين علناً بمواقف متشددة.

ترمب يريد إعادة رسم العلاقة مع كندا

يمثل التصعيد الحالي تحولاً لافتاً في العلاقة بين الولايات المتحدة وكندا، اللتين حافظتا لعقود على واحدة من أكثر العلاقات التجارية والسياسية استقراراً في العالم؛ فقد بلغ حجم التجارة بين البلدين في السلع والخدمات نحو 880 مليار دولار العام الماضي، فيما يذهب نحو 70 في المائة من صادرات كندا إلى السوق الأميركية.

لكن سياسة ترمب تجاه كندا غيّرت طبيعة العلاقة بصورة جوهرية، بعدما استخدم الرسوم الجمركية أداة للضغط على أوتاوا، بالتزامن مع تصريحاته المتكررة بشأن إمكانية انضمام كندا إلى الولايات المتحدة باعتبارها «الولاية الحادية والخمسين».

وقال كارني إن كندا أدركت أن «أميركا تغيرت»، وإن العلاقات بين البلدين لن تعود إلى ما كانت عليه سابقاً، بغض النظر عن نتيجة أي اتفاق تجاري منفرد.

ولهذا السبب، بدأت الحكومة الكندية الدفع باتجاه تنويع تجارتها وتقليص اعتمادها على السوق الأميركية، في وقت تعتمد فيه كندا بصورة كبيرة على الولايات المتحدة باعتبارها وجهتها الرئيسية للصادرات.
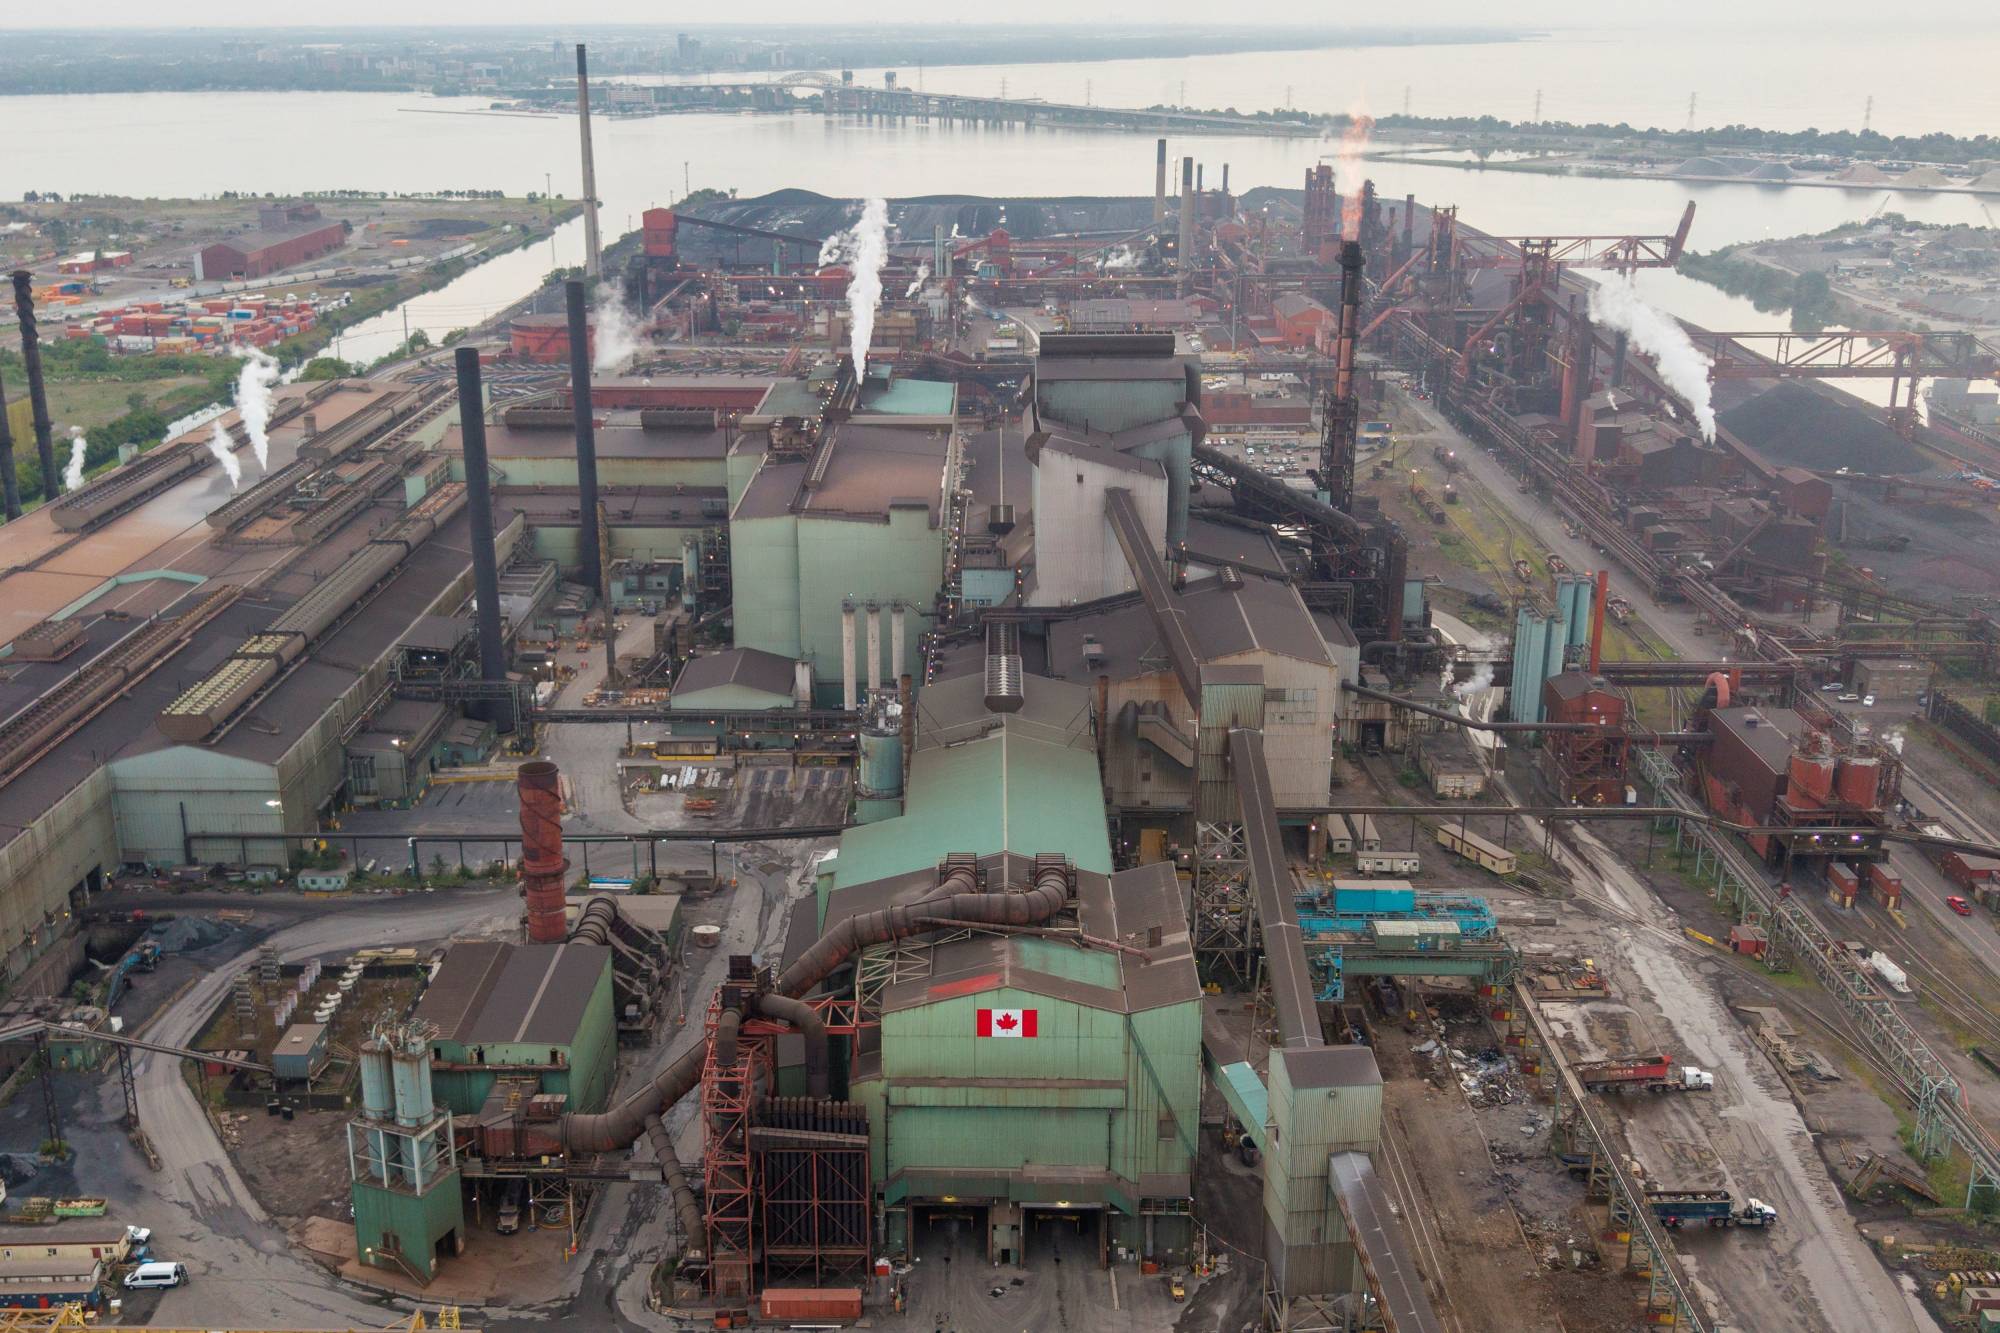
مصنع أرسيلورميتال دوفاسكو للصلب في هاميلتون بأونتاريو (أ.ف.ب)

لماذا انهارت الصفقة؟

بحسب الرواية الأميركية، قدمت واشنطن عرضاً يتضمن تخفيضات كبيرة للرسوم على قطاعات الصلب والألمنيوم والسيارات والأخشاب، مقابل تنازلات كندية في ملفات أخرى.

لكنّ مسؤولاً أميركياً رفيعاً قال إن كندا طلبت تنازلات إضافية لم تكن الولايات المتحدة مستعدة لتقديمها، فيما اتهم غرير أوتاوا بالتراجع عن بعض الالتزامات التي سبق الاتفاق عليها.

أما الجانب الكندي فيرى أن المشكلة كانت في التغييرات الأميركية الأخيرة على شروط الاتفاق، والتي عدّها كارني غير عادلة وتضعف الثقة في أي اتفاق مستقبلي.

وبين الروايتين، انتهت المفاوضات من دون اتفاق، ولم تُحدد حتى الآن جولة جديدة من المحادثات.

ويرى ريان ماجوروس، المسؤول السابق في وزارة التجارة الأميركية، أن الطرفين سيواجهان ضغوطاً كبيرة خلال الأيام المقبلة للعثور على مخرج من التصعيد، لكنه حذر من أن الرد الكندي على الرسوم الأميركية سيجعل عملية خفض التصعيد أكثر صعوبة.

«ضربة قوية» للتنافسية في أميركا الشمالية

تحذر الشركات من أن استمرار الرسوم لن يقتصر تأثيره على كندا، بل قد ينعكس أيضاً على الاقتصاد الأميركي، نظراً إلى التشابك العميق بين سلاسل الإمداد في البلدين.

وقالت كانديس لاينغ، رئيسة غرفة التجارة الكندية، إن الرسوم تمثل «ضربة قوية للتنافسية في أميركا الشمالية»، محذرة من أنها سترفع التكاليف على المستهلكين الأميركيين، في حين تضغط على الشركات والمستثمرين والعمال الكنديين.

وتتحمل الشركات الأميركية المستوردة الرسوم في البداية، قبل أن تسعى غالباً إلى تمرير جزء من تكلفتها إلى المستهلكين عبر رفع الأسعار، ما يضيف ضغوطاً جديدة على التضخم وتكلفة المعيشة في الولايات المتحدة.

وتزداد حساسية هذه المسألة في وقت يواجه فيه الأميركيون بالفعل ارتفاعاً في تكاليف المعيشة، بينما تستعد الولايات المتحدة لانتخابات التجديد النصفي للكونغرس في نوفمبر (تشرين الثاني).

ترمب يعود إلى قانون من حقبة الكساد

لا تقتصر أهمية الرسوم الجديدة على قيمتها، بل تمتد إلى الأساس القانوني الذي استندت إليه الإدارة الأميركية؛ فبعد أن أبطلت المحكمة العليا الأميركية في فبراير (شباط) الماضي، الرسوم الواسعة التي فرضها ترمب بموجب صلاحيات طوارئ، بدأت الإدارة البحث عن أدوات قانونية بديلة.

وفي حالة كندا، لجأ ترمب إلى المادة 338 من قانون التعرفة الجمركية لعام 1930، وهي مادة تعود إلى الحقبة التي شهدت الكساد الكبير.

وتمنح المادة الرئيس الأميركي صلاحية فرض رسوم تصل إلى 50 في المائة على واردات من دول تعتبر الولايات المتحدة أنها تميز ضد الشركات الأميركية، من دون اشتراط إجراء تحقيق مسبق، كما لا تحدد سقفاً زمنياً واضحاً لاستمرار الرسوم.

ويعيد استخدام هذه المادة إلى الواجهة إرث الرسوم التي ارتبطت بقانون «سموت-هاولي» في ثلاثينات القرن الماضي، والذي يرى اقتصاديون ومؤرخون أنه أسهم في الحد من التجارة العالمية وتفاقم تداعيات الكساد الكبير.

المعركة الكبرى: مستقبل «يو إس إم سي إيه»

وراء الرسوم الحالية معركة تجارية أوسع تتمثل في مستقبل اتفاق الولايات المتحدة والمكسيك وكندا «يو إس إم سي إيه»؛ فالولايات المتحدة وكندا والمكسيك تستعد لمراجعة الاتفاق الذي تفاوض عليه ترمب خلال ولايته الأولى، لكن المحادثات بين واشنطن وأوتاوا لم تبدأ بعد، في حين شرعت الولايات المتحدة بالفعل في مفاوضات رسمية مع المكسيك بشأن تحديث الاتفاق.

ويثير التصعيد الحالي تساؤلات حول إمكانية التوصل إلى تفاهم ثلاثي يحافظ على التدفقات التجارية بين أكبر اقتصادات أميركا الشمالية.

وتكمن أهمية الاتفاق في أن الصناعات في الدول الثلاث تعتمد على سلاسل إمداد مشتركة، لا سيما في السيارات والطاقة والتصنيع والمواد الخام، ما يجعل أي حواجز تجارية واسعة النطاق ذات تكلفة تتجاوز حدود البلد الذي تستهدفه الرسوم.

علاقة تجارية أمام مفترق طرق

تأتي المواجهة الحالية بعد عقود من التعاون الاقتصادي والأمني الوثيق بين واشنطن وأوتاوا؛ فالحدود بين البلدين، التي تمتد لنحو 5,525 ميلاً، تعدّ واحدة من أكثر الحدود نشاطاً في العالم، ويعبرها يومياً مئات الآلاف من الأشخاص وكميات ضخمة من السلع.

لكن الرسوم الجديدة تشير إلى أن الخلاف لم يعد مجرد نزاع محدود حول الصلب أو الأخشاب أو الألبان، بل أصبح جزءاً من إعادة صياغة أوسع للعلاقة الاقتصادية بين البلدين.

وبينما تسعى واشنطن إلى استخدام الرسوم للضغط من أجل الحصول على تنازلات تجارية وصناعية، تحاول أوتاوا تقليل اعتمادها على السوق الأميركية وبناء بدائل تجارية جديدة.

وهكذا، تحولت مفاوضات كانت تهدف إلى تفادي الرسوم إلى مواجهة جديدة قد تمتد آثارها إلى التضخم وسلاسل الإمداد والاستثمار ومستقبل اتفاق التجارة في أميركا الشمالية.

وفي ظل غياب موعد جديد للمفاوضات، يبدو أن السؤال لم يعد ما إذا كانت واشنطن وأوتاوا ستتوصّلان إلى صفقة؛ بل متى سيتمكن الطرفان من العثور على مخرج يمنع الرسوم الانتقامية من التحول إلى حرب تجارية أوسع.

مقالات ذات صلة

«الخزانة» الأميركية تقلص مشتريات السندات وتربك المستثمرين

الاقتصاد متداولون يعملون في بورصة نيويورك للأوراق المالية (إ.ب.أ)

«الخزانة» الأميركية تقلص مشتريات السندات وتربك المستثمرين

تشتري وزارة الخزانة الأميركية سندات طويلة الأجل بكميات أقل من المتوقع ضمن برنامج إعادة الشراء، حتى بعد مضاعفة الحد الأقصى للمشتريات.

«الشرق الأوسط» (واشنطن)
الاقتصاد صورة أرشيفية لزيارة مفاجئة قام بها ترمب لموقع أعمال تجديد مبنى الاحتياطي الفيدرالي في يوليو 2025 (أ.ب)

مفتش «الفيدرالي» يستبعد المخالفات في مشروع التجديد... وترمب يطالب باول بالاستقالة

استبعد المفتش العام لمجلس الاحتياطي الفيدرالي الأميركي وجود مخالفات جنائية أو إدارية مرتبطة بتضخم تكلفة مشروع تجديد مباني البنك المركزي.

«الشرق الأوسط» (واشنطن)
الاقتصاد متداولون في بورصة نيويورك (إ.ب.أ)

السندات العالمية تنهي سبتمبر على وقع أسوأ شهر في سنوات... والأسهم تتراجع

أنهت أسواق السندات العالمية سبتمبر (أيلول) في واحدة من أسوأ فتراتها خلال سنوات، فيما تراجعت الأسهم الأميركية والأوروبية خلال الشهر.

«الشرق الأوسط»
الاقتصاد ترمب يصرّح للصحافيين في المكتب البيضاوي بالبيت الأبيض في واشنطن (إ.ب.أ)

ترمب يعلن استثمارات كورية بـ200 مليار دولار... وسيول تتحفظ على مشروع ألاسكا

أعلن الرئيس الأميركي دونالد ترمب الأربعاء خطة لاستثمارات كورية جنوبية تصل قيمتها إلى 200 مليار دولار في مشاريع داخل الولايات المتحدة.

«الشرق الأوسط» (واشنطن، سيول)
الاقتصاد لافتة «مطلوب موظفون» معلقة على نافذة مطعم في ميدفورد - ماساتشوستس (رويترز)

تضخم أهدأ ونمو أقوى يربكان حسابات «الفيدرالي»

رسمت البيانات الاقتصادية الأميركية الصادرة الأربعاء، صورة مزدوجة للاقتصاد، مع مراجعة قوية بالزيادة لنمو الناتج المحلي الإجمالي في الربع الثاني.

«الشرق الأوسط» (واشنطن)

«تاسي» يصمد أمام ضغوط الربع الثالث وينهي 9 أشهر قرب نقطة بداية العام

رجلان يتحدثان أمام إحدى شاشات الأسهم في السوق السعودية (رويترز)
TT

«تاسي» يصمد أمام ضغوط الربع الثالث وينهي 9 أشهر قرب نقطة بداية العام

رجلان يتحدثان أمام إحدى شاشات الأسهم في السوق السعودية (رويترز)

أنهت سوق الأسهم السعودية الأشهر التسعة الأولى من عام 2026 على تراجع محدود بلغ نحو 0.5 في المائة، مقارنة بخسارة بلغت 4.4 في المائة خلال الفترة نفسها من العام الماضي، بعدما بددت الضغوط التي تعرضت لها السوق خلال الربع الثالث، وتحديداً في سبتمبر (أيلول)، المكاسب التي راكمها مؤشر السوق الرئيسية «تاسي» منذ بداية العام.

وأغلق «تاسي» جلسة الأربعاء، آخر تداولات سبتمبر والربع الثالث، عند 10440.64 نقطة، مقارنة بـ10490.69 نقطة في نهاية عام 2025 بخسارة بلغت نحو 50 نقطة، تعادل 0.48 في المائة منذ بداية العام.

ويظهر الأداء تحسناً نسبياً مقارنة بالفترة المماثلة من عام 2025، عندما تراجع المؤشر 4.43 في المائة خلال الأشهر التسعة الأولى، من 12036.50 نقطة في نهاية عام 2024 إلى 11502.97 نقطة بنهاية سبتمبر من العام الماضي.

ورغم الفارق في معدل الأداء بين الفترتين، فإن المستوى الحالي للمؤشر يظل أدنى بنحو 9.2 في المائة من إغلاق نهاية سبتمبر 2025، في ظل اختلاف قاعدة المقارنة، بعدما دخلت السوق عام 2026 من مستويات أدنى عقب التراجعات التي سجلتها خلال الأشهر الأخيرة من العام الماضي.

تباين بين الأرباع

واتسم أداء السوق خلال العام الحالي بتباين واضح بين الأرباع؛ إذ أنهى «تاسي» الربع الأول عند 11249.54 نقطة، مرتفعاً بنحو 7.2 في المائة منذ بداية العام، قبل أن يتراجع نحو 4 في المائة خلال الربع الثاني ويغلق يونيو (حزيران) عند 10799.92 نقطة.

وتواصلت الضغوط خلال الربع الثالث، ليفقد المؤشر نحو 3.3 في المائة إضافية حتى نهاية سبتمبر، مقارنة بارتفاع بلغ نحو 3 في المائة خلال الفترة نفسها من عام 2025.

وشكل سبتمبر نقطة التحول الأبرز في أداء السوق خلال العام؛ إذ بدأ المؤشر الشهر عند 11127.08 نقطة، مرتفعاً بأكثر من 6 في المائة منذ بداية 2026 قبل أن يفقد نحو 686 نقطة خلال شهر واحد، بما يعادل 6.17 في المائة، ليمحو كامل مكاسبه المتراكمة ويعود إلى المنطقة السلبية.

ويأتي ذلك مقابل ارتفاع بلغ نحو 7.5 في المائة سجله المؤشر خلال سبتمبر من العام الماضي، ما يعكس تبايناً واضحاً في أداء السوق بين الفترتين.

مستثمر يعبر أمام شعار «تداول» في السوق السعودية (رويترز)

تراجع السيولة

وعلى صعيد السيولة، أظهرت بيانات التداول خلال فترات سابقة من العام تراجعاً مقارنة بعام 2025، إذ بلغت قيمة الأسهم المتداولة في الربع الأول نحو 291 مليار ريال، بانخفاض يقارب 20 في المائة على أساس سنوي، بينما بلغت قيمة التداولات في جلسة نهاية سبتمبر نحو 4.25 مليار ريال.

وقال الخبير المالي والاقتصادي وعضو «جمعية الاقتصاد» السعودية الدكتور سليمان آل حميد الخالدي، لـ«الشرق الأوسط»، إن بقاء «تاسي» قريباً من مستويات بداية عام 2026، رغم موجة الضغوط التي تعرض لها خلال الربع الثالث، يعكس قدرة السوق على امتصاص قدر كبير من المتغيرات الداخلية والخارجية، ويظهر فارقاً واضحاً مقارنة بالفترة نفسها من عام 2025، عندما تجاوزت خسائر المؤشر 4 في المائة.

تماسك القطاعات القيادية

وأوضح أن من أبرز العوامل التي دعمت هذا التماسك دخول السوق العام الحالي من قاعدة سعرية أقل وتقييمات أكثر جاذبية بعد الخسائر التي سجلها خلال 2025، ما خفف نسبياً من حدة الضغوط البيعية، مضيفاً أن تماسك عدد من القطاعات القيادية، وفي مقدمتها البنوك والطاقة، إلى جانب استمرار قوة النشاط الاقتصادي غير النفطي والتوزيعات النقدية الجيدة لعدد من الشركات، أسهم في توفير دعم للسوق.

وأشار إلى أن استمرار الإصلاحات التنظيمية وتعزيز مستويات الإفصاح والحوكمة وتطوير البيئة الاستثمارية وزيادة انفتاح السوق أمام المستثمرين الدوليين تمثل عوامل داعمة للثقة على المديين المتوسط والطويل.

وعن تراجع السوق خلال الربع الثالث، قال الخالدي إن فقدان معظم مكاسب النصف الأول جاء نتيجة تزامن مجموعة من الضغوط، من بينها تصاعد الحذر المرتبط بالتطورات الجيوسياسية الإقليمية وتقلب أسعار النفط، إلى جانب عمليات جني الأرباح بعد المكاسب القوية التي حققها المؤشر في الربع الأول، لافتاً إلى أن ضعف السيولة شكّل أحد عناصر الضغط، وأن أي ارتداد مستدام يحتاج إلى عودة واضحة لقيم التداول وزيادة مشاركة المستثمرين.

وأضاف أن تراجع بعض الأسهم والقطاعات ذات الوزن الكبير ضغط أيضاً على حركة المؤشر، بالتزامن مع حالة ترقّب لنتائج الشركات للربع الثالث ومسار أسعار الفائدة والتطورات الاقتصادية العالمية.

«أقرب إلى إعادة تسعير»

ويرى الخالدي أن ما شهدته السوق خلال الربع الثالث «أقرب إلى إعادة تسعير وارتفاع في درجة الانتقائية، وليس تغيراً جوهرياً في أساسيات الاقتصاد السعودي»، مشيراً إلى أن المرحلة المقبلة ستعتمد بدرجة كبيرة على نتائج الشركات واتجاه السيولة وأسعار النفط وقدرة القطاعات القيادية على استعادة الزخم.

حذر وانتقائية

من جانبه، قال الرئيس التنفيذي لشركة «جي وورلد» محمد حمدي عمر، لـ«الشرق الأوسط»، إن تراجع مستويات السيولة لا ينبغي تفسيره بالضرورة باعتباره خروجاً للمستثمرين أو فقداناً للثقة، بقدر ما يعكس ارتفاعاً في درجة الحذر وانتقال المستثمرين إلى مرحلة أكثر انتقائية في اتخاذ القرارات، موضحاً أن ارتفاع مستويات عدم اليقين يجعل المستثمر أقل استعداداً لبناء مراكز كبيرة أو طويلة الأجل، ويدفعه إلى الاحتفاظ بجزء أكبر من السيولة انتظاراً لمحفزات أكثر وضوحاً.

وأضاف أن ما تشهده السوق حالياً «أقرب إلى حالة ترقب وإعادة تسعير للمخاطر منه إلى تغير هيكلي كامل في طبيعة التداول»، إلا أن استمرار انخفاض السيولة لفترة ممتدة قد يؤدي تدريجياً إلى تركّز التداولات بصورة أكبر في الشركات ذات النتائج القوية والتدفقات النقدية الواضحة والتقييمات الأكثر جاذبية.

التطورات الجيوسياسية

وأشار عمر إلى أن التطورات الجيوسياسية وأسعار النفط والفائدة ستظل من أبرز العوامل المؤثرة في السوق خلال الربع الأخير، لافتاً إلى ترابط هذه العوامل وتأثيرها في شهية المخاطرة والتضخم وتوقعات أسعار الفائدة، مضيفاً أن استمرار بيئة الفائدة المرتفعة يعني بقاء المنافسة قوية بين الأسهم والأدوات ذات العائد الثابت، إلى جانب رفع تكلفة التمويل والضغط بدرجات متفاوتة على تقييمات الشركات والقطاعات الأكثر اعتماداً على الاقتراض.

وفيما يتعلق بالنفط، أشار إلى أنه سيظل مؤثراً في توجهات المستثمرين نظراً إلى ارتباطه بالتوقعات الاقتصادية والمالية في المملكة، إلا أن ارتفاع أسعاره لا يمكن النظر إليه دائماً بوصفه مؤشراً إيجابياً منفرداً؛ خصوصاً عندما يكون جزء من الارتفاع مرتبطاً باضطرابات الإمدادات والمخاطر الجيوسياسية.

نتائج الشركات المرتقبة

ويرى عمر أن نتائج الشركات ستكون من أكثر العوامل قدرة على إحداث التمايز داخل السوق خلال المرحلة المقبلة، موضحاً أنه في بيئة تتراجع فيها السيولة وترتفع فيها المخاطر «تتحول السوق من حركة جماعية إلى سوق انتقائية».

وأضاف أن المستثمرين سيعطون وزناً أكبر لقدرة الشركات على تحقيق نمو حقيقي في الأرباح والتدفقات النقدية والمحافظة على هوامش الربحية، في حين قد تكون الشركات الأكثر حساسية للفائدة أو التي تتداول عند تقييمات مرتفعة دون نمو موازٍ أكثر عرضة لتقلبات الأسعار.

وتدخل السوق السعودية الربع الأخير من عام 2026 من مستويات قريبة من نقطة بداية العام، بعدما تحولت مكاسب تجاوزت 7 في المائة في نهاية الربع الأول إلى خسارة محدودة بنهاية سبتمبر، وسط ترقّب لنتائج أداء الشركات خلال الربع الثالث واتجاه السيولة وتحركات أسعار النفط ومسار الفائدة والتطورات الجيوسياسية.


«الخزانة» الأميركية تقلص مشتريات السندات وتربك المستثمرين

متداولون يعملون في بورصة نيويورك للأوراق المالية (إ.ب.أ)
TT

«الخزانة» الأميركية تقلص مشتريات السندات وتربك المستثمرين

متداولون يعملون في بورصة نيويورك للأوراق المالية (إ.ب.أ)

تشتري وزارة الخزانة الأميركية سندات طويلة الأجل بكميات أقل من المتوقع ضمن برنامج إعادة الشراء، حتى بعد مضاعفة الحد الأقصى للمشتريات، ما أثار نقاشاً بين المستثمرين حول أهداف البرنامج ومدى نجاحه في تحقيقها.

ويتيح البرنامج لحائزي السندات تقديم أوراق مالية محددة إلى الخزانة، مع تحديد الأسعار التي يرغبون في البيع عندها. ورغم أن الوزارة رفعت الشهر الماضي سقف المشتريات إلى 6 مليارات دولار من ملياري دولار، فإنها ليست ملزمة باستخدام كامل المبلغ، إذ يمكنها رفض العروض التي ترى أن أسعارها مرتفعة.

وفي أحدث العمليات، قبلت الخزانة نحو نصف السندات المعروضة، بينما جاءت مشترياتها في كل مرة دون السقف المحدد، وتركزت في عدد محدود من الإصدارات.

وأثار ذلك تساؤلات لدى بعض مديري المحافظ والمحللين عن سبب زيادة حجم البرنامج إذا لم تكن الخزانة تعتزم شراء الكمية المتاحة، بينما يرى آخرون أن الوزارة تنفذ ما تعهدت به، طالما أنها تشتري السندات وفق الأسعار التي تراها مناسبة.

وقال بادهرايك غارفي، رئيس الأبحاث الإقليمي في الأميركتين لدى «آي إن جي»، إن الخزانة «لها كامل الحق في شراء كمية أقل مما تستطيع إذا لم تعجبها الشروط»، مشيراً إلى أنها «تملك دائماً خيار شراء المزيد».

سيولة كافية

ويصف وزير الخزانة سكوت بيسنت البرنامج بأنه إجراء فني يهدف إلى مساعدة المستثمرين على تداول السندات الحكومية القديمة والأقل سيولة.

وإذا كان الهدف الأساسي هو توفير شبكة أمان للسيولة، أي دعم القدرة على شراء وبيع السندات بالأسعار السائدة من دون تحريك السوق بشكل كبير، فإن البرنامج يبدو مؤدياً لهذا الدور، وفقاً للمحللين، حتى مع ارتفاع عوائد السندات خلال الأسابيع الأخيرة.

وقال توماس سايمونز، كبير الاقتصاديين الأميركيين لدى «جيفريز»، إن المستثمرين الذين يحتاجون فعلاً إلى السيولة «سيقدمون عرضاً قوياً»، مضيفاً أن من يصرون على أسعار أعلى «لا يبدو أنهم بحاجة إلى السيولة إلى هذه الدرجة».

وقد يعكس انخفاض نسبة قبول العروض أيضاً نجاح البرنامج في إخراج بعض السندات القديمة والأقل تداولاً من السوق، ما يترك في حوزة المستثمرين سندات لا يرغبون في بيعها أو لا يجدون حاجة ملحة للتخارج منها.

وأشار سايمونز إلى أن عمليات سابقة لإعادة شراء السندات طويلة الأجل اجتذبت عروضاً تراوحت قيمتها بين 20 و30 مليار دولار، مقارنة بـ10.47 مليار دولار في أحدث عملية. ومن المقرر أن تشتري الخزانة الخميس ما يصل إلى 6 مليارات دولار إضافية من السندات التي تستحق خلال 10 إلى 20 عاماً.

وتستهدف عمليات إعادة الشراء في جانب منها سندات منخفضة العائد أُصدرت خلال فترة جائحة «كوفيد - 19»، عندما كانت أسعار الفائدة عند مستويات شديدة الانخفاض. ومع ارتفاع عوائد السوق حالياً، تراجعت أسعار هذه السندات كثيراً عن قيمتها الاسمية، ما يجعل تداول كميات كبيرة منها أكثر صعوبة، ويجعل بعضها رخيصاً نسبياً بالنسبة إلى الخزانة.

ويرى جون لوك تاينر، رئيس الدخل الثابت ومدير المحافظ لدى «أبتوس كابيتال أدفايزرز»، أن ذلك قد يمنح البرنامج بعداً آخر يتعلق بإدارة الدين، إلى جانب دعم السيولة.

وقال تاينر إن شراء السندات التي أُصدرت خلال فترة الجائحة، والتي يجري تداول بعضها عند 50 إلى 60 سنتاً للدولار، قد يمثل وسيلة جذابة لإدارة الدين. لكن إعادة شراء هذه السندات تتطلب في المقابل تمويلاً، وهو ما قد يعني إصدار أذون خزانة قصيرة الأجل بعوائد أعلى بكثير من معدلات الكوبون على السندات التي يجري سحبها.

توقيت التوسع يزيد الغموض

وتعود التساؤلات حول الغرض من البرنامج إلى قرار الخزانة في 19 أغسطس (آب) توسيع عمليات إعادة الشراء، مع تعهدها بزيادة أحجام المشتريات للسندات التي تستحق خلال 10 إلى 30 عاماً بما لا يقل عن الضعف.

وجاء الإعلان بعد أسبوعين فقط من عملية إعادة التمويل الفصلية، وهي المناسبة التي اعتاد المستثمرون خلالها الحصول على تحديثات بشأن خطط الاقتراض وإدارة الدين. ومن المقرر عقد عملية إعادة التمويل الفصلية التالية في الأسبوع الأول من نوفمبر (تشرين الثاني).

وأدى هذا التوقيت غير المعتاد، بالتزامن مع موجة بيع كانت تدفع عوائد السندات إلى الارتفاع، إلى تكهنات في السوق بأن توسيع البرنامج قد يكون محاولة للحد من ارتفاع العوائد.

غير أن غارفي يرى أن استمرار ارتفاع عوائد السندات طويلة الأجل منذ الإعلان عن توسيع البرنامج يعكس بدرجة أكبر تسعير السوق لاحتمال بقاء أسعار الفائدة الأميركية مرتفعة لفترة أطول، وليس فشل برنامج إعادة الشراء.

ويعتبر غارفي أن فارق عوائد المبادلات، الذي يقيس تكلفة سندات الخزانة مقارنة بمعيار الإقراض الخاص «سوفر»، يمثل مؤشراً أفضل على تأثير البرنامج. وقد ضاق هذا الفارق، بما يشير، وفقاً له، إلى أن عمليات الخزانة تحقق الهدف الذي حدده بيسنت.

وقال غارفي: «لقد ضيّق فارق عوائد المبادلات. هذا كل ما يستطيع فعله».


مفتش «الفيدرالي» يستبعد المخالفات في مشروع التجديد... وترمب يطالب باول بالاستقالة

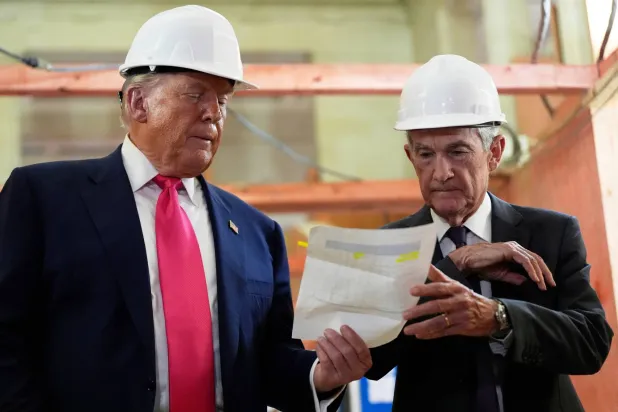
صورة أرشيفية لزيارة مفاجئة قام بها ترمب لموقع أعمال تجديد مبنى الاحتياطي الفيدرالي في يوليو 2025 (أ.ب)
TT

مفتش «الفيدرالي» يستبعد المخالفات في مشروع التجديد... وترمب يطالب باول بالاستقالة

صورة أرشيفية لزيارة مفاجئة قام بها ترمب لموقع أعمال تجديد مبنى الاحتياطي الفيدرالي في يوليو 2025 (أ.ب)

استبعد المفتش العام لمجلس الاحتياطي الفيدرالي الأميركي وجود مخالفات جنائية أو إدارية مرتبطة بتضخم تكلفة مشروع تجديد مباني البنك المركزي التاريخية في واشنطن، لكنه كشف عن إخفاقات واسعة في الإشراف وإدارة المشروع، في وقت جدد فيه الرئيس الأميركي دونالد ترمب دعوته جيروم باول إلى الاستقالة من عضوية مجلس محافظي «الفيدرالي».

وقال مكتب المفتش العام، في تقرير صدر الأربعاء، إنه لم يجد أساساً لإحالة جنائية أو ما يثبت ارتكاب مخالفة إدارية خلال تقييمه للمشروع، لكنه خلص إلى أن مجلس «الفيدرالي» لم يدِر المشروع بفاعلية، ولم يطبق بصورة سليمة آليات ضبط التكاليف المنصوص عليها في عقد التنفيذ.

وارتفعت ميزانية المشروع من 921 مليون دولار في فبراير (شباط) 2020 إلى 2.018 مليار دولار في آخر ميزانية معدلة في 2024، فيما وصلت التكلفة الإجمالية للمشروع، وفق التقارير الأحدث، إلى نحو 2.4 مليار دولار، بزيادة تقارب مليار دولار عن التقديرات السابقة.

ويشمل المشروع تجديد مبنيي «إكليس» و«1951» التاريخيين في «ناشيونال مول» بواشنطن، وكان محوراً لانتقادات ترمب المتكررة لباول، الذي تولى قيادة «الفيدرالي» خلال معظم فترة تنفيذ المشروع.

وقال ترمب، في منشور على منصته «تروث سوشيال»، إن باول «يجب أن يُجبر على الاستقالة» من مجلس المحافظين، مضيفاً أنه إذا لم يستقل «فيجب مقاضاته». كما قال إنه وجه المدعي العام تود بلانش بدراسة التقرير وتحديد الخطوات التي ينبغي اتخاذها.

صورة مركبة للرئيس ترمب والرئيس السابق للاحتياطي الفيدرالي جيروم باول (أ.ف.ب)

قصور في إدارة المشروع

وأظهر تقرير المفتش العام أن مشكلات إدارة المشروع كانت أكثر ارتباطاً بآليات الإشراف وضبط التكاليف منها بعناصر التصميم التي أثارت انتقادات سياسية في واشنطن.

وخلص التقرير إلى أن المجلس لم يستخدم بصورة فعالة عقد «مدير الإنشاءات مع تحمل المخاطر»، كما انحرف مراراً عن إجراءات ضبط التكلفة التي كان يفترض أن تحد من الزيادات. كما اعتبر أن هيكل الحوكمة الداخلي للمشروع لم يكن كافياً لإدارة مشروع بهذا الحجم والتعقيد.

ومن أبرز الأمثلة ارتفاع تكلفة أعمال السباكة والتكييف إلى 346 مليون دولار، أي نحو ثلاثة أمثال التقدير الأولي، وفق تقرير المفتش العام.

في المقابل، قال التقرير إن عناصر التصميم التي ركز عليها منتقدو المشروع، مثل الرخام والمناظر المائية والشرفة المخصصة للحديقة، لم تسهم بصورة جوهرية في الزيادات الكبيرة في التكلفة، في حين أرجع «الفيدرالي» في وقت سابق جزءاً من الارتفاع إلى تحديات غير متوقعة، بينها إزالة الأسبستوس وارتفاع تكاليف المواد والعمالة.

باول يبقى عضواً في المجلس

وتأتي مطالبة ترمب الجديدة بعد أشهر من تصاعد الخلاف بين البيت الأبيض وباول، الذي غادر رئاسة «الفيدرالي» في مايو (أيار) لكنه بقي عضواً في مجلس المحافظين.

وكانت وزارة العدل قد فتحت في وقت سابق من العام تحقيقاً يتعلق بتجاوزات تكلفة مشروع التجديد وشهادة باول أمام الكونغرس، قبل أن تتوقف القضية بعد تدخل قضائي. وفي مارس (آذار)، ألغى قاضٍ اتحادي مذكرات استدعاء صادرة عن وزارة العدل، بينما أغلقت النيابة التحقيق لاحقاً وأحالت الأمر إلى المفتش العام.

وكان باول قد قال في آخر مؤتمر صحافي له كرئيس لـ«الفيدرالي» إنه لن يغادر مجلس المحافظين إلى أن ينتهي التحقيق بصورة «شفافة ونهائية».

وتأتي التطورات في وقت تتواصل فيه التوترات بين ترمب و«الفيدرالي» بشأن أسعار الفائدة واستقلالية البنك المركزي. وكان ترمب قد انتقد باول مراراً لعدم خفض أسعار الفائدة بالسرعة التي يرغب فيها.

توصيات لتشديد الرقابة

وأوصى المفتش العام باتخاذ سبعة إجراءات لمعالجة أوجه القصور التي كشف عنها التقرير، ووافق مجلس «الفيدرالي» على التوصيات. وقال رئيس «الفيدرالي» الحالي كيفن وارش إنه سيلتزم بتنفيذها، كما أعلن تعيين مدقق مستقل للتحقق من دقة التكاليف التي جرى احتسابها حتى الآن ومدى توافقها مع العقود.

ويشير التقرير إلى أن القضية لا تنتهي عند تحديد المسؤولية عن الزيادات في التكلفة، بل تطرح أيضاً أسئلة بشأن آليات الرقابة الداخلية على الإنفاق في مؤسسة تضع ميزانيتها بنفسها ولا تخضع للاعتمادات السياسية المعتادة للوكالات الحكومية.