هل يواجه نظام الـ1.8 تريليون دولار «شتاء الائتمان الخاص»؟

«أرباح كابيتال» لـ«الشرق الأوسط»: استمرار الفائدة المرتفعة يزيد احتمالات التعثر

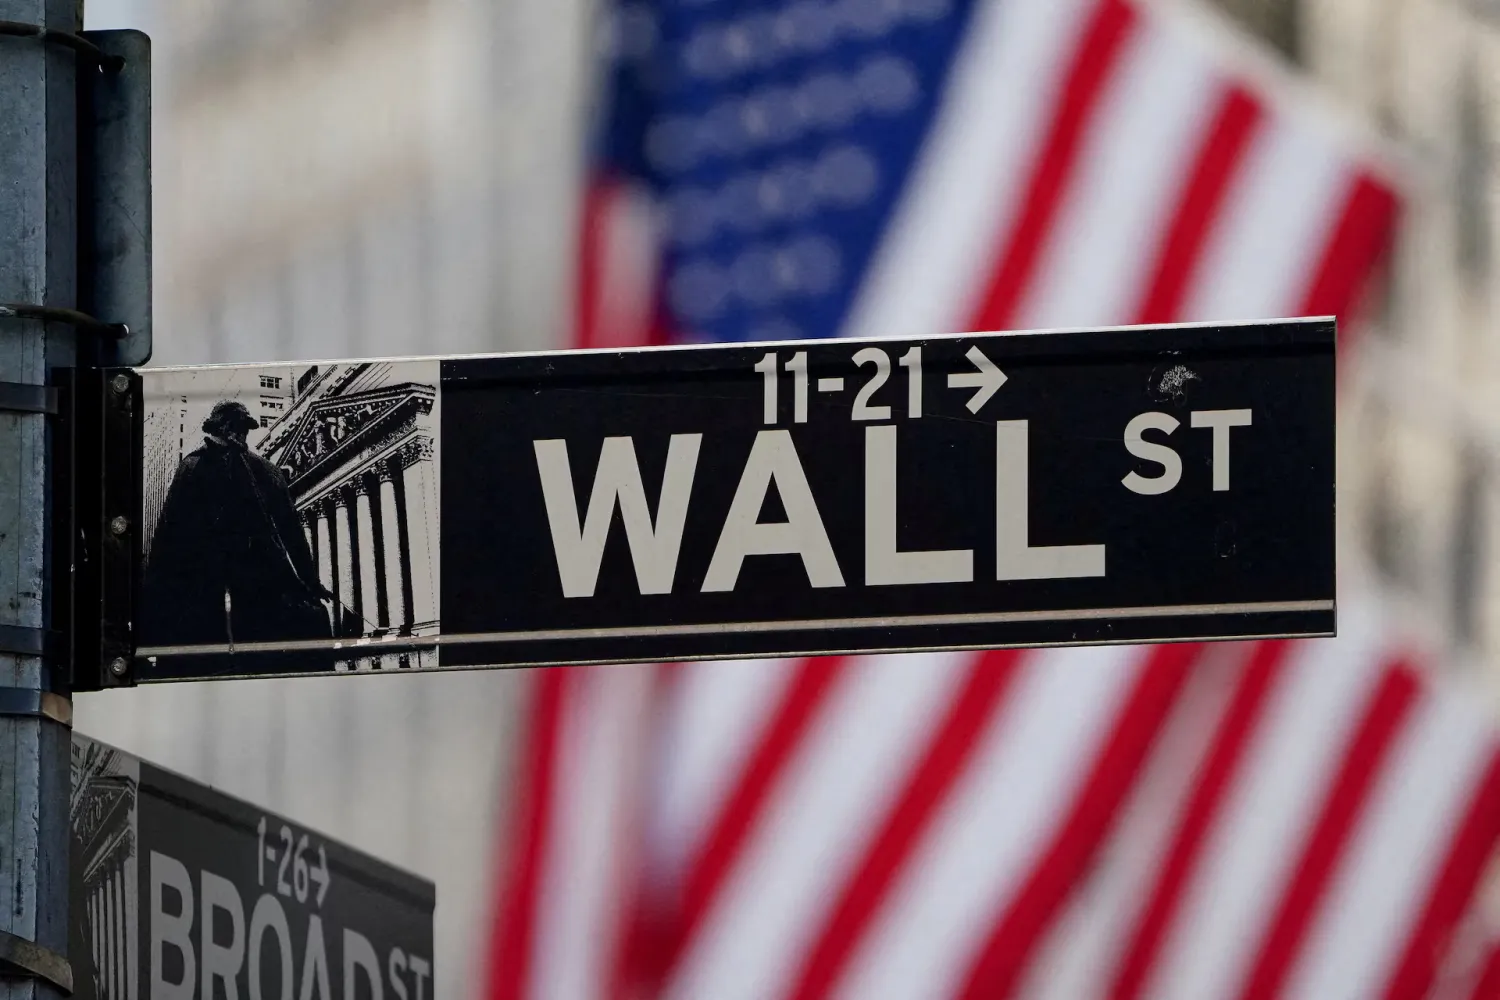
لافتة «وول ستريت» أمام العلم الأميركي (رويترز)
TT

هل يواجه نظام الـ1.8 تريليون دولار «شتاء الائتمان الخاص»؟

لافتة «وول ستريت» أمام العلم الأميركي (رويترز)

هل يمكن أن يكون الائتمان الخاص هو أزمة الرهن العقاري العالمية المقبلة؟ هذا السؤال المحوري بات يتردد بجرأة في أروقة صناعة القرار المالي بعد توسع سريع للإقراض خارج النظام المصرفي التقليدي على مدى السنوات الماضية، مما خلق سوقاً هائلة تجاوزت قيمتها حاجز الـ1.8 تريليون دولار بعيداً عن الرقابة اللصيقة.

هذا القلق تبلور بوضوح في تحذيرات أطلقها مؤخراً الرئيس التنفيذي لمصرف «جي بي مورغان»، جيمي ديمون، من أن خسائر القطاع ستتجاوز على الأرجح التوقعات عند تحول دورة الائتمان بفعل ضعف المعايير وارتفاع المديونية.
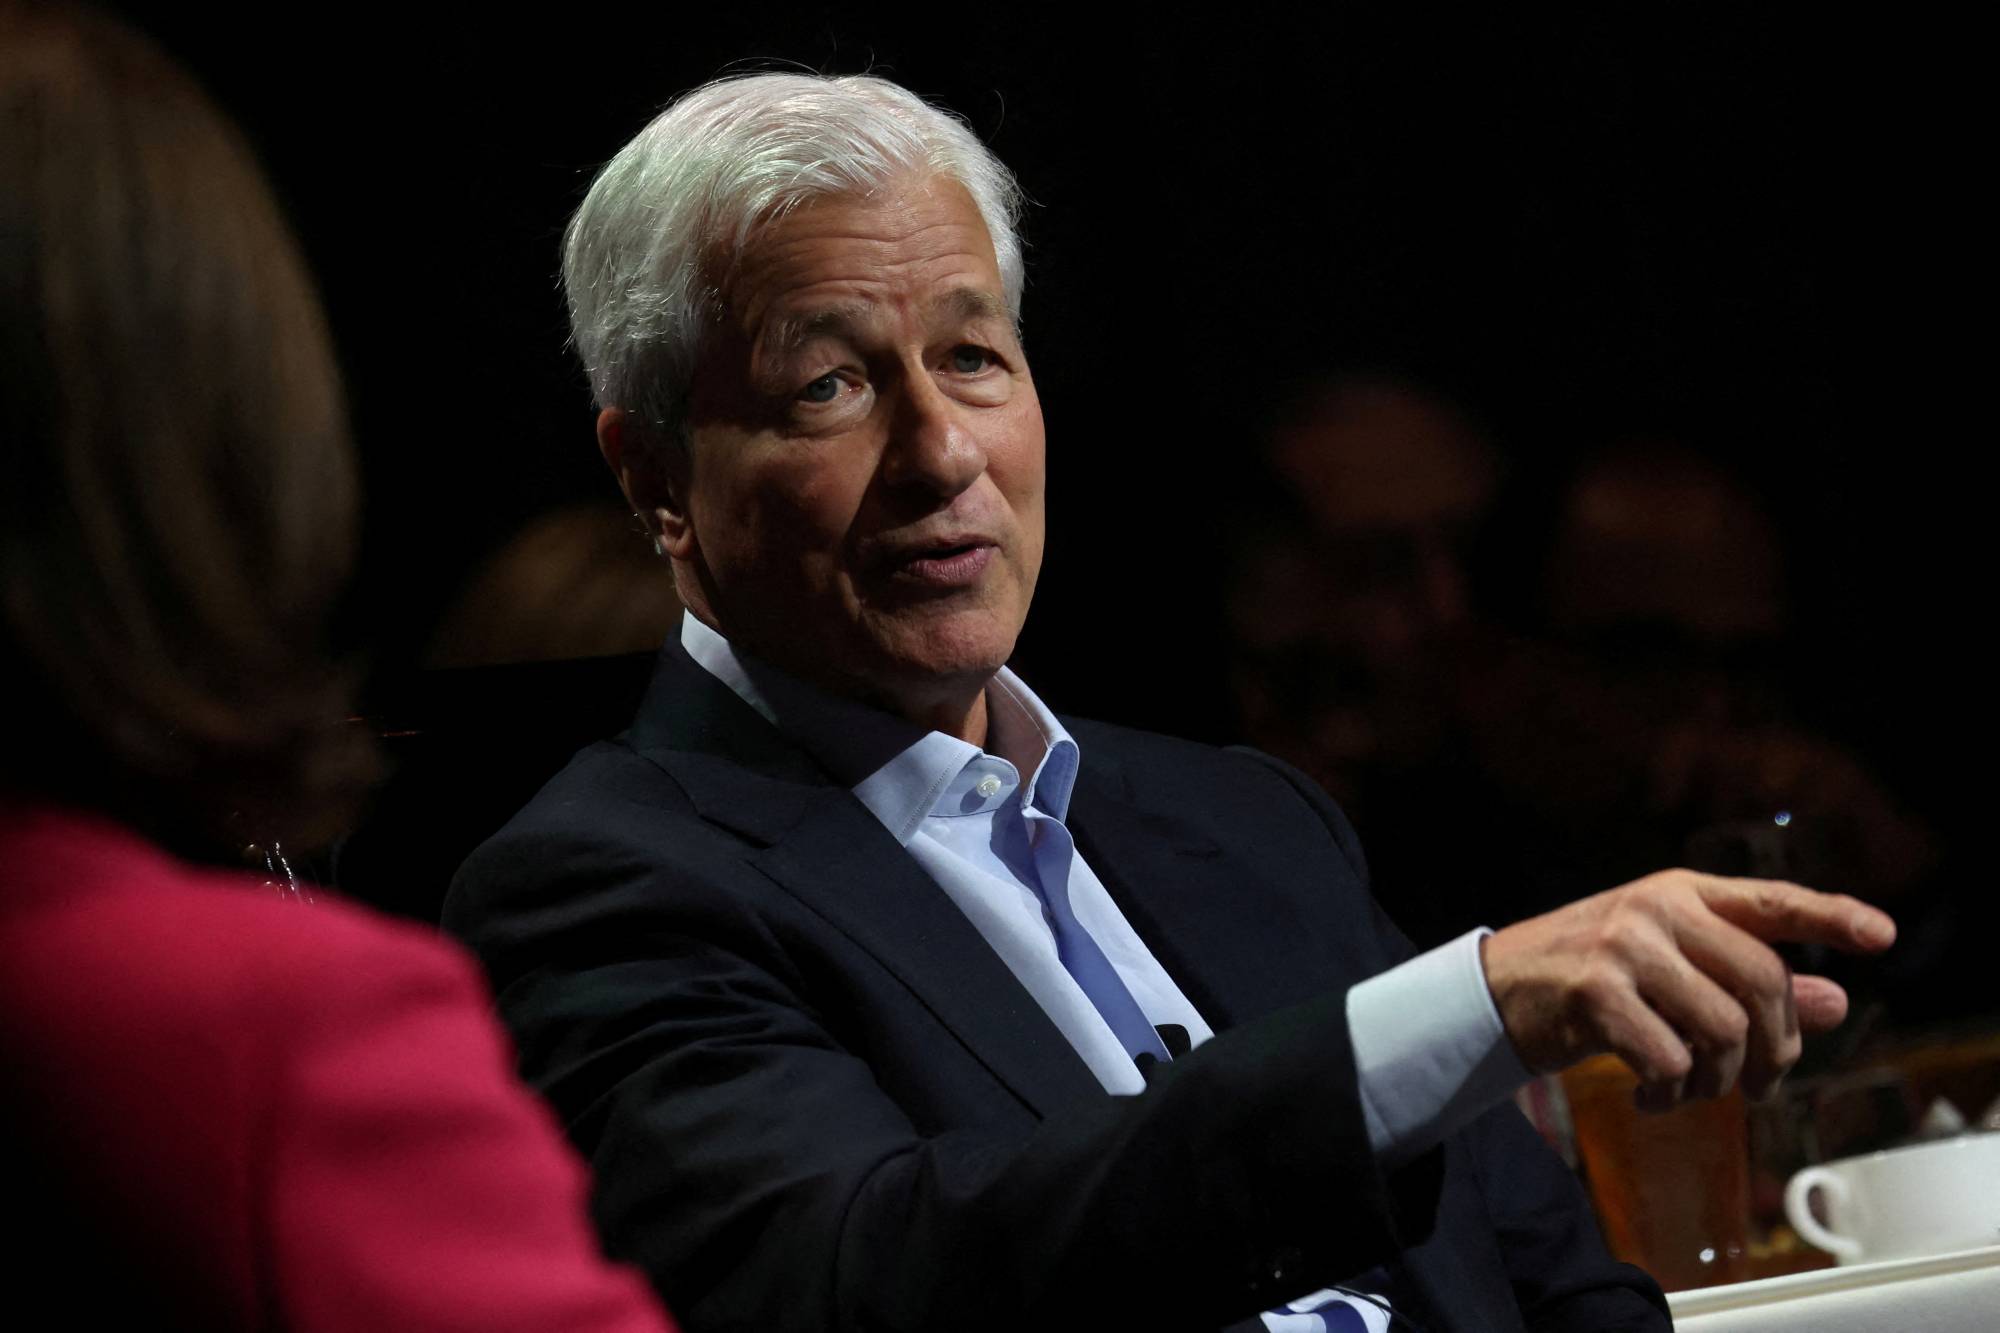
الرئيس التنفيذي لـ«جي بي مورغان تشيس» جيمي ديمون يتحدث إلى النادي الاقتصادي بنيويورك في مانهاتن (أرشيفية - رويترز)

وفي منعطف تنظيمي حاسم، دخل مجلس الاستقرار المالي العالمي - الذي يضم محافظي البنوك المركزية ووزراء مالية مجموعة العشرين - على خط الأزمة عبر مطالبته المنظمين الوطنيين بتشديد الرقابة فوراً، بالتزامن مع وضع البنك المركزي الأوروبي للائتمان الخاص كأحد المصادر الرئيسية المهددة للاستقرار المالي إلى جانب التقييمات المرتفعة للأسواق.

ولم يتأخر هذا التصنيف التنظيمي حتى تبلور رسمياً في تقرير الاستقرار المالي الصادر عن البنك المركزي الأوروبي نهاية مايو (أيار) 2026، والذي كشف عن جانبين شديدي الخطورة في بنية هذا القطاع؛ الأول هو ما وصفه بـ«تأثير كرة الثلج»، حيث بدأت الصناديق تواجه صعوبات حقيقية في تسييل بعض أصولها تزامناً مع تصاعد طلبات الاسترداد من المستثمرين، مما يهدد بالاضطرار لعمليات بيع بأسعار بخسة. أما الجانب الآخر، فهو تنامي ظاهرة «الرافعة المالية المزدوجة»، إذ كشف التقرير عن توسع الصناديق في الاقتراض من البنوك التقليدية لتمويل قروضها الخاصة، مما يعني تشابكاً خطيراً يضع النظام المصرفي تحت تهديد مزدوج في حال تخلف المقترضين النهائيين عن السداد.

توسع غير مسبوق في الائتمان الخاص

هذا التشابك الخطير والتحذيرات الدولية المتلاحقة، يأتيان كناتج طبيعي لتحول هيكلي عميق يشهده النظام المالي العالمي تقوده صناديق الائتمان الخاصة، والتي خرجت من كونها أدوات بديلة محدودة لتصبح ما يشبه «نظاماً مصرفياً موازياً» تتجاوز قيمته حاجز الـ 1.8 تريليون دولار.

وفي هذا السياق، يوضح الرئيس الأول لإدارة الأصول في «أرباح كابيتال»، محمد الفراج، أن هذا التوسع لم يأتِ بشكل طبيعي بالكامل، بل ارتبط بشكل مباشر بانسحاب البنوك من تمويل الشركات المتوسطة والصغيرة بعد أزمة 2008 وما تبعها من تشديدات تنظيمية صارمة.

ويضيف أن تطبيق معايير «بازل 3» ورفع متطلبات رأس المال، دفع البنوك إلى تقليص الإقراض عالي المخاطر، مما أدى إلى نشوء فجوة تمويلية واسعة، وهنا دخلت صناديق الائتمان الخاص لتملأ هذا الفراغ مستفيدة من مرونتها وقدرتها على التحرك بسرعة أكبر خارج القيود المصرفية التقليدية.
متداول في بورصة نيويورك (أ.ب)

طبيعة الائتمان الخاص والفرق عن البنوك

يوضح الفراج أن جوهر الائتمان الخاص يقوم على الإقراض المباشر للشركات عبر مؤسسات مالية غير مصرفية، دون وساطة البنوك أو المرور بأسواق السندات العامة. ويكمن الفارق الأساسي بينه وبين التمويل المصرفي في هيكل الأموال نفسه؛ فالبنوك تعتمد على ودائع قصيرة الأجل قابلة للسحب، مما يفرض عليها قيود سيولة صارمة ويجعل قراراتها أكثر تحفظاً.

أما صناديق الائتمان الخاص، فهي تعتمد على رؤوس أموال طويلة الأجل تُعرف برأس المال الحبيس، يتم ضخها من مستثمرين مؤسسيين لديهم أفق استثماري ممتد، ما يمنح هذه الصناديق مرونة أكبر وقدرة أعلى على اتخاذ قرارات تمويلية سريعة ومباشرة.

أدوات التمويل داخل القطاع

ويشير الفراج إلى أن هذا القطاع لا يقتصر على نمط واحد من الإقراض، بل يشمل مجموعة واسعة من الأدوات التي تغطي احتياجات الشركات في مختلف مراحلها، ومن أبرزها:

* الإقراض المباشر: تمويل الشركات المتوسطة للتوسع التشغيلي.

* التمويل «الميزانين» (Mezzanine Financing): يمثل «طابقاً وسطاً» في هيكل رأسمال الشركة، حيث يقع بين الديون التقليدية الممتازة وبين الملكية (الأسهم).

* الديون المتعثرة: شراء ديون متعثرة وإعادة هيكلتها.

* تمويل الشركات الناشئة: دعم الشركات عالية النمو.

* التمويل المدعوم بالأصول: تمويل مقابل أصول مثل العقارات والمعدات وحقوق الملكية الفكرية.

جذور الأزمة ما بعد 2008

ويعود الفراج في تحليله إلى ما بعد الأزمة المالية العالمية في 2008، حين اضطرت البنوك العالمية إلى تقليص نشاطها الائتماني بشكل حاد نتيجة الخسائر الكبيرة وتشديدات «بازل 3» ومتطلبات السيولة. هذا الانسحاب خلق فجوة تمويلية في السوق، خاصة للشركات المتوسطة والصغيرة.

وفي الوقت ذاته، كانت صناديق التقاعد وشركات التأمين والصناديق السيادية تبحث عن عوائد أعلى في بيئة أسعار فائدة منخفضة أو شبه صفرية، مما جعل الائتمان الخاص يبدو كحل مثالي يجمع بين العائد المرتفع والاستقرار النسبي مقارنة بالأصول التقليدية.

ومع التحول الأخير إلى بيئة أسعار فائدة مرتفعة، ازدادت جاذبية هذا القطاع بشكل أكبر، خصوصاً أن معظم قروضه مرتبطة بأسعار فائدة متغيرة، مما يعني أن العوائد ترتفع تلقائياً مع رفع الفائدة من قبل البنوك المركزية، وهو ما وفَّر حماية طبيعية ضد التضخم.

الفرص والمخاطر في بيئة الفائدة المرتفعة

يرى الفراج أن البيئة الحالية تحمل تناقضاً واضحاً؛ فمن ناحية، تمنح الفائدة المرتفعة صناديق الائتمان الخاص فرصة لتحقيق عوائد استثنائية قد تتراوح بين 10 و15 في المائة سنوياً، وهو مستوى يفوق بكثير أدوات الدخل الثابت التقليدية.

لكن في المقابل، تشكل هذه البيئة ضغطاً متزايداً على الشركات المقترضة التي تواجه ارتفاعاً مستمراً في تكلفة خدمة الدين، مما قد يؤدي إلى تآكل الأرباح التشغيلية ورفع احتمالات التعثر، خاصة لدى الشركات ذات الهياكل المالية الهشة أو المعتمدة بشكل كبير على الاقتراض.

ويحذر الفراج من أن استمرار هذه المستويات المرتفعة من الفائدة لفترة طويلة قد يدفع معدلات التعثر للارتفاع فوق مستوياتها التاريخية المستقرة، مما قد يضع المحافظ الائتمانية أمام اختبار حقيقي لم تواجهه منذ سنوات.

أزمة التقييم والشفافية

من أبرز التحديات التي يسلط عليها الفراج الضوء، مسألة تقييم الأصول داخل صناديق الائتمان الخاص، إذ لا يتم تسعير هذه القروض يومياً في الأسواق، بل تعتمد على نماذج تقييم داخلية تُراجع بشكل دوري، ما يخلق فجوة في الشفافية مقارنة بالأسواق العامة. هذا النموذج قد يؤدِّي إلى تأخير الاعتراف بالخسائر الحقيقية، أو إعطاء انطباع أكثر استقراراً من الواقع الفعلي للأصول.

كما أن استخدام الرافعة المالية في بعض الصناديق يزيد من حدة المخاطر، حيث تضاعف الأرباح في أوقات النمو، لكنها تضاعف الخسائر عند أي تراجع في جودة القروض.

إشارة الإنذار من «بلاك روك»

وتجسدت هذه المخاوف بشكل واضح مطلع 2026، حين أعلن أحد صناديق الائتمان الخاص التابعة لـ«بلاك روك» عن خفض صافي قيمة أصوله بنسبة تقارب 19 في المائة، نتيجة تدهور جودة بعض القروض المرتبطة بقطاعات التكنولوجيا.

هذه الخطوة أثارت موجة قلق واسعة في الأسواق، ودفعَت الجهات التنظيمية في الولايات المتحدة إلى فتح مراجعات حول آليات التقييم، دون توجيه أي اتهامات رسمية حتى الآن. ومع ذلك، انعكس الحدث سريعاً على ثقة المستثمرين، وأدَّى إلى ضغوط سحب وتقييمات أكثر تحفظاً داخل القطاع.
شعار شركة «بلاك روك» ومعلومات التداول الخاصة بها معروضة على شاشة في بورصة نيويورك (رويترز)

هل هو خطر نظامي شبيه بأزمة 2008؟

رغم تصاعد المخاوف، يرى الفراج أن الائتمان الخاص لا يمكن مقارنته بشكل مباشر بأزمة الرهن العقاري في 2008، لأن الخسائر في هذا القطاع تقع على مستثمرين مؤسسيين محترفين لديهم قدرة على تحمل المخاطر، وليس على المودعين أو النظام المصرفي التقليدي الذي يتطلب تدخلات حكومية لإنقاذه.

لكن في المقابل، لا يستبعد وجود «مخاطر نظامية مخفية» ناتجة عن الترابط بين البنوك وصناديق الائتمان عبر خطوط ائتمان وتمويل غير مباشر، ما قد ينقل الصدمات بشكل غير مباشر إلى النظام المالي الأوسع.

ويتوقع الفراج أن يواصل الائتمان الخاص نموه خلال السنوات المقبلة ليصل إلى مستويات قد تتجاوز 3 تريليونات دولار، مدفوعاً بزيادة الطلب المؤسسي ودخول الذكاء الاصطناعي في عمليات تحليل الجدارة الائتمانية.

كما يشير إلى أن المرحلة المقبلة ستشهد موجة دمج واستحواذ بين مديري الأصول، بهدف تكوين كيانات أكبر قادرة على تمويل صفقات بمليارات الدولارات، إلى جانب توسُّع استخدام البيانات البديلة في تقييم المخاطر بشكل أكثر دقة وسرعة.

ويخلص الفراج إلى أن الائتمان الخاص لم يعد مجرد أداة استثمارية بديلة، بل أصبح جزءاً بنيوياً من النظام المالي العالمي، لكنه في الوقت ذاته يحمل معادلة دقيقة بين عوائد مرتفعة ومخاطر معقدة تتعلق بالشفافية والتقييم والسيولة.

مقالات ذات صلة

مسؤول في «المركزي الأوروبي» يستبعد تخفيف متطلبات رأس المال للمصارف

الاقتصاد أعلام «الاتحاد الأوروبي» ترفرف أمام مقر «البنك المركزي الأوروبي» في فرنكفورت بألمانيا (رويترز)

مسؤول في «المركزي الأوروبي» يستبعد تخفيف متطلبات رأس المال للمصارف

قال بيدرو ماتشادو، المسؤول عن الإشراف المصرفي في «البنك المركزي الأوروبي»، الثلاثاء، إن المصارف الأوروبية ينبغي ألا تتوقع تخفيف الضوابط الأساسية...

«الشرق الأوسط» (فرنكفورت (ألمانيا))
الاقتصاد مبنى البنك المركزي في فرانكفورت (رويترز)

«المركزي الأوروبي»: تراجع حاد في الطلب على القروض العقارية مع ارتفاع الفائدة

أظهر مسح أجراه البنك المركزي الأوروبي، الثلاثاء، تراجعاً حاداً في الطلب على القروض العقارية في منطقة اليورو خلال الأشهر الثلاثة المنتهية في سبتمبر.

«الشرق الأوسط» (برلين)
الاقتصاد وزير المالية البريطاني جون هيلي خلال المؤتمر السنوي لحزب العمال في ليفربول (رويترز)

وزير المالية البريطاني يتوقع تمويل إجراءات الموازنة عبر زيادة الضرائب أو خفض الإنفاق

أفادت صحيفة «فاينانشال تايمز»، الأربعاء، بأن وزير المالية البريطاني يتوقع تمويل الإجراءات الواردة بموازنة الشهر الحالي من خلال زيادة الضرائب أو زيادة الإنفاق

«الشرق الأوسط» (لندن)
الاقتصاد منازل أمام أفق منطقة كناري وارف في لندن ببريطانيا (رويترز)

أسعار المنازل البريطانية تستقر في سبتمبر دون التوقعات

استقرت أسعار المنازل في بريطانيا خلال سبتمبر (أيلول)، بعدما سجلت في أغسطس (آب) أول انخفاض سنوي لها منذ عام 2023، وفق بيانات نشرها بنك «لويدز» يوم الأربعاء.

«الشرق الأوسط» (لندن)
الاقتصاد شركة إعمار المدينة الاقتصادية تتولى مهمة تطوير مدينة الملك عبد الله الاقتصادية (الموقع الرسمي)

«الاستثمارات العامة» يمدد قرض «إعمار المدينة الاقتصادية» مليار ريال حتى فبراير 2027

أعلنت شركة إعمار المدينة الاقتصادية موافقة صندوق الاستثمارات العامة على تمديد فترة إتاحة قرض المساهم البالغ مليار ريال (266 ألف دولار).

«الشرق الأوسط» (الرياض)

تراجع مخزونات النفط الأميركية على عكس التوقعات

صهاريج تخزين النفط والبنزين والديزل داخل محطة «كيندر مورغان» بمصفاة لوس أنجليس في كارسون بولاية كاليفورنيا الأميركية (رويترز)
TT

تراجع مخزونات النفط الأميركية على عكس التوقعات

صهاريج تخزين النفط والبنزين والديزل داخل محطة «كيندر مورغان» بمصفاة لوس أنجليس في كارسون بولاية كاليفورنيا الأميركية (رويترز)

ذكرت «إدارة معلومات الطاقة» الأميركية، الأربعاء، أن مخزونات النفط الخام والبنزين ونواتج التقطير في الولايات المتحدة انخفضت خلال الأسبوع الماضي، على عكس التوقعات.

وأوضحت «الإدارة»، في تقريرها الأسبوعي الذي يحظى بمتابعة واسعة، أن مخزونات الخام تراجعت بمقدار 865 ألف برميل، لتصل إلى 409.8 مليون برميل في الأسبوع المنتهي يوم 30 أكتوبر (تشرين الأول) الماضي، وذلك في مقابل توقعات المحللين في استطلاع أجرته «رويترز» بزيادة قدرها 877 ألف برميل.

كما أشارت «الإدارة» إلى ارتفاع مخزونات الخام بمركز التسليم في كوشينغ بولاية أوكلاهوما بمقدار 280 ألف برميل خلال الأسبوع نفسه.

وشهدت أسعار النفط تراجعاً ملحوظاً عقب صدور التقرير؛ إذ تُدُوول «خام برنت» العالمي (الأسعار الفورية) عند 98.78 دولار للبرميل، بانخفاض قدره 4.6 في المائة، وذلك في تمام الساعة الـ04:05 بتوقيت غرينيتش، كما انخفض «خام غرب تكساس الوسيط» الأميركي 4.5 في المائة ليصل إلى 91.85 دولار للبرميل.

وذكرت «إدارة معلومات الطاقة» أن كميات الخام التي عولجت في المصافي ارتفعت بمقدار 199 ألف برميل يومياً خلال الأسبوع، في حين صعدت معدلات تشغيل المصافي بنسبة 1.7 نقطة مئوية لتصل إلى 94.5 في المائة.

وبشأن البنزين، فقد انخفضت المخزونات الأميركية بمقدار 222 ألف برميل، لتصل إلى 209 ملايين برميل، مخالفة بذلك التوقعات التي أشارت إلى زيادة قدرها 153 ألف برميل.

وأظهرت بيانات «الإدارة» أيضاً تراجع مخزونات نواتج التقطير - التي تشمل الديزل وزيت التدفئة - بمقدار 3.6 مليون برميل، لتصل إلى 99.3 مليون برميل، مقارنة بتوقعات بانخفاض قدره 100 ألف برميل.

كما أشارت «إدارة معلومات الطاقة» إلى أن صافي واردات الولايات المتحدة من النفط الخام ارتفع بمقدار 1.18 مليون برميل يومياً.


«وول ستريت» تتفاعل إيجاباً مع نتائج الانتخابات... وضغوط على شركات ماسك وترمب

متعاملان في بورصة نيويورك (أرشيفية - أ.ب)
TT

«وول ستريت» تتفاعل إيجاباً مع نتائج الانتخابات... وضغوط على شركات ماسك وترمب

متعاملان في بورصة نيويورك (أرشيفية - أ.ب)

ارتفعت الأسهم الأميركية بقوة في تعاملات الأربعاء، مع محاولة المستثمرين تحديد الشركات والقطاعات المستفيدة والمتضررة من الخسائر الكبيرة التي مني بها الحزب الجمهوري في انتخابات التجديد النصفي، وما قد تفرضه النتائج من تغيرات على السياسات الاقتصادية والتجارية لإدارة الرئيس دونالد ترمب.

وقفز مؤشر «ستاندرد آند بورز 500» بنسبة 1.1 في المائة في التعاملات المبكرة، متجهاً نحو تسجيل أفضل أداء يومي له منذ ستة أسابيع، فيما ارتفع مؤشر «داو جونز» الصناعي 983 نقطة، وصعد مؤشر «ناسداك» المجمع بنسبة 1.7 في المائة. وفي سوق السندات، تراجعت عوائد سندات الخزانة الأميركية.

وتباين أداء الأسهم بحسب انعكاسات النتائج الانتخابية على الشركات؛ إذ قفزت أسهم «فيرست سولار» العاملة في مجال الطاقة الشمسية، في حين تعرضت الشركات المرتبطة بحليف ترمب، إيلون ماسك، لضغوط، مع تراجع سهم «سبيس إكس» بنسبة 5.8 في المائة إلى أدنى مستوياته منذ أغسطس (آب)، وانخفاض سهم «تسلا» بنسبة 5.1 في المائة في التعاملات المبكرة.

كما هوى سهم «ترمب ميديا»، الشركة الأم لمنصة التواصل الاجتماعي التابعة للرئيس الأميركي، بنسبة 11 في المائة، مسجلاً أكبر تراجع له منذ 10 أغسطس، في انعكاس لتباين رد فعل المستثمرين تجاه الشركات المرتبطة بالإدارة الأميركية وحلفائها.

وجاءت المكاسب بعد أن أفرزت الانتخابات أغلبية ديمقراطية في مجلسي الكونغرس، في نتيجة تمهد لمرحلة جديدة من المقاومة التشريعية لبرنامج ترمب، الذي سعى إلى تنفيذه بصورة مكثفة منذ عودته إلى البيت الأبيض.

ويرى المستثمرون أن انقسام السيطرة على واشنطن بين الحزبين الجمهوري والديمقراطي قد لا يكون أمراً سلبياً للأسواق، إذ يقلص احتمالات تمرير تغييرات واسعة في السياسات قد تربك الاقتصاد أو تؤثر في أداء الشركات.

وقال ستيفن براون من مؤسسة «كابيتال إيكونوميكس» إن حجم المكاسب التي حققها الديمقراطيون لا يغير كثيراً من التوقعات المتعلقة بالسياسات على المدى القريب، لأن الحزب لا يزال يفتقر إلى أغلبية في مجلس الشيوخ قادرة على تجاوز التعطيل التشريعي، فيما يحتفظ ترمب بصلاحية الاعتراض على القوانين.

ومع ذلك، لا تزال تداعيات النتائج متفاوتة بين القطاعات. فقد تراجعت بعض الأسواق الآسيوية لفترة وجيزة وسط مخاوف من أن يؤدي صعود الديمقراطيين إلى إبطاء التوسع في مشروعات الذكاء الاصطناعي، بفعل تشديد الاعتبارات المتعلقة بالسلامة ومقاومة المجتمعات المحلية لإنشاء مراكز البيانات. ويأتي ذلك في وقت يتساءل فيه المستثمرون عما إذا كانت الارتفاعات الكبيرة التي سجلتها أسهم شركات الذكاء الاصطناعي تعكس طفرة مستدامة أم فقاعة في القطاع.

وفي تعاملات العقود الآجلة قبيل افتتاح «وول ستريت»، ارتفعت عقود «داو جونز» بنسبة 1.4 في المائة، وعقود «ستاندرد آند بورز 500» بنسبة 1 في المائة، فيما عوضت عقود «ناسداك» جزءاً من خسائرها السابقة المرتبطة بأسهم الذكاء الاصطناعي، لترتفع بنسبة 0.54 في المائة.

وفي المقابل، صعدت أسهم شركات طاقة الرياح، بينما تعرضت أسهم شركات الصناعات الدفاعية لضغوط، وسط توقعات بأن تؤدي التطورات السياسية إلى تقليص حدة الحرب مع إيران، بما قد يحد من الطلب المتوقع على المنتجات والخدمات الدفاعية.

ولا تزال الصورة السياسية والاقتصادية مفتوحة على احتمالات متعددة، إذ يحتفظ ترمب بصلاحيات تنفيذية واسعة في ملفات رئيسية، من بينها الدفاع والسياسة الخارجية، وبعض جوانب التجارة.


ارتفاع متوسط ​​صادرات النفط العراقية في أكتوبر

ناقلات نفطية في منشأة نفطية بحرية تابعة لحقل البصرة العراقي (رويترز)
TT

ارتفاع متوسط ​​صادرات النفط العراقية في أكتوبر

ناقلات نفطية في منشأة نفطية بحرية تابعة لحقل البصرة العراقي (رويترز)

ارتفعت صادرات العراق من النفط الخام في شهر أكتوبر (تشرين الأول) لتصل إلى نحو 3.5 مليون برميل يومياً. حسبما نقلت وكالة «رويترز» عن مسؤولَين في قطاع الطاقة، الأربعاء.

وأفاد المصدران بأن الشحنات عبر ميناء جيهان التركي بلغت نحو 400 ألف برميل يومياً.

يأتي هذا الارتفاع في عقب تكثيف بغداد جهودها الرامية إلى ضخ كميات إضافية من النفط الخام المنتج في الجنوب عبر شبكة التصدير الشمالية.

وذكر متحدث باسم وزارة النفط أن متوسط صادرات العراق النفطية اليومية في شهر سبتمبر (أيلول) بلغ 2.65 مليون برميل يومياً، منها 250 ألف برميل يومياً تم شحنها عبر ميناء جيهان.