الأسهم الأوروبية تتراجع مع هبوط البنوك لأدنى مستوى في أكثر من 3 أشهرhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5327297-%D8%A7%D9%84%D8%A3%D8%B3%D9%87%D9%85-%D8%A7%D9%84%D8%A3%D9%88%D8%B1%D9%88%D8%A8%D9%8A%D8%A9-%D8%AA%D8%AA%D8%B1%D8%A7%D8%AC%D8%B9-%D9%85%D8%B9-%D9%87%D8%A8%D9%88%D8%B7-%D8%A7%D9%84%D8%A8%D9%86%D9%88%D9%83-%D9%84%D8%A3%D8%AF%D9%86%D9%89-%D9%85%D8%B3%D8%AA%D9%88%D9%89-%D9%81%D9%8A-%D8%A3%D9%83%D8%AB%D8%B1-%D9%85%D9%86-3-%D8%A3%D8%B4%D9%87%D8%B1
الأسهم الأوروبية تتراجع مع هبوط البنوك لأدنى مستوى في أكثر من 3 أشهر
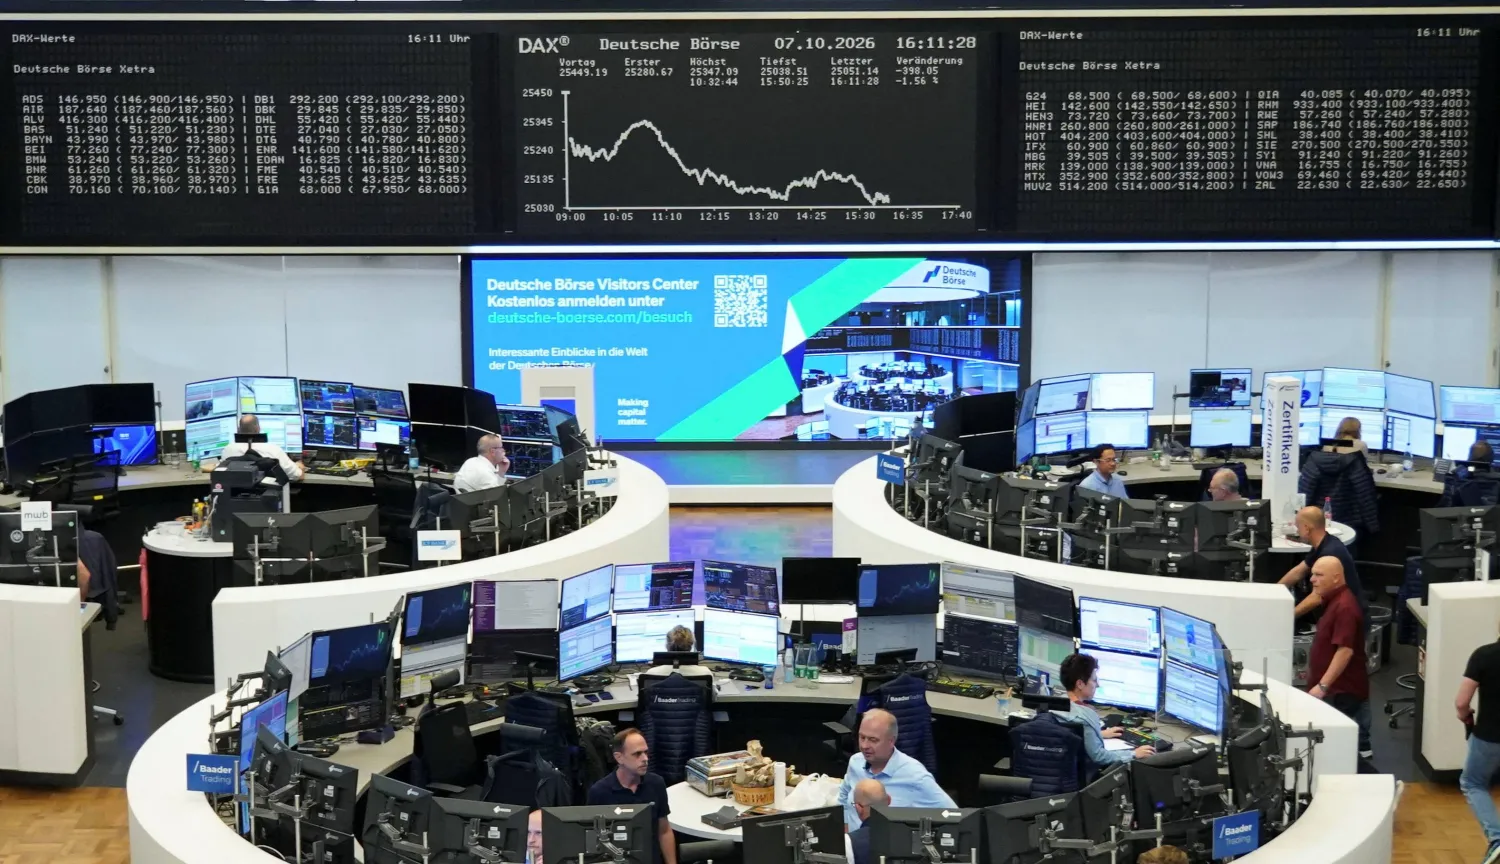
رسم بياني لسعر سهم المؤشر الألماني «داكس» في بورصة فرانكفورت (رويترز)
تراجعت الأسهم الأوروبية يوم الخميس، مع هبوط أسهم البنوك إلى أدنى مستوى لها في أكثر من ثلاثة أشهر، في حين أدت موجة جديدة من عمليات بيع السندات وارتفاع أسعار النفط إلى تأجيج المخاوف من أن استمرار ارتفاع التضخم قد يلحق الضرر بالنمو الاقتصادي.
وهبط مؤشر «ستوكس 600» الأوروبي بنسبة 0.9 في المائة إلى 624.24 نقطة بحلول الساعة 07:23 بتوقيت غرينتش، وفق «رويترز».
وتراجعت أسهم البنوك الأوروبية نحو 2 في المائة، مع انخفاض أسهم «دويتشه بنك» و«بانكو سانتاندير» و«سوسيتيه جنرال» و«يونيكريديت» لليوم الثاني على التوالي، بالتزامن مع ارتفاع عوائد السندات في منطقة اليورو نحو مستوياتها المرتفعة المسجلة مؤخراً.
وارتفعت أسعار النفط بأكثر من 3 في المائة وسط مخاوف مستمرة بشأن الإمدادات من منطقة الشرق الأوسط، وهي منطقة إنتاج رئيسية، في حين أدى تهديد إعصار للعمليات البحرية الأميركية إلى خفض الإنتاج.
وأظهر محضر أحدث اجتماع للسياسة النقدية لمجلس «الاحتياطي الفيدرالي» انقسام المسؤولين بشأن مبررات رفع أسعار الفائدة بشكل أكبر. وتتجه الأنظار الآن إلى أوروبا، حيث ستقوم الأسواق بتحليل محضر أحدث اجتماع للبنك المركزي الأوروبي بحثاً عن مؤشرات بشأن آفاق السياسة النقدية.
ومن المقرر أن يتحدث عدد من مسؤولي البنك المركزي الأوروبي ومجلس «الاحتياطي الفيدرالي» في وقت لاحق من اليوم، إلى جانب محافظ بنك إنجلترا أندرو بيلي.
وعلى صعيد الأسهم الفردية، ارتفع سهم شركة «بافاريان نورديك» بنسبة 2.9 في المائة، بعد أن رفعت شركة التكنولوجيا الحيوية، التي تتخذ من الدنمارك مقراً لها، توقعاتها للإيرادات وهامش الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك لعام 2026.
سجلت عوائد السندات في منطقة اليورو ارتفاعاً حاداً جديداً يوم الخميس بالتزامن مع صعود أسعار الطاقة، بينما واصل المستثمرون بيع سندات الدول الأكثر مديونية.
استقر الدولار قرب أقوى مستوى له في 18 شهراً، بعد أن أشار محضر لاجتماع الاحتياطي الفيدرالي بالولايات المتحدة إلى أن صانعي السياسة اعتبروا التضخم أكبر خطر
عادت حالة من الارتياح إلى سوق السندات الأميركية المضطربة، الجمعة، بعدما خفف تقرير الوظائف الأخير المخاوف من أن يؤدي النمو القوي للاقتصاد إلى تفاقم التضخم.
اجتذبت صناديق الأسهم العالمية تدفقات نقدية للأسبوع الثاني على التوالي، مدفوعة بالتفاؤل بشأن الإنفاق على الذكاء الاصطناعي وتراجع حدة التضخم في الولايات المتحدة.
«الشرق الأوسط» (لندن)
الأسهم اليابانية تتراجع مع تسارع عودة الأموالhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5327332-%D8%A7%D9%84%D8%A3%D8%B3%D9%87%D9%85-%D8%A7%D9%84%D9%8A%D8%A7%D8%A8%D8%A7%D9%86%D9%8A%D8%A9-%D8%AA%D8%AA%D8%B1%D8%A7%D8%AC%D8%B9-%D9%85%D8%B9-%D8%AA%D8%B3%D8%A7%D8%B1%D8%B9-%D8%B9%D9%88%D8%AF%D8%A9-%D8%A7%D9%84%D8%A3%D9%85%D9%88%D8%A7%D9%84
مشاة يمرون أمام شاشة تعرض حركة الأسهم في العاصمة اليابانية طوكيو (أ.ف.ب)
تراجعت الأسهم اليابانية بأكثر من واحد في المائة، الخميس، بالتزامن مع استمرار تخارج المستثمرين المحليين من السندات الأجنبية، في تحول يعكس تنامي جاذبية العوائد داخل اليابان بعد سنوات طويلة من توجه المؤسسات المالية إلى الأسواق الخارجية بحثاً عن أرباح أعلى.
وجاءت الخسائر وسط مخاوف من استمرار التشديد النقدي في اليابان والولايات المتحدة، وتصاعد التوترات الجيوسياسية وارتفاع أسعار النفط، بينما ساعد مزاد قوي للسندات الحكومية اليابانية لأجل 30 عاماً على تهدئة سوق الدين.
وأظهرت بيانات وزارة المالية أن المستثمرين اليابانيين باعوا سندات أجنبية بصافي 969 مليار ين (6.13 مليار دولار) خلال سبتمبر (أيلول)، للشهر الثاني على التوالي، مقارنة بمبيعات صافية بلغت 1.16 تريليون ين في أغسطس (آب).
وشملت العمليات بيع سندات أجنبية طويلة الأجل بقيمة 1.43 تريليون ين، وهي الأكبر خلال ستة أشهر، مقابل شراء أذون قصيرة الأجل بنحو 457 مليار ين.
وبذلك بلغ صافي مبيعات السندات الأجنبية منذ بداية العام نحو 5.08 تريليون ين، وهو أعلى مستوى لهذه الفترة منذ عام 2022.
وتشير هذه التدفقات إلى تحول تدريجي في استراتيجيات المؤسسات اليابانية، بعدما أدى ارتفاع أسعار الفائدة المحلية إلى تقليص الفارق بين عوائد الاستثمار داخل البلاد وخارجها.
البنوك تقود التخارج
تصدرت البنوك اليابانية عمليات بيع السندات الأجنبية طويلة الأجل خلال سبتمبر، بمبيعات صافية بلغت 2.49 تريليون ين، وهي الأكبر خلال سبعة أشهر. كما باعت شركات التأمين على الحياة سندات بقيمة 288.6 مليار ين، وشركات إدارة صناديق الاستثمار بقيمة 200.1 مليار ين، بينما اشترت الحسابات الائتمانية سندات أجنبية طويلة الأجل بصافي 1.2 تريليون ين.
وأظهرت بيانات منفصلة لبنك اليابان أن المستثمرين باعوا سندات أميركية بصافي 4.74 تريليون ين خلال الأشهر الثمانية الأولى من العام، مقابل مشتريات صافية من السندات الأوروبية بلغت 355.85 مليار ين.
وفي أوروبا، اشترى اليابانيون سندات إيطالية بقيمة 329.82 مليار ين، بينما باعوا سندات فرنسية بقيمة 208.59 مليار ين وألمانية بقيمة 94.25 مليار ين.
وقد يدعم استمرار عودة الأموال الين، لكنه قد يضغط أيضاً على أسواق السندات العالمية، نظراً إلى الدور الكبير للمؤسسات اليابانية في تمويل الحكومات الأجنبية.
مزاد السندات يهدئ العوائد
في السوق المحلية، انخفضت عوائد السندات الحكومية بعد مزاد قوي لأجل 30 عاماً، إذ تراجع عائد السندات القياسية لأجل 10 سنوات بثلاث نقاط أساس إلى 3.075 في المائة، بينما هبط عائد الثلاثين عاماً بمقدار 3.5 نقطة أساس إلى 4.175 في المائة.
وبلغت نسبة تغطية المزاد 3.88 مرة، مقارنة بـ3.79 مرة في سبتمبر، بينما تقلص الفارق بين متوسط السعر المرجح وأدنى سعر مقبول إلى 0.16 من 0.28.
وقالت ميكي دين، كبيرة استراتيجيي الفائدة لدى «إس إم بي سي نيكو سيكيوريتيز»، إن النتيجة بدت قوية نسبياً رغم انخفاض العوائد قبل المزاد.
وكان عائد السندات لأجل 30 عاماً قد سجل مستوى قياسياً عند 4.25 في المائة الاثنين، وسط مخاوف بشأن المالية العامة اليابانية وانتقال الضغوط من أسواق الدين الأوروبية.
وتراجع عائد السندات لأجل عامين إلى 1.93 في المائة، ولأجل خمس سنوات إلى 2.385 في المائة، بينما انخفض عائد العشرين عاماً إلى 3.945 في المائة.
ويترقب المستثمرون قرارات البنوك المركزية، مع تزايد التوقعات بأن يبقي بنك اليابان الفائدة دون تغيير في أكتوبر (تشرين الأول)، قبل احتمال رفعها في ديسمبر (كانون الأول).
«نيكي» يفقد مستوى 70 ألف نقطة
وفي سوق الأسهم، هبط مؤشر «نيكي» بنسبة 1.42 في المائة إلى 69,042.11 نقطة، بينما تراجع مؤشر «توبكس» الأوسع نطاقاً بنسبة 1.51 في المائة إلى 4,091.46 نقطة.
وقال هيروكي تاكي، الاستراتيجي لدى «ريسونا هولدينغز»، إن الارتفاع السريع للأسهم خلال الفترة الماضية شجع المستثمرين على جني الأرباح، مع استمرار ضغوط البيع للجلسة الثانية.
وتعرضت أسهم التكنولوجيا لخسائر ملحوظة، إذ تراجع سهم «روم» لصناعة أشباه الموصلات 5.19 في المائة، وانخفض «سوفت بنك غروب» 4.28 في المائة، و«طوكيو إلكترون» 2.48 في المائة.
وسجل سهم «سومكو» أكبر خسارة نسبية بانخفاض 5.73 في المائة، تلاه «كوماتسو» بنسبة 5.52 في المائة، و«كوبوتا» بنسبة 5.42 في المائة.
وفي المقابل، ارتفع سهم «تريند مايكرو» 3.89 في المائة، و«نومورا ريسيرش إنستيتيوت» بنحو 3 في المائة، و«ريكو» بنسبة 2.33 في المائة.
وتراجعت 165 شركة ضمن مؤشر «نيكي»، مقابل ارتفاع 56 شركة واستقرار أربع.
وزادت المخاوف من ارتفاع أسعار النفط بعد تصاعد الهجمات على حركة الشحن في الخليج ومضيق هرمز، بينما أظهر محضر «الاحتياطي الفيدرالي» الأميركي توقع معظم المسؤولين زيادة أخرى للفائدة قبل نهاية العام.
وتضع هذه التطورات الأسواق اليابانية أمام مرحلة دقيقة، إذ يعزز ارتفاع العوائد المحلية جاذبية السندات الحكومية ويشجع إعادة الأموال من الخارج، لكنه يزيد في الوقت نفسه تكلفة الاقتراض ويضغط على تقييمات الأسهم.
وسيظل اتجاه الفائدة وأسعار الطاقة وتدفقات الاستثمارات اليابانية عوامل حاسمة في تحديد مسار الأسواق المحلية والعالمية خلال الأشهر المقبلة.
مسؤول في «المركزي الأوروبي»: مخاطر التضخم قد تستدعي مزيداً من رفع الفائدةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5327329-%D9%85%D8%B3%D8%A4%D9%88%D9%84-%D9%81%D9%8A-%D8%A7%D9%84%D9%85%D8%B1%D9%83%D8%B2%D9%8A-%D8%A7%D9%84%D8%A3%D9%88%D8%B1%D9%88%D8%A8%D9%8A-%D9%85%D8%AE%D8%A7%D8%B7%D8%B1-%D8%A7%D9%84%D8%AA%D8%B6%D8%AE%D9%85-%D9%82%D8%AF-%D8%AA%D8%B3%D8%AA%D8%AF%D8%B9%D9%8A-%D9%85%D8%B2%D9%8A%D8%AF%D8%A7%D9%8B-%D9%85%D9%86-%D8%B1%D9%81%D8%B9-%D8%A7%D9%84%D9%81%D8%A7%D8%A6%D8%AF%D8%A9
مسؤول في «المركزي الأوروبي»: مخاطر التضخم قد تستدعي مزيداً من رفع الفائدة
مبنى البنك المركزي الأوروبي في فرانكفورت (رويترز)
قال بريموز دولينك، صانع السياسات في البنك المركزي الأوروبي، إن البنك قد يضطر إلى مواصلة رفع أسعار الفائدة في ظل كثرة المخاطر التي قد تدفع التضخم إلى الارتفاع، إلا أن توقيت أي خطوة من هذا القبيل وحجمها لا يزالان غير واضحين إلى درجة يصعب معها التنبؤ بهما.
وأضاف دولينك، وهو محافظ البنك المركزي السلوفيني، في مقابلة صحافية، أن البنك المركزي الأوروبي يمكنه أيضاً استمداد بعض الطمأنينة من تركيبة بيانات التضخم، إذ تظهر البيانات انتقالاً محدوداً لأثر ارتفاع تكاليف الطاقة إلى السلع والخدمات الأخرى، كما تشير إلى عدم وجود تأثير لـ«الجولة الثانية» للتضخم على الأجور.
وكان البنك المركزي الأوروبي قد رفع سعر الفائدة على الودائع مرتين هذا العام إلى 2.5 في المائة، بعد أن قفز التضخم الشهر الماضي إلى ما يقرب من مثلي مستواه المستهدف البالغ 2 في المائة. ويعكف صناع السياسات حالياً على تدقيق البيانات لتحديد مدى الحاجة إلى مزيد من التشديد النقدي للحيلولة دون ترسخ آثار الارتفاع في تكاليف الطاقة الناجم عن الحرب في إيران.
وقال دولينك إن «استمرار ارتفاع التضخم - كما تظهر توقعاتنا لشهر سبتمبر (أيلول) - وعدم تسوية الصراعات في الشرق الأوسط وأوكرانيا ومناطق أخرى، يعززان مبررات تحريك أسعار الفائدة نحو نطاق أكثر تقييداً (تشديداً). لكننا سنحدد التوقيت وحجم الزيادة في كل اجتماع على حدة، بناءً على البيانات الواردة».
ورغم أن قراءة التضخم الشهر الماضي، التي بلغت 3.8 في المائة، جاءت أعلى من التوقعات، فإنها كانت مدفوعة بشكل رئيسي بأسعار الطاقة، وهو مؤشر يتسم بالتقلب، في حين أشارت الأرقام الأساسية إلى اتجاه أكثر بعثاً على الارتياح.
وأوضح دولينك قائلاً: «ظل التضخم الأساسي مستقراً نسبياً، مما يشير إلى انتقال محدود الأثر إلى مكونات التضخم الأساسي، ولا سيما الخدمات. كما أن السلوك الأكثر استقراراً للتضخم الأساسي يوفر بعض الطمأنينة بأن الضغوط التضخمية الأوسع نطاقاً لا تزال تحت السيطرة».
المخاطر تميل نحو ارتفاع التضخم
ومع ذلك، أشار دولينك إلى أن المخاطر تميل نحو تسجيل مستويات أعلى للأسعار.
وأضاف أن أسعار الطاقة قد تشهد مزيداً من الارتفاع، كما أن انخفاض مستويات تخزين الغاز الطبيعي قبيل فصل الشتاء يبعث على القلق، نظراً لأن أي قفزة في أسعار الغاز بالجملة تنتقل بسرعة أكبر إلى أسعار التجزئة. وقد ترتفع أسعار المواد الغذائية أيضاً نتيجة تضافر عوامل عدة، تشمل ارتفاع تكاليف المدخلات وموجات الجفاف وظاهرة «النينيو»، كما أن الأداء الاقتصادي الأقوى من المتوقع لمنطقة اليورو يمثل بدوره خطراً تضخمياً محتملاً.
وكان من المتوقع أن يؤدي الارتفاع الحاد في أسعار الطاقة إلى القضاء على معظم مكاسب النمو في التكتل هذا العام، إلا أن الاقتصاد أظهر مرونة مماثلة لتلك التي سجلها خلال أزمات سابقة، إذ نما بأسرع وتيرة له منذ أربع سنوات خلال الربع الثاني، متجاوزاً بذلك مستويات النمو الممكنة، أي الطاقة الإنتاجية الكامنة.
وأشار دولينك إلى أن هذا الأداء القوي، الذي استند في معظمه إلى الاستهلاك الشخصي والإنفاق على الخدمات، من المرجح أن يستمر، وهو ما تؤكده مؤشرات المسح الاقتصادي.
وقد يتمثل أحد المخاطر الرئيسية التي تهدد النمو في الارتفاع الأخير لتكاليف الاقتراض طويل الأجل، إذ حذر كل من فيليب لين وإيزابيل شنابل، عضوي مجلس محافظي البنك المركزي الأوروبي، من أن القفزة في العوائد قد تكبح جماح الاقتصاد بأكثر مما كان متوقعاً.
ويشعر المحللون الماليون بقلق خاص إزاء ارتفاع «علاوة المخاطر» التي يطالب بها المستثمرون لحيازة الديون الفرنسية، كما يدور نقاش حول احتمالية تدخل البنك المركزي الأوروبي في الأسواق.
وفي سياق التقليل من شأن هذه التوقعات، أكد دولينك أن السياسة النقدية تواصل انتقال آثارها إلى الاقتصاد بكفاءة.
وقال: «تنتقل آثار السياسة النقدية بشكل متجانس - إلى حد ما - إلى الأوضاع المالية الأوسع نطاقاً في جميع أنحاء منطقة اليورو. ولم نرصد أي تأثير مدمر لارتفاع العوائد على قطاعات أخرى من الاقتصاد».
عامٌ على وقف الزيادات في الرياض... السوق تختبر توازناً جديداًhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5327324-%D8%B9%D8%A7%D9%85%D9%8C-%D8%B9%D9%84%D9%89-%D9%88%D9%82%D9%81-%D8%A7%D9%84%D8%B2%D9%8A%D8%A7%D8%AF%D8%A7%D8%AA-%D9%81%D9%8A-%D8%A7%D9%84%D8%B1%D9%8A%D8%A7%D8%B6-%D8%A7%D9%84%D8%B3%D9%88%D9%82-%D8%AA%D8%AE%D8%AA%D8%A8%D8%B1-%D8%AA%D9%88%D8%A7%D8%B2%D9%86%D8%A7%D9%8B-%D8%AC%D8%AF%D9%8A%D8%AF%D8%A7%D9%8B
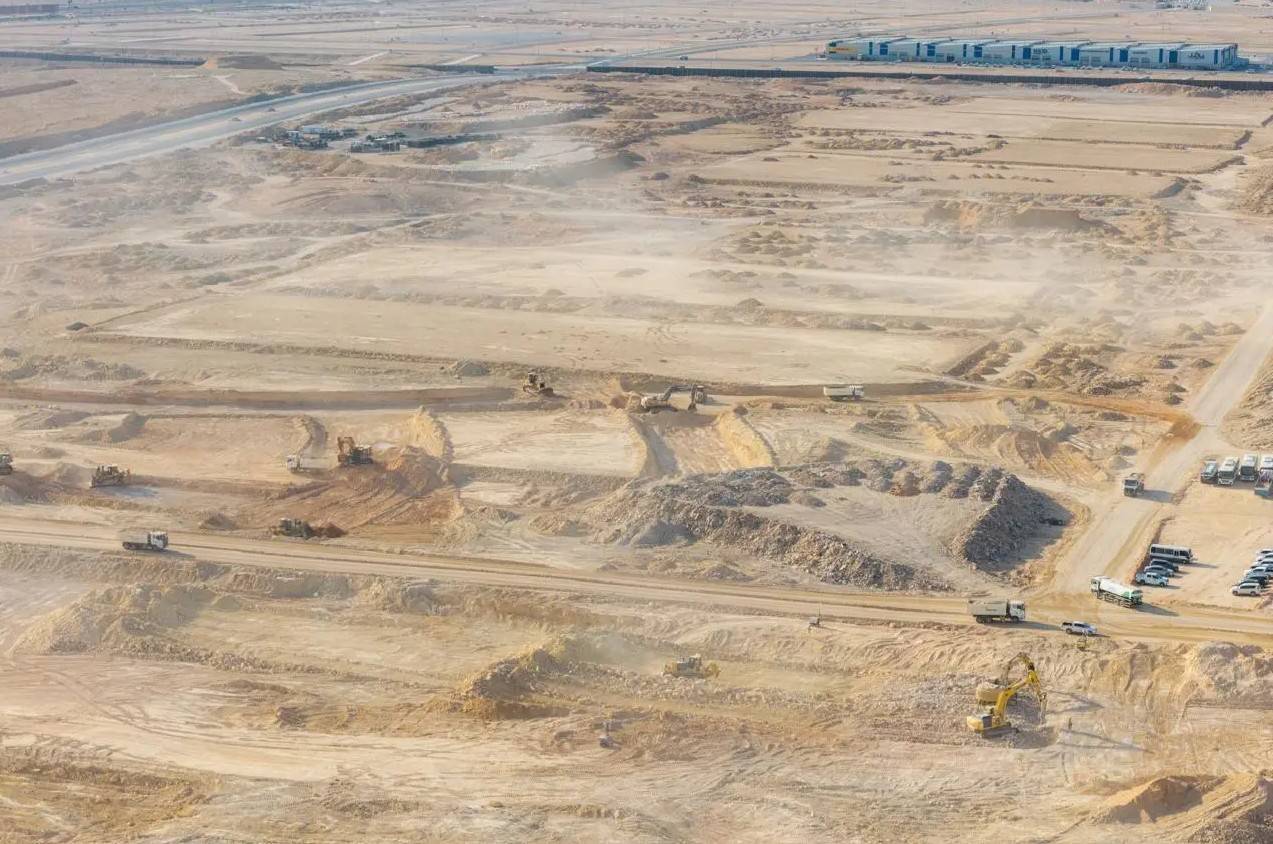
أعمال تطوير مخططات السنة الأولى من برنامج التوازن العقاري بمدينة الرياض (واس)
TT
TT
عامٌ على وقف الزيادات في الرياض... السوق تختبر توازناً جديداً
أعمال تطوير مخططات السنة الأولى من برنامج التوازن العقاري بمدينة الرياض (واس)
بعد عام على بدء تطبيق ضوابط وقف الزيادات الإيجارية في الرياض، بدأت سوق الإيجارات في العاصمة تُظهر تحولاً واضحاً في مسار الأسعار، مع تباطؤ نمو إيجارات المساكن إلى 4.5 في المائة في أغسطس (آب) 2026، وهي أدنى وتيرة ارتفاع في أكثر من ثلاثة أعوام، بالتزامن مع تراجع نسبة ما تستقطعه الإيجارات من دخول الأسر إلى نحو 15 في المائة، من أكثر من 17.5 في المائة قبل عام.
وتشير هذه التطورات إلى انحسار تدريجي في الضغوط السعرية التي دفعت الإيجارات إلى مستويات مرتفعة خلال السنوات الماضية، لكنها لا تكفي وحدها للحكم على دخول السوق مرحلة توازن مستدام، في ظل استمرار نمو النشاط الإيجاري وحاجة السوق إلى استيعاب المعروض الجديد وتحديد أثر الضوابط في قرارات المستثمرين والمطورين والمستأجرين.
وكانت الأحكام النظامية الخاصة بضبط العلاقة بين المؤجر والمستأجر في مدينة الرياض قد صدرت في 25 سبتمبر (أيلول) 2025، إنفاذاً لتوجيه ولي العهد رئيس مجلس الوزراء الأمير محمد بن سلمان باتخاذ إجراءات لتحقيق التوازن في القطاع العقاري بالعاصمة، وبموافقة مجلس الوزراء والمرسوم الملكي. ونُشرت الأحكام لاحقاً في الجريدة الرسمية «أم القرى»، ودخلت حيز النفاذ في 7 نوفمبر (تشرين الثاني) من العام نفسه. وتمتد الأحكام لخمس سنوات، وتنص على وقف الزيادة السنوية في أجرة العقارات السكنية والتجارية داخل النطاق العمراني للرياض، إلى جانب تنظيم أجرة العقارات الشاغرة التي سبق تأجيرها وضوابط تجديد العقود والإخلاء.
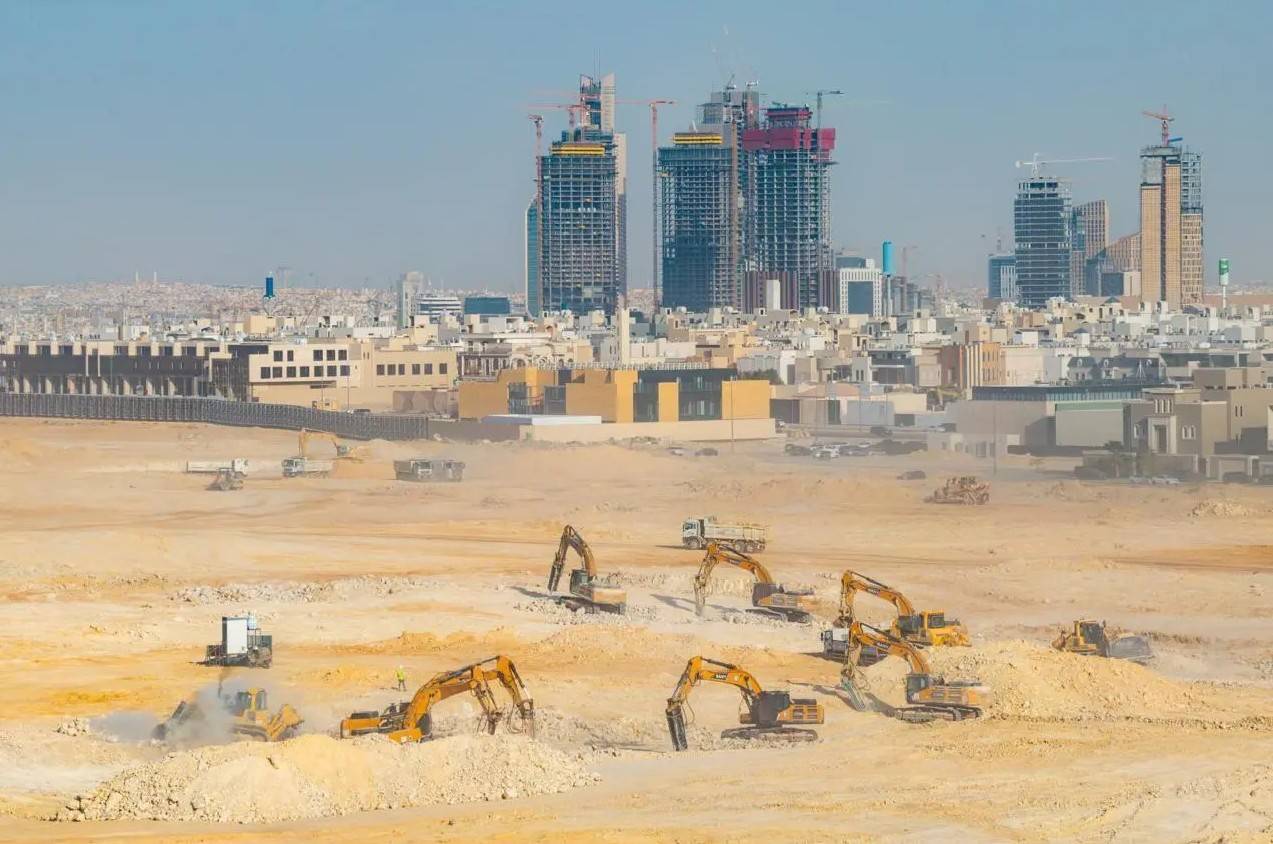
وشكلت هذه الأحكام جزءاً من حزمة أوسع من الإجراءات الهادفة إلى إعادة التوازن إلى السوق العقارية في العاصمة، شملت زيادة المعروض من الأراضي السكنية، وتطوير منظومة رسوم الأراضي البيضاء والعقارات الشاغرة، وتعزيز تنظيم العلاقة الإيجارية ورفع مستويات التوثيق والشفافية.
وبعد نحو عام على دخول هذه الأحكام حيز النفاذ، بدأت سوق الإيجارات في العاصمة تُظهر مؤشرات على إعادة تسعير تدريجية، مع تباطؤ نمو الإيجارات وتراجع عبئها على دخل الأسر. غير أن مدى انتقال السوق إلى توازن أكثر استدامة سيظل مرتبطاً بمسار المعروض الجديد، وتكاليف التطوير والتمويل، وقدرة الأسر على تحمل تكاليف السكن.
أعمال تطوير مخططات السنة الأولى من برنامج التوازن العقاري بمدينة الرياض (واس)
وتشير أحدث البيانات المتاحة إلى أن معدل ارتفاع إيجارات المساكن في الرياض بلغ 4.5 في المائة على أساس سنوي خلال أغسطس (آب) 2026، مسجلاً التباطؤ الشهري الثاني عشر على التوالي، وأدنى وتيرة ارتفاع في أكثر من ثلاثة أعوام، وفق تحليل يستند إلى بيانات الهيئة العامة للإحصاء.
ورغم استمرار ارتفاع الإيجارات على أساس سنوي، فإن تباطؤ وتيرتها يعكس انحساراً تدريجياً في الضغوط السعرية التي شهدتها العاصمة خلال الأعوام الماضية، بالتزامن مع حزمة من الإجراءات الحكومية الرامية إلى إعادة التوازن إلى السوق العقارية.
وجاء تنظيم سوق الإيجارات ضمن هذه الحزمة، التي شملت زيادة المعروض من الأراضي السكنية، وتطوير منظومة رسوم الأراضي البيضاء والعقارات الشاغرة، إلى جانب تعزيز تنظيم العلاقة الإيجارية ورفع مستويات التوثيق والشفافية في السوق.
وفي مؤشر يرتبط مباشرة بقدرة الأسر على تحمل تكاليف السكن، تراجعت نسبة عبء الإيجار إلى دخل الأسر في الرياض إلى نحو 15 في المائة، مقارنة بأكثر من 17.5 في المائة في سبتمبر (أيلول) 2025.
وكان الرئيس التنفيذي للهيئة العامة للعقار، عبد الله الحماد، قد كشف في سبتمبر (أيلول) الماضي أن هذا التراجع يمثل أحد الآثار الأولية التي جرى قياسها لقرارات التوازن العقاري في العاصمة.
ويكتسب هذا المؤشر أهمية خاصة لكونه يقيس حصة الإيجار من دخل الأسرة، بما يوفر قراءة أوضح لتطور القدرة على تحمل تكاليف السكن وانعكاس تحركات السوق على المستأجرين.
ويتزامن ذلك مع استمرار تباطؤ التضخم المرتبط بالسكن على مستوى المملكة؛ إذ تراجع معدل نمو أسعار مجموعة السكن والمياه والكهرباء والغاز وأنواع الوقود الأخرى إلى 3.9 في المائة على أساس سنوي خلال أغسطس (آب)، من 4.2 في المائة في يوليو (تموز).
وفي المقابل، لم يصاحب تباطؤ وتيرة ارتفاع الأسعار انكماش مماثل في النشاط الإيجاري على مستوى المملكة. فقد ارتفع عدد الصفقات الإيجارية خلال أغسطس (آب) إلى نحو 446.3 ألف صفقة، مقابل 325.2 ألف صفقة في الشهر نفسه من عام 2025، بزيادة سنوية بلغت 37 في المائة.
كما ارتفعت قيمة الصفقات الإيجارية 32 في المائة إلى 10.62 مليار ريال (2.83 مليار دولار)، مقارنة بنحو 8.03 مليار ريال قبل عام. واستحوذ القطاع السكني على نحو 343.7 ألف صفقة، بزيادة 36 في المائة، فيما ارتفعت قيمة صفقاته 28 في المائة إلى 5.59 مليار ريال.
ورغم أن هذه البيانات تعكس أداء السوق الإيجارية السعودية ككل، ولا تقيس بصورة منفردة أثر الإجراءات المطبقة في الرياض، فإنها تشير إلى أن تباطؤ نمو الإيجارات لم يترافق، حتى الآن، مع انكماش واسع في النشاط الإيجاري.
توازن أم مرحلة انتقالية؟
وبعد عام من تطبيق الضوابط، يطرح المشهد سؤالاً حول ما إذا كانت المؤشرات الحالية تمثل بداية توازن مستدام في سوق إيجارات الرياض، أم أنها تعكس مرحلة انتقالية تعيد خلالها السوق تشكيل مستويات الأسعار والعوائد وسلوك المستأجرين والمستثمرين. ويرتبط حسم هذا المسار، وفق مختصين عقاريين، بتطور المعروض الجديد، وتكاليف التطوير والتمويل، وقدرة الأسر على تحمل تكاليف السكن خلال المرحلة المقبلة.
ويرى الخبير والمهتم بالشأن العقاري، عبد الله الموسى، في تصريح لـ«الشرق الأوسط»، أن المؤشرات الحالية تعكس أثراً ملموساً للإجراءات التنظيمية الأخيرة في سوق الإيجارات بمدينة الرياض، وفي مقدمتها وقف الزيادات السنوية، مشيراً إلى أن تباطؤ نمو الإيجارات وتراجع عبئها على دخل الأسر يعكسان انحسار جانب من الضغوط السعرية التي شهدتها العاصمة خلال الأعوام الماضية.
وأوضح أن هذا التحسن لا يمكن عزوه إلى وقف الزيادات وحده، وإنما يأتي في إطار حزمة متكاملة من الإجراءات شملت تنظيم العلاقة بين المؤجر والمستأجر، وتثبيت الأجرة وفق ضوابط محددة، وزيادة المعروض من الأراضي، وتطوير منظومة رسوم الأراضي البيضاء، إلى جانب تعزيز التوثيق والشفافية في السوق.
ورأى الموسى أنه من المبكر اعتبار سوق الإيجارات قد وصلت إلى «التوازن الكامل»، قائلاً إن ما تشهده حالياً أقرب إلى انتقال من مرحلة الارتفاعات المتسارعة إلى الاستقرار وإعادة التسعير واختبار مستويات جديدة من التوازن.
وأضاف أن التوازن المستدام لا يقاس بتباطؤ الأسعار وحده، وإنما بقدرة السوق على توفير معروض كافٍ، والحفاظ على تكلفة سكن مقبولة قياساً إلى دخل الأسر، واستقرار معدلات الإشغال، مع بقاء الاستثمار في القطاع الإيجاري جاذباً.
وفي شأن انعكاس الضوابط على سلوك المؤجرين والمستأجرين، أشار الموسى إلى أن أثرها قد يكون سلوكياً وتعاقدياً بقدر ما هو سعري، إذ تمنح المستأجر قدراً أكبر من القدرة على توقع التزاماته المستقبلية وتحدّ من الزيادات المفاجئة، بما قد يشجعه على البقاء في الوحدة لفترات أطول.
وفي المقابل، قد تدفع الضوابط المؤجرين إلى إعطاء أولوية أكبر لاستقرار المستأجر وانتظامه في السداد، بدلاً من الاعتماد على رفع القيمة الإيجارية عند كل تجديد.
ولفت إلى أن التنظيمات أعادت كذلك تشكيل آلية تسعير الوحدات والتفاوض عليها، خصوصاً للعقارات التي تدخل السوق للمرة الأولى، حيث تكتسب القيمة الإيجارية الأولية أهمية أكبر في تحديد مسار العقد لاحقاً. ويدفع ذلك الملاك والمطورين إلى دراسة التسعير بصورة أدق، وربطه بموقع الوحدة وجودتها ومستوى الخدمات والقيمة التي تقدمها للمستأجر.
واعتبر الموسى أن هذا التحول قد ينقل المنافسة في السوق الإيجارية، على المدى الطويل، من التركيز على رفع الأسعار إلى تحسين جودة المنتج العقاري والاحتفاظ بالمستأجر لفترات أطول، بما يعكس انتقال السوق نحو منافسة أكبر على القيمة والاستقرار، وليس السعر وحده.
أعمال تطوير مخططات السنة الأولى من برنامج التوازن العقاري بمدينة الرياض (واس)
إعادة تشكيل اقتصاديات الاستثمار
من جانبه، قال الخبير والمسوّق العقاري، صقر الزهراني، في تصريح لـ«الشرق الأوسط»، إن ضوابط الإيجارات من شأنها إعادة تشكيل اقتصاديات الاستثمار في القطاع السكني، أكثر من كونها عاملاً للحد من النشاط الاستثماري. وأوضح أن محدودية نمو الإيرادات الإيجارية، بالتزامن مع ارتفاع تكاليف الأراضي والتمويل والإنشاء، ستدفع المستثمرين إلى مزيد من التدقيق في العوائد المستهدفة، والتركيز على الأصول القادرة على توليد تدفقات نقدية مستقرة وتحقيق كفاءة تشغيلية أعلى.
وأضاف أن المرحلة المقبلة قد تشهد اتجاهاً أكبر للاستثمارات المؤسسية نحو الأبراج والمجمعات السكنية المتكاملة والمدارة باحتراف، مستفيدة من وفورات الحجم في خفض تكاليف التشغيل، ورفع كفاءة الإشغال، وتنويع المنتجات والخدمات. وفي المقابل، قد تتراجع جاذبية الوحدات السكنية المستقلة كأصول مخصصة للتأجير، مع توجه نسبة أكبر منها إلى التملك من جانب المستخدم النهائي.
وبحسب الزهراني، فإن الطلب على السكن في الرياض لن يتراجع بالضرورة، لكنه قد يصبح أكثر انتقائية، مع إيلاء المستأجرين اهتماماً أكبر للموازنة بين السعر والموقع والمساحة وجودة المنتج والخدمات. وفي المقابل، سيعتمد المؤجرون بدرجة أكبر على جودة الأصل واستدامة الإشغال، بدلاً من التعويل على نمو الإيجارات وحده.
وأشار إلى أن من أبرز المؤشرات التي ينبغي مراقبتها خلال العامين المقبلين، معدلات نمو الإيجارات، وحجم المعروض الجديد، ونسب الإشغال والشغور، وصافي العائد الاستثماري، إلى جانب انتقال الأسر من الإيجار إلى التملك، ومدة بقاء الوحدات المعروضة في السوق، ونسبة تكلفة السكن إلى دخل الأسرة.
ورأى الزهراني أن أحد أبرز التحولات المحتملة يتمثل في انتقال جانب من الاستثمار من الوحدات السكنية المنفردة إلى الأصول السكنية المتكاملة، خصوصاً مع تزايد أهمية المشاريع القادرة على الاستناد إلى طلب محلي فعلي وتوليد تدفقات نقدية مستقرة.
وحذّر في الوقت نفسه من أن استمرار ارتفاع تكاليف التطوير، مقابل محدودية نمو الإيجارات، قد يدفع بعض المستثمرين إلى تقليص المعروض المخصص للتأجير أو إعادة توجيه رؤوس الأموال نحو مشاريع التملك.
وفي المقابل، فإن تحسن جاذبية التملك قد يدفع شريحة من المستأجرين تدريجياً إلى الانتقال من تحمل تكلفة الإيجار إلى بناء ملكية سكنية، بما قد يعيد تشكيل خريطة الطلب في سوق الإسكان بالعاصمة.