ارتفاع عوائد السندات الأميركية يضع واشنطن أمام خيارات صعبة

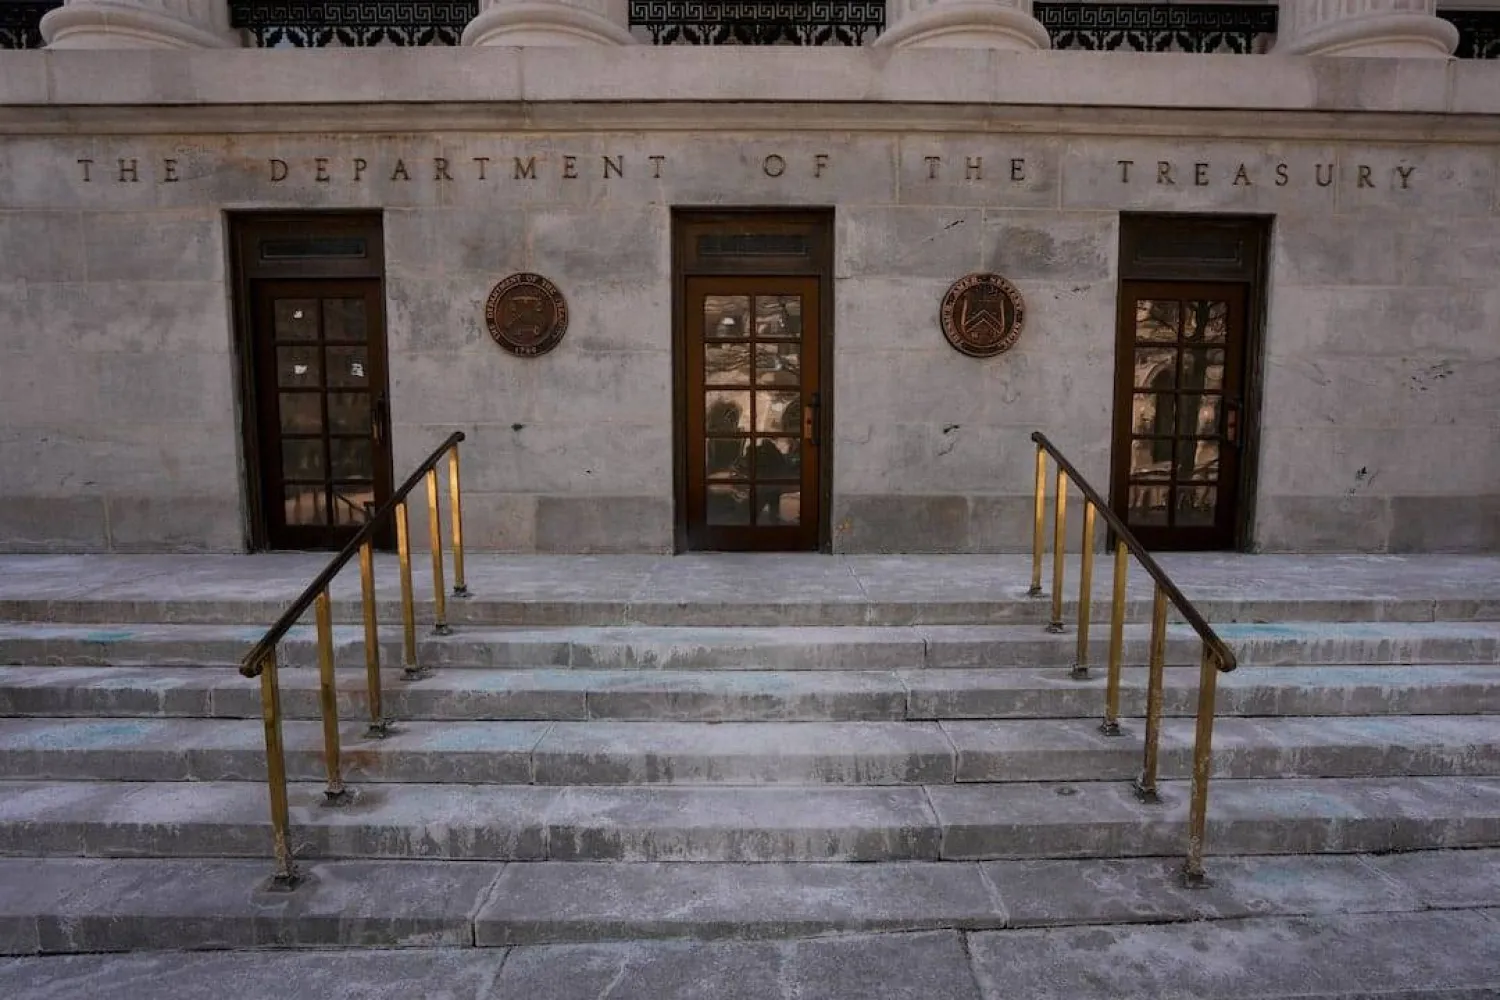
مدخل وزارة الخزانة الأميركية في واشنطن العاصمة (رويترز)
TT

ارتفاع عوائد السندات الأميركية يضع واشنطن أمام خيارات صعبة

مدخل وزارة الخزانة الأميركية في واشنطن العاصمة (رويترز)

تتحمل الحكومة الأميركية تكاليف اقتراض متزايدة، في حين تتقلص أمامها الخيارات السهلة للحد من هذه التكاليف.

وتقترب عوائد سندات الخزانة الأميركية طويلة الأجل من أعلى مستوياتها في عقدين، ولا تبدو أسباب هذا الارتفاع مؤقتة. إذ تبيع واشنطن كميات ضخمة من الديون لتمويل عجوزات لا تتراجع، في حين يتباطأ انخفاض التضخم. كما يحافظ ازدهار الاستثمار في الذكاء الاصطناعي على قوة الاقتصاد بما يكفي للحيلولة دون انخفاض أسعار الفائدة، رغم معاناة قطاعي الإسكان والسيارات، وفق «رويترز».

والنتيجة، فاتورة فوائد تبلغ نحو تريليون دولار سنوياً على ديون تتجاوز 40 تريليون دولار.

وتملك واشنطن أدوات للحد من ارتفاع تكاليف الاقتراض، بدءاً من زيادة الاعتماد على الاقتراض قصير الأجل، وصولاً في أقصى الحالات إلى تدخل «الاحتياطي الفيدرالي» لوضع سقف لعوائد السندات طويلة الأجل. لكن كلما تعمق صانعو السياسات في استخدام هذه الأدوات، زادت مخاطر تأجيج التضخم؛ ما قد يعني مزيداً من الخسائر لحائزي السندات.

وقال تورستن سلوك، كبير الاقتصاديين لدى «أبولو غلوبال مانجمنت»، إن الحكومة تنفق دولاراً واحداً على خدمة الدين الوطني مقابل كل خمسة دولارات تحصل عليها من الإيرادات الضريبية. وأضاف: «هذا رقم مرتفع للغاية، وسيواصل الارتفاع».

وقال الرئيس الأميركي دونالد ترمب في مقابلة مع مجلة «تايم» في 28 سبتمبر (أيلول)، إن بالإمكان سداد الدين من خلال النمو أو التضخم، من بين وسائل أخرى.

لكن إذا لم تنجح هذه الخيارات، فلدى وزارة الخزانة أدوات أخرى تتراوح بين الإجراءات المحدودة والتدخلات الجذرية. وهي تعتمد بالفعل بصورة أكبر على إصدار أذون الخزانة قصيرة الأجل، كما تجري عمليات إعادة شراء محدودة لسندات قائمة بهدف تعزيز السيولة في السوق.

وفي سيناريو أكثر سوءاً، ستتطلب الخطوات التالية تدخلاً من «الاحتياطي الفيدرالي». ويتمثل أحد الخيارات في شراء كميات كبيرة من السندات طويلة الأجل، على غرار عملية «أوبريشن تويست» عام 1961. أما الخيار الآخر، فيتمثل في فرض سقف مباشر على عوائد السندات طويلة الأجل، وهو إجراء لم تلجأ إليه الولايات المتحدة منذ الحرب العالمية الثانية. وكلما تقدم صانعو السياسات في هذه القائمة، زادت قدرتهم على إبقاء أسعار الفائدة منخفضة، لكن على حساب زيادة مخاطر تفاقم التضخم.

وقال جيفري غوندلاش، الرئيس التنفيذي لشركة «دابل لاين كابيتال»، خلال فعالية استثمارية مؤخراً: «نقترب من النقطة التي أصبح فيها من الواضح تماماً أن الحكومة باتت تشعر بعدم الارتياح تجاه مستوى أسعار الفائدة».

أوبريشن تويست

استناداً إلى الإجراءات التي جرى اختبارها في السابق، من المرجح أن تكون أولى خطوات التصعيد إحياءً كاملاً لعملية «أوبريشن تويست». وكانت تلك استراتيجية اتُبعت عام 1961، وقامت على بيع الديون قصيرة الأجل وشراء السندات طويلة الأجل بهدف تسطيح منحنى العائد.

ويتطلب تنفيذ عملية «تويست» مؤثرة مساعدة من «الاحتياطي الفيدرالي»، الذي قد يحجم عن التدخل ما لم تكن هناك حالة طوارئ مالية واضحة. وقال سلوك إن وزارة الخزانة «تملك موارد محدودة لخفض أسعار الفائدة» من دون استخدام الميزانية العمومية لـ«الاحتياطي الفيدرالي».

لكن رئيس «الاحتياطي الفيدرالي» كيفين وارش انتقد الحيازات الكبيرة للبنك المركزي من سندات الخزانة وغيرها من الأوراق المالية، محذراً من أن عمليات شراء السندات على نطاق واسع قد تطمس الحدود الفاصلة بين السياسة النقدية وإدارة ديون الحكومة.

ودعا وارش إلى إبرام اتفاق جديد بين الخزانة و«الاحتياطي الفيدرالي»، يتولى بموجبه رئيس مجلس الاحتياطي الفيدرالي ووزير الخزانة الإعلان بشكل علني عن أهداف الميزانية العمومية للبنك المركزي وإصدارات الخزانة.

السيطرة على منحنى العائد

إذا لم تحقق عمليات الشراء على غرار «تويست» النتائج المرجوة، فستكون الخطوة التالية فرض سيطرة صريحة على منحنى العائد. وفي هذه الحالة، يتعهد البنك المركزي بشراء كميات غير محدودة من الدين الحكومي للحفاظ على عوائد السندات طويلة الأجل دون سقف محدد.

وكان «الاحتياطي الفيدرالي» قد فرض سقفاً على عوائد سندات الخزانة طويلة الأجل عند 2.5 في المائة للمساعدة في تمويل الحرب العالمية الثانية ودعم التعافي في فترة ما بعد الحرب، وذلك من عام 1942 وحتى اتفاق الخزانة و«الاحتياطي الفيدرالي» عام 1951. كما طبّق «بنك اليابان» نسخة من هذه السياسة بين عامي 2016 و2024.

ومن خلال إبقاء أسعار الفائدة منخفضة بشكل مصطنع، تخفف سياسة السيطرة على منحنى العائد التكلفة السياسية للعجوزات، لكن نجاحها مرهونٌ بعدم تخوّف المستثمرين من استرداد مستحقاتهم بدولارات فقدت جزءاً من قيمتها بسبب التضخم. وبمجرد اهتزاز هذه الثقة، قد تتحول عمليات الشراء التي تهدف إلى خفض العوائد عاملاً يغذي التضخم الذي كان الهدف إخفاءه.

وقالت فيرونيك دو روجي، كبيرة الباحثين في «مركز ميركاتوس» بجامعة جورج ماسون، إن خفض الإنفاق هو السبيل الوحيد في نهاية المطاف لمعالجة مشكلة الدين. وأضافت: «يتعين على الكونغرس إجراء تصحيح مالي، أي التقشف، بعبارة أخرى. فـ(الاحتياطي الفيدرالي) لا يستطيع القيام بذلك بمفرده».

مساران مختلفان

يقول جون هيغينز، كبير المستشارين الاقتصاديين لدى «كابيتال إيكونوميكس»، إن الولايات المتحدة خفضت نسبة الدين إلى الناتج المحلي الإجمالي بشكل ملموس مرتين فقط منذ الحرب العالمية الثانية، وكانت أوضاع حائزي السندات مختلفة تماماً في كل مرة.

فبعد الحرب، تراجعت نسبة الدين من نحو 106 في المائة من الناتج المحلي الإجمالي عام 1946 إلى 23 في المائة بحلول 1974، في حين ارتفع عائد السندات لأجل 10 سنوات من 2.2 في المائة إلى 7.5 في المائة. وفي تسعينات القرن الماضي، انخفضت نسبة الدين من 48 في المائة إلى 32 في المائة من الناتج المحلي الإجمالي، وتراجعت العوائد بالتزامن مع ذلك.

فما الذي أحدث هذا الاختلاف؟

بعد الحرب، أسهمت تكاليف الاقتراض المحددة سقوفاً والتضخم المرتفع نسبياً في زيادة النمو الاسمي مقارنة بعوائد سندات الخزانة؛ ما أدى إلى تقليص نسبة الدين من دون الحاجة إلى قدر كبير من الانضباط المالي. أما في تسعينات القرن الماضي، فكانت أسعار الفائدة أعلى قليلاً من معدل النمو؛ ولذلك تولى ضبط الإنفاق وزيادة الإيرادات مهمة خفض الدين.

وتسير الخيارات المطروحة اليوم على المسارين نفسيهما: التقشف مع انخفاض العوائد، أو الكبت المالي والتضخم، حيث ترتفع العوائد حتى مع تحسن نسبة الدين إلى الناتج المحلي الإجمالي.

وتشكل النفقات الإلزامية الآن حصة أكبر من الموازنة مقارنة بتسعينات القرن الماضي، كما أن الكونغرس لا يرغب في زيادة الضرائب أو خفض الإنفاق. لذلك؛ يرى هيغينغز أن المخاطر «تميل نحو» المسار التضخمي الذي يلحق الضرر بحائزي السندات.
مقالات ذات صلة

العقود الآجلة للأسهم الأميركية تستقر وسط ترقب قرار «الفيدرالي» ونتائج الشركات

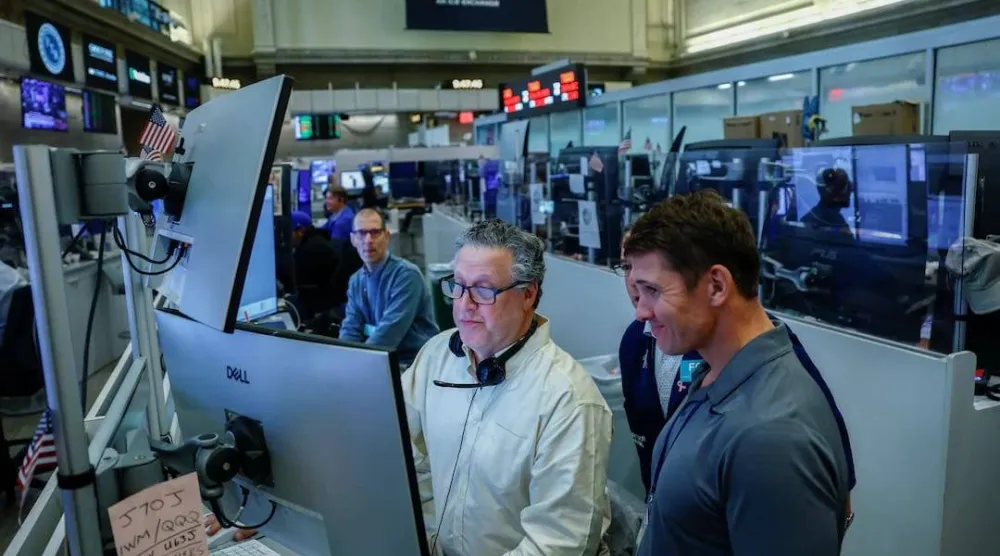
الاقتصاد متداولون في العقود الآجلة داخل قاعة بورصة نيويورك (رويترز)

العقود الآجلة للأسهم الأميركية تستقر وسط ترقب قرار «الفيدرالي» ونتائج الشركات

استقرت العقود الآجلة لمؤشرات الأسهم الأميركية إلى حد كبير، الثلاثاء، مع بقاء أسعار النفط الخام قرب أعلى مستوياتها في 6 أسابيع.

«الشرق الأوسط» (نيويورك)
الاقتصاد عملات ورقية من الدولار الأميركي والفرنك السويسري والجنيه الاسترليني واليورو والين الياباني (رويترز)

الين يتراجع في ظل ازدياد الرغبة بالمخاطرة

تراجع الين الياباني أمام الدولار، خلال تعاملات يوم الثلاثاء، مدفوعاً بتحسُّن الإقبال على المخاطرة وضعف اليورو، قبيل اجتماعات مهمة للبنوك المركزية هذا الأسبوع.

«الشرق الأوسط» (طوكيو)
الاقتصاد عرض سبائك ذهبية تحمل عبارة «ذهب الحظ» مكتوبة بالأحرف الصينية في متجر للذهب بهانغتشو (أ.ف.ب)

الذهب يتراجع مع صعود الدولار وترقب قرار «الاحتياطي الفيدرالي»

تراجعت أسعار الذهب، الثلاثاء، تحت ضغط استقرار الدولار قرب أعلى مستوى له في أسبوع، فيما يترقب المستثمرون اجتماع «الاحتياطي الفيدرالي».

«الشرق الأوسط» (لندن)
الاقتصاد مبنى الاحتياطي الفيدرالي في واشنطن (رويترز)

5 ملفات ترسم ملامح اجتماع «الفيدرالي» وسط مخاوف التضخم

يتجه مسؤولو مجلس الاحتياطي الفيدرالي الأميركي إلى الإبقاء على أسعار الفائدة دون تغيير، الأربعاء، في ختام اجتماع قد يبدو هادئاً في ظاهره.

«الشرق الأوسط» (واشنطن)
الاقتصاد راكب دراجة يمر أمام مبنى بنك كندا في أوتاوا (رويترز)

بنك كندا يتجه لرفع الفائدة لاحتواء امتداد تضخم الطاقة إلى بقية الاقتصاد

من المرجح أن يرفع بنك كندا سعر الفائدة الرئيسي بمقدار 25 نقطة أساس الأربعاء

«الشرق الأوسط» (أوتاوا)

«المركزي المصري» مرشح لتثبيت الفائدة للمرة السادسة توالياً

مقر البنك المركزي المصري في وسط القاهرة (الشرق الأوسط)
TT

«المركزي المصري» مرشح لتثبيت الفائدة للمرة السادسة توالياً

مقر البنك المركزي المصري في وسط القاهرة (الشرق الأوسط)

تتجه لجنة السياسة النقدية بالبنك المركزي المصري إلى تثبيت أسعار الفائدة للمرة السادسة على التوالي، في اجتماعها المقرر، الخميس المقبل، وسط ضغوط ناجمة عن تراجع الجنيه إلى مستويات قياسية وارتفاع أسعار الطاقة، وتصاعد التوترات الإقليمية، وهي عوامل تحد من أثر تباطؤ التضخم.

وتوقع المحللون الثلاثة عشر الذين شملهم استطلاع أجرته «رويترز» خلال الفترة من 22 إلى 27 أكتوبر (تشرين الأول) أن يُبقي البنك المركزي سعر الفائدة على الودائع لليلة واحدة عند 19 في المائة، وسعر الإقراض عند 20 في المائة.

وكان البنك المركزي قد خفّض أسعار الفائدة بإجمالي 825 نقطة أساس بين أبريل (نيسان) 2025 وفبراير (شباط) 2026، قبل أن يتوقف عن دورة التيسير النقدي مع تصاعد الضغوط التضخمية الناجمة عن الحرب الأميركية الإسرائيلية على إيران وارتفاع أسعار الطاقة.

وسجل الجنيه المصري، الاثنين، مستوى قياسياً منخفضاً، متجاوزاً 56 جنيهاً للدولار؛ ما يعزز المخاوف بشأن انعكاس تراجع العملة على الأسعار المحلية.

وقال جيمس سوانستون من بنك «باركليز» إن التضخم لا يزال أعلى من المستوى المستهدف، وإن التصعيد الإقليمي وانخفاض قيمة الجنيه خلال الأسابيع القليلة الماضية يدعمان الإبقاء على أسعار الفائدة دون تغيير مجدداً.

ورغم تباطؤ التضخم السنوي في المدن المصرية إلى 13.9 في المائة خلال سبتمبر (أيلول)، مقابل 14.5 في المائة في أغسطس (آب)، فإن الأسعار ارتفعت 1.3 في المائة على أساس شهري، كما تراجع معدل التضخم الأساسي إلى 14.1 في المائة، من 14.9 في المائة.

وقال جاميل نايم من «ستاندرد آند بورز غلوبال ماركت إنتليجنس» إن أسعار المستهلكين يُرجح أن تظل تحت الضغط بفعل ارتفاع أسعار الطاقة والتداعيات الناجمة عن التوترات الإقليمية.

وأضاف أنه يتوقع أن يستأنف البنك المركزي خفض أسعار الفائدة في اجتماعه الأخير لهذا العام، المقرر في ديسمبر (كانون الأول)، رهناً بتوقعات التضخم والضغوط الخارجية على الأسعار.

وفي اجتماعه السابق في 24 سبتمبر، قال البنك المركزي إن سياسته النقدية المتشددة كافية للحفاظ على مسار تراجع التضخم، مؤكداً استعداده لاستخدام جميع الأدوات المتاحة.

ويستهدف البنك المركزي وصول التضخم إلى 7 في المائة، بزيادة أو نقصان نقطتين مئويتين، خلال النصف الثاني من عام 2027.


«أورلين» البولندية تستقبل شحنات غاز قطرية في نوفمبر... وتخطط لمركز في سنغافورة

أسعار الوقود في محطة تابعة لشركة «أورلين» البولندية في وارسو (رويترز)
TT

«أورلين» البولندية تستقبل شحنات غاز قطرية في نوفمبر... وتخطط لمركز في سنغافورة

أسعار الوقود في محطة تابعة لشركة «أورلين» البولندية في وارسو (رويترز)

قال روبرت سوشينسكي، نائب رئيس مجموعة «أورلين»، أكبر مجموعة طاقة في بولندا، الثلاثاء، إن المجموعة ستفتتح مركزاً لتجارة الغاز الطبيعي المسال في سنغافورة خلال الربع الأول من عام 2027، مضيفاً أن المجموعة ستستأنف استقبال شحنات الغاز من قطر الشهر المقبل.

وسيعمل المركز في سنغافورة تحت إشراف وحدة «أورلين» لتجارة الغاز الطبيعي المسال، ومقرها لندن، مما سيمكنها من إجراء عمليات تداول عالمية على مدار الساعة تقريباً. وسيوفر هذا المركز موطئ قدم مباشراً لـ«أورلين» في آسيا، وهي المنطقة التي تستحوذ على غالبية الطلب العالمي على الغاز الطبيعي المسال.

ونقلت وكالة الأنباء البولندية (باب) عن سوشينسكي قوله في مؤتمر صحافي: «نفكر في أسواق جديدة. نبذل ما في وسعنا من أجل تحقيق ذلك».

وأضاف أن «أورلين» تتوقع استلام أول شحنة من الغاز الطبيعي المسال بموجب عقدها مع قطر في منتصف نوفمبر (تشرين الثاني)، عقب توقف مؤقت نجم عن حرب إيران.

وجرى تعليق الشحنات القطرية بعدما أعلنت شركة قطر للطاقة حالة القوة القاهرة في مارس (آذار) عقب هجمات إيرانية بطائرات مسيرة على منشآت غاز طبيعي مسال تابعة لها في المركزين الصناعيين رأس لفان ومسيعيد. وتفاقم هذا الاضطراب بسبب التوقف الفعلي لحركة ناقلات النفط عبر مضيق هرمز، وهو مسار حيوي لصادرات الغاز الطبيعي المسال القطرية.

ومن المقرر أيضاً أن ترتفع إمدادات «أورلين» من مصادر أخرى، إذ من المقرر أن تبدأ عمليات التسليم من محطة بلاكماينز التابعة لشركة «فينتشر غلوبال» في ولاية لويزيانا بحلول مطلع نوفمبر.

وسلمت المجموعة البولندية بالفعل ست شحنات من الغاز الطبيعي المسال إلى الأسواق الآسيوية، منها الصين وكوريا الجنوبية وتايلاند، عبر أسطولها المؤلف من ثماني ناقلات غاز.

ووقعت المجموعة في وقت سابق عقداً مع شركة «أوساكا غار» يشمل 100 مليون متر مكعب (3.5 مليار قدم مكعبة) من الغاز الطبيعي، وأرسلت أول شحنة من الغاز الطبيعي المسال إلى اليابان في سبتمبر (أيلول) 2025.


تحسّن ثقة المستهلكين الأميركيين خلال أكتوبر بدعم من تراجع أسعار البنزين

متسوقون يحملون أكياس مشتريات في مركز «كينغ أوف بروشيا» التجاري بولاية بنسلفانيا (رويترز-أرشيفية)
TT

تحسّن ثقة المستهلكين الأميركيين خلال أكتوبر بدعم من تراجع أسعار البنزين

متسوقون يحملون أكياس مشتريات في مركز «كينغ أوف بروشيا» التجاري بولاية بنسلفانيا (رويترز-أرشيفية)

أظهر مسحٌ، نُشرت نتائجه الثلاثاء، تحسّناً في ثقة المستهلكين بالولايات المتحدة، خلال أكتوبر (تشرين الأول) الحالي، مدعوماً بتراجع أسعار البنزين، رغم استمرار الاستياء من ارتفاع تكاليف المعيشة.

وقال «كونفرنس بورد» إن مؤشر ثقة المستهلكين ارتفع إلى 91.7 نقطة، هذا الشهر، مقارنة بـ84.2 نقطة في سبتمبر (أيلول) الماضي، وفقاً لبيانات معدّلة بالزيادة.

كان اقتصاديون، استطلعت «رويترز» آراءهم، قد توقعوا أن يسجل المؤشر 81 نقطة، بعد قراءة سابقة بلغت 81.9 نقطة في سبتمبر.

وقال فيرغوس ماكورميك، كبير الاقتصاديين في مؤشرات الاقتصاد العالمي لدى «كونفرنس بورد»، إن التحسن جاء متماشياً مع تراجع أسعار البنزين بالتجزئة بين سبتمبر وأكتوبر.

وأضاف أن المستهلكين واصلوا التعبير عن استيائهم من ارتفاع التكاليف في تعليقاتهم خلال أكتوبر، مع ازدياد الإشارات إلى ارتفاع الأسعار وتكاليف الغذاء والمواد الاستهلاكية الأساسية، فضلاً عن أسعار النفط والديزل.