تأخر أوروبا في تخزين الغاز يفاقم ضغوط الطاقة والاستياء الشعبي

ارتفاع الأسعار يزيد مخاطر التضخم في القارة العجوز

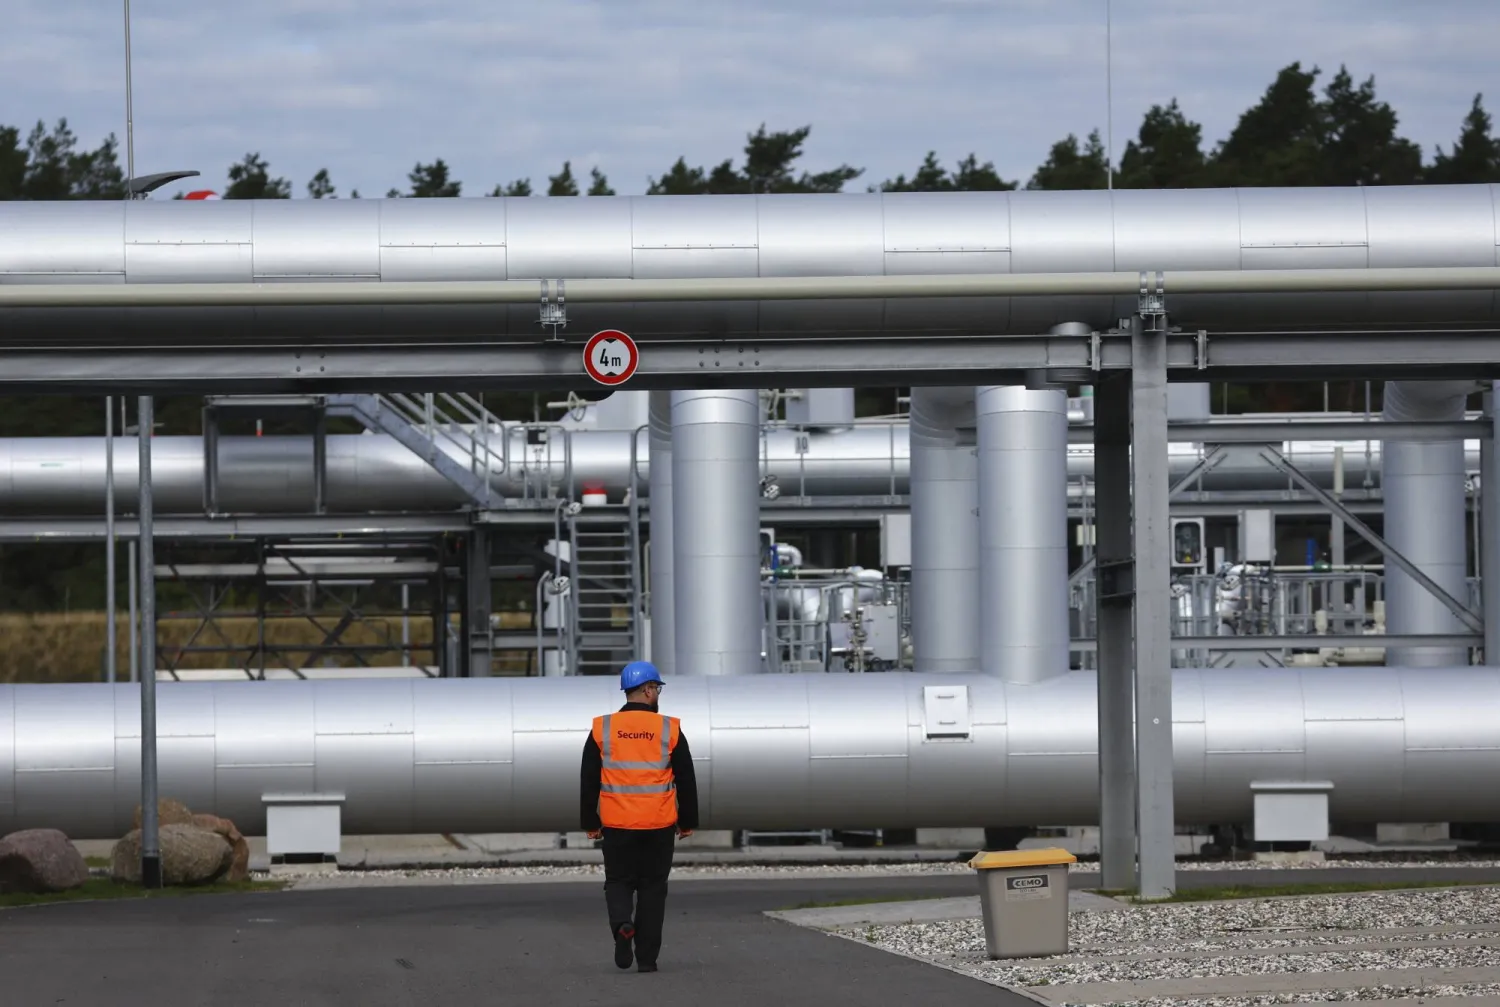
حارس أمن يقف أمام منشأة وصول خط أنابيب الغاز «نورد ستريم 2» في لوبمين بألمانيا (رويترز)
TT

تأخر أوروبا في تخزين الغاز يفاقم ضغوط الطاقة والاستياء الشعبي

حارس أمن يقف أمام منشأة وصول خط أنابيب الغاز «نورد ستريم 2» في لوبمين بألمانيا (رويترز)

أدى تأخر أوروبا في إعادة ملء مخزونات الغاز الطبيعي، إلى جانب اقتراب أسعار الديزل وغيرها من المنتجات النفطية المكررة من مستويات قياسية، إلى زيادة الضغوط على الحكومات في وقت تحاول فيه احتواء الاستياء الشعبي وصعود اليمين المتطرف.

وتتفاقم المشكلة في ألمانيا، أكبر اقتصاد في أوروبا، حيث فاز حزب «البديل من أجل ألمانيا» (AfD) في انتخابات إحدى الولايات الأسبوع الماضي، على أساس برنامج يطالب بالسلام مع موسكو وإعادة العمل بالعقود الخاصة بالغاز الروسي الرخيص.

ومن شأن تحقيق حزب «البديل من أجل ألمانيا» مكاسب إضافية في انتخابات الولايات المقررة هذا الأسبوع أن يزيد الضغوط على المستشار المحافظ فريدريش ميرتس، في حين يدرس خياراته لاتخاذ إجراءات مكلفة لخفض أسعار الوقود، وفق «رويترز».

وتبلغ نسبة امتلاء مخزونات الغاز في أوروبا، التي يفترض أن تكون بمثابة حاجز في مواجهة صدمات الإمدادات والأسعار خلال أشهر الشتاء التي تشهد ذروة الطلب، 69 في المائة، أي أقل من متوسط 85 في المائة المسجل في هذا الوقت من العام خلال السنوات الخمس الماضية، وفقاً لهيئة «غاز إنفراستركشر يوروب» المعنية بالقطاع.

وتُعدُّ ألمانيا وهولندا، اللتان تمتلكان معاً 35 في المائة من سعة التخزين في الاتحاد الأوروبي، من بين الدول الأكثر تأخراً في إعادة ملء المخزونات؛ إذ أدت أسعار الطاقة المرتفعة الناجمة عن اضطرابات مرتبطة بالحرب الأميركية - الإسرائيلية على إيران إلى عزوف الشركات الخاصة عن الشراء، وإحجام الحكومات عن فرض أهداف التخزين الوطنية.

وقال محللون إن التقديرات كانت تشير إلى أن الحرب على إيران، التي بدأت في نهاية فبراير (شباط)، ستنتهي سريعاً، وأن الأسعار ستتراجع؛ ما يتيح للشركات إعادة ملء مخزونات أهم مصدر للوقود في أوروبا بأسعار معقولة.

لكن هذه الرهان يبدو مهتزاً بصورة متزايدة.

وقال جوناثان شرور، الخبير الاستراتيجي في «يوني كريديت»: «كل شهر تؤخر فيه أوروبا إعادة ملء المخزونات يزيد الضغوط على الأسعار مع اقتراب ذروة الاستهلاك في الشتاء».

وبالمقارنة مع صدمة أسعار الطاقة التي حدثت في الفترة التي بدأت فيها روسيا غزو أوكرانيا عام 2022؛ ما دفع أوروبا إلى الاستغناء تدريجياً عن الغاز الروسي وتطبيق سياسات تستهدف تخزين الغاز استعداداً لذروة الطلب على التدفئة في الشتاء، فإن الوضع الاقتصادي الحالي أقل حدة من بعض النواحي.

فقد نوعت الدول مصادر الطاقة لديها، كما أدى ضعف سوق العمل إلى الحد من قدرة العمال على المطالبة بزيادات في الأجور؛ ما ساعد على كبح التضخم.

ومع ذلك، لا تزال الحكومات تأمل في شتاء معتدل، في حين رفع البنك المركزي الأوروبي أسعار الفائدة الأسبوع الماضي، وحذَّر صانعو السياسات من أنه قد يضطر إلى رفعها مجدداً إذا لم تتراجع ضغوط أسعار الطاقة.

ومع ارتفاع أسعار النفط العالمية فوق 100 دولار للبرميل رداً على تصاعد الصراع في الشرق الأوسط، ارتفعت أسعار البنزين في أنحاء الاتحاد الأوروبي بنسبة 24 في المائة مقارنة بالعام السابق، في حين زادت أسعار الديزل بنسبة 38 في المائة، ويرجع ذلك جزئياً إلى الهجمات التي استهدفت البنية التحتية للطاقة في روسيا من جانب أوكرانيا. كما ارتفعت تكاليف وقود الطائرات بأكثر من 100 في المائة.

ويجري تداول السعر القياسي للغاز عند 81 يورو (93 دولاراً) لكل ميغاواط/ساعة، بزيادة 150 في المائة عن مستواه قبل عام، وبما يتجاوز توقعات «السيناريو المعاكس» للبنك المركزي الأوروبي، مع ميل المخاطر نحو مستويات أعلى.

وتوقع بنك «مورغان ستانلي» أن يصل السعر إلى 100 يورو لكل ميغاواط/ساعة، اعتماداً على الظروف الجوية. وقال محللوه: «الاعتماد على الطقس لضمان أمن الإمدادات رهان محفوف بالمخاطر».

وقال محللون آخرون إن الخطر يتمثل في استمرار انخفاض مستويات التخزين وبقاء الأسعار مرتفعة.

وقال جاك شاربلز من معهد «أكسفورد لدراسات الطاقة»: «أستطيع أن أرى، حتى في شتاء بارد عادي، وليس شتاءً شديد البرودة بشكل استثنائي، أن المخزونات قد تستنزف بشدة».

وقد تؤدي الحاجة اللاحقة إلى إعادة ملء المخزونات في عام 2027 من خلال الواردات إلى زيادة الضغوط على أسواق الغاز الطبيعي المسال لأشهر عدة بعد ذلك.

صدمات الغاز قد تكون شديدة الاستمرار

وسيكون هذا السيناريو سيئاً بشكل خاص للاقتصاد.

فقد أظهر بحث أجراه «بنك إيطاليا» ونُشر في يونيو (حزيران) أن صدمات أسعار النفط تميل إلى التسبب في تضخم قصير الأجل، في حين تولد صدمات أسعار الغاز آثاراً أقوى وأكثر استدامة بكثير، وتمتد إلى التضخم الأساسي الذي يراقبه البنك المركزي الأوروبي من كثب.

ولهذا السبب؛ يعتقد المستثمرون الماليون أن البنك المركزي الأوروبي سيضطر إلى رفع أسعار الفائدة ثلاث أو أربع مرات أخرى إلى مستوى يقيد النمو الاقتصادي بشكل ملموس، من خلال زيادة تكاليف الاقتراض بما يحدّ من إنفاق المستهلكين ويثبط الاستثمار.

وقال بيتر كازيمير، صانع السياسات في البنك المركزي الأوروبي: «ينصبّ اهتمامي الآن بدرجة أقل على أسعار النفط والوقود، وبشكل متزايد على أسعار الغاز والكهرباء».

وقال اقتصاديون إن القطاعات الأكثر عرضة للتضرر من المرجح أن تكون شركات الطيران والكيماويات والسيارات ومواد البناء، في حين يمكن لشركات الطاقة والمرافق والبنوك أن تكون من بين المستفيدين، حتى وإن كانت أسعار الفائدة المرتفعة تميل إلى التأثير سلباً على نمو الإقراض.

ومع تزايد الضغوط على الحكومات للحد من تكلفة الطاقة، تبدو ألمانيا معرّضة بشكل خاص للخطر بسبب حجم صناعاتها كثيفة استهلاك الطاقة.

وتواجه دول أخرى مخاطر أيضاً؛ إذ تحدّ أوضاع ماليتها العامة الضعيفة من قدرتها على التحرك.

وقال الائتلاف الحاكم المحافظ في إيطاليا، الذي يتخلف عن منافسيه في استطلاعات الرأي، هذا الأسبوع إنه سيلغي ضريبة الطرق المفروضة على 14.5 مليون سيارة ودراجة نارية ابتداءً من العام المقبل، بتكلفة تزيد على ملياري يورو، إضافة إلى خفض الضريبة الانتقائية على الديزل، الذي كلف بالفعل 2.8 مليار يورو.

وقد تهدئ هذه الإجراءات الاستياء الشعبي الفوري، لكنها ستؤدي على المدى الأطول إلى زيادة ديون إيطاليا وغيرها من الحكومات.

وقال وزير المالية الفرنسي رولان ليسكور للصحافيين، الثلاثاء: «الإجراءات الشاملة التي تشمل الجميع، بمن في ذلك من لا يحتاجون إليها، تمثل اقتصاداً زائفاً. لماذا؟ لأننا سنضطر في نهاية المطاف إلى تمويلها».
مقالات ذات صلة

ارتفاع معدلات تكرير النفط في الصين خلال أغسطس مع تعافي صادرات الوقود

الاقتصاد ناقلة نفط ترفع العلم الصيني خلال رسوها في محطة نفطية بميناء تسينغ يي في هونغ كونغ (رويترز)

ارتفاع معدلات تكرير النفط في الصين خلال أغسطس مع تعافي صادرات الوقود

أظهرت بيانات رسمية، الثلاثاء، أن معدلات تكرير النفط في الصين ارتفعت للشهر الثاني على التوالي في أغسطس، مدعومة بقوة صادرات الوقود بعد أن خفَّفت بكين قيود التصدير

«الشرق الأوسط» (بكين)
الاقتصاد سفن بمضيق «هرمز» كما تظهر من محافظة مسندم في سلطنة عمان... 6 سبتمبر 2026 (رويترز)

«بي تي تي» التايلاندية: نبحث عن مصادر جديدة للغاز الطبيعي المسال بينها عُمان

قال أحد كبار المسؤولين التنفيذيِّين في «بي تي تي» التايلاندية، الثلاثاء، إن الشركة تبحث عن مصادر جديدة للغاز الطبيعي المسال، مثل سلطنة عمان وأميركا الشمالية.

«الشرق الأوسط» (بانكوك)
الاقتصاد سفن غاز تبحر بالقرب من مضيق هرمز (رويترز)

«إكسون موبيل»: اضطراب إمدادات الغاز المسال من الشرق الأوسط قصير الأمد

قال آندرو باري، رئيس قسم تطوير سوق الغاز الطبيعي المسال في «إكسون موبيل»، الثلاثاء، إن اضطراب إمدادات الغاز الطبيعي المسال من الشرق الأوسط سيكون قصير الأمد.

«الشرق الأوسط» (بانكوك)
الاقتصاد ناقلة تحمل شحنة غاز مسال في عرض البحر (رويترز)

توقعات بتعافي طلب الصين والهند للغاز الطبيعي المسال مع انتهاء حرب إيران

توقع مسؤولون بقطاع الطاقة أن تتعافى واردات الصين والهند من الغاز الطبيعي المسال من أدنى مستوياتها في عدة سنوات، بمجرد انتهاء أزمة إمدادات الشرق الأوسط.

«الشرق الأوسط» (لندن)
الاقتصاد يشعر المستثمرون في السوق بالقلق من استمرار اضطراب إمدادات الغاز الطبيعي المسال من الشرق الأوسط لفترة طويلة بسبب إغلاق مضيق هرمز (رويترز)

ارتفاع حاد لأسعار الغاز الأوروبية

ارتفعت أسعار الغاز الطبيعي الأوروبية بشكل حاد، الاثنين؛ نتيجة مخاوف بشأن الإمدادات ناجمة عن اضطرابات في تدفق الغاز من مناطق الإنتاج في الشرق الأوسط.

«الشرق الأوسط» (لندن)

طلبات إعانة البطالة الأسبوعية الأميركية تنخفض بشكل غير متوقع

لافتة «مطلوب موظفون» معلّقة على نافذة مطعم «تشيبوتلي» بمدينة نيويورك (رويترز)
TT

طلبات إعانة البطالة الأسبوعية الأميركية تنخفض بشكل غير متوقع

لافتة «مطلوب موظفون» معلّقة على نافذة مطعم «تشيبوتلي» بمدينة نيويورك (رويترز)

انخفض عدد الأميركيين المتقدمين بطلبات للحصول على إعانات البطالة بشكل غير متوقع، الأسبوع الماضي، لكن هذا التراجع قد يعطي صورة أفضل من الواقع عن قوة سوق العمل.

وقالت وزارة العمل الأميركية، اليوم الخميس، إن الطلبات الأولية للحصول على إعانات البطالة الحكومية تراجعت 10 آلاف طلب إلى 196 ألفاً، بعد التعديل في ضوء العوامل الموسمية، خلال الأسبوع المنتهي في 12 سبتمبر (أيلول) الحالي.

كان اقتصاديون، استطلعت «رويترز» آراءهم، قد توقعوا أن يبلغ عدد الطلبات 208 آلاف طلب في الأسبوع الماضي.

ومن المرجح أن يكون الانخفاض المفاجئ قد عكَس تقلبات مرتبطة بعطلة «يوم العمال»، الأسبوع الماضي. ومن الصعب تعديل البيانات في ضوء التقلبات الموسمية المرتبطة بالعطلات الرسمية التي تتغير مواعيدها.

وظل الاتجاه الأساسي متسقاً مع سوق عمل استعادت توازنها بعد حالة من التذبذب، خلال معظم فصل الصيف.

ورفع مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة، يوم الأربعاء، للمرة الأولى منذ يوليو (تموز) 2023، وأشار إلى زيادات أخرى في تكاليف الاقتراض، خلال الأشهر المقبلة.

ووصف رئيس مجلس الاحتياطي الفيدرالي كيفين وارش سوق العمل بأنها «إحدى علامات القوة الأساسية»، مضيفاً أن صانعي السياسات يرون أن «معدل البطالة يتحرك بشكل أساسي بما يتوافق مع التوظيف الكامل».

ورُفعت الفائدة المستهدَفة على الأموال الاتحادية، وهي سعر الفائدة القياسي لليلة واحدة لدى مجلس الاحتياطي الفيدرالي، بمقدار ربع نقطة مئوية إلى نطاق يتراوح بين 3.75 و4 في المائة.

وتغطي بيانات طلبات إعانة البطالة الأسبوع الذي أجرت خلاله الحكومة مسحاً لأصحاب العمل لجمع بيانات مكون الوظائف غير الزراعية، في تقرير التوظيف لشهر سبتمبر.

وزادت الوظائف غير الزراعية 162 ألف وظيفة، في أغسطس (آب) الماضي، بعد أن تباطأ نمو الوظائف، بشكل حاد، خلال الأشهر الثلاثة السابقة.

وأظهر تقرير طلبات إعانة البطالة أن عدد الأشخاص الذين يتلقون إعانات البطالة، بعد الأسبوع الأول من المساعدة، وهو مؤشر تقريبي على عمليات التوظيف، انخفض 39 ألفاً إلى 1.730 مليون شخص، بعد التعديل في ضوء العوامل الموسمية، خلال الأسبوع المنتهي في 5 سبتمبر.

ويعود استقرار سوق العمل، في الغالب، إلى انخفاض عمليات تسريح العمال.

ويقول اقتصاديون إن الشركات لا تزال مترددة في زيادة التوظيف، في ظل رياح معاكسة، مِن بينها الحرب الأميركية الإسرائيلية مع إيران، التي تدفع أسعار النفط إلى الارتفاع وتؤجج التضخم.


ترمب يكشف عن محادثته مع وارش قبل قرار الفائدة... استقلالية «الفيدرالي» تحت الاختبار

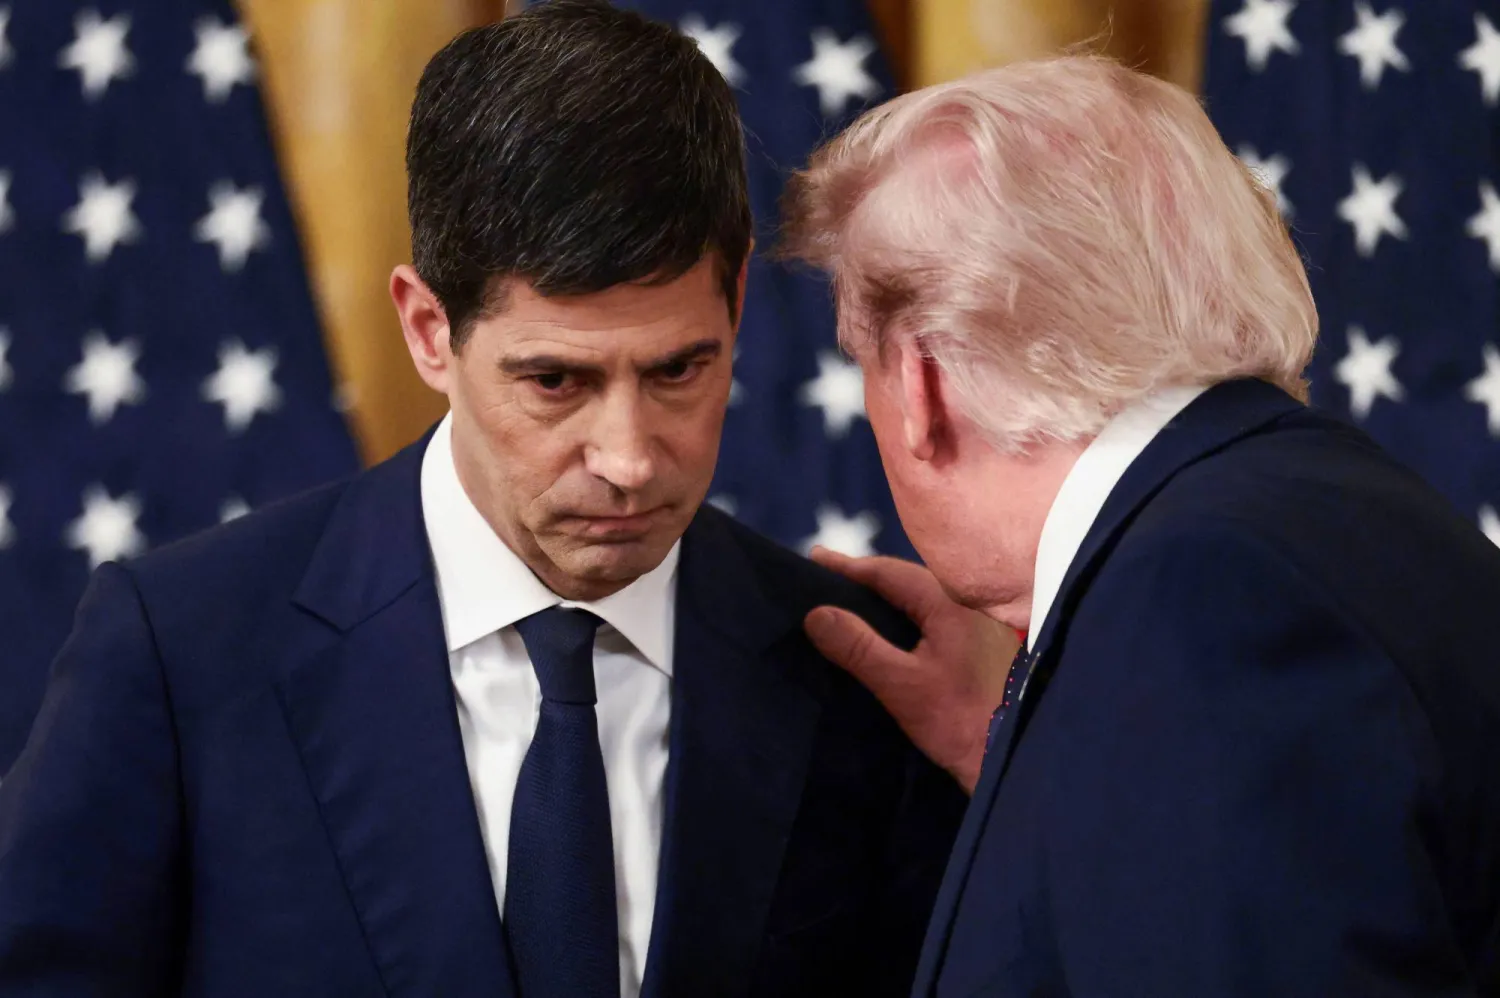
ترمب بتحدث مع رئيس «الاحتياطي الفيدرالي» الجديد كيفين وارش لحضور حفل أداء الأخير اليمين في البيت الأبيض بواشنطن (أرشيفية - رويترز)
TT

ترمب يكشف عن محادثته مع وارش قبل قرار الفائدة... استقلالية «الفيدرالي» تحت الاختبار

ترمب بتحدث مع رئيس «الاحتياطي الفيدرالي» الجديد كيفين وارش لحضور حفل أداء الأخير اليمين في البيت الأبيض بواشنطن (أرشيفية - رويترز)

لم ينتهِ قرار «الاحتياطي الفيدرالي» رفع أسعار الفائدة عند زيادة ربع النقطة المئوية، بل فتح في اليوم التالي اختباراً جديداً للعلاقة بين البيت الأبيض والبنك المركزي، بعدما كشف الرئيس الأميركي دونالد ترمب عن أنه تحدث مع رئيس «الفيدرالي» كيفين وارش قبل التصويت، في وقت يصرّ فيه البنك على أن قرارات السياسة النقدية تستند إلى تقييم التضخم والنشاط الاقتصادي.

وقال ترمب إنه أبلغ وارش قبل القرار: «يمكنك التصويت مع المجلس؛ لأن ذلك لن يغير شيئاً»، مضيفاً: «افعل ما تريد». وفي الوقت نفسه، أكد الرئيس أنه ما زال يقف إلى جانب رئيس «الفيدرالي»، رغم معارضته العلنية رفع الفائدة، وجدد بعد القرار دعوته إلى خفضها إلى 1 في المائة أو أقل.

ولم يؤكد وارش أو ينفِ تفاصيل المحادثة. وعندما سُئل خلال مؤتمره الصحافي عن علاقته بالرئيس، قال إن استقلالية «الفيدرالي» تعني أن «نبقى في مسارنا»، مضيفاً أن «الاستقلالية طريق ذو اتجاهين»، وأن البنك يترك للجهات المسؤولة عن السياسة التجارية والمالية أن تبقى في نطاق اختصاصها أيضاً.

لكن رواية ترمب تفتح سؤالاً يتجاوز نتيجة التصويت نفسه: إلى أي مدى يمكن أن يبقى التواصل بين الرئيس ورئيس البنك المركزي منفصلاً عن قرار تحديد أسعار الفائدة، عندما يجري هذا التواصل قبل ساعات من التصويت؟

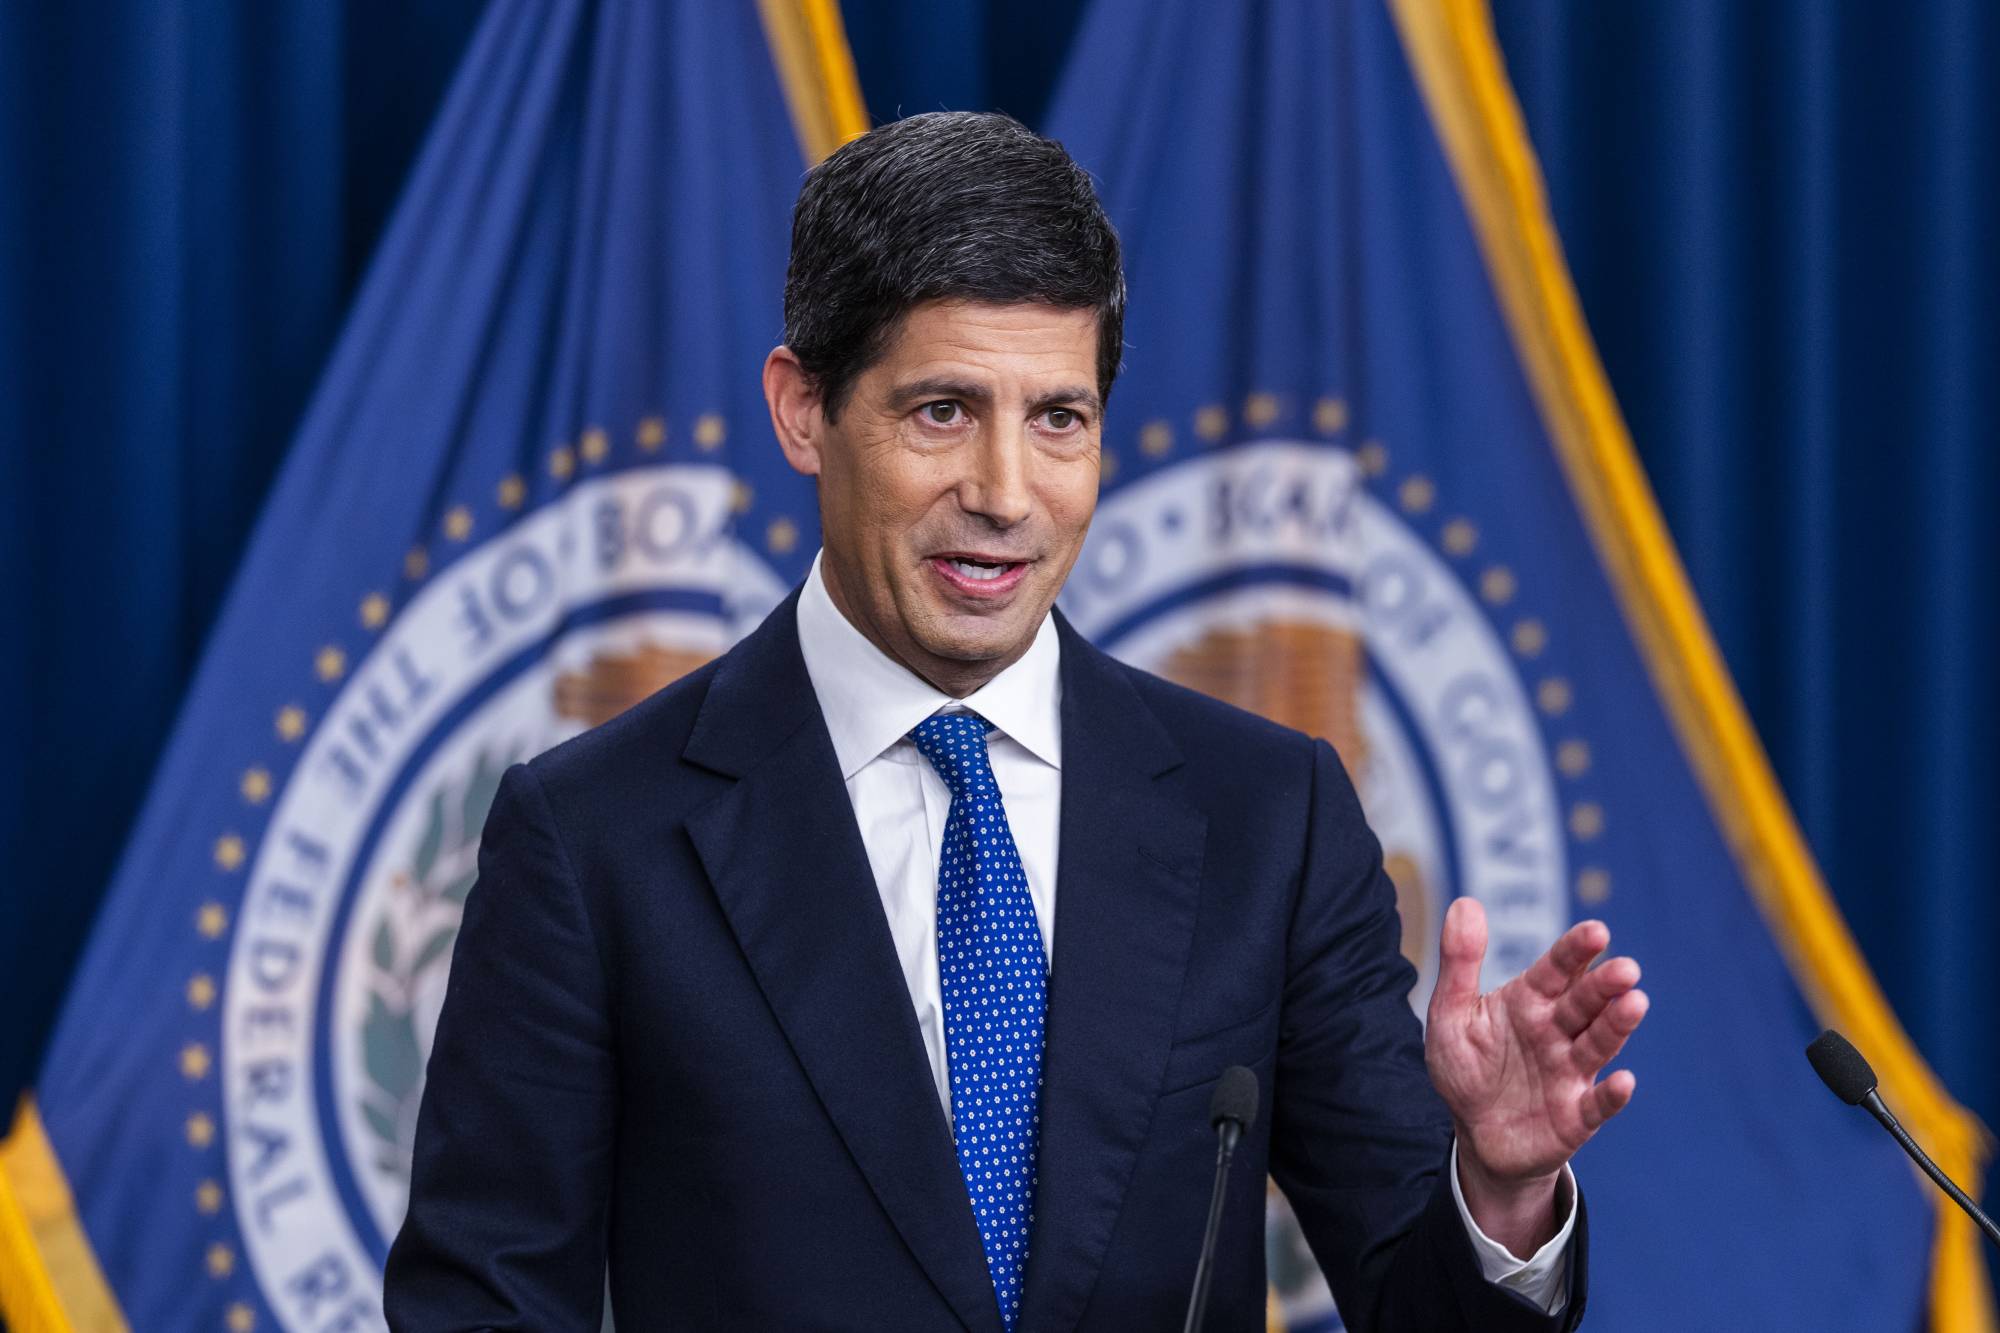
رئيس «الاحتياطي الفيدرالي» كيفين وارش يتحدث في مؤتمر صحافي عقب قرار رفع الفائدة (إ.ب.أ)

محادثة قبل القرار

كان ترمب واضحاً في معارضته لرفع الفائدة. فقد ظل خلال الأشهر الماضية يطالب بتكاليف اقتراض أقل، وكرر بعد القرار أن أسعار الفائدة الأميركية ينبغي أن تكون عند 1 في المائة أو أقل.

لكن الجديد في تصريحاته هو كشفه عن حديث مباشر مع وارش قبل قرار لجنة السوق المفتوحة.

وحسب رواية الرئيس، لم يطلب من وارش صراحة التصويت ضد الزيادة، بل قال له إنه يستطيع التصويت مع بقية أعضاء المجلس؛ لأن ذلك «لن يغير شيئاً». إلا أن أهمية التصريح تكمن في توقيته، وفي أنه يكشف عن تواصل مباشر بين الرئيس ورئيس البنك المركزي في اللحظة التي كانت فيها اللجنة تستعد لاتخاذ قرار بشأن الفائدة.

وتكتسب المسألة حساسية أكبر لأن القرار جاء بالإجماع؛ إذ صوَّت جميع أعضاء لجنة السوق المفتوحة الاثني عشر لصالح رفع الفائدة ربع نقطة مئوية إلى نطاق بين 3.75 و4 في المائة، في أول زيادة منذ ثلاث سنوات. كما أظهرت التوقعات أن 16 من أصل 18 مسؤولاً يتوقعون زيادة أخرى على الأقل قبل نهاية العام.

ومن ثم، فإن الحديث بين ترمب ووارش لم يؤدِ، وفق الوقائع المتاحة، إلى تغيير نتيجة التصويت. لكن مجرد الكشف عنه يضع طبيعة العلاقة بين الرئيس ورئيس «الفيدرالي» تحت تدقيق أكبر.

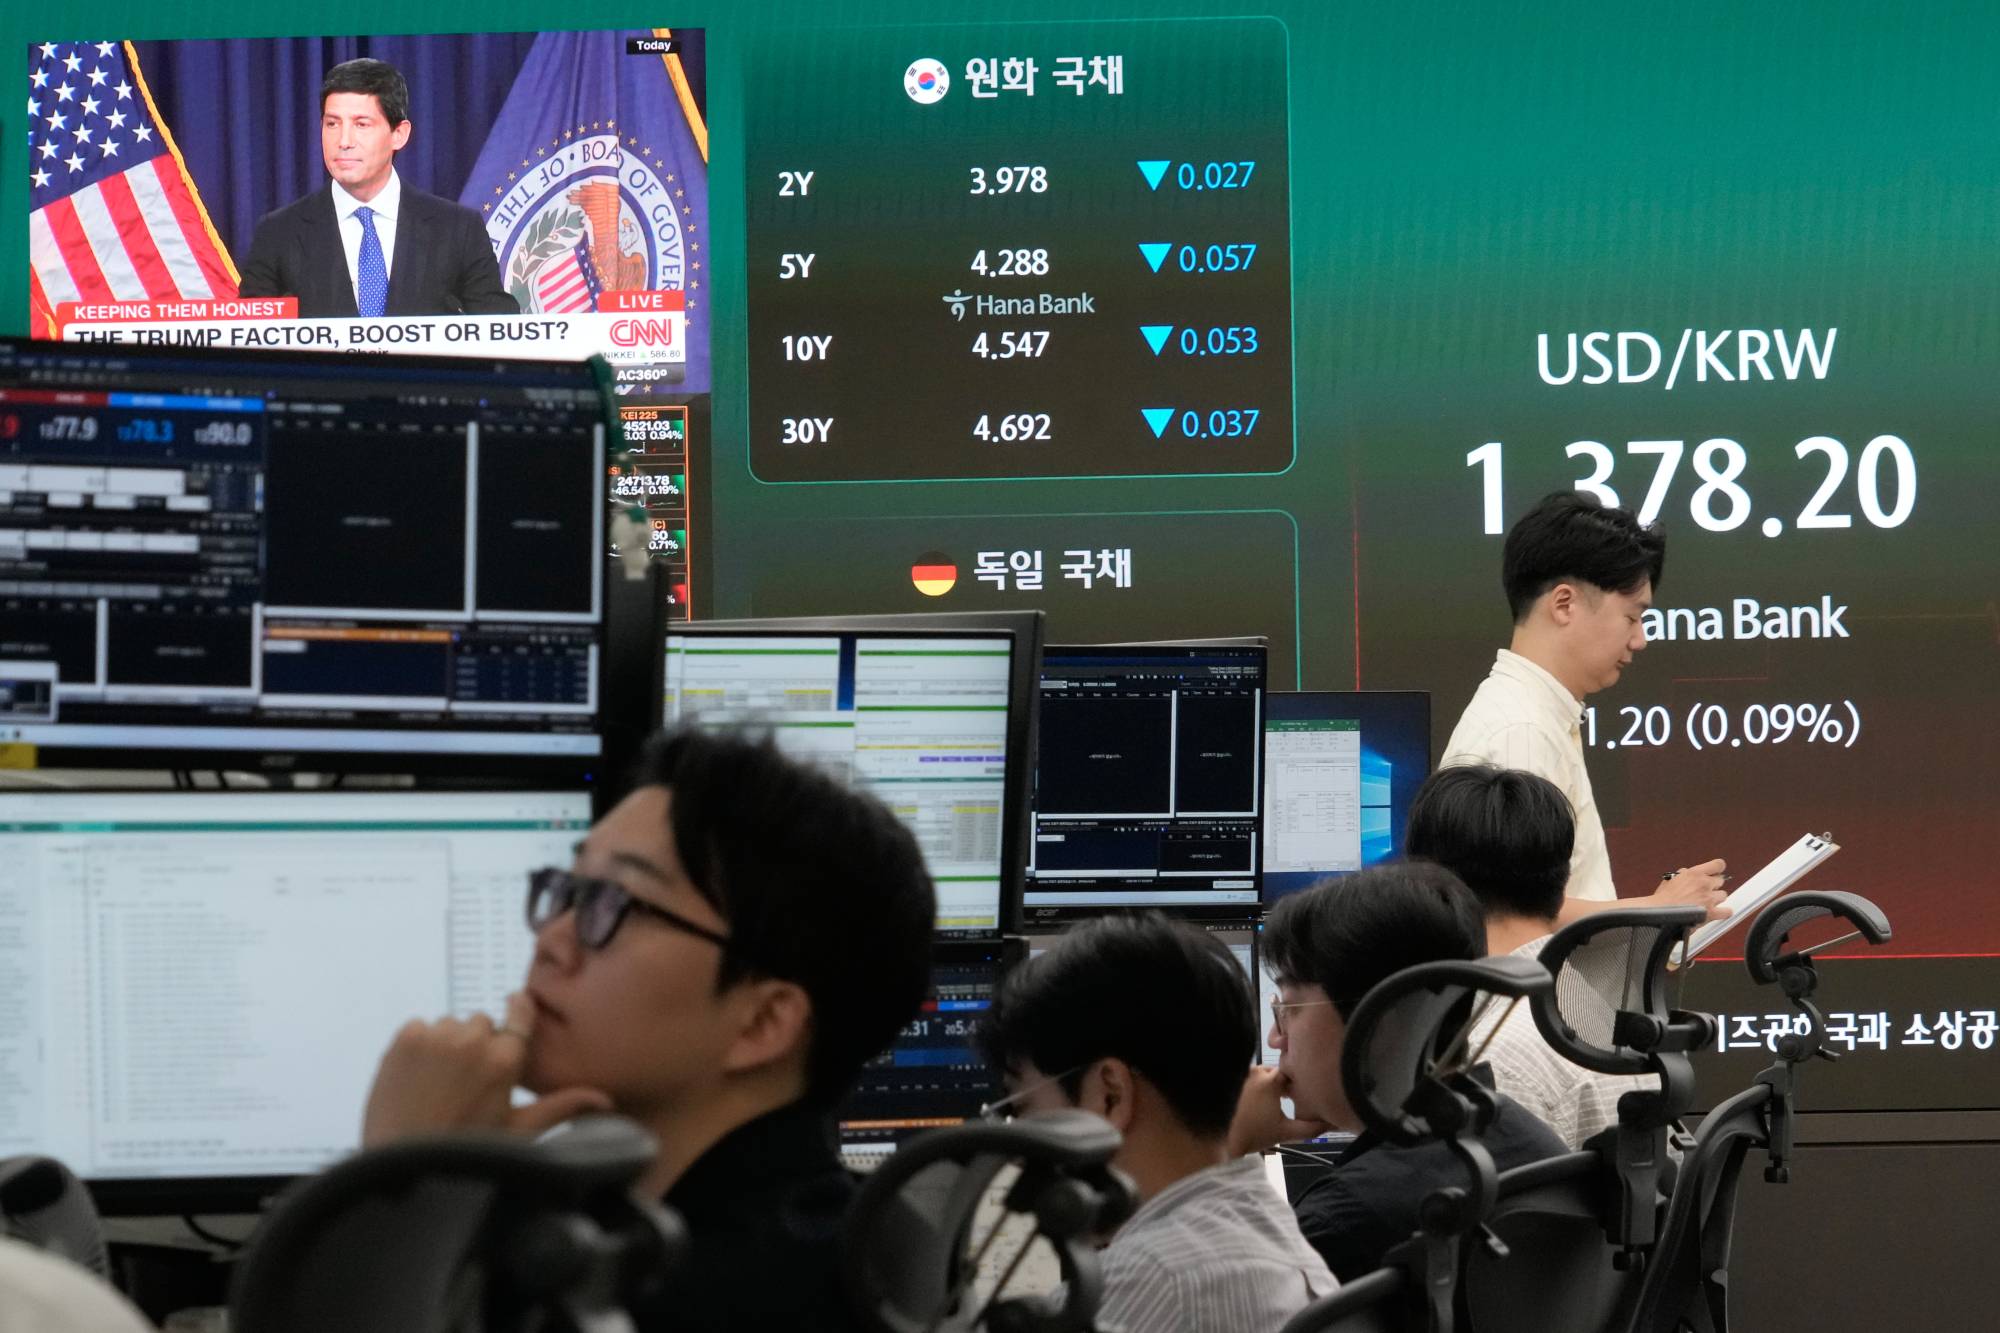
تُظهِر شاشة في أعلى اليسار رئيس «الاحتياطي الفيدرالي» أثناء عمل متداولي العملات في غرفة تداول العملات الأجنبية بالمقر الرئيسي لـ«بنك هانا» في سيول (أ.ب)

بين «افعل ما تريد» و«استقلالية البنك»

يحاول ترمب، في تصريحاته، الجمع بين موقفين متباينين ظاهرياً. فهو يقول إنه يقف إلى جانب وارش ويثق به، لكنه في الوقت نفسه ينتقد مستوى الفائدة بشدة، ويكشف عن تواصله مع رئيس البنك قبل القرار، في حين يصف أعضاء مجلس «الفيدرالي» بأنهم «سياسيون».

أما وارش، فاختار عدم الدخول في تفاصيل المحادثة، وركز بدلاً من ذلك على حدود الاختصاص. وقال إن استقلالية «الفيدرالي» تعني أن يلتزم البنك بمهمته، وأن تلتزم الجهات المسؤولة عن السياسة التجارية والمالية بمهامها.

علاقة مختلفة عن الأعراف الحديثة

فالتواصل بين البيت الأبيض ورئيس «الفيدرالي» ليس أمراً غير مسبوق، كما أن بعض الرؤساء أقاموا علاقات وثيقة مع رؤساء البنك المركزي. لكن صحيفة «وول ستريت جورنال» تشير إلى أن التواصل خلال العقود الأخيرة أصبح أكثر رسمية وحذراً، تحديداً لتجنب الانطباع بأن الرئيس يحاول التأثير في قرارات أسعار الفائدة.

وتقول الصحيفة إن نمط التواصل الحالي بين ترمب ووارش يختلف عن هذا التقليد؛ إذ أجرى الرئيس اتصالات متكررة مع وارش منذ توليه رئاسة «الفيدرالي»، في حين يعتمد ترمب في كثير من اتصالاته السياسية والاقتصادية على التواصل المباشر عبر هاتفه الشخصي.

وتعود جذور الحساسية تجاه تدخل البيت الأبيض في السياسة النقدية إلى عقود سابقة. فقد كانت الاتصالات بين الرئاسة و«الفيدرالي» أكثر انتظاماً في ستينات القرن الماضي، قبل أن تصبح أكثر محدودية بعد حملة الضغط التي مارسها الرئيس ريتشارد نيكسون على رئيس «الفيدرالي» آنذاك آرثر بيرنز، وهي تجربة ارتبطت لاحقاً بمرحلة التضخم المرتفع في سبعينات القرن الماضي.

ومنذ ثمانينات القرن الماضي، أصبحت الاتصالات بين البيت الأبيض ورئيس «الفيدرالي» أكثر انضباطاً، وغالباً ما جرى التعامل معها عبر وزير الخزانة، وفق «وول ستريت جورنال».

وهذا هو السبب في أن محادثة ترمب مع وارش قبل قرار الفائدة تحظى باهتمام يتجاوز تفاصيل الاجتماع نفسه. فالمسألة لا تتعلق بمجرد التواصل بين الرئيس ورئيس «الفيدرالي»، وإنما بتوقيته وطبيعته، في وقت يطالب فيه ترمب علناً بخفض الفائدة، ويكشف عن حديث مباشر مع رئيس البنك قبل تصويت حساس.

وبذلك، أعادت المحادثة إلى الواجهة حدود العلاقة بين البيت الأبيض و«الفيدرالي»، ومدى قدرة البنك المركزي على الفصل بين التواصل السياسي وعملية اتخاذ القرار النقدي.

رئيس «الاحتياطي الفيدرالي» كيفين وارش يتحدث في مؤتمر صحافي عقب قرار رفع الفائدة (أ.ف.ب)

مفارقة عند نقطة البداية

وتزداد المفارقة وضوحاً بالنظر إلى تصريحات ترمب نفسه عند تولي وارش رئاسة البنك. فعند مراسم أداء وارش اليمين، قال ترمب إنه يريده «مستقلاً تماماً»، داعياً إياه إلى «ألا ينظر إليّ أو إلى أي شخص آخر» وأن «يفعل ما يراه مناسباً».

لكن الرئيس كشف الآن عن أنه تحدث إلى وارش قبل قرار الفائدة، وفي وقت كان يطالب فيه علناً بخفضها. ولا يعني ذلك بالضرورة أن المحادثة أثرت في القرار؛ إذ لا توجد أدلة على ذلك، لكنه يضيف حساسية جديدة إلى العلاقة بين البيت الأبيض و«الفيدرالي».

لماذا جاء الرفع الآن؟

وتأتي هذه الحساسية في وقت يواجه فيه «الفيدرالي» ضغوطاً تضخمية متجددة. فقد قال وارش إن اتجاهات التضخم لم تتحسن «بشكل ملموس»، في حين أعادت صدمة الطاقة وارتفاع أسعار النفط تشكيل المخاطر التي يواجهها البنك، مع اعتقاده بأن مستوى الفائدة قد لا يكون مقيداً للاقتصاد بالقدر الكافي.

ولذلك؛ جاءت زيادة سبتمبر (أيلول) في إطار تقييم البنك لاستمرار الضغوط التضخمية، في وقت يركز فيه ترمب على خفض تكلفة الاقتراض ودعم النشاط الاقتصادي.

الأسواق تراقب الخطوة التالية

ولم تتعامل الأسواق مع قرار الأربعاء بصفته نهاية لمسار التشديد؛ إذ ارتفعت عوائد سندات الخزانة وتراجعت الأسهم بعد تصريحات وارش، في حين تحول الاهتمام إلى الخطوة التالية.

وتكتسب توقعات مسؤولي «الفيدرالي» أهمية خاصة، مع توقع 16 من أصل 18 مسؤولاً زيادة واحدة على الأقل قبل نهاية العام. كما أن وارش لم يقدم توقعاً شخصياً لمسار الفائدة؛ ما يترك الأسواق أمام مساحة واسعة لإعادة تقييم موقفه مع صدور البيانات المقبلة.

اختبار العلاقة

وبذلك، لا تتوقف تداعيات قرار الأربعاء عند مسار الفائدة، بل تمتد إلى العلاقة بين البيت الأبيض و«الفيدرالي». فالقرار جاء بالإجماع، رغم مطالبة ترمب بخفض الفائدة، لكن كشفه عن محادثته مع وارش قبل التصويت أضاف بُعداً مؤسسياً إلى النقاش.

ومع استمرار الضغوط التضخمية وارتفاع أسعار الطاقة، ستخضع هذه العلاقة لمتابعة أكبر مع كل اجتماع مقبل، خصوصاً إذا تباعد موقف البيت الأبيض عن تقييم «الفيدرالي» لمسار التضخم والفائدة.


«بنك إنجلترا» يبقي الفائدة عند 3.75 % وسط تحذيرات من رفعها مجدداً

الناس يمرّون أمام مبنى «بنك إنجلترا» في لندن (رويترز)
TT

«بنك إنجلترا» يبقي الفائدة عند 3.75 % وسط تحذيرات من رفعها مجدداً

الناس يمرّون أمام مبنى «بنك إنجلترا» في لندن (رويترز)

حذّر «بنك إنجلترا» من أنَّ التضخم في المملكة المتحدة قد يتجاوز 4 في المائة مطلع العام المقبل، مع تصاعد مخاطر استمرار ارتفاع أسعار الطاقة، في وقت أبقى فيه سعر الفائدة عند 3.75 في المائة، لكنه شدَّد لهجته بشأن احتمال رفعه مجدداً إذا طال أمد الصراع في الشرق الأوسط.

وصوَّتت لجنة السياسة النقدية بأغلبية 6 أعضاء مقابل 3 للإبقاء على الفائدة دون تغيير، بينما أيَّد الأعضاء الـ3 رفعها بمقدار رُبع نقطة مئوية إلى 4 في المائة.

وجاء القرار متماشياً مع التوقعات، لكنه حمل تحولاً في لهجة البنك، مع إشارة عدد أكبر من صانعي السياسة إلى احتمال الحاجة إلى تشديد نقدي إضافي.

وقال محافظ «بنك إنجلترا»، أندرو بيلي، إن ارتفاع تكاليف الطاقة العالمية كان تأثيره حتى الآن محدوداً في تحديد الأسعار والأجور داخل بريطانيا، لكنه حذَّر من أنَّ استمرار هذه التقلبات لفترة أطول سيزيد تأثيرها في التضخم، ويرفع احتمالات الحاجة إلى زيادة سعر الفائدة لضمان عودة التضخم إلى مستهدف البنك البالغ 2 في المائة.

التضخم يتجه إلى ما فوق 4 في المائة

ورفع البنك تقديراته لمسار التضخم بصورة واضحة. فبعدما كان يتوقع في يوليو (تموز) بلوغ التضخم ذروة عند 3.2 في المائة أواخر 2026، بات يتوقع الآن أن يصل إلى نحو 3.75 في المائة في الرُّبع الأخير من العام، وأن يتجاوز قليلاً 4 في المائة في الرُّبع الأول من 2027، استناداً إلى مستويات أسعار الطاقة في منتصف سبتمبر (سبتمبر).

وبلغ التضخم البريطاني 3.1 في المائة في أغسطس (آب)، أي أعلى بكثير من مستهدف البنك البالغ 2 في المائة. وبينما أشار «المركزي» إلى عدم وجود أدلة قوية حتى الآن على انتقال ارتفاع تكاليف الطاقة إلى الأسعار والأجور بصورة أوسع، فإنه حذَّر من أن مخاطر ما تُسمى «الآثار من الدرجة الثانية» تزداد كلما طال أمد ارتفاع أسعار الطاقة.

ويأتي ذلك في وقت أصبحت فيه صدمة الطاقة أكثر استمراراً مما كان متوقعاً في يوليو، مع استمرار الحرب في الشرق الأوسط وارتفاع أسعار النفط والغاز والمنتجات المكررة. وقال البنك إن مسار الأسعار الحالي بات أقرب إلى السيناريو السلبي الذي وضعه في تقريره السابق، والذي يفترض استمرار الصدمة لفترة طويلة.

ورغم الإبقاء على الفائدة، فإنَّ قرار الخميس لم يحمل رسالةً مطمئنةً للأسواق بشأن مسارها المقبل. فإلى جانب الأعضاء الـ3 الذين صوّتوا بالفعل لصالح رفع الفائدة إلى 4 في المائة، أشار المحافظ بيلي ونواب له وأعضاء آخرون إلى أن استمرار ارتفاع أسعار الطاقة قد يجعل تشديد السياسة النقدية ضرورياً. وقال بيلي إن استمرار الصراع في الشرق الأوسط لفترة طويلة، وزيادة مخاطر انتقال ارتفاع الطاقة إلى الأسعار والأجور، قد يتطلبان تشديد السياسة.

وقف مبيعات السندات

وبالتوازي مع قرار الفائدة، اتخذ «بنك إنجلترا» خطوة لافتة في برنامج تقليص حيازته من السندات الحكومية، إذ قرَّر وقف مبيعات السندات النشطة لمدة 6 أشهر، مع وقف مبيعات السندات طويلة الأجل بالكامل خلال هذه الفترة، بينما يعيد صياغة آلية التخلص من حيازاته المتبقية.

ويحتفظ البنك بنحو 488 مليار جنيه إسترليني من السندات الحكومية، ويستهدف التخلص من معظم الحيازات المستخدَمة لأغراض السياسة النقدية بحلول 2034، باستثناء جزء من السندات طويلة الأجل التي سيحتفظ بها لدعم إصدار الأوراق النقدية.

وبموجب الخطة الجديدة، سيجري بيع نحو 20 مليار جنيه إسترليني من السندات سنوياً، بينما يبلغ متوسط الخفض السنوي للحيازات، بما في ذلك السندات المستحقة، نحو 46 مليار جنيه إسترليني حتى 2034. ويُعد ذلك وتيرة أبطأ من السنوات السابقة.

كما يدرس البنك إمكان التعامل مباشرة مع مكتب إدارة الدين البريطاني بدلاً من مزادات بيع السندات، وهو ما قد يقلل الحاجة إلى إجراء مزادات عندما تصبح الحيازات المتبقية صغيرة.

وتأتي هذه الخطوة بعد ارتفاع حاد في عوائد السندات البريطانية، إذ تراجعت العوائد بعد إعلان البنك خطته الجديدة. وانخفض عائد السندات لأجل 10 سنوات بنحو 6 نقاط أساس إلى 5.243 في المائة، بينما تراجع الجنيه الإسترليني إلى 1.3364 دولار.

ويعكس القراران معاً مرحلة أكثر تعقيداً للسياسة النقدية البريطانية. فمن جهة، يواجه البنك تضخماً تدفعه صدمة خارجية، خصوصاً أسعار الطاقة، ما يحد من فاعلية رفع الفائدة في معالجة مصدر الصدمة مباشرة. ومن جهة أخرى، يخشى البنك أن يؤدي استمرار ارتفاع الطاقة إلى انتقالها إلى الأسعار والأجور، بما يجعل احتواء التضخم أكثر تكلفة لاحقاً.

وفي الوقت نفسه، يخفف البنك وتيرة تقليص حيازاته من السندات ويوقف المبيعات النشطة مؤقتاً، في خطوة من شأنها تقليل كمية الدين الحكومي التي يعاد طرحها في السوق خلال الفترة المقبلة.