توقعات بتعافي طلب الصين والهند للغاز الطبيعي المسال مع انتهاء حرب إيرانhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5318479-%D8%AA%D9%88%D9%82%D8%B9%D8%A7%D8%AA-%D8%A8%D8%AA%D8%B9%D8%A7%D9%81%D9%8A-%D8%B7%D9%84%D8%A8-%D8%A7%D9%84%D8%B5%D9%8A%D9%86-%D9%88%D8%A7%D9%84%D9%87%D9%86%D8%AF-%D9%84%D9%84%D8%BA%D8%A7%D8%B2-%D8%A7%D9%84%D8%B7%D8%A8%D9%8A%D8%B9%D9%8A-%D8%A7%D9%84%D9%85%D8%B3%D8%A7%D9%84-%D9%85%D8%B9-%D8%A7%D9%86%D8%AA%D9%87%D8%A7%D8%A1-%D8%AD%D8%B1%D8%A8-%D8%A5%D9%8A%D8%B1%D8%A7%D9%86
توقعات بتعافي طلب الصين والهند للغاز الطبيعي المسال مع انتهاء حرب إيران
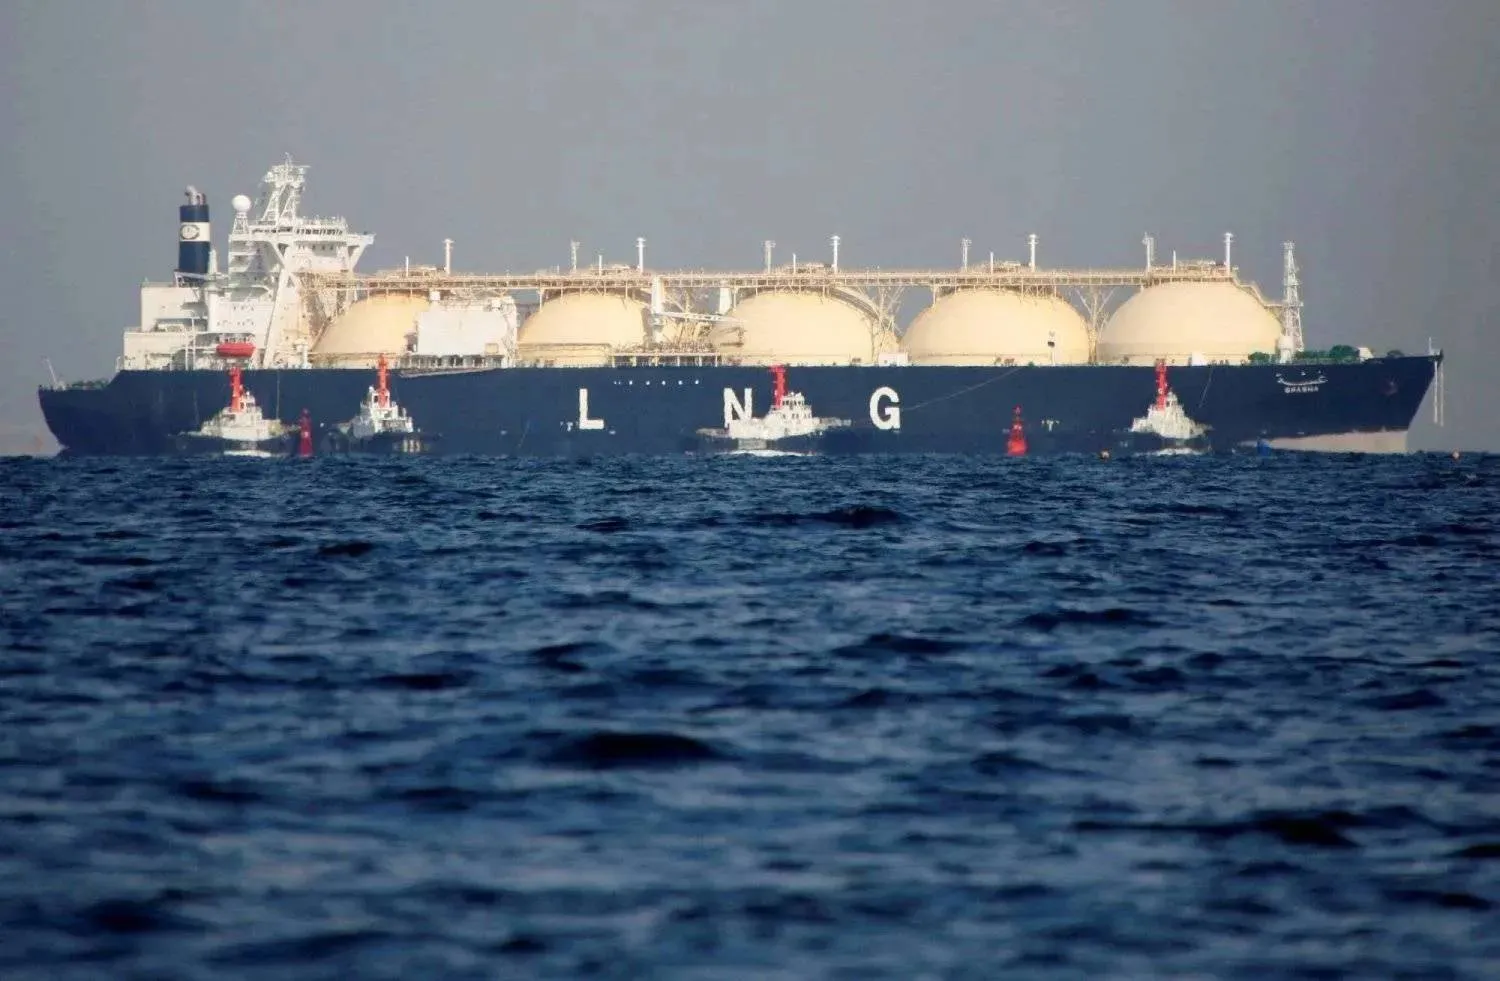
ناقلة تحمل شحنة غاز مسال في عرض البحر (رويترز)
توقع مسؤولون بقطاع الطاقة أن تتعافى واردات الصين والهند من الغاز الطبيعي المسال من أدنى مستوياتها في عدة سنوات، بمجرد انتهاء أزمة إمدادات الشرق الأوسط وانخفاض الأسعار، الأمر الذي سيقود بدوره إلى تقليص استخدام الفحم والنفط لتوليد الكهرباء، بعد الزيادة التي شهدتها الفترة الماضية ضمن تداعيات الحرب بين الولايات المتحدة وإيران.
ويعرقل الصراع قيام قطر والإمارات بتصدير معظم غازهما الطبيعي المسال عبر مضيق هرمز، الذي كان يمر عبره خمس الإمدادات العالمية في السابق، ما أدى إلى ارتفاع الأسعار وتراجع الطلب في آسيا.
ووفقاً لـ«سيدريك كريمرز» رئيس قسم أعمال الغاز المتكاملة في شركة «شل»، أكبر شركة لتداول الغاز الطبيعي المسال في العالم، فإن تقديرات الشركة تشير إلى أن العالم خسر منذ بداية العام وحتى الآن نحو 36 مليون طن من الغاز الطبيعي المسال من الشرق الأوسط.
وقفزت الأسعار الفورية في آسيا إلى ما يقارب 30 دولاراً لكل مليون وحدة حرارية بريطانية، من نطاق كان يبلغ قبل الحرب نحو 10 دولارات لكل مليون وحدة حرارية بريطانية، مع تنافس كل من المنطقة وأوروبا على الإمدادات المحدودة قبل حلول فصل الشتاء.
وقال ديباك غوبتا، رئيس مجلس إدارة شركة «غايل» الهندية في مؤتمر «غازتك» في بانكوك: «ارتفعت الأسعار بشكل هائل... وهذا يؤثر بالتأكيد على الطلب فيما يتعلق بالهند؛ لأن هناك قطاعات تتأثر بالأسعار».
وأضاف غوبتا الذي يرأس أكبر شركة لتوزيع الغاز الطبيعي في الهند من حيث الحصة السوقية: «هناك كثير من الصناعات التي تنتقل إلى أنواع مختلفة من الوقود، في حالة عدم ملاءمة الغاز لها».
انخفاض غير دائم
ويتوقع مسؤولون تنفيذيون في «إكسون موبيل» و«غايل» وغيرهما أن يكون للصراع في الشرق الأوسط تأثير مؤقت على الطلب، وأن يتعافى الاستهلاك بمجرد أن تنخفض الأسعار وتنتعش الإمدادات العالمية.
وقال غوبتا: «نأمل أن يكون كل هذا على المدى القصير للغاية، وأن تعود الأمور إلى طبيعتها في الأيام المقبلة، وعلى المدى المتوسط والطويل»، مضيفاً أنه ربما يتم طرح ما يقرب من 150 إلى 200 مليون طن من الغاز الطبيعي المسال في السوق خلال السنوات الأربع إلى الخمس المقبلة، مما قد يؤدي إلى انخفاض الأسعار.
وأضاف: «قطاعات مثل قطاع الكهرباء في بلدنا، شأنه شأن صناعات متنوعة، ستتجه نحو استخدام مزيد من الغاز... لأنه وقود أنظف».
وتتوقع «إكسون» نمواً كبيراً في الطلب على الغاز الطبيعي المسال في الصين على المدى الطويل، وفقاً لـ«رويترز»، مع إنشاء بنية تحتية واسعة النطاق لاستيراد الغاز الطبيعي المسال، على طول الساحل الشرقي للبلاد، وفقاً لتصريحات آندرو باري نائب رئيس الشركة للتسويق العالمي للغاز الطبيعي المسال، على هامش مؤتمر «غازتك».
قال آندرو باري، رئيس قسم تطوير سوق الغاز الطبيعي المسال في «إكسون موبيل»، الثلاثاء، إن اضطراب إمدادات الغاز الطبيعي المسال من الشرق الأوسط سيكون قصير الأمد.
أعلنت شركتا «تشاينا غاز هولدينغز» و«فينتشر غلوبال»، يوم الاثنين، إبرام اتفاق تشتري بموجبه الشركة الصينية 0.5 مليون طن متري من الغاز الطبيعي المسال الأميركي.
أعلن العراق، الاثنين، أن رئيس مجلس الوزراء علي فالح الزيدي، ناقش مع رئيس شركة توتال إنرجيز باتريك بوينيه، في باريس، مشاريع الشركة التي تنفذها في العراق.
قال الرئيس التنفيذي لشركة بتروناس الحكومية الماليزية إن صانعي السياسات في آسيا يتجهون نحو مزيج طاقة يتسم بالبراغماتية بصورة أكبر.
«الشرق الأوسط» (بانكوك)
رئيس «سدايا»: المرحلة المقبلة تتطلب سياسات عملية لإدارة مخاطر الذكاء الاصطناعيhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5318493-%D8%B1%D8%A6%D9%8A%D8%B3-%D8%B3%D8%AF%D8%A7%D9%8A%D8%A7-%D8%A7%D9%84%D9%85%D8%B1%D8%AD%D9%84%D8%A9-%D8%A7%D9%84%D9%85%D9%82%D8%A8%D9%84%D8%A9-%D8%AA%D8%AA%D8%B7%D9%84%D8%A8-%D8%B3%D9%8A%D8%A7%D8%B3%D8%A7%D8%AA-%D8%B9%D9%85%D9%84%D9%8A%D8%A9-%D9%84%D8%A5%D8%AF%D8%A7%D8%B1%D8%A9-%D9%85%D8%AE%D8%A7%D8%B7%D8%B1-%D8%A7%D9%84%D8%B0%D9%83%D8%A7%D8%A1-%D8%A7%D9%84%D8%A7%D8%B5%D8%B7%D9%86%D8%A7%D8%B9%D9%8A
رئيس «سدايا»: المرحلة المقبلة تتطلب سياسات عملية لإدارة مخاطر الذكاء الاصطناعي
رئيس الهيئة السعودية للبيانات والذكاء الاصطناعي الدكتورعبد الله الغامدي خلال حضوره المؤتمر (سدايا)
قال رئيس الهيئة السعودية للبيانات والذكاء الاصطناعي (سدايا)، الدكتور عبد الله بن شرف الغامدي، إن المرحلة المقبلة تتطلب تحويل المبادئ المشتركة لأخلاقيات الذكاء الاصطناعي إلى تطبيق عملي، من خلال سياسات قابلة للتنفيذ، وأدوات فاعلة لإدارة المخاطر.
وأضاف الغامدي، خلال افتتاح المنتدى العالمي الرابع لليونيسكو لأخلاقيات الذكاء الاصطناعي في الرياض، أنه «في ظلِّ المخاوف التي عبَّرت عنها مؤخراً قيادات الشركات الكبرى حول التسارع في تطوير تقنيات الذكاء الاصطناعي المتقدمة (Frontier AI)، ودعواتهم المتواترة إلى كبح جماح هذا التسارع وترشيده، فإن المرحلة المقبلة تتطلب البناء على هذه المبادئ المشتركة وتحويلها إلى تطبيق عملي».
وأوضح أن ذلك يتطلب «سياسات قابلة للتنفيذ، وأدوات فاعلة لإدارة المخاطر، وقدرات مؤسسية تمكِّن الدول من تطبيقها في واقعها».
وقال الغامدي إن هذا التوجه «لا يعني بالضرورة أن تتبنى الدول نموذجاً موحداً»، مضيفاً: «بل الانطلاق من مبادئ مشتركة، وأن نتبادل الخبرات والأدوات مع احترام أولويات كل دولة وثقافتها».
وفي الجانب المرتبط بتمكين الدول من الاستفادة من التقنية، قال الغامدي: «لا ينبغي أن تنفصل الحوكمة عن التمكين؛ فالدول تحتاج إلى الأطر كما تحتاج إلى المهارات، والبيانات، والبنية التحتية التي تمكِّنها وتعظِّم الاستفادة من تبني تقنيات الذكاء الاصطناعي».
وأشار إلى أن السعودية أطلقت في 2026 «الإطار الوطني لإدارة مخاطر الذكاء الاصطناعي» و«علامات أخلاقيات الذكاء الاصطناعي»، في إطار توجه يجعل الحوكمة وإدارة المخاطر جزءاً من تبني تقنيات الذكاء الاصطناعي.
وأكد الغامدي أن أهمية المنتدى تتمثل في الانتقال «من الاتفاق على المبادئ إلى القدرة على تنفيذها»، مشدداً على أن التعاون الدولي ينبغي أن يركز على بناء القدرات، وليس الحوار فقط.
«مورغان ستانلي» يتوقع رفع الفائدة الفيدرالية مرتين هذا العام وزيادة أوروبية واحدةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5318492-%D9%85%D9%88%D8%B1%D8%BA%D8%A7%D9%86-%D8%B3%D8%AA%D8%A7%D9%86%D9%84%D9%8A-%D9%8A%D8%AA%D9%88%D9%82%D8%B9-%D8%B1%D9%81%D8%B9-%D8%A7%D9%84%D9%81%D8%A7%D8%A6%D8%AF%D8%A9-%D8%A7%D9%84%D9%81%D9%8A%D8%AF%D8%B1%D8%A7%D9%84%D9%8A%D8%A9-%D9%85%D8%B1%D8%AA%D9%8A%D9%86-%D9%87%D8%B0%D8%A7-%D8%A7%D9%84%D8%B9%D8%A7%D9%85-%D9%88%D8%B2%D9%8A%D8%A7%D8%AF%D8%A9-%D8%A3%D9%88%D8%B1%D9%88%D8%A8%D9%8A%D8%A9-%D9%88%D8%A7%D8%AD%D8%AF%D8%A9
«مورغان ستانلي» يتوقع رفع الفائدة الفيدرالية مرتين هذا العام وزيادة أوروبية واحدة
مبنى مجلس الاحتياطي الاتحادي في واشنطن بالولايات المتحدة (رويترز)
انضم بنك «مورغان ستانلي» إلى بنوك كبرى أخرى في «وول ستريت» في تبنِّي نظرة أكثر تشدداً بشأن أسعار الفائدة، متوقعاً أن يرفع «الاحتياطي الفيدرالي» الأميركي الفائدة مرة أخرى، وأن يُقدِم البنك المركزي الأوروبي على زيادة إضافية في وقت لاحق من هذا العام، في ظل استمرار الضغوط التضخمية.
وتأتي هذه التوقعات قبيل قرارات السياسة النقدية المرتقبة من «الاحتياطي الفيدرالي» وبنك اليابان هذا الأسبوع، وذلك بعد أيام من استئناف البنك المركزي الأوروبي دورة التشديد النقدي، ما أبقى الأسواق العالمية في حالة ترقب لآفاق أسعار الفائدة، وفق «رويترز».
ويتوقع «مورغان ستانلي» أن يرفع «الاحتياطي الفيدرالي» أسعار الفائدة بمقدار 25 نقطة أساس في اجتماعه المقرر يومَي 15 و16 سبتمبر (أيلول)، وأن يقر زيادة أخرى بمقدار ربع نقطة مئوية في ديسمبر (كانون الأول)، بعد أن جاءت قراءات التضخم الأخيرة أعلى من التوقعات.
وفي مذكرة صدرت يوم الاثنين، ذكرت شركة الوساطة المالية أن تباطؤ التضخم كان «أبطأ وأقل إقناعاً» مما قد يتطلبه صناع السياسات، مما دفعها إلى توقع رفع أسعار الفائدة مرتين هذا العام.
كما تتوقع الشركة أن يشير «الاحتياطي الفيدرالي» الأميركي إلى مزيد من التشديد النقدي، قبل أن يتوقف المسؤولون مؤقتاً مع اعتدال معدلات التضخم.
وأضافت الشركة: «نرى مبررات لكل من خيار رفع الفائدة وخيار تثبيتها، ولكن مؤشرات الآثار غير المباشرة (أو تأثيرات الجولة الثانية) الناجمة عن أسعار الطاقة، والطلب القوي المرتبط بالاستثمارات في مجال الذكاء الاصطناعي، ومعدل الفائدة المحايد الذي قد يكون مرتفعاً مؤقتاً، والمخاوف بشأن المصداقية، تعني أن ميزان المخاطر يرجِّح الآن تبني سياسة أكثر تقييداً إلى حد ما».
وكان كيفن وارش، الذي تولى رئاسة «الاحتياطي الفيدرالي» في مايو (أيار)، قد تجنب مراراً تقديم توجيهات بشأن المسار المحتمل لأسعار الفائدة الأميركية.
ولكن مع بقاء التضخم أعلى من المستهدف، وتداول أسعار النفط فوق مستوى مائة دولار للبرميل، وترجيح الأسواق المالية بشكل شبه مؤكد زيادة في الفائدة، يرى المستثمرون أن اجتماع هذا الأسبوع من المرجح أن يشهد أول رفع لأسعار الفائدة خلال فترة ولايته.
وفي أوروبا، عدَّل بنك «مورغان ستانلي» توقعاته بشأن البنك المركزي الأوروبي لتشمل زيادة إضافية بمقدار 25 نقطة أساس في ديسمبر، مما يرفع سعر الفائدة على الودائع إلى 2.75 في المائة، متراجعاً بذلك عن تقديراته السابقة التي كانت تشير إلى انتهاء دورة التشديد النقدي للبنك المركزي.
وعزا البنك توقعه رفع أسعار الفائدة مجدداً من قبل البنك المركزي الأوروبي في ديسمبر إلى مرونة النمو الاقتصادي في منطقة اليورو، وارتفاع أسعار الطاقة، كما بات يتوقع الآن خفضاً واحداً فقط لسعر الفائدة في عام 2027، وتحديداً في ديسمبر.
وارش أمام اختبار صعب لكبح تضخم لا تملك السياسة النقدية أدواته المباشرةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5318486-%D9%88%D8%A7%D8%B1%D8%B4-%D8%A3%D9%85%D8%A7%D9%85-%D8%A7%D8%AE%D8%AA%D8%A8%D8%A7%D8%B1-%D8%B5%D8%B9%D8%A8-%D9%84%D9%83%D8%A8%D8%AD-%D8%AA%D8%B6%D8%AE%D9%85-%D9%84%D8%A7-%D8%AA%D9%85%D9%84%D9%83-%D8%A7%D9%84%D8%B3%D9%8A%D8%A7%D8%B3%D8%A9-%D8%A7%D9%84%D9%86%D9%82%D8%AF%D9%8A%D8%A9-%D8%A3%D8%AF%D9%88%D8%A7%D8%AA%D9%87-%D8%A7%D9%84%D9%85%D8%A8%D8%A7%D8%B4%D8%B1%D8%A9
وارش أمام اختبار صعب لكبح تضخم لا تملك السياسة النقدية أدواته المباشرة
وارش في مؤتمر صحافي عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة في يوليو الماضي (أ.ب)
مع اقتراب «الاحتياطي الفيدرالي» من أول قرار لرفع أسعار الفائدة منذ 3 سنوات، لا يواجه رئيسه كيفين وارش معركة التضخم التقليدية التي يمكن حسمها بسهولة عبر إضعاف الطلب؛ فموجة ارتفاع الأسعار التي تواجه الاقتصاد الأميركي اليوم، تغذيها بدرجة متزايدة عوامل تقع خارج نطاق السياسة النقدية، من قفزة أسعار النفط بفعل الحرب في الشرق الأوسط، إلى الرسوم الجمركية، مروراً بطفرة الاستثمار في الذكاء الاصطناعي ومراكز البيانات.
هذه المعادلة تضع «الفيدرالي» أمام اختبار دقيق: كيف يستخدم أداته الرئيسية لكبح التضخم، من دون أن يدفع الاقتصاد إلى تباطؤ حاد في محاولة لمعالجة صدمات لا يستطيع التحكم في مصادرها؟
الأسواق تكاد تكون حسمت رهانها على قرار الأربعاء؛ إذ تسعّر العقود الآجلة احتمالاً يقارب 90 في المائة لرفع النطاق المستهدف لسعر الفائدة بمقدار 25 نقطة أساس ليصل إلى نطاق يتراوح بين 3.75 و4 في المائة. لكن أهمية الاجتماع لا تكمن في الزيادة نفسها بقدر ما تكمن في ما ستكشفه لهجة وارش عن المسار المقبل، في وقت تجاوز فيه عائد سندات الخزانة الأميركية لأجل 10 سنوات مستوى 5 في المائة، وارتفعت تكلفة الاقتراض عبر الاقتصاد إلى مستويات تضغط على الشركات والأسر والحكومة.
مبنى الاحتياطي الفيدرالي (رويترز)
تضخم مختلف
في دورة التشديد السابقة، كانت مهمة «الفيدرالي» أكثر مباشرة: رفع أسعار الفائدة بين عامي 2022 و2023 في محاولة لكبح الطلب وإبطاء النشاط الاقتصادي، ضمن سياسة أسهمت في تخفيف الضغوط التضخمية بعد وصولها إلى أعلى مستوياتها في 4 عقود. وبحلول 2025، كان التضخم قد اقترب من هدف «الفيدرالي» البالغ 2 في المائة.
أما اليوم، فقد تغيرت طبيعة المشكلة.
أسعار النفط ارتفعت بقوة مع تصاعد الحرب الأميركية - الإيرانية، فيما سجل متوسط سعر الديزل في الولايات المتحدة مستوى قياسياً عند 6.27 دولار للغالون. وفي الوقت نفسه، تضيف الرسوم الجمركية ضغوطاً على أسعار السلع، بينما تدفع الاستثمارات الضخمة في الذكاء الاصطناعي ومراكز البيانات الطلب على الطاقة والبنية التحتية ورأس المال إلى مستويات أعلى.
وهذه العوامل الثلاثة لا يمكن لـ«الفيدرالي» إزالتها برفع أسعار الفائدة.
فكما قال رئيس «الفيدرالي» في ريتشموند، توم باركين، في مايو (أيار) الماضي، فإن رفع الفائدة لإضعاف الطلب لا يعالج جذور التضخم الناجم عن صدمة في جانب العرض؛ فهو لا يعيد فتح طرق التجارة، ولا يعيد تشغيل المصانع، ولا يعالج نقص السلع الناجم عن اضطرابات الإمدادات.
لكن المشكلة بالنسبة لـ«الفيدرالي» أن تجاهل هذه الصدمات قد يكون مكلفاً إذا بدأت تتحول من ارتفاعات مؤقتة في الأسعار إلى توقعات تضخمية أكثر رسوخاً.
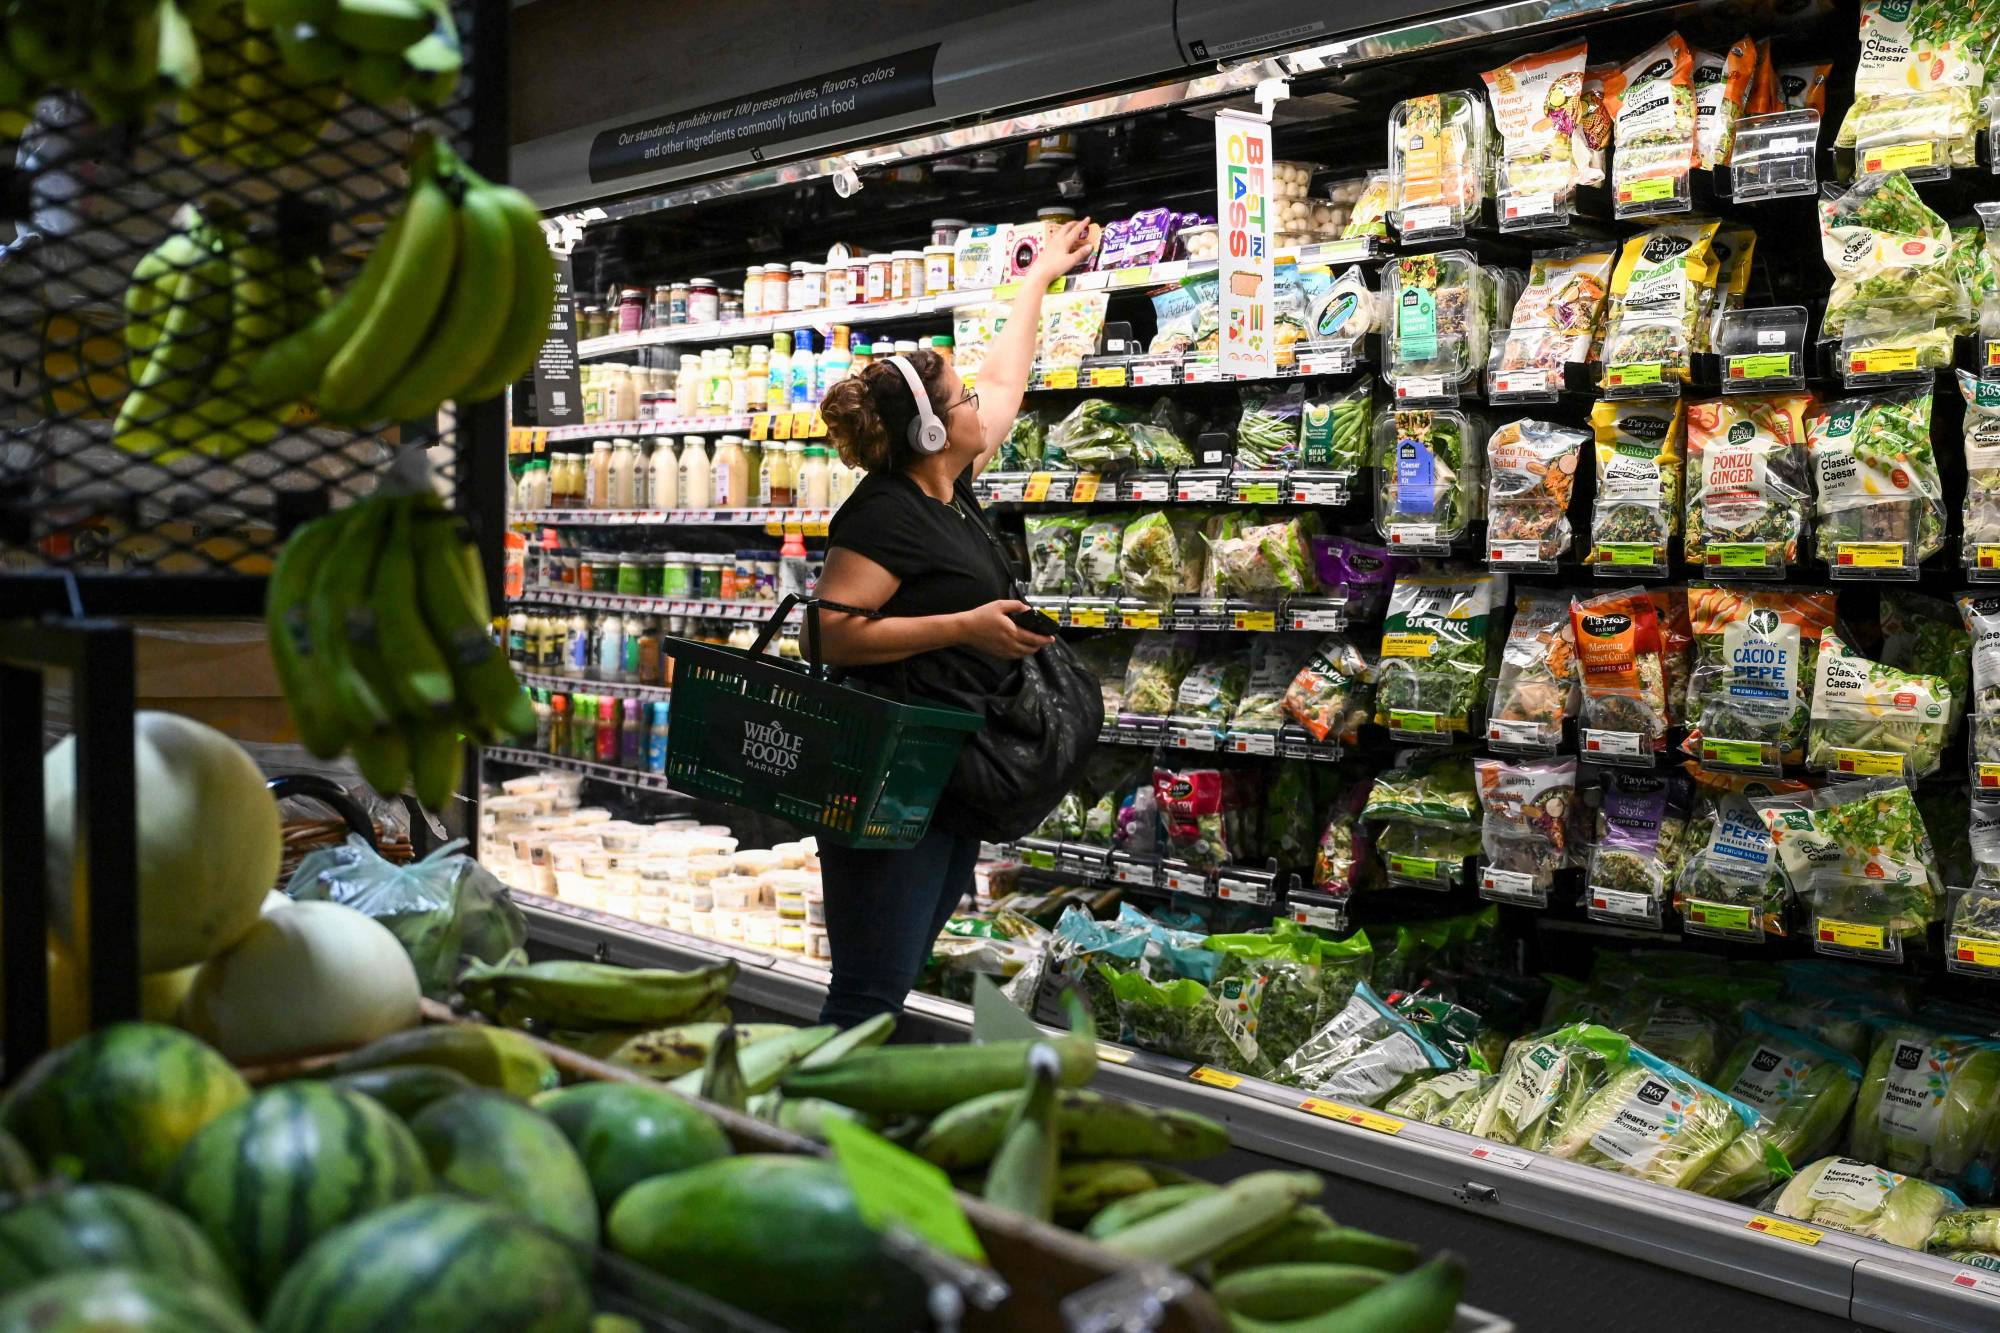
أشخاص يتسوقون لشراء البقالة من سوبر ماركت في مانهاتن (أ.ف.ب)
لماذا يرفع وارش الفائدة إذن؟
هنا تكمن المفارقة الأساسية في اجتماع الأربعاء.
فرفع الفائدة لن يخفض سعر النفط مباشرة، ولن يلغي الرسوم الجمركية، لكنه يمكن أن يحد من انتقال صدمة الأسعار إلى بقية الاقتصاد عبر إبطاء الطلب والحيلولة دون ترسخ التضخم في سلوك الشركات والمستهلكين.
وهذا تحديداً ما يجعل توقعات التضخم عنصراً محورياً في قرار وارش.
وتشير استطلاعات حديثة إلى أن المستهلكين لا يتوقعون استمرار التضخم المرتفع لفترة طويلة، وهو ما يمنح «الفيدرالي» مساحة لاعتبار جزء من موجة ارتفاع الأسعار مؤقتاً. لكن استمرار ارتفاع أسعار الطاقة والسلع لفترة أطول قد يغير هذه التوقعات، خصوصاً بعد سنوات من التضخم المرتفع جعلت الشركات والمستهلكين أكثر سرعة في تعديل الأسعار.
وتقول الاقتصادية في معهد ماساتشوستس للتكنولوجيا كريستين فوربس، لـ«أسوشييتد برس»، إن مخاطر استمرار التضخم أصبحت أكبر من مخاطر تراجعه سريعاً، مشيرة إلى أن المستهلكين والشركات باتوا أكثر حساسية بعد تجربة السنوات الأخيرة، ما قد يدفعهم إلى رفع الأسعار بوتيرة أسرع.
معركة المصداقية
لذلك، فإن قرار رفع الفائدة قد لا يكون موجهاً فقط إلى التضخم الحالي، بل إلى مصداقية «الفيدرالي» في المستقبل؛ فوارش، الذي شدد في خطابه خلال مؤتمر «جاكسون هول» الشهر الماضي، على أن البيانات الأخيرة لا تظهر تحسناً كافياً في الاتجاهات الأساسية للتضخم، وضع نفسه أمام اختبار عملي. وإذا رفع الفائدة يوم الأربعاء، فإنه يثبت أن تحذيراته لم تكن مجرد رسائل إلى الأسواق.
أما إذا امتنع عن الرفع رغم هذه التصريحات، فقد تواجه الأسواق سؤالاً مختلفاً يتعلق بمدى استعداد البنك المركزي لاستخدام أدواته إذا استمر التضخم مرتفعاً.
وهذا مهم بصورة خاصة في سوق السندات.
فالمستثمرون لا ينظرون فقط إلى سعر الفائدة قصير الأجل، بل إلى المسار المتوقع للسياسة النقدية والتضخم على مدى سنوات. وقد تجاوز عائد سندات الخزانة لأجل 10 سنوات 5 في المائة، مسجلاً أعلى مستوياته منذ 2007، فيما ارتفع عائد السندات لأجل 30 عاماً إلى نحو 5.39 في المائة.
وبالتالي، فإن «الفيدرالي» يواجه مفارقة أخرى: قد يؤدي رفع الفائدة إلى إضعاف الاقتصاد على المدى القصير، لكنه قد يساعد في المقابل في احتواء ارتفاع عوائد السندات طويلة الأجل إذا أقنع المستثمرين بأنه جاد في إعادة التضخم إلى هدفه.
وارش مترئساً اجتماع اللجنة اللفيدرالية للسوق المفتوحة (الاحتياطي)
النفط يختبر حدود السياسة النقدية
لكن النفط يبقى الاختبار الأكثر وضوحاً لحدود أدوات «الفيدرالي»؛ فارتفاع أسعار الخام لا يظهر في فاتورة الوقود فقط، بل ينتقل تدريجياً إلى تكاليف النقل والشحن والإنتاج والخدمات. وكلما طال أمد الارتفاع، زادت احتمالات انتقاله إلى أسعار أوسع نطاقاً.
وهنا يصبح دور السياسة النقدية غير مباشر: لا يستطيع «الفيدرالي» زيادة إمدادات النفط، لكنه يستطيع محاولة منع ارتفاع أسعار الطاقة من خلق موجة ثانية من التضخم عبر الطلب والأجور والتوقعات.
ويقول ريان سويت، كبير الاقتصاديين العالميين في «أكسفورد إيكونوميكس» لـ«إنفستوبيديا»، إن 3 من أبرز مصادر التضخم فوق هدف «الفيدرالي» هي حرب الشرق الأوسط، وطفرة الاستثمار في الذكاء الاصطناعي، والرسوم الجمركية، وهي ضغوط لا يستطيع البنك المركزي معالجتها مباشرة برفع أسعار الفائدة.
الذكاء الاصطناعي يضيف معادلة جديدة
لا تتوقف المعضلة عند الطاقة.
فطفرة الإنفاق على مراكز البيانات والبنية التحتية للذكاء الاصطناعي أصبحت عاملاً مهماً في الاقتصاد الأميركي؛ ليس فقط من خلال الطلب على الرقائق والطاقة والمعدات، وإنما أيضاً عبر تأثيرها في الاستثمار والنمو وعوائد السندات طويلة الأجل.
وهنا يجد «الفيدرالي» نفسه أمام معادلة شديدة التعقيد؛ فإذا استمر الاستثمار في الذكاء الاصطناعي بقوة، فقد يبقي الطلب مرتفعاً ويزيد الضغوط السعرية. أما إذا تباطأت الطفرة بصورة حادة، فقد يتراجع الاستثمار والنمو، ما يغير الحسابات باتجاه سياسة نقدية أكثر تيسيراً.
أي إن أحد مصادر التضخم الحالية يمكن أن يتحول، إذا تباطأ فجأة، إلى مصدر ضغط على النمو.
رفع واحد أم بداية مسار؟
لهذا السبب، قد لا يكون السؤال الأهم بعد قرار الأربعاء هو ما إذا كان «الفيدرالي» سيرفع الفائدة، بل: ماذا سيفعل بعد ذلك؟
فالأسواق تسعّر بالفعل استمرار التشديد، مع توقعات بـ3 زيادات في سبتمبر (أيلول) وديسمبر (كانون الأول) ومارس (آذار). لكن تسعير هذه الزيادات لا يعني بالضرورة أن «الفيدرالي» حسم بدء دورة تشديد جديدة.
فقد يكون رفع الأربعاء، كما يرى بعض الاقتصاديين، إجراءً لإدارة المخاطر يهدف إلى تأكيد التزام البنك بإعادة التضخم إلى هدفه، حتى مع توقعه أن يتلاشى بعض صدمات العرض مع مرور الوقت.
في المقابل، إذا قدّم رئيس «الفيدرالي» القرار باعتباره بداية مسار لإعادة السياسة النقدية إلى مستوى أكثر تشدداً، فقد تعيد الأسواق تسعير الزيادات المقبلة، بما يرفع عوائد السندات ويزيد تكلفة الاقتراض ويضغط على تقييمات الأسهم.
ويرى كبير الاقتصاديين الأميركيين في «دويتشه بنك»، ماثيو لوزيتي، أن رفع الفائدة مرة واحدة نادراً ما يكون كافياً لإحداث أثر ملموس في الاقتصاد، ما يجعل لغة «الفيدرالي» بشأن الخطوات التالية أهم من الزيادة الأولى نفسها.
وارش في مؤتمر صحافي عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة في يوليو الماضي (أ.ب)
الاختبار الحقيقي لوارش
في نهاية المطاف، لا يواجه وارش معادلة بسيطة بين كبح التضخم ودعم النمو، بل يواجه اختباراً أكثر تعقيداً: كيف يستخدم السياسة النقدية لمواجهة تضخم تتداخل في دفعه صدمات العرض مع قوة الطلب وتوقعات التضخم وظروف الأسواق المالية؟
فرفع الفائدة لن يخفض أسعار النفط مباشرة، ولن يلغي أثر الرسوم الجمركية، ولن يوقف طفرة الاستثمار في الذكاء الاصطناعي. لكنه يظل الأداة المتاحة أمام «الفيدرالي» لمنع هذه الصدمات من الانتقال إلى سلوك سعري أكثر رسوخاً، أو إلى توقعات تضخمية يصعب كبحها لاحقاً.
ولهذا قد تكون رسالة وارش بعد القرار أهم من حجم الزيادة نفسها؛ فإذا أقنع الأسواق بأن التشديد محسوب ومتناسب مع مخاطر التضخم، وأنه لا يستهدف إضعاف الاقتصاد أكثر مما تقتضي الضرورة، فقد ينجح في احتواء الضغوط من دون التسبب في تباطؤ حاد.
أما إذا تحول رفع الفائدة إلى سلسلة طويلة من الزيادات في مواجهة تضخم تغذيه في الأساس عوامل لا تقع ضمن نطاق السياسة النقدية، فقد تنتقل المعركة من خفض التضخم إلى منع علاج التضخم من أن يصبح مصدراً جديداً لضعف النمو وسوق العمل.
ولا يقتصر اختبار وارش على هذه المعادلة الاقتصادية؛ فقراره يأتي أيضاً في ظل ضغوط سياسية من الرئيس دونالد ترمب لخفض أسعار الفائدة، ما يجعل أي مسار تشديدي جديد اختباراً لقدرة رئيس «الفيدرالي» على الموازنة بين احتواء التضخم والحفاظ على استقلالية البنك المركزي.
وهنا يكمن الاختبار الحقيقي لوارش: أن يثبت أن السياسة النقدية تُحدَّد وفق مسار التضخم والاقتصاد، لا وفق الضغوط السياسية، وأن يحدد في الوقت نفسه متى تكون الفائدة أداة فعالة لكبح التضخم، ومتى يصبح استخدامها لمواجهة صدمات العرض تكلفته الاقتصادية أكبر من فائدته.