وارش أمام اختبار صعب لكبح تضخم لا تملك السياسة النقدية أدواته المباشرة

النفط والرسوم والذكاء الاصطناعي تربك حسابات «الفيدرالي»

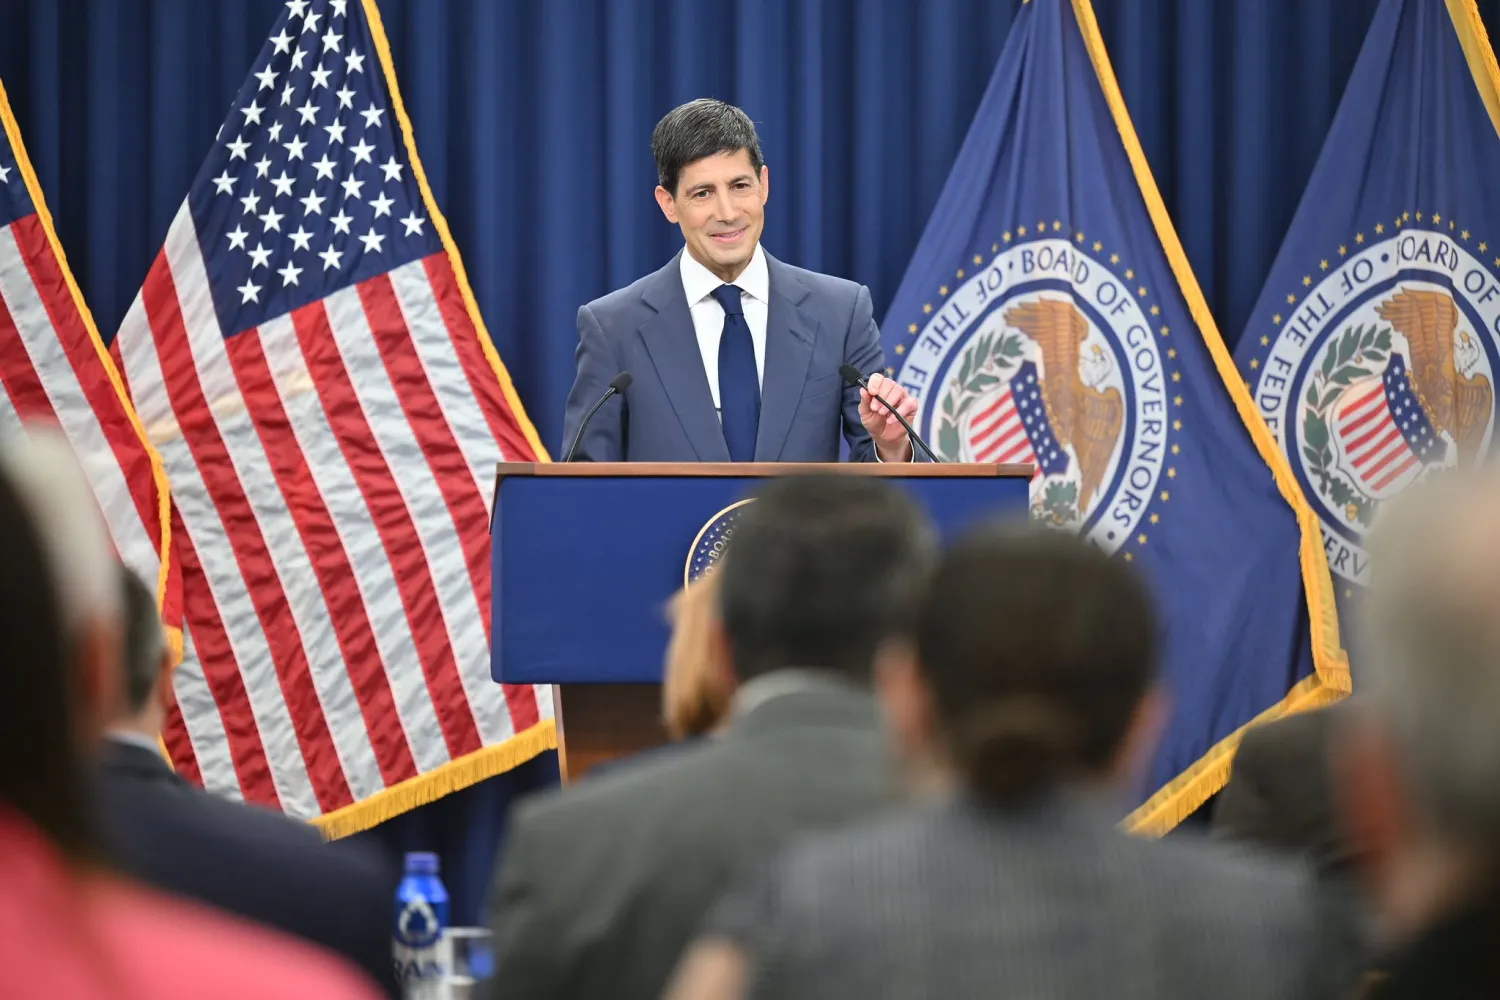
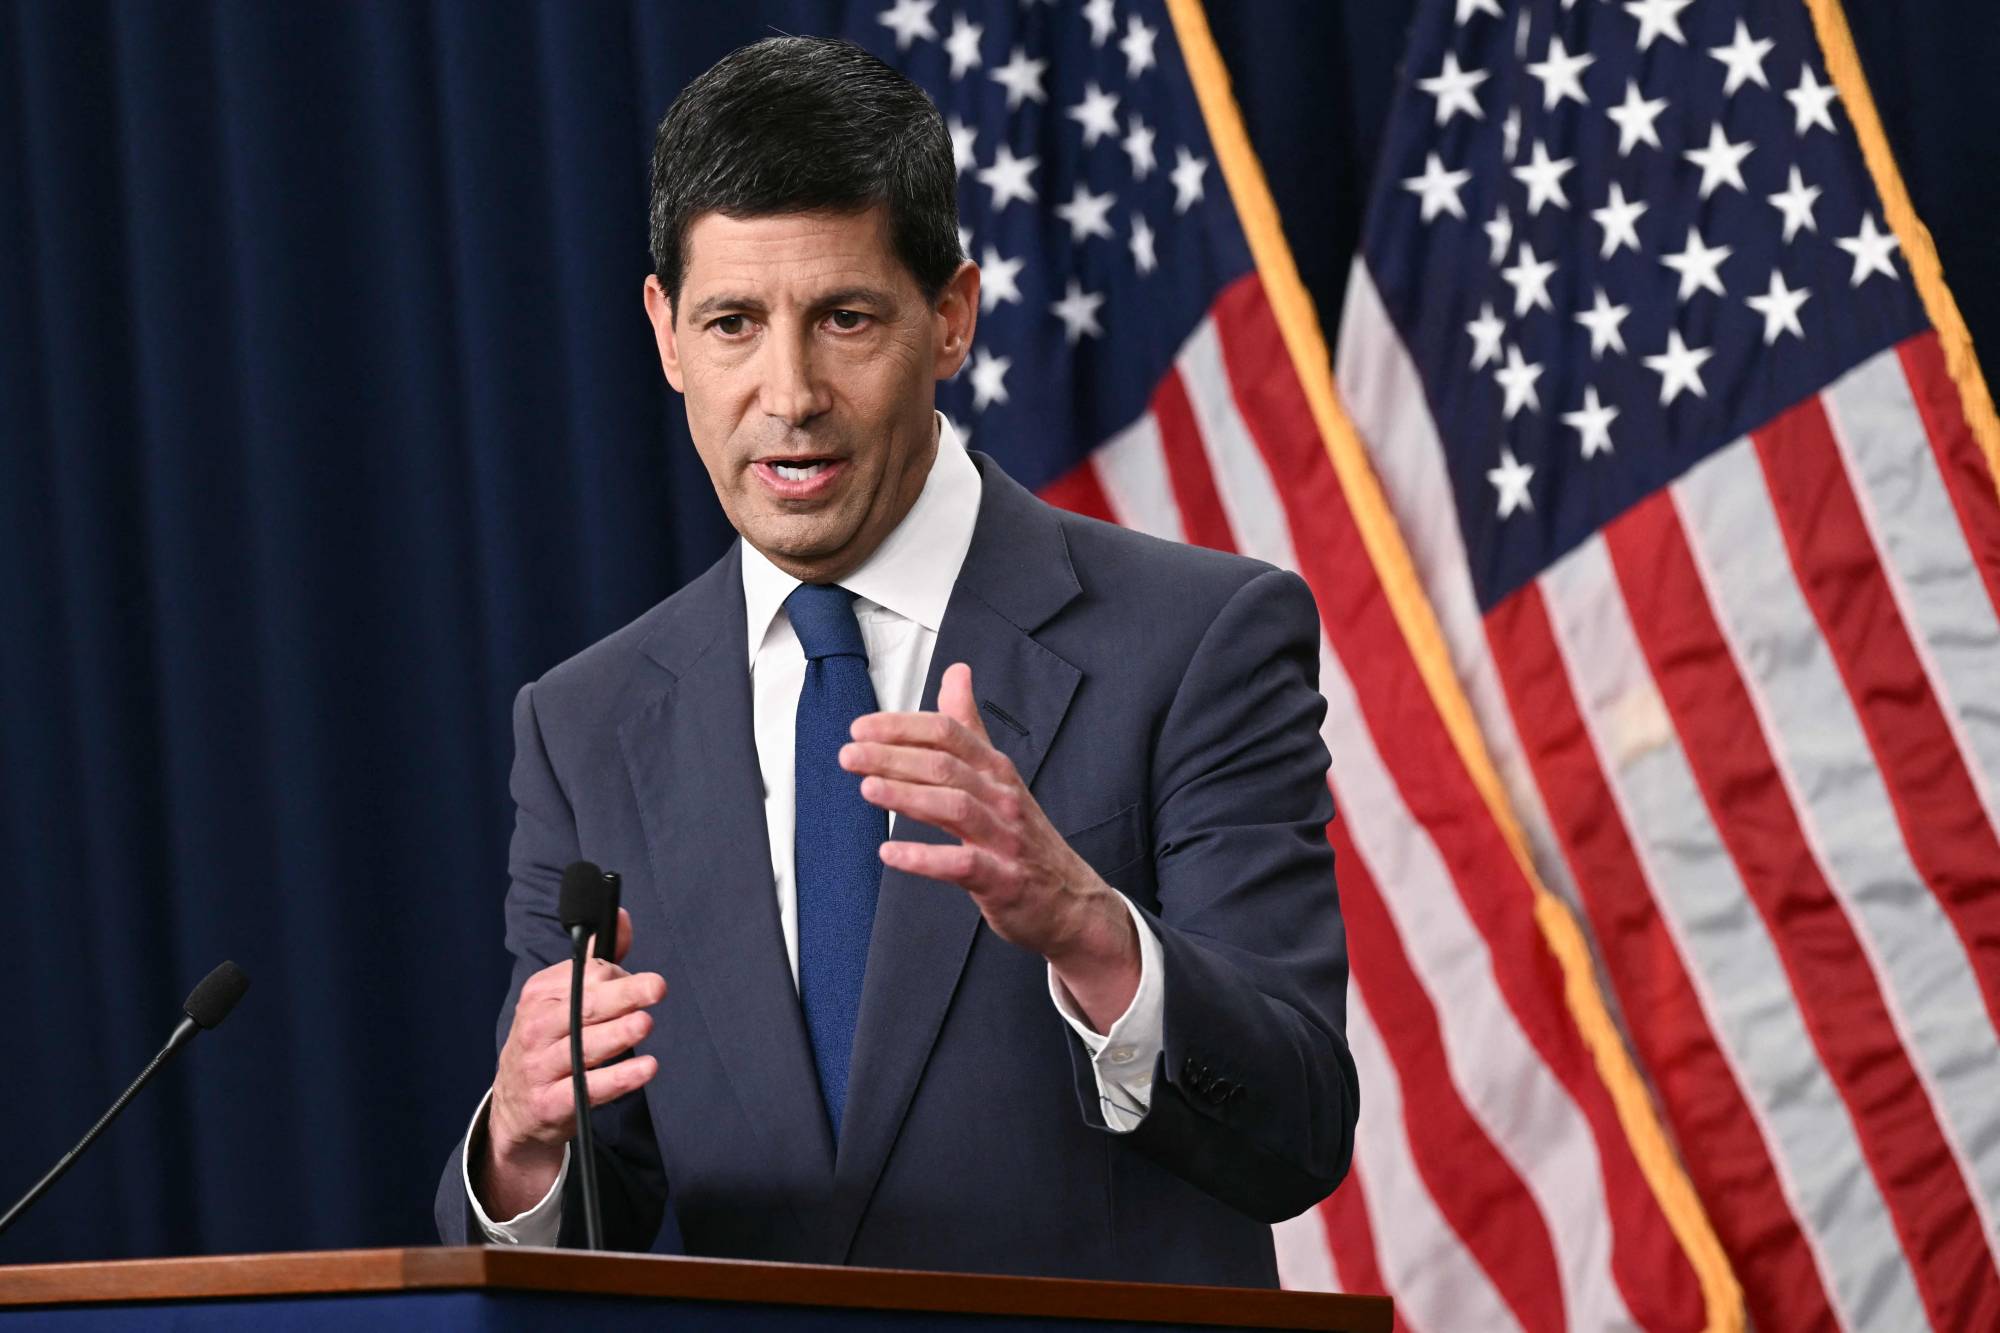
وارش في مؤتمر صحافي عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة في يوليو الماضي (أ.ب)
TT

وارش أمام اختبار صعب لكبح تضخم لا تملك السياسة النقدية أدواته المباشرة

وارش في مؤتمر صحافي عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة في يوليو الماضي (أ.ب)

مع اقتراب «الاحتياطي الفيدرالي» من أول قرار لرفع أسعار الفائدة منذ 3 سنوات، لا يواجه رئيسه كيفين وارش معركة التضخم التقليدية التي يمكن حسمها بسهولة عبر إضعاف الطلب؛ فموجة ارتفاع الأسعار التي تواجه الاقتصاد الأميركي اليوم، تغذيها بدرجة متزايدة عوامل تقع خارج نطاق السياسة النقدية، من قفزة أسعار النفط بفعل الحرب في الشرق الأوسط، إلى الرسوم الجمركية، مروراً بطفرة الاستثمار في الذكاء الاصطناعي ومراكز البيانات.

هذه المعادلة تضع «الفيدرالي» أمام اختبار دقيق: كيف يستخدم أداته الرئيسية لكبح التضخم، من دون أن يدفع الاقتصاد إلى تباطؤ حاد في محاولة لمعالجة صدمات لا يستطيع التحكم في مصادرها؟

الأسواق تكاد تكون حسمت رهانها على قرار الأربعاء؛ إذ تسعّر العقود الآجلة احتمالاً يقارب 90 في المائة لرفع النطاق المستهدف لسعر الفائدة بمقدار 25 نقطة أساس ليصل إلى نطاق يتراوح بين 3.75 و4 في المائة. لكن أهمية الاجتماع لا تكمن في الزيادة نفسها بقدر ما تكمن في ما ستكشفه لهجة وارش عن المسار المقبل، في وقت تجاوز فيه عائد سندات الخزانة الأميركية لأجل 10 سنوات مستوى 5 في المائة، وارتفعت تكلفة الاقتراض عبر الاقتصاد إلى مستويات تضغط على الشركات والأسر والحكومة.
مبنى الاحتياطي الفيدرالي (رويترز)

تضخم مختلف

في دورة التشديد السابقة، كانت مهمة «الفيدرالي» أكثر مباشرة: رفع أسعار الفائدة بين عامي 2022 و2023 في محاولة لكبح الطلب وإبطاء النشاط الاقتصادي، ضمن سياسة أسهمت في تخفيف الضغوط التضخمية بعد وصولها إلى أعلى مستوياتها في 4 عقود. وبحلول 2025، كان التضخم قد اقترب من هدف «الفيدرالي» البالغ 2 في المائة.

أما اليوم، فقد تغيرت طبيعة المشكلة.

أسعار النفط ارتفعت بقوة مع تصاعد الحرب الأميركية - الإيرانية، فيما سجل متوسط سعر الديزل في الولايات المتحدة مستوى قياسياً عند 6.27 دولار للغالون. وفي الوقت نفسه، تضيف الرسوم الجمركية ضغوطاً على أسعار السلع، بينما تدفع الاستثمارات الضخمة في الذكاء الاصطناعي ومراكز البيانات الطلب على الطاقة والبنية التحتية ورأس المال إلى مستويات أعلى.

وهذه العوامل الثلاثة لا يمكن لـ«الفيدرالي» إزالتها برفع أسعار الفائدة.

فكما قال رئيس «الفيدرالي» في ريتشموند، توم باركين، في مايو (أيار) الماضي، فإن رفع الفائدة لإضعاف الطلب لا يعالج جذور التضخم الناجم عن صدمة في جانب العرض؛ فهو لا يعيد فتح طرق التجارة، ولا يعيد تشغيل المصانع، ولا يعالج نقص السلع الناجم عن اضطرابات الإمدادات.

لكن المشكلة بالنسبة لـ«الفيدرالي» أن تجاهل هذه الصدمات قد يكون مكلفاً إذا بدأت تتحول من ارتفاعات مؤقتة في الأسعار إلى توقعات تضخمية أكثر رسوخاً.
أشخاص يتسوقون لشراء البقالة من سوبر ماركت في مانهاتن (أ.ف.ب)

لماذا يرفع وارش الفائدة إذن؟

هنا تكمن المفارقة الأساسية في اجتماع الأربعاء.

فرفع الفائدة لن يخفض سعر النفط مباشرة، ولن يلغي الرسوم الجمركية، لكنه يمكن أن يحد من انتقال صدمة الأسعار إلى بقية الاقتصاد عبر إبطاء الطلب والحيلولة دون ترسخ التضخم في سلوك الشركات والمستهلكين.

وهذا تحديداً ما يجعل توقعات التضخم عنصراً محورياً في قرار وارش.

وتشير استطلاعات حديثة إلى أن المستهلكين لا يتوقعون استمرار التضخم المرتفع لفترة طويلة، وهو ما يمنح «الفيدرالي» مساحة لاعتبار جزء من موجة ارتفاع الأسعار مؤقتاً. لكن استمرار ارتفاع أسعار الطاقة والسلع لفترة أطول قد يغير هذه التوقعات، خصوصاً بعد سنوات من التضخم المرتفع جعلت الشركات والمستهلكين أكثر سرعة في تعديل الأسعار.

وتقول الاقتصادية في معهد ماساتشوستس للتكنولوجيا كريستين فوربس، لـ«أسوشييتد برس»، إن مخاطر استمرار التضخم أصبحت أكبر من مخاطر تراجعه سريعاً، مشيرة إلى أن المستهلكين والشركات باتوا أكثر حساسية بعد تجربة السنوات الأخيرة، ما قد يدفعهم إلى رفع الأسعار بوتيرة أسرع.

معركة المصداقية

لذلك، فإن قرار رفع الفائدة قد لا يكون موجهاً فقط إلى التضخم الحالي، بل إلى مصداقية «الفيدرالي» في المستقبل؛ فوارش، الذي شدد في خطابه خلال مؤتمر «جاكسون هول» الشهر الماضي، على أن البيانات الأخيرة لا تظهر تحسناً كافياً في الاتجاهات الأساسية للتضخم، وضع نفسه أمام اختبار عملي. وإذا رفع الفائدة يوم الأربعاء، فإنه يثبت أن تحذيراته لم تكن مجرد رسائل إلى الأسواق.

أما إذا امتنع عن الرفع رغم هذه التصريحات، فقد تواجه الأسواق سؤالاً مختلفاً يتعلق بمدى استعداد البنك المركزي لاستخدام أدواته إذا استمر التضخم مرتفعاً.

وهذا مهم بصورة خاصة في سوق السندات.

فالمستثمرون لا ينظرون فقط إلى سعر الفائدة قصير الأجل، بل إلى المسار المتوقع للسياسة النقدية والتضخم على مدى سنوات. وقد تجاوز عائد سندات الخزانة لأجل 10 سنوات 5 في المائة، مسجلاً أعلى مستوياته منذ 2007، فيما ارتفع عائد السندات لأجل 30 عاماً إلى نحو 5.39 في المائة.

وبالتالي، فإن «الفيدرالي» يواجه مفارقة أخرى: قد يؤدي رفع الفائدة إلى إضعاف الاقتصاد على المدى القصير، لكنه قد يساعد في المقابل في احتواء ارتفاع عوائد السندات طويلة الأجل إذا أقنع المستثمرين بأنه جاد في إعادة التضخم إلى هدفه.
وارش مترئساً اجتماع اللجنة اللفيدرالية للسوق المفتوحة (الاحتياطي)

النفط يختبر حدود السياسة النقدية

لكن النفط يبقى الاختبار الأكثر وضوحاً لحدود أدوات «الفيدرالي»؛ فارتفاع أسعار الخام لا يظهر في فاتورة الوقود فقط، بل ينتقل تدريجياً إلى تكاليف النقل والشحن والإنتاج والخدمات. وكلما طال أمد الارتفاع، زادت احتمالات انتقاله إلى أسعار أوسع نطاقاً.

وهنا يصبح دور السياسة النقدية غير مباشر: لا يستطيع «الفيدرالي» زيادة إمدادات النفط، لكنه يستطيع محاولة منع ارتفاع أسعار الطاقة من خلق موجة ثانية من التضخم عبر الطلب والأجور والتوقعات.

ويقول ريان سويت، كبير الاقتصاديين العالميين في «أكسفورد إيكونوميكس» لـ«إنفستوبيديا»، إن 3 من أبرز مصادر التضخم فوق هدف «الفيدرالي» هي حرب الشرق الأوسط، وطفرة الاستثمار في الذكاء الاصطناعي، والرسوم الجمركية، وهي ضغوط لا يستطيع البنك المركزي معالجتها مباشرة برفع أسعار الفائدة.

الذكاء الاصطناعي يضيف معادلة جديدة

لا تتوقف المعضلة عند الطاقة.

فطفرة الإنفاق على مراكز البيانات والبنية التحتية للذكاء الاصطناعي أصبحت عاملاً مهماً في الاقتصاد الأميركي؛ ليس فقط من خلال الطلب على الرقائق والطاقة والمعدات، وإنما أيضاً عبر تأثيرها في الاستثمار والنمو وعوائد السندات طويلة الأجل.

وهنا يجد «الفيدرالي» نفسه أمام معادلة شديدة التعقيد؛ فإذا استمر الاستثمار في الذكاء الاصطناعي بقوة، فقد يبقي الطلب مرتفعاً ويزيد الضغوط السعرية. أما إذا تباطأت الطفرة بصورة حادة، فقد يتراجع الاستثمار والنمو، ما يغير الحسابات باتجاه سياسة نقدية أكثر تيسيراً.

أي إن أحد مصادر التضخم الحالية يمكن أن يتحول، إذا تباطأ فجأة، إلى مصدر ضغط على النمو.

رفع واحد أم بداية مسار؟

لهذا السبب، قد لا يكون السؤال الأهم بعد قرار الأربعاء هو ما إذا كان «الفيدرالي» سيرفع الفائدة، بل: ماذا سيفعل بعد ذلك؟

فالأسواق تسعّر بالفعل استمرار التشديد، مع توقعات بـ3 زيادات في سبتمبر (أيلول) وديسمبر (كانون الأول) ومارس (آذار). لكن تسعير هذه الزيادات لا يعني بالضرورة أن «الفيدرالي» حسم بدء دورة تشديد جديدة.

فقد يكون رفع الأربعاء، كما يرى بعض الاقتصاديين، إجراءً لإدارة المخاطر يهدف إلى تأكيد التزام البنك بإعادة التضخم إلى هدفه، حتى مع توقعه أن يتلاشى بعض صدمات العرض مع مرور الوقت.

في المقابل، إذا قدّم رئيس «الفيدرالي» القرار باعتباره بداية مسار لإعادة السياسة النقدية إلى مستوى أكثر تشدداً، فقد تعيد الأسواق تسعير الزيادات المقبلة، بما يرفع عوائد السندات ويزيد تكلفة الاقتراض ويضغط على تقييمات الأسهم.

ويرى كبير الاقتصاديين الأميركيين في «دويتشه بنك»، ماثيو لوزيتي، أن رفع الفائدة مرة واحدة نادراً ما يكون كافياً لإحداث أثر ملموس في الاقتصاد، ما يجعل لغة «الفيدرالي» بشأن الخطوات التالية أهم من الزيادة الأولى نفسها.
وارش في مؤتمر صحافي عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة في يوليو الماضي (أ.ب)

الاختبار الحقيقي لوارش

في نهاية المطاف، لا يواجه وارش معادلة بسيطة بين كبح التضخم ودعم النمو، بل يواجه اختباراً أكثر تعقيداً: كيف يستخدم السياسة النقدية لمواجهة تضخم تتداخل في دفعه صدمات العرض مع قوة الطلب وتوقعات التضخم وظروف الأسواق المالية؟

فرفع الفائدة لن يخفض أسعار النفط مباشرة، ولن يلغي أثر الرسوم الجمركية، ولن يوقف طفرة الاستثمار في الذكاء الاصطناعي. لكنه يظل الأداة المتاحة أمام «الفيدرالي» لمنع هذه الصدمات من الانتقال إلى سلوك سعري أكثر رسوخاً، أو إلى توقعات تضخمية يصعب كبحها لاحقاً.

ولهذا قد تكون رسالة وارش بعد القرار أهم من حجم الزيادة نفسها؛ فإذا أقنع الأسواق بأن التشديد محسوب ومتناسب مع مخاطر التضخم، وأنه لا يستهدف إضعاف الاقتصاد أكثر مما تقتضي الضرورة، فقد ينجح في احتواء الضغوط من دون التسبب في تباطؤ حاد.

أما إذا تحول رفع الفائدة إلى سلسلة طويلة من الزيادات في مواجهة تضخم تغذيه في الأساس عوامل لا تقع ضمن نطاق السياسة النقدية، فقد تنتقل المعركة من خفض التضخم إلى منع علاج التضخم من أن يصبح مصدراً جديداً لضعف النمو وسوق العمل.

ولا يقتصر اختبار وارش على هذه المعادلة الاقتصادية؛ فقراره يأتي أيضاً في ظل ضغوط سياسية من الرئيس دونالد ترمب لخفض أسعار الفائدة، ما يجعل أي مسار تشديدي جديد اختباراً لقدرة رئيس «الفيدرالي» على الموازنة بين احتواء التضخم والحفاظ على استقلالية البنك المركزي.

وهنا يكمن الاختبار الحقيقي لوارش: أن يثبت أن السياسة النقدية تُحدَّد وفق مسار التضخم والاقتصاد، لا وفق الضغوط السياسية، وأن يحدد في الوقت نفسه متى تكون الفائدة أداة فعالة لكبح التضخم، ومتى يصبح استخدامها لمواجهة صدمات العرض تكلفته الاقتصادية أكبر من فائدته.
مقالات ذات صلة

الأسهم الأوروبية تتراجع بضغط من خسائر البنوك وصعود النفط وعوائد السندات

الاقتصاد رسم بياني لمؤشر الأسهم الألمانية «داكس» في بورصة فرانكفورت (رويترز)

الأسهم الأوروبية تتراجع بضغط من خسائر البنوك وصعود النفط وعوائد السندات

تراجعت الأسهم الأوروبية خلال تعاملات الثلاثاء، متأثرة بخسائر أسهم البنوك الكبرى، في وقت أدى فيه ارتفاع أسعار النفط وصعود عوائد السندات العالمية.

«الشرق الأوسط» (لندن)
الاقتصاد أوراق نقدية من اليورو (رويترز)

عائدات سندات اليورو تسجل أعلى مستوياتها في 17 عاماً

سجلت تكاليف الاقتراض القياسية في منطقة اليورو أعلى مستوياتها في 17 عاماً، الثلاثاء، في ظل استمرار ارتفاع أسعار النفط بسبب الصراع في الشرق الأوسط.

«الشرق الأوسط» (لندن)
الاقتصاد متداولان في بورصة نيويورك (أ.ب)

عوائد سندات الخزانة الأميركية عند أعلى مستوياتها منذ 2007 مع تنامي رهانات رفع الفائدة

قفزت عوائد سندات الخزانة الأميركية لـ10 سنوات إلى أعلى مستوياتها منذ العام 2007، الثلاثاء، قبيل اجتماع الاحتياطي الفيدرالي.

«الشرق الأوسط» (سيدني)
الاقتصاد متداولان في بورصة نيويورك (أ.ف.ب)

عائد السندات الأميركية لـ10 سنوات يتجاوز 5 % للمرة الأولى منذ 2023

تجاوز عائد سندات الخزانة الأميركية لأجل 10 سنوات مستوى 5 في المائة، الاثنين، للمرة الأولى منذ أكتوبر (تشرين الأول) 2023.

«الشرق الأوسط» (واشنطن)
الاقتصاد حافة عملة بريطانية من فئة جنيه إسترليني (رويترز)

عوائد السندات البريطانية تواصل الصعود إلى أعلى مستوياتها في سنوات

واصلت عوائد السندات الحكومية البريطانية ارتفاعها في التعاملات المبكرة، يوم الاثنين، مسجلة مستويات جديدة هي الأعلى في عدة سنوات عبر مختلف آجال الاستحقاق.

«الشرق الأوسط» (لندن)

استثمارات التقنية المالية في السعودية تتجاوز 8 مليارات دولار

محافظ البنك المركزي السعودي أيمن السياري (الشرق الأوسط)
TT

استثمارات التقنية المالية في السعودية تتجاوز 8 مليارات دولار

محافظ البنك المركزي السعودي أيمن السياري (الشرق الأوسط)

كشف محافظ البنك المركزي السعودي (ساما)، أيمن السياري، عن ارتفاع عدد شركات التقنية المالية العاملة في السعودية إلى 371 شركة بنهاية أغسطس (آب) الماضي، في وقت تجاوزت فيه الاستثمارات التراكمية في القطاع 30 مليار ريال (8 مليارات دولار) بنهاية النصف الأول من العام الحالي.

وقال السياري، خلال كلمته في مؤتمر «موني 20/20 الشرق الأوسط» المنعقد في الرياض، إن قطاع التقنية المالية شهد خلال الأشهر الـ12 الماضية «نمواً استثنائياً»، مع تطور وتوسع ملحوظ في الأنشطة والحلول الابتكارية.

وأضاف أن المدفوعات الإلكترونية واصلت الانتشار في السعودية، لتصل حصتها إلى 85 في المائة من إجمالي عمليات الدفع المنفَّذة في قطاع التجزئة بنهاية 2025.

الخدمات المصرفية المفتوحة

وأشار محافظ «ساما» إلى أن الخدمات المصرفية المفتوحة حقَّقت «تطوراً نوعياً» بانتقالها من البيئة التجريبية التشريعية إلى مرحلة الترخيص، لافتاً إلى أن عدد مستخدمي هذه الخدمات النشطين تجاوز 337 ألف مستخدم.

وأوضح أن الاستثمارات التراكمية في قطاع التقنية المالية، عبر رأس المال الجريء والتمويل الاستراتيجي، تجاوزت 30 مليار ريال بنهاية النصف الأول من 2026، متوقعاً تنامي هذه الاستثمارات خلال المرحلة المقبلة.

ولفت السياري إلى أنه سيتم الإعلان عن حدثين بعد كلمته؛ أحدهما على المستوى الخليجي، والآخر يتعلق باستثمار كبير في قطاع التقنية المالية في السعودية.

بنية تحتية للابتكار

وأكد محافظ «ساما» أن النجاحات التي حقَّقها قطاع التقنية المالية جاءت نتيجة «تعاون تنظيمي وتنسيقي متكامل» يهدف إلى تمكين الابتكار، مستنداً إلى إطار عمل يجمع بين مسارات الترخيص المتخصصة وأدوات الرقابة وبنية تحتية مشتركة.

وبحسب السياري فإن هذا النهج أسهم في تذليل عقبات الدخول إلى السوق ومعالجة تحديات القطاع، مع المحافظة على الاستقرار المالي، مؤكداً التزام البنك المركزي بتحفيز المبتكرين ودعم نماذج الأعمال المبتكرة في المنظومة المحلية.

وواصل أن السعودية حافظت، في ظل تصاعد حالة عدم اليقين عالمياً، على متانة اقتصادها وتماسكه، مشيراً إلى أن البيئة التنظيمية المستقرة والمتقدمة والاستشرافية، أسهمت في الحفاظ على ثقة المستثمرين بالمملكة بوصفها وجهة آمنة وجاذبة ومستعدة للنمو.

وذكر أن «ساما» ركز خلال العام الماضي على إنشاء وتطوير بنية تحتية مشتركة ومتاحة للجميع، وتسريع طرح المنتجات والخدمات الجديدة في الأسواق، إلى جانب الحفاظ على استقرار النظام المالي وشموليته.

العملات المستقرة

وتحدث السياري عن تعزيز البنك المركزي تعاونه مع الجهات التنظيمية العالمية النظيرة بشأن العملات المستقرة والأصول الافتراضية؛ بهدف تقييم المخاطر وتطوير الضمانات اللازمة، موضحاً أن هذا التعاون يستهدف ضمان بقاء السعودية «طرفاً مسؤولاً ومتوازناً» في أسواق هذه الأصول.

وأكمل أن التطورات المتسارعة في الذكاء الاصطناعي والتقنيات الحديثة تقود القطاع المالي إلى «عصر مالي جديد» يرتكز على أدوات الذكاء الاصطناعي والتدفق اللحظي للبيانات والمعاملات العابرة للحدود.

وشدد على أن هذه التطورات تتطلب قدراً من العناية والحذر، موضحاً أن التقدم لا ينبغي أن يقاس فقط بسرعته أو حجمه، وإنما أيضاً بمستوى الثقة التي يجري بناؤها، والحفاظ عليها في النظام المالي المستقبلي.

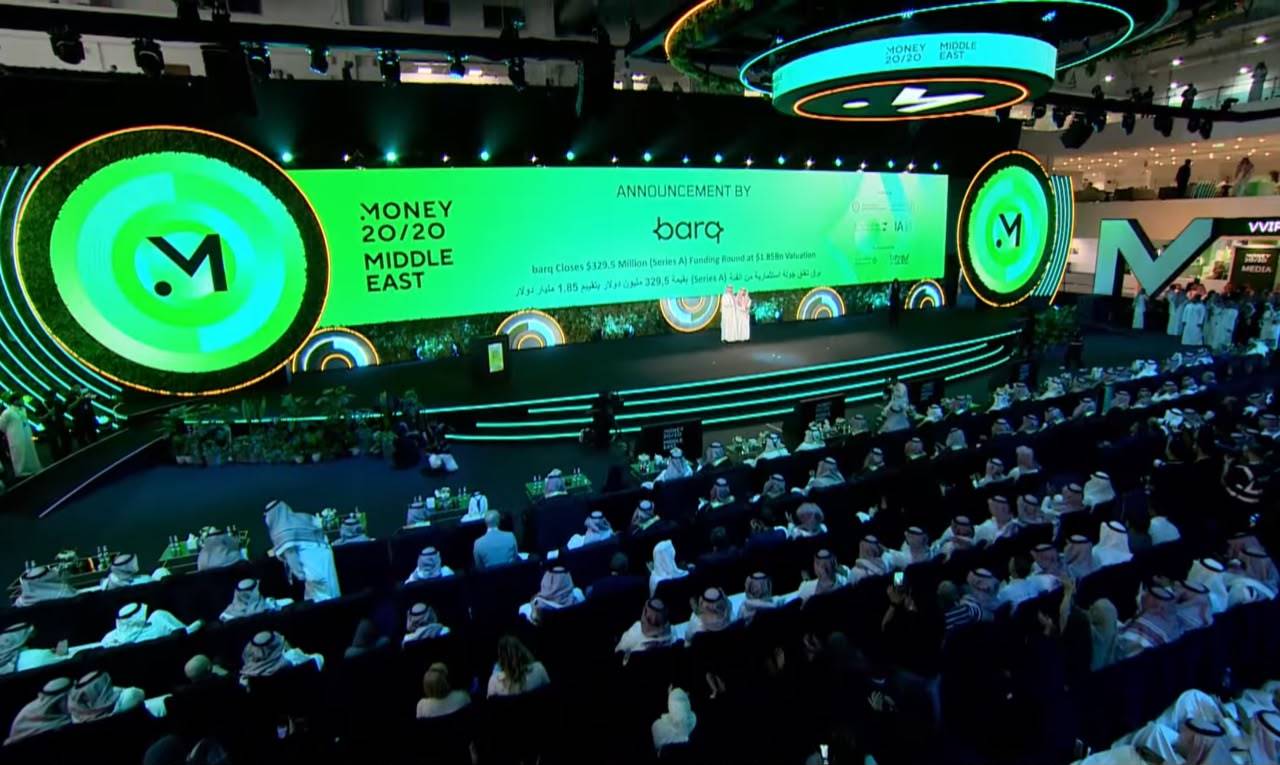
«برق» تغلق جولة استثمارية (سيريس إيه) بقيمة 329.5 مليون دولار (الشرق الأوسط)

اتفاقات جديدة

ودعا الجهات التنظيمية ورواد القطاع إلى العمل على إنشاء أطر عمل مرنة تعزِّز الابتكار، مع ضمان الاستقرار، مؤكداً التزام «ساما» بدعم الاستقرار المالي وتعزيز الثقة بالنظام المالي بالتعاون مع الجهات التنظيمية والقطاع المالي.

وأُعلن خلال المؤتمر عن بدء قبول عمليات بطاقات «مدى» و«هميان» بين السعودية وقطر، في خطوة تستهدف تعزيز تكامل أنظمة المدفوعات في المنطقة، بما يتيح لحاملي البطاقات الوطنية استخدام بطاقات الدفع بسهولة وموثوقية بين البلدين.

وفي إعلان ثانٍ، كُشف عن إغلاق شركة «برق» جولة استثمارية من الفئة «C» بقيمة 329.5 مليون دولار، في واحدة من جولات التمويل الكبيرة في قطاع التقنية المالية السعودي.


خبير دولي لـ«الشرق الأوسط»: المدفوعات العابرة للحدود أمام مرحلة جديدة

أجهزة صرّاف آلي في واشنطن (رويترز)
TT

خبير دولي لـ«الشرق الأوسط»: المدفوعات العابرة للحدود أمام مرحلة جديدة

أجهزة صرّاف آلي في واشنطن (رويترز)

قطعت المدفوعات العابرة للحدود شوطاً كبيراً في سرعة تنفيذ التحويلات، إلا أن البنية التحتية التي تقوم عليها لا تزال تواجه تحديات تتعلق بالتكلفة، وتعدُّد الوسطاء، واختلاف الأنظمة ومتطلبات السيولة، ما يحدُّ من الاستفادة الكاملة من التطور الرقمي في هذا المجال.

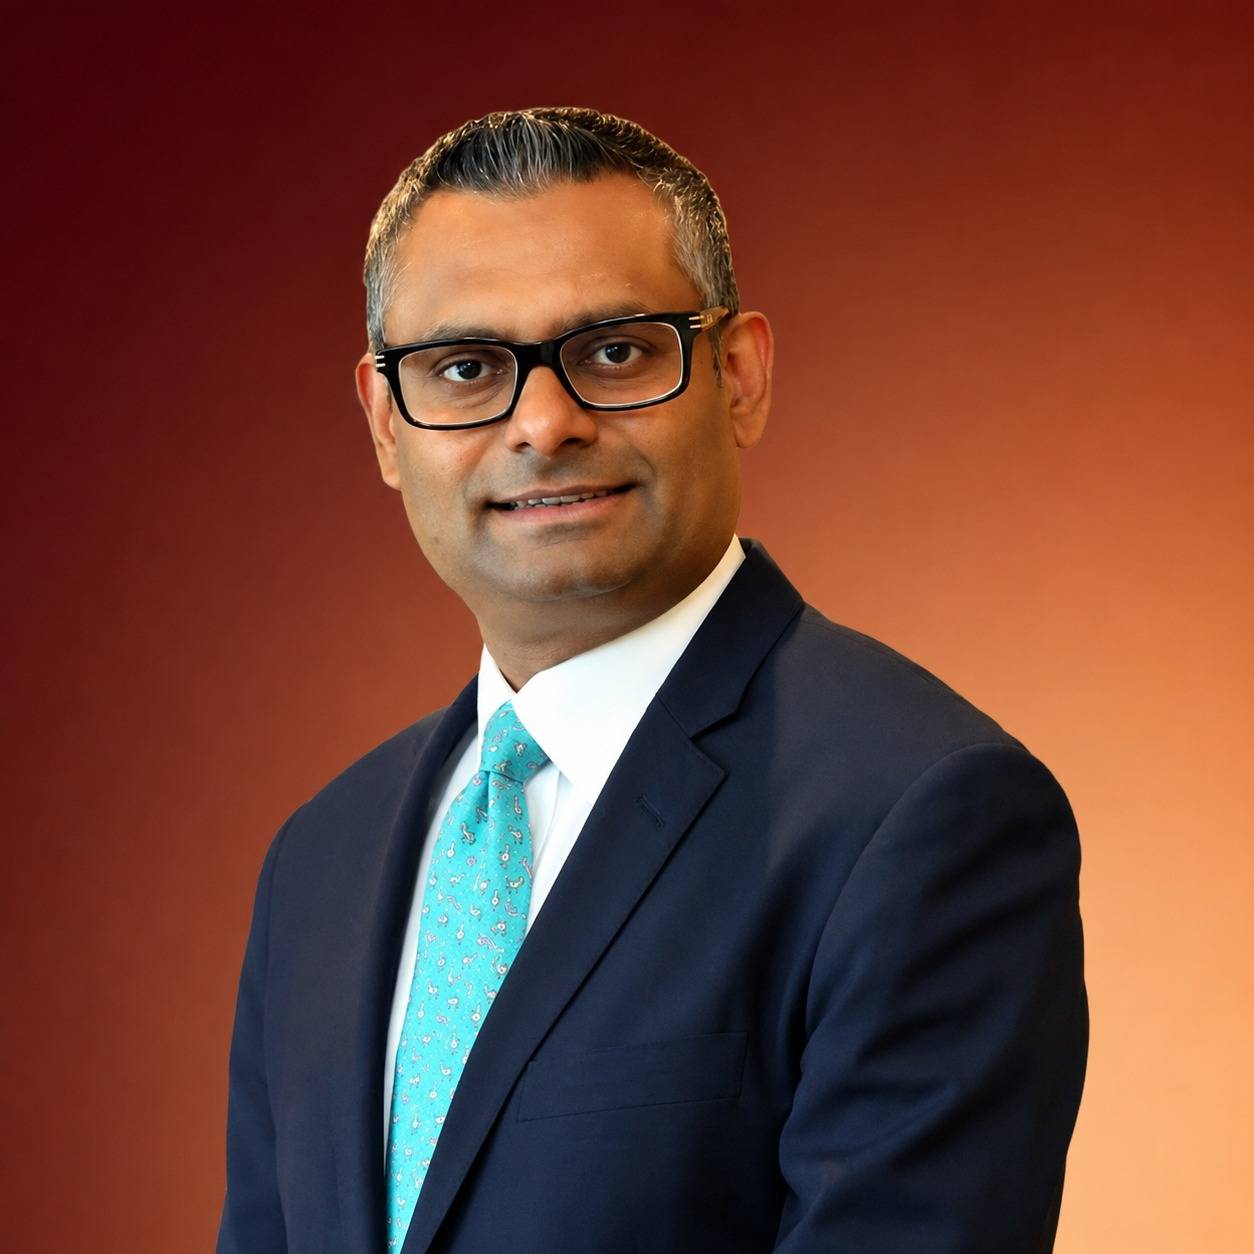
ويقول رامانا كومار، رئيس منظومة العملات المستقرة في مؤسسة «إيه دي آي»، إن إرسال الأموال من محفظة رقمية قد يستغرق لحظات، لكن عملية التسوية تظل أكثر تعقيداً، نتيجة تعدُّد الأطراف، واختلاف ساعات العمل، ومتطلبات السيولة، والحاجة إلى مطابقة المعاملات بين الأنظمة في الدول المختلفة.

رامانا كومار رئيس منظومة العملات المستقرة في مؤسسة «إيه دي آي» (الشرق الأوسط)

وأوضح كومار، في حديث لـ«الشرق الأوسط» على هامش مشاركته في النسخة الثانية من مؤتمر «موني 20/20 الشرق الأوسط» في الرياض، أن التحدي لا يتمثل بالضرورة في بناء بنية تحتية جديدة، بقدر ما يكمن في تعزيز الترابط والتكامل بين البنى القائمة والناشئة، عادّاً أن العملات المستقرة يمكن أن تؤدي دوراً مهماً في هذا التحول.

وتبرز التكلفة بوصفها أحد أبرز التحديات التي تواجه المدفوعات العابرة للحدود؛ إذ تشير تقديرات البنك الدولي إلى أن متوسط تكلفة إرسال الحوالات المالية عالمياً يتجاوز 6 في المائة من قيمتها، أي أكثر من ضعف المستوى المستهدف ضمن أهداف الأمم المتحدة للتنمية المستدامة، البالغ أقل من 3 في المائة.

ويرى كومار أن المرحلة المقبلة ستتجاوز المفاضلة بين الأنظمة التقليدية والرقمية، لتتركز على مدى قدرة البنوك ومزودي خدمات الدفع والجهات التنظيمية والبنى الرقمية المختلفة على العمل معاً بأمان وكفاءة، ضمن أطر واضحة تضمن الثقة والاستدامة.

التكلفة... تحدٍّ مستمر

قال كومار إن التكلفة لا تزال أحد أبرز التحديات التي تواجه المدفوعات العابرة للحدود، مشيراً إلى أن ارتفاعها يفرض أعباء اقتصادية مباشرة على الأفراد والمنشآت الصغيرة والمتوسطة والشركات العاملة في الأسواق الناشئة.

وأضاف أن الحل لا يكمن بالضرورة في إنشاء بنية تحتية جديدة للمدفوعات، وإنما في تعزيز الترابط والتكامل بين البنى التحتية القائمة والناشئة، بما يسمح للأنظمة المختلفة بالعمل معاً بصورة أكثر كفاءة.

العملات المستقرة تدخل مرحلة جديدة

وأوضح أن العملات المستقرة يمكن أن تؤدي دوراً مهماً ضمن هذه المنظومة، لكن قيمتها لا تقتصر على تمثيل الأموال في صورة رموز رقمية، وإنما تمتد إلى إتاحة تسويات قابلة للبرمجة، يمكن دمجها مع البنوك ومزودي خدمات الدفع وأنظمة الدفع الفوري القائمة.

وتبرز، في المدى القريب، فرص لاستخدام العملات المستقرة في تسوية المدفوعات العابرة للحدود وإدارة الخزينة والمعاملات التجارية، خصوصاً في العمليات التي تتعدد فيها الأطراف وتحتاج إلى مطابقة المعاملات والبيانات بين أنظمة مختلفة.

لكن كومار يرى أن اعتماد هذه الحلول على نطاق مؤسسي يتطلب أكثر من السرعة. فالبنوك والجهات التنظيمية تحتاج إلى وضوح بشأن الاحتياطات والاسترداد والحفظ والامتثال والحوكمة والمرونة التشغيلية.

وقال إن التشريعات والأطر التنظيمية «لا تأتي بعد الابتكار، بل توفِّر له الأساس الذي يحتاج إليه للنمو والتَّوسُّع»، مشيراً إلى أنَّ الثقة والوضوح التنظيمي سيكونان عاملَين حاسمَين في توسيع نطاق استخدام هذه الحلول.

من المدفوعات إلى التجارة

ويرى كومار أن التحدي التالي يتمثل في توسيع نطاق استخدام هذه الحلول وربطها بحركة التجارة بين الأسواق، بحيث لا تقتصر الاستفادة من البنية الرقمية على تسريع تحويل الأموال، وإنما تمتد إلى تسهيل دورة التجارة بكاملها.

وفي هذا السياق، أشار إلى تجربة مؤسسة «إيه دي آي» من خلال شراكتها مع أمانة منطقة التجارة الحرة القارية الأفريقية، لتطوير بنية رقمية للتجارة بقيادة أفريقية، تجمع بين أنظمة مترابطة للمدفوعات والتسوية، وبيانات اعتماد تجارية موثوقة، ووثائق التجارة الرقمية.

وأوضح أن البرنامج يستهدف سوقاً تضم نحو 1.4 مليار نسمة، ومن المقرر أن يبدأ تطبيقه في عدد من الممرات التجارية اعتباراً من أواخر 2026.

التكامل يتقدم على المنافسة التقنية

وتوقع كومار أن يتراجع تدريجياً خلال الأعوام المقبلة التمييز بين البنية التقليدية والرقمية للمدفوعات، مع تحول التركيز إلى قدرة الأنظمة المختلفة على العمل معاً بأمان وكفاءة، وضمن أطر تنظيمية واضحة.

وقال إن مستقبل المدفوعات العابرة للحدود لن يتحدَّد بتفوق تقنية على أخرى، وإنما بقدرة المنظومة كلها على التكامل بين البنوك والجهات التنظيمية ومزودي خدمات الدفع والبنى الرقمية.

وأضاف أن نجاح هذا التحول سيُقاس بمدى القدرة على جعل المعاملات أكثر سلاسة وكفاءة، مع الحفاظ في الوقت نفسه على مستويات الثقة التي تقوم عليها المنظومة المالية.


اليابان توازن بين الإنفاق الدفاعي وضغوط المالية العامة

ورقة نقدية من فئة ألف ين ياباني (رويترز)
TT

اليابان توازن بين الإنفاق الدفاعي وضغوط المالية العامة

ورقة نقدية من فئة ألف ين ياباني (رويترز)

تواجه اليابان اختباراً متزايد الصعوبة في موازنة أولوياتها الاستراتيجية والاقتصادية، مع بحث الحكومة رفع الإنفاق الدفاعي إلى مستويات غير مسبوقة، بالتوازي مع خطط لخفض الضرائب ودعم الأسر، في وقت تتصاعد فيه مخاوف الأسواق بشأن الدين العام وارتفاع تكلفة الاقتراض.

وأفادت وكالة «بلومبرغ» بأن طوكيو تدرس سيناريو يرفع الإنفاق الدفاعي إلى 3.5 في المائة من الناتج المحلي الإجمالي على مدى 10 سنوات، مع احتمال اعتماد هدف أقل عند 3 في المائة. وإذا مضت الخطة قدماً، فإنها ستعني انتقالاً واضحاً في السياسة المالية والأمنية اليابانية، بعد سنوات من الزيادات التدريجية في الإنفاق العسكري.

ويأتي هذا التوجه بينما تسعى حكومة رئيسة الوزراء ساناي تاكايتشي إلى توسيع الإنفاق في قطاعات استراتيجية، وهو ما يفاقم الضغوط على موازنة تعاني أصلاً من أعباء خدمة دين ضخم.

عبء مالي متزايد

في الوقت نفسه، تستعد الحكومة للمضي في خطة لخفض ضريبة الاستهلاك على المواد الغذائية، وهي خطوة تستهدف تخفيف أثر ارتفاع تكاليف المعيشة على الأسر، ولكنها تثير تساؤلات مباشرة حول مصادر التمويل.

وتفرض اليابان حالياً ضريبة استهلاك بنسبة 10 في المائة على السلع والخدمات، و8 في المائة على المواد الغذائية. وتقضي المسودة بخفض الضريبة على الغذاء إلى 1 في المائة لمدة عامين بدءاً من أبريل (نيسان) 2027، مع تقديم مدفوعات تعادل النسبة المتبقية، بما يجعل العبء الضريبي الفعلي على الغذاء شبه معدوم.

وتقدَّر الفجوة في الإيرادات الناتجة عن الخفض بنحو 5 تريليونات ين. ورغم أن الحكومة تقول إنها لا تعتزم الاعتماد على سندات تمويل العجز، فإنها لم تقدِّم حتى الآن إطاراً واضحاً ومفصلاً لمصادر التمويل البديلة.

وتشير المسودة إلى الاعتماد على إيرادات غير ضريبية، ومراجعة الدعم والإعفاءات القائمة، ولكن الغموض المستمر بشأن التفاصيل أبقى الأسواق في حالة قلق.

السندات ترسل إشارة تحذير

انعكست هذه المخاوف مباشرة على سوق الدَّين؛ حيث ارتفع عائد السندات الحكومية اليابانية لأجل 10 سنوات إلى 3.025 في المائة، وهو أعلى مستوى له منذ نحو 3 عقود. وقال كيسوكي تسوروتا، كبير استراتيجيي السندات لدى «ميتسوبيشي يو إف جي مورغان ستانلي للأوراق المالية»، إن من الصعب تقدير الحجم النهائي لإصدارات الدَّين في العام المقبل، وإن الأسواق ستظل متوترة إلى أن تتضح صورة مشروع الموازنة بشكل كامل.

وتزداد الحساسية لأن الحكومة تستهدف إبقاء إصدارات السندات الجديدة قرب 40 تريليون ين في السنة المالية 2027، رغم أن طلبات الإنفاق ارتفعت بالفعل إلى مستويات تقارَن بفترة الجائحة. ومع ارتفاع أسعار الفائدة وتراجع مشتريات بنك اليابان من السندات، بات تمويل الدين أكثر تكلفة، ما يضيف عبئاً جديداً على السياسة المالية.

الدفاع يضيف طبقة جديدة

الحديث عن رفع الإنفاق الدفاعي إلى 3 أو 3.5 في المائة من الناتج المحلي يضيف بعداً جديداً إلى هذه المعادلة.

فاليابان تواجه ضغوطاً أمنية متزايدة في محيطها الإقليمي، وتتحرك لتعزيز قدراتها العسكرية والبنية التحتية الدفاعية على المدى الطويل. ولكن أي زيادة كبيرة في الإنفاق ستتطلب إما إعادة ترتيب أولويات الموازنة، وإما زيادة الإيرادات، وإما قبول مستويات أعلى من الاقتراض. وهنا تظهر المعضلة الرئيسية؛ فالحكومة تريد في الوقت نفسه تخفيف العبء عن الأسر، ودعم النمو، وزيادة الإنفاق الدفاعي، مع محاولة طمأنة المستثمرين إلى أنها لن تسمح للدَّين بالخروج عن السيطرة. ويبلغ الدَّين العام الياباني نحو ضعفَي حجم الاقتصاد، وهو الأعلى بين الدول المتقدمة، بينما تمثل ضريبة الاستهلاك مورداً رئيسياً لتمويل الرعاية الاجتماعية ومعاشات التقاعد في مجتمع سريع الشيخوخة.

لذلك، فإن خفض هذه الضريبة لا يمثل مجرد قرار اجتماعي؛ بل يمثل تغييراً جوهرياً في هيكل الإيرادات الحكومية. وقال كاتسوتوشي إينادومي، كبير الاستراتيجيين لدى «سوميتومو ميتسوي تراست» لإدارة الأصول، إن غياب الوضوح بشأن تمويل التخفيضات الضريبية يضغط خصوصاً على السندات طويلة وفائقة الطول.

معادلة صعبة لتاكايتشي

وتجد تاكايتشي نفسها أمام معادلة سياسية واقتصادية معقدة: إنفاق أكبر لدعم الأمن والنمو، وتخفيضات ضريبية لدعم الأسر، وأسواق سندات تطالب بعوائد أعلى بسبب القلق من التوسع المالي. وإذا أضيف هدف إنفاق دفاعي يصل إلى 3.5 في المائة من الناتج المحلي إلى هذه الالتزامات، فإن السؤال سيصبح أقل ارتباطاً بحجم الإنفاق نفسه، وأكثر ارتباطاً بقدرة الحكومة على تمويله دون الإضرار بمصداقيتها المالية. ولهذا ستظل الأسواق تراقب تفاصيل الموازنة المقبلة، وحجم إصدارات السندات، وأي خطوات لزيادة الإيرادات أو تقليص الإنفاق في بنود أخرى. فنجاح اليابان في تنفيذ خططها الدفاعية والاجتماعية لن يتوقف فقط على الإرادة السياسية؛ بل على قدرتها على إقناع المستثمرين بأن التوسع المالي لا يعني التخلي عن الانضباط.