صدمة «هرمز» تضرب اقتصادات الخليج... والسعودية تتصدر المشهد في 2026

البنك الدولي خفّض توقعاته للنمو العالمي وحذّر من تداعيات اضطرابات الطاقة والتجارة

أشخاص يسبحون بينما ترسو سفن الشحن والتجارية في مضيق هرمز قبالة بندر عباس (أ.ف.ب)
TT

صدمة «هرمز» تضرب اقتصادات الخليج... والسعودية تتصدر المشهد في 2026

أشخاص يسبحون بينما ترسو سفن الشحن والتجارية في مضيق هرمز قبالة بندر عباس (أ.ف.ب)

يدخل الاقتصاد العالمي عام 2026 مرحلة بالغة الحساسية، مع تصاعد التوترات الجيوسياسية في الشرق الأوسط، التي ألقت بظلالها الثقيلة على مسار التعافي العالمي الهش، وأعادت رسم الخريطة الائتمانية والمالية العالمية.

وفي قلب هذه التحولات العاصفة، تقف اقتصادات مجلس التعاون الخليجي في مواجهة مباشرة مع تداعيات اضطرابات أسواق الطاقة وسلاسل التوريد جراء الإغلاق الفعلي لمضيق هرمز، وفق البنك الدولي. وفي حين وضعت هذه الصدمة نمو المنطقة تحت وطأة ضغوط شديدة دفعت بمعدلاته الإجمالية نحو مستويات تقارب الصفر، برزت السعودية في الصدارة كأقوى أداء اقتصادي متوقَّع بين جاراتها، مستندةً إلى مصدَّات مالية وقدرات لوجستية مرنة عززت من قدرتها على كبح تداعيات الأزمة الحالية.

وفقاً لتقرير «الآفاق الاقتصادية العالمية» الصادر عن مجموعة البنك الدولي لشهر يونيو (حزيران)، فإن ازدياد الضغوط التضخمية، وارتفاع أسعار الطاقة، وتشديد السياسات النقدية، تدفع النمو العالمي نحو مستويات متدنية؛ حيث تسببت هذه العوامل المجتمعة في خفض سقف توقعات البنك لمعدل النمو العالمي خلال عام 2026 ليصل إلى 2.5 في المائة مقارنةً بنحو 2.9 في المائة في عام 2025، ليرسم بذلك مساراً أدنى من توقعاته السابقة في يناير (كانون الأول) الماضي البالغة 2.6 في المائة.

وقد وضعت هذه الأزمة ثلثي اقتصادات العالم تحت مقصلة التعديلات الهبوطية، وسط تحذيرات شديدة اللهجة من انزلاق الاقتصاد العالمي إلى سيناريو أكثر قتامة يُعرف بـ«إجهاد الوقود والتمويل»؛ وهو ما قد يهبط بالنمو إلى 1.3 في المائة في حال تفاقمت اضطرابات الإمدادات وصاحبتها ضغوط مالية حادة، في حين تشير التقديرات إلى تعافٍ نسبي في عام 2027 إلى 2.8 في المائة، لكنه يظل أقل من متوسط العقد السابق.

ميناء الملك فهد الصناعي في ينبع بالسعودية (واس)

أسواق الطاقة والتضخم وتداعيات «هرمز»

في صلب هذه الأزمة، تتصدر أسواق الطاقة المشهد، حيث تأثرت بشكل مباشر بالتطورات الجيوسياسية، لا سيما مع إغلاق مضيق هرمز، مما أدى إلى اضطرابات حادة في الإمدادات العالمية.

ويتوقع البنك الدولي أن يبلغ متوسط سعر خام برنت نحو 94 دولاراً للبرميل في 2026، بزيادة تقدر بنحو 36 في المائة مقارنةً بعام 2025، وذلك بشرط انحسار الاضطرابات بحلول شهر يوليو (تموز).

ولا تقتصر التداعيات على النفط، إذ يُتوقع أيضاً ارتفاع أسعار الأسمدة، مما يزيد الضغط على أسعار الغذاء العالمية، ويدفع معدل التضخم العالمي إلى نحو 4 في المائة مقارنةً بـ3.3 في المائة في 2025، مع احتمال ارتفاعه إلى 4.4 في المائة في حال تحقق السيناريو الأسوأ.

اقتصادات الخليج والشرق الأوسط في خط المواجهة الأول

ولم تكن الصدارة الاقتصادية للسعودية في التحديث الحالي لتقرير يونيو مفاجئة؛ إذ تؤكد أرقام أبريل (نيسان) الصادرة في تقرير سابق للبنك الدولي في أبريل، أن السعودية لم تنجح فقط في بناء «مصدات اقتصادية» صلبة، بل حوَّلت التحديات الجيوسياسية الراهنة إلى فرصة للتسريع من وتيرة التصحيح الهيكلي، متمثلة بنموها البالغ 3.1 في المائة.

تأتي التقديرات والنسب المحدثة الصادرة اليوم لتطابق هذا الاستشراف وتكرس ذلك التفوق البنيوي، حيث كشف البنك الدولي عن أرقام تعكس عمق الصدمة الإقليمية وفق النسب التالية:

  • تراجع نمو منطقة الشرق الأوسط وشمال أفريقيا: يتوقع البنك أن ينخفض النمو الإجمالي للمنطقة بحدة (مع استبعاد إيران لعدم اليقين الاستثنائي) ليسجل 1.6 في المائة فقط في عام 2026 مقارنةً بنحو 4 في المائة في عام 2025، مما يمثل مراجعة هبوطية حادة وقاسية بمقدار 2.7 نقطة مئوية عن توقعات يناير الماضي.
  • شبه شلل لدول الخليج والمنطقة: ولعل المؤشر الأكثر قتامة في التقرير الحالي لشهر يونيو، يكمن في انحدار النمو الإجمالي للدول المصدرة للنفط في الشرق الأوسط ليصل إلى 0.3 في المائة فقط لعام 2026، وهو تعديل هبوطي بمقدار 4.3 نقطة مئوية دفعةً واحدة منذ توقعات يناير الماضي، وذلك نتيجة لشلل خطوط الإنتاج والتصدير. ويعكس هذا الرقم تعميقاً حاداً للصدمة مقارنةً بتقرير البنك الصادر في أبريل الماضي، والذي كان قد خفّض فيه تقديرات نمو المنطقة حينها إلى 1.3 في المائة (من توقعات سابقة بلغت 4.4 في المائة)؛ حيث هبطت التقديرات الجديدة الحالية بنمو دول الخليج مجتمعةً من 3.9 في المائة في عام 2025 إلى مستويات تخنق النشاط الاقتصادي وتقترب من الصفر في عام 2026، قبل أن يرتد مجدداً نحو التعافي ليصل إلى نحو 5 في المائة خلال عامي 2027 و2028 مدفوعاً بتعافي حركة التجارة وبدء مشاريع إعادة الإعمار.

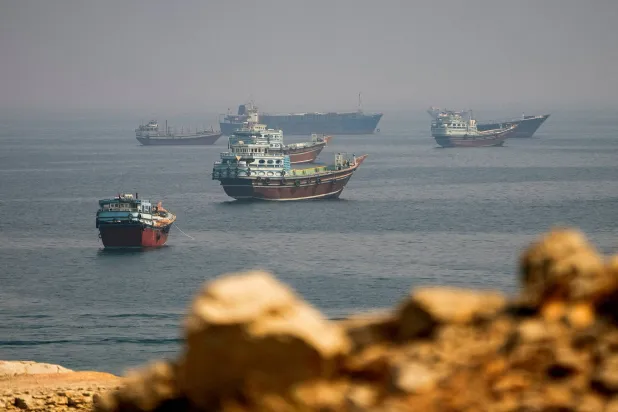
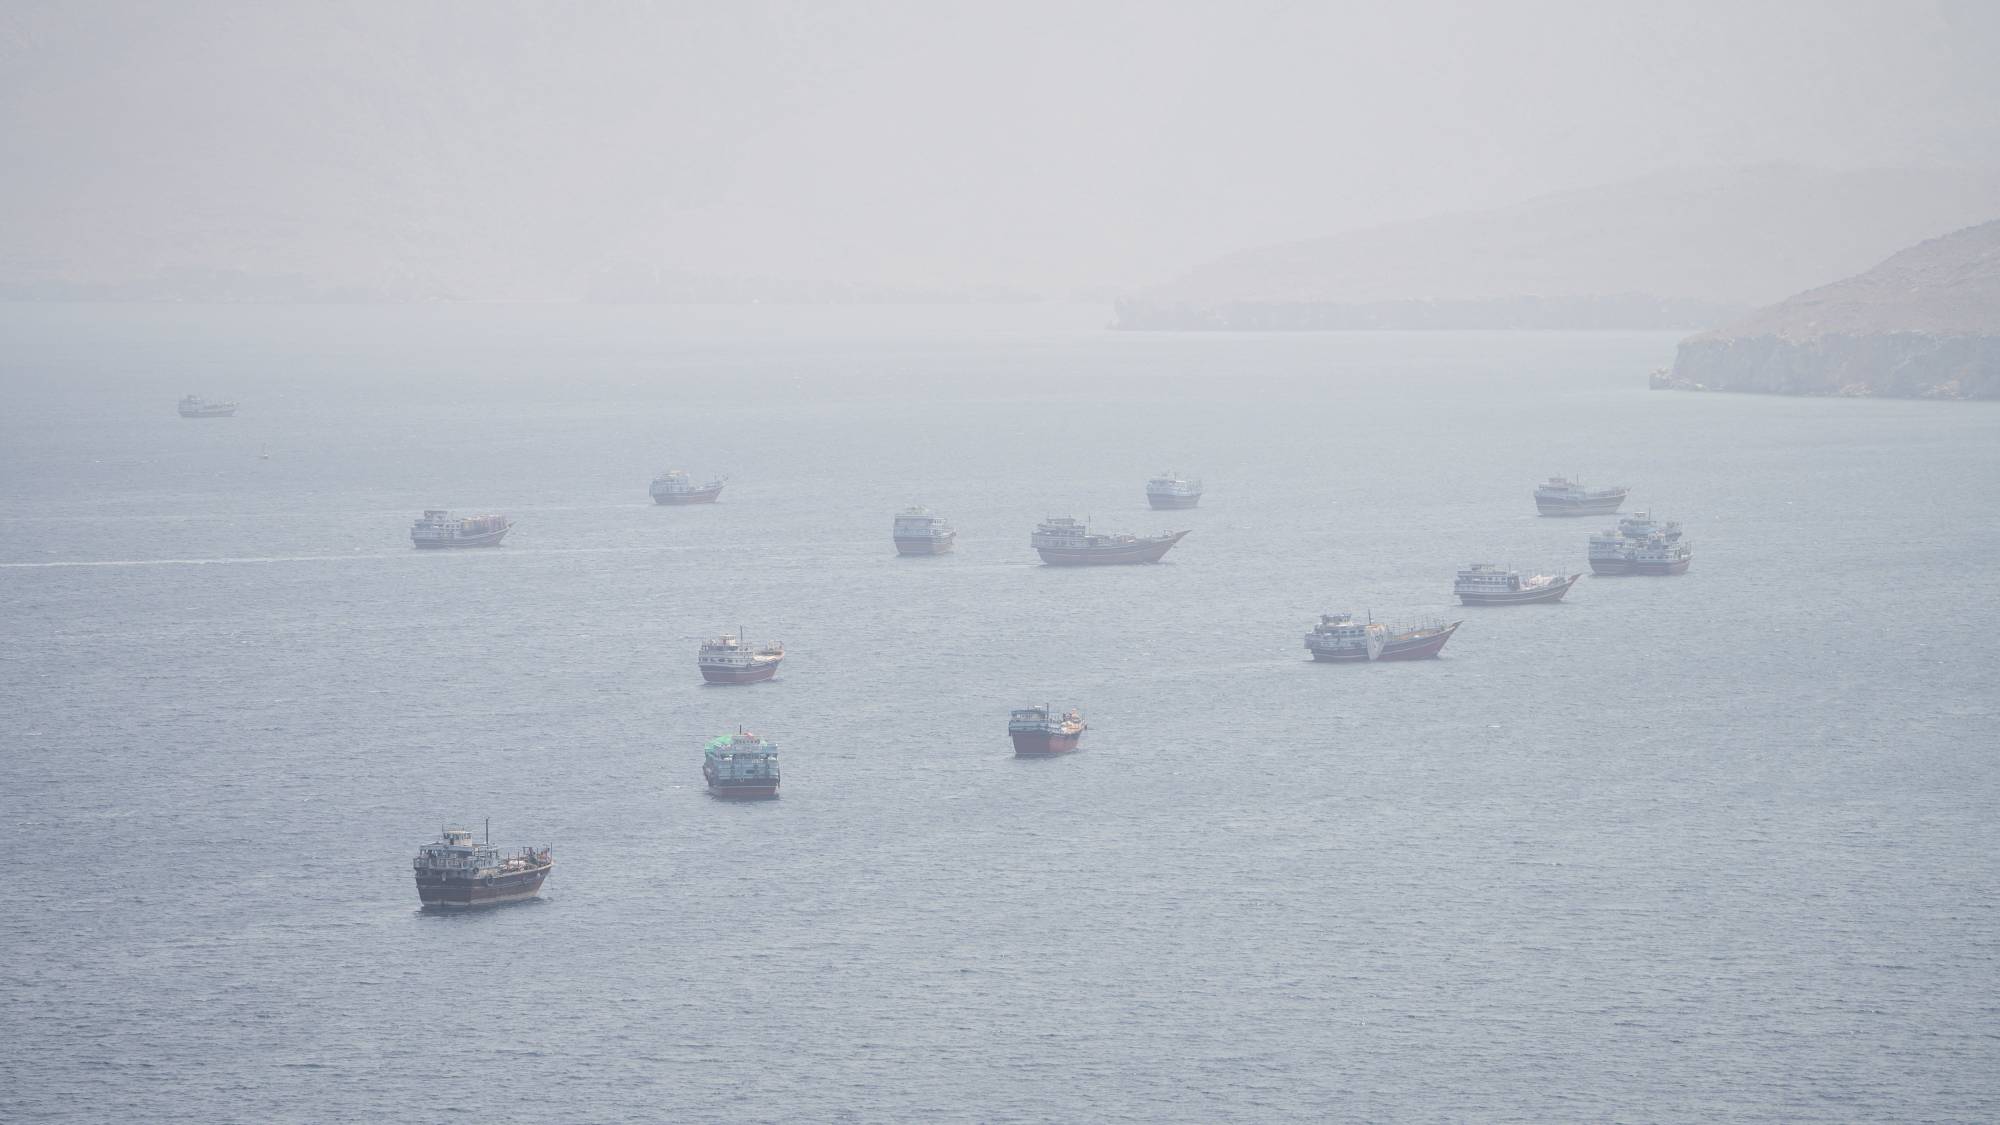
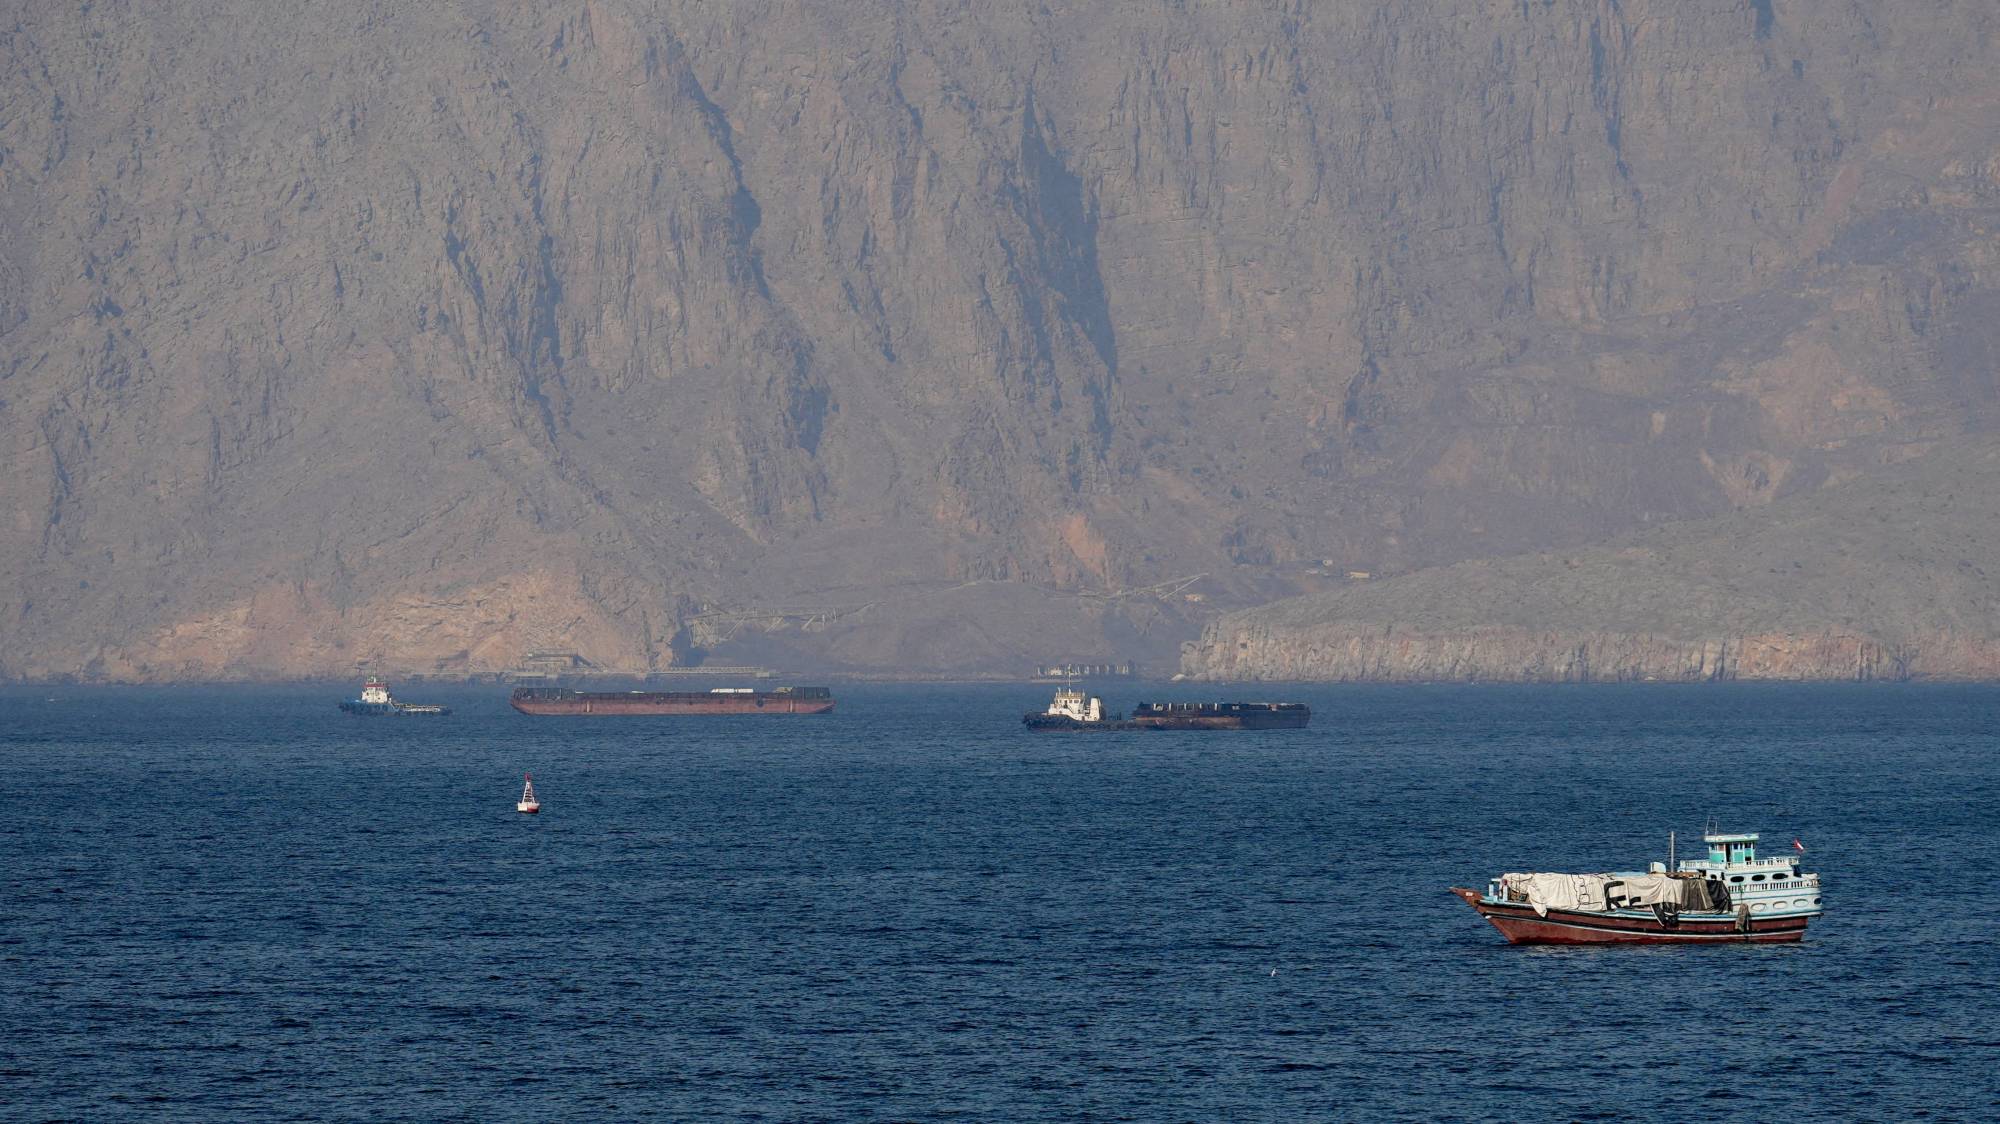
سفن راسية في مضيق هرمز كما تُرى من مسندم بعُمان (رويترز)

الهيكل الجيوسياسي لتفاوت الأداء

وعزا البنك الدولي هذا التفاوت الحاد في الأداء بين مصدِّري النفط في الشرق الأوسط إلى اختلاف درجة التعرض للأعمال العسكرية وحجم المصدات السياساتية؛ حيث أشار التقرير إلى أن التباطؤ سيكون أقل حدة في السعودية نظراً لقدرتها الاستراتيجية على تحويل مسار صادراتها النفطية بعيداً عن الشلل اللوجستي عبر خط أنابيب «شرق - غرب» المتجه للبحر الأحمر.

وفي سياق متصل، توقع البنك تباطؤاً ممتصاً ومهدّئاً في سلطنة عُمان؛ كونها أقل عُرضة للمخاطر المباشرة بسبب وقوع موانئها الرئيسية خارج نطاق مضيق هرمز المغلق. وعلى النقيض من ذلك، يربط التقرير الانهيار الحر والانكماش الحاد في اقتصادات الكويت وقطر والعراق بالهبوط الحاد القسري في إنتاج النفط نتيجة تضرر البنية التحتية للطاقة وتوقف شحنات الملاحة عبر المضيق، بالتزامن مع قفزات في تكاليف الشحن وتصاعد ضغوط الإنفاق الدفاعي والعسكري في تلك الموازنات.

تفاصيل الأداء بين دول الخليج

تأتي التقديرات الحالية المحدَّثة لتكرس الأرقام ذاتها التي استشرفها البنك الدولي في تقريره الصادر في أبريل الماضي حول حجم الفجوة في الأداء بين دول المنطقة على النحو التالي:

  • السعودية: على الرغم من تعميق البنك الدولي مراجعاته الهبوطية للمنطقة بأكملها في يونيو لتصل إلى 1.6 في المائة جراء صدمة هرمز، حافظت المملكة على صدارة الأداء الإقليمي؛ حيث يتوقع أن يبلغ نموها 3.1 في المائة خلال عام 2026 (بتراجع 1.2 نقطة مئوية عن تقديرات يناير نتيجة لظروف أسواق الطاقة)، على أن يرتد صعوداً وبقوة إلى 4.9 في المائة في عام 2027.
  • الإمارات: تراجعت توقعات نموها بمقدار 2.7 نقطة مئوية منذ يناير، ومن المتوقع الآن أن يتباطأ من 5 في المائة خلال عام 2025 إلى 2.4 في المائة خلال عام 2026. ومن المتوقع أن يرتفع مجدداً إلى 4.1 في المائة في 2027.
  • قطر: شهدت توقعات النمو للاقتصاد القطري انخفاضاً حاداً بمقدار 11.0 نقطة مئوية منذ يناير؛ إذ إنه يُتوقع أن يسجل انكماشاً بنسبة 5.7 في المائة من نمو إيجابي مقدّر بـ5.3 في المائة، بسبب الأضرار الجسيمة التي تعرّضت لها إمدادات الغاز السائل. وتُعدّ قطر لاعباً محورياً في سوق الطاقة العالمية، وتتراوح حصتها السوقية من إمدادات الغاز الطبيعي المسال عالمياً ما بين 20 في المائة و21 في المائة. ويتوقع البنك الدولي أن يرتفع النمو القطري مجدداً إلى 5.7 في المائة.
  • الكويت: يُتوقع أن يسجل اقتصادها انكماشاً بواقع 6.4 في المائة من نمو متوقع بـ2.6 في المائة خلال يناير. وتعتمد الكويت بنسبة 100 في المائة على مضيق هرمز لتصدير نفطها الخام ومشتقاته. وبالتالي، يعني إغلاق المضيق توقف شريان الحياة المالي للدولة بشكل كامل، مما يؤدي فوراً إلى توقف التدفقات النقدية الداخلة للموازنة. ولا مفارقة هنا أن البنك الدولي يتوقع أن يقفز النمو الاقتصادي الكويتي إلى 13.5 في المائة في 2027.
  • البحرين: تراجعت توقعات نموها بمقدار 1.8 نقطة مئوية منذ يناير، ومن المتوقع الآن أن يتباطأ من 3.1 في المائة خلال عام 2025 إلى 1.3 في المائة خلال عام 2026. ومن المتوقع أن يعاود ارتفاعه ليسجل 2.8 في المائة في 2027.
  • سلطنة عُمان: تراجعت توقعات النمو لاقتصاد عُمان بمقدار 1.2 نقطة مئوية منذ يناير، ويُتوقَّع الآن أن يتباطأ من 3.6 في المائة خلال عام 2025 إلى 2.4 في المائة خلال عام 2026. ومن المتوقع أن يرتفع إلى 3 في المائة في 2027.

ولعلّ الصدمة الكبرى تكمن في الانهيار الحر للاقتصاد العراقي؛ إذ هوت توقعات نموه من 6.5 في المائة إلى انكماش مرعب قدره 8.9 في المائة.

مصر تخالف التوجه الهبوطي

وعلى النقيض من الانكماش الحاد الذي خيّم على موازنات الدول النفطية المحاصرة في الخليج، رفع البنك الدولي توقعاته لنمو الاقتصاد المصري بمقدار 0.3 نقطة مئوية ليصل إلى 4.6 في المائة في 2026 (ليتراجع إلى 4 في المائة في 2027)؛ ويعود هذا الانتعاش النسبي إلى استفادة مصر اللوجستية والجغرافية مع تحول جزء كبير من حركة التجارة وسلاسل الإمداد الدولية نحو الممرات البديلة في البحر الأحمر وقناة السويس لتفادي شلل مضيق هرمز. كما أسهم تنوع الاقتصاد المصري وعدم اعتماده المباشر على صادرات الخليج النفطية في حمايته من الصدمة الفورية، بالتوازي مع التدفقات الأخيرة للاستثمارات الخارجية المباشرة وحزم الدعم الدولي التي وفرت سيولة أجنبية قوية، وعززت من مرونة الأنشطة غير النفطية والطلب المحلي في مواجهة الرياح الجيوسياسية المعاكسة.

سفن راسية في مضيق هرمز كما تُرى من مسندم بعُمان (رويترز)

توقعات متباينة

على الصعيد الإقليمي، تُظهر البيانات تفاوتاً في الأداء بين مناطق العالم، حيث تتصدر جنوب آسيا النمو رغم تباطؤه إلى 6.3 في المائة، فيما يبلغ النمو في شرق آسيا 4.2 في المائة، وأفريقيا جنوب الصحراء 4 في المائة.

أما أميركا اللاتينية فتسجل 2.2 في المائة، تليها أوروبا وآسيا الوسطى بـ2.1 في المائة، في حين تتأثر منطقة الشرق الأوسط وشمال أفريقيا بشكل أكبر نتيجة الصراع، مع تراجع النمو إلى 1.6 في المائة في 2026 قبل التعافي إلى 5 في المائة في 2027.

وفي تعليقه على هذه التطورات القاسية، أكد رئيس مجموعة البنك الدولي، أجاي بانغا، أن التحدي الأكبر الماثل أمام الحكومات اليوم يكمن في تحقيق التوازن الدقيق بين حماية الاستقرار المالي الحالي والحفاظ على فرص النمو مستقبلاً. وأوضح بانغا أن البنك الدولي يعمل بشكل حثيث على دعم الدول المتضررة عبر توفير أدوات السيولة والتمويلات الطارئة، مع إبداء الاستعداد الكامل لتقديم حزم دعم إضافية في حال تفاقمت الأزمة، بهدف تمكين الاقتصادات من تجاوز الصدمة الهيكلية لأسواق الطاقة وتعزيز قدرتها على التعافي المستدام.

Your Premium trial has ended


مقالات ذات صلة

النفط يبحث عن سفن... شح الناقلات يقلب حسابات تجارة الخام

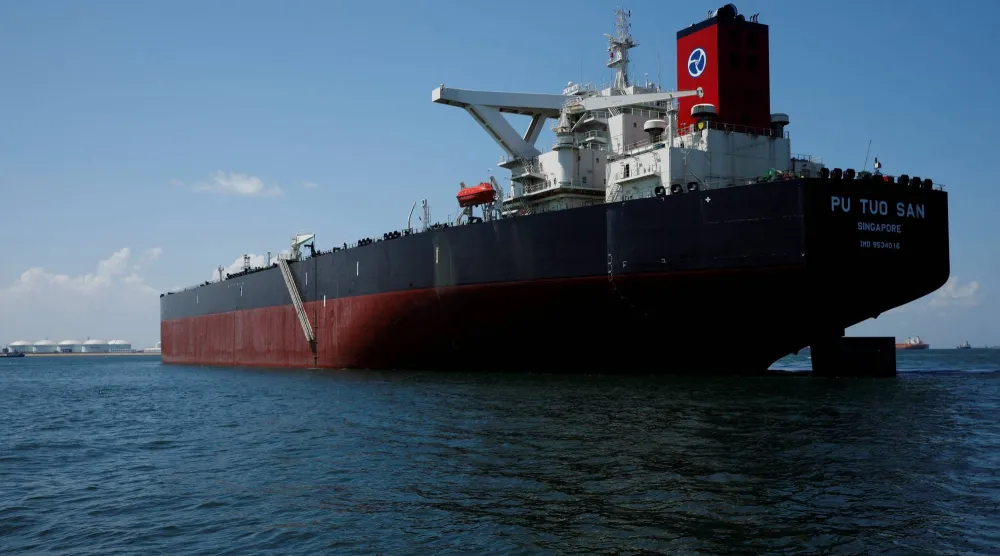
الاقتصاد ناقلة نفط عملاقة تابعة لشركة «هين ليونغ» في المياه قبالة جزيرة جورونغ بسنغافورة (رويترز)

النفط يبحث عن سفن... شح الناقلات يقلب حسابات تجارة الخام

بعد أشهر من الحرب، ظهرت أزمة جديدة في سوق الطاقة: شح الناقلات العملاقة القادرة على نقل الخام لمسافات طويلة.

«الشرق الأوسط» (لندن) «الشرق الأوسط» (لندن)
شؤون إقليمية سفن بالقرب من مضيق «هرمز» كما تظهر من محافظة مسندم في سلطنة عمان (أرشيفية - رويترز) p-circle

قاليباف: مضيق «هرمز» سيبقى مغلقاً إلى أن تُلبّى شروط إيران

قال رئيس البرلمان الإيراني محمد باقر قاليباف، اليوم (الأحد)، إن إيران لن تفتح مضيق «هرمز» إلى أن تُلبَّى شروطها وتُنفَّذ الالتزامات الأميركية.

«الشرق الأوسط» (طهران)
شؤون إقليمية صورة من مقطع فيديو نشرته القيادة المركزية الأميركية على منصّة "إكس" لتحرّك قواتها في مضيق هرمز، أمس

«سنتكوم»: «هرمز» يشهد انتعاشاً في الملاحة

تواصل واشنطن تحركاتها لتأمين الملاحة في مضيق هرمز، بينما يستمر الجمود في مفاوضاتها مع طهران.وقال قائد القيادة المركزية «سنتكوم» براد كوبر، أمس، إن القوات.

«الشرق الأوسط» (عواصم)
شؤون إقليمية ترمب يشارك في جنازة عنصر أميركي قُتل في حرب إيران 22 يوليو 2026 (رويترز)

فاتورة الحرب على إيران تتجاوز 43 مليار دولار

ارتفعت تكلفة الحرب الأميركية على إيران إلى نحو 43.6 مليار دولار حتى 3 سبتمبر، وفق أحدث تقدير قدمته القيادة المركزية الأميركية إلى أعضاء «الكونغرس» هذا الأسبوع.

«الشرق الأوسط» (واشنطن - لندن - طهران)
شؤون إقليمية القوات الأميركية قالت إنها ساعدت أكثر من 2000 سفينة تجارية على عبور مضيق هرمز (سنتكوم)

«سنتكوم»: عبور أكثر من مليار برميل نفط في «هرمز»

قال قائد «سنتكوم» إن القوات الأميركية سهّلت عبور أكثر من مليار برميل من النفط الخام عبر المضيق خلال الشهرَين الماضيَين.

«الشرق الأوسط» (عواصم)

النفط يبحث عن سفن... شح الناقلات يقلب حسابات تجارة الخام

ناقلة نفط عملاقة تابعة لشركة «هين ليونغ» في المياه قبالة جزيرة جورونغ بسنغافورة (رويترز)
TT

النفط يبحث عن سفن... شح الناقلات يقلب حسابات تجارة الخام

ناقلة نفط عملاقة تابعة لشركة «هين ليونغ» في المياه قبالة جزيرة جورونغ بسنغافورة (رويترز)

لم يعد السؤال في سوق النفط العالمية يقتصر على مكان العثور على البرميل، بل بات يتسع إلى سؤال أكثر تكلفة: كيف سيصل هذا البرميل إلى المصفاة؟ وكم ستبلغ فاتورة نقله؟

فبعد أشهر من الحرب التي عطلت حركة النفط عبر مضيق «هرمز»، وأعادت توجيه الإمدادات بين مناطق الإنتاج والاستهلاك، ظهرت أزمة جديدة في سوق الطاقة: شح الناقلات العملاقة القادرة على نقل الخام لمسافات طويلة. ومع ارتفاع الطلب على الرحلات البحرية الأطول، قفزت أسعار الشحن إلى مستويات قياسية، وأصبحت بعض مسارات تجارة الخام أقل جدوى اقتصادياً.

وتقول «بلومبرغ» إن نقل شحنة من هيوستن إلى آسيا يضيف حالياً نحو 26 دولاراً للبرميل إلى تكلفة إمداد أكبر منطقة مستوردة للخام في العالم، أي ما يعادل نحو 52 مليون دولار للشحنة الواحدة. وتقترب تكلفة النقل بذلك من رُبع سعر خام غرب تكساس الوسيط، بعدما كانت تمثل جزءاً صغيراً من قيمة الشحنة قبل الحرب.

وفي المسار القياسي لنقل الخام من الخليج إلى الصين، تجاوزت عوائد ناقلات الخام العملاقة «VLCC» حاجز 1.2 مليون دولار يومياً، بينما سجَّلت تكلفة استئجار ناقلة نفط على المسار نفسه أكثر من مليون دولار يومياً في وقت سابق من الشهر، للمرة الأولى على الإطلاق، وفق بيانات «بلومبرغ» وبورصة البلطيق.

سفن وناقلات في مضيق «هرمز» قبالة ساحل مسندم بعمان (رويترز)

سباق على الناقلات

المفارقة أن أزمة الشحن الحالية تحدث بالتزامن مع طفرة غير مسبوقة في طلب الناقلات الجديدة.

فبحسب «رويترز»، جرى طلب أكثر من 217 ناقلة «VLCC» منذ بداية 2026، مقارنة بـ93 ناقلة خلال العام الماضي، في موجة استثمارات تتجاوز 20 مليار دولار وتعد الأكبر منذ 25 عاماً على الأقل. والناقلة الواحدة من هذه الفئة تستطيع حمل نحو مليونَي برميل من الخام.

لكن هذه الطلبات لا تقدِّم حلاً سريعاً للاختناق الحالي. فالسفن الجديدة يجري تسليم بعضها في 2029 و2030، بينما تحتاج السوق إلى الناقلات الآن. وفي الوقت نفسه، يبلغ عمر نحو 20 في المائة من أسطول «VLCC» العالمي أكثر من 20 عاماً، ما يزيد الحاجة إلى إحلال السفن القديمة وتجديد الأسطول.

وتشير بيانات الصناعة إلى أن ارتفاع الطلب أصبح حاداً إلى درجة أن شراء ناقلة عمرها 10 سنوات بات، في بعض الحالات، أكثر تكلفة من طلب ناقلة جديدة.

وهكذا تواجه السوق مفارقةً لافتةً: الطلب على السفن الجديدة يعكس ثقة في استمرار تجارة النفط لمسافات طويلة، لكنه لا يحل نقص السفن المتاحة في الأجل القصير.

الحرب أطالت الرحلة... وقلّصت الأسطول المتاح

أعادت الحرب رسم مسارات تجارة الخام. فالسفن التي تنقل النفط من الخليج باتت تحتاج إلى وقت أطول، سواء بسبب تجنب مضيق «هرمز»، أو بسبب عمليات نقل الشحنات بين ناقلات خارج المضيق، بينما تسلك ناقلات أخرى طرقاً أطول حول أفريقيا.

وتشير بيانات تتبع السفن إلى أن حركة التجارة عبر «هرمز» ظلت عند مستويات شديدة الانخفاض. ففي 18 سبتمبر (أيلول) عبرت 4 سفن للسلع المضيق، مقارنة بمتوسط 10 أيام بلغ 16 سفينة، وفق بيانات أولية من «كبلر». وقبل ذلك بيوم واحد، عبرت 3 سفن فقط، مقابل متوسط 17 سفينة خلال 10 أيام، وفق «رويترز».

ولا يعني انخفاض عدد السفن أن النفط توقف بالكامل، إذ لجأت بعض الناقلات إلى مسارات غير معلنة أو أوقفت أجهزة التعريف الخاصة بها، كما توسعت عمليات نقل الشحنات بين السفن خارج المضيق.

لكن النتيجة الاقتصادية واحدة: كلما استغرقت الناقلة وقتاً أطول لإيصال شحنتها، قلّ عدد الرحلات التي يستطيع الأسطول العالمي تنفيذها في الفترة نفسها.

وهذا يحول اضطراب الممرات البحرية إلى أزمة في «الطاقة الفعلية» لأسطول الناقلات، حتى من دون انخفاض عدد السفن الموجودة في العالم.

سفن وناقلات في مضيق «هرمز» قبالة ساحل مسندم بعمان (رويترز)

«هرمز» يعيد توزيع البراميل

وتدفع هذه التطورات المشترين إلى البحث عن خام أقرب إلى مصافيهم.

فقد تراجعت تدفقات الخام الأميركي إلى آسيا خلال الأسابيع الأخيرة مع تضاعف تكاليف الشحن تقريباً، بينما لجأت إحدى المصافي اليابانية إلى شراء خام ألاسكا، رغم أنه أقل ملاءمة عادة لمصافيها؛ بسبب قصر المسافة البحرية.

وفي أوروبا ظهرت الفوارق بصورة أكثر وضوحاً. ففي الوقت الذي اقترب فيه خام برنت الآجل من 110 دولارات للبرميل خلال الأسبوع، تجاوز سعر خام «داتد برنت» الفعلي 131 دولاراً، مع تنافس المشترين على الشحنات القريبة، بينما تواجه المصافي الأوروبية نقصاً في الإمدادات المقبلة من الشرق الأوسط.

وهذا يخلق سوقاً للنفط تحدد فيه المسافة والممر البحري الآمن قيمة البرميل بقدر ما تحددها جودته ومصدره.

وتظهر الفوارق السعرية بين الخامات بالفعل اتساعاً كبيراً؛ إذ أصبحت بعض الخامات العالقة خلف الاختناقات اللوجستية تباع بخصومات حادة، بينما تحصل الخامات القادرة على الوصول إلى الأسواق بسهولة على علاوات كبيرة.

رهان على تجارة نفط أطول

ولا تعكس طفرة طلب الناقلات مجرد استجابة مؤقتة للحرب. فالمالكون يراهنون أيضاً على تغير طويل الأجل في خريطة تجارة النفط. ومع زيادة إنتاج البرازيل وغويانا والأرجنتين، يصبح حوض الأطلسي مصدراً أكثر أهمية للمشترين في أوروبا وآسيا، ما يعني رحلات أطول واستخداماً أكبر للناقلات العملاقة.

وتتوقع بيانات الصناعة أن يضيف إنتاج شرق أميركا الجنوبية نحو 2.5 مليون برميل يومياً حتى 2030، ما قد يعزِّز تدفقات الخام إلى الأسواق الأوروبية والآسيوية ويدعم تجارة المسافات الطويلة.

وهذا يفسر لماذا تستمر شركات الشحن في طلب ناقلات جديدة رغم ارتفاع أسعارها وطول فترات التسليم.

ناقلات نفط في مرفأ البصرة (رويترز)

البرميل الذي لا يصل هو المشكلة الجديدة

لكن ارتفاع أسعار الشحن قد يحمل في النهاية آلية لتصحيح نفسه. فإذا أصبحت تكلفة نقل البرميل لمسافة طويلة مرتفعة إلى حد يلتهم هامش التكرير، سيتوقف بعض المشترين عن تلك الشحنات، ويتجهون إلى مصادر أقرب، ما يؤدي إلى إغلاق بعض مسارات التجارة التي كانت مربحة سابقاً.

وهذا ما يفسر تراجع بعض شحنات الخام الأنغولي المتجهة إلى الصين، رغم استمرار الطلب الآسيوي على النفط.

كما أن ارتفاع تكلفة النقل ينتقل في النهاية إلى أسعار الوقود. فقد حذرت السوق من أن ارتفاع الشحن، إلى جانب ارتفاع أسعار وقود السفن، يضيف طبقة جديدة من الضغوط على تكلفة إمدادات الديزل والبنزين في وقت تعاني فيه أسواق المنتجات النفطية بالفعل من ضيق المعروض.

وبالتالي، فإن أزمة الناقلات قد تصبح حلقة إضافية في سلسلة التضخم النفطي: الحرب تعطل الممرات، والممرات تطيل الرحلات، والرحلات الأطول تستنزف الأسطول، ونقص السفن يرفع أجور الشحن، وارتفاع الشحن يعيد تحديد مصدر البرميل الذي يستطيع المشتري تحمله.

وإذا استمرت هذه الظروف، فقد لا يكون الأثر الأهم للحرب هو كمية النفط التي خرجت من السوق، وإنما إعادة تشكيل الطريقة التي ينتقل بها النفط الموجود بالفعل من المنتج إلى المستهلك.


«أنابيب الشرق» توقع عقداً مع «أرامكو» بتكلفة تتجاوز 205.6 مليون دولار

أحد مصانع «أنابيب الشرق» في السعودية (الشركة)
TT

«أنابيب الشرق» توقع عقداً مع «أرامكو» بتكلفة تتجاوز 205.6 مليون دولار

أحد مصانع «أنابيب الشرق» في السعودية (الشركة)

أعلنت شركة أنابيب الشرق المتكاملة للصناعة، توقيع عقد مع شركة «أرامكو السعودية» بقيمة تتجاوز 771 مليون ريال (205.6 مليون دولار)، شاملة ضريبة القيمة المضافة.

ويتضمَّن العقد تنفيذ أعمال تصنيع وتوريد أنابيب الصلب لصالح شركة «أرامكو». وأوضحت الشركة أن الاتفاقية جرت ترسيتها وتوقيعها اليوم، 20 سبتمبر (أيلول) 2026، وتمتد مدة تنفيذ العقد إلى 6 أشهر.

وأكدت «أنابيب الشرق» عدم وجود أطراف ذات علاقة في هذا العقد، مشيرة إلى أن الأثر المالي سيبدأ في الظهور على النتائج المالية للشركة اعتباراً من الرُّبع الرابع من السنة المالية الحالية 2026 - 2027 وحتى الرُّبع الأول من السنة المالية 2027 - 2028.


«غروب فايف» للأنابيب توقع عقداً مع «أرامكو» بـ72.15 مليون دولار

Aramco logo (Reuters)
TT

«غروب فايف» للأنابيب توقع عقداً مع «أرامكو» بـ72.15 مليون دولار

Aramco logo (Reuters)

أعلنت شركة «غروب فايف» السعودية للأنابيب توقيع عقد مع شركة «أرامكو السعودية» بقيمة إجمالية تبلغ 270.5 مليون ريال (72.15 مليون دولار)، شاملة ضريبة القيمة المضافة.

ويتضمن العقد تنفيذ مشروع تصنيع وتوريد أنابيب صلب حلزونية اللحام، وذلك لصالح أحد المشروعات المملوكة لشركة «أرامكو». وأوضحت الشركة أن مدة العقد الممتدة لتنفيذ المشروع تصل إلى 4 أشهر، وذلك إثر الترسية التي تمت بتاريخ 17 سبتمبر (أيلول) 2026.

وأكدت «غروب فايف» عدم وجود أطراف ذات علاقة في هذا العقد، متوقعة أن يبدأ انعكاس الأثر المالي الإيجابي للاتفاقية على القوائم المالية للشركة اعتباراً من الرُّبعين الثاني والثالث من العام المالي 2027.