هل يواجه نظام الـ1.8 تريليون دولار «شتاء الائتمان الخاص»؟

«أرباح كابيتال» لـ«الشرق الأوسط»: استمرار الفائدة المرتفعة يزيد احتمالات التعثر

لافتة «وول ستريت» أمام العلم الأميركي (رويترز)
TT

هل يواجه نظام الـ1.8 تريليون دولار «شتاء الائتمان الخاص»؟

لافتة «وول ستريت» أمام العلم الأميركي (رويترز)

هل يمكن أن يكون الائتمان الخاص هو أزمة الرهن العقاري العالمية المقبلة؟ هذا السؤال المحوري بات يتردد بجرأة في أروقة صناعة القرار المالي بعد توسع سريع للإقراض خارج النظام المصرفي التقليدي على مدى السنوات الماضية، مما خلق سوقاً هائلة تجاوزت قيمتها حاجز الـ1.8 تريليون دولار بعيداً عن الرقابة اللصيقة.

هذا القلق تبلور بوضوح في تحذيرات أطلقها مؤخراً الرئيس التنفيذي لمصرف «جي بي مورغان»، جيمي ديمون، من أن خسائر القطاع ستتجاوز على الأرجح التوقعات عند تحول دورة الائتمان بفعل ضعف المعايير وارتفاع المديونية.
الرئيس التنفيذي لـ«جي بي مورغان تشيس» جيمي ديمون يتحدث إلى النادي الاقتصادي بنيويورك في مانهاتن (أرشيفية - رويترز)

وفي منعطف تنظيمي حاسم، دخل مجلس الاستقرار المالي العالمي - الذي يضم محافظي البنوك المركزية ووزراء مالية مجموعة العشرين - على خط الأزمة عبر مطالبته المنظمين الوطنيين بتشديد الرقابة فوراً، بالتزامن مع وضع البنك المركزي الأوروبي للائتمان الخاص كأحد المصادر الرئيسية المهددة للاستقرار المالي إلى جانب التقييمات المرتفعة للأسواق.

ولم يتأخر هذا التصنيف التنظيمي حتى تبلور رسمياً في تقرير الاستقرار المالي الصادر عن البنك المركزي الأوروبي نهاية مايو (أيار) 2026، والذي كشف عن جانبين شديدي الخطورة في بنية هذا القطاع؛ الأول هو ما وصفه بـ«تأثير كرة الثلج»، حيث بدأت الصناديق تواجه صعوبات حقيقية في تسييل بعض أصولها تزامناً مع تصاعد طلبات الاسترداد من المستثمرين، مما يهدد بالاضطرار لعمليات بيع بأسعار بخسة. أما الجانب الآخر، فهو تنامي ظاهرة «الرافعة المالية المزدوجة»، إذ كشف التقرير عن توسع الصناديق في الاقتراض من البنوك التقليدية لتمويل قروضها الخاصة، مما يعني تشابكاً خطيراً يضع النظام المصرفي تحت تهديد مزدوج في حال تخلف المقترضين النهائيين عن السداد.

توسع غير مسبوق في الائتمان الخاص

هذا التشابك الخطير والتحذيرات الدولية المتلاحقة، يأتيان كناتج طبيعي لتحول هيكلي عميق يشهده النظام المالي العالمي تقوده صناديق الائتمان الخاصة، والتي خرجت من كونها أدوات بديلة محدودة لتصبح ما يشبه «نظاماً مصرفياً موازياً» تتجاوز قيمته حاجز الـ 1.8 تريليون دولار.

وفي هذا السياق، يوضح الرئيس الأول لإدارة الأصول في «أرباح كابيتال»، محمد الفراج، أن هذا التوسع لم يأتِ بشكل طبيعي بالكامل، بل ارتبط بشكل مباشر بانسحاب البنوك من تمويل الشركات المتوسطة والصغيرة بعد أزمة 2008 وما تبعها من تشديدات تنظيمية صارمة.

ويضيف أن تطبيق معايير «بازل 3» ورفع متطلبات رأس المال، دفع البنوك إلى تقليص الإقراض عالي المخاطر، مما أدى إلى نشوء فجوة تمويلية واسعة، وهنا دخلت صناديق الائتمان الخاص لتملأ هذا الفراغ مستفيدة من مرونتها وقدرتها على التحرك بسرعة أكبر خارج القيود المصرفية التقليدية.
متداول في بورصة نيويورك (أ.ب)

طبيعة الائتمان الخاص والفرق عن البنوك

يوضح الفراج أن جوهر الائتمان الخاص يقوم على الإقراض المباشر للشركات عبر مؤسسات مالية غير مصرفية، دون وساطة البنوك أو المرور بأسواق السندات العامة. ويكمن الفارق الأساسي بينه وبين التمويل المصرفي في هيكل الأموال نفسه؛ فالبنوك تعتمد على ودائع قصيرة الأجل قابلة للسحب، مما يفرض عليها قيود سيولة صارمة ويجعل قراراتها أكثر تحفظاً.

أما صناديق الائتمان الخاص، فهي تعتمد على رؤوس أموال طويلة الأجل تُعرف برأس المال الحبيس، يتم ضخها من مستثمرين مؤسسيين لديهم أفق استثماري ممتد، ما يمنح هذه الصناديق مرونة أكبر وقدرة أعلى على اتخاذ قرارات تمويلية سريعة ومباشرة.

أدوات التمويل داخل القطاع

ويشير الفراج إلى أن هذا القطاع لا يقتصر على نمط واحد من الإقراض، بل يشمل مجموعة واسعة من الأدوات التي تغطي احتياجات الشركات في مختلف مراحلها، ومن أبرزها:

* الإقراض المباشر: تمويل الشركات المتوسطة للتوسع التشغيلي.

* التمويل «الميزانين» (Mezzanine Financing): يمثل «طابقاً وسطاً» في هيكل رأسمال الشركة، حيث يقع بين الديون التقليدية الممتازة وبين الملكية (الأسهم).

* الديون المتعثرة: شراء ديون متعثرة وإعادة هيكلتها.

* تمويل الشركات الناشئة: دعم الشركات عالية النمو.

* التمويل المدعوم بالأصول: تمويل مقابل أصول مثل العقارات والمعدات وحقوق الملكية الفكرية.

جذور الأزمة ما بعد 2008

ويعود الفراج في تحليله إلى ما بعد الأزمة المالية العالمية في 2008، حين اضطرت البنوك العالمية إلى تقليص نشاطها الائتماني بشكل حاد نتيجة الخسائر الكبيرة وتشديدات «بازل 3» ومتطلبات السيولة. هذا الانسحاب خلق فجوة تمويلية في السوق، خاصة للشركات المتوسطة والصغيرة.

وفي الوقت ذاته، كانت صناديق التقاعد وشركات التأمين والصناديق السيادية تبحث عن عوائد أعلى في بيئة أسعار فائدة منخفضة أو شبه صفرية، مما جعل الائتمان الخاص يبدو كحل مثالي يجمع بين العائد المرتفع والاستقرار النسبي مقارنة بالأصول التقليدية.

ومع التحول الأخير إلى بيئة أسعار فائدة مرتفعة، ازدادت جاذبية هذا القطاع بشكل أكبر، خصوصاً أن معظم قروضه مرتبطة بأسعار فائدة متغيرة، مما يعني أن العوائد ترتفع تلقائياً مع رفع الفائدة من قبل البنوك المركزية، وهو ما وفَّر حماية طبيعية ضد التضخم.

الفرص والمخاطر في بيئة الفائدة المرتفعة

يرى الفراج أن البيئة الحالية تحمل تناقضاً واضحاً؛ فمن ناحية، تمنح الفائدة المرتفعة صناديق الائتمان الخاص فرصة لتحقيق عوائد استثنائية قد تتراوح بين 10 و15 في المائة سنوياً، وهو مستوى يفوق بكثير أدوات الدخل الثابت التقليدية.

لكن في المقابل، تشكل هذه البيئة ضغطاً متزايداً على الشركات المقترضة التي تواجه ارتفاعاً مستمراً في تكلفة خدمة الدين، مما قد يؤدي إلى تآكل الأرباح التشغيلية ورفع احتمالات التعثر، خاصة لدى الشركات ذات الهياكل المالية الهشة أو المعتمدة بشكل كبير على الاقتراض.

ويحذر الفراج من أن استمرار هذه المستويات المرتفعة من الفائدة لفترة طويلة قد يدفع معدلات التعثر للارتفاع فوق مستوياتها التاريخية المستقرة، مما قد يضع المحافظ الائتمانية أمام اختبار حقيقي لم تواجهه منذ سنوات.

أزمة التقييم والشفافية

من أبرز التحديات التي يسلط عليها الفراج الضوء، مسألة تقييم الأصول داخل صناديق الائتمان الخاص، إذ لا يتم تسعير هذه القروض يومياً في الأسواق، بل تعتمد على نماذج تقييم داخلية تُراجع بشكل دوري، ما يخلق فجوة في الشفافية مقارنة بالأسواق العامة. هذا النموذج قد يؤدِّي إلى تأخير الاعتراف بالخسائر الحقيقية، أو إعطاء انطباع أكثر استقراراً من الواقع الفعلي للأصول.

كما أن استخدام الرافعة المالية في بعض الصناديق يزيد من حدة المخاطر، حيث تضاعف الأرباح في أوقات النمو، لكنها تضاعف الخسائر عند أي تراجع في جودة القروض.

إشارة الإنذار من «بلاك روك»

وتجسدت هذه المخاوف بشكل واضح مطلع 2026، حين أعلن أحد صناديق الائتمان الخاص التابعة لـ«بلاك روك» عن خفض صافي قيمة أصوله بنسبة تقارب 19 في المائة، نتيجة تدهور جودة بعض القروض المرتبطة بقطاعات التكنولوجيا.

هذه الخطوة أثارت موجة قلق واسعة في الأسواق، ودفعَت الجهات التنظيمية في الولايات المتحدة إلى فتح مراجعات حول آليات التقييم، دون توجيه أي اتهامات رسمية حتى الآن. ومع ذلك، انعكس الحدث سريعاً على ثقة المستثمرين، وأدَّى إلى ضغوط سحب وتقييمات أكثر تحفظاً داخل القطاع.
شعار شركة «بلاك روك» ومعلومات التداول الخاصة بها معروضة على شاشة في بورصة نيويورك (رويترز)

هل هو خطر نظامي شبيه بأزمة 2008؟

رغم تصاعد المخاوف، يرى الفراج أن الائتمان الخاص لا يمكن مقارنته بشكل مباشر بأزمة الرهن العقاري في 2008، لأن الخسائر في هذا القطاع تقع على مستثمرين مؤسسيين محترفين لديهم قدرة على تحمل المخاطر، وليس على المودعين أو النظام المصرفي التقليدي الذي يتطلب تدخلات حكومية لإنقاذه.

لكن في المقابل، لا يستبعد وجود «مخاطر نظامية مخفية» ناتجة عن الترابط بين البنوك وصناديق الائتمان عبر خطوط ائتمان وتمويل غير مباشر، ما قد ينقل الصدمات بشكل غير مباشر إلى النظام المالي الأوسع.

ويتوقع الفراج أن يواصل الائتمان الخاص نموه خلال السنوات المقبلة ليصل إلى مستويات قد تتجاوز 3 تريليونات دولار، مدفوعاً بزيادة الطلب المؤسسي ودخول الذكاء الاصطناعي في عمليات تحليل الجدارة الائتمانية.

كما يشير إلى أن المرحلة المقبلة ستشهد موجة دمج واستحواذ بين مديري الأصول، بهدف تكوين كيانات أكبر قادرة على تمويل صفقات بمليارات الدولارات، إلى جانب توسُّع استخدام البيانات البديلة في تقييم المخاطر بشكل أكثر دقة وسرعة.

ويخلص الفراج إلى أن الائتمان الخاص لم يعد مجرد أداة استثمارية بديلة، بل أصبح جزءاً بنيوياً من النظام المالي العالمي، لكنه في الوقت ذاته يحمل معادلة دقيقة بين عوائد مرتفعة ومخاطر معقدة تتعلق بالشفافية والتقييم والسيولة.

مقالات ذات صلة

مسؤول في «المركزي الأوروبي» يستبعد تخفيف متطلبات رأس المال للمصارف

الاقتصاد أعلام «الاتحاد الأوروبي» ترفرف أمام مقر «البنك المركزي الأوروبي» في فرنكفورت بألمانيا (رويترز)

مسؤول في «المركزي الأوروبي» يستبعد تخفيف متطلبات رأس المال للمصارف

قال بيدرو ماتشادو، المسؤول عن الإشراف المصرفي في «البنك المركزي الأوروبي»، الثلاثاء، إن المصارف الأوروبية ينبغي ألا تتوقع تخفيف الضوابط الأساسية...

«الشرق الأوسط» (فرنكفورت (ألمانيا))
الاقتصاد مبنى البنك المركزي في فرانكفورت (رويترز)

«المركزي الأوروبي»: تراجع حاد في الطلب على القروض العقارية مع ارتفاع الفائدة

أظهر مسح أجراه البنك المركزي الأوروبي، الثلاثاء، تراجعاً حاداً في الطلب على القروض العقارية في منطقة اليورو خلال الأشهر الثلاثة المنتهية في سبتمبر.

«الشرق الأوسط» (برلين)
الاقتصاد وزير المالية البريطاني جون هيلي خلال المؤتمر السنوي لحزب العمال في ليفربول (رويترز)

وزير المالية البريطاني يتوقع تمويل إجراءات الموازنة عبر زيادة الضرائب أو خفض الإنفاق

أفادت صحيفة «فاينانشال تايمز»، الأربعاء، بأن وزير المالية البريطاني يتوقع تمويل الإجراءات الواردة بموازنة الشهر الحالي من خلال زيادة الضرائب أو زيادة الإنفاق

«الشرق الأوسط» (لندن)
الاقتصاد منازل أمام أفق منطقة كناري وارف في لندن ببريطانيا (رويترز)

أسعار المنازل البريطانية تستقر في سبتمبر دون التوقعات

استقرت أسعار المنازل في بريطانيا خلال سبتمبر (أيلول)، بعدما سجلت في أغسطس (آب) أول انخفاض سنوي لها منذ عام 2023، وفق بيانات نشرها بنك «لويدز» يوم الأربعاء.

«الشرق الأوسط» (لندن)
الاقتصاد شركة إعمار المدينة الاقتصادية تتولى مهمة تطوير مدينة الملك عبد الله الاقتصادية (الموقع الرسمي)

«الاستثمارات العامة» يمدد قرض «إعمار المدينة الاقتصادية» مليار ريال حتى فبراير 2027

أعلنت شركة إعمار المدينة الاقتصادية موافقة صندوق الاستثمارات العامة على تمديد فترة إتاحة قرض المساهم البالغ مليار ريال (266 ألف دولار).

«الشرق الأوسط» (الرياض)

أرباح «بدجت السعودية» تتراجع 19.7 % إلى 53.2 مليون دولار في 9 أشهر

جانب من أحد المتاجر التابعة لـ«بدجت السعودية» (موقع الشركة)
TT

أرباح «بدجت السعودية» تتراجع 19.7 % إلى 53.2 مليون دولار في 9 أشهر

جانب من أحد المتاجر التابعة لـ«بدجت السعودية» (موقع الشركة)

تراجعت أرباح الشركة المتحدة الدولية للمواصلات «بدجت السعودية» بنسبة 19.7 في المائة خلال الأشهر التسعة الأولى من عام 2026، إلى 199.5 مليون ريال (53.2 مليون دولار)، مقارنة بـ248.6 مليون ريال (66.3 مليون دولار) في الفترة المماثلة من العام السابق.

وأرجعت الشركة، في بيان نشرته على السوق المالية السعودية (تداول)، انخفاض صافي الأرباح خلال الفترة إلى تراجع معدلات التشغيل وانخفاض حجم أسطول التأجير قصير الأجل، في ظل الظروف الإقليمية الحالية، إلى جانب تباطؤ تجديد عقود التأجير طويل الأجل وتوجه العملاء إلى طلب مركبات من فئات أقل عند تجديد هذه العقود، مما أثر سلباً على الربحية.

في المقابل، ارتفعت إيرادات الشركة بنسبة 11 في المائة خلال الفترة إلى 1.9 مليار ريال (508.6 مليون دولار)، مقارنة بـ1.7 مليار ريال (458 مليون دولار) في الفترة المماثلة من العام السابق.

وأرجعت الشركة نمو الإيرادات إلى ارتفاع مبيعات السيارات وزيادة إيرادات الخدمات اللوجستية من خلال الشركة التابعة، في حين حافظت إيرادات التأجير طويل الأجل على مستوياتها، مما عزز مساهمتها المستمرة في إجمالي إيرادات الشركة.

وعلى صعيد نتائج الربع الثالث، تراجع صافي أرباح الشركة بنسبة 10.6 في المائة إلى 71.7 مليون ريال (19 مليون دولار)، مقارنة بـ80 مليون ريال (21 مليون دولار) في الربع المماثل من العام السابق.

وعزت الشركة انخفاض الأرباح إلى تراجع معدلات تشغيل التأجير قصير الأجل في ظل الظروف الإقليمية الحالية، إلى جانب تباطؤ عمليات تجديد عقود التأجير طويل الأجل وتوجه العملاء إلى طلب مركبات من فئات أقل عند تجديد هذه العقود، مشيرة إلى تحسن الربح التشغيلي النقدي خلال الربع.

في المقابل، ارتفعت إيرادات الربع الثالث بنسبة 13.7 في المائة إلى 716.7 مليون ريال (191 مليون دولار)، مقارنة بـ629.9 مليون ريال (167.9 مليون دولار) في الربع المماثل من العام السابق.

وأرجعت الشركة ارتفاع الإيرادات الفصلية بشكل رئيسي إلى زيادة مبيعات السيارات وارتفاع إيرادات الخدمات اللوجستية من خلال الشركة التابعة.


«الحفر العربية» تحقق 8.4 مليون دولار أرباحاً في الربع الثالث بعد خسائر فصلية

إحدى منصات «الحفر العربية» (الشركة)
TT

«الحفر العربية» تحقق 8.4 مليون دولار أرباحاً في الربع الثالث بعد خسائر فصلية

إحدى منصات «الحفر العربية» (الشركة)

عادت شركة «الحفر العربية» إلى تحقيق الأرباح خلال الربع الثالث من عام 2026، مسجلة صافي ربح بلغ 31.4 مليون ريال (8.4 مليون دولار)، مقابل خسارة قدرها 9.4 مليون ريال (2.5 مليون دولار) في الفترة المماثلة من العام الماضي.

وقالت الشركة في بيان نشر على موقع السوق المالية السعودية «تداول»، إن التحول إلى الربحية يعود إلى تحسن كفاءة عمليات نقل الحفارات، ومبادرات خفض التكاليف، إلى جانب انخفاض صافي تكاليف التمويل ومصروف ضريبة الدخل.

وعلى أساس ربعي، تحولت الشركة إلى الربحية مقارنة بخسارة بلغت 31.5 مليون ريال (8.4 مليون دولار) في الربع الثاني من العام الحالي، مستفيدة من تحسن الأداء التشغيلي عقب استئناف تشغيل الحفارات البحرية، فضلاً عن كفاءة عمليات النقل ومبادرات ضبط التكاليف.

في المقابل، تراجعت الإيرادات خلال الربع الثالث بنسبة 2.9 في المائة إلى 810.7 مليون ريال (215.6 مليون دولار)، مقابل 835.4 مليون ريال (222.2 مليون دولار) في الفترة المماثلة من العام السابق، متأثرة بانخفاض نشاط الحفارات.

وعلى مستوى الأشهر التسعة الأولى من عام 2026، انخفضت الإيرادات بنسبة 8.1 في المائة إلى 2.4 مليار ريال (638.3 مليون دولار)، مقابل 2.6 مليار ريال (691.5 مليون دولار) في الفترة المقابلة من العام الماضي، في ظل التعليق المؤقت لبعض عمليات الحفر البحرية، وعدم وجود عمليات نقل طويلة للحفارات خلال الفترة.

وانعكس تراجع الإيرادات على نتائج الشركة منذ بداية العام، إذ انخفض صافي الدخل بنسبة 90.6 في المائة إلى 6.9 مليون ريال (1.8 مليون دولار)، مقابل 73.3 مليون ريال (19.5 مليون دولار) خلال الفترة المماثلة من عام 2025، رغم مساهمة كفاءة التشغيل وخفض التكاليف والمصروفات العمومية والإدارية في الحد من أثر هذا التراجع.

وارتفع سهم الشركة بنسبة 0.75 في المائة إلى 93.15 ريال عند إعلان النتائج.


رهان وارش على الذكاء الاصطناعي يصطدم بحسابات واشنطن الجديدة

رئيس الاحتياطي الفيدرالي في مؤتمر صحافي عقب اجتماع لجنة السياسة النقدية في أكتوبر (أ.ف.ب)
TT

رهان وارش على الذكاء الاصطناعي يصطدم بحسابات واشنطن الجديدة

رئيس الاحتياطي الفيدرالي في مؤتمر صحافي عقب اجتماع لجنة السياسة النقدية في أكتوبر (أ.ف.ب)

يواجه رئيس مجلس الاحتياطي الفيدرالي كيفين وارش، اختباراً جديداً في سعيه إلى تحقيق توازن دقيق بين كبح التضخم والحفاظ على زخم الاستثمار في الذكاء الاصطناعي، بعدما أعادت انتخابات التجديد النصفي رسم موازين القوى في واشنطن، مع انتقال السيطرة على مجلسي الكونغرس إلى الديمقراطيين، الذين يستعدون لتوسيع الرقابة على القطاع التقني ومراكز البيانات، إلى جانب تشديد مساءلتهم للبنك المركزي.

ويستند رهان وارش إلى أن الذكاء الاصطناعي قد يشكل تحولاً إنتاجياً واسعاً يرفع كفاءة الشركات ويوسع قدرة الاقتصاد على إنتاج السلع والخدمات، بما يساعد على تخفيف الضغوط السعرية بمرور الوقت. غير أن تحقيق هذه المكاسب يتطلب استثمارات ضخمة في مراكز البيانات والرقائق والطاقة والبنية التحتية، وهي استثمارات قد تتأثر بارتفاع تكاليف التمويل، فيما تواجه بيئة سياسية أكثر تشدداً تجاه توسع شركات التكنولوجيا.

وقد شرح وارش هذه الرؤية بوضوح، خلال مشاركته في منتدى لصندوق النقد الدولي، في بانكوك، في 16 أكتوبر (تشرين الأول)، إذ قال إن الذكاء الاصطناعي قد يقدم دفعة كبيرة للإنتاجية الاقتصادية على المدى المتوسط، واصفاً إياه بأنه أحد أكثر التحولات تأثيراً في الاقتصادين الأميركي والعالمي خلال حياته. وأعرب عن اعتقاده بأن التكنولوجيا ستُحدث «صدمة إيجابية في جانب العرض» على المدى المتوسط، معتبراً أن آثارها الأولية تتركز في زيادة الطلب، قبل أن تنتقل فوائدها طويلة الأجل إلى جانب العرض.

ويعني هذا التمييز أن طفرة الذكاء الاصطناعي قد ترفع الإنفاق والاستثمار في مرحلتها الأولى، بما يضيف ضغوطاً على الموارد والأسعار، لكنها قد تؤدي لاحقاً إلى زيادة الإنتاجية وخفض تكاليف الإنتاج وتوسيع الطاقة الاستيعابية للاقتصاد. ومن شأن هذا التحول، إذا تحقق وانتشرت ثماره على نطاق واسع، أن يساعد «الفيدرالي» على مواجهة التضخم من دون الحاجة إلى الاعتماد بالقدر نفسه على تشديد السياسة النقدية لإبطاء الطلب.

لكنَّ وارش لم يقدم هذا المسار بوصفه نتيجة مضمونة أو انتقالاً خالياً من التحديات. فقد حذَّر من مرحلة انتقالية صعبة تتسم بعدم اليقين بشأن الوظائف وهيكل الأسواق والشركات التي ستتمكن في النهاية من جني أكبر المكاسب. وأكد أن على صناع السياسة النقدية تقييم انعكاسات التكنولوجيا على التضخم والإنتاجية والاستقرار المالي، في وقت لا تزال فيه طبيعة التحول وحجمه وتوقيته غير محسومة.

الفائدة تصل إلى استثمارات الذكاء الاصطناعي

وفي تصريحاته اللاحقة خلال المؤتمر الصحافي الذي أعقب اجتماع الاحتياطي الفيدرالي في 28 أكتوبر، أضاف وارش جانباً آخر إلى معادلته، إذ رفض الاعتقاد بأن طفرة الذكاء الاصطناعي محصنة من تأثير ارتفاع أسعار الفائدة، بسبب ضخامة العوائد المتوقعة من الاستثمار في هذه التكنولوجيا.

وقال إن أسعار الفائدة «تتسلل إلى مختلف مفاصل الاقتصاد، وتؤثر بصورة مباشرة أو غير مباشرة في كل شيء تقريباً»، مشيراً إلى أن التشديد النقدي بدأ يدفع المستثمرين إلى مزيد من الانتقائية، مع ارتفاع تكاليف الاقتراض على بعض الشركات الأعلى مخاطرة.

وتكتسب هذه التصريحات أهمية في ظل اتساع قاعدة الشركات المشاركة في بناء البنية التحتية للذكاء الاصطناعي. فبينما تستطيع شركات التكنولوجيا الكبرى تمويل جانب كبير من إنفاقها من تدفقاتها النقدية، يعتمد مشغلو مراكز البيانات وشركات البنية التحتية ومزودو الخدمات بدرجة أكبر على الاقتراض. ومن ثم، فإن ارتفاع تكاليف التمويل قد يبطئ بعض حلقات التوسع، حتى إن ظلت الشركات العملاقة قادرة على مواصلة الإنفاق.

وحسب تحليل نشرته صحيفة «وول ستريت جورنال»، فإن مدى حساسية استثمارات الذكاء الاصطناعي لأسعار الفائدة قد يحدد مقدار التشديد النقدي الذي يحتاج إليه «الفيدرالي»؛ فإذا كانت الطفرة أكثر تأثراً بتكاليف الاقتراض مما يُعتقد، فقد يتمكن البنك المركزي من تهدئة النشاط بزيادات أقل في الفائدة. أما إذا واصلت الاستثمارات توسعها رغم ارتفاع تكاليف التمويل، فقد يضطر إلى الضغط على قطاعات أخرى أكثر حساسية، مثل الإسكان والعقارات التجارية والشركات الصغيرة والإنفاق الاستهلاكي.

وهنا تظهر المعضلة التي تواجه وارش: فهو يريد احتواء التضخم، لكنه لا يرغب في أن يؤدي التشديد النقدي إلى إضعاف الاستثمارات التي قد ترفع الإنتاجية وتزيد قدرة الاقتصاد على النمو من دون ضغوط سعرية إضافية. كما أن طفرة الاستثمار لا تقتصر على الذكاء الاصطناعي وحده؛ إذ أشار وارش إلى أن الإنفاق الرأسمالي في الاقتصاد الأميركي يتسع ليشمل قطاعات أخرى، مما يجعل تقدير أثر أسعار الفائدة على النشاط أكثر تعقيداً.

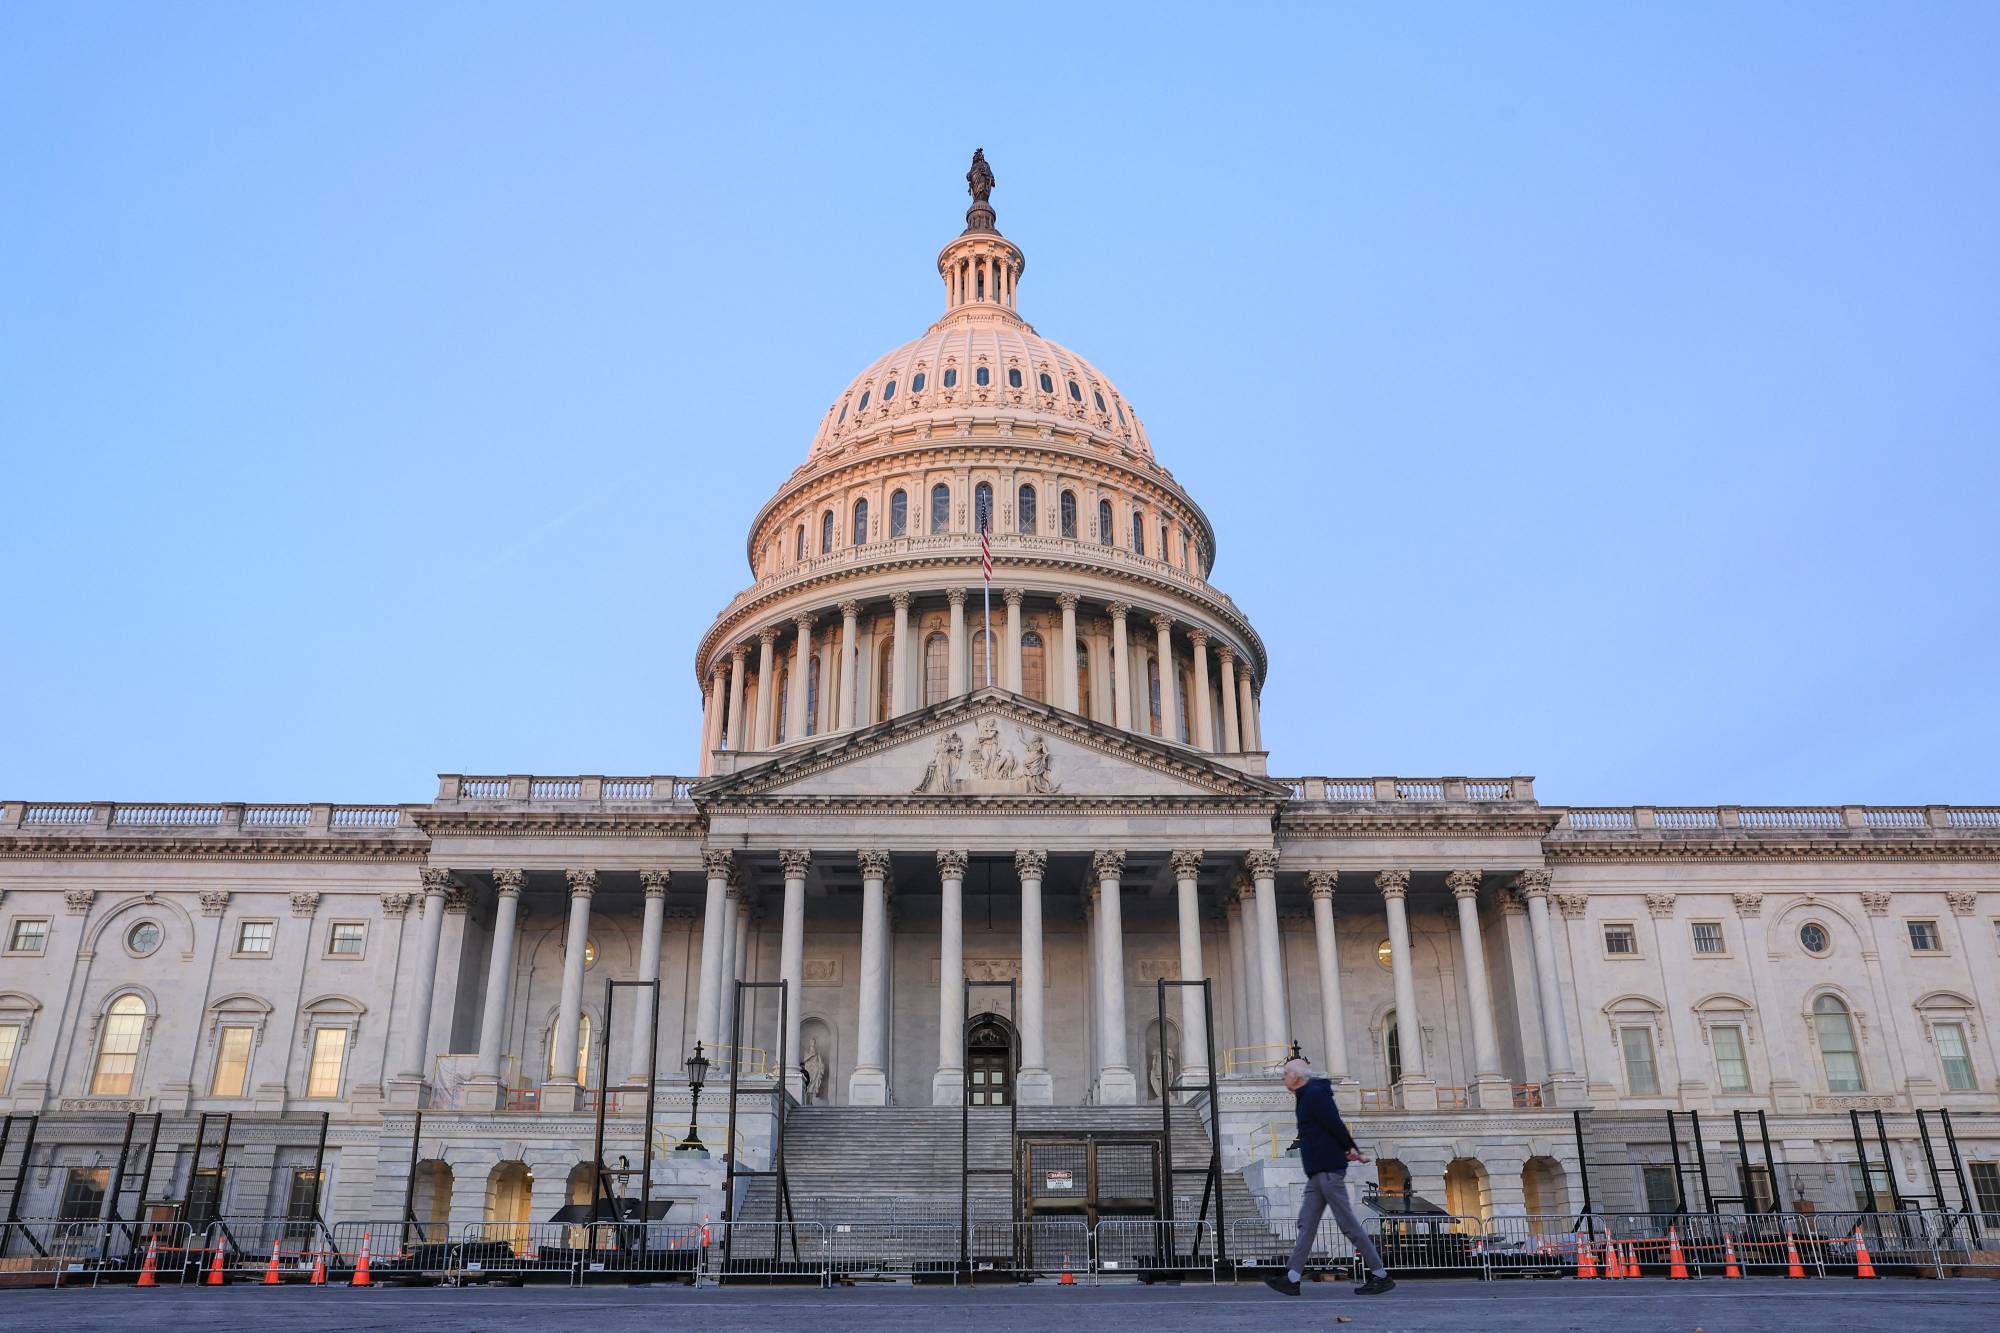
سياج أمني مؤقت خارج مبنى الكابيتول في واشنطن العاصمة قبيل الانتخابات النصفية (أ.ف.ب)

الكونغرس يفتح جبهة جديدة على شركات التكنولوجيا

ولا يقتصر التحدي الذي يواجه وارش على معادلة الاستثمار وأسعار الفائدة. ففوز الديمقراطيين بمجلسي النواب والشيوخ في انتخابات 3 نوفمبر (تشرين الثاني) يمنحهم نفوذاً أكبر في تحديد أجندة الرقابة على الإدارة الأميركية والقطاع التقني، بما قد يضيف ضغوطاً جديدة على البيئة التي تنمو فيها استثمارات الذكاء الاصطناعي.

وحسبما أوردت «رويترز»، يعتزم الديمقراطيون طرح تشريعات تستهدف حماية المستهلكين من ارتفاع تكاليف الكهرباء المرتبطة بتوسع مراكز البيانات، وفرض تقييمات مستقلة لسلامة نماذج الذكاء الاصطناعي المتقدمة، إلى جانب تحديد مسؤولية الشركات عن الأضرار التي قد تنتج عن استخدام تقنياتها. كما يعتزمون الاستفادة من سيطرتهم على اللجان البرلمانية لتوسيع الرقابة على شركات التكنولوجيا ومراجعة ممارساتها.

وقد ترفع هذه التوجهات تكلفة بعض جوانب التوسع في البنية التحتية للذكاء الاصطناعي، خصوصاً إذا اتجهت التشريعات إلى تحميل الشركات حصة أكبر من أعباء توفير الطاقة وتطوير الشبكات وحماية المستهلكين. غير أن إقرار قوانين اتحادية واسعة لن يكون مضموناً، في ظل استمرار امتلاك الرئيس دونالد ترمب حق النقض، والحاجة إلى تفاهمات بين الحزبين بشأن عدد من التشريعات.

ولا يعني ذلك أن الديمقراطيين يستهدفون بالضرورة إبطاء الابتكار أو وقف الاستثمارات، إذ تتباين مواقفهم بشأن حدود التنظيم وسرعة تطوير التكنولوجيا. لكن انتقالهم إلى قيادة اللجان الرئيسية سيتيح لهم توسيع الرقابة على الشركات، وطرح أسئلة تتعلق بتأثير الذكاء الاصطناعي على الوظائف وتكاليف الطاقة والمنافسة، وهي ملفات ترتبط مباشرةً بالجدوى الاقتصادية للتوسع في مراكز البيانات.

رقابة أكبر على «الفيدرالي»

وعلى جبهة السياسة النقدية، قد يجد وارش نفسه أمام مساءلة أكثر صرامة من الكونغرس، بعدما أصبحت اللجان المعنية بالقطاع المالي تحت قيادة ديمقراطية. وذكرت «رويترز» أن السيناتورة إليزابيث وارن مرشحة لتولي رئاسة اللجنة المصرفية في مجلس الشيوخ، خلفاً للجمهوري تيم سكوت، ما قد يفتح المجال أمام جلسات استماع أكثر حدة بشأن قرارات البنك المركزي وشفافيته واستقلاليته.

ولا يملك الكونغرس تحديد أسعار الفائدة أو توجيه قرارات لجنة السوق المفتوحة، إذ يتمتع «الفيدرالي» باستقلالية في إدارة السياسة النقدية ضمن التفويض الذي حدده المشرعون، لكنه يظل خاضعاً للمساءلة أمامهم. ولذلك، فإن انتقال السيطرة إلى الديمقراطيين لا يعني تغييراً مباشراً في أدوات وارش النقدية، لكنه قد يرفع مستوى التدقيق في قراراته واتصالاته وإدارته للملفات التنظيمية.

وكان وارش قد أكد في منتدى صندوق النقد الدولي أن «الفيدرالي» يظل ملتزماً باستعادة استقرار الأسعار، لكنه امتنع عن استباق قرارات الاجتماعات المقبلة، قائلاً إنه لا يحكم مسبقاً على نتائجها، وإن صناع السياسة سيقيّمون تطورات الإنتاج والتوظيف والتضخم قبل اتخاذ قراراتهم. كما أشار إلى أن البنك المركزي يدرس انعكاسات الذكاء الاصطناعي من خلال فرق عمل خارجية، من بينها فريق معنيٌّ بالإنتاجية والوظائف، من المقرر أن يعقد أول جلسة استماع ميدانية في منطقة خليج سان فرانسيسكو في 16 نوفمبر.

وفي المحصلة، لا تتوقف قدرة وارش على الاستفادة من طفرة الذكاء الاصطناعي على قرارات الفائدة وحدها، بل ترتبط أيضاً بمدى تحول مكاسب التكنولوجيا إلى زيادة فعلية في الإنتاجية، وبقدرة الشركات على مواصلة الاستثمار في ظل تكاليف التمويل والطاقة والضوابط التنظيمية. وبينما يرى رئيس «الفيدرالي» في الذكاء الاصطناعي فرصة لتوسيع الطاقة الإنتاجية للاقتصاد والمساعدة على احتواء التضخم مستقبلاً، يستعد الكونغرس الجديد لمساءلة الشركات عن تكلفة هذا التوسع ومخاطره. وهي معادلة ستختبر قدرة واشنطن على دعم الابتكار وحماية المستهلكين، من دون أن يؤدي أحد المسارين إلى تقويض الآخر.