كيف تحوّلت الصين إلى الشريان الحيوي المموِّل لقطاع الطاقة الروسي منذ حرب أوكرانيا؟

الرئيسان بوتين وشي يسيران في مقر إقامة الزعيم الصيني تشونغنانهاي في بكين - سبتمبر 2025 (رويترز)
TT

كيف تحوّلت الصين إلى الشريان الحيوي المموِّل لقطاع الطاقة الروسي منذ حرب أوكرانيا؟

الرئيسان بوتين وشي يسيران في مقر إقامة الزعيم الصيني تشونغنانهاي في بكين - سبتمبر 2025 (رويترز)

رفعت الصين مشترياتها من النفط والغاز الروسي بشكل ملحوظ منذ بدء الصراع في أوكرانيا عام 2022، وذلك في إطار شراكة «بلا حدود» أعلنتها موسكو وبكين قبل أيام قليلة من اندلاع الحرب.

ويشكل ملف العلاقات الطموحة في مجال الطاقة، محوراً أساسياً وموضوعاً بالغ الأهمية على طاولة المباحثات الرسمية التي تجمع الرئيس الروسي فلاديمير بوتين ونظيره الصيني شي جينبينغ، خلال قمتهما في بكين يوم الأربعاء، وسط تحولات دراماتيكية في خريطة الإمدادات العالمية، وفق «رويترز».

وعلى صعيد قطاع الغاز الطبيعي، تضخ شركة الطاقة الروسية العملاقة «غازبروم» الغاز إلى الصين عبر خط أنابيب «قوة سيبيريا» الممتد بطول 3000 كيلومتر، بموجب صفقة تاريخية مدتها 30 عاماً، وبقيمة إجمالية تصل إلى 400 مليار دولار، جرى إطلاقها نهاية عام 2019.

وشهدت الصادرات عبر هذا الخط قفزة نوعية خلال عام 2025 بنحو الربع، لتصل إلى 38.8 مليار متر مكعب، متجاوزة الطاقة السنوية المخطط لها أصلاً للخط البالغة 38 مليار متر مكعب.

وخلال زيارة بوتين الأخيرة للصين في سبتمبر (أيلول) الماضي، اتفق البلدان على زيادة الكميات السنوية عبر هذا المسار بمقدار 6 مليارات متر مكعب إضافية، لتصل إلى 44 مليار متر مكعب سنوياً، بالتوازي مع اتفاق سابق جرى في فبراير (شباط) 2022، تلتزم بموجبه الصين بشراء ما يصل إلى 10 مليارات متر مكعب سنوياً بحلول عام 2027 عبر خط أنابيب من جزيرة ساخالين في الشرق الأقصى الروسي، وهي الكميات التي جرى رفع مستهدفاتها لاحقاً، لتصل إلى 12 مليار متر مكعب.

ورغم هذا النمو المتسارع، لا تزال صادرات الغاز الروسي إلى الصين، تمثل جزءاً صغيراً مقارنة بالحجم القياسي الذي كانت تشحنه موسكو سنوياً إلى أوروبا في عامي 2018 و2019، والبالغ 177 مليار متر مكعب.

يبيع متجر في شنغهاي بالصين صوراً لبوتين والرئيس الأميركي دونالد ترمب إلى جانب صور أخرى لشخصيات مشهورة مصنوعة على الطراز الصيني التقليدي (إ.ب.أ)

بدائل أوروبا الصعبة ومفاوضات «قوة سيبيريا 2»

انكمشت حصة روسيا في واردات الاتحاد الأوروبي من الغاز بشكل حاد خلال حرب أوكرانيا، لا سيما الإمدادات عبر خطوط الأنابيب، ورغم أن روسيا حافظت العام الماضي على مكانتها بوصفها ثاني أكبر مورد للغاز الطبيعي المسال إلى الاتحاد الأوروبي بحصة بلغت 16 في المائة، فإن الفجوة اتسعت بشكل كبير بينها وبين الشريك الرئيسي للاتحاد؛ الولايات المتحدة.

وفي ظل هذا المشهد، تواصل روسيا والصين المفاوضات المعقدة بشأن خط أنابيب جديد مقترح؛ وهو «قوة سيبيريا 2»، القادر على نقل 50 مليار متر مكعب من الغاز سنوياً من روسيا إلى الصين عبر أراضي منغوليا. ورغم أن «غازبروم» بدأت دراسة الجدوى لهذا الخط منذ عام 2020، فإن المشروع اكتسب استعجالاً بدرجة قصوى مع تحول روسيا نحو الصين لتعويض خسارة سوقها الأوروبية الرئيسية؛ حيث أكد الرئيس التنفيذي للشركة، أليكسي ميلر، توقيع «مذكرة ملزمة قانوناً» بشأن الخط، لكن توقيع العقد النهائي الحاسم لا يزال مستعصياً حتى الآن.

وفي المقابل، ارتفعت صادرات روسيا من الغاز الطبيعي المسال عبر البحر إلى الصين العام الماضي، بنسبة 18.2 في المائة، لتصل إلى 9.79 مليون طن متري، وفقاً لبيانات الجمارك الصينية، مما جعل روسيا ثالث أكبر مورد للغار المسال إلى الصين بعد أستراليا وقطر، في سوق تعدّ فيها بكين أكبر مشترٍ للغاز المنقول بحراً في العالم.

يسير الناس على طول الرصيف حيث يتم إنزال العلم الوطني الروسي الضخم الذي نصبته شركة «غازبروم» على ساحل خليج فنلندا في سانت بطرسبرغ (إ.ب.أ)

قفزة قياسية في مبيعات النفط مطلع 2026

أما على صعيد قطاع النفط، فتتربع الصين على قائمة كبار عملاء موسكو للشحنات النفطية المنقولة عبر البحر وخطوط الأنابيب، حيث ظلت الصادرات عند مستويات قياسية رغم العقوبات الغربية الصارمة المفروضة على روسيا.

وبلغت واردات الصين من النفط الروسي نحو 2.01 مليون برميل يومياً خلال عام 2025 (ما يعادل 100.72 مليون طن متري إجمالاً)، مسجلة تراجعاً طفيفاً بنسبة 7.1 في المائة، مقارنة بالفترات السابقة، لتشكل هذه الشحنات 20 في المائة من إجمالي حجم النفط المستورد في الصين.

ومع مطلع عام 2026، كشف يوري أوشاكوف، مستشار السياسة الخارجية للرئيس الروسي، عن قفزة عنيفة في صادرات النفط الروسية إلى الصين بنسبة 35 في المائة، خلال الربع الأول من العام الحالي، لتصل إلى 31 مليون طن.

وتشتري الصين، بصفتها أكبر مستورد للنفط في العالم، بشكل أساسي خام شرق سيبيريا والمحيط الهادئ (إيسبو) المصدر عبر تفريعة «سكوفورودينو - موهي» التابعة لخط أنابيب «إيسبو» البالغ طوله 4070 كيلومتراً، والذي يربط حقول النفط الروسية بالمصافي الصينية وميناء «كوزمينو» في الشرق الأقصى الروسي.

وأعلنت شركة تشغيل خطوط أنابيب النفط الروسية «ترانسنفت» أنها تعمل على توسيع هذا الخط لزيادة الصادرات عبر ميناء كوزمينو، مستهدفة استكمال أعمال التوسعة بالكامل بحلول عام 2029.

كما تستهلك الصين النفط المقبل من جزيرة ساخالين في المحيط الهادئ، خصوصاً مزيج ساخالين وخامات «صقول»، حيث حافظت إمدادات مزيج «إيسبو» على مستويات مرتفعة منذ يوليو (تموز) 2025، عندما تم توسيع الصادرات إلى مليون برميل يومياً، وهو المستوى الذي تثبت «ترانسنفت» الصادرات عنده حالياً.

وإلى جانب هذه المسارات، اتفقت روسيا على رفع صادراتها النفطية إلى الصين عبر أراضي كازاخستان من خلال خط أنابيب «أطاسو - ألاشانكو»، بمقدار 2.5 مليون طن سنوياً، لتصل إلى 12.5 مليون طن إجمالاً.

مقالات ذات صلة

سيول: شحنات الديزل المزعومة إلى روسيا لا تخضع لحظر التصدير

الاقتصاد شخص (يسار) ينتظر في محطة حافلات في منطقة غانغنام في سيول (أ.ف.ب)

سيول: شحنات الديزل المزعومة إلى روسيا لا تخضع لحظر التصدير

قالت كوريا الجنوبية، الخميس، إن شحنات الديزل التي يُزعم أنها أُرسلت إلى روسيا لا تخضع لقيود التصدير الكورية.

«الشرق الأوسط» (سيول)
عالم الاعمال شركات روسية تعرض منتجاتها في «سعودي فود شو 2026»

شركات روسية تعرض منتجاتها في «سعودي فود شو 2026»

استقطب معرض «سعودي فود شو 2026» في جدة أكثر من ألف عارض من 95 دولة، من بينهم 19 شركة روسية شاركت تحت مظلة «صُنع في روسيا».

الاقتصاد مركز «موسكو سيتي» للأعمال خلف جدار الكرملين في موسكو (رويترز)

قطاع الخدمات الروسي يواصل النمو للشهر الثاني على التوالي في سبتمبر

توسّع نشاط قطاع الخدمات في روسيا، للشهر الثاني على التوالي، خلال سبتمبر، مع ارتفاع الطلبات الجديدة بأسرع وتيرة منذ فبراير.

«الشرق الأوسط» (موسكو)
الاقتصاد ناطحات سحاب مركز موسكو الدولي للأعمال (رويترز)

روسيا تمدّد حظر صادرات الديزل حتى نهاية أكتوبر

مدّدت الحكومة الروسية حظراً على صادرات الديزل من جانب منتجي الوقود حتى نهاية أكتوبر، في خطوة تهدف إلى دعم الإمدادات المحلية.

«الشرق الأوسط» (موسكو)
الاقتصاد متسوقة أمام أرفف تحتوي البيض بمحل بقالة في سان بطرسبرغ بروسيا (رويترز)

«المركزي» الروسي: توقعات «التضخم لدى الأسر» ترتفع إلى 14.2 % خلال سبتمبر

قال «البنك المركزي الروسي»، الثلاثاء، إن توقعات التضخم لدى الأسر ارتفعت إلى 14.2 في المائة خلال سبتمبر (أيلول) الحالي، مقارنة بـ13.7 في المائة خلال أغسطس (آب).

«الشرق الأوسط» (موسكو)

اضطرابات السندات الأوروبية تثير مخاوف بشأن مخاطر صناديق التحوط

أوراق نقدية من اليورو (رويترز)
TT

اضطرابات السندات الأوروبية تثير مخاوف بشأن مخاطر صناديق التحوط

أوراق نقدية من اليورو (رويترز)

أظهرت موجة البيع الحادة التي شهدتها السندات الحكومية الأوروبية، هذا الشهر، كيف أن الدور المتنامي لصناديق التحوط يجعل إحدى الأسواق ذات الأهمية النظامية أكثر عرضة للاضطرابات، وهو خطر يراقبه المنظمون عن كثب.

ظاهرياً، كانت أسباب ارتفاع عوائد السندات الفرنسية لأجل 10 سنوات إلى أعلى مستوياتها في 24 عاماً واضحة، وتشمل ازدياد أعباء الدين الحكومي، والتضخم الذي تؤججه تكاليف الطاقة المرتفعة، والمنافسة على رؤوس الأموال الناجمة عن الطفرة العالمية في مراكز البيانات، التي تدعم النمو الاقتصادي.

لكن بعض المستثمرين قالوا إن حجم التحركات وسرعتها يشيران إلى أن صناديق التحوط كانت تغذي التقلبات في السوق، من خلال التخارج السريع من مراكزها الاستثمارية، وفق «رويترز».

ولم يسبق الارتفاعات اليومية الكبيرة وغير المعتادة في العوائد، التي تجاوزت 10 نقاط أساس، محفز واضح. كما ارتفع الفارق الذي يطلبه المستثمرون للاحتفاظ بالسندات الفرنسية بدلاً من الألمانية بنحو 25 نقطة أساس خلال يومين، في أكبر زيادة من نوعها منذ أزمة ديون منطقة اليورو. وترتفع العوائد عندما تنخفض أسعار السندات.

ويقدّر البنك المركزي الأوروبي أن صناديق التحوط تستحوذ على أكثر من نصف التداولات في سوق السندات الحكومية الأوروبية، التي تبلغ قيمتها نحو 13 تريليون دولار، مقارنة بنحو 30 في المائة في عام 2020. ويقول صندوق النقد الدولي إن انكشاف صناديق التحوط على السندات السيادية تضاعف أكثر من مرتين منذ عام 2022، من دون تحديد إجمالي قيمته.

وقالت لوريلين رينو-شاتلان، مسؤولة استراتيجية الدخل الثابت في «بيكتت لإدارة الثروات»: «تضخم مجتمع صناديق التحوط بشكل كبير. وهذا يؤدي إلى مزيد من التقلبات في سوق السندات، وقد يفسر شدة موجة البيع في فرنسا، في وقت لم يكن فيه هناك محفز حقيقي واضح».

صناديق التحوط قد تضخم تحركات الأسعار

تدير صناديق التحوط أصولاً تتجاوز قيمتها 40 تريليون دولار، بما يشمل الأموال المقترضة التي تستخدمها لزيادة الرافعة المالية في رهاناتها، فضلاً عن انكشافها من خلال المشتقات المالية، وفقاً لصندوق النقد الدولي. ونادراً ما تكشف هذه الصناديق تفاصيل استثماراتها، كما تراهن على انخفاض أسعار الأصول وارتفاعها على حد سواء.

وتكتسب أنشطة هذه الصناديق في تداول الديون السيادية أهمية خاصة، نظراً إلى تأثيرها في قدرة الحكومات على التمويل، وهو ما قد ينعكس بدوره على تكاليف الاقتراض للشركات والأسر.

وقال صندوق النقد الدولي في أكتوبر (تشرين الأول) إن زيادة نشاط التداول لدى صناديق التحوط قد «تفاقم اختلالات الأسعار وضغوط السيولة خلال فترات التوتر». وأشار إلى مخاطر الاقتراض الذي تلجأ إليه هذه الصناديق، فضلاً عن تركز الاستثمارات في صفقات متشابهة، بحيث تتخذ صناديق عديدة مراكز متقاربة.

ورفضت الهيئة الأوروبية للأوراق المالية والأسواق، الجهة الرقابية المالية في المنطقة، التعليق على هذا التقرير.

وقال برونو شنيلر، الشريك الإداري في شركة «إيرلن كابيتال مانجمنت»، التي تستثمر في صناديق التحوط، إن بعض الاستراتيجيات الشائعة لدى هذه الصناديق تتأثر بشدة بتغيرات الأسعار والتقلبات.

وتشمل هذه الاستراتيجيات صفقات المراجحة بين أسعار السندات النقدية والعقود الآجلة، وصفقات العائد الممولة بالاقتراض والرافعة المالية. ففي صفقات المراجحة بين السندات والعقود الآجلة، تسعى صناديق التحوط إلى تحقيق أرباح من الفارق المحدود بين أسعار السندات والعقود الآجلة المرتبطة بها. أما صفقات العائد، فتقوم على الاقتراض بعملة ذات أسعار فائدة منخفضة للاستثمار في أصول أخرى.

وقال شنيلر إن تغير ظروف السوق قد يدفع المستثمرين إلى تقليص انكشافهم بسرعة نسبية، «ما يخلق احتمال أن تصبح تحركات السوق معززة لنفسها».

لكنه حذّر من عزو التقلبات الأخيرة إلى صناديق التحوط وحدها، نظراً إلى وجود عوامل أساسية مؤثرة، لا سيما في فرنسا.

فقد تؤدي التجاذبات السياسية قبيل الانتخابات الرئاسية المقررة في عام 2027 إلى عرقلة الجهود الرامية إلى خفض العجز الفرنسي المرتفع، وهو أحد العوامل التي أثارت قلق الأسواق.

صناديق التحوط تملأ الفراغ مع تراجع مستثمرين آخرين

قال جيري كرول، الرئيس العالمي للشؤون الحكومية في «رابطة إدارة الاستثمارات البديلة»، وهي مجموعة تمثل قطاع الاستثمارات البديلة، إن صناديق التحوط تُعد أحد أهم مصادر السيولة في أسواق السندات.

وأضاف: «فيما يتعلق بديناميات السوق الأخيرة، نحذر من إطلاق أحكام متسرعة وعامة استناداً إلى أدلة غير كافية أو أمثلة محدودة بشأن دور فئات بعينها من المشاركين في السوق».

وقد استحوذت صناديق التحوط على حصة أكبر من أسواق السندات الحكومية مع تراجع إقبال مشترين آخرين. فالبنوك المركزية تقلص ميزانياتها العمومية، والتغييرات في أنظمة التقاعد تحد من الطلب على الديون السيادية، فيما تقيد القواعد التنظيمية قدرة البنوك على الاحتفاظ بالسندات.

ويمكن لمشاركة صناديق التحوط أن تساعد الأسواق على العمل بسلاسة في وقت تتزايد فيه احتياجات الحكومات إلى الاقتراض، كما يسهم نشاطها المتكرر في التداول في تعزيز السيولة.

وقالت ماريون لو مورديك، رئيسة الاستثمار في الدخل الثابت لدى «فيدليتي إنترناشونال»: «يدرك الجميع إلى حد ما الدور الذي تؤديه صناديق التحوط، ويقدّرونه».

لكن الصفقات الشائعة لدى صناديق التحوط غالباً ما تكون مزدحمة بالمستثمرين وممولة بالديون، كما أن تركيز هذه الصناديق على المدى القصير قد يدفعها إلى الخروج المفاجئ والجماعي من مراكزها إذا تحركت الأسواق في غير مصلحتها، ما يستنزف السيولة ويفاقم تحركات الأسعار.

وقالت لو مورديك: «تقضي صناديق التحوط تماماً على نشاط السوق في مثل هذه الظروف». وأضافت: «بالنسبة إليّ، فإن هذا يفسر بالكامل تراجع السيولة في أوائل أكتوبر».

وعندما سُئل المدير المالي لمصرف «جي بي مورغان»، أحد عمالقة وول ستريت، يوم الثلاثاء عن التهديد النظامي الذي تمثله صناديق التحوط، قال للمحللين إن هذا القطاع كان «مصدر مخاطر للنظام منذ فترة طويلة، والجميع يعرف ذلك، بما في ذلك صناديق التحوط نفسها».

وقال جيريمي بارنوم إن الرافعة المالية التي تستخدمها هذه الصناديق تندرج ضمن فئة «المخاطر المعروفة التي لا تزال تفاصيلها غير معروفة بالكامل». وأضاف: «هذا لا يعني أنها خالية من المخاطر، لكننا نعرف إلى حد ما طبيعة هذه المخاطر».

تحت المراقبة

شهدت السندات قصيرة الأجل تقلبات حادة على نحو خاص في أوائل أكتوبر. فقد ارتفعت عوائد السندات الفرنسية لأجل عامين، في حين انخفضت العوائد الألمانية مع تدفق الاستثمارات نحو الأصول الآمنة، واتسع الفارق بينهما بمقدار 21 نقطة أساس، في أكبر زيادة يومية منذ عام 2012.

وغالباً ما تستخدم صناديق التحوط السندات الحكومية الفرنسية ضماناتٍ عند الاقتراض لتمويل رهاناتها الاستثمارية. وتشكل الديون الفرنسية نحو 100 مليار يورو (112 مليار دولار) من إجمالي 250 مليار يورو من السندات الحكومية في منطقة اليورو المقدمة ضماناتٍ مقابل الاقتراض في سوق اتفاقيات إعادة الشراء (الريبو)، وفقاً لبيانات بنك فرنسا.

ويراقب بنك إنجلترا أيضاً سوق اتفاقات إعادة الشراء، التي تمثل مصدراً أساسياً للتمويل بالنسبة إلى المؤسسات المالية خلال فترات الضغوط. ويقدّر البنك أن صناديق التحوط مسؤولة عن 85 مليار جنيه إسترليني (113 مليار دولار) من إجمالي الاقتراض الصافي البالغ 200 مليار جنيه إسترليني في سوق اتفاقات إعادة الشراء المدعومة بالسندات الحكومية البريطانية.

وقال أحد كبار المستثمرين في السندات الأوروبية لـ«رويترز»، إن دور صناديق التحوط أصبح موضوعاً رئيسياً يناقشه المنظمون مع الشركة خلال اجتماعاتهم.

وذكرت رينو-شاتلان من «بيكتت» أن سيولة السندات الفرنسية في أوائل أكتوبر كانت الأسوأ منذ عام 2008.

ويجعل ضعف السيولة التداول أكثر صعوبة ويرفع الرسوم التي يتقاضاها الوسطاء. وفي الحالات القصوى، قد يمتنع الوسطاء عن تقديم أسعار، ما يؤدي إلى شلل الأسواق.

ومع ذلك، أشار تقرير منفصل لصندوق النقد الدولي صدر يوم الثلاثاء إلى أن الأسواق تعاملت جيداً مع الضغوط الأخيرة. كما قال مديرو الصناديق الستة الذين تحدثت إليهم «رويترز» إن التقلبات لم تؤثر حتى الآن، بوجه عام، في استراتيجياتهم، بل إنها أوجدت فرصاً استثمارية في بعض الأحيان.

وقالت ميكيلا باريليتي، رئيسة الائتمان في «ستاندرد لايف»: «التقلبات تكون مفيدة أحياناً... فقد أصبحت السندات الفرنسية (OATs) رخيصة نسبياً مقارنة بمخاطر الائتمان»، وأضافت: «نتعامل مع السندات الفرنسية بحذر، لكننا زدنا حيازاتنا منها بالفعل خلال موجة البيع».


الهند توسّع إجراءات الدفاع عن الروبية لتشمل أسعار الفائدة

رجل يمرّ بجوار مجسّم لرمز الروبية الهندية بمقر البنك المركزي في مومباي (رويترز)
TT

الهند توسّع إجراءات الدفاع عن الروبية لتشمل أسعار الفائدة

رجل يمرّ بجوار مجسّم لرمز الروبية الهندية بمقر البنك المركزي في مومباي (رويترز)

يعتزم البنك المركزي الهندي مواصلة تشديد الأوضاع النقدية لمواجهة تدفقات رؤوس الأموال إلى الخارج وزيادة تكلفة المراهنة على تراجع الروبية، لكنه سيتجنَّب اللجوء إلى إجراءات حادة كتلك التي اعتمدها خلال أزمة سابقة للعملة، وفقاً لمصدرين ومحللين.

ورفع بنك الاحتياطي الهندي أسعار الفائدة الرئيسية هذا الشهر للمرة الأولى منذ 4 سنوات، بالتوازي مع سحب السيولة من الأسواق عبر بيع السندات، وتشديد متطلبات الاحتياطي الإلزامي على البنوك، وفرض قيود أكثر صرامة على معاملات التحوط الكبيرة في سوق الصرف الأجنبي.

وجاءت هذه الخطوات بعدما تجاوز التضخم المستوى المستهدف من البنك المركزي، وفي وقت اقتربت فيه الروبية، التي تُعدُّ من بين أسوأ العملات أداءً في آسيا منذ بداية العام، مع تراجعها بنحو 6 في المائة، من كسر أدنى مستوى سابق لها عند 96.96 روبية للدولار. غير أن العملة الهندية تعافت منذ ذلك الحين إلى 94.71 روبية للدولار، وفق «رويترز».

وقال أحد المصدرين المطلعين على توجهات البنك المركزي: «يتبع البنك المركزي نهجاً محسوباً في تشديد السياسة النقدية، ما يعني تشديد الأوضاع على نطاق واسع»، مضيفاً أن البنك سيواصل تقييم الحاجة إلى مزيد من التشديد، بما في ذلك سحب السيولة.

وأضاف المصدران أن المراجعة المقبلة للسياسة النقدية، المقررة في ديسمبر (كانون الأول)، قد تشهد أيضاً مناقشة زيادة أسعار الفائدة بمقدار 50 نقطة أساس، إذا استدعت تطورات التضخم تقديم زيادات الفائدة إلى موعد أقرب.

وتتولى لجنة للسياسة النقدية مؤلفة من 6 أعضاء، بينهم 3 أعضاء من خارج البنك المركزي، اتخاذ القرارات المتعلقة بأسعار الفائدة.

وقال محافظ بنك الاحتياطي الهندي سانجاي مالهوترا، في مقابلة، إن السياسة النقدية لا يمكن فصلها تماماً عن الاستقرار المالي. ويمثل هذا التصريح تحولاً عن موقف البنك السابق الذي أكد فيه أن أسعار الفائدة لن تُستخدَم للدفاع عن العملة، ما دفع المتداولين إلى زيادة رهاناتهم على رفع الفائدة.

وتعكس سوق مبادلات الروبية حالياً توقعات بإمكانية تنفيذ زيادة كبيرة في أسعار الفائدة خلال الاجتماع المقبل، بينما بدأ محللون يضعون في حساباتهم احتمال رفعها بمقدار 50 نقطة أساس.

وقال بنك «إتش إس بي سي»، في تقرير صدر يوم الأربعاء، إنه يتوقع رفع الفائدة بمقدار 50 نقطة أساس في ديسمبر، لينضم بذلك إلى بنك الدولة الهندي الذي تبنى التوقع نفسه.

أدوات التدخل في سوق الصرف آخذة في التراجع

في إطار سلسلة من الإجراءات التي اتخذها البنك المركزي الهندي منذ مارس (آذار) للدفاع عن الروبية، نجح في تعبئة نحو 150 مليار دولار من خلال تدابير تستهدف جذب التدفقات المالية، من بينها برنامج لودائع الدولار يقدم حوافز للجالية الهندية في الخارج.

كما خفّض البنك حدود مراكز النقد الأجنبي المسموح بها للبنوك، وفرض متطلبات احتياطي على معاملات التحوط الكبيرة، وبدأ توفير الدولار مباشرة من احتياطاته لشركات النفط الحكومية.

وأدت مبيعات الدولار المتواصلة في السوق الفورية إلى استنزاف الاحتياطات، ورفعت تكلفة المراهنة على تراجع الروبية إلى أعلى مستوى لها في 5 سنوات، بينما تعافت العملة بنسبة 2 في المائة من أدنى مستوياتها.

وبدأ البنك المركزي حالياً دفع عوائد السندات المحلية إلى الارتفاع، إذ زادت بمقدار يتراوح بين 45 و60 نقطة أساس منذ بداية سبتمبر (أيلول).

وقالت برانجول بهانداري، كبيرة الاقتصاديين المعنيين بالهند في بنك «إتش إس بي سي»، في مذكرة بتاريخ 14 أكتوبر (تشرين الأول): «يبدو الأمر وكأنه تكرار لإجراءات عام 2013، ولكن بترتيب عكسي؛ إذ تتساءل الأسواق عمّا إذا كانت سلسلة من زيادات أسعار الفائدة ستكون الخطوة التالية».

وخلال آخر أزمة حادة تعرَّضت لها الروبية في عام 2013، رفع البنك المركزي أولاً سعر الاقتراض قصير الأجل، المعروف باسم «تسهيل الإقراض الهامشي (MSF)»، بمقدار 200 نقطة أساس، قبل أن ينتقل إلى اتخاذ تدابير لسحب الدولار من السوق والحد من المضاربات.

لكن المصدر الأول، إن البنك من غير المرجح أن يتبع النهج نفسه في التعامل مع أسعار الفائدة هذه المرة، موضحاً أن البنوك لا تلجأ إلى تسهيل الإقراض الهامشي عندما تكون السيولة وفيرة، وهو ما حدَّ أيضاً من فاعلية هذا الإجراء في عام 2013.

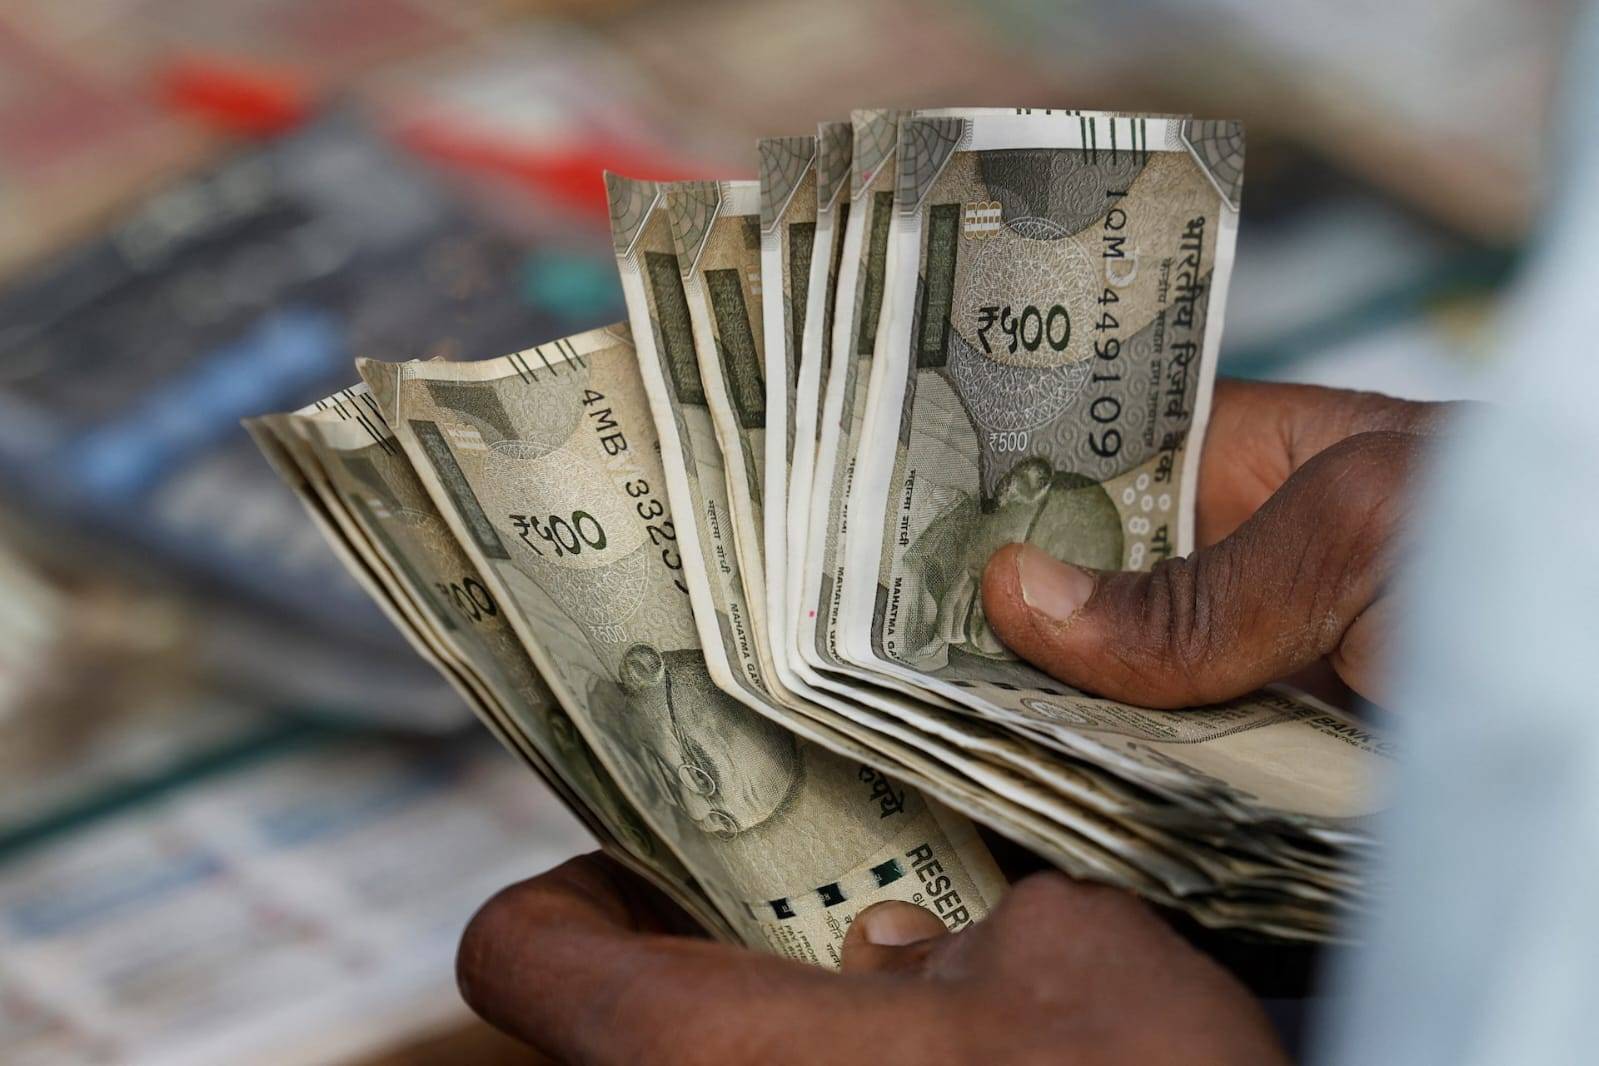
بائع عملات بأحد الشوارع يعدّ الأوراق النقدية في نيودلهي (رويترز)

الاستقرار المالي في مواجهة النمو

وقال مستثمرون إن ارتفاع عوائد السندات الهندية سيعزز جاذبية أدوات الدين المحلية، وقد يسهم في جذب تدفقات استثمارية إلى سوق السندات لتعويض عمليات البيع الأجنبية في أسواق الأسهم.

وقال نوربرت لينغ، رئيس إدارة محافظ الدخل الثابت لمنطقة آسيا والمحيط الهادئ في شركة «إنفيسكو»: «إن رفع أسعار الفائدة يدعم مصداقية السياسة النقدية، ويحافظ على جانب من العائد الإضافي الناتج عن فروق أسعار الفائدة، ويقلل الحافز إلى المراهنة على مزيد من تراجع الروبية».

وباع المستثمرون الأجانب صافي أسهم هندية بقيمة نحو 33 مليار دولار خلال عام 2026، كما تحولوا إلى بائعين صافين لأدوات الدين منذ أغسطس (آب)، منهين بذلك سلسلة من عمليات الشراء استمرت 4 أشهر.

غير أن التشديد السريع للسياسة النقدية قد ينطوي أيضاً على مخاطر إبطاء الاقتصاد المحلي والحد من نموه. فعلى الرغم من نمو الاقتصاد الهندي بنسبة 7.8 في المائة خلال الربع الممتد من أبريل (نيسان) إلى يونيو (حزيران)، يُتوقع أن يتباطأ النمو في النصف الثاني من السنة المالية.

وقال المصدر الثاني إن نحو 60 في المائة من القروض ترتبط بمؤشرات مرجعية خارجية، من بينها سعر الفائدة الرئيسي، ما يسمح بانتقال أثر قرارات الفائدة إلى تكاليف الاقتراض بسرعة، وقد يلقي بأعباء إضافية على المقترضين الصغار.

وقالت أليسيا بيراردي، رئيسة قسم الاقتصاد الكلي العالمي واستراتيجيات الأسواق الناشئة في معهد «أموندي» للاستثمار: «إن استخدام أسعار الفائدة لاستهداف سعر العملة سيؤدي إلى تشديد الأوضاع النقدية في اقتصاد يواجه بالفعل صدمة في قطاع الطاقة».

وأضافت: «ينبغي أن تظل السياسة النقدية متمحورة حول هدف التضخم، ومن المتوقع أن يعود التضخم إلى النطاق المستهدف في مطلع عام 2027».


الأسهم الأوروبية تتجه لتحقيق أكبر مكاسب أسبوعية منذ أغسطس

رسم بياني لمؤشر الأسهم الألماني «داكس» في بورصة فرانكفورت (رويترز)
TT

الأسهم الأوروبية تتجه لتحقيق أكبر مكاسب أسبوعية منذ أغسطس

رسم بياني لمؤشر الأسهم الألماني «داكس» في بورصة فرانكفورت (رويترز)

اتجهت الأسهم الأوروبية يوم الجمعة نحو تسجيل أكبر مكاسب أسبوعية لها منذ أغسطس (آب)، مدعومةً بسلسلة من تقارير الأرباح القوية ومؤشرات على استقرار أسهم التكنولوجيا العالمية، التي تعرضت لضغوط كبيرة في الفترة الأخيرة، ما عزز ثقة المستثمرين.

وارتفع مؤشر «ستوكس 600» الأوروبي بنسبة 0.3 في المائة إلى 641.75 نقطة بحلول الساعة 07:08 بتوقيت غرينتش، ليظل قريباً من أعلى مستوى له في أكثر من أسبوعين. وعلى مدار الأسبوع، حقق المؤشر مكاسب تجاوزت 1 في المائة، وفق «رويترز».

وصعد سهم «شنايدر إلكتريك» بنسبة 1.4 في المائة، بعدما رفعت المجموعة الصناعية مستهدفاتها للأرباح الأساسية والإيرادات لعام 2026 للمرة الثانية.

كما ارتفع مؤشر قطاع الأسهم الصناعية بنسبة 0.7 في المائة، ليكون من بين القطاعات الأفضل أداءً في المؤشر الأوروبي.

وساهمت النتائج القوية للشركات الأوروبية في دعم استقرار الأسواق مع اقتراب نهاية أسبوع اتسم بالتقلب، وشهد موجة بيع لأسهم شركات التكنولوجيا الكبرى، وسط مخاوف بشأن المنافسة الصينية وازدياد الاعتماد على التمويل بالدين لتطوير البنية التحتية للذكاء الاصطناعي.

وارتفع سهم شركة «أيكسترون» المتخصصة في صناعة الرقائق بنسبة 4.8 في المائة، بعدما تجاوزت طلبياتها في الربع الثالث توقعات السوق، مع تمسك الشركة بتوقعاتها السنوية.

ويترقب المستثمرون صدور بيانات التضخم في منطقة اليورو، ممثلةً في مؤشر أسعار المستهلكين المنسق (HICP)، في وقت لاحق يوم الجمعة، بحثاً عن مؤشرات توضح ما إذا كانت الضغوط التضخمية الناجمة عن ارتفاع أسعار النفط قد بدأت في التراجع.