«إس تي سي» السعودية تزيد حقوق التصويت في «تيليفونيكا» الإسبانية إلى 9.97%https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5109392-%D8%A5%D8%B3-%D8%AA%D9%8A-%D8%B3%D9%8A-%D8%A7%D9%84%D8%B3%D8%B9%D9%88%D8%AF%D9%8A%D8%A9-%D8%AA%D8%B2%D9%8A%D8%AF-%D8%AD%D9%82%D9%88%D9%82-%D8%A7%D9%84%D8%AA%D8%B5%D9%88%D9%8A%D8%AA-%D9%81%D9%8A-%D8%AA%D9%8A%D9%84%D9%8A%D9%81%D9%88%D9%86%D9%8A%D9%83%D8%A7-%D8%A7%D9%84%D8%A5%D8%B3%D8%A8%D8%A7%D9%86%D9%8A%D8%A9-%D8%A5%D9%84%D9%89-997
«إس تي سي» السعودية تزيد حقوق التصويت في «تيليفونيكا» الإسبانية إلى 9.97%
منصة شركة الاتصالات السعودية بالمؤتمر العالمي للجوال لعام 2022 في برشلونة (رويترز)
حصلت شركة الاتصالات السعودية (إس تي سي) على ترخيص الاستثمار الأجنبي من مجلس الوزراء الإسباني، بعد استكمالها كافّة الإجراءات، مما يسمح لها بزيادة حقوق التصويت من 4.97 في المائة إلى 9.97 في المائة.
ويتيح لها الترخيص الحق في تعيين عضو في مجلس إدارة «تيليفونيكا»، وفق بيان إلى السوق المالية السعودية (تداول)، الخميس.
وكانت «إس تي سي» استحوذت في سبتمبر (أيلول) على 9.97 في المائة من شركة «تيليفونيكا» بقيمة بلغت 8.5 مليار ريال (2.3 مليار دولار).
شعار الاتصالات الإسبانية «تيليفونيكا» فوق مبنى الشركة في مدريد (رويترز)
ونوّهت «إس تي سي» بأن التغيّر الحاصل في ملكية «إس تي سي» من 4.97 إلى 9.97 في المائة، المعلن عنه سابقاً، ناتج عن قيام «تيليفونيكا» في شهر أبريل (نيسان) 2024 بإلغاء أسهم مملوكة لها.
وتقدم «تيليفونيكا» خدمات الاتصالات في أوروبا، وتمتلك محفظة تحتوي على أصول في البنية التحتية والمنصات التقنية المتطورة.
وتتمتع «تيليفونيكا» بوجود قوي في ثلاث من أكبر الأسواق الأوروبية: إسبانيا، وألمانيا، والمملكة المتحدة، إلى جانب البرازيل التي تمثل أكبر سوق في أميركا اللاتينية، فضلاً عن حضورها في عدة دول أخرى، وفق البيان.
قال الرئيس التنفيذي لـ«جي إي ڤيرنوڤا» في السعودية إن الشركة تستهدف رفع قدرتها العالمية لتصنيع التوربينات إلى 30 غيغاواط سنوياً بحلول 2030، وتوطين التقنيات.
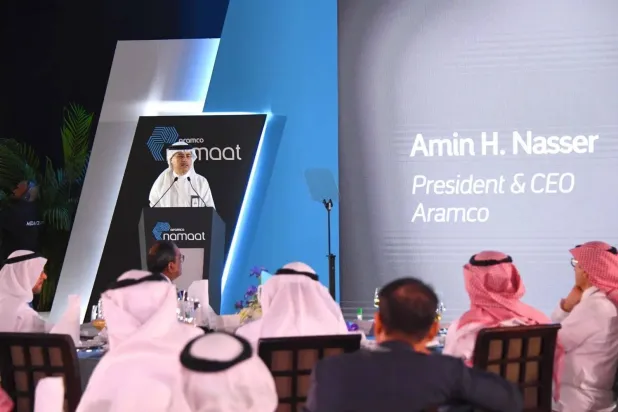
قال الرئيس التنفيذي لـ«أرامكو السعودية»، أمين الناصر، إن الشركة تستعيد المرافق المتضررة وتواصل الأعمال «بدرجة تفوق متوسط المعدلات السائدة في القطاع بستة أضعاف».
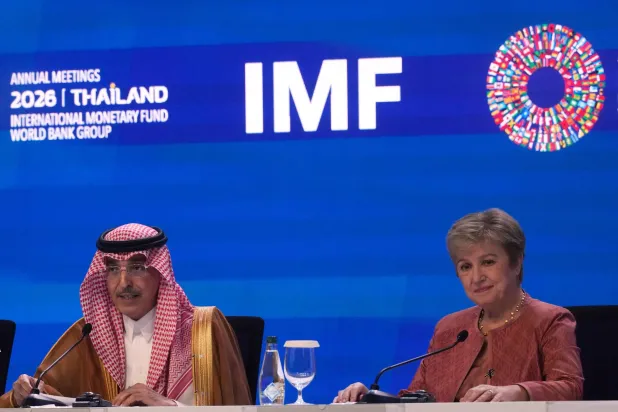
حذَّر صندوق النقد الدولي من أن استمرار الحرب، وتجدد الاضطرابات في إنتاج الطاقة ومسارات الشحن والبنية التحتية الحيوية يمثلان أكبر المخاطر على اقتصادات المنطقة.
هلا صغبيني (الرياض)
بيانات النشاط الاقتصادي تختبر رهانات الفائدة في الأسواق العالميةhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5330715-%D8%A8%D9%8A%D8%A7%D9%86%D8%A7%D8%AA-%D8%A7%D9%84%D9%86%D8%B4%D8%A7%D8%B7-%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF%D9%8A-%D8%AA%D8%AE%D8%AA%D8%A8%D8%B1-%D8%B1%D9%87%D8%A7%D9%86%D8%A7%D8%AA-%D8%A7%D9%84%D9%81%D8%A7%D8%A6%D8%AF%D8%A9-%D9%81%D9%8A-%D8%A7%D9%84%D8%A3%D8%B3%D9%88%D8%A7%D9%82-%D8%A7%D9%84%D8%B9%D8%A7%D9%84%D9%85%D9%8A%D8%A9
بيانات النشاط الاقتصادي تختبر رهانات الفائدة في الأسواق العالمية
متداول يعمل ببورصة نيويورك قبل قرع جرس الإغلاق في 16 أكتوبر (إ.ب.أ)
تتَّجه أنظار أسواق العملات والسندات العالمية، هذا الأسبوع، إلى مؤشرات النشاط الاقتصادي في الاقتصادات الكبرى، وبيانات التضخم في بريطانيا وكندا واليابان؛ بحثاً عن إشارات جديدة لمسار أسعار الفائدة، في وقت تزداد فيه الضغوط على البنوك المركزية بفعل ارتفاع أسعار الطاقة واستمرار التضخم، بالتزامن مع تنامي المخاوف من تكلفة تمويل الاستثمارات الضخمة في الذكاء الاصطناعي.
وتكتسب مؤشرات مديري المشتريات الأولية لشهر أكتوبر (تشرين الأول)، المقرر صدورها يوم الجمعة في الولايات المتحدة ومنطقة اليورو وبريطانيا، أهميةً خاصةً في تقييم متانة النشاط الاقتصادي واتجاهات الطلب، وقد توفِّر إشارات إضافيةً بشأن توقيت زيادات الفائدة وحجمها. كما تترقَّب الأسواق بيانات التضخم في بريطانيا وكندا، وأرقام النمو والنشاط الاقتصادي في الصين، إلى جانب قرارات عدد من البنوك المركزية الآسيوية.
رهانات الفائدة الأميركية تحت الاختبار
في الولايات المتحدة، ستساعد مؤشرات مديري المشتريات، وبيانات طلبات إعانة البطالة، ومؤشر ثقة المستهلك الصادر عن جامعة ميشيغان في تقييم قوة الاقتصاد، بعدما أظهرت البيانات الأخيرة تضخماً أعلى من المتوقع، ونشاطاً اقتصادياً متماسكاً.
ورغم ذلك، فإن الأسواق لا ترجح رفعاً جديداً للفائدة في اجتماع مجلس «الاحتياطي الفيدرالي» المقرر في 28 أكتوبر، إذ تسعّر العقود احتمالاً لا يتجاوز 15 في المائة لزيادة قدرها رُبع نقطة مئوية، وفق بيانات «إل إس إي جي» الواردة في تقرير «وول ستريت جورنال». في المقابل، أصبحت زيادة الفائدة في ديسمبر (كانون الأول) مسعّرة بالكامل في الأسواق.
وتبقى عوائد سندات الخزانة الأميركية في دائرة الاهتمام، بعدما تراجعت عن مستوياتها المرتفعة الأخيرة مع تصاعد المخاوف بشأن استدامة الاستثمارات الممولة بالدين في الذكاء الاصطناعي. غير أن استمرار الضغوط التضخمية وارتفاع أسعار الطاقة قد يعيدان الضغط على العوائد خلال الفترة المقبلة.
ونقلت «وول ستريت جورنال» عن استراتيجي أسعار الفائدة لدى «آي إن جي»، بادهرايك غارفي، أن قوة بيانات سوق العمل ومبيعات التجزئة وارتفاع تضخم أسعار المنتجين قد تدفع الأسواق إلى إعادة تسعير العوائد نحو مستويات أعلى خلال الأسابيع المقبلة.
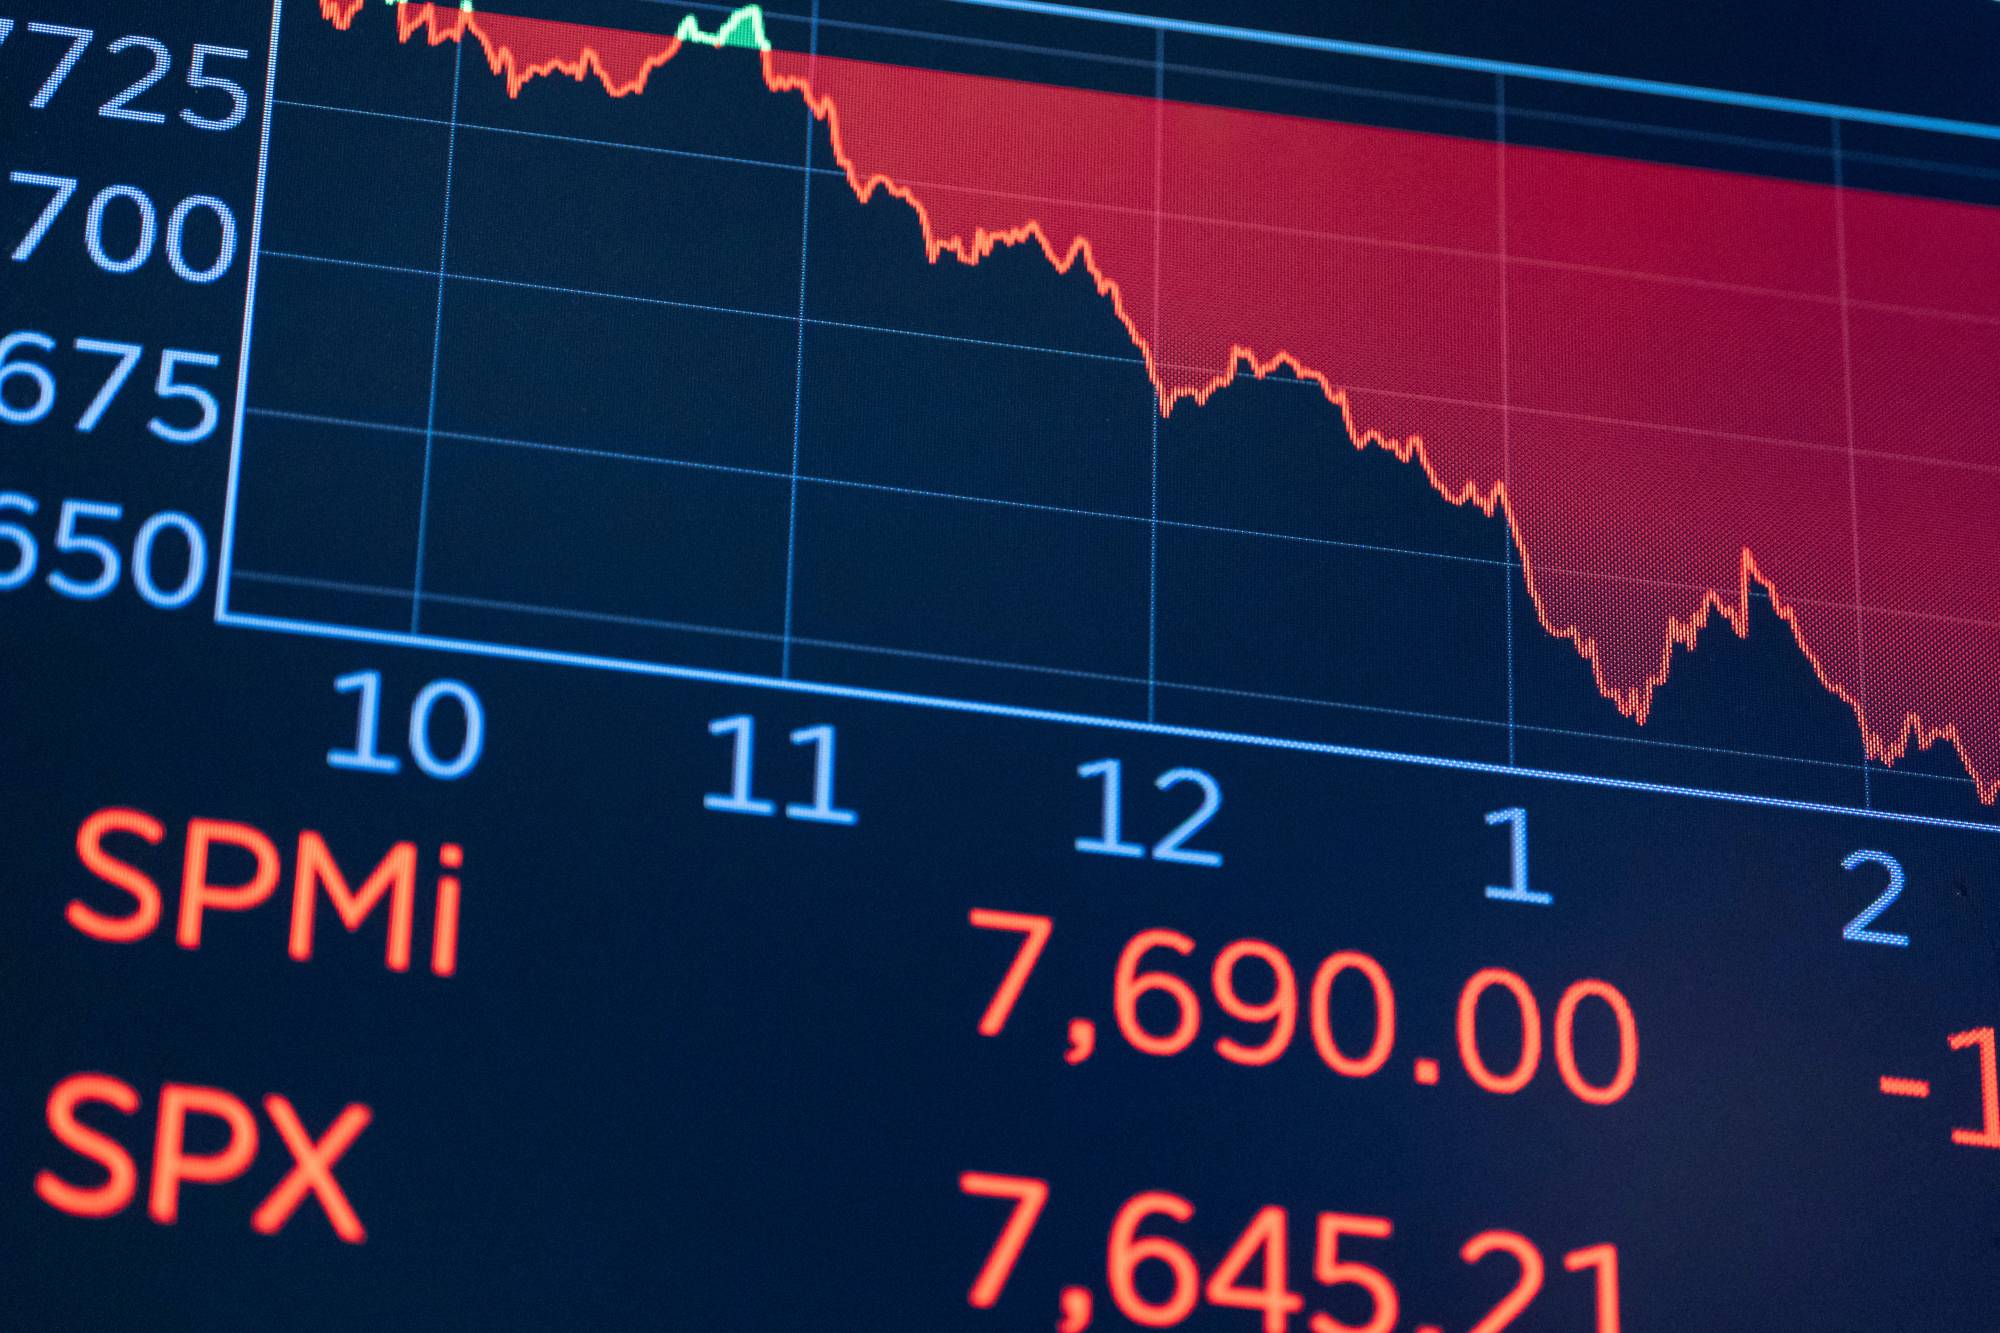
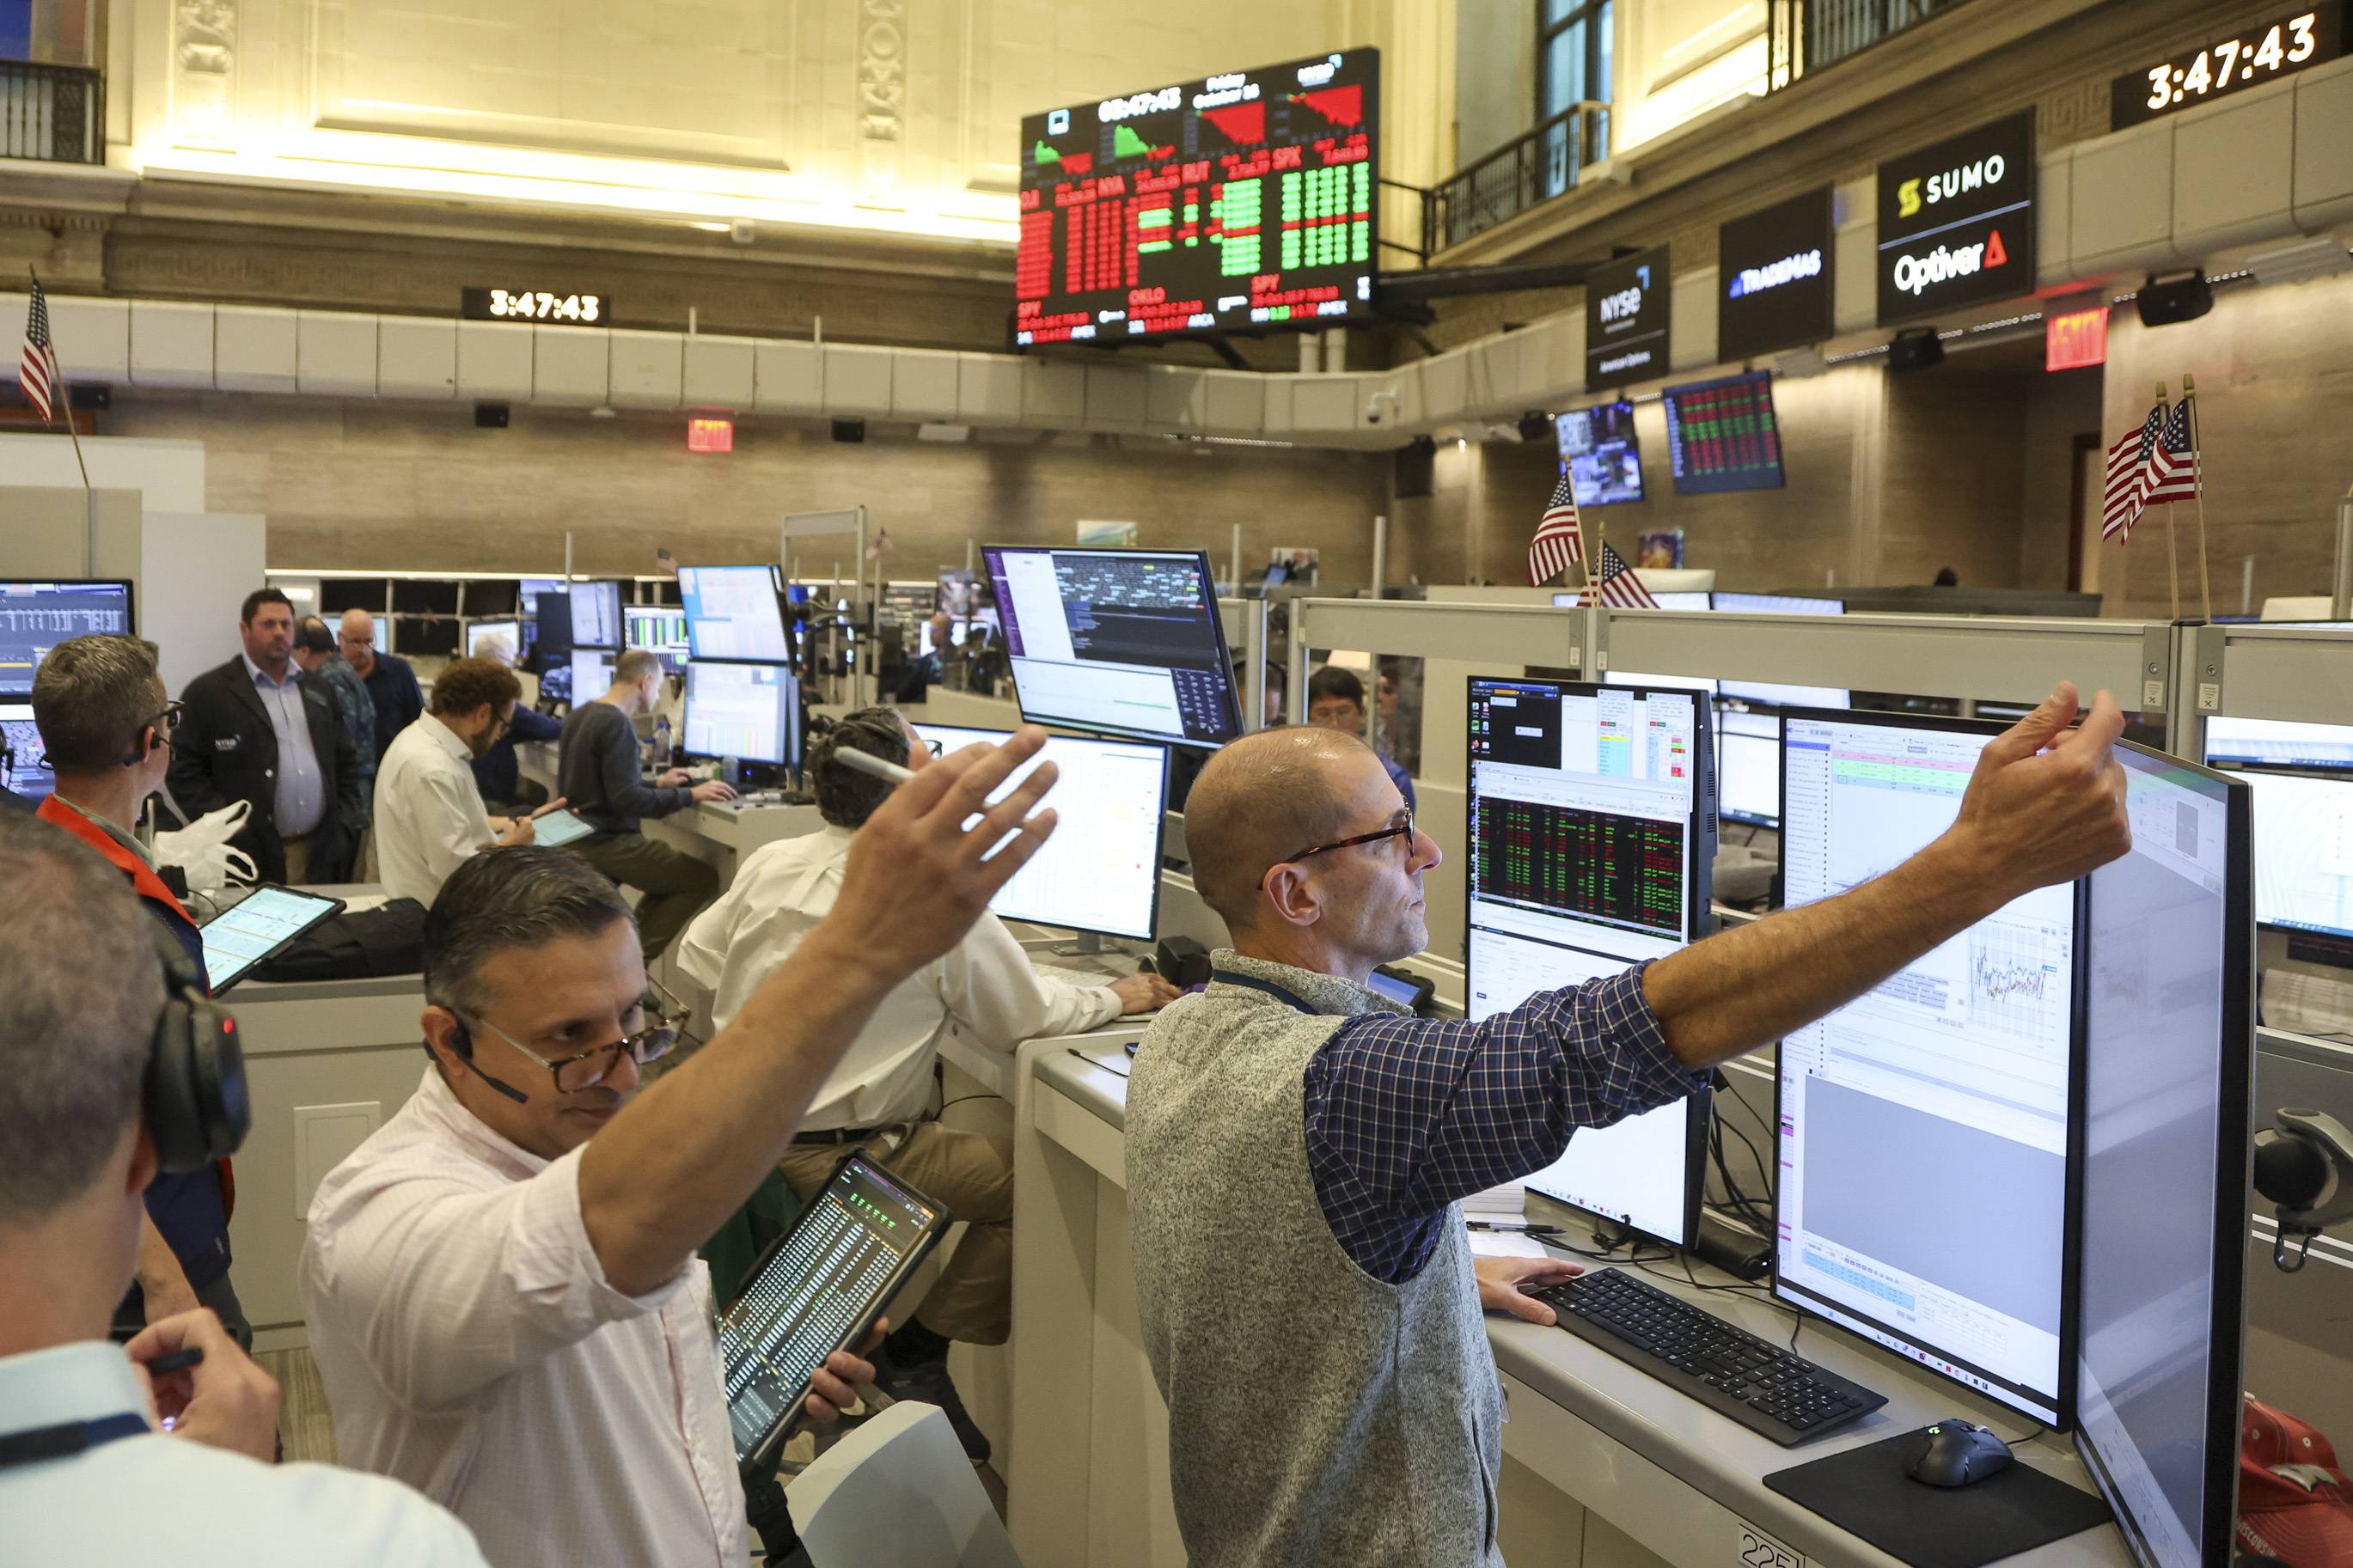
عرض معلومات السوق على شاشة بقاعة بورصة نيويورك في 16 أكتوبر (أ.ب)
أوروبا بين التضخم وتوقعات التشديد
في منطقة اليورو، تتركز الأنظار على مؤشرات النشاطَين الصناعي والخدمي في فرنسا وألمانيا والمنطقة كلها، إلى جانب بيانات ثقة المستثمرين الألمان وتضخم أسعار المنتجين. وقد تساعد النتائج على تحديد ما إذا كان التَّحسُّن الأخير في المعنويات الاقتصادية سيستمر أم سيتراجع.
أما في بريطانيا، فتترقَّب الأسواق بيانات سوق العمل والتضخم ومبيعات التجزئة ومؤشرات النشاط، وسط توقعات متزايدة بأن يرفع «بنك إنجلترا» الفائدة في اجتماعه المقرر في 5 نوفمبر (تشرين الثاني). وتسعّر الأسواق احتمالاً يبلغ 93 في المائة لزيادة قدرها رُبع نقطة مئوية، وفق البيانات التي أوردها التقرير.
وتعكس هذه الرهانات مخاوف من استمرار الضغوط السعرية، وإن كان بعض الاقتصاديين يرى أن الأسواق قد تكون تبالغ في تقدير حجم التشديد النقدي المنتظر.
وفي كندا، تصدر بيانات أسعار المستهلكين لشهر سبتمبر (أيلول)، التي ستؤثر في توقعات السياسة النقدية بعد بيانات أظهرت ضعفاً في سوق العمل. ولا تزال الأسواق تمنح احتمالاً محدوداً لرفع الفائدة في اجتماع 28 أكتوبر، مع تسعير زيادة في اجتماع ديسمبر.
الصين وآسيا أمام معادلة النمو والأسعار
في آسيا، تتصدر بيانات الناتج المحلي الإجمالي الصيني للربع الثالث، إلى جانب الإنتاج الصناعي ومبيعات التجزئة والاستثمار، قائمة المؤشرات المنتظرة يوم الاثنين. وستساعد هذه الأرقام في تقييم التباين بين قوة الصادرات وضعف الطلب المحلي، في وقت يستفيد فيه قطاع الإلكترونيات من الطلب المرتبط بالذكاء الاصطناعي.
وتشير تقديرات «دي بي إس» الواردة في التقرير إلى احتمال ارتفاع الإنتاج الصناعي الصيني بنسبة 5.3 في المائة على أساس سنوي في سبتمبر، مقابل تباطؤ نمو مبيعات التجزئة إلى 0.3 في المائة، مع استمرار الضغوط على الاستهلاك.
الناس يسيرون بالقرب من بنك إنجلترا البنك المركزي البريطاني والبورصة الملكية في لندن (أ.ف.ب)
ومن المتوقع أن يبقي البنك المركزي الصيني سعر الإقراض المرجعي دون تغيير، مع استمرار الاعتماد على إجراءات دعم موجهة للنشاط الاقتصادي.
كما تصدر اليابان بيانات التجارة والتضخم، التي ستؤثر في توقعات مسار السياسة النقدية لبنك اليابان. ويتوقع اقتصاديون لدى «آي إن جي» ارتفاع التضخم العام والأساسي إلى 2.1 في المائة على أساس سنوي، وهو ما قد يدعم التوقعات بمواصلة تطبيع السياسة النقدية.
وتجتمع بنوك كوريا الجنوبية وإندونيسيا والفلبين، هذا الأسبوع، لاتخاذ قرارات بشأن الفائدة، وسط اختلاف ظروف النمو والتضخم بينها. ففي حين يتوقَّع معظم الاقتصاديِّين تثبيت الفائدة في كوريا الجنوبية، تظلُّ مخاطر ارتفاع أسعار الوقود وضعف العملات المحلية عاملَين ضاغطَين على قرارات البنوك المركزية في إندونيسيا والفلبين.
وفي نيوزيلندا، قد تعزِّز بيانات التضخم للرُّبع الثالث التوقعات برفع الفائدة في اجتماع 28 أكتوبر، بينما تترقب الأسواق في أستراليا تصريحات نائب محافظ البنك المركزي بشأن الخطوة المقبلة للسياسة النقدية.
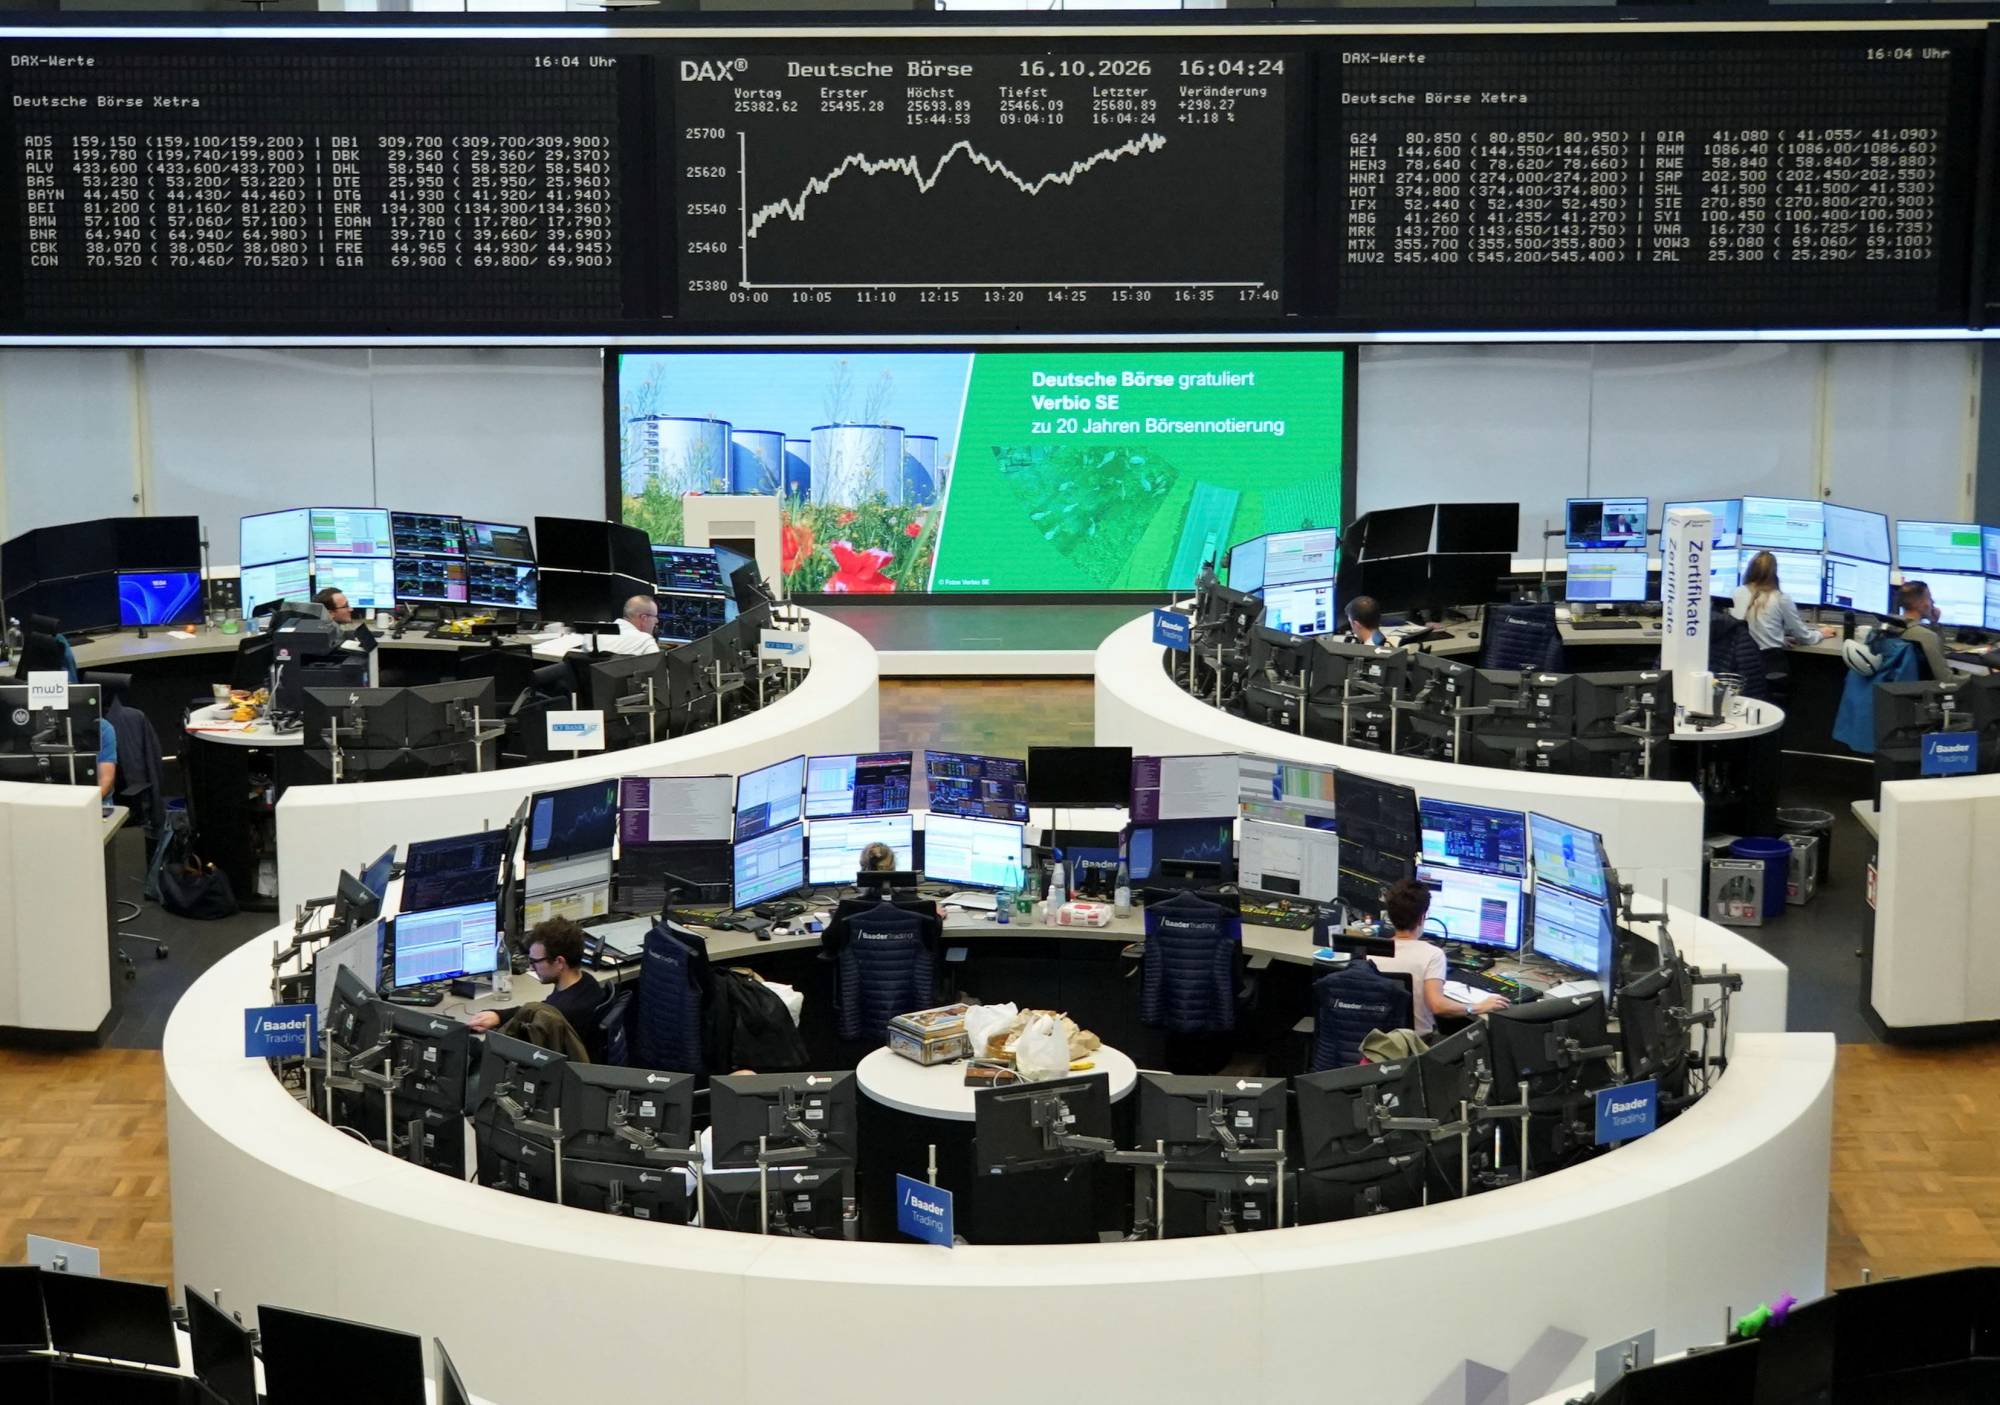
رسم بياني لسعر سهم شركة «دويتشه أكتين إندكس» ببورصة فرانكفورت في 16 أكتوبر (رويترز)
الطاقة والتمويل يضاعفان أهمية البيانات
وتأتي هذه البيانات في وقت تتداخل فيه مخاطر التضخم مع المخاوف بشأن التمويل، إذ يمكن لارتفاع أسعار النفط أن يرفع تكاليف الشركات والمستهلكين ويعقِّد مهمة البنوك المركزية، بينما تزيد العوائد المرتفعة تكلفة الاقتراض على الشركات والحكومات.
وستكون نتائج مؤشرات النشاط الاقتصادي حاسمةً في تحديد ما إذا كانت متانة الطلب ستمنح البنوك المركزية مجالاً لمواصلة التشديد، أم أن تباطؤ النشاط سيحدُّ من قدرتها على رفع الفائدة رغم الضغوط السعرية. كما ستراقب أسواق السندات أي مؤشرات على تغير توقعات الفائدة، في ظلِّ حساسية العوائد للتضخم والإنفاق الاستثماري ومخاطر الدين.
هل بدأت فاتورة الذكاء الاصطناعي تُربك «وول ستريت» بعد أسوأ أسبوع منذ يونيو؟https://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5330713-%D9%87%D9%84-%D8%A8%D8%AF%D8%A3%D8%AA-%D9%81%D8%A7%D8%AA%D9%88%D8%B1%D8%A9-%D8%A7%D9%84%D8%B0%D9%83%D8%A7%D8%A1-%D8%A7%D9%84%D8%A7%D8%B5%D8%B7%D9%86%D8%A7%D8%B9%D9%8A-%D8%AA%D9%8F%D8%B1%D8%A8%D9%83-%D9%88%D9%88%D9%84-%D8%B3%D8%AA%D8%B1%D9%8A%D8%AA-%D8%A8%D8%B9%D8%AF-%D8%A3%D8%B3%D9%88%D8%A3-%D8%A3%D8%B3%D8%A8%D9%88%D8%B9-%D9%85%D9%86%D8%B0-%D9%8A%D9%88%D9%86%D9%8A%D9%88%D8%9F
هل بدأت فاتورة الذكاء الاصطناعي تُربك «وول ستريت» بعد أسوأ أسبوع منذ يونيو؟
شاشة تعرض صورة للذكاء الاصطناعي في جناح شركة «إس كيه هاينكس» خلال معرض أشباه الموصلات في سيول (أ.ب)
أعادت موجة البيع التي ضربت أسهم التكنولوجيا الأميركية، يوم الجمعة، التساؤلات بشأن تكلفة طفرة الذكاء الاصطناعي، بعدما أنهت «وول ستريت» أسبوعها الأسوأ منذ أواخر يونيو (حزيران). ولم تعد المخاوف مقتصرة على ارتفاع تقييمات الشركات، بل امتدت إلى قدرتها على تحقيق عوائد تبرِّر الإنفاق الضخم على البنية التحتية للذكاء الاصطناعي، في وقت ترتفع فيه تكلفة الاقتراض، وتزيد أسعار النفط الضغوط على توقعات التضخم ومسار الفائدة الأميركية.
وهبط مؤشر «ناسداك» المجمَّع بنسبة 2.1 في المائة في جلسة الجمعة، ليرتفع إجمالي خسائره الأسبوعية إلى نحو 4.5 في المائة، في حين تراجع مؤشر «ستاندرد آند بورز 500» بنسبة 1.1 في المائة يوم الجمعة، وبنحو 2 في المائة خلال الأسبوع، ليمحو مكاسبه المُسجَّلة في الأسبوع السابق. وفي المقابل، أظهر «داو جونز» تماسكاً نسبياً، إذ أنهى الأسبوع على ارتفاع طفيف، في ظلِّ تباين أداء القطاعات واتجاه المستثمرين إلى تقليص انكشافهم على أسهم التكنولوجيا.
ولا تعني هذه التَّحرُّكات بالضرورة أن طفرة الذكاء الاصطناعي وصلت إلى نهايتها، لكنها تكشف عن أنَّ المستثمرين باتوا أكثر تدقيقاً في شروط استمرارها، بعدما أسهم التفاؤل بشأن نمو القطاع في دفع الأسهم إلى مستويات قياسية، رغم الضغوط الجيوسياسية والتضخمية.
متداولون يعملون في بورصة نيويورك قبل إغلاق السوق يوم الجمعة (إ.ب.أ)
من رهانات النمو إلى اختبار التمويل
يتمثل أحد مصادر القلق في أن التوسع السريع في البنية التحتية للذكاء الاصطناعي، بما يشمل مراكز البيانات والرقائق والقدرات الحاسوبية، يتطلب استثمارات رأسمالية ضخمة. ومع لجوء شركات إلى أسواق الدين لتمويل جزء من هذا الإنفاق، تصبح قدرتها على مواصلة الاقتراض أكثر حساسية لارتفاع العوائد وتغير شهية المستثمرين للمخاطرة.
وبرزت شركة «كور ويف»، المتخصصة في الحوسبة السحابية المرتبطة بالذكاء الاصطناعي، ضمن بؤرة القلق في الأسواق، مع اتساع الفارق في عوائد ديونها عن مستويات الدين الأقل مخاطرة. وأعاد ذلك النقاش حول قدرة شركات البنية التحتية للذكاء الاصطناعي على تحمل أعباء التمويل، وما إذا كانت الإيرادات المنتظرة ستنمو بالسرعة الكافية لمواكبة التكاليف.
وتكتسب هذه المخاوف أهمية تتجاوز أداء سهم أو شركة بعينها؛ فالاستثمارات المرتبطة بالذكاء الاصطناعي أصبحت أحد محركات الإنفاق والنمو وتدفقات رؤوس الأموال في الاقتصاد الأميركي. وبالتالي، فإن أي تباطؤ واسع في تمويلها قد يؤثر في شركات التكنولوجيا ومورديها، فضلاً عن توقعات الأرباح التي تستند إليها تقييمات السوق.
لكن الصورة ليست موحدة. فالشركات تختلف في قدرتها على توليد التدفقات النقدية وتحمل الديون، كما أن الطلب على تطبيقات الذكاء الاصطناعي لا يزال عاملاً داعماً للاستثمار. ومن ثم، فإن الاختبار الأساسي يتمثل في التمييز بين الشركات القادرة على تحويل الإنفاق إلى عوائد مستدامة، وتلك التي تعتمد بدرجة أكبر على استمرار التمويل السهل وارتفاع التقييمات.
النفط يعقّد حسابات الفائدة
تزامنت الضغوط على أسهم التكنولوجيا مع ارتفاع سعر خام برنت إلى 109.86 دولار للبرميل يوم الجمعة، وسط استمرار الحرب الأميركية - الإيرانية، والقلق بشأن تدفقات النفط عبر مضيق «هرمز». ويزيد ارتفاع الطاقة من مخاطر التضخم، ويحدُّ من قدرة البنوك المركزية على التيسير النقدي إذا استمرَّت الأسعار في الصعود.
وكانت بيانات أميركية حديثة قد أظهرت ارتفاع أسعار المستهلكين والمنتجين بأكثر من المتوقع، ما عزَّز رهانات السوق على احتمال رفع مجلس «الاحتياطي الفيدرالي» أسعار الفائدة مجدداً قبل نهاية العام. وارتفعت احتمالات الزيادة في اجتماع ديسمبر (كانون الأول)، وفق بيانات مجموعة «سي إم إي»، إلى 74.3 في المائة، مقارنة بنحو 50.2 في المائة قبل شهر.
وتنعكس هذه التوقعات على أسهم التكنولوجيا بصورة خاصة، لأن جزءاً كبيراً من قيمتها السوقية يقوم على أرباح متوقعة في المستقبل. وكلما ارتفع معدل الخصم المستخدم في تقييم تلك الأرباح، تراجعت القيمة الحالية التي يمنحها المستثمرون لها. كما أن ارتفاع تكلفة التمويل يزيد العبء على الشركات التي توسِّع استثماراتها بالاقتراض.
وفي المقابل، استفادت شركات الطاقة من ارتفاع الخام، وصعد سهما «إكسون موبيل» و«شيفرون» يوم الجمعة. ويعكس هذا التباين إعادة توزيع للرهانات داخل السوق، لكنه لا يعني بالضرورة أن القطاعات الأخرى ستكون بمنأى عن آثار تباطؤ اقتصادي محتمل أو استمرار التضخم.
متداول يعمل في بورصة نيويورك (إ.ب.أ)
تراجع التكنولوجيا لا يعني عزلة بقية السوق
يرى الخبير الاقتصادي محمد العريان، في تحليله الأسبوعي للأسواق، أن التحول بعيداً عن أسهم التكنولوجيا لا يمكن التعامل معه بوصفه عمليةً منفصلةً عن بقية الاقتصاد. فالتكنولوجيا تمثل جزءاً مهماً من محركات النمو، كما أنها تجذب رؤوس أموال محلية وأجنبية إلى سوق الأسهم الأميركية الأوسع؛ لذلك قد تتأثر القطاعات الأخرى إذا امتدت الضغوط إلى الاستثمار والنشاط الاقتصادي.
وتشير حركة الأسواق، خلال الأسبوع، إلى تباين بين القطاعات، لا إلى تراجع متساوٍ في جميع الأسهم. فقد تحملت شركات الرقائق والتكنولوجيا المرتبطة بالذكاء الاصطناعي الجزء الأكبر من الخسائر، في حين سجَّلت بعض الشركات الصناعية مكاسب بعد نتائج فصلية تجاوزت التوقعات، واستفاد قطاع الطاقة من ارتفاع أسعار النفط.
غير أنَّ استمرار هذا التباين سيعتمد على قدرة الشركات على تقديم نتائج تبرر التقييمات الحالية، وعلى مسار التضخم والعوائد، فضلاً عن تطورات الحرب في الشرق الأوسط. فاجتماع ارتفاع الطاقة مع استمرار الضغوط السعرية قد يضع المستثمرين أمام معادلة صعبة: تباطؤ محتمل في نمو الأرباح من جهة، وتكلفة تمويل مرتفعة من جهة أخرى.
الأرباح المقبلة تختبر رهانات المستثمرين
تكتسب نتائج الشركات الفصلية المقبلة أهميةً إضافيةً، لأنها ستوفر مؤشرات أكثر وضوحاً بشأن نمو الطلب وهوامش الربح وخطط الإنفاق الرأسمالي، خصوصاً لدى الشركات الكبرى التي تقود استثمارات الذكاء الاصطناعي.
وسيبحث المستثمرون عن أدلة على أن الإنفاق الضخم بدأ يتحوَّل إلى إيرادات وعوائد ملموسة، لا مجرد توقعات بعيدة المدى. كما ستكتسب توجيهات الشركات بشأن الإنفاق المستقبلي أهميةً مماثلةً للأرباح المُحقَّقة، في ظلِّ ازدياد التدقيق في مصادر التمويل وتكلفة الديون.
وبذلك، لا يقتصر اختبار الأسواق على ما إذا كانت طفرة الذكاء الاصطناعي ستستمر، بل يمتد إلى شكل استمرارها: هل تستطيع الشركات تمويل توسعها وتحقيق عوائد تتناسب مع حجم الاستثمارات، أم أن ارتفاع التكلفة وتراجع شهية المخاطرة سيدفعان المستثمرين إلى إعادة تقييم أكثر حدة؟
ولا تقدِّم خسائر الأسبوع إجابةً نهائيةً، لكنها توضِّح أن التفاؤل بالذكاء الاصطناعي لم يعد كافياً وحده لدعم الأسهم؛ إذ باتت الأسواق تضع التمويل والتضخم والطاقة في صلب حساباتها.
37.5 مليار دولار إيرادات الجزائر من المحروقات في 9 أشهرhttps://aawsat.com/%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF/5330572-375-%D9%85%D9%84%D9%8A%D8%A7%D8%B1-%D8%AF%D9%88%D9%84%D8%A7%D8%B1-%D8%A5%D9%8A%D8%B1%D8%A7%D8%AF%D8%A7%D8%AA-%D8%A7%D9%84%D8%AC%D8%B2%D8%A7%D8%A6%D8%B1-%D9%85%D9%86-%D8%A7%D9%84%D9%85%D8%AD%D8%B1%D9%88%D9%82%D8%A7%D8%AA-%D9%81%D9%8A-9-%D8%A3%D8%B4%D9%87%D8%B1
37.5 مليار دولار إيرادات الجزائر من المحروقات في 9 أشهر
شعار شركة «سوناطراك» الجزائرية في مقرها الرئيسي بالجزائر (رويترز)
كشف مسؤول رفيع في الحكومة الجزائرية، السبت، عن أن إيرادات البلاد من صادرات المحروقات بلغت 37.5 مليار دولار في الفترة الممتدة من يناير إلى نهاية سبتمبر 2026.
وأفاد وزير الدولة وزير المحروقات، محمد عرقاب، خلال عرض قدمه أمام لجنة المالية والميزانية بالمجلس الشعبي الوطني (مجلس النواب) في إطار دراسة ومناقشة مشروع قانون الموازنة 2027، بأن هذه الإيرادات كانت مدفوعة أساساً بارتفاع متوسط سعر النفط الخام الجزائري بنسبة 37 في المائة مقارنة بالفترة نفسها من عام 2025.
ولفت إلى أن متوسط سعر النفط الخام الجزائري بلغ نحو 97 دولاراً للبرميل، فيما بلغ متوسط سعر الغاز الجزائري المسوق نحو 11.3 دولار لكل مليون وحدة حرارية بريطانية.
كما كشف عن أن الجباية البترولية سجلت إيرادات بقيمة 2841 مليار دينار أي ما يفوق 21 مليار دولار، وهو ما يعادل نحو 105 في المائة من التقديرات المعتمدة في قانون الموازنة لسنة 2026، والمقدرة بـ2698 مليار دينار (20 مليار دولار).