«الدرعية» تحصل على تمويل بـ533 مليون دولار لتطوير مساكن فندقية في السعودية

أثناء مراسم توقيع الاتفاقية (البنك العربي الوطني)
TT

«الدرعية» تحصل على تمويل بـ533 مليون دولار لتطوير مساكن فندقية في السعودية

أثناء مراسم توقيع الاتفاقية (البنك العربي الوطني)

وقَّعت شركة «الدرعية» و«البنك العربي الوطني» اتفاقية تمويل بقيمة مليارَي ريال (533 مليون دولار)، لتطوير مجموعة من المساكن الفندقية في مشروعي الدرعية ووادي صفار، في أول شراكة تمويلية بين الجانبين.

ويستهدف التمويل تطوير وحدات سكنية فاخرة لعدد من العلامات الفندقية العالمية، ضمن المخطط الرئيسي لمشروع الدرعية الممتد على مساحة 14 كيلومتراً مربعاً، ومخطط وادي صفار البالغة مساحته 62 كيلومتراً مربعاً، ويضم مساكن راقية وأصولاً ثقافية وتعليمية، إلى جانب مرافق للرياضة والترفيه.

وقال الرئيس التنفيذي لمجموعة شركة «الدرعية» جيري إنزيريلو، إن الاتفاقية تعكس ثقة المؤسسات المالية والمستثمرين في الرؤية طويلة الأمد للدرعية والجدوى الاستثمارية لمشروعاتها، مشيراً إلى أن المساكن الفندقية تمثل ركناً أساسياً في استراتيجية الشركة، التي تستهدف تطوير 18 ألف وحدة سكنية فاخرة تستوعب نحو 100 ألف ساكن في الدرعية.

من جانبه، أكَّد العضو المنتدب والرئيس التنفيذي لـ«البنك العربي الوطني» عبيد الرشيد، حرص البنك على دعم المشروعات الوطنية والمشاركة في تمويل المشروعات التي تسهم في مسيرة التطور التي تشهدها الدرعية، وتعزز النمو الاقتصادي في المملكة.

كما أرست «الدرعية» عقوداً تطويرية على شركات محلية وعالمية تجاوزت قيمتها 110 مليارات ريال (29.3 مليار دولار)، من إجمالي قيمة المشروع البالغة 236 مليار ريال (62.9 مليار دولار)، بينما يعمل في مختلف مناطق المشروع أكثر من 63 ألف عامل لتسريع وتيرة أعمال التطوير.


مقالات ذات صلة

الصناعة والخدمات ترفعان ثقة الأعمال السعودية إلى 56.7 نقطة

الاقتصاد «مركز الملك عبد الله المالي» في العاصمة السعودية الرياض (الشرق الأوسط)

الصناعة والخدمات ترفعان ثقة الأعمال السعودية إلى 56.7 نقطة

ارتفع «مؤشر ثقة الأعمال» في السعودية إلى 56.7 نقطة خلال أغسطس (آب) 2026، بزيادة 0.2 نقطة، مقارنة بـ56.5 نقطة في يوليو (تموز) الماضي...

«الشرق الأوسط» (الرياض)
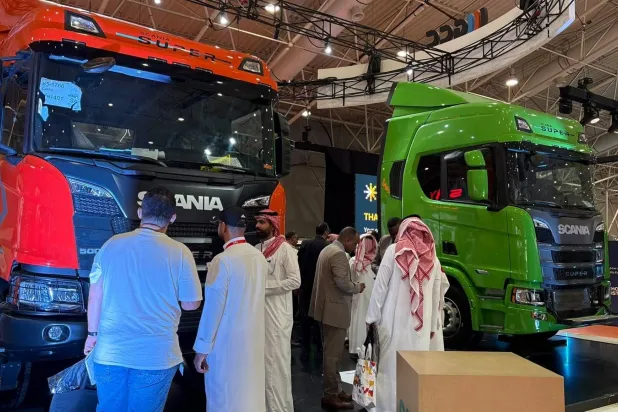
خاص زوار في جناح «المقاولات العامة» بالمعرض السعودي للمستودعات والخدمات اللوجستية (الشرق الأوسط)

خاص شركات المعدات تتوسع في السعودية وتراهن على التصنيع والتوطين

تتجه شركات المعدات وحلول النقل في السعودية إلى تعزيز استثماراتها بالسوق المحلية، مع تنامي الطلب على الآليات والمعدات الثقيلة وتوسع مشاريع البنية التحتية.

ساره بن شمران (الرياض)
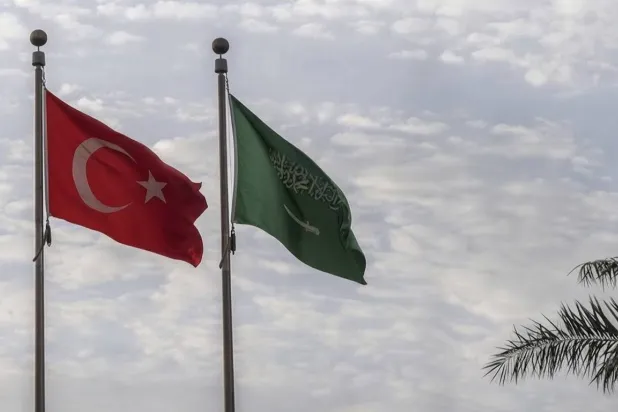
خاص تركيا تتطلع لزيادة العلاقات الاقتصادية مع السعودية (الشرق الأوسط)

خاص أنقرة تتطلع للارتقاء بالعلاقات الاقتصادية مع السعودية إلى «مستويات أعلى»

تتجه العلاقات الاقتصادية بين السعودية وتركيا نحو شراكة أعمق، تتوسع من التجارة والاستثمار إلى قطاعات الطاقة والدفاع والسياحة والخدمات اللوجيستية.

مساعد الزياني (إسطنبول)
خاص تتحول السيارة تدريجياً إلى منصة رقمية تتطور بعد مغادرتها الوكالة مع التحديثات عبر الأثير والاتصال بالجيل الخامس والخدمات المتصلة (أدوبي)

خاص «جنرال موتورز» لـ«الشرق الأوسط»: الذكاء الاصطناعي يغيّر علاقة السائق بالسيارة في السعودية

يتحول مفهوم السيارة في السعودية مع توسّع البرمجيات والذكاء الاصطناعي والتحديثات عن بُعد، ما يغيّر تجربة القيادة والملكية تدريجياً.

نسيم رمضان (الرياض)
خاص ميناء جدة الإسلامي (واس)

خاص الموانئ واللوجستيات تقودان قفزة نمو قطاع النقل السعودي في النصف الأول

عزّز قطاع النقل السعودي زخمه المالي خلال النصف الأول من 2026، مع اتساع النشاط التشغيلي وتحسّن أداء عدد من الشركات المدرجة.

محمد المطيري (الرياض)

الصناعة والخدمات ترفعان ثقة الأعمال السعودية إلى 56.7 نقطة

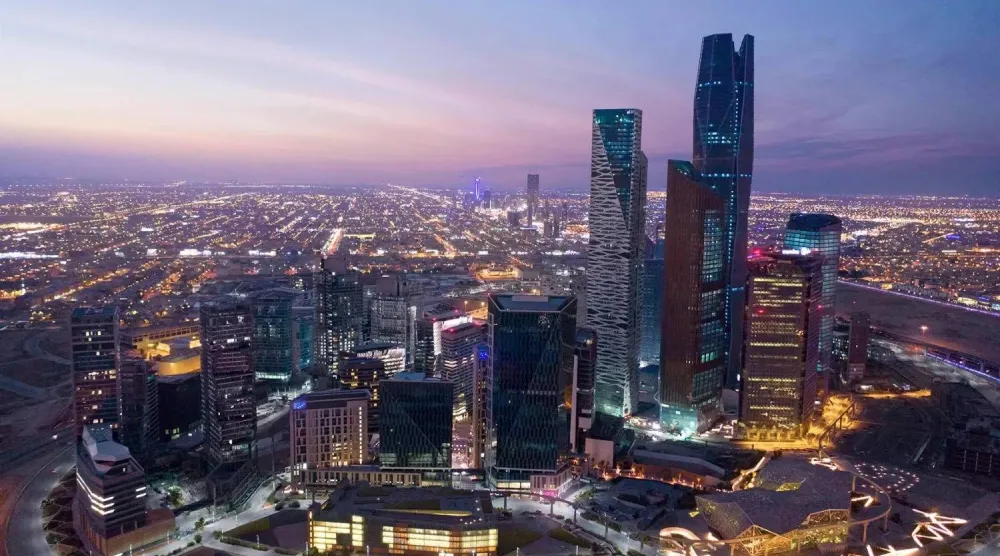
«مركز الملك عبد الله المالي» في العاصمة السعودية الرياض (الشرق الأوسط)
TT

الصناعة والخدمات ترفعان ثقة الأعمال السعودية إلى 56.7 نقطة

«مركز الملك عبد الله المالي» في العاصمة السعودية الرياض (الشرق الأوسط)

ارتفع «مؤشر ثقة الأعمال» في السعودية إلى 56.7 نقطة خلال أغسطس (آب) 2026، بزيادة 0.2 نقطة، مقارنة بـ56.5 نقطة خلال يوليو (تموز) الماضي، في وقت واصل فيه المؤشر تسجيل مستويات تعكس تفاؤل منشآت الأعمال تجاه النشاط الاقتصادي.

وأظهر المؤشر ارتفاع الثقة في قطاع الصناعة والخدمات خلال الشهر، مقابل تراجع محدود في قطاع التشييد.

وسجل «مؤشر ثقة الأعمال» في قطاع الصناعة 55.8 نقطة خلال أغسطس، مرتفعاً 1.04 نقطة مقارنة بـ54.7 نقطة في يوليو، مدعوماً بزيادة الثقة في توقعات الأداء العام والتوظيف.

كما ارتفع مؤشر قطاع الخدمات إلى 56.1 نقطة، مقارنة بـ55.3 نقطة خلال الشهر السابق، بزيادة 0.9 نقطة، بدعم من تحسن مستويات التفاؤل بشأن الأداء العام والإنفاق الاستثماري الثابت.

في المقابل، تراجع «مؤشر ثقة الأعمال» في قطاع التشييد إلى 57.3 نقطة خلال أغسطس، مقابل 57.7 نقطة في يوليو، بانخفاض 0.4 نقطة، ويعزى ذلك إلى تراجع مستويات الثقة المرتبطة بتكاليف المدخلات الحالية والمتوقعة للشهر المقبل.

وعلى أساس شهري، ارتفع «مؤشر ثقة الأعمال العام» بنسبة 0.3 في المائة خلال أغسطس الماضي، بعد انخفاضه 0.05 في المائة خلال يوليو.


هدوء سوق الخيارات يخفي هشاشة «وول ستريت» قبيل الانتخابات

لافتة شارع وول ستريت أمام بورصة نيويورك (رويترز)
TT

هدوء سوق الخيارات يخفي هشاشة «وول ستريت» قبيل الانتخابات

لافتة شارع وول ستريت أمام بورصة نيويورك (رويترز)

مع بقاء شهرَين على موعد انتخابات التجديد النصفي الأميركية، تعكس سوق الخيارات مزيجاً لافتاً من الهشاشة وغياب المخاوف، ما يدفع بعض المحللين إلى التحذير من أن الأسواق قد لا تكون مستعدة بالشكل الكافي لامتصاص أي صدمة محتملة.

وعلى الرغم من التقلبات الأخيرة في سوق السندات، لا تزال الأسهم قرب مستويات قياسية مرتفعة، فيما تقترب مقاييس التقلب من أدنى مستوياتها في عام 2026، كما تقترب ارتباطات الأسهم من مستويات قياسية منخفضة، ما يعني أن الأسهم تتحرك بصورة أكثر استقلالية عن بعضها بعضاً مقارنة بالمعتاد، وفق «رويترز».

وفي حين لا يتوقع المحللون أن تؤدي الانتخابات نفسها إلى رد فعل كبير في السوق فإن الفترة التي تسبق انتخابات 3 نوفمبر (تشرين الثاني) قد تشهد تقلبات.

ومع اقتراب الانتخابات، قد يتحول اهتمام المستثمرين إلى حالة عدم اليقين بشأن الجهة التي ستسيطر على «الكونغرس» وتداعيات ذلك على السياسات، إلى جانب مخاطر وجود حكومة منقسمة أو هشة، وهو ما قد يؤدي إلى زيادة التقلبات، حسب المحللين.

وتاريخياً، كانت الفترة من سبتمبر (أيلول) إلى أكتوبر (تشرين الأول) التي تسبق انتخابات التجديد النصفي فترة متقلبة للأسهم، مع خروج الأسواق من أشهر الصيف الهادئة عادةً وتركيز المستثمرين على المخاطر السياسية.

هدوء السوق

انخفض مؤشر «ستاندرد آند بورز 500» بنسبة 5 في المائة أو أكثر خلال الفترة من سبتمبر إلى أكتوبر في 15 من أصل 24 عاماً شهدت انتخابات تجديد نصفي منذ عام 1930، وفقاً لتحليل أجرته شركة «كانتور فيتزجيرالد».

لكن ذلك لا يبدو واضحاً عند النظر إلى عقود التقلبات الآجلة.

فمؤشر «سي بي أو إي للتقلبات»، وهو مقياس لقلق المستثمرين قائم على الخيارات، لامس مؤخراً مستوى منخفضاً جديداً لهذا العام. ويبلغ المؤشر نحو 15 نقطة، أي أقل من متوسطه التاريخي البالغ 17.6 نقطة. كما تبدو العقود الآجلة لمؤشر «فيكس» هادئة أيضاً، إذ لا يزال المستثمرون واثقين بأن قوة أرباح الشركات ستواصل دعم الأسواق.

وقال الرئيس التنفيذي لشركة «تالباكن كابيتال أدفايزرز»، مايكل بورفز: «منحنى (فيكس) لا يعكس أي علاوة مرتبطة بانتخابات التجديد النصفي».

وهناك مجموعة كبيرة من المحفزات المحتملة التي ستملأ التقويم خلال الشهرين المقبلين، من بينها بيانات التضخم والوظائف، واجتماع مجلس «الاحتياطي الفيدرالي»، وزيارة الرئيس الصيني شي جينبينغ إلى الولايات المتحدة في أواخر سبتمبر، وصولاً إلى انتخابات التجديد النصفي.

وقال بعض المحللين إن للانتخابات نفسها تداعيات على السوق. فقد اكتسب الحزب الديمقراطي أفضلية كبيرة على الجمهوريين في نظرة الناخبين إلى الحزب الذي يمتلك نهجاً أفضل تجاه تكاليف المعيشة، وفقاً لاستطلاع أجرته «رويترز» و«إبسوس»، وهو ما يمثّل مؤشراً مقلقاً لحزب الرئيس دونالد ترمب.

وقال كبير استراتيجيي الأسهم والاستراتيجيات الكمية لدى «إيفركور آي إس آي»، جوليان إيمانويل، في مذكرة، إن استعادة الديمقراطيين السيطرة على مجلس النواب قد تؤدي إلى تحول من سيطرة حزب واحد على البيت الأبيض ومجلسي «الكونغرس» إلى وضع أكثر غموضاً، ما قد يزيد حالة عدم اليقين في الأسواق.

وأضاف إيمانويل: «سيؤدي تحول السيطرة على مجلس الشيوخ إلى تضخيم هذه الديناميكية».

اضطرابات محتملة

ويظهر مزيج من غياب الخوف في السوق ومجموعة من مؤشرات معنويات المستثمرين، من بينها تمركزات استثمارية مزدحمة، وفروق ائتمانية ضيقة، وضعف الطلب على أدوات الحماية، أن السوق غير مستعدة جيداً لاستيعاب أي صدمة.

وقد بلغ مؤشر «توربي-لينس» -وهو إطار قائم على التعلم الآلي طوّرته «يو بي إس» للتنبؤ بمستوى تعرض السوق للخطر خلال الشهر المقبل- أعلى مستوى من الضغط المحتمل على السوق في نهاية أغسطس (آب).

وقال رئيس أبحاث مشتقات الأسهم الأميركية لدى «يو بي إس»، ماكسويل غرينكوف: «لقد كان يطلق تحذيرات واضحة بشأن الهشاشة الشديدة خلال الأسابيع القليلة الماضية».

وأضاف: «إذا كنت تقود سيارة سباق صغيرة من دون حزام أمان على طريق سريع بسرعة 100 ميل في الساعة، فقد تصل من النقطة (أ) إلى النقطة (ب) من دون أن يصيبك شيء... لكن إذا اصطدم بك أحد فلن تكون النتيجة جيدة».

وحتى الآن، لم تتأثر الأسهم بارتفاع التوترات الجيوسياسية وبعمليات البيع الحادة في سوق السندات، لكن المحللين يخشون من أن هامش الخطأ أصبح ضئيلاً.

وقال رئيس أبحاث قرارات الاستثمار لمنطقة آسيا والمحيط الهادئ لدى شركة «سيمكورب»، أوليفييه داسييه: «النظام في الوقت الحالي لا يتوقع أي نوع من الصدمات».

المشهد المعتاد

بالنسبة إلى بعض المستثمرين، يبدو الهدوء المحيط بانتخابات التجديد النصفي منطقياً. ويرى هؤلاء أن الأسهم ستظل على الأرجح مدعومة، بغض النظر عن النتائج، بقوة الأرباح والنمو الاقتصادي المتين.

وقال بورفز: «سوق الأسهم هنا تحركها قوة واحدة فقط، وهي الأرباح»، مشيراً إلى أن نتائج انتخابات التجديد النصفي من غير المرجح أن تضغط على الأرباح أو تقلل الطلب على الأسهم.

وعلاوة على ذلك، لم يحقق المستثمرون الذين كثفوا مؤخراً من عمليات التحوّط مكاسب تُذكر منها.

وقال داسييه من «سيمكورب»: «خلال السنوات الثلاث الماضية، إذا راهنت على انخفاض السوق فقد خسرت المال... ولذلك هناك أيضاً إحجام عن محاولة القيام بذلك مرة أخرى».

ومع ذلك، وفي ظل مستويات التقلب الحالية، قد يجد المستثمرون الذين يسعون إلى حماية محافظهم خلال الشهرين المقبلين وحتى الانتخابات أن أسعار الخيارات جذابة.

وقال إيمانويل من «إيفركور آي إس آي»: «المستوى العام للتقلّب الضمني في السوق رخيص بشكل مقنع عند مقارنته بالمخاطر الناجمة عن انتخابات التجديد النصفي».


رفع الفائدة اليابانية يضع «الكاري تريد» تحت الاختبار

رجل يتابع شاشة تعرض حركة الين مقابل الدولار في طوكيو (إ.ب.أ)
TT

رفع الفائدة اليابانية يضع «الكاري تريد» تحت الاختبار

رجل يتابع شاشة تعرض حركة الين مقابل الدولار في طوكيو (إ.ب.أ)

يضع الصعود السريع للين إلى أعلى مستوياته في سبعة أشهر واحدة من أشهر استراتيجيات الاستثمار في الأسواق العالمية تحت الاختبار؛ إذ تتزايد التساؤلات بشأن ما إذا كانت تجارة الفائدة أو «الكاري تريد» الممولة بالعملة اليابانية تقترب من نقطة تحول، مع استعداد «بنك اليابان» لمزيد من رفع أسعار الفائدة.

وتقوم تجارة «الكاري تريد» على فكرة بسيطة؛ وهي الاقتراض بعملة ذات تكلفة تمويل منخفضة، مثل الين، ثم تحويل الأموال عملةً ذات فائدة أعلى واستثمارها في سندات أو أصول تحقق عائداً أكبر. ويحقق المستثمر أرباحه من فارق أسعار الفائدة، إضافة إلى أي مكاسب تنتج من انخفاض العملة التي اقترض بها.

ولسنوات، كان الين العملة المثالية لهذه الاستراتيجية. فقد أبقى «بنك اليابان» أسعار الفائدة عند مستويات شديدة الانخفاض، وحتى سالبة لفترة طويلة، في حين كانت أسعار الفائدة في الولايات المتحدة وأسواق أخرى أعلى بكثير.

ويستطيع المستثمر، على سبيل المثال، اقتراض الين وتحويله إلى الدولار وشراء أصول أميركية ذات عوائد أعلى، ثم تحويل حصيلة الاستثمار مجدداً إلى الين عند انتهاء الصفقة وسداد القرض.

وتتراوح العوائد السنوية لصفقات «الكاري تريد» بين الدولار والين حالياً بين 2.5 و3.5 في المائة تقريباً؛ استناداً إلى فارق أسعار الفائدة، مقارنة بعوائد تراوحت بين 5 و6 في المائة في وقت سابق من 2024. وإذا تراجع الين خلال فترة الاستثمار، تصبح الأرباح أكبر.

• لماذا أصبح الين محور هذه التجارة؟

بدأت الموجة الحديثة من تجارة الفائدة الممولة بالين في التوسع منذ 2013، بالتزامن مع سياسة التيسير النقدي الواسعة التي تبنتها اليابان في عهد رئيس الوزراء الراحل شينزو آبي.

وازداد إغراء هذه التجارة بصورة كبيرة خلال 2022 و2023، عندما رفع مجلس الاحتياطي الفيدرالي الأميركي أسعار الفائدة بسرعة لمواجهة التضخم، في وقت حافظ «بنك اليابان» على أسعار فائدة قصيرة الأجل سالبة. وأدى اتساع الفجوة بين العوائد الأميركية واليابانية إلى زيادة الاقتراض بالين، في حين وفر ضعف العملة اليابانية مكاسب إضافية للمستثمرين.

لكن هذه المعادلة بدأت تنقلب؛ فارتفاع أسعار الفائدة اليابانية يقلص فارق العائد، في حين يؤدي صعود الين إلى زيادة تكلفة سداد القروض بالنسبة إلى المستثمرين الذين اقترضوا العملة اليابانية لشراء أصول أجنبية.

وبعد تدخل طوكيو وواشنطن لشراء الين في أواخر يوليو (تموز)، ظهرت إشارات إلى أن بعض المستثمرين بدأوا يتحولون نحو الفرنك السويسري بوصفه بديلاً لتمويل صفقات الفائدة.

• تريليونات الدولارات تحت المجهر

لا توجد إحصاءات دقيقة لحجم «الكاري تريد» الممولة بالين؛ لأن جزءاً كبيراً منها يتم عبر مؤسسات وصناديق تستخدم المشتقات والرافعة المالية.

لكن مؤشرات السوق تكشف عن حجم ضخم، فقد بلغ الاقتراض بالين عبر الحدود مستوى قياسياً عند 360 تريليون ين، أي نحو 2.34 تريليون دولار، بنهاية مارس (آذار)، وفق تحليل أجرته «جيفريز» لبيانات بنك التسويات الدولية، وهو أكبر تراكم لهذه التجارة خلال ثلاثة عقود.

وتقدم المراكز المضاربية مؤشراً آخر، فقد بلغ صافي مراكز بيع الين 92227 عقداً في الأسبوع المنتهي في الأول من سبتمبر (أيلول)، وفق بيانات لجنة تداول السلع الآجلة الأميركية، مقارنة بذروة لعامين بلغت 163412 عقداً في بداية يوليو.

لكن الحجم الفعلي للمخاطر قد يكون أكبر بكثير، بسبب استخدام صناديق التحوط وصناديق التداول الخوارزمية للرافعة المالية. ولهذا؛ يمكن أن يؤدي تحرك محدود نسبياً في الين إلى إجبار مستثمرين على إغلاق مراكز أكبر بكثير من رؤوس الأموال التي بدأوا بها.

• لماذا يخشى المستثمرون تكرار 2024؟

تكمن الخطورة الأساسية في سرعة تفكيك هذه الصفقات، فعندما يرتفع الين فجأة، يضطر المستثمر إلى شراء العملة اليابانية لسداد القرض؛ ما يدفع الين إلى مزيد من الصعود ويجبر مستثمرين آخرين على الخروج، لتنشأ حلقة متسارعة من تصفية المراكز.

وظهر هذا السيناريو بوضوح في يوليو 2024، عندما رفع «بنك اليابان» أسعار الفائدة بصورة مفاجئة إلى أعلى مستوى آنذاك في 15 عاماً. وقفز الين خلال أيام من نحو 154 مقابل الدولار إلى مستوى 141 يناً.

وأجبرت الحركة المستثمرين على تفكيك صفقات «الكاري تريد» وبيع أصول في أسواق مختلفة لتوفير السيولة، لتنتقل الصدمة إلى الأسهم العالمية. وفي اليابان، انهار مؤشر «نيكي» بنسبة 12.4 في المائة في جلسة واحدة.

لكن الوضع الحالي يختلف في نقطة أساسية. فـ«بنك اليابان» يمهّد منذ أسابيع لاحتمال رفع الفائدة؛ ما يمنح المستثمرين فرصة أكبر لتقليص مراكزهم تدريجياً، بدلاً من مواجهة مفاجأة نقدية.

كما أن صعود الين الأخير اتسم حتى الآن بقدر أكبر من الانتظام، في حين استوعبت أسواق الأسهم إشارات التشديد النقدي دون اضطرابات مماثلة لصدمة 2024.

ومع ذلك، لا يعني الخروج المنظم أن المخاطر انتهت. فكلما ارتفع الين وضاقت فجوة أسعار الفائدة بين اليابان والولايات المتحدة، تراجعت جاذبية استراتيجية اعتمد عليها المستثمرون لأكثر من عقد.

وهنا تكمن أهمية اجتماع «بنك اليابان» المقبل؛ فإذا عزز البنك توقعات التشديد السريع، فقد تتسارع عملية تفكيك المراكز الممولة بالين. أما إذا جاء التحرك تدريجياً ومتوقعاً، فقد تنكمش تجارة «الكاري تريد» بهدوء.

وفي الحالتين، يبدو أن العصر الذي كان فيه الين مصدراً شبه مضمون للتمويل الرخيص يتغير... والخطر بالنسبة إلى الأسواق العالمية ليس مجرد ارتفاع العملة اليابانية، بل أن يؤدي هذا الارتفاع إلى إعادة الأموال المقترضة بالين إلى اليابان، وإجبار المستثمرين على بيع الأسهم والسندات والعملات التي اشتروها بها حول العالم.