
مخاوف الذكاء الاصطناعي والتضخم تعزز الإشارات التحذيرية في الأسواق العالمية

تراجع تفاؤل المستثمرين بأسهم التكنولوجيا ومراكز «ناسداك» الآجلة تهبط لأدنى مستوى في 17 عاماً

متداول يعمل في بورصة نيويورك (أ.ف.ب)
TT

مخاوف الذكاء الاصطناعي والتضخم تعزز الإشارات التحذيرية في الأسواق العالمية

متداول يعمل في بورصة نيويورك (أ.ف.ب)

تقترب عدة إشارات تحذيرية رئيسية في الأسواق من مستويات حرجة، في وقت يواجه فيه المستثمرون ضغوط ارتفاع أسعار النفط وتصاعد التوترات في الشرق الأوسط، بالتزامن مع فقدان زخم محرك الذكاء الاصطناعي الذي دعم صعود الأسهم.

وقد وفّر توقف الهجمات بعض الارتياح للأسواق مع تراجع أسعار النفط من مستويات 100 دولار للبرميل، إلا أنها لا تزال مرتفعة بما يكفي لتهديد عودة الضغوط التضخمية، وهو ما يُبقي تكاليف الاقتراض الحكومي الطويلة الأجل عند مستويات غالباً ما تشكل ضغطاً على الأصول عالية المخاطر، وفق «رويترز».

وفي الوقت نفسه، يواجه الصعود القوي لأسهم الشركات المرتبطة بالذكاء الاصطناعي مخاوف متزايدة بشأن الربحية، واستهلاك السيولة، واحتمال تحول ندرة بعض المكونات، مثل رقائق أشباه الموصلات، إلى تخمة ضارة في المعروض، ما يزيد من حالة القلق بين المتداولين.

وفيما يلي أبرز إشارات التحذير في الأسواق:

- على حافة الخطر

رغم تسجيل أرباح قوية لشركات التكنولوجيا، يبحث المستثمرون عن إيرادات وأرباح مستقبلية تبرر التكلفة الضخمة لبناء بنية الذكاء الاصطناعي.

ومع تسعير الأسواق لاحتمال ارتفاع أسعار الفائدة الأميركية هذا العام، ترتفع عوائد سندات عمالقة الذكاء الاصطناعي بوتيرة أسرع من عوائد سندات الخزانة، كما ارتفعت تكلفة التحوط من تدهور الجدارة الائتمانية، في وقت يتراجع فيه الزخم القوي لأسهم شركات أشباه الموصلات.

وفي المقابل، تراجع تفاؤل المستثمرين تجاه أسهم التكنولوجيا، إذ وصلت نسبة المراكز الشرائية إلى البيعية في العقود الآجلة لمؤشر «ناسداك» إلى أدنى مستوى لها منذ 17 عاماً، ما قد يترك مجالاً لعودة تدفقات نقدية جديدة إلى القطاع.

لكن موجة الصعود في سوق الأسهم تعتمد على مستويات قياسية من الديون، التي ترتفع بالتوازي مع ارتفاع الأسواق.

وبلغت ديون الهامش، وهي الأموال التي يقترضها المستثمرون لشراء الأسهم، مستوى قياسياً عند 1.5 تريليون دولار في يونيو (حزيران)، وفقاً لهيئة تنظيم الصناعة المالية، ما أدى إلى وصول صافي أرصدة المستثمرين لدى شركات الوساطة إلى عجز قدره تريليون دولار للمرة الأولى.

ويكون المستثمرون الذين تتجاوز ديونهم النقد المتاح لديهم أكثر عرضة للبيع خلال تراجعات الأسواق بدلاً من شراء الأسهم.

- اختبار مستوى 5 في المائة

استقرت عوائد سندات الخزانة الأميركية لأجل 30 عاماً فوق مستوى 5 في المائة لأطول فترة منذ الأيام الأولى للأزمة المالية عام 2007.

ولا يمثل هذا المستوى بحد ذاته بالضرورة محفزاً لعمليات بيع واسعة في الأسواق، لكن ارتفاع أسعار الفائدة الطويلة الأجل قد يزيد تكاليف القروض، مثل الرهون العقارية، ما يضغط على المستهلكين وقد يعرقل جهود الرئيس الأميركي دونالد ترمب لتحسين القدرة على تحمل التكاليف قبل انتخابات التجديد النصفي في نوفمبر (تشرين الثاني).

وإذا طالب المستثمرون بعوائد أعلى مقابل إقراض الحكومة الأميركية لمدة 30 عاماً، فقد تنتقل تكاليف الاقتراض المرتفعة إلى أسواق أخرى، مثل ديون الشركات.

وقال لاري آدم، كبير مسؤولي الاستثمار في شركة «ريموند جيمس»، إن فروق العائد على بعض السندات عالية المخاطر للشركات بلغت أعلى مستوى لها في 15 شهراً، ما يشير إلى أن الأسواق تطالب بتعويض أكبر مقابل إقراض المقترضين الأضعف.

وأضاف: «أصبح المستثمرون أكثر انتقائية مع تسعير الأسواق لسياسة نقدية أكثر تشدداً وبيئة أكثر صعوبة للمقترضين الأضعف».

- تكلفة النفط

صحيح أن أسعار النفط تراجعت من مستوى 100 دولار، لكنها لا تزال مرتفعة بنسبة 27 في المائة بالدولار على أساس سنوي؛ وهو أمر إيجابي للمنتجين الأميركيين، لكنه يشكل عبئاً على المستهلكين خارج الولايات المتحدة.

وتدفع الدول المستوردة في منطقة اليورو والمملكة المتحدة أسعاراً أعلى بنحو 30 في المائة مقارنة بالعام الماضي. وكلما ضعفت عملة الدولة المستوردة، زاد تأثير ارتفاع الأسعار، كما يظهر في حالة اليابان التي بلغت قيمة وارداتها مستوى قياسياً.

أما المصافي الهندية، فتدفع نحو 40 في المائة أكثر مقابل الخام المرتبط بأسعار برنت، رغم أنها كانت من كبار المشترين للنفط الروسي المنخفض التكلفة خلال السنوات الماضية.

كما تدفع المصافي الأرجنتينية والتركية أسعاراً أعلى بنحو 50 في المائة. وارتفعت تكاليف الشحن أيضاً بشكل كبير، إذ إن المخاطر المرتبطة بالملاحة في مضيق هرمز والبحر الأحمر رفعت أسعار نقل ناقلات النفط على الطرق الرئيسية من الشرق الأوسط إلى آسيا بنحو 600 في المائة على أساس سنوي.

- عملة التمويل المفضلة ترسل إشارات تحذيرية

تراجع الين الياباني إلى قرب مستوى 164 يناً مقابل الدولار، مسجلاً أدنى مستوياته منذ أربعة عقود، ما دفع المستثمرين إلى مراقبة احتمال تدخل السلطات اليابانية لدعم العملة.

ولم تساعد التقارير التي تفيد بأن بنك اليابان يدرس تسريع وتيرة رفع أسعار الفائدة، إلى جانب التحذيرات المتكررة من وزيرة المالية اليابانية ساتسوكي كاتاياما، في دعم العملة التي تعرضت لضغوط بسبب انخفاض أسعار الفائدة اليابانية نسبياً، وصدمة الطاقة، وخطط رئيسة الوزراء ساناي تاكايتشي المالية التوسعية.

وقد جعلت أسعار الفائدة المنخفضة والتقلبات التاريخية المحدودة الين عملة تمويل مفضلة في صفقات «الكاري تريد»، حيث يقترض المستثمرون بالين للاستثمار في أصول ذات عوائد أعلى مثل الأسهم والسندات الأميركية.

وقد يؤدي ارتفاع حاد في قيمة الين نتيجة تدخل السلطات إلى إجبار المستثمرين على تصفية هذه المراكز بسرعة، كما حدث في أغسطس (آب) 2024.
مقالات ذات صلة

العقود الآجلة الأميركية ترتفع مع تقييم نتائج «سبيس إكس» و«نتفليكس»

الاقتصاد متداولون يعملون في بورصة نيويورك (إ.ب.أ)

العقود الآجلة الأميركية ترتفع مع تقييم نتائج «سبيس إكس» و«نتفليكس»

ارتفعت العقود الآجلة للأسهم الأميركية، الأربعاء، مع تقييم المستثمرين أحدث نتائج أعمال الشركات، في وقت واصلت أسعار النفط صعودها وسط تداعيات الحرب الإيرانية.

«الشرق الأوسط» (نيويورك)
الاقتصاد أوراق نقدية من الجنيه الإسترليني (رويترز)

ارتفاع التضخم يدعم الجنيه الإسترليني وسط توقعات برفع الفائدة الشهر المقبل

ارتفع الجنيه الإسترليني قليلاً أمام اليورو والدولار، الأربعاء، بعدما أظهرت بيانات التضخم ارتفاعاً أكبر من المتوقع، ما عزّز رهانات الأسواق على رفع الفائدة.

«الشرق الأوسط» (لندن)
الاقتصاد متداول يتابع أسهماً متراجعة في السوق الكويتية (أ.ف.ب)

تراجع معظم أسواق الخليج وسط استمرار المخاوف بشأن الإمدادات

تراجعت معظم أسواق الأسهم الخليجية في التعاملات المبكرة، الأربعاء، بعد إعلان إيران أنها لن تجري محادثات مع الولايات المتحدة لإنهاء الحرب قبل تلبية مطالبها.

«الشرق الأوسط» (الرياض)
الاقتصاد رسم بياني لمؤشر الأسهم الألماني «داكس» ببورصة فرنكفورت (رويترز)

تباين أداء الأسهم الأوروبية مع دعم نتائج الشركات ومخاوف الاضطرابات في فرنسا

تباين أداء الأسهم الأوروبية خلال تعاملات الأربعاء، وسط موازنة المستثمرين بين الدعم الذي وفّرته نتائج أعمال قوية للشركات والمخاوف من الاضطرابات العنيفة في فرنسا.

«الشرق الأوسط» (لندن)
الاقتصاد لافتات مرورية أمام مبنى «بنك اليابان» في طوكيو (رويترز)

«المركزي الياباني» يُلمح إلى رفع الفائدة مع اقتراب التضخم من 2 %

قال نائب محافظ «بنك اليابان»، ريوزو هيمينو، يوم الأربعاء، إن التضخم الأساسي في اليابان بات قريباً إلى حد كبير من مستهدف البنك المركزي البالغ 2 في المائة.

«الشرق الأوسط» (طوكيو)

ضوابط قضائية صارمة تحاصر قانون الفجوة المالية في لبنان

مبنى المجلس الدستوري في بيروت (صورة أرشيفية)
TT

ضوابط قضائية صارمة تحاصر قانون الفجوة المالية في لبنان

مبنى المجلس الدستوري في بيروت (صورة أرشيفية)

أعاد قرار المجلس الدستوري في لبنان إبطال المادة الثالثة من قانون إصلاح المصارف وإعادة تنظيمها، استجابةً للطعن المقدّم من رئيس الجمهورية جوزيف عون، رسم مسار معالجة الفجوة المالية واسترداد الودائع، بما قد ينعكس على صياغة القانون المرتقب والمفاوضات مع صندوق النقد الدولي للتوصل إلى اتفاق تمويلي.

ويعيد القرار مصرف لبنان إلى موقع محوري في إدارة عملية إعادة هيكلة المصارف، في تطور تتجاوز تداعياته قانون إصلاح المصارف إلى مشروع قانون الانتظام المالي واسترداد الودائع، الذي يُعدّ من المرتكزات الأساسية لمعالجة الفجوة المالية وتحديد المسؤوليات عن الخسائر وتوزيع أعبائها.

وتكمن الأهمية الاستثنائية للقرار في إعادة الاعتبار إلى المضمون الأساسي للقانون رقم 23، الصادر في صيف العام الماضي، والذي يُلزم بالتقيد بأحكام قانون النقد والتسليف، ويستهدف «تعزيز استقرار النظام المالي، ومعالجة حالات التعثر، وحماية الودائع في عملية التصفية والإصلاح، والحدّ من استخدام الأموال العامة في عملية إصلاح أي مصرف متعثر». وبذلك، يشطب القرار عملياً استهلالية التعديل المطعون به، والتي نصت على «وضع إطار قانوني حديث يتلاقى مع المعايير الدولية المتبعة».

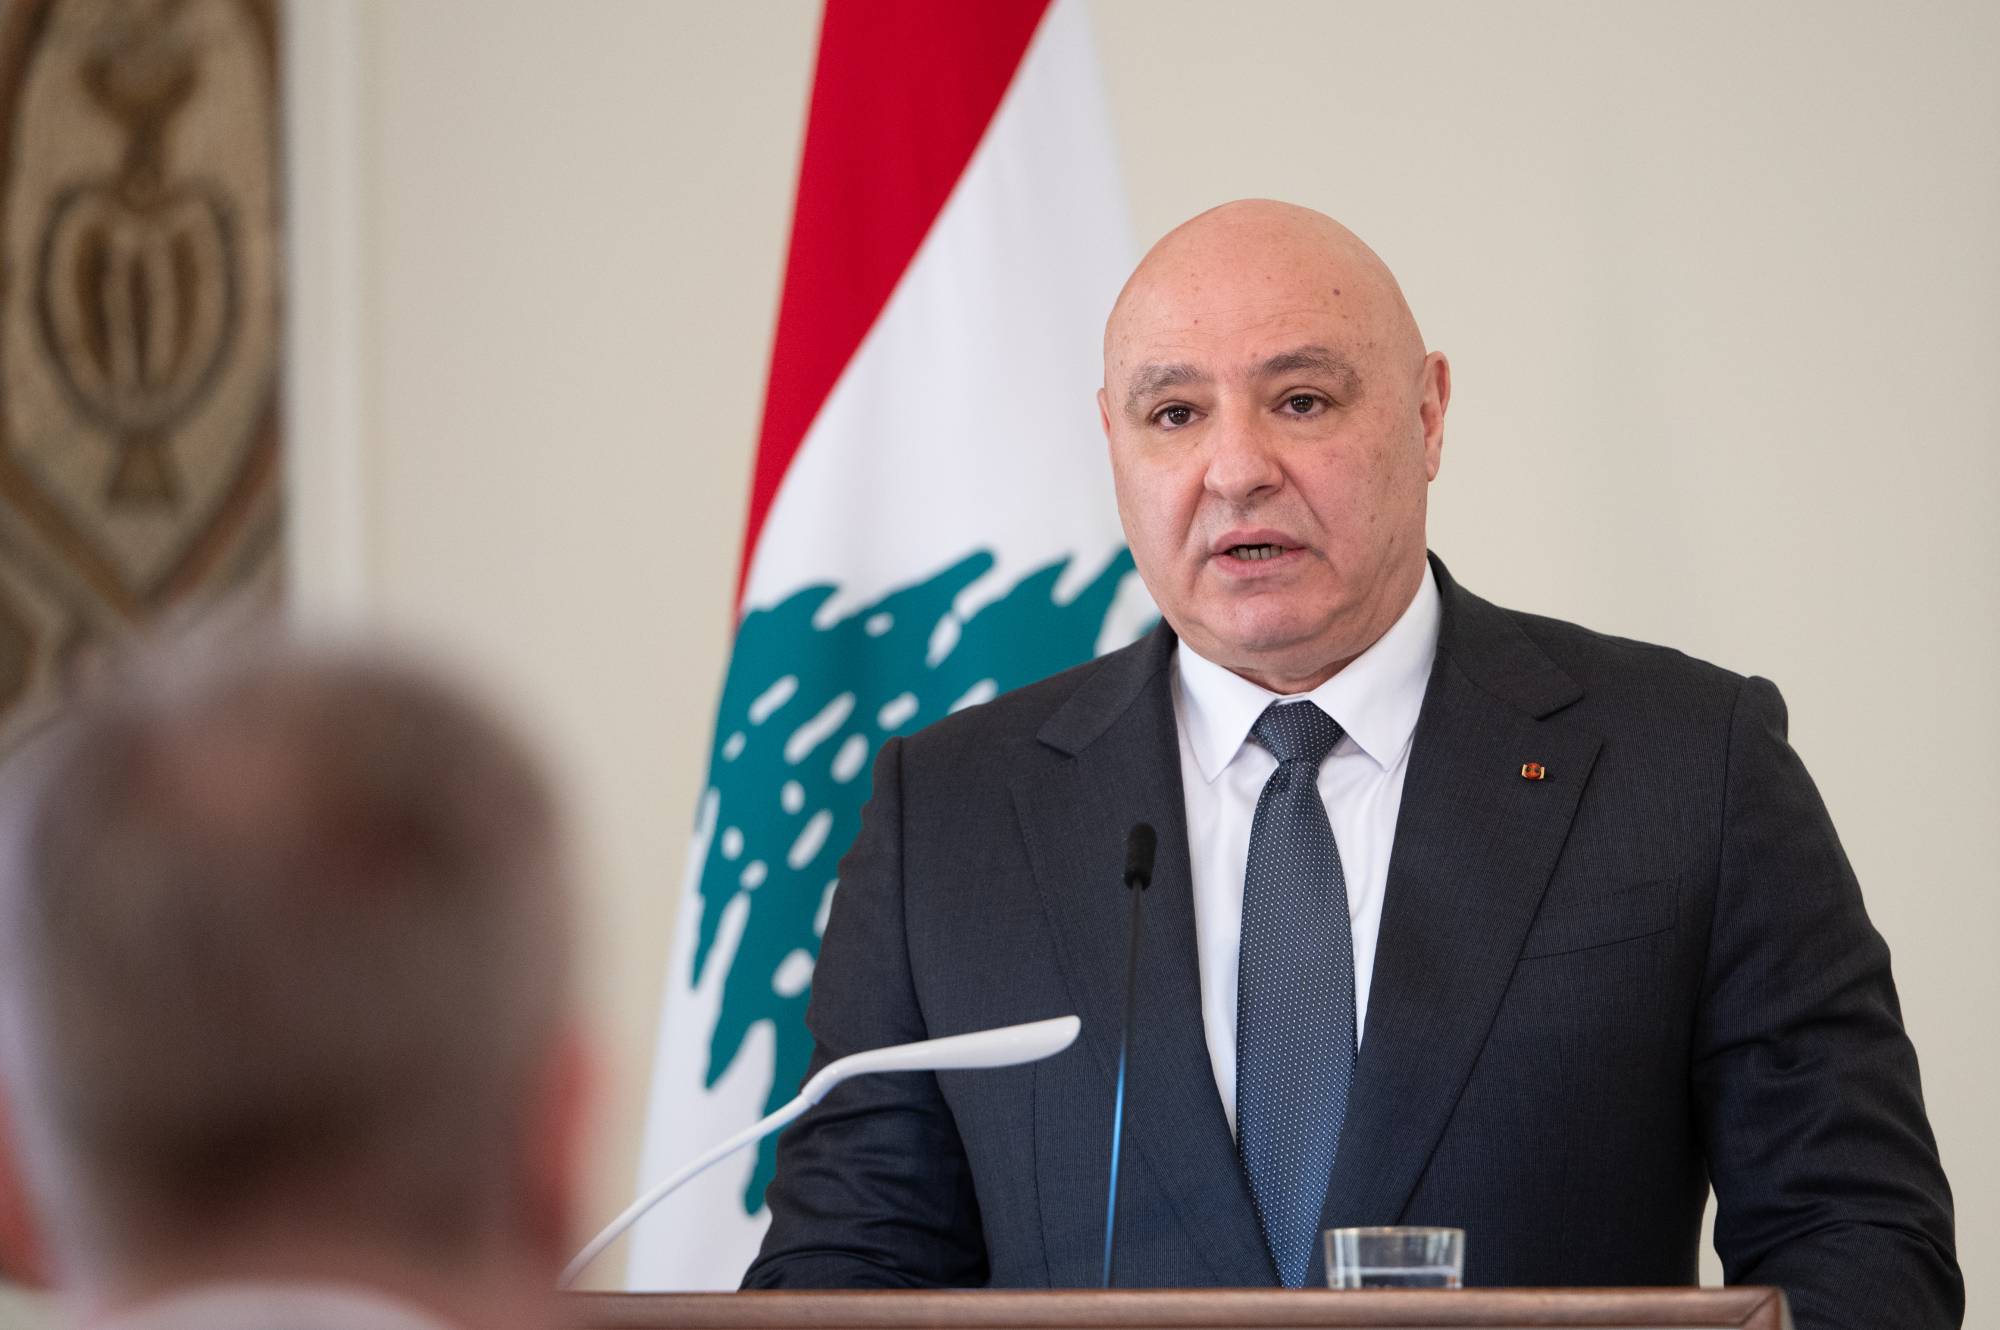
الرئيس اللبناني جوزيف عون (د.ب.أ)

وليس خافياً، وفق قراءة مسؤول مالي معنيّ، أن تداعيات القرار لا تقتصر على بُعده القانوني البحت، ولا على واقع الرفض الضمني للتعديل الوارد من قبل فريق الصندوق الدولي، بل تمتدّ تلقائياً إلى اختلاف المقاربات السياسية والقطاعية في إعداد مندرجات مشروع قانون الفجوة المالية الذي يفترض أن تشرع اللجان النيابية بمناقشته قريباً، سواء بنسخته المحالة من الحكومة بنهاية العام الماضي، أو بعد اكتمال المراجعة المرتقبة من قبل الفريق الاقتصادي الحكومي، وبالاستناد إلى خلاصات المداولات مع حاكمية البنك المركزي ومؤسسات مالية دولية.

ويشير المسؤول المالي إلى أن القرار يشدد الضوابط القضائية على مسار المعالجات المطروحة، ويتكامل في هذا السياق مع مطالعة سابقة لمجلس شورى الدولة، تم إعادة تثبيتها قبل أشهر، وتقضي بأنه لا يمكن شطب الودائع أو إلغاء ديون والتزامات مصرف لبنان المركزي بقرار حكومي دون سند تشريعي صريح وضمانات دستورية تحفظ حق الملكية الفردية. كما رفض المجلس تحميل المودعين وحدهم كلفة الخسائر المالية، مؤكداً مسؤولية الدولة ومصرف لبنان في الأزمة المالية.

بذلك، اكتسبت الخشية من العودة إلى نقطة «الصفر» التي أوردتها «الشرق الأوسط» ضمن ترقباتها المسبقة لمنحى القرار، دفعاً قوياً بتأثيره الفوري واللاحق على القانون الارتكازي لمعالجة الفجوة، ولا سيما لجهة وصف المسؤوليات، وبالتبعية تحديد الأحمال على ثلاثي الدولة، والبنك المركزي، والمصارف، فيما تنحو توجيهات صندوق النقد، بتأييد حكومي غير مضمر وفقاً لما ورد في مشروع القانون، إلى تضييق المساهمة بالأموال العامة لأبعد حدود.

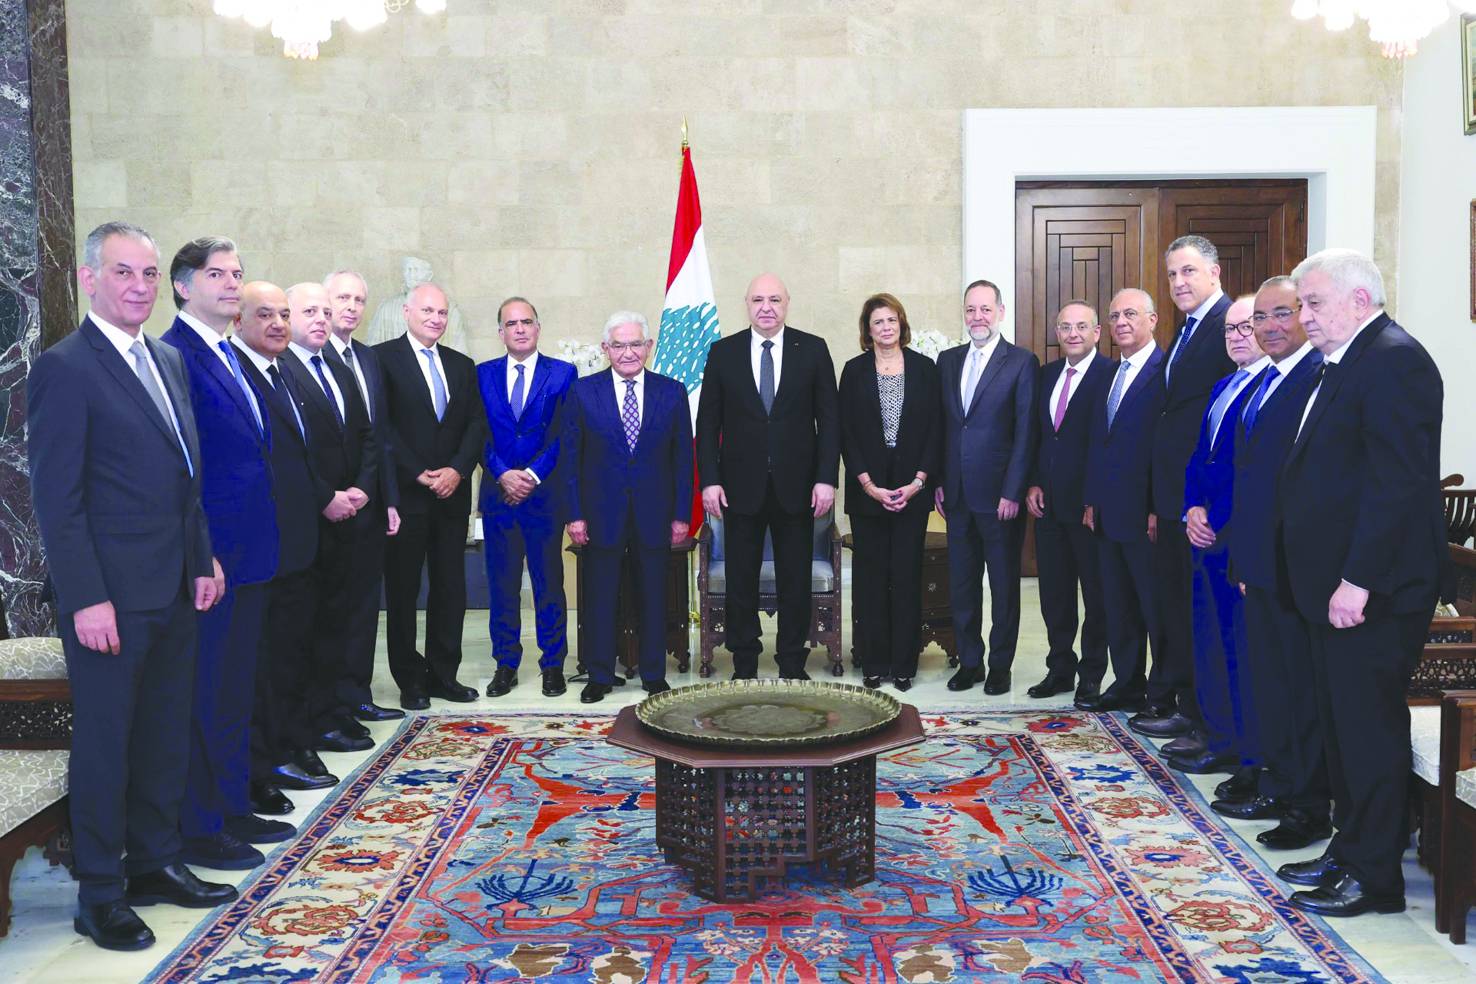
الرئيس عون مستقبلاً وفداً من جمعية المصارف (أرشيفية - الرئاسة اللبنانية)

ومن المرجح، حسب مصادر معنية ومنحى المعطيات المحدثة، انحسار التطلعات لتجديد عقد اتفاق أولي مع صندوق النقد خلال الأشهر القليلة المقبلة، بالنظر إلى ربط توقيعه بدخول قانون معالجة أوضاع المصارف حيز التنفيذ، والمشروط قانونياً بصدور قانون معالجة الفجوة المالية، مع اشتراط توافقها مع المعايير الدولية. فضلاً عن الحاجة إلى إقرار موازنة العام المقبل، واعتماد إطار مالي متوسط الأجل يتوافق مع استدامة الدين العام في البلاد.

وتكشف الأرقام المرتبطة بالفجوة المالية عن حجم المأزق الذي تواجهه الحكومة اللبنانية في ظل الضغوط المتواصلة من صندوق النقد الدولي، وسط تباين في وجهات النظر بشأن كيفية توزيع الخسائر ومعالجة العجز المالي لدى الأطراف المعنية، وهي الدولة ومصرف لبنان والمصارف. وفي خضم هذه الخلافات، تبقى حقوق المودعين معلّقة إلى حين إقرار القانون الذي يحدد آليات التعامل مع مدخراتهم العالقة، المقدّرة بنحو 80 مليار دولار.

ويقابل هذه الودائع حجم مماثل من توظيفات المصارف لدى مصرف لبنان، استُخدم معظمها في تمويل الدولة، التي استجرّت أموالاً تُقدّر بنحو 64 مليار دولار، وفق الأرقام الواردة في المعطيات المالية للأزمة.

وفي الأساس، ثمة «فجوة» عميقة في توصيف الأزمة وخلفياتها، حسب المسؤول المالي المعني، بينما تفترض التداعيات وموجبات إيفاء الحقوق، التوافق الناجز على تعريف «الأزمة النظامية» التي أقر بها صندوق النقد، وباعتبار أن المسألة لا تتعلق بتعثر مصرف واحد، أو حتى عدد من المصارف، وفق تأكيد حاكم المركزي، كريم سعيد، بل بانهيار متزامن للقدرة المالية للدولة، وللمركز المالي لمصرف لبنان، ولسيولة القطاع المصرفي، ولثقة المواطنين، بحيث أصبحت كل هذه العناصر تغذي بعضها، وصولاّ إلى انهيار شامل. كما ينبغي التنويه في سياق المقاربات العلاجية، بأن تخلّف الدولة عن سداد السندات الدولية في ربيع عام 2020، والبالغة حينها نحو 31 مليار دولار، ثم انهيار سعر صرف العملة الوطنية بنسبة قاربت 98 في المائة، الذي محا تقريباً ديون الدولة بالليرة، منحا الدولة فترة سماح طويلة نسبياً لعزل موجبات الديون عن الموازنة العامة، لكن ذلك يؤجل الاستحقاقات فقط ولا يشطبها، بأي حال، مع وجود شريحة واسعة من الدائنين الدوليين، مما يوجب ضم الملف إلى مشروع قانون الانتظام المالي.


الصادرات السعودية من النفط الخام تسجل أعلى مستوى في 5 أشهر خلال أغسطس

مركز الملك عبد الله المالي في الرياض (الشرق الأوسط)
TT

الصادرات السعودية من النفط الخام تسجل أعلى مستوى في 5 أشهر خلال أغسطس

مركز الملك عبد الله المالي في الرياض (الشرق الأوسط)

ارتفعت صادرات السعودية من النفط الخام في أغسطس (آب) بنحو 7.9 في المائة مقارنة بشهر يوليو (تموز)، لتبلغ 4.451 مليون برميل يومياً، وهو أعلى مستوى منذ مارس (آذار)، وفقاً لبيانات مبادرة البيانات المشتركة للمنظمات (جودي) الصادرة الأربعاء.

وجاء ارتفاع الصادرات رغم تراجع إنتاج النفط السعودي إلى مستوى قياسي منخفض بلغ 6.24 مليون برميل يومياً، مقارنة بـ8.135 مليون برميل يومياً في يوليو.

وتنشر السعودية، أكبر مصدر للنفط في العالم، إلى جانب أعضاء آخرين في منظمة البلدان المصدرة للنفط (أوبك)، بيانات الصادرات الشهرية عبر موقع مبادرة «جودي».

وأظهرت البيانات انخفاض كميات النفط الخام التي عالجتها المصافي السعودية بمقدار 181 ألف برميل يومياً في أغسطس، إلى 2.297 مليون برميل يومياً، مقارنة بـ2.478 مليون برميل يومياً في الشهر السابق. في المقابل، ارتفع الحرق المباشر للخام بمقدار 43 ألف برميل يومياً، إلى 604.097 ألف برميل يومياً.

وتأتي هذه التطورات في وقت تشهد فيه شحنات النفط من الشرق الأوسط اضطرابات حادة منذ اندلاع الحرب الأميركية الإسرائيلية على إيران في نهاية فبراير (شباط)، وما أعقبها من إغلاق إيران مضيق هرمز أمام الصادرات.

وقال جيوفاني ستاونوفو، المحلل لدى «يو بي إس»، إن السعودية تمكنت، رغم التوترات الإقليمية، من مواصلة استعادة مستويات صادراتها من الخام بالاستفادة من محطات التصدير على ساحليها الشرقي والغربي. وأضاف أنه يتوقع استمرار التعافي خلال سبتمبر (أيلول) وأكتوبر (تشرين الأول).


بنك إسرائيل يثبّت الفائدة بعد 3 تخفيضات متتالية قبيل الانتخابات

مبنى بنك إسرائيل في القدس (رويترز)
TT

بنك إسرائيل يثبّت الفائدة بعد 3 تخفيضات متتالية قبيل الانتخابات

مبنى بنك إسرائيل في القدس (رويترز)

أبقى بنك إسرائيل أسعار الفائدة دون تغيير عند 3.25 في المائة، الأربعاء، بعد ثلاثة تخفيضات متتالية، مفضلاً التريث قبل أسبوع من الانتخابات العامة المقررة في 27 أكتوبر (تشرين الأول)، رغم بقاء التضخم ضمن النطاق المستهدف، وتوقعات بتسارع النمو الاقتصادي خلال العامين المقبلين.

وأبقى البنك المركزي سعر الفائدة الرئيسي عند مستواه الحالي، كما توقع جميع الاقتصاديين الـ15 الذين استطلعت «رويترز» آراءهم، في ظل استمرار حالة عدم اليقين الجيوسياسي، ولا سيما ما يتعلق بالتوترات مع إيران وانعكاساتها المحتملة على السياسة الإسرائيلية.

وارتفع معدل التضخم السنوي بشكل طفيف إلى 1.6 في المائة في سبتمبر (أيلول)، مقارنة بـ1.5 في المائة في أغسطس (آب)، ليظل ضمن النطاق المستهدف للبنك، والبالغ بين 1 و3 في المائة.

وكان بنك إسرائيل قد خفّض الفائدة في نوفمبر (تشرين الثاني) الماضي ويناير (كانون الثاني)، قبل تعليق التخفيضات بسبب الصراع مع إيران والمخاوف من ارتفاع التضخم نتيجة اضطرابات الإمدادات. ثم استأنف خفض الفائدة في مايو (أيار) ويوليو (تموز) وسبتمبر.

وفي بيان أعقب اجتماع السياسة النقدية، قال البنك إن حالة عدم اليقين لا تزال مرتفعة في ظل التوترات الجيوسياسية، مشيراً إلى أن علاوة المخاطر الإسرائيلية ظلت خلال الفترة التي شملتها المراجعة عند مستويات مماثلة لتلك التي سبقت 7 أكتوبر 2023، فيما تراجع سعر صرف الشيقل.

وأضاف أن المؤشرات الحالية للنشاط الاقتصادي تشير إلى استمرار النمو، بعد التعافي السريع في الربع الثاني من تداعيات عملية «زئير الأسد».

وتوقع قسم الأبحاث في البنك أن ينمو الناتج المحلي الإجمالي بنسبة 5.6 في المائة في عام 2026، وبنسبة 7.5 في المائة في عام 2027. وأوضح أن جانباً كبيراً من تعديل التوقعات يعكس المساهمة الكبيرة المنتظرة للإنتاج الذي تنفذه الشركات الإسرائيلية في الخارج.

وباستثناء الإنتاج في الخارج، الذي يعكس النشاط المحلي للاقتصاد الإسرائيلي بصورة أفضل، يتوقع البنك نمو الناتج المحلي الإجمالي بنسبة 3.4 في المائة في عام 2026 و5.1 في المائة في عام 2027.

وأشار البيان إلى أن سوق العمل لا يزال يعاني من شح، وأن القيود على عرض العمالة تظل كبيرة.

وأكدت اللجنة النقدية أن سياستها تركز على استقرار الأسعار ودعم النشاط الاقتصادي والحفاظ على استقرار الأسواق، موضحة أن مسار أسعار الفائدة سيتحدد وفقاً لتطورات التضخم والنشاط الاقتصادي، وحالة عدم اليقين الجيوسياسي، وأوضاع المالية العامة.