صناديق التحوط تسجل أفضل أداء في النصف الأول منذ 13 عاماً

بدعم التكنولوجيا والرعاية الصحية

متداول يعمل داخل منصة تداول في قاعة بورصة نيويورك (رويترز)
TT

صناديق التحوط تسجل أفضل أداء في النصف الأول منذ 13 عاماً

متداول يعمل داخل منصة تداول في قاعة بورصة نيويورك (رويترز)

حققت صناديق التحوط العالمية أقوى أداء لها في النصف الأول من العام منذ عام 2013، مدعومة بصفقات ناجحة في قطاعات الرعاية الصحية والتكنولوجيا والطاقة، وفقاً لبيانات شركة «بيفوتال باث» المتخصصة في بيانات صناديق التحوط، التي أظهرت أن هذه الاستثمارات عززت العوائد رغم تقلبات الأسواق.

وأظهرت البيانات أن شهر أبريل (نيسان) كان الأقوى على الإطلاق، إذ حققت صناديق التحوط عوائد شهرية بلغت 3.7 في المائة.

ووفقاً لمذكرة موجهة إلى العملاء من «غولدمان ساكس»، اطلعت عليها «رويترز» يوم الخميس، أنهت صناديق التحوط المتخصصة في تداول الأسهم شهر يونيو (حزيران) بعوائد تجاوزت 10 في المائة منذ بداية العام، مستفيدة من قدرتها على إدارة الصفقات المزدحمة بكفاءة.

وأشارت مذكرة «غولدمان ساكس»، الصادرة يوم الأربعاء، إلى أن صناديق انتقاء الأسهم حققت عائداً بنسبة 4 في المائة خلال يونيو، بينما سجلت الصناديق التي تعتمد على التحليل الأساسي لتقييم أوضاع الشركات المالية عائداً بلغ 18.4 في المائة خلال الربع الثاني، وهو أعلى مستوى يسجله البنك في سجلاته. وبلغت عوائدها منذ بداية العام 17.4 في المائة.

وأضاف البنك أن الرهانات كبيرة الحجم، والاستثمارات في قطاع الرعاية الصحية، إضافة إلى الانضمام إلى الصفقات التي تتمتع بزخم قوي، كانت من أبرز العوامل التي دعمت الأداء.

في المقابل، أوضح أن الخسائر نتجت عن التقلبات الحادة التي شهدتها الأسواق في يونيو، ولا سيما في سوق كوريا الجنوبية المزدهرة، إلى جانب مراكز البيع على المكشوف التي راهنت على تراجع أسعار الأصول.

وكان الربع الثاني الأفضل على الإطلاق لمؤشر «إس أو إكس» الأميركي لأسهم شركات أشباه الموصلات، بينما سجل يونيو أسوأ أداء شهري لمؤشر «ماغنيفيسنت سفن».

وانخفض صندوق «راوندهيل ماغنيفيسنت سفن» (المتخصص في أسهم الشركات السبع الكبرى) بنسبة 9 في المائة خلال يونيو، مسجلاً أكبر تراجع شهري له منذ أكثر من عام.

وفي الوقت نفسه، عادت أسعار النفط إلى مستويات ما قبل الحرب الإيرانية، بينما لا تزال الأسواق تتوقع رفعاً واحداً على الأقل لأسعار الفائدة من جانب مجلس الاحتياطي الفيدرالي قبل نهاية العام، رغم أن أحدث بيانات الوظائف الأميركية قلّصت رهانات المتعاملين على مزيد من التشديد النقدي.

وحققت صناديق التحوط التي تعتمد على النماذج المنهجية لتحليل ديناميكيات الأسواق واختيار الصفقات مكاسب بنسبة 1.1 في المائة في يونيو، بعد خسائر تكبّدتها في نهاية الشهر السابق، لترتفع عوائدها منذ بداية العام إلى 11.3 في المائة، وفقاً لـ«غولدمان ساكس».

وأشار تقرير منفصل صادر عن صندوق التحوط «وينتون»، البالغة قيمة أصوله 18 مليار دولار، والذي يتابع أداء الصناديق المنافسة، إلى أن خسائر المتداولين المنهجيين جاءت نتيجة التقلبات الحادة في تداولات كبرى الشركات الأميركية والصينية.

كما أثرت مراكز البيع على المكشوف في أدوات الدخل الثابت، ولا سيما سندات الخزانة الأميركية طويلة الأجل، سلباً في الأداء.

في المقابل، حقّقت صناديق التحوط التي تستثمر عبر مجموعة متنوعة من فئات الأصول في الأسواق العالمية، مثل صناديق تتبع الاتجاهات ومستشاري تداول السلع، مكاسب من مراكزها في الدولار الكندي والين الياباني. إلا أن هذه المكاسب طغت عليها خسائر أكبر تكبّدتها في الدولار الأسترالي والجنيه الإسترليني والكرونة النرويجية، بحسب «وينتون».

وأشار التقرير إلى أن العديد من الاستراتيجيات المنهجية تفرض حدوداً زمنية للاحتفاظ بالصفقات، لافتاً إلى أن الاستراتيجيات الأسرع كانت أكثر قدرة على التكيف مع التقلبات الحادة التي شهدتها الأسواق.
مقالات ذات صلة

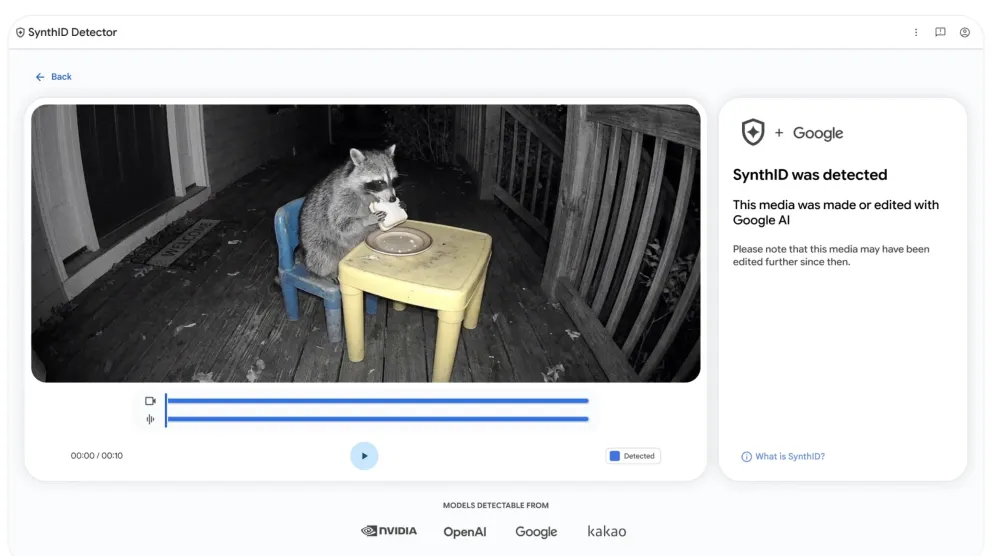
«SynthID»... أداة من «غوغل» لتتبع المحتوى المولّد بالذكاء الاصطناعي

تكنولوجيا تعتمد «SynthID» على علامات مائية رقمية غير مرئية تُضمَّن في الصور والفيديو والصوت والنصوص المولّدة بالذكاء الاصطناعي (غوغل)

«SynthID»... أداة من «غوغل» لتتبع المحتوى المولّد بالذكاء الاصطناعي

تتيح «غوغل» عبر «SynthID» التحقق من محتوى مولّد بالذكاء الاصطناعي باستخدام علامات مائية غير مرئية في الصور والفيديو والصوت والنصوص.

نسيم رمضان (لندن)
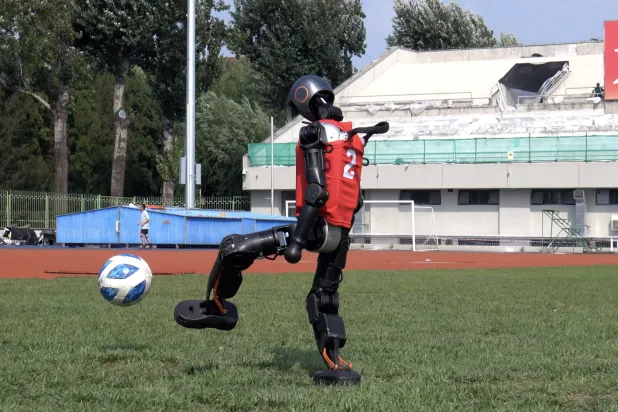
تكنولوجيا طوّر الباحثون نظام تحكم يدمج الرؤية والحركة لتمكين الروبوتات البشرية من تتبع الكرة والتفاعل معها بسرعة (الجامعة)

روبوتات بشرية تتعلم التنبؤ بموقع الكرة حتى عند فقدانها بصرياً

طوّر باحثون نظاماً يدمج الرؤية والحركة، لتمكين روبوتات بشرية من تتبع الكرة، والتسديد بدقة تصل إلى 90 في المائة.

نسيم رمضان (لندن)
الاقتصاد رسم بياني لمؤشر «داكس» الألماني في بورصة فرانكفورت (رويترز)

الأسهم الأوروبية تتراجع قليلاً بعد 3 أيام من المكاسب

تراجعت الأسهم الأوروبية قليلاً يوم الأربعاء، بعد ثلاث جلسات متتالية من المكاسب، مع تأثير ارتفاع أسعار النفط وصعود عوائد السندات العالمية على معنويات المستثمرين.

«الشرق الأوسط» (لندن)
الاقتصاد ورقة نقدية من فئة 100 يوان في بكين (رويترز)

احتياطيات الصين من النقد الأجنبي تتراجع بأكثر من المتوقع في سبتمبر

أظهرت بيانات البنك المركزي الصيني، يوم الأربعاء، أن احتياطيات الصين من النقد الأجنبي، وهي الأكبر في العالم، انخفضت بأكثر من المتوقع في سبتمبر (أيلول).

«الشرق الأوسط» (بكين)
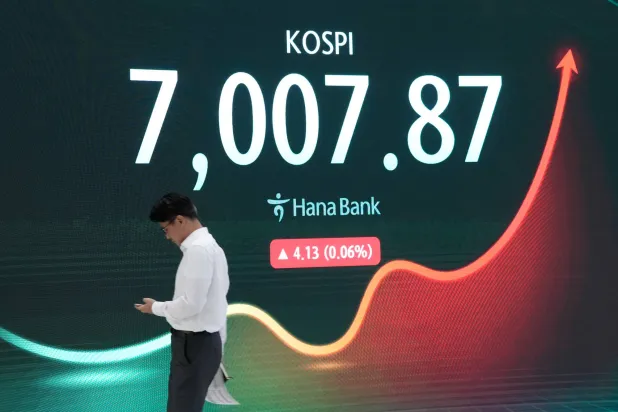
الاقتصاد متداول يمر أمام شاشة تعرض مؤشر «كوسبي» في غرفة تداول العملات الأجنبية في المقر الرئيسي لبنك هانا في سيول يوم الثلاثاء (أ.ب)

الأسهم الكورية تتراجع ترقباً لنتائج «سامسونغ»

تراجعت الأسهم الكورية، الأربعاء، مع إحجام المستثمرين عن تكوين مراكز جديدة قبل إعلان نتائج «سامسونغ إلكترونيكس».

«الشرق الأوسط» (سيول)

التضخم والفائدة وصدمات الطاقة تحت المجهر في منتدى إسطنبول الاقتصادي

منطقة ليفنت التجارية والمالية في إسطنبول (رويترز)
TT

التضخم والفائدة وصدمات الطاقة تحت المجهر في منتدى إسطنبول الاقتصادي

منطقة ليفنت التجارية والمالية في إسطنبول (رويترز)

في وقت تتشابك فيه صدمات الطاقة مع ضغوط التضخم وعدم اليقين التجاري وتسارع التحول التكنولوجي، يواجه صانعو السياسة الاقتصادية اختباراً متزايد الصعوبة في الموازنة بين كبح الأسعار والحفاظ على النمو. ويبرز هذا التحدي في أعمال «منتدى إسطنبول الاقتصادي»؛ حيث دعا وزير الخزانة والمالية التركي محمد شيمشك إلى مواصلة مسار خفض التضخم، فيما رأى عضو مجلس محافظي «الاحتياطي الفيدرالي» كريستوفر والر أن أسعار الفائدة الأميركية قد تحتاج إلى الارتفاع مجدداً إذا استمرت الضغوط التضخمية.

وتبحث اجتماعات المنتدى، الذي يُعقد في إسطنبول يومي 8 و9 أكتوبر (تشرين الأول)، مجموعةً واسعةً من الملفات التي تُعيد تشكيل الاقتصاد العالمي، من السياسة النقدية والتجارة والاستقرار المالي إلى الدين والذكاء الاصطناعي وتداعيات التوترات الجيوسياسية على الأسواق.

وقال شيمشك إن تركيا لن تتخلّى عن مسار خفض التضخم، رغم أن الحرب والتطورات الجيوسياسية أبطأت وتيرة عملية خفض التضخم خلال العام الحالي، مؤكداً أن استقرار الأسعار لا يزال في صدارة أولويات البرنامج الاقتصادي للحكومة.

وأشار إلى أن الاقتصاد التركي يواجه، في الوقت نفسه، مخاطر ناجمة عن صدمات الطاقة والتطورات الإقليمية، لافتاً إلى أهمية الحفاظ على الانضباط المالي ومواصلة الإصلاحات الاقتصادية.

كما أكد أن مستويات الدين العام في تركيا لا تزال منخفضة نسبياً، وأن الاقتصاد يحتفظ بقدرة على النمو مقارنة بعدد من شركائه التجاريين.

وتأتي تصريحات شيمشك في وقت تفرض فيه اضطرابات أسواق الطاقة تحدياً إضافياً أمام الاقتصادات المستوردة، إذ يمكن لارتفاع تكاليف الطاقة أن يُعيد إشعال التضخم ويُقيد قدرة البنوك المركزية على تخفيف السياسة النقدية، في الوقت الذي تحتاج فيه الاقتصادات إلى الحفاظ على زخم النمو والاستثمار.

وفي الولايات المتحدة، اتخذ النقاش منحى أكثر تشدداً. وقال والر إن «الاحتياطي الفيدرالي» قد يحتاج إلى رفع أسعار الفائدة مجدداً إذا استمرت البيانات الاقتصادية في إظهار ضغوط تضخمية مرتفعة، مشيراً في الوقت نفسه إلى أن وتيرة التحركات المقبلة يمكن أن تظل مرنة ولا تستدعي بالضرورة زيادات متتالية في كل اجتماع.

وكان «الاحتياطي الفيدرالي» قد رفع سعر الفائدة ربع نقطة مئوية في سبتمبر (أيلول) إلى نطاق بين 3.75 و4 في المائة. وأظهرت توقعات مسؤولي البنك آنذاك أن 16 من أصل 18 مسؤولاً يتوقعون زيادة أخرى في أسعار الفائدة خلال عام 2026، فيما كانت الأسواق تسعّر احتمالاً مرتفعاً لزيادة واحدة على الأقل قبل نهاية العام.

ورأى والر أن استمرار ارتفاع التضخم، إلى جانب تداعيات صدمات الطاقة والحرب مع إيران وبعض مؤشرات قوة الطلب، يبقي الحاجة إلى تشديد السياسة النقدية مطروحة. لكنه شدد على أن قرارات البنك ستظل مرتبطة بتطور البيانات، وأن الفائدة لا تحتاج إلى التحرك بالوتيرة نفسها في كل اجتماع.

وتعكس هذه المواقف جانباً من المعضلة التي تواجه البنوك المركزية حول العالم، إذ لم تعد ضغوط الأسعار ناتجة فقط عن قوة الطلب المحلي، بل أصبحت مرتبطة أيضاً بعوامل يصعب على السياسة النقدية التأثير فيها مباشرة، مثل أسعار الطاقة واضطرابات سلاسل الإمداد والتوترات التجارية والجيوسياسية.

ويجمع المنتدى 16 محافظ بنك مركزي، و8 نواب محافظ، إلى جانب وزراء ومسؤولين اقتصاديين، في جلسات تبحث مستقبل الاقتصاد العالمي والتجارة والاستقرار المالي والدين، في وقت تواجه فيه المؤسسات النقدية والمالية بيئة أكثر تعقيداً بفعل تداخل التضخم والطاقة والجغرافيا السياسية والتحول التكنولوجي.

وتتناول جلسات المنتدى كذلك التوازن بين النمو وعدم اليقين التجاري، والاستقرار المالي والتنظيم، وتأثير ارتفاع مستويات الدين في السياسة النقدية، إلى جانب مناقشات حول مستقبل النظام المالي، في ظل التحولات التقنية والاقتصادية المتسارعة.

ويعكس جدول أعمال المنتدى اتساع نطاق المخاطر التي تواجه صانعي السياسة الاقتصادية، بعدما أصبحت إدارة التضخم مرتبطة بمجموعة أوسع من المتغيرات، من أمن الطاقة والتجارة العالمية إلى الدين والذكاء الاصطناعي، ما يجعل مهمة رسم مسارات واضحة لأسعار الفائدة والنمو أكثر تعقيداً.


محافظ «ساما»: الاقتصاد السعودي أظهر مرونة رغم تداعيات الصراع واضطرابات الإمدادات

السياري خلال مشاركته في جلسة «الآفاق الاستراتيجية للاقتصاد العالمي» ضمن أعمال «منتدى إسطنبول الاقتصادي» (الشرق الأوسط)
TT

محافظ «ساما»: الاقتصاد السعودي أظهر مرونة رغم تداعيات الصراع واضطرابات الإمدادات

السياري خلال مشاركته في جلسة «الآفاق الاستراتيجية للاقتصاد العالمي» ضمن أعمال «منتدى إسطنبول الاقتصادي» (الشرق الأوسط)

قال محافظ «البنك المركزي السعودي (ساما)»، أيمن السياري، إن الاقتصاد العالمي أظهر قدراً كبيراً من المرونة رغم التوترات الجيوسياسية المتتالية، لكنه حذر بأن استمرار الصراع في المنطقة يزيد تعقيد آفاق النمو والتضخم، مع احتمال عودة الضغوط السعرية عبر سلاسل الإمداد.

وأوضح السياري، خلال مشاركته في «منتدى إسطنبول الاقتصادي»، أن توقعات النمو العالمي تعرضت لخفض متكرر، في حين تشير التقديرات الحالية إلى «نمو بنحو 3 في المائة خلال العام الحالي، قبل توقع انتعاش في 2027. وفي المقابل، تتجه توقعات التضخم العالمي إلى نحو 4.7 في المائة، بعد فترة من تراجع الضغوط التضخمية منذ عام 2024».

مرونة الاقتصاد السعودي

وقال السياري إن الاقتصاد السعودي أظهر مرونة في مواجهة الصدمات، رغم وجود المملكة في قلب منطقة تشهد تطورات جيوسياسية متسارعة، عازياً ذلك إلى مجموعة من العوامل، في مقدمتها «قوة الاحتياطات والأصول الخارجية، والاستثمارات طويلة الأجل في البنية التحتية، لا سيما البنية التحتية للطاقة».

وأوضح أن هذه الاستثمارات بدأت تؤدي دوراً مهماً في الحفاظ على تدفق الإمدادات رغم الاضطرابات في مضيق هرمز والبحر الأحمر، مشيراً إلى أن «خط أنابيب الشرق - الغرب» أسهم بدرجة كبيرة في «استمرار تلبية احتياجات العملاء من النفط، وإن كانت الإمدادات لا تزال دون مستويات ما قبل الصراع».

وأشار إلى وجود مسار آخر لنقل النفط، جرى تطويره بالتعاون مع عدد من الشركاء في دول «مجلس التعاون»، إلى جانب قطر ومصر، موضحاً أن الطاقة المتاحة عبر «خط شرق - غرب» تتراوح بين 5.8 و6 ملايين برميل يومياً، إضافة إلى خط آخر بطاقة تتراوح بين مليون ومليوني برميل يومياً، مع خطط لزيادة هذه الطاقة خلال الفترة المقبلة.

وأضاف أن «أرامكو» كانت تستعد منذ فترة طويلة لاستمرارية الأعمال في حال وقوع اضطرابات، وأنها بنت احتياطات في مناطق مختلفة من العالم، تستخدمها حالياً لمواصلة إمداد عملائها.

وقال السياري إن مستويات الإمدادات الحالية ليست بالحجم نفسه الذي كانت عليه قبل الصراع، «إلا إن الأسواق تعيد تسعير علاوة المخاطر بصورة مختلفة»، مشدداً على أن التطورات الأخيرة أظهرت «أهمية الاستثمار في البنية التحتية خلال فترات الاستقرار، وتوافر الهوامش المالية، لتوفير قدرة أكبر على امتصاص الصدمات عند تغير الظروف».

قطاع مصرفي قوي ومرن

وفي القطاع المصرفي، قال السياري إن البنوك السعودية حافظت على مرونتها منذ بداية الصراع الأخير، مشيراً إلى مجموعة من المؤشرات التي تعكس قوة مراكزها المالية.

وأوضح أن معدل تغطية السيولة بلغ 170 في المائة، ونسبة كفاية رأس المال 20.9 في المائة، في حين بلغ صافي التمويل المستقر 114.6 في المائة، وفق بيانات يونيو (حزيران) 2026.

وأضاف أن التصنيفات الائتمانية للبنوك السعودية تستند بدرجة كبيرة إلى التصنيف السيادي للمملكة البالغ «إيه+»؛ «مما يتيح للبنوك الوصول إلى الأسواق والاقتراض، حتى مع ارتفاع علاوات المخاطر في الفترة الحالية».

وأكد أن البنوك لا تزال قادرة على النمو وتمويل المشروعات داخل المملكة؛ مما يعكس استقرار أوضاع التمويل، مشيراً إلى أن الالتزامات المحلية تشكل 87.1 في المائة من إجمالي التزامات البنوك المحلية؛ مما يجعل مخاطر تدفقات رؤوس الأموال «محدودة إلى حد كبير».

التنويع يخفف أثر تراجع النفط

وأشار السياري إلى أن المملكة بدأت قبل نحو عقد تنفيذ برنامج طموح لتنويع الاقتصاد ضمن «رؤية 2030»، وأن السنوات الماضية أظهرت تقدماً على هذا المسار.

وأوضح أن الاقتصاد السعودي سجل نمواً سلبياً خلال ربعين متتاليين في 2026؛ ويرجع ذلك بدرجة كبيرة إلى «مكون النفط، بينما واصل الاقتصاد غير النفطي النمو، مسجلاً نحو اثنين في المائة في الربع الأول، ونحو واحد في المائة خلال الربع الثاني».

وعزا استمرار نمو النشاط غير النفطي، بين عوامل أخرى، إلى «النمو السكاني، وانخفاض البطالة بين السعوديين إلى مستويات قياسية، بما دعم الطلب المحلي».

وفي المقابل، ظل التضخم معتدلاً عند 1.8 في المائة حتى منتصف أغسطس (آب) 2026، مشيراً إلى عاملين رئيسيين وراء هذا المستوى، هما: السياسات الحكومية، ومن بينها وضع سقف لأسعار الوقود محلياً، إلى جانب سياسة ربط الريال بالدولار، التي قال إنها أسهمت، بالنظر إلى هيكل الاقتصاد السعودي، في الحد من التضخم المستورد.

الاستعداد للصدمات

وعلى صعيد السياسة الاقتصادية، قال السياري إن التطورات العالمية لا تستدعي بالضرورة تغييراً جوهرياً في أطر السياسات، «لكنها تعزز الحاجة إلى الاستعداد والقدرة على التكيف».

وأوضح أن صدمات جانب العرض يمكن أن تؤدي في الوقت نفسه إلى إضعاف النشاط الاقتصادي ورفع الأسعار؛ «مما يتطلب تقييماً دقيقاً لمدى كون الضغوط التضخمية مؤقتة أو تحولها إلى ضغوط أكثر استدامة عبر ما تُعرف بآثار الجولة الثانية».

وحذر بأن انتقال التداعيات إلى الأسواق المالية، وتراجع معنويات المخاطرة، قد يرفعان علاوات المخاطر على الأصول المالية، ويشددان ظروف التمويل العالمية، خصوصاً في ظل ارتفاع مستويات الدين العالمي.

ودعا البنوك المركزية إلى ضمان جاهزية أطر إدارة السيولة والأزمات من الناحية التشغيلية للتحرك عند الحاجة، «لا سيما خلال فترات ارتفاع التقلبات والضغوط على التمويل الخارجي».

وفي ختام حديثه، شدد السياري على أهمية التنسيق الدولي وتبادل المعلومات في الوقت المناسب «لمواجهة الطبيعة العابرة للحدود للصدمات الجيوسياسية»، مؤكداً أن «تعزيز القدرة على الصمود يبدأ ببناء هوامش أمان قبل وقوع الصدمات، وتحديد مَواطن الضعف مبكراً، وضمان قدرة النظام المالي على امتصاص الصدمات غير المتوقعة».


عضو في «الفيدرالي»: الحاجة قائمة لمزيد من رفع الفائدة مع مرونة في وتيرة الزيادات

مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)
TT

عضو في «الفيدرالي»: الحاجة قائمة لمزيد من رفع الفائدة مع مرونة في وتيرة الزيادات

مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)

قال كريستوفر والر، عضو مجلس محافظي «الاحتياطي الفيدرالي» الأميركي، يوم الخميس، إنه من المرجح أن تكون هناك حاجة إلى مزيد من رفع أسعار الفائدة لخفض التضخم إلى المستوى المستهدف من البنك والبالغ 2 في المائة، لكنه أضاف أن هناك «مرونة» فيما يتعلق بوتيرة الزيادات، تاركاً الباب مفتوحاً أمام احتمال التوقف مؤقتاً عن رفع الفائدة في اجتماع البنك المقبل في أكتوبر (تشرين الأول).

وقال والر في تصريحات مُعدة للإلقاء خلال منتدى للبنك المركزي التركي في إسطنبول: «إذا استمرت البيانات الاقتصادية في الصدور وفقاً للتوقعات، فإنني أتوقع زيادات إضافية لدعم عودة التضخم في وقت أقرب إلى هدفنا البالغ 2 في المائة».

وأضاف: «لكن هناك بعض المرونة بشأن توقيت حدوث تلك الزيادات. لا يلزم أن تتم الزيادات في اجتماعات متتالية، ولكن ينبغي تنفيذها خلال فترة زمنية مقبولة».

وتأتي تعليقات والر في أعقاب تصريحات لمسؤولين آخرين في «الاحتياطي الفيدرالي» خلال الأيام الأخيرة، تشير إلى أنهم سيبقون على الأرجح سعر الفائدة الرئيسي ثابتاً عند نطاقه الحالي، بين 3.75 و4 في المائة، خلال اجتماعهم يومي 27 و28 أكتوبر، مع احتمال رفع الفائدة في ديسمبر (كانون الأول) إذا أظهرت البيانات الواردة استمرار انخفاض معدلات البطالة ونمو الاقتصاد، مع إحراز تقدم محدود، أو عدم إحراز أي تقدم، في خفض التضخم على المدى القريب.

وكان «الاحتياطي الفيدرالي» قد رفع سعر الفائدة بمقدار ربع نقطة مئوية في سبتمبر (أيلول)، وأظهرت التوقعات الصادرة آنذاك أن معظم مسؤولي البنك المركزي الأميركي يتوقعون زيادة أخرى بمقدار ربع نقطة مئوية بحلول نهاية العام.

ويرى المستثمرون حالياً أن «الاحتياطي الفيدرالي» سيبقي أسعار الفائدة ثابتة في اجتماع أكتوبر، الذي يسبق انتخابات الكونغرس الأميركي بأسبوع واحد فقط، لكنهم يتوقعون رفعها بعد ستة أسابيع، في اجتماع السياسة النقدية المقرر عقده يومي 8 و9 ديسمبر (كانون الأول).

ولم يحدد والر المدى الذي يعتقد أن سعر الفائدة الأساسي قد يحتاج إلى الارتفاع إليه لكبح التضخم، الذي يتجاوز حالياً المستوى المستهدف من الاحتياطي الفيدرالي بأكثر من نقطة مئوية واحدة.

لكنه أشار إلى أن مبررات رفع أسعار الفائدة أصبحت واضحة في ظل تعافي الاقتصاد، واستمرار تداعيات صدمة أسعار الطاقة الناجمة عن الحرب في إيران، والمخاوف الجديدة من أن توسع تقنيات الذكاء الاصطناعي يُسهم في زيادة التضخم من خلال رفع الطلب على السلع والخدمات الرئيسية.

وقال والر: «في ظل الأدلة التي تشير إلى تعافي النشاط الاقتصادي في النصف الثاني من هذا العام، لا يساورني قلق كبير من أن تؤدي السياسة النقدية الأكثر تشدداً إلى تباطؤ اقتصادي ضار. لكنني أشعر بالقلق من أن التسارع الأخير في معدلات التضخم... سيدفع المستهلكين والمستثمرين والشركات التي تحدد الأسعار إلى رفع توقعاتهم بشأن التضخم في المستقبل».

ويُعد والر ثالث مسؤول بارز في «الاحتياطي الفيدرالي» يشير خلال الأيام الأخيرة إلى استعداده للانتظار قبل رفع أسعار الفائدة مجدداً، مع الإبقاء في الوقت نفسه على احتمال واضح لضرورة زيادة تكاليف الاقتراض أكثر في مرحلة لاحقة؛ وهي رسالة يبدو أن المستثمرين قد استوعبوها عند تحديد توقعاتهم للاجتماع المقبل لـ«الاحتياطي الفيدرالي».

وقد حدث ذلك في ظل غياب أي تعليقات من رئيس «الاحتياطي الفيدرالي»، كيفين وارش، الذي تولى منصبه كأعلى مسؤول في البنك المركزي معلناً رغبته في تجنب تقديم توجيهات مفرطة بشأن قرارات السياسة النقدية المرتقبة.

ومع ذلك، واصل والر وغيره من المسؤولين الإدلاء بتصريحاتهم. ففي كلمته يوم الخميس، أوضح كيف ساعدت تعليقات زملائه الأسواق على تحديد احتمالات مسار أسعار الفائدة من دون الالتزام بنتيجة محددة، معتبراً أن هذا النهج في صنع السياسات أفضل، لأنه يجنب الأسواق التقلبات التي قد تنجم عن ترك المستثمرين من دون أي إشارات توجيهية على الإطلاق.

وقال والر، وهو أحدث مسؤول ينضم إلى قائمة مسؤولي «الاحتياطي الفيدرالي» الذين يرون أن التوقف التام عن التواصل بشأن السياسة النقدية سيكون خطوة غير حكيمة، إن صناع السياسات يمكنهم «الإشارة إلى الاتجاه المحتمل لسياساتهم مع الإقرار في الوقت نفسه بعدم وجود وجهة نهائية ثابتة».

وأضاف: «تساعد هذه الإشارات في تثبيت مسار أسعار الفائدة قصيرة الأجل، مع توفير المرونة اللازمة لتعديل وتيرة رفع الفائدة بناءً على البيانات الواردة».