هل يواجه نظام الـ1.8 تريليون دولار «شتاء الائتمان الخاص»؟

«أرباح كابيتال» لـ«الشرق الأوسط»: استمرار الفائدة المرتفعة يزيد احتمالات التعثر

لافتة «وول ستريت» أمام العلم الأميركي (رويترز)
TT

هل يواجه نظام الـ1.8 تريليون دولار «شتاء الائتمان الخاص»؟

لافتة «وول ستريت» أمام العلم الأميركي (رويترز)

هل يمكن أن يكون الائتمان الخاص هو أزمة الرهن العقاري العالمية المقبلة؟ هذا السؤال المحوري بات يتردد بجرأة في أروقة صناعة القرار المالي بعد توسع سريع للإقراض خارج النظام المصرفي التقليدي على مدى السنوات الماضية، مما خلق سوقاً هائلة تجاوزت قيمتها حاجز الـ1.8 تريليون دولار بعيداً عن الرقابة اللصيقة.

هذا القلق تبلور بوضوح في تحذيرات أطلقها مؤخراً الرئيس التنفيذي لمصرف «جي بي مورغان»، جيمي ديمون، من أن خسائر القطاع ستتجاوز على الأرجح التوقعات عند تحول دورة الائتمان بفعل ضعف المعايير وارتفاع المديونية.
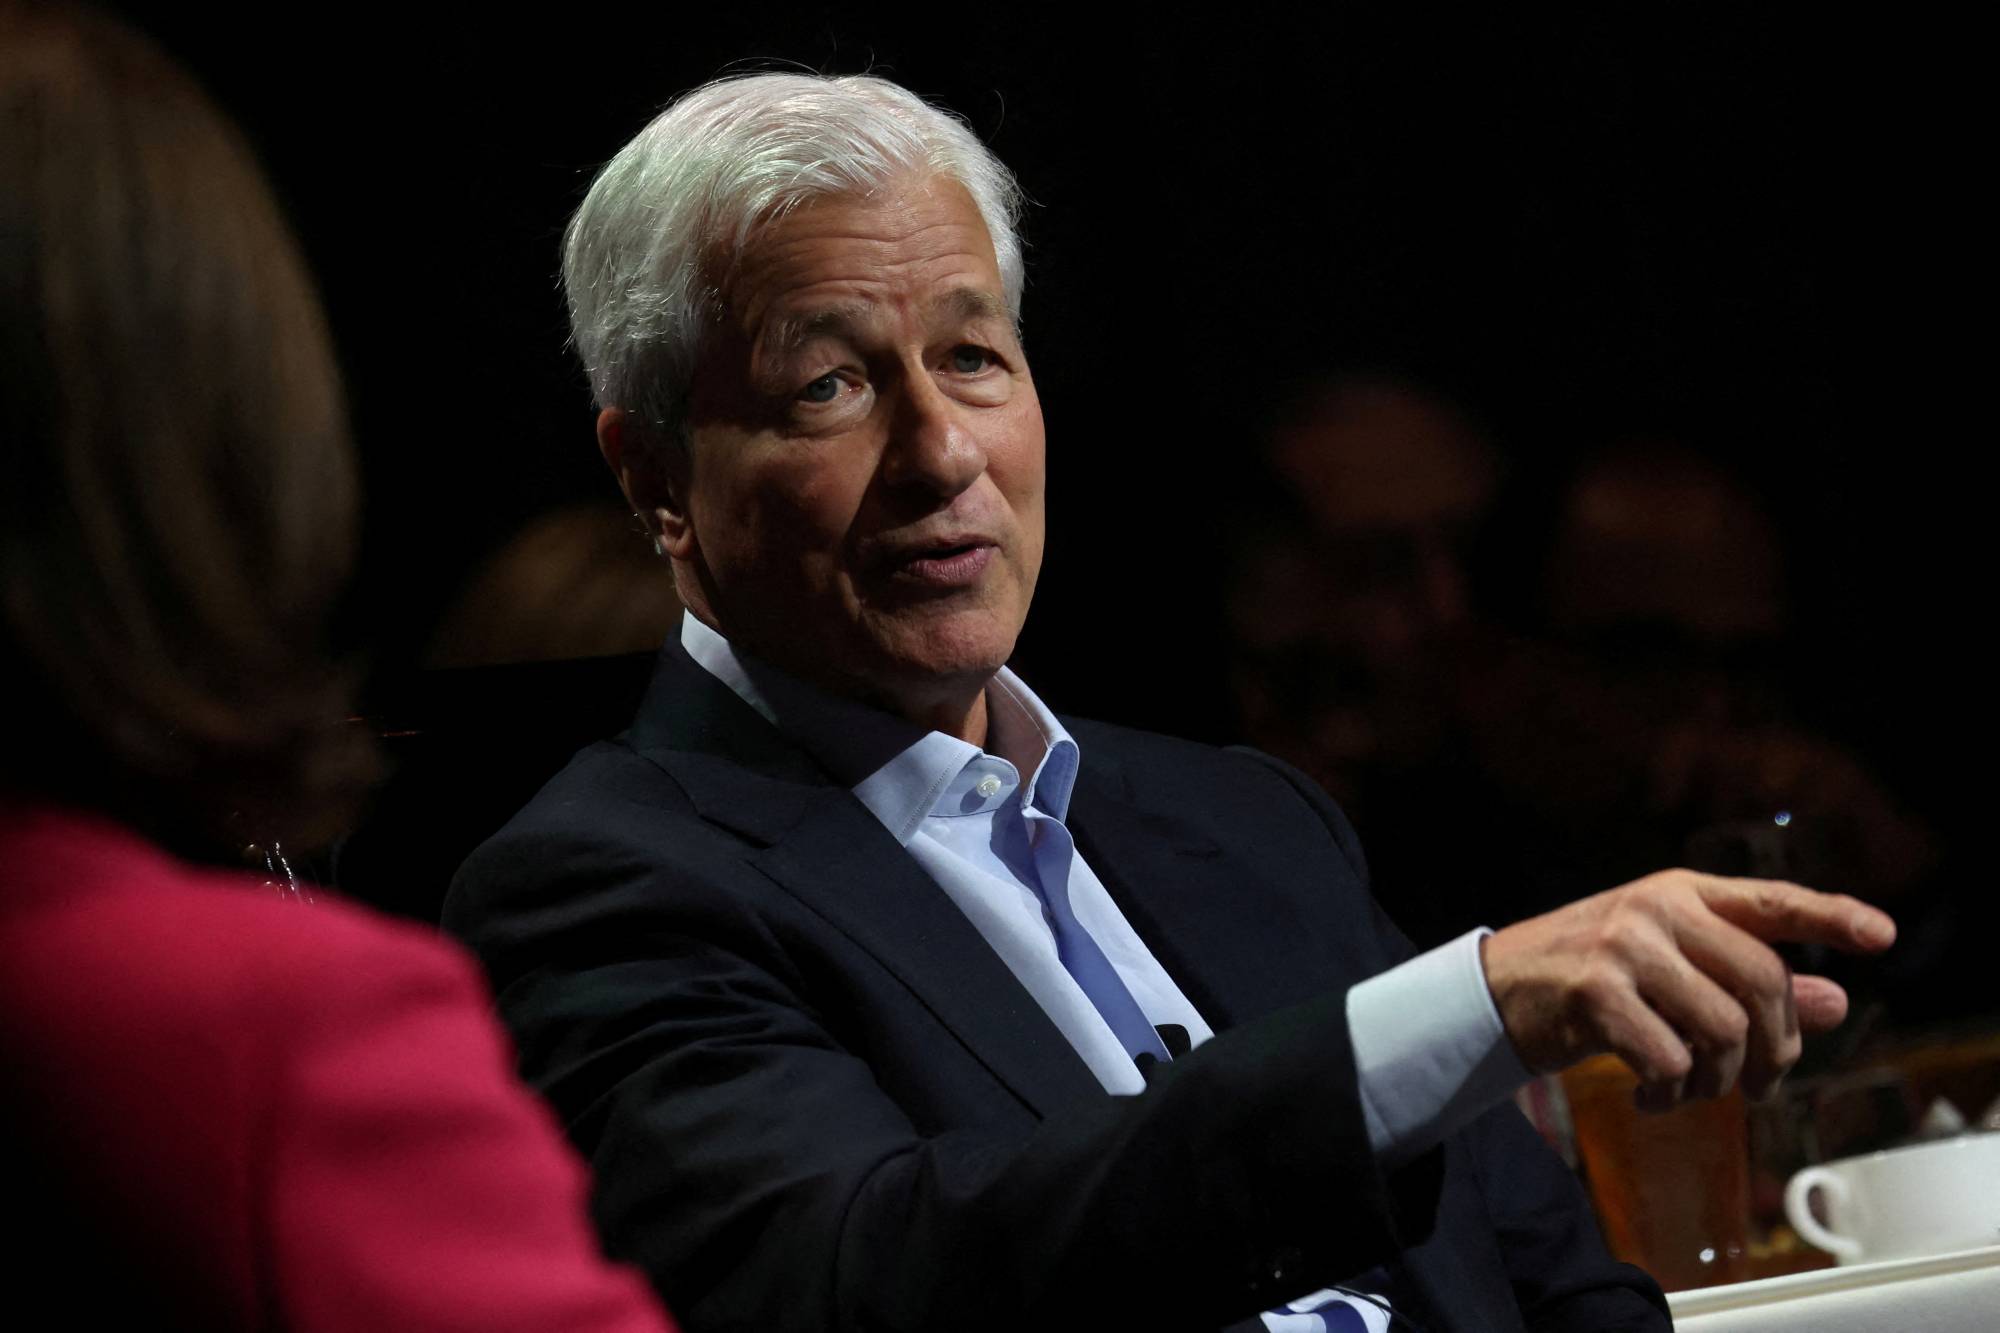
الرئيس التنفيذي لـ«جي بي مورغان تشيس» جيمي ديمون يتحدث إلى النادي الاقتصادي بنيويورك في مانهاتن (أرشيفية - رويترز)

وفي منعطف تنظيمي حاسم، دخل مجلس الاستقرار المالي العالمي - الذي يضم محافظي البنوك المركزية ووزراء مالية مجموعة العشرين - على خط الأزمة عبر مطالبته المنظمين الوطنيين بتشديد الرقابة فوراً، بالتزامن مع وضع البنك المركزي الأوروبي للائتمان الخاص كأحد المصادر الرئيسية المهددة للاستقرار المالي إلى جانب التقييمات المرتفعة للأسواق.

ولم يتأخر هذا التصنيف التنظيمي حتى تبلور رسمياً في تقرير الاستقرار المالي الصادر عن البنك المركزي الأوروبي نهاية مايو (أيار) 2026، والذي كشف عن جانبين شديدي الخطورة في بنية هذا القطاع؛ الأول هو ما وصفه بـ«تأثير كرة الثلج»، حيث بدأت الصناديق تواجه صعوبات حقيقية في تسييل بعض أصولها تزامناً مع تصاعد طلبات الاسترداد من المستثمرين، مما يهدد بالاضطرار لعمليات بيع بأسعار بخسة. أما الجانب الآخر، فهو تنامي ظاهرة «الرافعة المالية المزدوجة»، إذ كشف التقرير عن توسع الصناديق في الاقتراض من البنوك التقليدية لتمويل قروضها الخاصة، مما يعني تشابكاً خطيراً يضع النظام المصرفي تحت تهديد مزدوج في حال تخلف المقترضين النهائيين عن السداد.

توسع غير مسبوق في الائتمان الخاص

هذا التشابك الخطير والتحذيرات الدولية المتلاحقة، يأتيان كناتج طبيعي لتحول هيكلي عميق يشهده النظام المالي العالمي تقوده صناديق الائتمان الخاصة، والتي خرجت من كونها أدوات بديلة محدودة لتصبح ما يشبه «نظاماً مصرفياً موازياً» تتجاوز قيمته حاجز الـ 1.8 تريليون دولار.

وفي هذا السياق، يوضح الرئيس الأول لإدارة الأصول في «أرباح كابيتال»، محمد الفراج، أن هذا التوسع لم يأتِ بشكل طبيعي بالكامل، بل ارتبط بشكل مباشر بانسحاب البنوك من تمويل الشركات المتوسطة والصغيرة بعد أزمة 2008 وما تبعها من تشديدات تنظيمية صارمة.

ويضيف أن تطبيق معايير «بازل 3» ورفع متطلبات رأس المال، دفع البنوك إلى تقليص الإقراض عالي المخاطر، مما أدى إلى نشوء فجوة تمويلية واسعة، وهنا دخلت صناديق الائتمان الخاص لتملأ هذا الفراغ مستفيدة من مرونتها وقدرتها على التحرك بسرعة أكبر خارج القيود المصرفية التقليدية.
متداول في بورصة نيويورك (أ.ب)

طبيعة الائتمان الخاص والفرق عن البنوك

يوضح الفراج أن جوهر الائتمان الخاص يقوم على الإقراض المباشر للشركات عبر مؤسسات مالية غير مصرفية، دون وساطة البنوك أو المرور بأسواق السندات العامة. ويكمن الفارق الأساسي بينه وبين التمويل المصرفي في هيكل الأموال نفسه؛ فالبنوك تعتمد على ودائع قصيرة الأجل قابلة للسحب، مما يفرض عليها قيود سيولة صارمة ويجعل قراراتها أكثر تحفظاً.

أما صناديق الائتمان الخاص، فهي تعتمد على رؤوس أموال طويلة الأجل تُعرف برأس المال الحبيس، يتم ضخها من مستثمرين مؤسسيين لديهم أفق استثماري ممتد، ما يمنح هذه الصناديق مرونة أكبر وقدرة أعلى على اتخاذ قرارات تمويلية سريعة ومباشرة.

أدوات التمويل داخل القطاع

ويشير الفراج إلى أن هذا القطاع لا يقتصر على نمط واحد من الإقراض، بل يشمل مجموعة واسعة من الأدوات التي تغطي احتياجات الشركات في مختلف مراحلها، ومن أبرزها:

* الإقراض المباشر: تمويل الشركات المتوسطة للتوسع التشغيلي.

* التمويل «الميزانين» (Mezzanine Financing): يمثل «طابقاً وسطاً» في هيكل رأسمال الشركة، حيث يقع بين الديون التقليدية الممتازة وبين الملكية (الأسهم).

* الديون المتعثرة: شراء ديون متعثرة وإعادة هيكلتها.

* تمويل الشركات الناشئة: دعم الشركات عالية النمو.

* التمويل المدعوم بالأصول: تمويل مقابل أصول مثل العقارات والمعدات وحقوق الملكية الفكرية.

جذور الأزمة ما بعد 2008

ويعود الفراج في تحليله إلى ما بعد الأزمة المالية العالمية في 2008، حين اضطرت البنوك العالمية إلى تقليص نشاطها الائتماني بشكل حاد نتيجة الخسائر الكبيرة وتشديدات «بازل 3» ومتطلبات السيولة. هذا الانسحاب خلق فجوة تمويلية في السوق، خاصة للشركات المتوسطة والصغيرة.

وفي الوقت ذاته، كانت صناديق التقاعد وشركات التأمين والصناديق السيادية تبحث عن عوائد أعلى في بيئة أسعار فائدة منخفضة أو شبه صفرية، مما جعل الائتمان الخاص يبدو كحل مثالي يجمع بين العائد المرتفع والاستقرار النسبي مقارنة بالأصول التقليدية.

ومع التحول الأخير إلى بيئة أسعار فائدة مرتفعة، ازدادت جاذبية هذا القطاع بشكل أكبر، خصوصاً أن معظم قروضه مرتبطة بأسعار فائدة متغيرة، مما يعني أن العوائد ترتفع تلقائياً مع رفع الفائدة من قبل البنوك المركزية، وهو ما وفَّر حماية طبيعية ضد التضخم.

الفرص والمخاطر في بيئة الفائدة المرتفعة

يرى الفراج أن البيئة الحالية تحمل تناقضاً واضحاً؛ فمن ناحية، تمنح الفائدة المرتفعة صناديق الائتمان الخاص فرصة لتحقيق عوائد استثنائية قد تتراوح بين 10 و15 في المائة سنوياً، وهو مستوى يفوق بكثير أدوات الدخل الثابت التقليدية.

لكن في المقابل، تشكل هذه البيئة ضغطاً متزايداً على الشركات المقترضة التي تواجه ارتفاعاً مستمراً في تكلفة خدمة الدين، مما قد يؤدي إلى تآكل الأرباح التشغيلية ورفع احتمالات التعثر، خاصة لدى الشركات ذات الهياكل المالية الهشة أو المعتمدة بشكل كبير على الاقتراض.

ويحذر الفراج من أن استمرار هذه المستويات المرتفعة من الفائدة لفترة طويلة قد يدفع معدلات التعثر للارتفاع فوق مستوياتها التاريخية المستقرة، مما قد يضع المحافظ الائتمانية أمام اختبار حقيقي لم تواجهه منذ سنوات.

أزمة التقييم والشفافية

من أبرز التحديات التي يسلط عليها الفراج الضوء، مسألة تقييم الأصول داخل صناديق الائتمان الخاص، إذ لا يتم تسعير هذه القروض يومياً في الأسواق، بل تعتمد على نماذج تقييم داخلية تُراجع بشكل دوري، ما يخلق فجوة في الشفافية مقارنة بالأسواق العامة. هذا النموذج قد يؤدِّي إلى تأخير الاعتراف بالخسائر الحقيقية، أو إعطاء انطباع أكثر استقراراً من الواقع الفعلي للأصول.

كما أن استخدام الرافعة المالية في بعض الصناديق يزيد من حدة المخاطر، حيث تضاعف الأرباح في أوقات النمو، لكنها تضاعف الخسائر عند أي تراجع في جودة القروض.

إشارة الإنذار من «بلاك روك»

وتجسدت هذه المخاوف بشكل واضح مطلع 2026، حين أعلن أحد صناديق الائتمان الخاص التابعة لـ«بلاك روك» عن خفض صافي قيمة أصوله بنسبة تقارب 19 في المائة، نتيجة تدهور جودة بعض القروض المرتبطة بقطاعات التكنولوجيا.

هذه الخطوة أثارت موجة قلق واسعة في الأسواق، ودفعَت الجهات التنظيمية في الولايات المتحدة إلى فتح مراجعات حول آليات التقييم، دون توجيه أي اتهامات رسمية حتى الآن. ومع ذلك، انعكس الحدث سريعاً على ثقة المستثمرين، وأدَّى إلى ضغوط سحب وتقييمات أكثر تحفظاً داخل القطاع.
شعار شركة «بلاك روك» ومعلومات التداول الخاصة بها معروضة على شاشة في بورصة نيويورك (رويترز)

هل هو خطر نظامي شبيه بأزمة 2008؟

رغم تصاعد المخاوف، يرى الفراج أن الائتمان الخاص لا يمكن مقارنته بشكل مباشر بأزمة الرهن العقاري في 2008، لأن الخسائر في هذا القطاع تقع على مستثمرين مؤسسيين محترفين لديهم قدرة على تحمل المخاطر، وليس على المودعين أو النظام المصرفي التقليدي الذي يتطلب تدخلات حكومية لإنقاذه.

لكن في المقابل، لا يستبعد وجود «مخاطر نظامية مخفية» ناتجة عن الترابط بين البنوك وصناديق الائتمان عبر خطوط ائتمان وتمويل غير مباشر، ما قد ينقل الصدمات بشكل غير مباشر إلى النظام المالي الأوسع.

ويتوقع الفراج أن يواصل الائتمان الخاص نموه خلال السنوات المقبلة ليصل إلى مستويات قد تتجاوز 3 تريليونات دولار، مدفوعاً بزيادة الطلب المؤسسي ودخول الذكاء الاصطناعي في عمليات تحليل الجدارة الائتمانية.

كما يشير إلى أن المرحلة المقبلة ستشهد موجة دمج واستحواذ بين مديري الأصول، بهدف تكوين كيانات أكبر قادرة على تمويل صفقات بمليارات الدولارات، إلى جانب توسُّع استخدام البيانات البديلة في تقييم المخاطر بشكل أكثر دقة وسرعة.

ويخلص الفراج إلى أن الائتمان الخاص لم يعد مجرد أداة استثمارية بديلة، بل أصبح جزءاً بنيوياً من النظام المالي العالمي، لكنه في الوقت ذاته يحمل معادلة دقيقة بين عوائد مرتفعة ومخاطر معقدة تتعلق بالشفافية والتقييم والسيولة.

مقالات ذات صلة

سوق الدين السعودية تتوسع... الحكومة والبنوك والشركات في سباق التمويل

خاص المركز المالي في الرياض (كافد)

سوق الدين السعودية تتوسع... الحكومة والبنوك والشركات في سباق التمويل

تتوسَّع سوق الدين السعودية مع إصدارات حكومية ومصرفية وشركات، وسط طلب دولي قوي، وتحديات تتعلق بتكلفة الاقتراض واستدامة الدين.

عبير حمدي (الرياض)
الاقتصاد علم اليونان يرفرف على مدينة ساحلية قرب أثينا (رويترز)

اليونان تعتزم تسديد مزيد من الديون قبل موعد استحقاقها

تعتزم اليونان سداد ديون بقيمة 13 مليار يورو (15.05 مليار دولار) هذا العام قبل موعد استحقاقها، وفق ما أعلنت وزارة المالية اليونانية...

«الشرق الأوسط» (أثينا)
الاقتصاد السيسي خلال اجتماع مع رئيس الحكومة ووزير المالية في مدينة العلمين (الرئاسة المصرية)

الصكوك الضريبية في مصر... أداة مالية لتعزيز الإيرادات أم ترحيل آجل للأزمة؟

تتجه مصر إلى طرح صكوك ضريبية قالت إنها «سيتم تمويلها من جانب الممولين وتخصم من التزاماتهم الضريبية المستقبلية على أن يكون العائد عليها بسعر جيد ومناسب.

محمد محمود (القاهرة)
الاقتصاد مقر بنك الشعب الصيني (المركزي) في بكين (رويترز)

الصين تصدر سندات بقيمة 5 مليارات يورو في لوكسمبورغ

أعلنت وزارة المالية الصينية، يوم الجمعة، عن إصدار سندات سيادية في لوكسمبورغ بقيمة 5 مليارات يورو

«الشرق الأوسط» (بكين)
الاقتصاد سيدة تقرأ صحيفة أمام متجرها في مدينة هونغ كونغ (أ.ف.ب)

قروض الصين الجديدة تُخيّب التوقعات في مايو

ارتفعت قروض البنوك الصينية الجديدة في مايو (أيار) بأقل من المتوقع بعد انكماشها في الشهر السابق.

«الشرق الأوسط» (بكين)

«إنفيديا» تعزز إعادة شراء أسهمها بـ150 مليار دولار وسط طفرة الذكاء الاصطناعي

شعار «إنفيديا» (رويترز)
TT

«إنفيديا» تعزز إعادة شراء أسهمها بـ150 مليار دولار وسط طفرة الذكاء الاصطناعي

شعار «إنفيديا» (رويترز)

رفعت شركة «إنفيديا» سقف برنامجها لإعادة شراء الأسهم بمقدار قياسي يبلغ 150 مليار دولار، في خطوة تعكس قوة التدفقات النقدية التي تولدها طفرة الإنفاق على الذكاء الاصطناعي، وتأتي في وقت يُتداول فيه سهم شركة الرقائق عند واحد من أدنى مضاعفات الأرباح المستقبلية منذ أكثر من عقد.

وارتفع سهم «إنفيديا»، ومقرها سانتا كلارا في كاليفورنيا، بنحو 2 في المائة الاثنين، بعدما سجل مكاسب تتجاوز 20 في المائة منذ بداية العام وحتى إغلاق الجمعة.

ويرفع التفويض الجديد القدرة المتبقية لبرنامج إعادة شراء الأسهم إلى 235 مليار دولار، وتتوقع الشركة استخدام هذا المبلغ حتى السنة المالية 2028، مستفيدة من الطلب المتزايد على رقائق تدريب وتشغيل نماذج الذكاء الاصطناعي لتعزيز توليد السيولة.

ويأتي قرار «إنفيديا» فيما يتراجع نشاط الشركات الأميركية في إعادة شراء أسهمها، إذ انخفضت عمليات إعادة الشراء بنحو 50 في المائة خلال الفترة من يوليو (تموز) إلى 23 سبتمبر (أيلول).

وقال الرئيس التنفيذي للشركة، جنسن هوانغ، إن قوة توليد السيولة تتيح لـ«إنفيديا» الاستثمار في التقنيات التي تدفع هذا التحول، إلى جانب إعادة رأس المال إلى المساهمين.

وتتجاوز قيمة التفويض الجديد البالغ 150 مليار دولار القيمة السوقية لنحو 84 في المائة من الشركات المدرجة في مؤشر «ستاندرد آند بورز 500»، وفق بيانات جمعتها «إل إس إي جي».

وتُتداول أسهم «إنفيديا» عند نحو 16.5 مرة من الأرباح المتوقعة للأشهر الاثني عشر المقبلة، وهو أدنى مضاعف منذ يناير (كانون الثاني) 2015، وأقل بكثير من متوسط السنوات الـ15 البالغ نحو 30 مرة، وفق بيانات «إل إس إي جي». ويرى بعض المحللين أن انخفاض المضاعف يعكس تراجع توقعات نمو الأرباح.

وقال المحلل لدى «إي ماركيتر»، جاكوب بورن، إن طفرة بناء البنية التحتية للذكاء الاصطناعي لن تستمر إلى الأبد بالوتيرة الحالية، لكن خطوة «إنفيديا» تشير إلى ثقتها باستمرار الطلب على أجهزتها وخدماتها.

وأضاف أن قوة توليد السيولة لدى الشركة تُتيح لها مواصلة الاستثمار بكثافة في نشاطها، بالتوازي مع إعادة رأس المال إلى المساهمين.

وكانت «إنفيديا» قد أنهت الربع المالي المنتهي في يوليو برصيد نقدي وما يعادله يبلغ 22.44 مليار دولار، بعدما أعلنت في مايو (أيار) الماضي برنامجاً لإعادة شراء أسهم بقيمة 80 مليار دولار.

وفي الشهر الماضي، توقعت الشركة نمو إيراداتها بنحو 70 في المائة بحلول السنة المالية 2028، في رسالة هدفت إلى طمأنة المستثمرين الذين يتساءلون عن المدة التي يمكن أن يستمر خلالها الإنفاق القوي على الذكاء الاصطناعي، بعد سنوات من النمو السريع.


لاغارد: التضخم الأوروبي لا يزال يتطلب استجابة نقدية «مدروسة»

لاغارد خلال اجتماع وزراء مالية منطقة اليورو في دبلن (إ.ب.أ)
TT

لاغارد: التضخم الأوروبي لا يزال يتطلب استجابة نقدية «مدروسة»

لاغارد خلال اجتماع وزراء مالية منطقة اليورو في دبلن (إ.ب.أ)

قالت رئيسة البنك المركزي الأوروبي كريستين لاغارد، الاثنين، إن ارتفاع التضخم في منطقة اليورو لا يزال يتطلب استجابة نقدية «مدروسة»، في وقت تدفع فيه قفزة أسعار النفط والغاز، المرتبطة بالحرب الأميركية - الإيرانية، التضخم إلى مستويات أعلى، لكنها لم تُظهر حتى الآن مؤشرات على ترسخه في الأجور وتوقعات الأسعار.

وقالت لاغارد خلال جلسة أمام لجنة في البرلمان الأوروبي إن التضخم «سيرتفع في الفترة المقبلة»، لكنها أضافت أنه لا توجد حتى الآن علامات على تحوله إلى موجة مستدامة، مشيرة إلى عدم وجود أدلة على انتقال ارتفاع أسعار الطاقة إلى زيادات في الأجور.

وأضافت أن صدمة الطاقة «كبيرة إلى حد لا يمكن تجاهله»، إلا أن ذلك لا يبرر، في المرحلة الحالية، استجابة نقدية حادة، قائلة إن الاستجابة «المدروسة» تظل مناسبة لإبقاء التضخم تحت السيطرة.

وكان تضخم منطقة اليورو قد تجاوز 3 في المائة، مع توقعات باقترابه من 4 في المائة بنهاية العام، أي نحو مثلي هدف البنك المركزي الأوروبي البالغ 2 في المائة. وأدى ذلك إلى زيادة رهانات الأسواق على مزيد من رفع أسعار الفائدة خلال العام المقبل، بعد خطوتين خلال الصيف.

لكن تصريحات لاغارد بدت أقل تشدداً من بعض التوقعات في الأسواق، إذ شددت على أن ارتفاع أسعار الطاقة هو المحرك الرئيسي للموجة التضخمية الحالية، مع إقرارها بأن مخاطر التضخم تميل إلى الاتجاه الصعودي وأن درجة عدم اليقين بشأن آفاق الاقتصاد مرتفعة.

وتشير تقديرات اقتصاديين إلى أن البنك المركزي الأوروبي قد يبقي أسعار الفائدة دون تغيير في اجتماعه المقرر في 29 أكتوبر (تشرين الأول)، قبل أن يعاود رفعها في ديسمبر (كانون الأول)، بالتزامن مع صدور توقعاته الاقتصادية الجديدة.

وفي الجانب المالي، قالت لاغارد إن الدعم الذي تقدمه حكومات منطقة اليورو لتعويض ارتفاع تكاليف الطاقة آخذ في الزيادة، كما أن الإجراءات أصبحت أقل استهدافاً وأقل مؤقتية مما كان صناع السياسات يأملون.

وأوضحت أن الدعم المالي على مستوى منطقة اليورو يعادل حالياً نحو 0.1 نقطة مئوية من الناتج المحلي الإجمالي، مقارنة بنحو 0.03 نقطة قبل ثلاثة أشهر، مضيفة أن هذه الإجراءات «ليست بالضرورة مؤقتة ولا بالضرورة مستهدفة».

وعلى صعيد الاقتصاد، حافظت لاغارد على نبرة متفائلة نسبياً، مشيرة إلى متانة قطاع التصنيع وسوق العمل، إضافة إلى توقعها أن يدعم الاستثمار النمو.

وفي ملف الاستقرار المالي ودور اليورو، قالت لاغارد إن البنك المركزي الأوروبي سيعمل على تطوير خطوط مقايضة جديدة مع البنوك المركزية الأجنبية، بما يتيح لها الحصول على اليورو ويسهم في تعزيز قوة العملة الأوروبية.

وقالت إن البنك سيعمل على خطوط مقايضة «أكثر استجابة» للحاجة إلى منطقة يورو ذات سيادة مالية ونقدية أقوى، في خطوة تستهدف تعزيز قدرة اليورو على أداء دوره في النظام المالي العالمي.


الربط الكهربائي السعودي - المصري يقترب من التشغيل

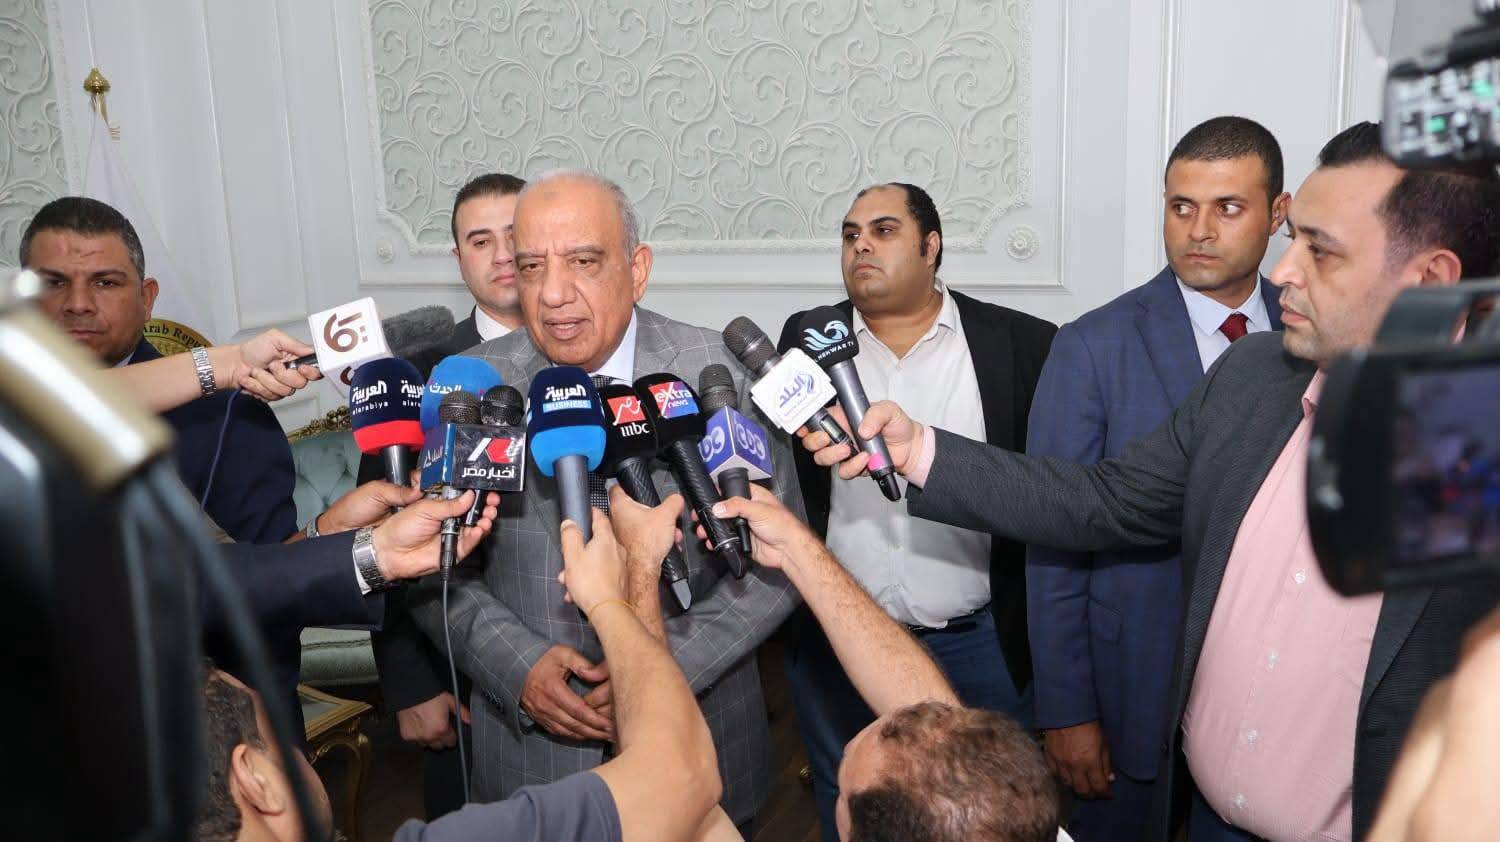
وزير الكهرباء المصري خلال ندوة بـ«الهيئة الوطنية للصحافة» مساء الأحد (صفحة وزارة الكهرباء على فيسبوك)
TT

الربط الكهربائي السعودي - المصري يقترب من التشغيل

وزير الكهرباء المصري خلال ندوة بـ«الهيئة الوطنية للصحافة» مساء الأحد (صفحة وزارة الكهرباء على فيسبوك)

يقترب مشروع الربط الكهربائي بين السعودية ومصر، أحد أكبر مشاريع الطاقة وأكثرها طموحاً في المنطقة، من دخول مرحلة التشغيل الفعلي عقب إعلان رسمي مصري عن اكتمال الأعمال في الجانب المصري ودخول المشروع مراحل التشغيل التجريبي.

ولا يقتصر هذا المشروع الاستراتيجي، الذي تبلغ استثماراته نحو 1.8 مليار دولار وبقدرة تبادلية تصل إلى 3000 ميغاواط، على كونه خطوة لتعزيز كفاءة الشبكتين القوميتين في البلدين فحسب، بل يُمثّل تحولاً مفصلياً في خريطة الطاقة الإقليمية والدولية. فمن خلال ربط أكبر شبكتين كهربائيتين في العالم العربي، يُرسي هذا المشروع النواة الأولى لسوق عربية مشتركة للكهرباء، ويُرسّخ مكانة البلدين بوصفهما مركزين محوريين لتداول الطاقة ونقلها بين قارات آسيا وأفريقيا وأوروبا.

جاهزية مصرية

أوضح وزير الكهرباء والطاقة المتجددة المصري، الدكتور محمود عصمت، خلال ندوة صحافية مساء الأحد، أن المشروع الجاري تنفيذه يستهدف تبادل الطاقة بقدرة 3000 ميغاواط عبر مسار يمتد لـ1320 كيلومتراً، مشيراً إلى أنه منذ يوليو (تموز) 2024 حتى يونيو (حزيران) 2025 تسارعت معدلات الإنجاز والتقدم المحرز حتى وصل المشروع إلى مراحل التشغيل التجريبي.

وأكد عصمت اكتمال جميع الأعمال الهندسية والتنفيذية بالجانب المصري من مشروع الربط الكهربائي مع السعودية، وأنه يتبقى جزء يسير فقط من الأعمال والاختبارات الفنية والتجهيزات النهائية على الجانب السعودي.

وتضمنت الأعمال المقامة في مصر إنشاء محطة محولات «بدر» بجهد 500 كيلوفولت، والخط الهوائي الممتد بين «بدر - طابا» بطول 320 كيلومتراً، بالإضافة إلى تشييد أبراج عبور قناة السويس العملاقة التي ترتفع لأكثر من 220 متراً لضمان نقل الطاقة بسلاسة وأمان، تمهيداً لبدء التبادل الفعلي بين البلدين.

وكان وزير الكهرباء قد صرح في 15 فبراير (شباط) الماضي، خلال لقاء مع الرئيس عبد الفتاح السيسي، بأن مشروع الربط الكهربائي بين مصر والسعودية سيلعب دوراً هاماً في استقرار الشبكة القومية للكهرباء خلال فصل الصيف الذي يمثل ذروة الاستخدام.

المواصفات الفنية

وفقاً لمعلومات مصرية رسمية، يُعد المشروع أحد أكبر مشروعات الربط الكهربائي في المنطقة باستثمارات تُقدر بنحو 1.8 مليار دولار، ويعمل بقدرة تبادلية تصل إلى 3000 ميغاواط. ويتكون المشروع من 3 محطات محولات ضخمة ذات جهد عالٍ: الأولى في شرق المدينة المنورة بالمملكة، والثانية في منطقة تبوك بالسعودية، والثالثة في مدينة بدر شرق القاهرة بمصر.

وتربط بين هذه المحطات خطوط هوائية يصل طولها لنحو 1350 كيلومتراً، بالإضافة إلى كابلات بحرية تحت الماء عبر خليج العقبة.

وزير الكهرباء المصري خلال تصريحات مساء الأحد (صفحة وزارة الكهرباء على فيسبوك)

تحول استراتيجي في أمن الطاقة الإقليمي

ويرى رئيس «مركز العاصمة للدراسات الاقتصادية»، الخبير الاقتصادي خالد الشافعي، أن مشروع الربط الكهربائي بين مصر والمملكة العربية السعودية يمثل تحولاً استراتيجياً في خريطة الطاقة بالمنطقة وأمنها، إذ يعزز أمن الطاقة في كلا البلدين بقدرة تصل إلى 3000 ميغاواط عبر خطوط تيار مستمر عالي الجهد تمتد على طول 1320 كيلومتراً، وهو ما يقرب من 8 إلى 10 في المائة من إجمالي احتياطي القدرة التشغيلية في مصر.

ولفت الشافعي إلى أن ذلك يدعم استقرار الشبكة القومية دون الحاجة إلى تشغيل محطات توليد إضافية ذات تكلفة تشغيلية مرتفعة، كما يقلل من الانبعاثات الكربونية بنسب تصل إلى ملايين الأطنان سنوياً نتيجة الاستخدام الأمثل لمزيج الطاقة المتجددة في البلدين.

وشدد الخبير الاقتصادي على أن هذا الربط مع التشغيل الفعلي سيحقق وفورات اقتصادية ضخمة في استهلاك الوقود الأحفوري وتكاليف الصيانة للمحطات الاستثمارية. وتتجسد قوة البنية التحتية لهذا المشروع في إنشاء محطة محولات بدر بجهد 500 كيلوفولت، والتي تتصل بخط هوائي يمتد بطول 320 كيلومتراً عبر مسار «بدر - طابا»، مروراً بأبراج عبور قناة السويس العملاقة التي ترتفع لأكثر من 220 متراً، لضمان نقل الطاقة بسلاسة وأمان عبر القارتين الأفريقية والآسيوية.

بوابة للربط مع أوروبا

في السياق ذاته، تحدث الوزير المصري عن مشروعات الربط الكهربائي القائمة مع دول الجوار مثل السودان وليبيا والأردن، مشيراً إلى أنه يجري حالياً الانتهاء من الدراسات الخاصة بمشروع الربط مع اليونان وكذلك إيطاليا، لتصبح مصر جسراً لأوروبا، بحسب بيان الوزارة.

وبالنسبة للبعد الإقليمي، أضاف الشافعي أن دخول المشروع السعودي - المصري مراحل التشغيل يُعد النواة الحقيقية لتأسيس سوق عربية مشتركة للكهرباء؛ إذ يربط هذا المشروع بين أكبر شبكتين كهربائيتين في المنطقة العربية بنسبة تزيد على 60 في المائة من إجمالي الطاقة الكهربائية المنتجة في العالم العربي.

ويفتح هذا التطور آفاقاً واسعة لمصر لاستغلال موقعها الجغرافي الفريد باعتبارها مركزاً إقليمياً محورياً لتداول الطاقة؛ إذ يتيح للشبكة المصرية إدارة منظومة ربط متعددة الأطراف تمتد بين المشرق العربي عبر السعودية والأردن، والمغرب العربي عبر ليبيا، وأفريقيا عبر مشروع الربط القائم مع السودان.

بالإضافة إلى كونها بوابة أوروبا المستقبلية عبر مشروعات الربط الجاري دراستها وتنفيذها مع اليونان وقبرص وإيطاليا لنقل قدرات تصل إلى 2000 ميغاواط، ما يعزز العائدات الاقتصادية المباشرة، ويجعل المنطقة ركيزة أساسية لا غنى عنها لاستقرار واستدامة الطاقة إقليمياً ودولياً.