نشاط المصانع العالمي يواصل هبوطه في نهاية عام 2023

مؤشرات مديري المشتريات تؤكد تراجعه وسط مخاوف من الركود

انكمش نشاط التصنيع في منطقة اليورو للشهر الثامن عشر على التوالي بينما تضررت قوى التصنيع في آسيا بسبب التعافي الاقتصادي غير المستقر في الصين (رويترز)
TT

نشاط المصانع العالمي يواصل هبوطه في نهاية عام 2023

انكمش نشاط التصنيع في منطقة اليورو للشهر الثامن عشر على التوالي بينما تضررت قوى التصنيع في آسيا بسبب التعافي الاقتصادي غير المستقر في الصين (رويترز)

شهدت المصانع العالمية نهاية ضعيفة للغاية لعام 2023، حيث انكمش نشاط منطقة اليورو للشهر الثامن عشر على التوالي في ديسمبر (كانون الأول)، وتضررت قوى التصنيع في آسيا بسبب التعافي الاقتصادي غير المستقر في الصين.

وأظهرت مجموعة من مؤشرات مديري مشتريات المصانع التي نشرت يوم الثلاثاء استمرار التباطؤ، وأشارت إلى أن أي تحول إيجابي هذا العام سيستغرق وقتاً طويلاً، ما يشكل تحدياً للتفاؤل المتجدد في الأسواق المالية خلال الأسابيع القليلة الماضية، وفق «رويترز».

ارتفع مؤشر مديري المشتريات التصنيعي النهائي لمنطقة اليورو (إتش سي أو بي) الذي أعدته «ستاندرد آند بورز غلوبال» بشكل طفيف إلى 44.4 في ديسمبر، من 44.2 في نوفمبر (تشرين الثاني)، لكنه ظل أقل بكثير من مستوى 50 الذي يشير إلى النمو.

ويشير هذا الاتجاه إلى انكماش الاقتصاد الأوروبي في الربع الأخير، حيث انكمش نشاط التصنيع في ألمانيا، أكبر اقتصاد في الكتلة المكونة من 20 دولة، في ديسمبر أيضاً.

وانكمش الاقتصاد الأوروبي بنسبة 0.1 في المائة في الربع الثالث، وفقاً للبيانات الرسمية، لذا فإن الربع الثاني من الانكماش سيفي بالتعريف الفني للركود.

وقال كبير الاقتصاديين في منطقة اليورو في «بانثيون ماكروإيكونوميكس»، كلاوس فيستيسن: «واصل التصنيع في منطقة اليورو التراجع في نهاية عام 2023. بالنظر إلى المستقبل، فإن الزيادة الطفيفة في التفاؤل فيما يتعلق بتوقعات العام المقبل تعد بمثابة جانب إيجابي، ولكنه ضئيل للغاية».

وانخفض مؤشر يقيس إنتاج المصانع في منطقة اليورو، والذي يغذي مؤشر مديري المشتريات المركب المقرر صدوره يوم الخميس ويعد مقياساً جيداً لقوة الاقتصاد، إلى 44.4 من القراءة النهائية لشهر نوفمبر (تشرين الثاني) البالغة 44.6، لكنه تجاوز قليلاً التقدير الأولي البالغ 44.1.

وعانى قطاع التصنيع في بريطانيا أيضاً من انتكاسة حادة، حيث تراجعت القراءة النهائية لمؤشر مديري المشتريات التصنيعي «ستاندرد آند بورز غلوبال/سي آي بي إس» إلى 46.2 في ديسمبر، منهية بذلك سلسلة من التحسن استمرت ثلاثة أشهر.

وستسلط البيانات المقرر صدورها في وقت لاحق يوم الثلاثاء الضوء على ما إذا كان هناك أيضاً تدهور في نشاط التصنيع الأميركي قرب نهاية عام 2023، كما تشير القراءات الأولية.

إشارات متشائمة من آسيا

وواصل نشاط المصانع في آسيا صراعه أيضاً في الشهر الماضي، خاصة في الاقتصادات التي تعتمد على التكنولوجيا.

وانخفض نشاط المصانع في كوريا الجنوبية مرة أخرى، بينما واصلت تايوان انكماشها للشهر التاسع عشر على التوالي.

وأظهر مؤشر مديري المشتريات «كايكسين» الصيني تسارعاً غير متوقع في النشاط في ديسمبر، على الرغم من أنه يتناقض مع مؤشر مديري المشتريات الرسمي الصادر في بكين يوم الأحد والذي ظل في منطقة الانكماش للشهر الثالث على التوالي.

ولا تزال الآفاق الاقتصادية المختلطة للصين تلقي بظلالها على التوقعات بالنسبة لشركائها التجاريين الرئيسيين.

وقال وانغ تشي، كبير الاقتصاديين في مجموعة «كايكسين إنستيت غروب»: «بشكل عام، استمرت التوقعات الاقتصادية لقطاع التصنيع الصيني في التحسن في ديسمبر، مع توسع الطلب والعرض واستقرار مستويات الأسعار».

ومع ذلك، ظل التوظيف يمثل تحدياً كبيراً، وأعربت الشركات عن مخاوفها بشأن المستقبل، وظلت حذرة في مجالات مثل التوظيف وشراء المواد الخام وإدارة المخزون.

وطرحت بكين في الأشهر الأخيرة سلسلة من السياسات لدعم التعافي الضعيف بعد الوباء، لكن ثاني أكبر اقتصاد في العالم يكافح من أجل اكتساب الزخم وسط تراجع حاد في العقارات ومخاطر ديون الحكومات المحلية وضعف الطلب العالمي.

وفي أماكن أخرى من آسيا، أظهرت مؤشرات مديري المشتريات أن النشاط في قطاعات المصانع في ماليزيا وفيتنام ظل في وضع انكماشي، على الرغم من تسارعه قليلاً في إندونيسيا.

هذا وسيتم إصدار مؤشر مديري المشتريات الهندي للشهر الماضي يوم الأربعاء، ومن المقرر صدور مؤشر مديري المشتريات الياباني يوم الخميس.

وبينما كانت مؤشرات مديري المشتريات لشهر ديسمبر في آسيا متشائمة بشكل عام، تشير المؤشرات الأخيرة الأخرى إلى علامات على أن تعافي المنطقة بعد الوباء بدأ يكتسب زخماً.

فقد أظهرت بيانات يوم الاثنين أن الناتج المحلي الإجمالي لسنغافورة ارتفع في الربع الرابع من عام 2023 مقارنة بالعام السابق، مدعوماً بثبات البناء والتصنيع. كما أظهرت أن صادرات كوريا الجنوبية ارتفعت في ديسمبر، وإن كان بوتيرة أبطأ، حيث عوض ضعفَ الطلب الصيني المبيعات العالمية القوية لأشباه الموصلات.
مقالات ذات صلة

ارتفاع تكاليف الطاقة والفائدة يهدد الأسواق بركود تضخمي وشيك

الاقتصاد شاشات تعرض مؤتمراً صحافياً لرئيس مجلس «الاحتياطي الفيدرالي» الأميركي كيفين وارش في قاعة التداول ببورصة نيويورك (أ.ب)

ارتفاع تكاليف الطاقة والفائدة يهدد الأسواق بركود تضخمي وشيك

يدفع ارتفاع تكاليف الطاقة والاقتراض العالمية، نتيجة الحرب في الشرق الأوسط، الاقتصادات والأسواق إلى الاقتراب أكثر من فترة قد تكون ضارة تتسم بارتفاع التضخم.

«الشرق الأوسط» (لندن )
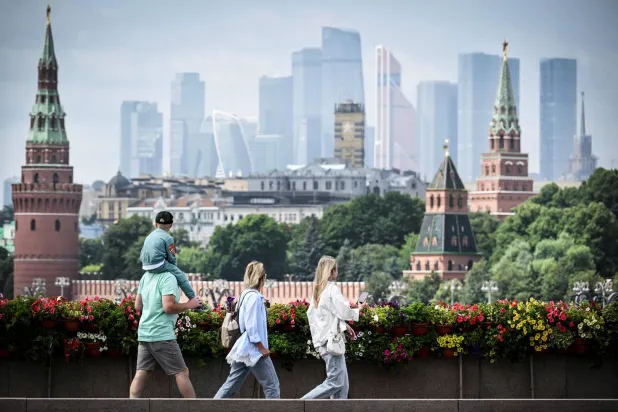
الاقتصاد يسير أشخاص على جسر بوسط العاصمة الروسية وتظهر في الخلفية أبراج «الكرملين» ومركز موسكو الدولي للأعمال (أ.ف.ب)

«الكرملين»: التحديات التي يواجهها الاقتصاد الروسي ليست حرجة

أعلن «الكرملين» أنه لا يعدّ التحديات التي يواجهها الاقتصاد الروسي حرجة، مؤكداً أن الوضع الاقتصادي العام لا يزال مستقراً.

«الشرق الأوسط» (موسكو )
الاقتصاد وسط مدينة دريسدن التاريخي (رويترز)

ألمانيا: توقعات بركود اقتصادي وموجة تضخم جديدة رغم قفزة معنويات المستثمرين

خفض معهد «آر دبليو آي» الاقتصادي الألماني توقعاته لتعافي الاقتصاد الألماني، متوقعاً نمو الناتج المحلي الإجمالي بنسبة 0.8 في المائة في عامي 2026 و2027.

«الشرق الأوسط» (برلين)
الاقتصاد مبنى بنك إنجلترا في لندن (رويترز)

بنك إنجلترا يتجه لتثبيت الفائدة الخميس وسط مخاوف التضخم وضغوط الركود

يُتوقع أن يُبقي بنك إنجلترا أسعار الفائدة دون تغيير عند 3.75 في المائة، يوم الخميس، مع تبنِّي صناع السياسة النقدية نهج الترقب والانتظار.

«الشرق الأوسط» (لندن)
الاقتصاد جانب من أفق الحي المالي بمدينة فرنكفورت الألمانية (رويترز)

بسبب الحرب... صدمة أسعار الطاقة تهدد الاقتصاد الألماني بركود تقني في 2026

أفاد «معهد البحوث الاقتصادية» الألماني، الأربعاء، بأن الاقتصاد الألماني من المرجح أن ينزلق إلى ركود تقني هذا العام؛ بسبب صدمة أسعار الطاقة الناجمة عن الحرب...

«الشرق الأوسط» (برلين)

اضطرابات السندات الأوروبية تثير مخاوف بشأن مخاطر صناديق التحوط

أوراق نقدية من اليورو (رويترز)
TT

اضطرابات السندات الأوروبية تثير مخاوف بشأن مخاطر صناديق التحوط

أوراق نقدية من اليورو (رويترز)

أظهرت موجة البيع الحادة التي شهدتها السندات الحكومية الأوروبية، هذا الشهر، كيف أن الدور المتنامي لصناديق التحوط يجعل إحدى الأسواق ذات الأهمية النظامية أكثر عرضة للاضطرابات، وهو خطر يراقبه المنظمون عن كثب.

ظاهرياً، كانت أسباب ارتفاع عوائد السندات الفرنسية لأجل 10 سنوات إلى أعلى مستوياتها في 24 عاماً واضحة، وتشمل ازدياد أعباء الدين الحكومي، والتضخم الذي تؤججه تكاليف الطاقة المرتفعة، والمنافسة على رؤوس الأموال الناجمة عن الطفرة العالمية في مراكز البيانات، التي تدعم النمو الاقتصادي.

لكن بعض المستثمرين قالوا إن حجم التحركات وسرعتها يشيران إلى أن صناديق التحوط كانت تغذي التقلبات في السوق، من خلال التخارج السريع من مراكزها الاستثمارية، وفق «رويترز».

ولم يسبق الارتفاعات اليومية الكبيرة وغير المعتادة في العوائد، التي تجاوزت 10 نقاط أساس، محفز واضح. كما ارتفع الفارق الذي يطلبه المستثمرون للاحتفاظ بالسندات الفرنسية بدلاً من الألمانية بنحو 25 نقطة أساس خلال يومين، في أكبر زيادة من نوعها منذ أزمة ديون منطقة اليورو. وترتفع العوائد عندما تنخفض أسعار السندات.

ويقدّر البنك المركزي الأوروبي أن صناديق التحوط تستحوذ على أكثر من نصف التداولات في سوق السندات الحكومية الأوروبية، التي تبلغ قيمتها نحو 13 تريليون دولار، مقارنة بنحو 30 في المائة في عام 2020. ويقول صندوق النقد الدولي إن انكشاف صناديق التحوط على السندات السيادية تضاعف أكثر من مرتين منذ عام 2022، من دون تحديد إجمالي قيمته.

وقالت لوريلين رينو-شاتلان، مسؤولة استراتيجية الدخل الثابت في «بيكتت لإدارة الثروات»: «تضخم مجتمع صناديق التحوط بشكل كبير. وهذا يؤدي إلى مزيد من التقلبات في سوق السندات، وقد يفسر شدة موجة البيع في فرنسا، في وقت لم يكن فيه هناك محفز حقيقي واضح».

صناديق التحوط قد تضخم تحركات الأسعار

تدير صناديق التحوط أصولاً تتجاوز قيمتها 40 تريليون دولار، بما يشمل الأموال المقترضة التي تستخدمها لزيادة الرافعة المالية في رهاناتها، فضلاً عن انكشافها من خلال المشتقات المالية، وفقاً لصندوق النقد الدولي. ونادراً ما تكشف هذه الصناديق تفاصيل استثماراتها، كما تراهن على انخفاض أسعار الأصول وارتفاعها على حد سواء.

وتكتسب أنشطة هذه الصناديق في تداول الديون السيادية أهمية خاصة، نظراً إلى تأثيرها في قدرة الحكومات على التمويل، وهو ما قد ينعكس بدوره على تكاليف الاقتراض للشركات والأسر.

وقال صندوق النقد الدولي في أكتوبر (تشرين الأول) إن زيادة نشاط التداول لدى صناديق التحوط قد «تفاقم اختلالات الأسعار وضغوط السيولة خلال فترات التوتر». وأشار إلى مخاطر الاقتراض الذي تلجأ إليه هذه الصناديق، فضلاً عن تركز الاستثمارات في صفقات متشابهة، بحيث تتخذ صناديق عديدة مراكز متقاربة.

ورفضت الهيئة الأوروبية للأوراق المالية والأسواق، الجهة الرقابية المالية في المنطقة، التعليق على هذا التقرير.

وقال برونو شنيلر، الشريك الإداري في شركة «إيرلن كابيتال مانجمنت»، التي تستثمر في صناديق التحوط، إن بعض الاستراتيجيات الشائعة لدى هذه الصناديق تتأثر بشدة بتغيرات الأسعار والتقلبات.

وتشمل هذه الاستراتيجيات صفقات المراجحة بين أسعار السندات النقدية والعقود الآجلة، وصفقات العائد الممولة بالاقتراض والرافعة المالية. ففي صفقات المراجحة بين السندات والعقود الآجلة، تسعى صناديق التحوط إلى تحقيق أرباح من الفارق المحدود بين أسعار السندات والعقود الآجلة المرتبطة بها. أما صفقات العائد، فتقوم على الاقتراض بعملة ذات أسعار فائدة منخفضة للاستثمار في أصول أخرى.

وقال شنيلر إن تغير ظروف السوق قد يدفع المستثمرين إلى تقليص انكشافهم بسرعة نسبية، «ما يخلق احتمال أن تصبح تحركات السوق معززة لنفسها».

لكنه حذّر من عزو التقلبات الأخيرة إلى صناديق التحوط وحدها، نظراً إلى وجود عوامل أساسية مؤثرة، لا سيما في فرنسا.

فقد تؤدي التجاذبات السياسية قبيل الانتخابات الرئاسية المقررة في عام 2027 إلى عرقلة الجهود الرامية إلى خفض العجز الفرنسي المرتفع، وهو أحد العوامل التي أثارت قلق الأسواق.

صناديق التحوط تملأ الفراغ مع تراجع مستثمرين آخرين

قال جيري كرول، الرئيس العالمي للشؤون الحكومية في «رابطة إدارة الاستثمارات البديلة»، وهي مجموعة تمثل قطاع الاستثمارات البديلة، إن صناديق التحوط تُعد أحد أهم مصادر السيولة في أسواق السندات.

وأضاف: «فيما يتعلق بديناميات السوق الأخيرة، نحذر من إطلاق أحكام متسرعة وعامة استناداً إلى أدلة غير كافية أو أمثلة محدودة بشأن دور فئات بعينها من المشاركين في السوق».

وقد استحوذت صناديق التحوط على حصة أكبر من أسواق السندات الحكومية مع تراجع إقبال مشترين آخرين. فالبنوك المركزية تقلص ميزانياتها العمومية، والتغييرات في أنظمة التقاعد تحد من الطلب على الديون السيادية، فيما تقيد القواعد التنظيمية قدرة البنوك على الاحتفاظ بالسندات.

ويمكن لمشاركة صناديق التحوط أن تساعد الأسواق على العمل بسلاسة في وقت تتزايد فيه احتياجات الحكومات إلى الاقتراض، كما يسهم نشاطها المتكرر في التداول في تعزيز السيولة.

وقالت ماريون لو مورديك، رئيسة الاستثمار في الدخل الثابت لدى «فيدليتي إنترناشونال»: «يدرك الجميع إلى حد ما الدور الذي تؤديه صناديق التحوط، ويقدّرونه».

لكن الصفقات الشائعة لدى صناديق التحوط غالباً ما تكون مزدحمة بالمستثمرين وممولة بالديون، كما أن تركيز هذه الصناديق على المدى القصير قد يدفعها إلى الخروج المفاجئ والجماعي من مراكزها إذا تحركت الأسواق في غير مصلحتها، ما يستنزف السيولة ويفاقم تحركات الأسعار.

وقالت لو مورديك: «تقضي صناديق التحوط تماماً على نشاط السوق في مثل هذه الظروف». وأضافت: «بالنسبة إليّ، فإن هذا يفسر بالكامل تراجع السيولة في أوائل أكتوبر».

وعندما سُئل المدير المالي لمصرف «جي بي مورغان»، أحد عمالقة وول ستريت، يوم الثلاثاء عن التهديد النظامي الذي تمثله صناديق التحوط، قال للمحللين إن هذا القطاع كان «مصدر مخاطر للنظام منذ فترة طويلة، والجميع يعرف ذلك، بما في ذلك صناديق التحوط نفسها».

وقال جيريمي بارنوم إن الرافعة المالية التي تستخدمها هذه الصناديق تندرج ضمن فئة «المخاطر المعروفة التي لا تزال تفاصيلها غير معروفة بالكامل». وأضاف: «هذا لا يعني أنها خالية من المخاطر، لكننا نعرف إلى حد ما طبيعة هذه المخاطر».

تحت المراقبة

شهدت السندات قصيرة الأجل تقلبات حادة على نحو خاص في أوائل أكتوبر. فقد ارتفعت عوائد السندات الفرنسية لأجل عامين، في حين انخفضت العوائد الألمانية مع تدفق الاستثمارات نحو الأصول الآمنة، واتسع الفارق بينهما بمقدار 21 نقطة أساس، في أكبر زيادة يومية منذ عام 2012.

وغالباً ما تستخدم صناديق التحوط السندات الحكومية الفرنسية ضماناتٍ عند الاقتراض لتمويل رهاناتها الاستثمارية. وتشكل الديون الفرنسية نحو 100 مليار يورو (112 مليار دولار) من إجمالي 250 مليار يورو من السندات الحكومية في منطقة اليورو المقدمة ضماناتٍ مقابل الاقتراض في سوق اتفاقيات إعادة الشراء (الريبو)، وفقاً لبيانات بنك فرنسا.

ويراقب بنك إنجلترا أيضاً سوق اتفاقات إعادة الشراء، التي تمثل مصدراً أساسياً للتمويل بالنسبة إلى المؤسسات المالية خلال فترات الضغوط. ويقدّر البنك أن صناديق التحوط مسؤولة عن 85 مليار جنيه إسترليني (113 مليار دولار) من إجمالي الاقتراض الصافي البالغ 200 مليار جنيه إسترليني في سوق اتفاقات إعادة الشراء المدعومة بالسندات الحكومية البريطانية.

وقال أحد كبار المستثمرين في السندات الأوروبية لـ«رويترز»، إن دور صناديق التحوط أصبح موضوعاً رئيسياً يناقشه المنظمون مع الشركة خلال اجتماعاتهم.

وذكرت رينو-شاتلان من «بيكتت» أن سيولة السندات الفرنسية في أوائل أكتوبر كانت الأسوأ منذ عام 2008.

ويجعل ضعف السيولة التداول أكثر صعوبة ويرفع الرسوم التي يتقاضاها الوسطاء. وفي الحالات القصوى، قد يمتنع الوسطاء عن تقديم أسعار، ما يؤدي إلى شلل الأسواق.

ومع ذلك، أشار تقرير منفصل لصندوق النقد الدولي صدر يوم الثلاثاء إلى أن الأسواق تعاملت جيداً مع الضغوط الأخيرة. كما قال مديرو الصناديق الستة الذين تحدثت إليهم «رويترز» إن التقلبات لم تؤثر حتى الآن، بوجه عام، في استراتيجياتهم، بل إنها أوجدت فرصاً استثمارية في بعض الأحيان.

وقالت ميكيلا باريليتي، رئيسة الائتمان في «ستاندرد لايف»: «التقلبات تكون مفيدة أحياناً... فقد أصبحت السندات الفرنسية (OATs) رخيصة نسبياً مقارنة بمخاطر الائتمان»، وأضافت: «نتعامل مع السندات الفرنسية بحذر، لكننا زدنا حيازاتنا منها بالفعل خلال موجة البيع».


الهند توسّع إجراءات الدفاع عن الروبية لتشمل أسعار الفائدة

رجل يمرّ بجوار مجسّم لرمز الروبية الهندية بمقر البنك المركزي في مومباي (رويترز)
TT

الهند توسّع إجراءات الدفاع عن الروبية لتشمل أسعار الفائدة

رجل يمرّ بجوار مجسّم لرمز الروبية الهندية بمقر البنك المركزي في مومباي (رويترز)

يعتزم البنك المركزي الهندي مواصلة تشديد الأوضاع النقدية لمواجهة تدفقات رؤوس الأموال إلى الخارج وزيادة تكلفة المراهنة على تراجع الروبية، لكنه سيتجنَّب اللجوء إلى إجراءات حادة كتلك التي اعتمدها خلال أزمة سابقة للعملة، وفقاً لمصدرين ومحللين.

ورفع بنك الاحتياطي الهندي أسعار الفائدة الرئيسية هذا الشهر للمرة الأولى منذ 4 سنوات، بالتوازي مع سحب السيولة من الأسواق عبر بيع السندات، وتشديد متطلبات الاحتياطي الإلزامي على البنوك، وفرض قيود أكثر صرامة على معاملات التحوط الكبيرة في سوق الصرف الأجنبي.

وجاءت هذه الخطوات بعدما تجاوز التضخم المستوى المستهدف من البنك المركزي، وفي وقت اقتربت فيه الروبية، التي تُعدُّ من بين أسوأ العملات أداءً في آسيا منذ بداية العام، مع تراجعها بنحو 6 في المائة، من كسر أدنى مستوى سابق لها عند 96.96 روبية للدولار. غير أن العملة الهندية تعافت منذ ذلك الحين إلى 94.71 روبية للدولار، وفق «رويترز».

وقال أحد المصدرين المطلعين على توجهات البنك المركزي: «يتبع البنك المركزي نهجاً محسوباً في تشديد السياسة النقدية، ما يعني تشديد الأوضاع على نطاق واسع»، مضيفاً أن البنك سيواصل تقييم الحاجة إلى مزيد من التشديد، بما في ذلك سحب السيولة.

وأضاف المصدران أن المراجعة المقبلة للسياسة النقدية، المقررة في ديسمبر (كانون الأول)، قد تشهد أيضاً مناقشة زيادة أسعار الفائدة بمقدار 50 نقطة أساس، إذا استدعت تطورات التضخم تقديم زيادات الفائدة إلى موعد أقرب.

وتتولى لجنة للسياسة النقدية مؤلفة من 6 أعضاء، بينهم 3 أعضاء من خارج البنك المركزي، اتخاذ القرارات المتعلقة بأسعار الفائدة.

وقال محافظ بنك الاحتياطي الهندي سانجاي مالهوترا، في مقابلة، إن السياسة النقدية لا يمكن فصلها تماماً عن الاستقرار المالي. ويمثل هذا التصريح تحولاً عن موقف البنك السابق الذي أكد فيه أن أسعار الفائدة لن تُستخدَم للدفاع عن العملة، ما دفع المتداولين إلى زيادة رهاناتهم على رفع الفائدة.

وتعكس سوق مبادلات الروبية حالياً توقعات بإمكانية تنفيذ زيادة كبيرة في أسعار الفائدة خلال الاجتماع المقبل، بينما بدأ محللون يضعون في حساباتهم احتمال رفعها بمقدار 50 نقطة أساس.

وقال بنك «إتش إس بي سي»، في تقرير صدر يوم الأربعاء، إنه يتوقع رفع الفائدة بمقدار 50 نقطة أساس في ديسمبر، لينضم بذلك إلى بنك الدولة الهندي الذي تبنى التوقع نفسه.

أدوات التدخل في سوق الصرف آخذة في التراجع

في إطار سلسلة من الإجراءات التي اتخذها البنك المركزي الهندي منذ مارس (آذار) للدفاع عن الروبية، نجح في تعبئة نحو 150 مليار دولار من خلال تدابير تستهدف جذب التدفقات المالية، من بينها برنامج لودائع الدولار يقدم حوافز للجالية الهندية في الخارج.

كما خفّض البنك حدود مراكز النقد الأجنبي المسموح بها للبنوك، وفرض متطلبات احتياطي على معاملات التحوط الكبيرة، وبدأ توفير الدولار مباشرة من احتياطاته لشركات النفط الحكومية.

وأدت مبيعات الدولار المتواصلة في السوق الفورية إلى استنزاف الاحتياطات، ورفعت تكلفة المراهنة على تراجع الروبية إلى أعلى مستوى لها في 5 سنوات، بينما تعافت العملة بنسبة 2 في المائة من أدنى مستوياتها.

وبدأ البنك المركزي حالياً دفع عوائد السندات المحلية إلى الارتفاع، إذ زادت بمقدار يتراوح بين 45 و60 نقطة أساس منذ بداية سبتمبر (أيلول).

وقالت برانجول بهانداري، كبيرة الاقتصاديين المعنيين بالهند في بنك «إتش إس بي سي»، في مذكرة بتاريخ 14 أكتوبر (تشرين الأول): «يبدو الأمر وكأنه تكرار لإجراءات عام 2013، ولكن بترتيب عكسي؛ إذ تتساءل الأسواق عمّا إذا كانت سلسلة من زيادات أسعار الفائدة ستكون الخطوة التالية».

وخلال آخر أزمة حادة تعرَّضت لها الروبية في عام 2013، رفع البنك المركزي أولاً سعر الاقتراض قصير الأجل، المعروف باسم «تسهيل الإقراض الهامشي (MSF)»، بمقدار 200 نقطة أساس، قبل أن ينتقل إلى اتخاذ تدابير لسحب الدولار من السوق والحد من المضاربات.

لكن المصدر الأول، إن البنك من غير المرجح أن يتبع النهج نفسه في التعامل مع أسعار الفائدة هذه المرة، موضحاً أن البنوك لا تلجأ إلى تسهيل الإقراض الهامشي عندما تكون السيولة وفيرة، وهو ما حدَّ أيضاً من فاعلية هذا الإجراء في عام 2013.

بائع عملات بأحد الشوارع يعدّ الأوراق النقدية في نيودلهي (رويترز)

الاستقرار المالي في مواجهة النمو

وقال مستثمرون إن ارتفاع عوائد السندات الهندية سيعزز جاذبية أدوات الدين المحلية، وقد يسهم في جذب تدفقات استثمارية إلى سوق السندات لتعويض عمليات البيع الأجنبية في أسواق الأسهم.

وقال نوربرت لينغ، رئيس إدارة محافظ الدخل الثابت لمنطقة آسيا والمحيط الهادئ في شركة «إنفيسكو»: «إن رفع أسعار الفائدة يدعم مصداقية السياسة النقدية، ويحافظ على جانب من العائد الإضافي الناتج عن فروق أسعار الفائدة، ويقلل الحافز إلى المراهنة على مزيد من تراجع الروبية».

وباع المستثمرون الأجانب صافي أسهم هندية بقيمة نحو 33 مليار دولار خلال عام 2026، كما تحولوا إلى بائعين صافين لأدوات الدين منذ أغسطس (آب)، منهين بذلك سلسلة من عمليات الشراء استمرت 4 أشهر.

غير أن التشديد السريع للسياسة النقدية قد ينطوي أيضاً على مخاطر إبطاء الاقتصاد المحلي والحد من نموه. فعلى الرغم من نمو الاقتصاد الهندي بنسبة 7.8 في المائة خلال الربع الممتد من أبريل (نيسان) إلى يونيو (حزيران)، يُتوقع أن يتباطأ النمو في النصف الثاني من السنة المالية.

وقال المصدر الثاني إن نحو 60 في المائة من القروض ترتبط بمؤشرات مرجعية خارجية، من بينها سعر الفائدة الرئيسي، ما يسمح بانتقال أثر قرارات الفائدة إلى تكاليف الاقتراض بسرعة، وقد يلقي بأعباء إضافية على المقترضين الصغار.

وقالت أليسيا بيراردي، رئيسة قسم الاقتصاد الكلي العالمي واستراتيجيات الأسواق الناشئة في معهد «أموندي» للاستثمار: «إن استخدام أسعار الفائدة لاستهداف سعر العملة سيؤدي إلى تشديد الأوضاع النقدية في اقتصاد يواجه بالفعل صدمة في قطاع الطاقة».

وأضافت: «ينبغي أن تظل السياسة النقدية متمحورة حول هدف التضخم، ومن المتوقع أن يعود التضخم إلى النطاق المستهدف في مطلع عام 2027».


الأسهم الأوروبية تتجه لتحقيق أكبر مكاسب أسبوعية منذ أغسطس

رسم بياني لمؤشر الأسهم الألماني «داكس» في بورصة فرانكفورت (رويترز)
TT

الأسهم الأوروبية تتجه لتحقيق أكبر مكاسب أسبوعية منذ أغسطس

رسم بياني لمؤشر الأسهم الألماني «داكس» في بورصة فرانكفورت (رويترز)

اتجهت الأسهم الأوروبية يوم الجمعة نحو تسجيل أكبر مكاسب أسبوعية لها منذ أغسطس (آب)، مدعومةً بسلسلة من تقارير الأرباح القوية ومؤشرات على استقرار أسهم التكنولوجيا العالمية، التي تعرضت لضغوط كبيرة في الفترة الأخيرة، ما عزز ثقة المستثمرين.

وارتفع مؤشر «ستوكس 600» الأوروبي بنسبة 0.3 في المائة إلى 641.75 نقطة بحلول الساعة 07:08 بتوقيت غرينتش، ليظل قريباً من أعلى مستوى له في أكثر من أسبوعين. وعلى مدار الأسبوع، حقق المؤشر مكاسب تجاوزت 1 في المائة، وفق «رويترز».

وصعد سهم «شنايدر إلكتريك» بنسبة 1.4 في المائة، بعدما رفعت المجموعة الصناعية مستهدفاتها للأرباح الأساسية والإيرادات لعام 2026 للمرة الثانية.

كما ارتفع مؤشر قطاع الأسهم الصناعية بنسبة 0.7 في المائة، ليكون من بين القطاعات الأفضل أداءً في المؤشر الأوروبي.

وساهمت النتائج القوية للشركات الأوروبية في دعم استقرار الأسواق مع اقتراب نهاية أسبوع اتسم بالتقلب، وشهد موجة بيع لأسهم شركات التكنولوجيا الكبرى، وسط مخاوف بشأن المنافسة الصينية وازدياد الاعتماد على التمويل بالدين لتطوير البنية التحتية للذكاء الاصطناعي.

وارتفع سهم شركة «أيكسترون» المتخصصة في صناعة الرقائق بنسبة 4.8 في المائة، بعدما تجاوزت طلبياتها في الربع الثالث توقعات السوق، مع تمسك الشركة بتوقعاتها السنوية.

ويترقب المستثمرون صدور بيانات التضخم في منطقة اليورو، ممثلةً في مؤشر أسعار المستهلكين المنسق (HICP)، في وقت لاحق يوم الجمعة، بحثاً عن مؤشرات توضح ما إذا كانت الضغوط التضخمية الناجمة عن ارتفاع أسعار النفط قد بدأت في التراجع.