ركود نشاط التصنيع بمنطقة اليورو مع استمرار ضعف الطلب والتوظيف

انكماش فرنسي وتباطؤ ألماني يضغطان على المعنويات

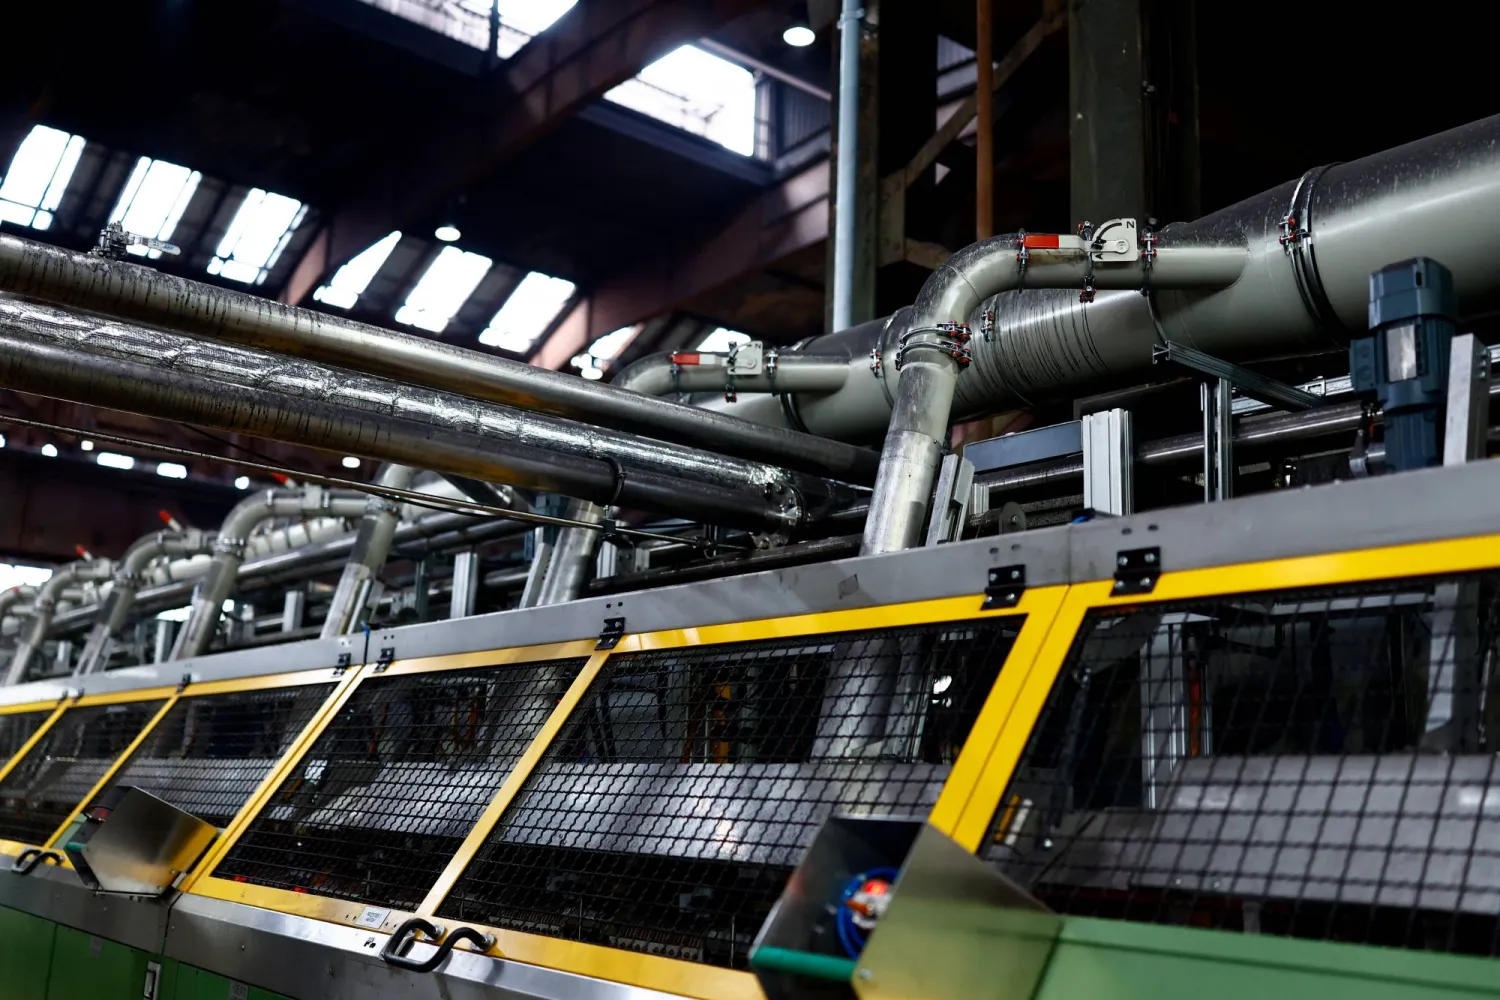
صورة تُظهر مصنعاً لإنتاج الصلب في جورغسمارينهوته بألمانيا (رويترز)
TT

ركود نشاط التصنيع بمنطقة اليورو مع استمرار ضعف الطلب والتوظيف

صورة تُظهر مصنعاً لإنتاج الصلب في جورغسمارينهوته بألمانيا (رويترز)

أظهر مسح نُشر يوم الاثنين، أن نشاط التصنيع في منطقة اليورو شهد ركوداً خلال أكتوبر (تشرين الأول)؛ حيث استقرت الطلبات الجديدة وانخفض عدد الموظفين، رغم استمرار ارتفاع الإنتاج للشهر الثامن على التوالي.

وسجل مؤشر مديري المشتريات الصناعي (PMI) النهائي لمنطقة اليورو الذي تُعدُّه شركة «ستاندرد آند بورز غلوبال»، 50 نقطة في أكتوبر، متوافقاً مع التقدير الأولي، ومرتفعاً قليلاً عن 49.8 نقطة في سبتمبر (أيلول)، ولكنه يقع بالضبط عند الحد الفاصل بين النمو والانكماش، وفق «رويترز».

وصرح سايروس دي لا روبيا، كبير الاقتصاديين في «بنك هامبورغ التجاري»: «في قطاع التصنيع في منطقة اليورو، لا يمكننا الحديث عن بوادر انتعاش اقتصادي هشة».

وتوسع الإنتاج بشكل طفيف للشهر الثامن على التوالي، مسجلاً 51.0 نقطة مقارنة بـ50.9 نقطة في سبتمبر، بينما بقيت الطلبات الجديدة ضعيفة، دون نمو أو انخفاض، بعد أكثر من 3 سنوات من الانكماش شبه المستمر.

كما انخفضت طلبات التصدير للشهر الرابع على التوالي، مما أثقل الطلب الإجمالي على السلع الأوروبية. وتسارع انخفاض عدد الموظفين بشكل طفيف، ليواصل قطاع التصنيع تجربة الانكماش في التوظيف لما يقرب من عامين ونصف، على الرغم من طول فترة مواعيد التسليم من الموردين إلى أقصى حد في 3 سنوات. وقال دي لا روبيا: «استمرت عمليات تسريح العمالة؛ بل وارتفعت قليلاً، نتيجة ضعف الطلب الذي أجبر الشركات على خفض التكاليف أو زيادة الإنتاجية».

وتباين الأداء بشكل كبير بين دول المنطقة؛ إذ سجلت اليونان وإسبانيا أقوى التحسنات بمؤشرات مديري المشتريات 53.5 و52.1 على التوالي، بينما ظلت ألمانيا وفرنسا، أكبر اقتصادين في الاتحاد الأوروبي، في منطقة الانكماش عند 49.6 و48.8 على التوالي.

وواصل المصنِّعون خفض مستويات المخزون في أكتوبر، ما أدى إلى تمديد فترة طويلة من تفريغ المواد الخام والسلع النهائية.

وظلَّت تكاليف المدخلات مستقرة مقارنة بشهر سبتمبر، بينما ارتفعت الأسعار المفروضة على العملاء بشكل طفيف لأول مرة منذ أبريل (نيسان). وفي ظل فترة نادرة من انخفاض التضخم، أبقى البنك المركزي الأوروبي أسعار الفائدة دون تغيير للأسبوع الثالث على التوالي، دون تقديم أي تلميحات بشأن التحركات المستقبلية. وتراجعت ثقة الشركات في العام المقبل للشهر الثاني على التوالي، منخفضة إلى ما دون المتوسط طويل الأجل، في ظل استمرار ضعف الطلب وعدم اليقين الاقتصادي.

انكماش القطاع التصنيعي الفرنسي

في فرنسا، انكمش قطاع التصنيع بأقل من المتوقع في أكتوبر، ولكنه ظل ضعيفاً خلال الشهر الأول من الربع الرابع؛ حيث شهد الإنتاج والطلبات الجديدة انخفاضات ملحوظة.

وارتفع مؤشر مديري المشتريات التصنيعي (PMI) النهائي لفرنسا الصادر عن شركة «إتش سي أو بي»، والذي تُعدّه «ستاندرد آند بورز غلوبال»، إلى 48.8 نقطة الشهر الماضي، من 48.2 نقطة في سبتمبر، وهو أعلى من القراءة الأولية البالغة 48.3 نقطة.

وباستثناء أغسطس (آب) 2025، عندما بلغ المؤشر 50.4 نقطة، ظل مؤشر مديري المشتريات دون عتبة 50 التي تفصل النمو عن الانكماش منذ يناير (كانون الثاني) 2023. وقال جوناس فيلدهوزن، الخبير الاقتصادي المساعد في «بنك هامبورغ التجاري»: «يواجه المصنِّعون الفرنسيون المستقبل بتشاؤم. يُعد عدم الاستقرار السياسي واستمرار ضعف الطلب من أبرز المخاوف».

وسُجلت الاضطرابات السياسية المحلية وتردد العملاء كعقبات رئيسية، بينما أثرت التوترات الجيوسياسية على الطلب الخارجي. ومع ذلك، كان انخفاض طلبات التصدير الأبطأ منذ أبريل. واستجاب المصنعون للضغوط التنافسية بخفض الأسعار للشهر الثاني على التوالي، بالتزامن مع مزيد من التراجع في تضخم التكاليف. وارتفع التوظيف في هذا القطاع للشهر السادس على التوالي، وإن كان بمعدل هامشي.

وتحولت توقعات الإنتاج المستقبلي إلى التشاؤم لأول مرة منذ يناير؛ حيث توقع 30 في المائة من المشاركين انخفاض الإنتاج خلال العام المقبل. وأظهر الاستطلاع أن تراكم الأعمال زاد بأسرع معدل منذ مايو (أيار) 2022، بينما انخفض تضخم أسعار المدخلات إلى أبطأ وتيرة له في عام. وأظهرت البيانات الرسمية الأسبوع الماضي أن الاقتصاد الفرنسي نما بوتيرة أسرع من المتوقع في الربع الثالث، مدفوعاً بصادرات صناعة الطيران وانتعاش استثمارات الشركات رغم الأزمة السياسية.

تباطؤ في ألمانيا

أما في ألمانيا، فلم يُظهر قطاع التصنيع أي مؤشرات تُذكر على التعافي في أكتوبر؛ حيث تباطأ نمو الإنتاج مجدداً. وأفادت «ستاندرد آند بورز غلوبال» بأن مؤشر مديري المشتريات الرئيسي لقطاع التصنيع في ألمانيا «إتش سي أو بي» ارتفع إلى 49.6 نقطة من 49.5 نقطة في سبتمبر، ليظل دون مستوى 50 نقطة الفاصل بين التوسع والانكماش.

ونما الإنتاج، ولكنه تباطأ عن أعلى مستوى له في 42 شهراً في سبتمبر، مدفوعاً بشكل رئيسي بقطاع السلع الاستثمارية. وشهدت الطلبات الجديدة ارتفاعاً طفيفاً بعد انخفاضها في سبتمبر، رغم استمرار ضعف مبيعات التصدير؛ خصوصاً إلى آسيا والولايات المتحدة.

وقال نيلز مولر، الخبير الاقتصادي في «بنك هامبورغ التجاري»: «استمر قطاع التصنيع في ألمانيا في التذبذب خلال أكتوبر، فقد أثر ضعف الطلب واستمرار حالة عدم اليقين على القطاع كله».

وأظهر المسح ارتفاعاً طفيفاً في أسعار المنتجات لأول مرة منذ 6 أشهر، مدفوعاً بقطاع السلع الاستهلاكية، بينما استمرت أسعار مستلزمات الإنتاج في الانخفاض، وإن كان بأبطأ وتيرة منذ 7 أشهر. وانخفض التوظيف للشهر الثامن والعشرين على التوالي؛ حيث واصلت الشركات تجميد التوظيف في ظل تراجع الضغوط على الطاقة الإنتاجية. كما انخفضت توقعات الشركات للإنتاج المستقبلي إلى أدنى مستوى لها منذ ديسمبر (كانون الأول) العام الماضي، مع تأثير المخاوف بشأن انخفاض تراكم الأعمال وارتفاع التكاليف على معنويات القطاع.
مقالات ذات صلة

الفقر يعود للارتفاع في الأرجنتين مع تآكل الأجور

الاقتصاد مواطنون ينتظرون «وجبة مجانية» في كنيسة بالعاصمة الأرجنتينية بوينس آيرس (أ.ب)

الفقر يعود للارتفاع في الأرجنتين مع تآكل الأجور

ارتفع معدل الفقر في الأرجنتين مجدداً خلال النصف الأول من عام 2026، ليبدِّد جزءاً من التّحسُّن الكبير الذي تحقَّق خلال العامين الأولين من حكم الرئيس خافيير ميلي.

«الشرق الأوسط» (بوينس آيرس)
الاقتصاد شاشة تعرض مستوى العائد على السندات العشرية اليابانية في العاصمة طوكيو (إ.ب.أ)

صعود عوائد اليابان يؤجل عودة الأموال من الخارج

بدأت الأموال اليابانية رحلة العودة من الأسواق الخارجية، لكن موجة إعادة توطين واسعة للأصول لا تزال مؤجلة

«الشرق الأوسط» (طوكيو)
الاقتصاد مدخل مقر البورصة في جزيرة هونغ كونغ (رويترز)

«هانغ سنغ» عند أدنى مستوى في شهرين 

تراجعت أسهم هونغ كونغ، الجمعة، في تعاملات ضعيفة بسبب العطلات، وقادت شركات التكنولوجيا والذكاء الاصطناعي الخسائر

«الشرق الأوسط» (هونغ كونغ)
الاقتصاد الرئيس الأميركي دونالد ترمب ورئيسة الوزراء اليابانية ساناي تاكايتشي في لقاء على هامش اجتماعات الجمعية العامة للأمم المتحدة في نيويورك (أ.ف.ب)

ترمب وتاكايتشي يبديان قلقاً من ضعف الين

كشفت وزيرة المالية اليابانية ساتسوكي كاتاياما، الجمعة، أن الرئيس الأميركي دونالد ترمب أثار مسألة ضعف الين خلال اجتماعه مع رئيسة الوزراء اليابانية ساناي تاكايتشي

«الشرق الأوسط» (طوكيو)
الاقتصاد رجل يمر أمام شاشة تعرض حركة الأسهم في العاصمة اليابانية طوكيو (رويترز)

أسهم اليابان تصعد والعوائد تواصل تسجيل مستويات تاريخية

واصلت الأسهم اليابانية مكاسبها، الجمعة، مدعومة بصعود شركات الذكاء الاصطناعي والرقائق وإقبال المستثمرين على شراء الأسهم

«الشرق الأوسط» (طوكيو)

محافظ بنك إنجلترا: ارتفاع أسعار الطاقة يصعّب إبقاء الفائدة دون تغيير

مبنى بنك إنجلترا في لندن (رويترز)
TT

محافظ بنك إنجلترا: ارتفاع أسعار الطاقة يصعّب إبقاء الفائدة دون تغيير

مبنى بنك إنجلترا في لندن (رويترز)

قال محافظ بنك إنجلترا أندرو بيلي يوم الجمعة، إن استمرار ارتفاع أسعار الطاقة سيجعل من الصعب على البنك المركزي إبقاء أسعار الفائدة دون تغيير، في تحذير يعكس تحولاً في لهجته مؤخراً نحو تشديد السياسة النقدية وارتفاع تكاليف الاقتراض.

ويأتي هذا التحذير في توقيت صعب لرئيس الوزراء آندي بيرنهام ووزير ماليته جون هيلي، اللذين يسعيان إلى الحد من ضغوط تكاليف المعيشة، مع الحفاظ في الوقت نفسه على نبرة إيجابية بشأن الاقتصاد قبل عرض الموازنة المقرر في 28 أكتوبر (تشرين الأول)، وفق «رويترز».

وعلى خلاف مجلس الاحتياطي الفيدرالي الأميركي والبنك المركزي الأوروبي، لم يرفع بنك إنجلترا أسعار الفائدة منذ اندلاع حرب إيران.

لكنّ عدداً من مسؤولي البنك، بينهم بيلي، أشاروا الأسبوع الماضي إلى تزايد مخاوفهم من الارتفاع الحاد في تكاليف الطاقة الناجم عن الحرب، والذي لم تظهر مؤشرات تذكر على انحساره.

وجدد بيلي هذه الرسالة يوم الجمعة، قائلاً خلال مؤتمر الاقتصاد النقدي الذي تستضيفه جامعة أكسفورد: «سيصبح الحفاظ على هذا الموقف أكثر صعوبة كلما استمرت أسعار الطاقة المرتفعة لفترة أطول».

وأضاف أن بنك إنجلترا لا يستطيع تحمل الانتظار حتى تتوافر أدلة كاملة على كيفية انتقال ارتفاع أسعار الطاقة إلى توقعات التضخم.

تحول في لهجة لجنة السياسة النقدية

وصف بيلي الأدلة المتاحة حتى الآن بأنها «محدودة نسبياً»، لكنه كرر أن الوقت لا يزال مبكراً للحكم على تأثير ارتفاع تكاليف الطاقة على نطاق أوسع من الأسعار.

وكان بيلي ضمن أغلبية من 6 أعضاء، مقابل 3 في لجنة السياسة النقدية، صوتوا الأسبوع الماضي لإبقاء أسعار الفائدة عند 3.75 في المائة، إلا أن تحولاً واضحاً ظهر في لهجة اللجنة، بعدما أثار بيلي و3 نواب لمحافظ البنك احتمال رفع الفائدة.

وأشارت اثنتان منهم؛ سارة بريدن وكلير لومبارديلي، مجدداً يوم الخميس، إلى اقترابهما من التصويت لصالح زيادة تكاليف الاقتراض، في ظل ارتفاع أسعار الطاقة وما يفرضه من مخاطر على استمرار التضخم فوق المستوى المستهدف.

وقال بنك إنجلترا الأسبوع الماضي، إن التضخم «سيصل الآن إلى أعلى قليلاً من 4 في المائة في أوائل عام 2027»، أي أكثر من ضعف مستهدفه البالغ 2 في المائة. وقد تجاوز التضخم هذا المستوى المستهدف في جميع الأشهر تقريباً خلال السنوات الخمس الماضية.

وكان بيلي قد قال الأسبوع الماضي إن آفاق الاقتصاد لا تزال شديدة التقلب، بحيث لا يمكن الجزم بما إذا كانت الأسواق محقة في تسعير ما يقرب من 4 ارتفاعات في أسعار الفائدة خلال العام المقبل، مضيفاً أن لجنة السياسة النقدية لم تناقش هذا السيناريو.

لكن المستثمرين سعّروا يوم الجمعة احتمالاً يقارب 80 في المائة لرفع بنك إنجلترا أسعار الفائدة في نوفمبر (تشرين الثاني)، فيما تضمنت منحنى أسعار الفائدة توقعات بأكثر قليلاً من 4 ارتفاعات، بواقع ربع نقطة مئوية لكل منها خلال العام المقبل.

وقال بيلي إن الأوضاع النقدية والمالية في الاقتصاد البريطاني قد أصبحت أكثر تشدداً نتيجة إبقاء بنك إنجلترا أسعار الفائدة دون تغيير خلال الأشهر الأخيرة، مقارنة بالتوقعات التي كانت سائدة قبل حرب إيران، والتي كانت تشير إلى خفض أسعار الفائدة مرتين خلال عام 2026.


الفيدرالي يدرس رفع عتبة الأصول لتخفيف الرقابة التنظيمية عن بعض البنوك

مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)
TT

الفيدرالي يدرس رفع عتبة الأصول لتخفيف الرقابة التنظيمية عن بعض البنوك

مبنى البنك الاحتياطي الفيدرالي في واشنطن (رويترز)

يعمل مجلس الاحتياطي الفيدرالي الأميركي على خطة لرفع حدود الأصول التي تؤدي إلى إخضاع البنوك لرقابة تنظيمية أكثر تشدداً، وفقاً لأربعة أشخاص مطلعين على الأمر، في خطوة من شأنها أن تسمح لبعض المؤسسات المالية بتجنب متطلبات تنظيمية مكلفة، وقد تمهد الطريق أيضاً لموجة من الاندماجات في القطاع المصرفي.

وقال المطلعون إن البنك المركزي الأميركي يعتزم إعادة احتساب الحدود التي تُلزم البنوك بالخضوع لاختبارات الضغط ومتطلبات السيولة ورأس المال وغيرها من القواعد الرقابية المشددة، بما يعكس معدلات التضخم ونمو الاقتصاد منذ اعتماد هذه الحدود. وأضاف ثلاثة منهم أن الاحتياطي الفيدرالي قد يطرح المقترحات رسمياً في وقت لاحق من العام الحالي، وفق «رويترز».

وبموجب القواعد الحالية، تواجه البنوك متطلبات رقابية أكثر صرامة عند وصول أصولها إلى 100 مليار دولار، ثم تزداد هذه المتطلبات عند 250 مليار دولار، وتشتد مجدداً عند 700 مليار دولار. وتقول المؤسسات المصرفية إن هذه الحدود، التي وُضعت عام 2019، لم تعد تعكس حجم الاقتصاد الأميركي الحالي، ما أدى إلى فرض رقابة تتجاوز مستوى المخاطر الفعلية التي تمثلها بعض البنوك.

وتشير البنوك إلى أن تجاوز حاجز 100 مليار دولار من الأصول يتطلب عادة استثمارات كبيرة في فرق الامتثال وإدارة المخاطر وأنظمة اختبارات الضغط والبنية التحتية الخاصة بالتقارير الرقابية، بتكاليف قد تصل إلى عشرات الملايين من الدولارات سنوياً.

ووفقاً للمصادر، يدرس الاحتياطي الفيدرالي رفع أعلى شريحة رقابية من 700 مليار دولار إلى مستوى يقترب من تريليون دولار، كما قد تُرفع بعض الحدود المرتبطة بالمتطلبات الدنيا من نحو 100 مليار دولار إلى ما يقارب 150 مليار دولار.

ومن بين البنوك التي قد تستفيد من هذه التعديلات مؤسسات مثل «يو إس بانكورب» و«كابيتال وان» و«بي إن سي فاينانشال» و«ترويست»، نظراً لقربها من مستوى 700 مليار دولار من الأصول، ما يمنحها مساحة أكبر للنمو دون الخضوع لبعض أشد أشكال الرقابة التي يفرضها الاحتياطي الفيدرالي، بما في ذلك جوانب من قواعد رأس المال الجديدة ومتطلبات الإبلاغ اليومي للجهات الرقابية.

كما يمكن لبنوك أخرى، بينها «ويسترن ألاينس» و«زيونز»، تجاوز مستوى 100 مليار دولار من الأصول دون تحمل جميع المتطلبات المفروضة حالياً على المؤسسات الواقعة ضمن هذه الفئة، فيما قد تستفيد بنوك مثل «بيناكل فاينانشال بارتنرز» من تخفيف بعض الأعباء التنظيمية إذا جرى رفع الحد الأدنى إلى 150 مليار دولار.

وامتنع متحدث باسم الاحتياطي الفيدرالي عن التعليق. وكانت ميشيل بومان، نائبة رئيس المجلس لشؤون الرقابة المصرفية، قد أشارت في يناير (كانون الثاني) إلى إمكانية إعادة احتساب هذه الحدود وربطها بالناتج المحلي الإجمالي الاسمي، إلا أن الاحتياطي المركزي لم يصدر أي تصريحات إضافية منذ ذلك الحين.

وقال متحدث باسم «يو إس بانكورب» إن الاقتصاد الأميركي شهد نمواً ملحوظاً خلال السنوات السبع الماضية، معتبراً أن تحديث القواعد المصرفية يمكن أن يعزز قدرة البنوك على الإقراض ويزيد المنافسة بما يخدم المستهلكين والشركات الصغيرة.

خطوة قد تدفع نحو اندماجات مصرفية جديدة

وتأتي الخطة ضمن جهود أوسع تبذلها إدارة الرئيس الأميركي دونالد ترمب لإعادة هيكلة الإطار الرقابي للقطاع المصرفي، في ظل اعتقاد مسؤولين بأن بعض القواعد الحالية تحد من الإقراض وتؤثر سلباً على النشاط الاقتصادي. كما تعمل بومان على مراجعة قواعد رأس المال وغيرها من جوانب الرقابة المصرفية.

ويرى مطلعون أن التعديلات المقترحة قد تشجع موجة جديدة من الاندماجات بين البنوك المتوسطة الحجم، التي أحجمت في السنوات الماضية عن إبرام صفقات استحواذ خشية تجاوز الحدود التنظيمية التي تفرض متطلبات إضافية مكلفة.

ووفق بيانات «ستاندرد آند بورز غلوبال ماركت إنتليجنس»، لم تعلن البنوك التي تتراوح أصولها بين 50 و700 مليار دولار سوى 33 صفقة استحواذ مصرفية خلال العقد الماضي، بينها سبع صفقات فقط العام الماضي.

وقال جيمس ستيفنز، الشريك في مكتب المحاماة «تراوتمان بيبر لوك»، إن هذه الخطوة قد تفتح الباب أمام نشاط أكبر في عمليات الاندماج والاستحواذ بين البنوك الإقليمية والمتوسطة، إذ ستتمكن مجالس الإدارات من تقييم الصفقات بناءً على جدواها الاقتصادية بدلاً من حساباتها التنظيمية.

وأضاف أحد التنفيذيين في القطاع المصرفي أن رفع سقف 700 مليار دولار قد يمنح البنوك الكبيرة قدرة أكبر على منافسة أكبر أربعة بنوك استهلاكية في الولايات المتحدة.

في المقابل، يحذر منتقدو الاندماجات المصرفية من أنها قد تؤدي إلى تراجع المنافسة وتقليص الخدمات المتاحة للمستهلكين، فضلاً عن زيادة المخاطر النظامية في القطاع المالي.

جدل مستمر حول حدود الرقابة

منذ الأزمة المالية العالمية، لطالما اعتبرت البنوك أن الحدود الرقابية الحالية وضعت بصورة اعتباطية وتؤثر في قراراتها التجارية؛ لأنها تشجع المؤسسات على البقاء دون مستويات معينة من الأصول لتجنب المتطلبات الإضافية.

ومن شأن إعادة احتساب هذه الحدود باستخدام الناتج المحلي الإجمالي الاسمي، بما يشمل تأثير التضخم والنمو الاقتصادي، أن ترفع الحد الأعلى من 700 مليار دولار إلى نحو 960 مليار دولار، فيما قد يرتفع الحد الأدنى لبعض المتطلبات الإضافية إلى نحو 150 مليار دولار.

في المقابل، يرى الديمقراطيون أن الكونغرس خفف بالفعل القيود التنظيمية في عام 2018، وأن حدود الأصول، رغم عدم مثاليتها، ما تزال وسيلة بسيطة وفعالة لتحديد مستوى الرقابة المناسب لكل بنك.


كيف يعيد كبار مديري السندات رسم استراتيجياتهم في سوق مضطربة؟

مارة يسيرون أمام بورصة نيويورك (رويترز)
TT

كيف يعيد كبار مديري السندات رسم استراتيجياتهم في سوق مضطربة؟

مارة يسيرون أمام بورصة نيويورك (رويترز)

في ظل تقلبات أسواق السندات وارتفاع عوائد سندات الخزانة الأميركية إلى مستويات مرتفعة، يتجه كبار مديري صناديق السندات إلى نهج أكثر حذراً وانتقائية، مع تفضيل الأصول قصيرة الأجل وعالية الجودة وتجنب الرهانات الكبيرة على اتجاهات الاقتصاد الكلي.

فقد تركت التحركات الحادة في أسواق السندات هذا العام رسالة واضحة لدى أرفيند نارايان، كبير مديري صناديق السندات في «فانغارد»: «ليس هذا وقت استعراض الشجاعة».

ونارايان، الذي يشارك في إدارة صندوق سندات تبلغ قيمته 55 مليار دولار، واحد من ثمانية من كبار مديري صناديق السندات الأميركية الذين تحدثت إليهم «رويترز»، ويديرون مجتمعين نحو 700 مليار دولار. ويقول معظمهم إنهم يتجنبون الرهانات الكبيرة على اتجاهات الاقتصاد الكلي، وبدلاً من ذلك يركزون بحذر على اقتناص الاستثمارات الأعلى جودة.

وقال نارايان، الرئيس المشارك للاستثمار في الائتمان المصنف بدرجة استثمارية لدى «فانغارد غروب» وكبير مديري محفظة «فانغارد شورت-تيرم إنفستمنت غريد فاند»: «حان الوقت للانتقائية والتحفظ، واختيار الفرص بعناية».

وارتفعت عوائد سندات الخزانة الأميركية هذا العام، مدفوعة جزئياً بالمخاوف المتعلقة بالتضخم والعجز المالي. وفي الوقت نفسه، تنطوي سوق سندات الشركات على مخاطر مرتبطة بالتقييمات، فيما تشهد السوق تدفقاً كبيراً لإصدارات الدين المرتبطة بالذكاء الاصطناعي.

كلمتا «الذكاء الاصطناعي» ولوحة مفاتيح ويد روبوتية في هذا الرسم التوضيحي (رويترز)

وقال برامود أتولوري، مدير محفظة لدى «كابيتال غروب» والمشرف على صندوق «أميركان فاندز بوند فاند أوف أميركا» البالغة قيمته 100 مليار دولار «إذا لم تحصل على مقابل لتحمل المخاطر، فلا ينبغي أن تتحملها في محفظة السندات الأساسية». وأضاف أن مراكز المستثمرين يمكن أن تتعرض لخسائر حادة في أي لحظة نتيجة تغيرات السياسة.

وتراجع مؤشر «بلومبرغ أغريغيت»، الذي يحظى بمتابعة واسعة، بنحو 1 في المائة منذ بداية العام، مسجلاً أداءً ضعيفاً لسوق السندات وأسوأ أداء منذ عام 2022. وعلى الرغم من تفوق معظم مديري الصناديق النشطين على المؤشر، فإنهم ما زالوا يسجلون خسائر منذ بداية العام.

وقال دان إيفاسكين، كبير مسؤولي الاستثمار في «بيمكو»، الذي يدير أكبر صندوق سندات نشط في العالم، وهو «بيمكو إنكم فاند» البالغة قيمته 231.8 مليار دولار: «يبحث المستثمرون دائماً عن الرهان الكبير، لكننا حققنا هذا العام سلسلة من المكاسب الصغيرة من خلال البحث عن أفكار جيدة هنا وهناك».

وأوضح إيفاسكين أن المخاطر تمتد من التغيرات في السياسة المالية إلى التطورات الجيوسياسية والتداعيات الاقتصادية لطفرة الإنفاق على الذكاء الاصطناعي، ما أدى، بحسب قوله، إلى «اتساع نطاق الاحتمالات، مع نتائج محتملة أكثر تطرفاً».

لكن ارتفاع العوائد يوفر بعض الدعم للسوق، إذ إنها بدأت من مستويات أعلى مقارنة بما كانت عليه قبل موجة ارتفاع العوائد في عام 2022، والتي ألحقت أضراراً بالمحافظ الاستثمارية. ويعني ذلك أن المستثمرين باتوا يحصلون على دخل أعلى من السندات، بما يساعد على تعويض انخفاض الأسعار. ويرى بعض المديرين أن عوائد سندات الخزانة الأميركية لأجل عشر سنوات، التي تقترب من 5 في المائة، توفر فرصاً للشراء.

واستمر ارتفاع العوائد يوم الخميس، مع وصول تكاليف الاقتراض الأميركية طويلة الأجل إلى أعلى مستوياتها منذ أكثر من 20 عاماً. وتجاوز عائد سندات الخزانة لأجل 30 عاماً 5.46 في المائة، وهو أعلى مستوى منذ عام 2004، فيما بلغ عائد السندات القياسية لأجل عشر سنوات 5.14 في المائة، بعدما لامس أعلى مستوى له في 19 عاماً.

وقال جوليان بوتنزا، مدير المحفظة لدى «فيديليتي إنفستمنتس»: «العوائد عند نقطة البداية مهمة للغاية؛ فهي عنصر أساسي في تحديد العائد الإجمالي».

وفيما يلي آراء مديري الصناديق كما نقلوها لـ«رويترز»:

- أرفيند نارايان - الرئيس المشارك للاستثمار في الائتمان المصنف بدرجة استثمارية، «فانغارد»

يرى نارايان أن السندات قصيرة الأجل توفر للمستثمرين عوائد إجمالية جذابة بصورة غير معتادة، مضيفاً أنه لا يتوقع تكرار خسائر عام 2022، بعدما أخذت السوق في الحسبان بالفعل زيادات الفائدة المستقبلية. ويفضل التعرض المتنوع للأصول قصيرة الأجل وعالية الجودة، بما في ذلك سندات الشركات ذات الدرجة الاستثمارية، والأوراق المالية المدعومة بالأصول، والأوراق المالية المدعومة بالرهون العقارية الصادرة عن الوكالات الحكومية.

ووصف نارايان الإنفاق على الذكاء الاصطناعي بأنه «الفيل في الغرفة»، مشيراً إلى أن «فانغارد» تتعامل مباشرة مع الجهات المصدرة للتفاوض بشأن شروط إصدارات الدين.

- دان إيفاسكين - كبير مسؤولي الاستثمار، «بيمكو»

مع عدم وجود مؤشرات على استقرار الحرب في الشرق الأوسط، وفي ظل طفرة الإنفاق على الذكاء الاصطناعي، قال إيفاسكين إنه يولي اهتماماً كبيراً لقضايا الاقتصاد الكلي. وفي الوقت الراهن، يشتري الأوراق المالية المدعومة بالأصول والأوراق المالية المدعومة بالرهون العقارية السكنية، لكنه يرى أن سندات الشركات مرتفعة التقييم.

ويرى إيفاسكين فرصاً في سندات الخزانة طويلة الأجل، ويعتبر قرار مجلس «الاحتياطي الفيدرالي» السيطرة على التضخم «إشارة جيدة لسوق السندات».

شاشة تعرض معلومات عن سوق الأسهم بعد قرع جرس افتتاح التداول في بورصة نيويورك (رويترز)

- غريغ بيترز - الرئيس المشارك للاستثمار، «بي جي آي إم كريديت»

يقول بيترز إن السوق الحالية تفضل الاختيار الدقيق للأوراق المالية والانضباط في إدارة المخاطر، مضيفاً: «لا أعتقد أن من يكتفون بالقول: اشتروا الائتمان، سيحصلون على مكافأة».

ويزيد بيترز تعرض محفظته للأوراق المالية المدعومة بالرهون العقارية السكنية، لكنه يرى أن ارتفاع عوائد إصدارات الدين المرتبطة بالذكاء الاصطناعي لا يجعل هذه السندات جذابة حتى الآن.

- جوليان بوتنزا - مدير محفظة، «فيديليتي إنفستمنتس»

لمواجهة التقلبات الأخيرة في السوق، يفضل بوتنزا أصول الائتمان قصيرة الأجل وعالية الجودة، مع إبقاء مخاطر الائتمان قرب الحد الأدنى من نطاقها التاريخي. وقال: «السندات المملة ليست سيئة في هذه المرحلة».

ويستبعد ذلك العديد من إصدارات الدين التي تطرحها شركات الذكاء الاصطناعي العملاقة، مضيفاً: «كنا انتقائيين للغاية في هذه الصفقات عموماً».

- برامود أتولوري - مدير محفظة، «كابيتال غروب»

يصف أتولوري نفسه بأنه «مستثمر معاكس للاتجاه تدريجياً»، ويرى قيمة في سندات الخزانة طويلة الأجل مع ارتفاع أسعار الفائدة. وقال إن قرار «الاحتياطي الفيدرالي» رفع الفائدة سيعزز مصداقيته في مكافحة التضخم.

ويرى أتولوري أن أفضل إصدارات سندات الشركات المرتبطة بالذكاء الاصطناعي تتيح له فرصة شراء مخاطر مصنفة «إي إي» بأسعار تعكس مخاطر «بي بي بي».

- إد فيتزباتريك - مدير محفظة ورئيس استراتيجية أسعار الفائدة الأميركية، «جي بي مورغان لإدارة الأصول»

يرى فيتزباتريك أن الفرص لم تعد وفيرة بالقدر الذي كانت عليه في الماضي. وبينما يزيد مخصصات صندوقه للائتمان المصنف بدرجة استثمارية والائتمان المورّق، فإنه يرى أن إصدارات سندات الشركات المرتبطة بالذكاء الاصطناعي أقل جاذبية، وينتظر ارتفاع العوائد إلى مستويات أعلى وأكثر جاذبية، خصوصاً أن بعض الإصدارات الضخمة تكاد تكون «مقاربة لسندات الخزانة» من حيث الحجم.

- راسل براونباك - نائب كبير مسؤولي الاستثمار للدخل الثابت العالمي، «بلاك روك»

يقول براونباك إن ارتفاع العوائد يجعل سوق السندات أكثر قدرة على الصمود، رغم التقلبات اليومية في الأسعار. وأضاف: «التقلب هو الأرنب، بينما العائد الجاري من ارتفاع العوائد هو السلحفاة».

ويرى أن الرهون العقارية والائتمان المورّق المختارين بعناية يوفران فرصاً جذابة، لكنه يدقق في السندات مرتفعة العائد ذات الجودة المنخفضة والأوراق المالية المدعومة بالأصول عالية المخاطر بحثاً عن مؤشرات على ضغوط في السوق.

- وارن بيرسون - الرئيس المشارك للاستثمار، «بيرد لإدارة الأصول»

يتبع فريق بيرسون نهجاً محافظاً في استثمارات الدخل الثابت، ويركز على تحقيق مكاسب صغيرة ومتكررة من خلال الاختيار الدقيق للأوراق المالية من أسفل إلى أعلى.

ويقول بيرسون إن ذلك يعني إبقاء المراكز في سندات الخزانة طويلة الأجل دون الوزن المستهدف، مقابل زيادة التعرض لسندات الشركات قصيرة الأجل، وبعض سندات الرهن العقاري غير الصادرة عن الوكالات الحكومية، والأصول المورّقة المصنفة «إي إي إي».